
タンポン繊維市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
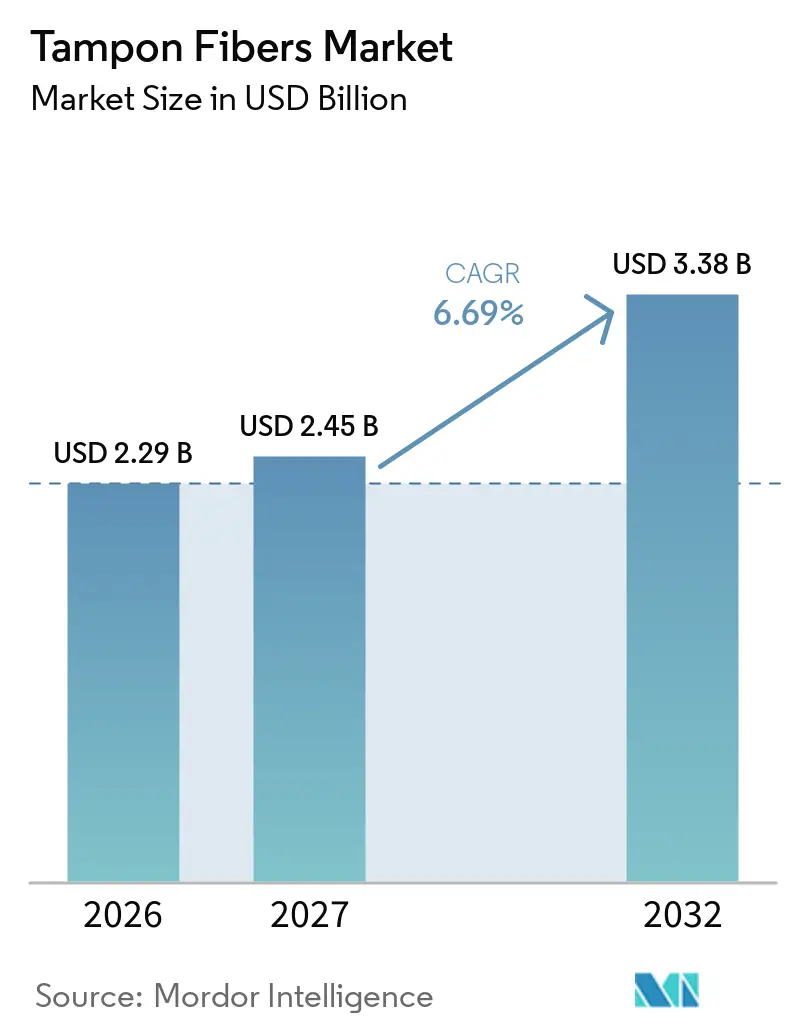
| 市場規模 (2027) | 2.45 十億米ドル |
| 市場規模 (2032) | 3.38 十億米ドル |
| 成長率 (2027 - 2032) | 6.69 % |
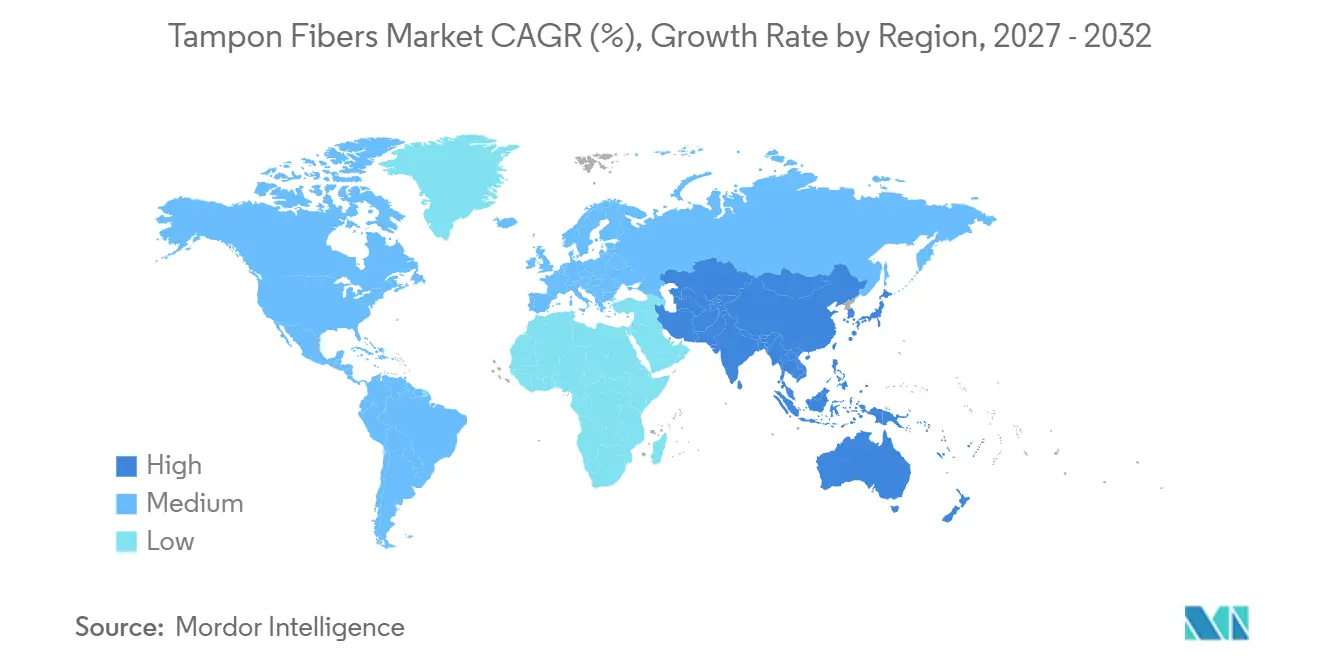
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
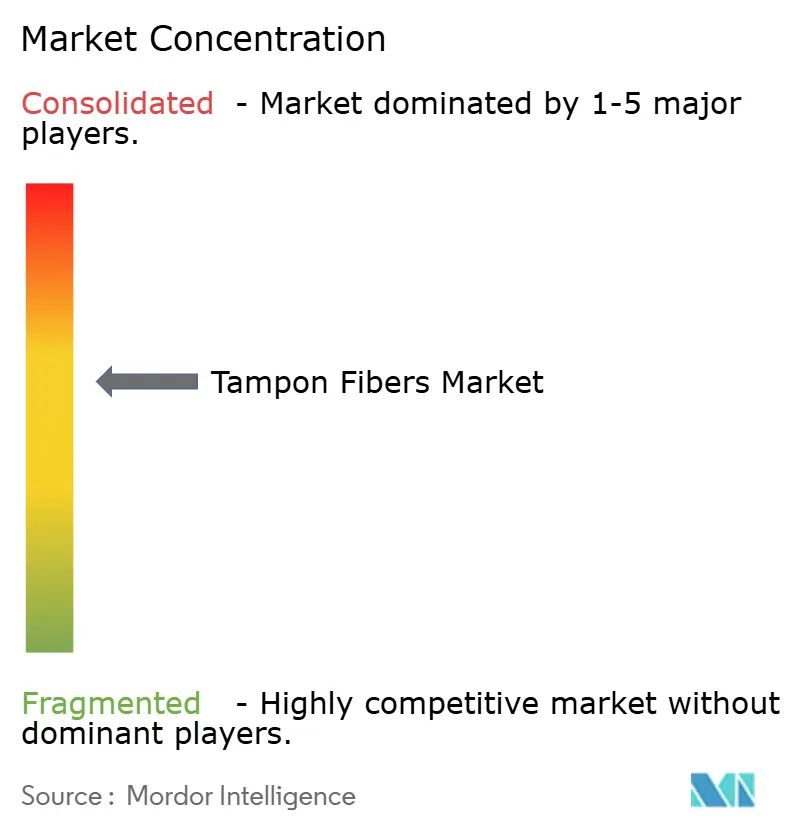
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタンポン繊維市場分析
タンポン繊維市場規模は2026年に2.29 ビリオン 米ドルと評価され、2027年の2.45 ビリオン 米ドルから2032年には3.38 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.69%です。タンポン繊維市場は、月経衛生に関する意識の高まり、成分開示規制の詳細化、繊維設計の変化によって形成されています。規制上の要件は、特にメーカーが文書化された調達先と汚染物質管理を必要とする場面において、トレーサブルな原材料の価値を高めています。認証済みオーガニックおよびスペシャルティ素材はプレミアム製品においてより顕著な存在感を示す一方、確立されたコットンおよびビスコースのサプライチェーンは高産出生産を引き続き支えています。市場はまた再使用可能製品へのシフトも見せていますが、安全性試験、表示、素材の透明性は従来型タンポンメーカーにとって引き続き中心的な課題となっています。
主要レポートのポイント
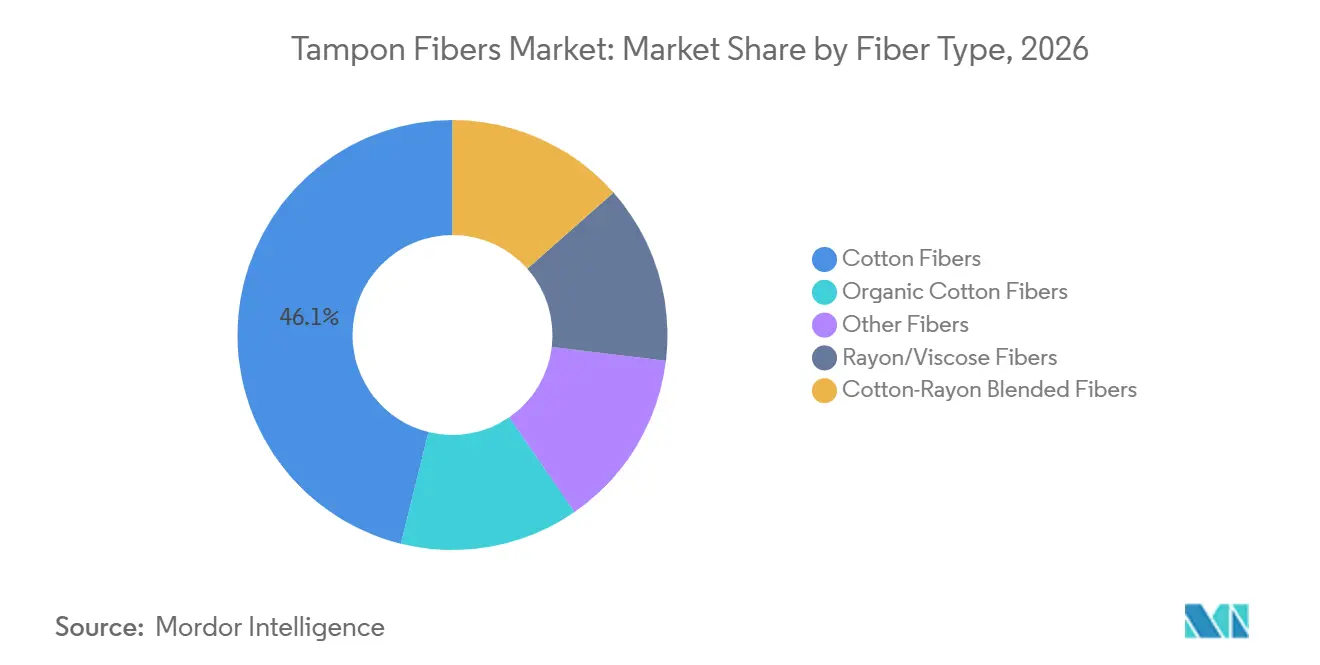
- 繊維タイプ別では、コットン繊維が2026年のタンポン繊維市場シェアの46.14%を占め、オーガニックコットン繊維は2032年までに7.45%のCAGRで成長すると予測されてます。
- タンポンタイプ別では、アプリケーター付きタンポンが2026年に65.26%の市場シェアを占め、ノンアプリケーター/デジタルタンポンは2032年までに7.14%のCAGRで成長すると予測されています。
- 吸収量別では、レギュラータンポンが2026年に54.63%の市場シェアを占め、スーパープラスは2032年までに7.85%のCAGRで成長すると予測されています。
- 繊維形態別では、ステープル繊維が2026年に62.18%の市場シェアを占め、スペシャルティおよび改質繊維は2032年までに8.17%のCAGRで成長すると予測されています。
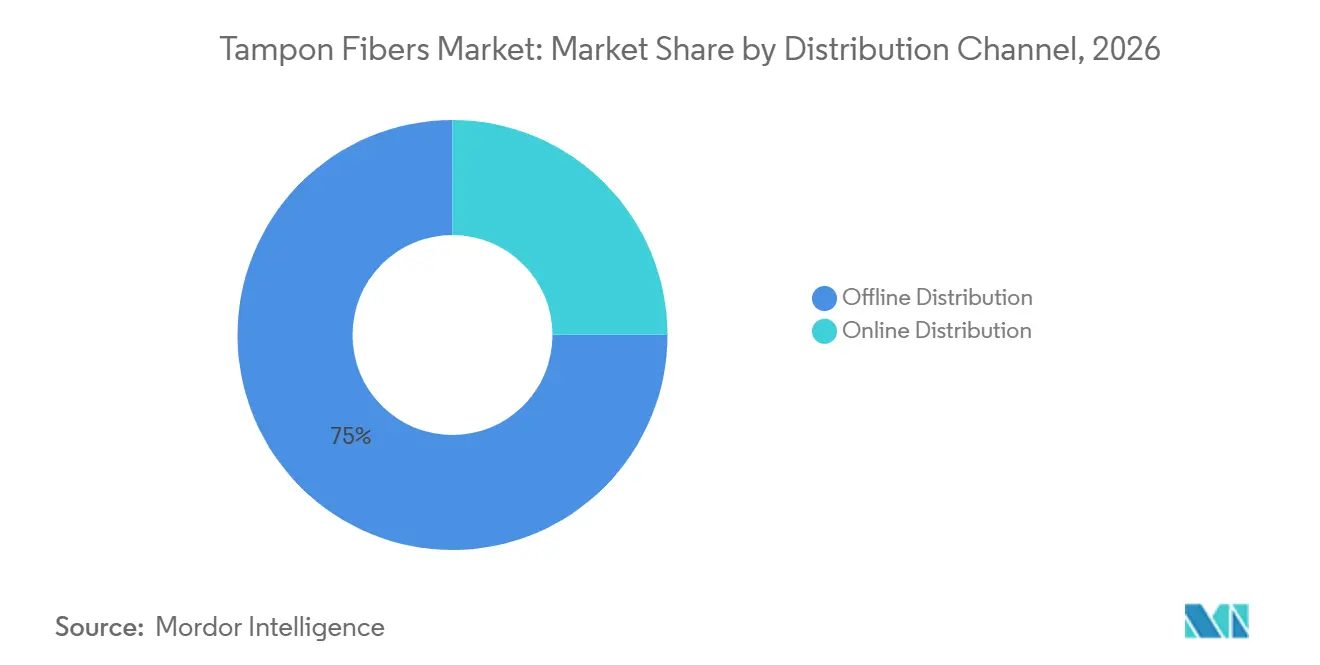
- 流通チャネル別では、オフライン流通が2026年に75.04%の市場シェアを占め、オンライン流通は2032年までに7.41%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に35.29%の市場シェアを占め、アジア太平洋は2032年までに7.83%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルタンポン繊維市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 月経衛生意識の向上と製品普及の拡大 | +1.2% | アジアおよび東南アジアで早期の成長が見込まれるグローバル市場 | 中期(2~4年) |
| オーガニックおよび天然繊維タンポンのプレミアム化 | +1.5% | 北米とEUのコア市場、アジア太平洋への波及あり | 中期(2~4年) |
| Eコマースおよびサブスクリプション補充の拡大 | +1.0% | グローバル、アジア太平洋およびラテンアメリカで加速 | 短期(2年以内) |
| 女性労働力の増加とアクティブライフスタイルへの参加拡大 | +0.8% | 南アジア、中東・アフリカ(MEA)で最も高い影響を持つグローバル市場 | 長期(4年以上) |
| 高吸収性とリーク防止のための繊維エンジニアリング | +0.9% | EUと北米にR&Dが集中するグローバル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
月経衛生意識の向上と製品普及の拡大
月経衛生に関する意識と製品へのアクセスは相互に強化し合っており、情報を持つユーザーは適切な製品を選択・使用するうえで有利な立場にあります。2026年5月に8カ国で実施されたP&Gの調査では、3人に1人以上の女子が月経周期よりも自分の肌についてよく理解していることが明らかになりました。同調査では、56%の女子が生理の管理に準備足を感じていることも判明しました。2025年の女性縫製労働者を対象とした研究では、職場の月経衛生プログラムへの参加意欲が広く見られ、職場でのサポートが実際の製品アクセスと結びついていることが示されました。インドおよびサブサハラアフリカにおける政府支援のアクセスプログラム(国連人口基金(UNFPA)および保健省が支援するものを含む)は、確立された都市部の所得層を超えてアクセスを拡大しています。これらの状況はタンポン繊維市場のより広いユーザー基盤を支え、信頼性の高い素材供給の重要性を高めています。
オーガニックおよび天然繊維タンポンのプレミアム化
タンポン繊維市場におけるプレミアム化は、コンプライアンス要件と消費者の好みの両方をますます反映しています。2024年9月に制定され2025年1月に施行されたカリフォルニア州AB 2515は、月経製品に意図的に添加されたペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)を禁止しています。同法は、2027年1月から有効となる総有機フッ素測定に基づく閾値制限を導入しています。カリフォルニ州上院法案754も、タンポンに含まれる鉛やヒ素などの有害化学物質の監視と報告を義務付けています。これらの要件は、素材の原産地、加工管理、認証記録を文書化できる調達システムを優遇します。グローバルオーガニックテキスタイル規格(GOTS)認証のオーガニックコットンはトレーサブルな文書化経路を提供しており、認証をブランド属性としてだけでなくアクセス要件にする可能性があります。
Eコマースおよびサブスクリプション補充の拡大
オンライン購買は、単に別の販売チャネルを追加するのではなく、タンポン繊維市場の商業的な構成を変えています。米国国勢調査局は、2025年第1四半期における米国の総小売売上高に占めるEコマースの割合が16.2%であったと報告しています[1]。サブスクリプションブランドはオーガニックおよびスペシャティ繊維フォーマットと一般的に関連付けられており、定期注文は原材料選択に関連しています。定期購買は、特にブランドのサブスクリプションが認証を重視する場合、プレミアム原材料に対して一回限りの購入よりも安定した需要を提供できます。越境Eコマースにより、中国やインドの消費者は地元の小売ではまだ広く入手できないオーガニックタンポンフォーマットにアクセスできます。規則(EU)2025/40およびフランスの廃棄物削減・循環経済法(AGEC)の拡大生産者責任スキームも、製品組立仕様と相互作用するパッケージング決定に影響を与えています。
高吸収性とリーク防止のための繊維エンジニアリング
繊維の形状は、タンポン繊維市場における素材性能上の考慮事項です。Kelheim Fibersが発表した研究では、三葉形のGalaxyビスコースが、同じ組成の円形ビスコース繊維よりもタンポンプレジェット内でより広範なネットワークを形成できることが示されました。2024年のCellulose誌の研究では、ビスコースの断面形状がタンポンの吸収性に重要な役割を果たすことが明らかになりました。2025年のCellulose誌の研究では、マイクロコンピュータ断層撮影(マイクロCT)分析を用いて多孔質セルロース材料の空隙特性を調査しました。これらの知見は、サプライヤーがメーカーと素材仕様について議論する際に測定可能な根拠を提供します。また、プレジェット重量を比例的に増加させることなく追加容量が必要な高吸収性設計において、エンジニアリング素材への需要を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 月経カップと月経ショーツによる代替 | -0.7% | 北米とEU、都市部アジア太平洋での早期兆候あり | 長期(4年以上) |
| トキシックショック症候群への懸念と製品安全性の精査 | -0.5% | グローバル、特に北米 | 短期(2年以内) |
| アプリケーターおよびパッケージングからの持続的なプラスチック廃棄物 | -0.4% | EUと北米、アジア太平洋でも圧力が高まりつつある | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
月経カップと月経ショーツによる代替
再使用可能な月経製品は、特に廃棄物削減の代替品を求める都市部の消費者の間で、タンポン繊維市場に対する競争上の脅威をもたらしています。2025年の消費者調査では、再使用可能製品ユーザーの60.30%が月経カップを使用しており、月経ショーツは27.08%であることが明らかになりました。タンポン需要への主な影響は製品トライアルであり、再使用可能製品を一度試すだけでタンポン使用の機会が置き換えられる可能性があります。影響はすべての製品に均一ではなく、認証済みオーガニック製品は再使用可能製品への好みと重なる健康・サステナビリティ属性で競争できる一方、従来のレーヨンブレンド製品は価格に敏感な消費者が代替品を試す際により大きなリスクにさらされる可能性があります。この抑制要因は、確立されたタンポン基盤の即時的な置き換えよりも、製品ポジショニングとユーザー維持に関連性が高いです。
トキシックショック症候群への懸念と製品安全性の精査
製品安全性は、タンポン繊維市場において定期的な消費者の懸念から積極的な規制上の問題へと移行しています。米国食品医薬品局(FDA)は2025年10月に、月経製品の外装パッケージへの汚染物質評価と成分開示を推奨するドフトガイダンスを発行しました。2026年7月、FDAはToxicological Sciences誌にタンポン中の微量金属に関する実験室研究を発表しましたが、通常の使用中に放出される量は害を引き起こすには少なすぎると結論付けました。既存のFDA要件もタンポンの吸収性表示とトキシックショック症候群情報に対応しています。定期的な汚染物質試験とより明確な成分開示は、カテゴリー全体で標準的な慣行になる可能性があります。これらの要件は、より厳格な仕様を満たし、素材加工を一貫して文書化できるサプライヤーを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:オーガニックコットンが高成長を記録する一方、コットンが産出シェアで優位を維持
コットン繊維は2026年のグローバル収益の46.14%を占め、消費者の親しみやすさ、生体適合性、米国・インド・ブラジルにおける確立されたサプライ関係に支えられています。コットンは認識可能な成分を重視する製品の主要な基材として残っています。レーヨンおよびビスコース繊維は、その毛細管挙動とコストプロファイルが主流の吸収性設計に適しているため、引き続き重要な役割を果たしています。成分の透明性がより重視されるプレミアム西洋製品では、その価値ポジションが圧力を受けています。コットン・レーヨンブレンド繊維は、コストと吸収性要件のバランスを取ることで中間層を担っています。このミックスにより、プライベートラベルおよびメインストリームブランドは性能期待を満たしながらアクセスしやすい製品フォーマットを維持できます。オーガニックコットン繊維は、ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)関連規制と文書化要件に支えられ、2032年までに7.45%のCAGRで拡大すると予測されています。産出量が増加するにつれ、オーガニックコットンは差別化された選択肢から規制されたプレミアムラインにおけるより日常的な調達オプションへとシフトする可能性があります。
したがって、タンポン繊維市場は、単位需要が安定している場合でも、素材によって異なる価値結果をもたらす可能性があります。従来型レーヨンは広く流通する製品で産出シェアを維持できる一方、プレミアムポートフォリオでは価値ェアを失う可能性があります。繊維サプライヤーは素材のトン数だけでなく、原材料価値と技術仕様で競争するため、この区別は重要です。オーガニックコットンの管理の連鎖記録は、未検証の素材への切り替えの魅力を低下させる可能性があります。バンブーリヨセルやバイオベースのカバーを含むその他の繊維は、パイロット規模にとどまっていますが、ドイツ、フランス、英国で開発作業を引き付けています。2025年の研究では、フォーム形成・水流交絡セルロースブレンドが従来のビスコースの吸収性に匹敵できることが報告されており、非従来型セルロース構造に関する継続的な研究を支持しています。これらの素材は、実質的な商業的原材料となる前に、一貫した性能、安全性、スケーラブルな供給を実証する必要があります。

タンポンタイプ別:アプリケーター製品がリードし、デジタルフォーマットが支持を獲得
アプリケーター付きタンポンは2026年のタンポン繊維市場の65.26%を占め、北米での確立された使用を反映しています。紙製および樹脂製アプリケーターフォーマットは、特に挿入のしやすさが主要な購入考慮事項である場合、多くの消費者に親しまれています。アプリケーター製品は幅広い吸収量ティアと小売価格帯もサポートしています。確立された消費者基盤により、メーカーはアプリケーターとプレジェットの両方の設計を改善し続ける理由があります。Raelは2026年6月に、ビスフェノールA(BPA)フリーのスリムアプリケーターを備えたオーガニックコットンタンポンを米国の大型小売店で発売しました。TargetおよびAmazonでの発売は、アプリケーター製品が認証済みオーガニックのポジショニングをサポートできることを示しています。このフォーマットは、消費者が親しみやすさ、利便性、広範な小売での入手可能性を重視する場合に商業的に重要であり続けます。したがって、素材サプライヤーは従来の高産出原材料と差別化されたオーガニックフォーマットの両方をサポートする必要があります。
ノンアプリケーター/デジタルタンポンは2032年までに7.14%のCAGRで拡大すると予測されています。欧州の需要がこのフォーマットを支持しているのは、使い捨てプラスチックのマーキング要件により、一部の購入者にとって樹脂製アプリケーターの魅力が低下する可能性があるためです。規制は、関連するタンポンアプリケーターフォーマットを含む対象の使い捨てプラスチック製品に対して統一されたマーキングを義務付けています。プレジェットレベルでは、アプリケーター付きとデジタル製品の間で基本的な繊維要件に本質的な違いはありません。しかし、デジタルフォーマットに注力するブランドは、オーガニック認証と廃棄物削減のナラティブを強調することが多いです。NatracareとLil-Letsはこの分野でグローバルオーガニックテキスタイル規格(GOTS)認証のポジショニングと関連するブランドの例です。そのブランドミックスは、成長するデジタル分野において認証済みオーガニックサプライヤーにより強い役割を与える可能性があります。したがって、タンポン繊維市場は、基本的な吸収素材要件よりも製品提案を変えるフォーマットシフトに対応する必要があります。
吸収量別:レギュラー製品がベースを提供し、スーパープラスが高成長
レギュラー吸収量タンポンは2026年に54.63%のシェアを占め、中程度の月経量を管理するユーザーに最も広く使用されるフォーマットであり続けました。標準化された表示は、ユーザーがブランド間で吸収量レベルを比較するための共通の基準を提供します。米国食品医薬品局(FDA)の要件は、吸収量やトキシックショック症候群情報を含むタンポンの表示情報をカバーしています。レギュラーティアは、確立されたユーザーにとってアクセスしやすいデフォルト製品としての役割から恩恵を受けています。スーパー製品は、月経量の強度範囲の中間位置するニーズを持つユーザーに対応しています。ミニ製品は、特に思春期および初めてのユーザーに関連しています。P&Gは2026年5月にTampax Starter Kitを発売し、レギュラーおよびスーパー吸収量と挿入ガイダンスを特徴とし、新規ユーザーをカテゴリーに取り込みながら標準的な吸収量フォーマットに慣れさせることを目的としています。
スーパープラスは2032年までに7.85%のCAGRで成長すると予測されています。需要は、大量の月経量、子宮内膜症、または予測不能な生理を管理するユーザーと結びついています。高吸収性製品は、より多くの繊維量、より効果的な形状、またはその両方を必要とします。三葉形ビスコースは、その形状がプレジェット重量を同等に増加させることなく液体容量を増加させることができるため、スペシャルティ素材サプライヤーにセグメントへの性能ベースの参入経路を提供します。ウルトラタンポンは説明されたフォーマットの中で単位あたりの繊維使用量が最も多く、より高い原材料コストを伴う可能性があります。産出量が控えめであっても、これらの製品はスペシルティビスコースのサプライヤーにとって重要である可能性があります。タンポン繊維市場は、素材がより高い容量を提供しながら快適性を維持し、製品サイズの期待を満たすことができる場合に恩恵を受けます。
繊維形態別:ステープル繊維がコアを維持し、スペシャルティ形態が高成長
ステープル繊維は2026年のタンポン繊維市場の62.18%を占め、従来のカーディングおよびエアレイドプレジェット向けに設計された生産ラインに支えられています。この形態は、主流のタンポン生産で使用される設備と製造方法に合致しています。再生セルロース繊維、主にビスコースとレーヨンは、コストパフォーマンスティアを支えています。ブランドがトレーサブルで認証済みの原材料を優先する場合、そのシェアは徐々に縮小する可能性があります。カポック、バンブー由来のリヨセル、超吸収性ポリマーブレンドなどのその他の形態はパイロット規模にとどまっており、広範な使用よりも特定の性能またはサステナビリティ主張のために評価されています。スケールアップは、一貫した吸収性を維持し、存の製造設備で確実に稼働する能力に依存します。これらの理由から、ステープル繊維はタンポン繊維市場全体で最大の産出基盤を引き続き支えるでしょう。
スペシャルティおよび改質繊維は、繊維形態カテゴリーの中で最高の成長率となる8.17%のCAGRで2032年まで拡大すると予測されています。三葉形および星形のビスコースバリアントは、その断面設計がプレジェットの内部構造を改善できるため注目を集めています。ビスコース形状に関する発表された研究は、これらの性能議論に科学的な裏付けを提供しています。フォーム形成および水流交絡セルロースブレンドも、従来の吸収性結果を達成できる軽量構造を示しています。新しい形態は広範な採用の前に生体適合性要件を満たす必要があります。ISO 10993要件は、密接な接触を持つ製品に新しい素材が導入される際に引き続き関連します。これらの要件は、エンジニアリング形態の可能性を排除することなく商業化のタイムラインを延長する可能性があります。このセグメントの成長は、性能エビデンスと仕様ベースの購買へのシフトを反映していま。
流通チャネル別:オフライン小売がリードし、オンラインチャネルが製品ミックスをシフト
オフライン流通は2026年の市場の75.04%を占め、日常的な購買における薬局とスーパーマーケットの役割を反映しています。実店舗小売は、計画なしに必要なときに製品への即時アクセスを消費者に提供します。店舗の棚は、製品を教育資材や関連するパーソナルケアアイテムと並べて配置することもでき、これはサブスクリプション未加入の購入者や初めての購入者にとって重要です。薬局での配置は、健康チャネルの設定が製品の信頼性を高めることができるフランスとドイツで特に関連しています。オフライン販売店は、確立されたブランドに価格ティア全体での広範な視認性を提供します。このチャネルは、従来のコットン、レーヨン、ブレンド繊維製品の最大の基盤を引き続き提供します。したがって、タンポン繊維市場は、信頼性の高い供給と親しみやすい製品フォーマットを優遇する小売システムと引き続き結びついています。
オンライン流通は、サブスクリプション、ダイレクトトゥコシューマーブランド、詳細な成分情報を提示する能力に支えられ、2032年までに7.41%のCAGRで成長すると予測されています。2025年第1四半期の総小売売上高に占めるEコマースの16.2%という米国国勢調査局のデータは、この購買シフトのより広いコンテキストを提供しています。サブスクリプションブランドは、認証済みオーガニック製品を提供の中心的な部分として一般的に提示しています。オンラインアクセスにより、消費者は地元の店舗ではまだ在庫されていない可能性のある製品を見つけることもできます。中国とインドでは、越境購買により地方都市の消費者がオフラインの流通が拡大する前にプレミアムタンポンフォーマットにアクセスできます。これにより、従来の小売パターンが示唆するよりも早く、スペシャルティおよびオーガニック繊維原材料への需要が確立される可能性があります。したがって、チャネルの成長は素材ミックスと総単位販売の両方に関連しています。
地域分析
北米は2026年のタンポン繊維市場シェアの35.29%を占め、米国における高いタンポン使用率に牽引されています。Procter & Gamble、Kimberly-Clark、Essityは同地域の主要なブランドオーナーであり、その製品仕様が素材需要に影響を与えています。カリフォルニア州AB-2515は、2025年1月から月経製品に意図的に添加されたペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)を禁止しており、総有機フッ素制限は2027年1月に発効します。FDAの2026年7月の発表は、通常の使用中に放出される微量金属の量は害を引き起こすには少なすぎると結論付けており、素材試験と透明なコミュニケーションへの継続的な注目を支持しています。カナダとメキシコはプレミアム製品の特徴をより緩やかに採用しており、サブスクリプション購買は地域全体でオーガニック繊維の認証への関心を高めています。
欧州はタンポン繊維の高度に規制された市場であり続けており、サステナビリティとパッケージング規則が素材と製品設計の両方に影響を与えています。規則(EU)2025/40はパッケージングとパッケージング廃棄物に対応しており、2030年からのプラスチックパッケージングのリサイクル含有量要件を含んでいます[2]。フランスの使い捨て衛生テキスタイルに対する廃棄物削減・循環経済法(AGEC)の拡大生産者責任スキームは2025年7月に開始され、2030年までにタンポン廃棄物を15%削減することを目指しています。欧州連合におけるオーガニックおよび認証済みコットンタンポンは年間8~12%成長しており、ドイツ、英国、フランスが採用をリードしています。ノルディックスワンエコラベルは繊維含有量化学物質使用、パッケージングのリサイクル可能性を評価しており、文書化された素材の調達における関連性を高めています。
アジア太平洋は最も成長の速い地域であり、2027年から2032年にかけて7.83%のCAGRが予測されています。都市化、デジタルによる月経衛生教育、越境Eコマースが中国とインドでの意識を高め、プレミアムフォーマットへのアクセスを拡大しています。インドは同地域で最も成長の速い国内市場です。Unicharmは2025年1月にケニアのSofy East Africa Limited合弁事業を通じて現地生産を開始しました。ブラジルは南米の需要を支え、サウジアラビアと南アフリカが中東・アフリカの需要をリードしており、同地域では従来のコットンステープル原材料が即時のプレミアム素材機会よりも量的な長期的機会を提示しています。
競合環境
タンポン繊維市場は中程度に集約されています。主要なブランドオーナーが製品仕様に影響を与える一方、スペシャルティビスコースメーカー、オーガニックコットン商社、レーヨンサプライヤーがプレジェット契約を競っています。Natracare、OrganyxブランドのCorman、Lil-Letsは、グローバルオーガニックテキスタイル規格(GOTS)ポジショニング、生分解性アプリケーター、直接販売を通じて認証済みオーガニック製品で競争しています。TZMO SAとOntex BVは、欧州でブランドおよびリテーラーラベル製品を供給するためにプライベートラベル製造規模を活用しています。この構造により、素材のトレーサビリティ、生産能力、異なるフォーマットへのサポートがタンポン繊維市場において重要となる一方、ブランドは複数の繊維調達オプションを保持しています。
製品アーキテクチャは、企業が繊維の選択を測定可能な性能と結びつけようとする中で、競争のより強い部分になっています。Kelheim Fibersは三葉形ビスコース吸収に関する研究を公表し、形状をプレジェット設計の差別化要因として位置付けています。Raelは2026年6月に、オーガニックコットンコアとビスフェノールA(BPA)フリーのスリムアプリケーターを備えた韓国エンジニアリング設計と、TargetおよびAmazonでの入手可能性を組み合わせて米国の大型小売店に参入しました。Procter & Gambleは2026年5月にTampax Starter Kitを発売し、レギュラーおよびスーパー製品と使用説明書を特徴とし、初めてのユーザーをターゲットにしています。これらの動きは、製品設計、ユーザー教育、チャネル配置を素材需要と結びつけています。
地理的拡大は、タンポン繊維市場におけるもう一つの競争上の優先事項であり続けています。P&Gは2026年7月にインドでWhisper Ultra Cleanを発売し、UnicharmのEast Africa合弁事業はSofyを現地生産しており、新興衛生市場への参入を反映しています。認証済みオーガニックスペシャリストは、消費者がトレーサビリティと廃棄物削減の主張を優先する場合に優位性を維持し、大手企業は流通、製造規模、小売業者との関係において優位性を維持しています。GOTS認証、FDA要件、生体適合性基準は、文書化されたプロセスを持たないサプライヤーへの参入障壁を高め、専門的な繊維調達と並んで中程度のブランド集中を支えています。
タンポン繊維産業のリーダー企業
-
Procter & Gamble
-
Kimberly-Clark
-
Essity AB
-
Edgewell Personal Care
-
Unicharm Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Raelは、米国の大型小売店初の韓国エンジニアリングタンポンであるRael Slim Applicator Tamponを発売しました。オーガニックコットンコアとBPAフリーのスリムアプリケーターを特徴とし、Targetのオンラインストア、1,000店舗のTarget店舗、およびAmazonで入手可能です。
- 2026年5月:Procter & Gambleは、レギュラーおよびスーー吸収量で提供される12本入りの入門パックであるTampax Starter Kitを発売し、ステップバイステップの挿入説明書を付属しました。世界月経衛生デーに、同社は全国の青少年スポーツ会場とレクリエーションセンターで、タンポン繊維数換算で約480 ミリオン本のタンポンを配布しました。
グローバルタンポン繊維市場レポートの範囲
タンポン繊維は、主にコットン、レーヨン、またはその両方のブレンドからなる圧縮された吸収素材であり、膣内で月経液を吸収するために使用されます。これらの繊維は、液体との接触時に膨張するよう設計されており、使用中の構造的完全性を維持しながら効果的な吸収を提供します。
タンポン繊維市場は、試薬繊維タイプ、タンポンタイプ、吸収量、繊維形態、流通チャネル、地域によってセグメント化されています。繊維タイプ別では、市場はコットン繊維、レーヨン/ビスコース繊維、コットン・レーヨンブレンド繊維、オーガニックコットン繊維、その他の繊維にセグメント化されています。タンポンタイプ別では、市場はアプリケーター付きタンポンとノンアプリケーター/デジタルタンポにセグメント化されています。吸収量別では、市場はミニ、レギュラー、スーパー、スーパープラス、ウルトラにセグメント化されています。繊維形態別では、市場はステープル繊維、再生セルロース繊維、スペシャルティおよび改質繊維、その他にセグメント化されています。流通チャネル別では、市場はオンライン流通とオフライン流通にセグメント化されています。レポートはまた、主要地域の15カ国におけるタンポン繊維の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| コットン繊維 |
| レーヨン/ビスコース繊維 |
| コットン・レーヨンブレンド繊維 |
| オーガニックコットン繊維 |
| その他の繊維 |
| アプリケーター付きタンポン |
| ノンアプリケーター/デジタルタンポン |
| ミニ |
| レギュラー |
| スーパー |
| スーパープラス |
| ウルトラ |
| ステープル繊維 |
| 再生セルロース繊維 |
| スペシャルティおよび改質繊維 |
| その他 |
| オンライン流通 |
| オフライン流通 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 繊維タイプ別 | コットン繊維 | |
| レーヨン/ビスコース繊維 | ||
| コットン・レーヨンブレンド繊維 | ||
| オーガニックコットン繊維 | ||
| その他の繊維 | ||
| タンポンタイプ別 | アプリケーター付きタンポン | |
| ノンアプリケーター/デジタルタンポン | ||
| 吸収量別 | ミニ | |
| レギュラー | ||
| スーパー | ||
| スーパープラス | ||
| ウルトラ | ||
| 繊維形態別 | ステープル繊維 | |
| 再生セルロース繊維 | ||
| スペシャルティおよび改質繊維 | ||
| その他 | ||
| 流通チャネル別 | オンライン流通 | |
| オフライン流通 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
タンポン繊維市場の現在の市場規模は?
タンポン繊維市場規模は2026年に2.29 ビリオン 米ドルと評価され、2027年の2.45 ビリオン 米ドルから2032年には3.38 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.69%です。
最も成長が速いタンポン繊維タイプはどれですか?
オーガニックコットン繊維は、文書化および認証要件に支えられ、2032年までに7.45%のCAGRで拡大すると予測されています。
タンポン繊維の成長見通しが最も高い地域はどこですか?
アジア太平洋は、都市化、意識向上、オンラインアクセスに支えられ、2032年までに7.83%のCAGRで成長すると予測されています。
製品安全規制は繊維サプライヤーにどのような影響を与えますか?
FDAガイダンスおよびカリフォルニア州のペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)要件は、トレーサブルな原材料、汚染物質試験、文書化された素材管理の価値を高めています。