
Tamaño y participación del mercado de fibras para tampones
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.45 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.38 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.69 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fibras para tampones por Mordor Intelligence
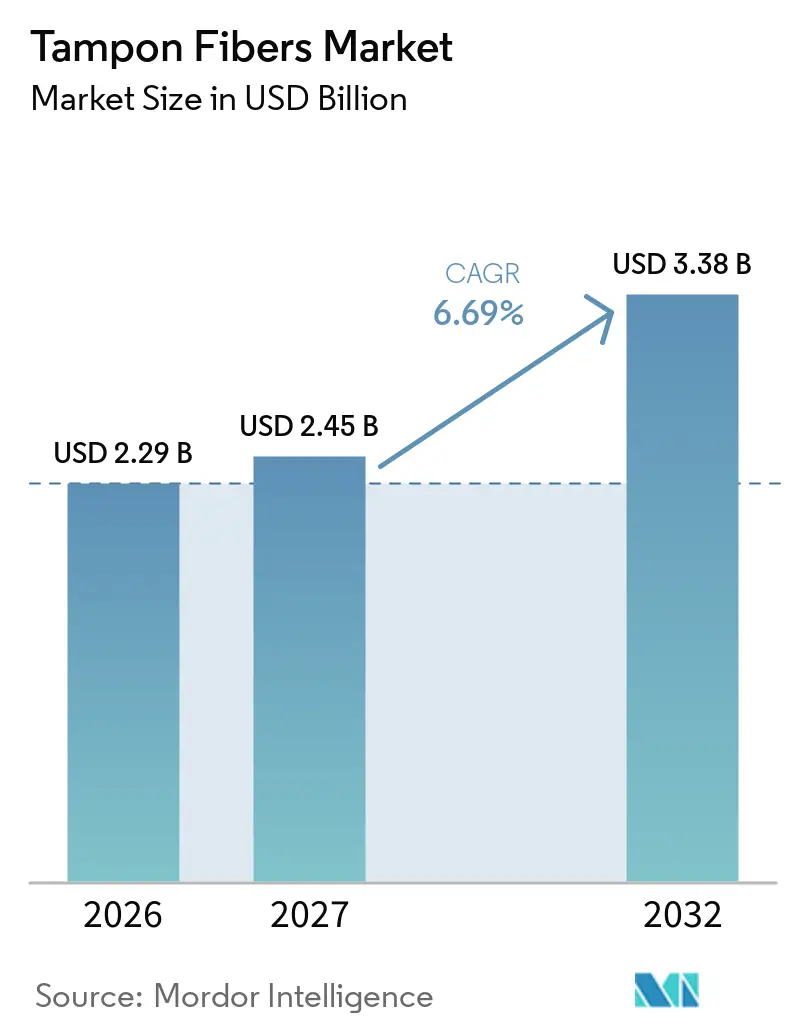
El tamaño del mercado de fibras para tampones se valoró en 2,29 mil millones de USD en 2026 y se estima que crecerá desde 2,45 mil millones de USD en 2027 hasta alcanzar los 3,38 mil millones de USD en 2032, a una CAGR del 6,69% durante el período de pronóstico (2027-2032). El mercado de fibras para tampones está siendo moldeado por una mayor conciencia sobre la salud menstrual, regulaciones más detalladas sobre la divulgación de ingredientes y cambios en el diseño de fibras. Las expectativas regulatorias están aumentando el valor de los insumos trazables, particularmente donde los fabricantes necesitan documentación de abastecimiento y controles de contaminantes. Los materiales orgánicos certificados y los materiales especiales están adquiriendo mayor protagonismo en los productos premium, mientras que las cadenas de suministro establecidas de algodón y viscosa continúan apoyando la producción de alto rendimiento. El mercado también está evolucionando hacia productos reutilizables, aunque las pruebas de seguridad, el etiquetado y la transparencia de los materiales siguen siendo preocupaciones centrales para los fabricantes convencionales de tampones.
Conclusiones clave del informe
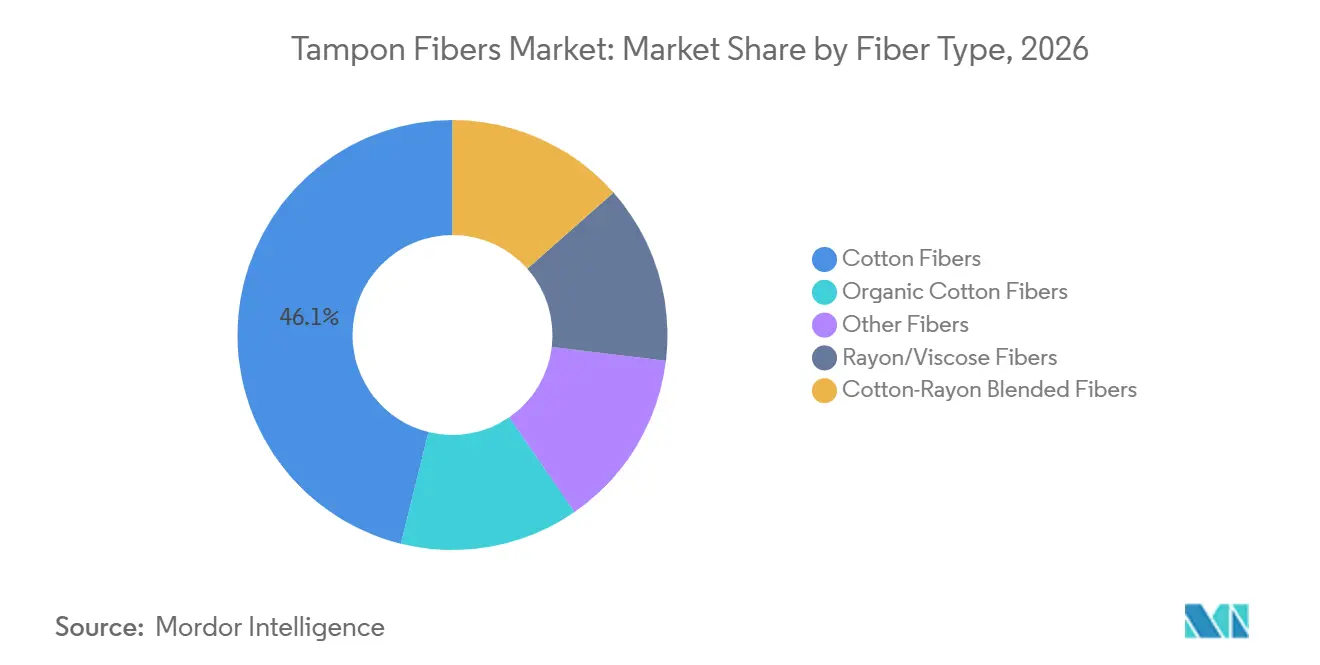
- Por tipo de fibra, las fibras de algodón representaron el 46,14% de la participación del mercado de fibras para tampones en 2026, mientras que se prevé que las fibras de algodón orgánico crezcan a una CAGR del 7,45% hasta 2032.
- Por tipo de tampón, los tampones con aplicador representaron el 65,26% de la participación de mercado en 2026, mientras que se prevé que los tampones sin aplicador/digitales crezcan a una CAGR del 7,14% hasta 2032.
- Por absorbencia, los tampones regulares representaron el 54,63% de la participación de mercado en 2026, mientras que se prevé que el super plus crezca a una CAGR del 7,85% hasta 2032.
- Por forma de fibra, las fibras cortadas representaron el 62,18% de la participación de mercado en 2026, mientras que se prevé que las fibras especiales y modificadas crezcan a una CAGR del 8,17% hasta 2032.
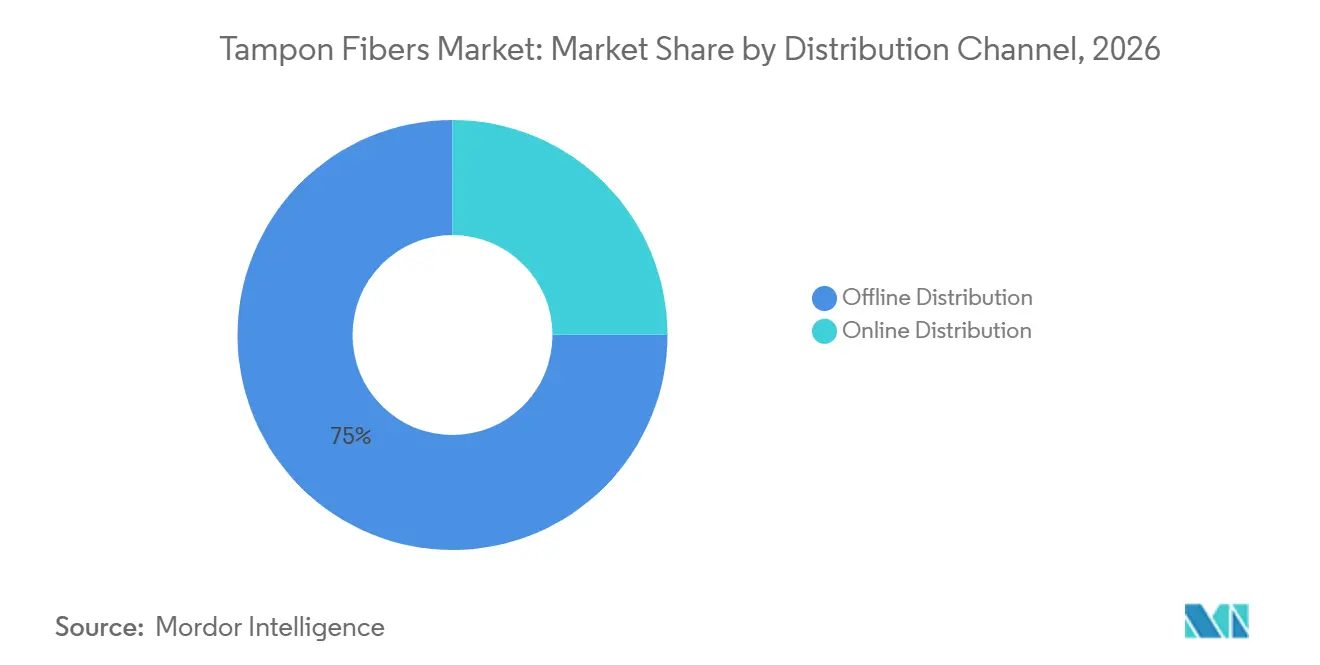
- Por canal de distribución, la distribución fuera de línea representó el 75,04% de la participación de mercado en 2026, mientras que se prevé que la distribución en línea crezca a una CAGR del 7,41% hasta 2032.
- Por geografía, América del Norte representó el 35,29% de la participación de mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,83% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado global de fibras para tampones
Análisis del impacto de los impulsores*
| Impulsores | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente conciencia sobre la higiene menstrual y adopción de productos | +1.2% | Global, con ganancias tempranas en Asia del Sur y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Premiumización de tampones orgánicos y de fibra natural | +1.5% | América del Norte y el núcleo de la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y la reposición por suscripción | +1.0% | Global, con aceleración en Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Aumento de la participación femenina en la fuerza laboral y en estilos de vida activos | +0.8% | Global, con el mayor impacto en Asia del Sur, Oriente Medio y África (MEA) | Largo plazo (≥ 4 años) |
| Ingeniería de fibras para mayor absorbencia y protección contra fugas | +0.9% | Global, con I+D concentrada en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente conciencia sobre la higiene menstrual y adopción de productos
La conciencia sobre la salud menstrual y el acceso a los productos se refuerzan mutuamente, ya que los usuarios informados están mejor posicionados para elegir y utilizar productos adecuados. Un estudio de P&G realizado en mayo de 2026 en 8 países encontró que más de una de cada tres niñas entendía mejor su piel que su ciclo menstrual. El mismo estudio encontró que el 56% de las niñas se sentía sin preparación para gestionar su período. Un estudio de 2025 sobre trabajadoras del sector de la confección encontró una amplia disposición a participar en programas de salud menstrual en el lugar de trabajo y vinculó el apoyo laboral con el acceso práctico a productos. Los programas de acceso apoyados por el gobierno en India y el África subsahariana, incluidos los respaldados por el Fondo de Población de las Naciones Unidas (UNFPA) y los ministerios de salud, están ampliando el acceso más allá de los grupos de ingresos urbanos establecidos. Estas condiciones apoyan una base de usuarios más amplia para el mercado de fibras para tampones y aumentan la importancia de un suministro de materiales confiable.
Premiumización de tampones orgánicos y de fibra natural
La premiumización en el mercado de fibras para tampones refleja cada vez más tanto los requisitos de cumplimiento normativo como las preferencias de los consumidores. La ley AB 2515 de California, promulgada en septiembre de 2024 y vigente desde enero de 2025, prohíbe los productos menstruales que contengan sustancias per- y polifluoroalquílicas (PFAS) añadidas intencionalmente. La ley introduce límites basados en umbrales según las mediciones de flúor orgánico total, vigentes a partir de enero de 2027. El Proyecto de Ley 754 del Senado de California también exige el monitoreo y la notificación de sustancias químicas peligrosas, incluidos el plomo y el arsénico, en los tampones. Estos requisitos favorecen los sistemas de abastecimiento que pueden documentar el origen del material, los controles de procesamiento y los registros de certificación. El algodón orgánico certificado por el Estándar Global de Textiles Orgánicos (GOTS) ofrece una vía de documentación trazable, lo que puede convertir la certificación en un requisito de acceso más que en un simple atributo de marca.
Expansión del comercio electrónico y la reposición por suscripción
Las compras en línea están cambiando la combinación comercial del mercado de fibras para tampones, en lugar de simplemente añadir otro canal de ventas. La Oficina del Censo de los Estados Unidos informó que el comercio electrónico representó el 16,2% del total de las ventas minoristas de EE. UU. en el primer trimestre de 2025[1]. Las marcas de suscripción se asocian comúnmente con formatos de fibra orgánica y especial, lo que hace que los pedidos recurrentes sean relevantes para la selección de insumos. Las compras recurrentes pueden proporcionar una demanda más estable de insumos premium que las compras únicas, especialmente cuando las suscripciones de marca enfatizan la certificación. El comercio electrónico transfronterizo da a los consumidores en China e India acceso a formatos de tampones orgánicos que pueden no estar aún ampliamente disponibles en el comercio minorista local. El Reglamento (UE) 2025/40 y el régimen de responsabilidad ampliada del productor de la ley francesa Anti-Gaspillage pour une Économie Circulaire (AGEC) también están afectando las decisiones de embalaje que interactúan con las especificaciones de ensamblaje del producto.
Ingeniería de fibras para mayor absorbencia y protección contra fugas
La geometría de la fibra es una consideración de rendimiento del material en el mercado de fibras para tampones. La investigación presentada por Kelheim Fibers mostró que la viscosa trilobal Galaxy puede formar una red más expansiva en un tampón que una fibra de viscosa redonda con la misma composición. Un estudio de Cellulose de 2024 encontró que la geometría de la sección transversal de la viscosa desempeñaba un papel significativo en la absorbencia de los tampones. Un estudio de Cellulose de 2025 utilizó análisis de microtomografía computarizada (micro-CT) para examinar las características del espacio vacío en materiales celulósicos porosos. Estos hallazgos proporcionan a los proveedores evidencia medible al discutir las especificaciones de los materiales con los fabricantes. También apoyan la demanda de materiales diseñados en diseños de mayor absorbencia donde se necesita capacidad adicional sin un aumento proporcional en el peso del tampón.
Análisis del impacto de las restricciones*
| Restricciones | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Sustitución por copas menstruales y ropa interior menstrual | -0.7% | América del Norte y la UE, con indicadores tempranos en Asia-Pacífico urbano | Largo plazo (≥ 4 años) |
| Preocupaciones por el síndrome de shock tóxico y escrutinio de la seguridad del producto | -0.5% | Global, especialmente en América del Norte | Corto plazo (≤ 2 años) |
| Residuos plásticos persistentes de aplicadores y embalajes | -0.4% | UE y América del Norte, con presión creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por copas menstruales y ropa interior menstrual
Los productos menstruales reutilizables representan una amenaza competitiva para el mercado de fibras para tampones, especialmente entre los consumidores urbanos que buscan alternativas de menor generación de residuos. Una investigación de consumidores de 2025 encontró que las copas menstruales eran utilizadas por el 60,30% de los usuarios de productos reutilizables, en comparación con el 27,08% para la ropa interior menstrual. La principal preocupación para la demanda de tampones es la prueba del producto, ya que una sola prueba de un producto reutilizable puede reemplazar una ocasión de uso de tampón. El impacto no es uniforme en todos los productos; las ofertas orgánicas certificadas pueden competir en atributos de salud y sostenibilidad que se superponen con las preferencias por los productos reutilizables, mientras que los productos convencionales de mezcla de rayón pueden enfrentar mayor exposición cuando los consumidores sensibles al precio prueban alternativas. Esta restricción es más relevante para el posicionamiento del producto y la retención de usuarios que para un desplazamiento inmediato de la base establecida de tampones.
Preocupaciones por el síndrome de shock tóxico y escrutinio de la seguridad del producto
La seguridad del producto ha pasado de ser una preocupación periódica del consumidor a un problema regulatorio activo para el mercado de fibras para tampones. La Administración de Alimentos y Medicamentos (FDA) emitió una guía preliminar en octubre de 2025 recomendando la evaluación de contaminantes y la divulgación de ingredientes en el embalaje exterior de los productos menstruales. En julio de 2026, la FDA publicó un estudio de laboratorio en Toxicological Sciences que informaba sobre metales traza en tampones, pero concluyó que las cantidades liberadas durante el uso típico eran demasiado pequeñas para causar daño. Los requisitos existentes de la FDA también abordan el etiquetado de absorbencia y la información sobre el síndrome de shock tóxico para los tampones. Las pruebas regulares de contaminantes y una divulgación más clara de los ingredientes pueden convertirse en práctica estándar en toda la categoría. Estos requisitos favorecen a los proveedores que pueden cumplir especificaciones más estrictas y documentar de manera consistente el procesamiento de los materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de fibra: el algodón orgánico registra un crecimiento más rápido mientras el algodón domina por participación en el volumen de producción
Las fibras de algodón representaron el 46,14% de los ingresos globales en 2026, respaldadas por la familiaridad del consumidor, la biocompatibilidad y las relaciones de suministro establecidas en los Estados Unidos, India y Brasil. El algodón sigue siendo el material base principal para los productos que enfatizan ingredientes reconocibles. Las fibras de rayón y viscosa continúan desempeñando un papel importante porque su comportamiento capilar y su perfil de costos se adaptan a los diseños de absorbencia convencionales. Su posición de valor está bajo presión en los productos premium occidentales, donde la transparencia de los ingredientes recibe mayor atención. Las fibras mezcladas de algodón y rayón sirven al nivel intermedio al equilibrar los requisitos de costo y absorbencia. Esta combinación permite a las marcas de etiqueta privada y convencionales mantener formatos de productos accesibles mientras cumplen con las expectativas de rendimiento. Se prevé que las fibras de algodón orgánico se expandan a una CAGR del 7,45% hasta 2032, respaldadas por la regulación relacionada con las sustancias per- y polifluoroalquílicas (PFAS) y los requisitos de documentación. A medida que aumenta la producción, el algodón orgánico puede pasar de ser una opción diferenciada a una opción de abastecimiento más habitual en las líneas premium reguladas.
Por lo tanto, es probable que el mercado de fibras para tampones vea diferentes resultados de valor entre los materiales, incluso cuando la demanda unitaria se mantenga estable. El rayón convencional puede retener su participación en el volumen de producción en productos de amplia distribución mientras pierde participación de valor en las carteras premium. Esta distinción es importante porque los proveedores de fibras compiten en el valor del insumo y las especificaciones técnicas, no solo en el tonelaje de material. Los registros de cadena de custodia del algodón orgánico pueden reducir el atractivo de cambiar a material no verificado. Otras fibras, incluidas el lyocell de bambú y las cubiertas de base biológica, permanecen en escala piloto, pero están atrayendo trabajo de desarrollo en Alemania, Francia y el Reino Unido. Un estudio de 2025 informó que las mezclas celulósicas formadas en espuma e hidroentrelazadas podrían igualar la absorbencia de la viscosa convencional, apoyando el trabajo continuo en construcciones celulósicas no tradicionales. Estos materiales deberán demostrar un rendimiento consistente, seguridad y suministro escalable antes de convertirse en insumos comerciales sustanciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por tipo de tampón: los productos con aplicador lideran mientras los formatos digitales ganan apoyo
Los tampones con aplicador representaron el 65,26% del mercado de fibras para tampones en 2026, lo que refleja su uso establecido en América del Norte. Los formatos de aplicador de cartón y plástico siguen siendo familiares para muchos consumidores, especialmente donde la facilidad de inserción es una consideración central de compra. Los productos con aplicador también admiten una amplia gama de niveles de absorbencia y precios minoristas. Su base de consumidores establecida da a los fabricantes razones para continuar mejorando tanto el diseño del aplicador como el del tampón. Rael introdujo un tampón de algodón orgánico con un aplicador delgado libre de bisfenol A (BPA) en el comercio minorista masivo de EE. UU. en junio de 2026. El lanzamiento en Target y Amazon demuestra que los productos con aplicador pueden apoyar un posicionamiento de algodón orgánico certificado. Este formato sigue siendo comercialmente importante donde los consumidores valoran la familiaridad, la comodidad y la amplia disponibilidad minorista. Por lo tanto, los proveedores de materiales deben apoyar tanto los insumos convencionales de alto rendimiento como los formatos orgánicos diferenciados.
Se prevé que los tampones sin aplicador o digitales se expandan a una CAGR del 7,14% hasta 2032. La demanda europea apoya este formato porque los requisitos de marcado de plástico de un solo uso pueden hacer que los aplicadores de plástico sean menos atractivos para algunos compradores. El reglamento exige un marcado armonizado para los productos de plástico de un solo uso cubiertos, incluidos los formatos de aplicadores de tampones relevantes. A nivel del tampón, el requisito básico de fibra no es inherentemente diferente entre los productos con aplicador y los digitales. Sin embargo, las marcas centradas en los formatos digitales a menudo enfatizan la certificación orgánica y las narrativas de menor generación de residuos. Natracare y Lil-Lets son ejemplos de marcas asociadas con el posicionamiento certificado por el Estándar Global de Textiles Orgánicos (GOTS) en este espacio. Esa combinación de marcas puede dar a los proveedores de algodón orgánico certificado un papel más sólido en el creciente espacio digital. Por lo tanto, el mercado de fibras para tampones debe abordar un cambio de formato que modifica la propuesta del producto más que el requisito básico de material absorbente.
Por absorbencia: los productos regulares proporcionan la base, mientras que el super plus crece más rápido
Los tampones de absorbencia regular representaron el 54,63% de la participación en 2026 y siguieron siendo el formato más utilizado para los usuarios que gestionan un flujo menstrual moderado. El etiquetado estandarizado proporciona una base común para que los usuarios comparen los niveles de absorbencia entre marcas. Los requisitos de la Administración de Alimentos y Medicamentos (FDA) cubren la información de etiquetado para los tampones, incluida la absorbencia y la información sobre el síndrome de shock tóxico. El nivel regular se beneficia de su papel como producto predeterminado accesible para los usuarios establecidos. Los productos super sirven a los usuarios cuyas necesidades se encuentran en el rango medio de intensidad del flujo. Los productos mini son particularmente relevantes para los usuarios adolescentes y primerizos. P&G introdujo el Kit de inicio Tampax en mayo de 2026, con absorbencias regular y super e instrucciones de inserción, para incorporar nuevos usuarios a la categoría mientras los familiariza con los formatos de absorbencia estándar.
Se prevé que el super plus crezca a una CAGR del 7,85% hasta 2032. La demanda está vinculada a los usuarios que gestionan un flujo abundante, endometriosis o períodos impredecibles. Los productos de mayor absorbencia requieren más masa de fibra, una geometría más efectiva o ambas. La viscosa trilobal es relevante porque su geometría puede aumentar la capacidad de líquido sin un aumento equivalente en el peso del tampón, lo que da a los proveedores de materiales especiales una vía basada en el rendimiento para entrar en el segmento. Los tampones ultra utilizan la mayor cantidad de fibra por unidad entre los formatos descritos y pueden conllevar mayores costos de insumos. Incluso cuando el volumen de producción sigue siendo modesto, esos productos pueden ser importantes para los proveedores de viscosa especial. El mercado de fibras para tampones se beneficia cuando los materiales pueden ofrecer mayor capacidad manteniendo la comodidad y cumpliendo con las expectativas de tamaño del producto.
Por forma de fibra: las fibras cortadas siguen siendo el núcleo mientras las formas especiales crecen más rápido
Las fibras cortadas representaron el 62,18% del mercado de fibras para tampones en 2026, respaldadas por líneas de producción diseñadas para tampones convencionales cardados y formados por vía aérea. Esta forma se alinea con el equipo de capital y los métodos de fabricación utilizados en la producción convencional de tampones. Las fibras de celulosa regenerada, principalmente viscosa y rayón, apoyan el nivel de costo-rendimiento. Su participación puede reducirse gradualmente donde las marcas priorizan insumos trazables y certificados. Otras formas, como el kapok, el lyocell derivado del bambú y las mezclas de polímeros superabsorbentes, permanecen en escala piloto y se están evaluando para reclamaciones específicas de rendimiento o sostenibilidad en lugar de uso generalizado. El escalado depende de la capacidad de mantener una absorbencia consistente y funcionar de manera confiable en el equipo de fabricación existente. Por estas razones, las fibras cortadas continuarán siendo la base de mayor volumen de producción en todo el mercado de fibras para tampones.
Se prevé que las fibras especiales y modificadas se expandan a una CAGR del 8,17% hasta 2032, la tasa más alta entre las categorías de forma de fibra. Las variantes de viscosa trilobal y en forma de estrella están ganando atención porque sus diseños de sección transversal pueden mejorar la estructura interna del tampón. La investigación publicada sobre la geometría de la viscosa proporciona respaldo científico para estas discusiones de rendimiento. Las mezclas celulósicas formadas en espuma e hidroentrelazadas también apuntan a construcciones más ligeras que pueden lograr resultados de absorbencia convencionales. Las nuevas formas deben cumplir con los requisitos de biocompatibilidad antes de una adopción generalizada. Los requisitos de la norma ISO 10993 siguen siendo relevantes cuando se introducen nuevos materiales en productos con contacto íntimo. Estos requisitos pueden prolongar los plazos de comercialización sin eliminar el potencial de las formas diseñadas. El crecimiento del segmento refleja un cambio hacia la evidencia de rendimiento y las compras basadas en especificaciones.
Por canal de distribución: el comercio minorista fuera de línea lidera mientras los canales en línea cambian la combinación de productos
La distribución fuera de línea representó el 75,04% del mercado en 2026, dado el papel de las farmacias y supermercados en las compras habituales. El comercio minorista físico da a los consumidores acceso inmediato a los productos cuando los necesitan, sin planificación previa. Los estantes de las tiendas también pueden colocar los productos junto a materiales educativos y artículos relacionados de cuidado personal, lo que es importante para los compradores no suscritos y primerizos. La ubicación en farmacias es particularmente relevante en Francia y Alemania, donde un entorno de canal de salud puede reforzar la credibilidad del producto. Los puntos de venta fuera de línea también dan a las marcas establecidas una amplia visibilidad en todos los niveles de precios. Este canal continúa proporcionando la mayor base para los productos convencionales de algodón, rayón y fibra mezclada. Por lo tanto, el mercado de fibras para tampones sigue vinculado a los sistemas minoristas que favorecen un suministro confiable y formatos de productos familiares.
Se prevé que la distribución en línea crezca a una CAGR del 7,41% hasta 2032, respaldada por suscripciones, marcas de venta directa al consumidor y la capacidad de presentar información detallada sobre los ingredientes. La participación del 16,2% del comercio electrónico en el total de las ventas minoristas en el primer trimestre de 2025, según la Oficina del Censo de los Estados Unidos, proporciona un contexto más amplio para este cambio en las compras. Las marcas de suscripción presentan comúnmente los productos orgánicos certificados como parte central de sus ofertas. El acceso en línea también permite a los consumidores encontrar productos que pueden no estar aún disponibles en las tiendas locales. En China e India, las compras transfronterizas pueden exponer a los consumidores de ciudades secundarias a formatos de tampones premium antes de que la distribución fuera de línea local se expanda. Esto puede establecer una demanda de insumos de fibra especial y orgánica antes de lo que sugerirían los patrones convencionales de comercio minorista. Por lo tanto, el crecimiento del canal es relevante tanto para la combinación de materiales como para el total de unidades vendidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
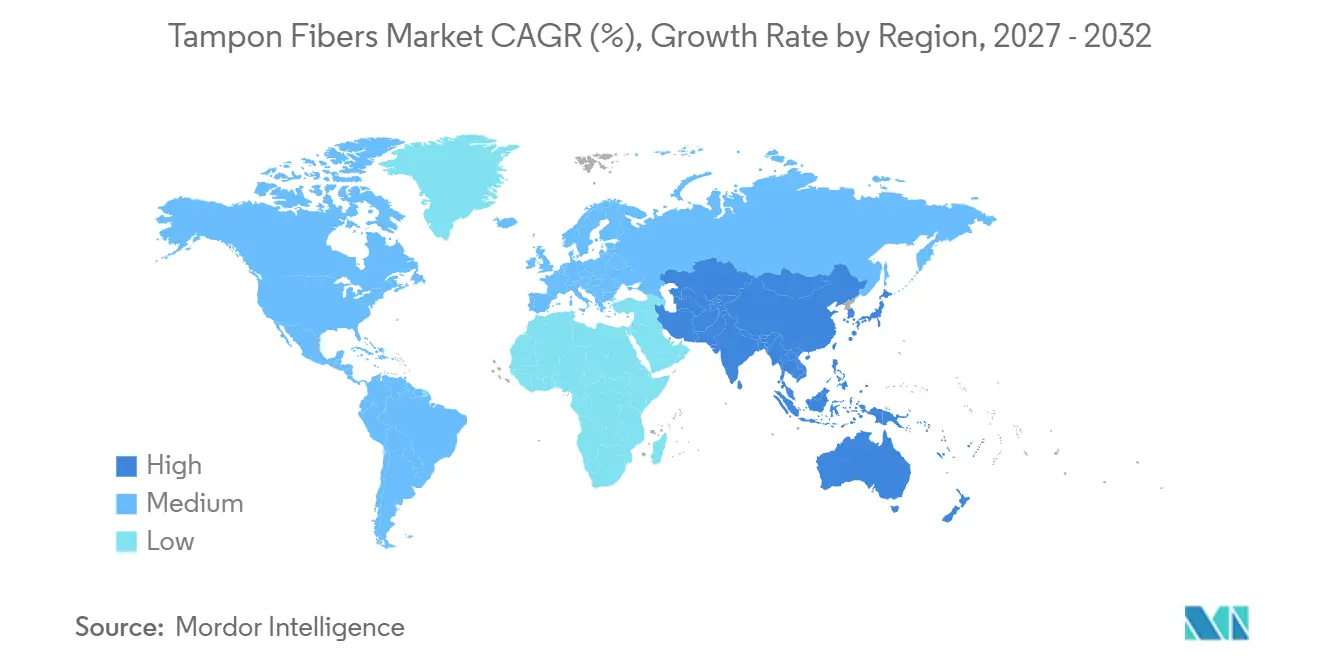
América del Norte representó el 35,29% de la participación del mercado de fibras para tampones en 2026, impulsada por el alto uso de tampones en los Estados Unidos. Procter & Gamble, Kimberly-Clark y Essity son propietarios de marcas prominentes en la región, y sus especificaciones de producto influyen en la demanda de materiales. La ley AB-2515 de California prohíbe las sustancias per- y polifluoroalquílicas (PFAS) añadidas intencionalmente en los productos menstruales desde enero de 2025, con límites de flúor orgánico total que entran en vigor en enero de 2027. La publicación de la FDA de julio de 2026 concluye que las cantidades de metales traza liberadas durante el uso típico son demasiado pequeñas para causar daño, lo que apoya la atención continua a las pruebas de materiales y la comunicación transparente. Canadá y México están adoptando características de productos premium de manera más gradual, mientras que las compras por suscripción están aumentando el interés en las credenciales de fibra orgánica en toda la región.
Europa sigue siendo un mercado altamente regulado para las fibras de tampones, ya que las normas de sostenibilidad y embalaje influyen tanto en los materiales como en el diseño del producto. El Reglamento (UE) 2025/40 aborda el embalaje y los residuos de embalaje, incluidos los requisitos de contenido reciclado para el embalaje de plástico a partir de 2030[2]. El régimen de responsabilidad ampliada del productor de la ley francesa Anti-Gaspillage pour une Économie Circulaire (AGEC) para textiles sanitarios de un solo uso comenzó en julio de 2025 y tiene como objetivo reducir los residuos de tampones en un 15% para 2030. Los tampones orgánicos y de algodón certificado en la Unión Europea crecieron entre un 8% y un 12% anualmente, con Alemania, el Reino Unido y Francia liderando la adopción. El Ecoetiqueta Cisne Nórdico evalúa el contenido de fibra, el uso de productos químicos y la reciclabilidad del embalaje, lo que da mayor relevancia a los materiales documentados en las adquisiciones.
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 7,83% de 2027 a 2032. La urbanización, la educación digital sobre salud menstrual y el comercio electrónico transfronterizo están aumentando la conciencia y ampliando el acceso a formatos premium en China e India. India es el mercado nacional de más rápido crecimiento en la región. Unicharm inició la producción local a través de su empresa conjunta Sofy East Africa Limited en Kenia en enero de 2025. Brasil ancla la demanda sudamericana, mientras que Arabia Saudita y Sudáfrica lideran la demanda en Oriente Medio y África, donde los insumos convencionales de fibra cortada de algodón presentan una oportunidad a largo plazo en términos de cantidad más que una oportunidad inmediata de material premium.

Panorama competitivo
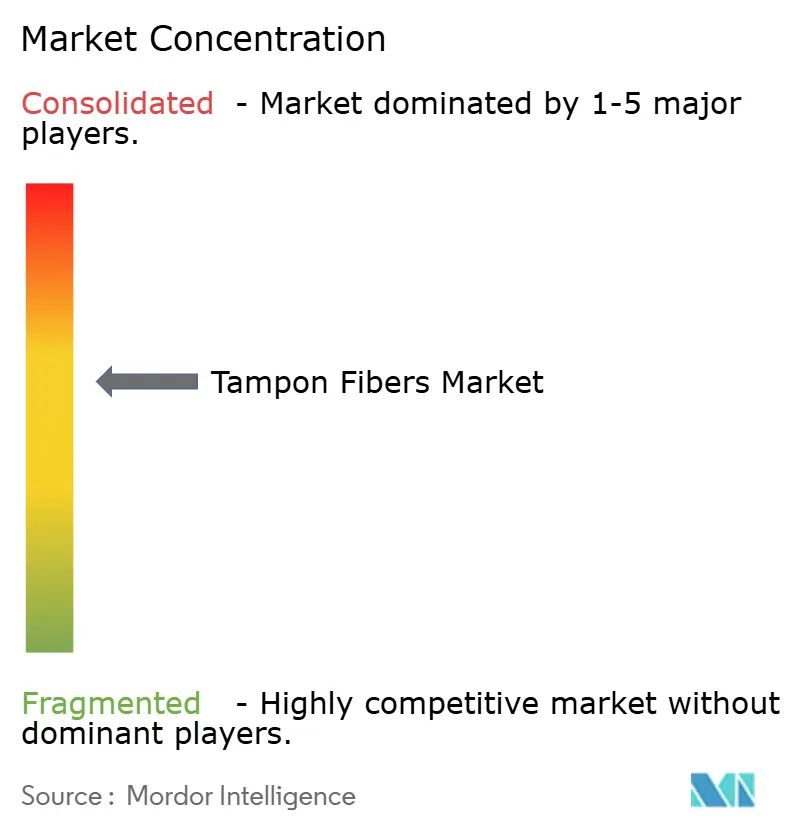
El mercado de fibras para tampones está moderadamente consolidado. Los principales propietarios de marcas influyen en las especificaciones del producto, mientras que los productores de viscosa especial, los comerciantes de algodón orgánico y los proveedores de rayón compiten por los contratos de tampones. Natracare, Corman a través de Organyc y Lil-Lets compiten en productos orgánicos certificados mediante el posicionamiento del Estándar Global de Textiles Orgánicos (GOTS), aplicadores biodegradables y ventas directas. TZMO SA y Ontex BV utilizan la escala de fabricación de etiqueta privada para suministrar productos de marca y de etiqueta de minorista en Europa. Esta estructura hace que la trazabilidad de los materiales, la capacidad de producción y el soporte para diferentes formatos sean importantes para el mercado de fibras para tampones, mientras que las marcas retienen varias opciones de abastecimiento de fibra.
La arquitectura del producto se está convirtiendo en una parte más importante de la competencia a medida que las empresas buscan vincular la elección de fibra con el rendimiento medible. Kelheim Fibers ha publicado su trabajo sobre la absorción de viscosa trilobal, posicionando la geometría como un diferenciador para el diseño del tampón. Rael entró en el comercio minorista masivo de EE. UU. en junio de 2026 con un núcleo de algodón orgánico y un aplicador delgado libre de bisfenol A (BPA), combinando el diseño de ingeniería coreana con disponibilidad en Target y Amazon. Procter & Gamble introdujo su Kit de inicio Tampax en mayo de 2026, con productos Regular y Super e instrucciones de uso, dirigido a usuarios primerizos. Estos movimientos conectan el diseño del producto, la educación del usuario y la colocación en el canal con la demanda de materiales.
La expansión geográfica sigue siendo otra prioridad competitiva en el mercado de fibras para tampones. P&G lanzó Whisper Ultra Clean en India en julio de 2026, mientras que la empresa conjunta de Unicharm en África Oriental produce Sofy localmente, lo que refleja un impulso hacia los mercados de higiene emergentes. Los especialistas en productos orgánicos certificados retienen una ventaja donde los consumidores priorizan la trazabilidad y las afirmaciones de menor generación de residuos, mientras que las empresas más grandes retienen ventajas en distribución, escala de fabricación y relaciones con los minoristas. La certificación GOTS, los requisitos de la FDA y los estándares de biocompatibilidad elevan las barreras de entrada para los proveedores sin procesos documentados, lo que apoya una concentración moderada de marcas junto con el abastecimiento de fibra especializada.
Líderes de la industria de fibras para tampones
-
Procter & Gamble
-
Kimberly-Clark
-
Essity AB
-
Edgewell Personal Care
-
Unicharm Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Junio de 2026: Rael lanzó el tampón Rael Slim Applicator, el primer tampón de ingeniería coreana en el comercio minorista masivo de EE. UU., con un núcleo de algodón orgánico y un aplicador delgado libre de BPA. El producto está disponible en línea en Target, en 1.000 tiendas Target y en Amazon.
- Mayo de 2026: Procter & Gamble lanzó el Kit de inicio Tampax, un paquete de iniciación de 12 tampones disponible en absorbencias Regular y Super, con instrucciones de inserción paso a paso. En el Día Mundial de la Higiene Menstrual, la empresa distribuyó casi 4,8 millones de tampones, contados por número de fibras de tampón, en instalaciones deportivas juveniles y centros recreativos de todo el país.


Alcance del informe global del mercado de fibras para tampones
Las fibras para tampones son materiales absorbentes comprimidos, principalmente algodón, rayón o una mezcla de ambos, utilizados para absorber el fluido menstrual dentro del canal vaginal. Estas fibras están diseñadas para expandirse al contacto con el fluido, proporcionando una absorción efectiva mientras mantienen la integridad estructural durante el uso.
El mercado de fibras para tampones está segmentado por tipo de fibra del reactivo, tipo de tampón, absorbencia, forma de fibra, canal de distribución y geografía. Por tipo de fibra, el mercado está segmentado en fibras de algodón, fibras de rayón/viscosa, fibras mezcladas de algodón y rayón, fibras de algodón orgánico y otras fibras. Por tipo de tampón, el mercado está segmentado en tampones con aplicador y tampones sin aplicador/digitales. Por absorbencia, el mercado está segmentado en mini, regular, super, super plus y ultra. Por forma de fibra, el mercado está segmentado en fibras cortadas, fibras de celulosa regenerada, fibras especiales y modificadas, y otras. Por canal de distribución, el mercado está segmentado en distribución en línea y distribución fuera de línea. El informe también cubre el tamaño del mercado y los pronósticos para las fibras de tampones en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Fibras de algodón |
| Fibras de rayón/viscosa |
| Fibras mezcladas de algodón y rayón |
| Fibras de algodón orgánico |
| Otras fibras |
| Tampones con aplicador |
| Tampones sin aplicador/digitales |
| Mini |
| Regular |
| Super |
| Super Plus |
| Ultra |
| Fibras cortadas |
| Fibras de celulosa regenerada |
| Fibras especiales y modificadas |
| Otras |
| Distribución en línea |
| Distribución fuera de línea |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de fibra | Fibras de algodón | |
| Fibras de rayón/viscosa | ||
| Fibras mezcladas de algodón y rayón | ||
| Fibras de algodón orgánico | ||
| Otras fibras | ||
| Por tipo de tampón | Tampones con aplicador | |
| Tampones sin aplicador/digitales | ||
| Por absorbencia | Mini | |
| Regular | ||
| Super | ||
| Super Plus | ||
| Ultra | ||
| Por forma de fibra | Fibras cortadas | |
| Fibras de celulosa regenerada | ||
| Fibras especiales y modificadas | ||
| Otras | ||
| Por canal de distribución | Distribución en línea | |
| Distribución fuera de línea | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de fibras para tampones?
El tamaño del mercado de fibras para tampones se valoró en 2,29 mil millones de USD en 2026 y se estima que crecerá desde 2,45 mil millones de USD en 2027 hasta alcanzar los 3,38 mil millones de USD en 2032, a una CAGR del 6,69% durante el período de pronóstico (2027-2032).
¿Qué tipo de fibra para tampones crece más rápido?
Se prevé que las fibras de algodón orgánico se expandan a una CAGR del 7,45% hasta 2032, respaldadas por los requisitos de documentación y certificación.
¿Qué región tiene las mejores perspectivas de crecimiento para las fibras de tampones?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,83% hasta 2032, respaldada por la urbanización, la concienciación y el acceso en línea.
¿Cómo afectan las normas de seguridad del producto a los proveedores de fibras?
La guía de la FDA y los requisitos de sustancias per- y polifluoroalquílicas (PFAS) de California aumentan el valor de los insumos trazables, las pruebas de contaminantes y los controles de materiales documentados.


 Sus datos están seguros y nunca se venden ni se comparten.
