
Tamanho e Participação do Mercado de Tomografia Computadorizada da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
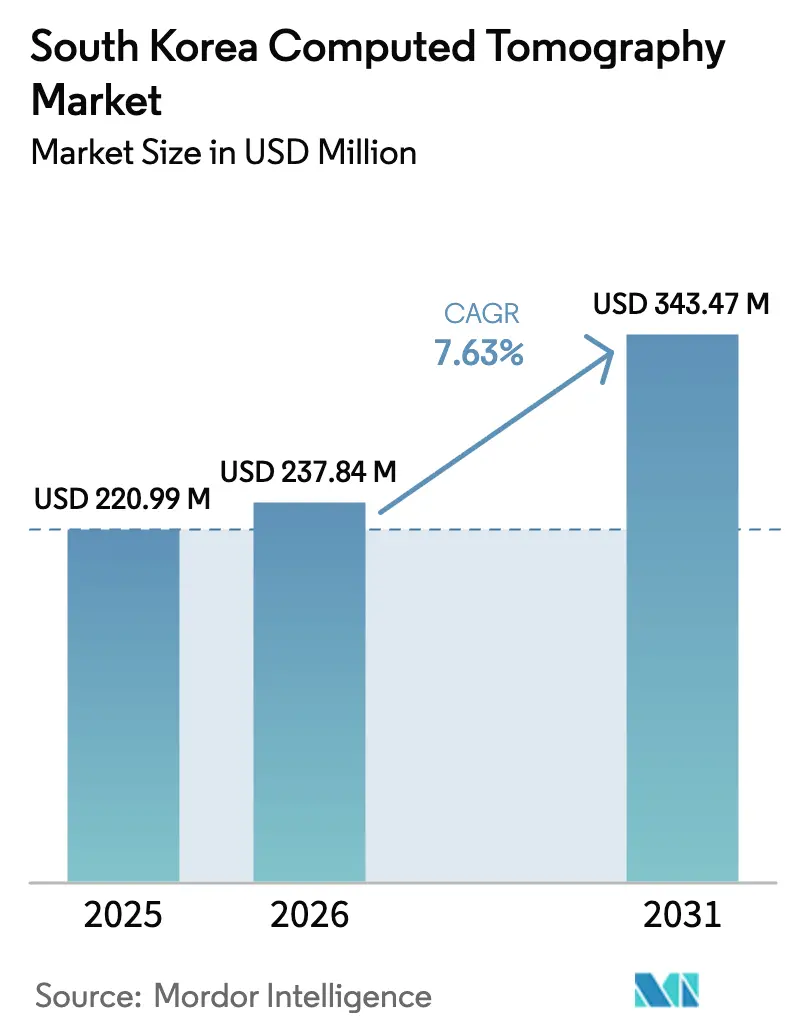
| Tamanho do mercado no ano base (2025) | 220.99 Milhões de dólares |
| Tamanho do Mercado (2026) | 237.84 Milhões de dólares |
| Tamanho do Mercado (2031) | 343.47 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.63 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tomografia Computadorizada da Coreia do Sul por Mordor Intelligence
O tamanho do mercado de tomografia computadorizada da Coreia do Sul em 2026 é estimado em USD 237,84 milhões, crescendo a partir do valor de 2025 de USD 220,99 milhões, com projeções para 2031 indicando USD 343,47 milhões, crescendo a um CAGR de 7,63% no período 2026-2031. O crescimento constante reflete políticas nacionais que canalizam KRW 10 trilhões para modernização hospitalar, generoso reembolso pelo NHIS e uma densidade de tomógrafos computadorizados de 44,5 unidades por milhão de habitantes, o que supera a média da OCDE. Uma ampla transição em direção a plataformas de reconstrução de imagem habilitadas por IA já reduziu a dose de radiação em protocolos de rotina em 75%, preservando a clareza diagnóstica. Frotas de tomografia computadorizada móvel que se mostraram essenciais durante os surtos de COVID-19 agora apoiam programas de extensão rural, e grandes hospitais utilizam telerradiologia via 5G para equilibrar a carga de trabalho entre os principais centros metropolitanos. A oncologia continua dominando o volume de procedimentos, mas os exames neurológicos estão se expandindo mais rapidamente à medida que os centros de AVC proliferam e a triagem geriátrica se intensifica em todo o país.
Principais Conclusões do Relatório
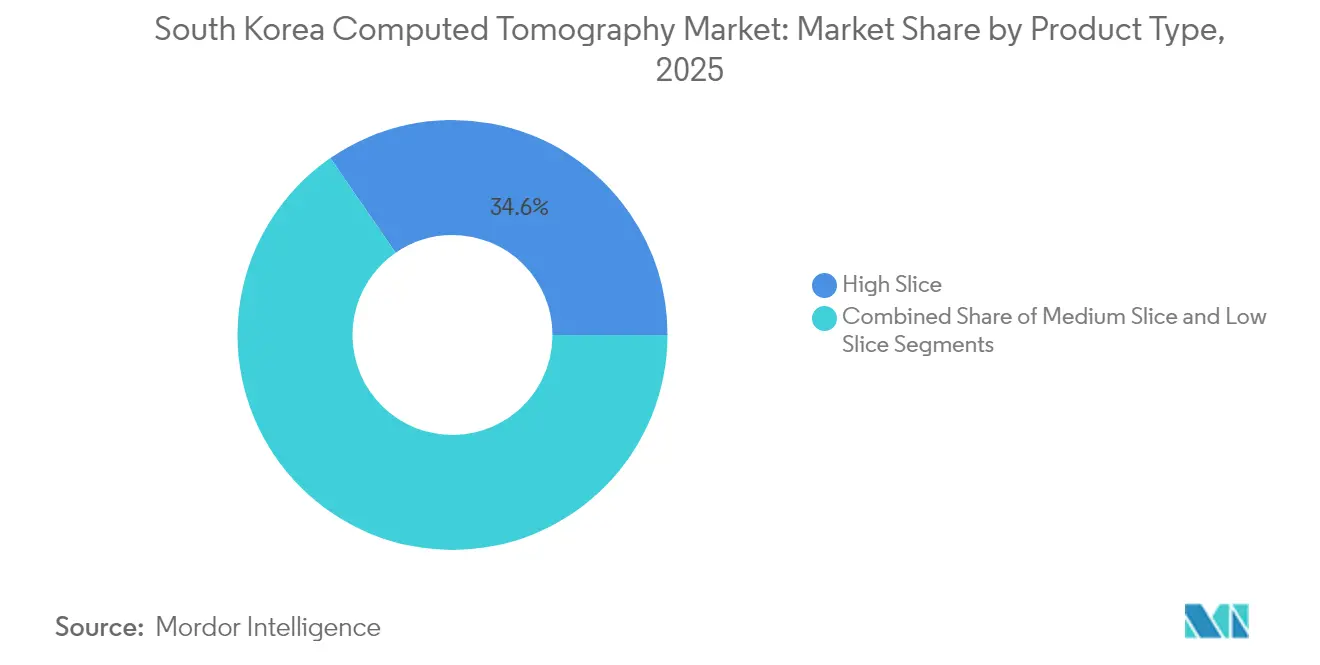
- Por tipo de produto, os sistemas de alto número de cortes lideraram com 34,62% de participação na receita em 2025, enquanto os tomógrafos de médio número de cortes devem crescer a um CAGR de 8,16% até 2031.
- Por aplicação, a oncologia representou 32,10% do tamanho do mercado de tomografia computadorizada da Coreia do Sul em 2025; a neurologia está posicionada para o crescimento mais rápido, com CAGR de 8,32% até 2031.
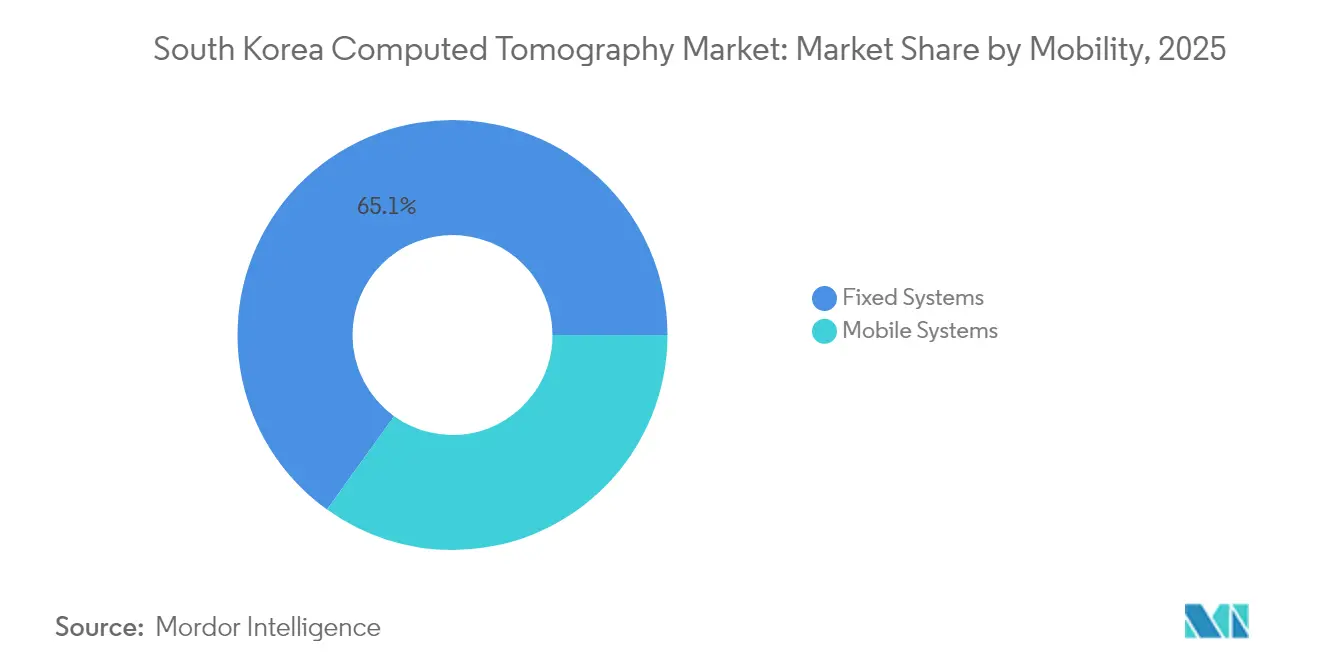
- Por mobilidade, as instalações fixas detinham 65,08% da participação do mercado de tomografia computadorizada da Coreia do Sul em 2025, enquanto as unidades móveis registram um CAGR de 8,54% com a expansão das implantações rurais.
- Por usuário final, os hospitais representaram 48,55% da receita de 2025, mas os centros de diagnóstico por imagem estão crescendo a um CAGR de 8,42% impulsionados pela privatização e pelas tendências de conveniência para o paciente.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Tomografia Computadorizada da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de doenças crônicas | +1.8% | Corredor Seul–Incheon e outros agrupamentos urbanos | Médio prazo (2-4 anos) |
| Crescimento da população idosa e necessidade de triagem | +2.1% | Em todo o país, mais aguda nas províncias rurais | Longo prazo (≥ 4 anos) |
| Expansão do NHIS governamental para procedimentos de tomografia computadorizada | +1.5% | Implantação pan-nacional | Curto prazo (≤ 2 anos) |
| Rápidas atualizações de fluxo de trabalho baseadas em IA | +1.2% | Principais hospitais terciários em áreas metropolitanas | Médio prazo (2-4 anos) |
| Planejamento de terapia com íons de carbono e prótons | +0.6% | Centros oncológicos especializados Seul–Gyeonggi | Longo prazo (≥ 4 anos) |
| Redes 5G privadas permitindo exames remotos | +0.5% | Inicialmente metropolitano; expandindo para cidades secundárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doenças Crônicas
O fardo nacional do câncer, de doenças cardiovasculares e de distúrbios pulmonares crônicos está deslocando a tomografia computadorizada de investigação episódica para vigilância de rotina. O braço de rastreamento de câncer de pulmão do Programa Nacional de Triagem em Saúde oferece tomografia computadorizada de baixa dose a fumantes com idades entre 55 e 74 anos, e a participação aumentou 28% em 2025 após refinamentos de política que incluíram não fumantes com risco elevado. A tomografia computadorizada cardíaca é agora um exame de primeira linha para dor torácica estável, substituindo a angiografia invasiva em muitos centros e aliviando as listas de espera dos laboratórios de cateterismo. Os programas de acompanhamento oncológico padronizam protocolos de contraste de corte fino para detectar lesões inferiores a um centímetro que tomógrafos mais antigos não detectavam, impulsionando atualizações constantes de hardware. Os centros de diagnóstico por imagem em distritos suburbanos responderam estendendo o horário de funcionamento e adicionando suítes de tomografia computadorizada de fonte dupla dedicadas a exames ambulatoriais. Esses padrões garantem que o mercado de tomografia computadorizada da Coreia do Sul permanecerá parte integrante do gerenciamento de doenças crônicas em todo o país.
Crescimento da População Idosa e Demanda por Triagem
A Coreia do Sul cruzou o limiar de "super envelhecida" em 2025, e os volumes de tomografia computadorizada refletem a transformação demográfica. O Programa de Triagem para Idade de Transição agora reembolsa a tomografia computadorizada toraco-lombar para osteoporose em mulheres com 66 anos, normalizando a tomografia computadorizada como ferramenta preventiva em vez de um exame de último recurso. Os departamentos de emergência relatam um aumento nas tomografias computadorizadas de crânio por quedas e eventos cerebrovasculares entre idosos, enquanto a tomografia computadorizada de ossos faciais cresceu 3.118% ao longo da última década. Algoritmos de redução de dose fundamentados em aprendizado profundo aliviam a preocupação dos médicos com a exposição cumulativa, permitindo exames de acompanhamento frequentes para hematoma subdural crônico e outras condições associadas ao envelhecimento. Caravanas de tomografia computadorizada móvel equipadas com tomógrafos de 64 cortes agora viajam para clínicas provinciais em horários fixos, reduzindo a disparidade de imagem entre áreas urbanas e rurais.
Expansão do NHIS Governamental Cobrindo Procedimentos de Tomografia Computadorizada
As atualizações da política do NHIS em vigor desde janeiro de 2025 reduziram os copagamentos dos pacientes para 10% na maioria dos exames de câncer baseados em tomografia computadorizada e ampliaram o reembolso para incluir a reconstrução de imagem assistida por IA. O Serviço de Revisão e Avaliação de Seguros de Saúde simultaneamente elevou as taxas de instalação para tomografia computadorizada, melhorando o retorno sobre o investimento hospitalar e acelerando a substituição de unidades de corte único legadas. Os hospitais públicos imediatamente concorreram para plataformas de médio número de cortes que incorporam protocolos de varredura inteligente para atender aos padrões de radiação obrigatórios. Os fornecedores se associam com autoridades provinciais para pilotar esquemas de aquisição em massa que alinham o pagamento com métricas de desempenho de dose, garantindo adoção rápida mesmo em hospitais de condados menores.
Rápidas Atualizações de Fluxo de Trabalho e Qualidade de Imagem Baseadas em IA
A reconstrução por aprendizado profundo agora reduz a radiação em 75%, preservando a conspicuidade das lesões em seções submilimétricas. Ensaios clínicos no Samsung Medical Center mostraram um aumento de 33% nas taxas de encaminhamento após a triagem por IA sinalizar nódulos pulmonares incidentais em exames ambulatoriais, sublinhando o papel da IA na identificação de casos. GPUs de alto desempenho incorporadas nos novos consoles de tomografia computadorizada aceleram a reconstrução iterativa, reduzindo o tempo médio de varredura do tórax de 12 minutos para menos de 5. Os grupos hospitalares integram painéis de IA nos prontuários eletrônicos, permitindo que radiologistas aprovem em lote estudos normais e se concentrem em casos sinalizados. Esses ganhos impulsionam a aprovação de projetos de capital mesmo sob a mais rigorosa Lei de Produtos Médicos Digitais de 2025, porque os compradores podem demonstrar maior produtividade e segurança do paciente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais e de ciclo de vida dos tomógrafos | -1.4% | Pronunciado em pequenos hospitais e instalações rurais | Curto prazo (≤ 2 anos) |
| Supervisão regulatória rigorosa da MFDS | -0.8% | Uniforme em todo o país | Médio prazo (2-4 anos) |
| Preocupações com dose de radiação entre médicos | -0.7% | Nacional, elevada para acompanhamento pediátrico | Médio prazo (2-4 anos) |
| Saturação de mercado em grandes clínicas urbanas | -0.5% | Área metropolitana de Seul–Incheon | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e de Ciclo de Vida dos Tomógrafos Computadorizados
Os desembolsos de capital continuam sendo o maior obstáculo para os hospitais distritais, onde 23,6% dos tomógrafos instalados têm mais de 10 anos. Os novos sistemas de tomografia computadorizada por contagem de fótons custam até USD 2,3 milhões, e os contratos de serviço podem ultrapassar USD 150.000 anuais, sobrecarregando os orçamentos operacionais. As instalações frequentemente estendem o horário de varredura para amortizar os equipamentos mais rapidamente, uma prática que arrisca o surgimento de indicações marginais no uso de rotina. A incerteza sobre a vida útil agrava o fardo: a obsolescência de software agora ocorre em ciclos de cinco anos, forçando negociações recorrentes de atualização ou a perspectiva de isolamento de rede. O subsídio de depreciação do governo e os esquemas de empréstimo a baixo custo amenizam parcialmente o impacto, mas os prestadores menores ainda hesitam em adquirir sistemas de ponta.
Revisão Regulatória e de Reembolso Rigorosa da MFDS
O Ministério de Segurança Alimentar e Farmacêutica reclassificou os tomógrafos computadorizados com IA incorporada como dispositivos de Classe IV sob a Lei de Produtos Médicos Digitais de 2025, exigindo submissões de dossiê que incluem validação clínica multicêntrica e planos de vigilância pós-comercialização no mundo real [1]Ministério de Segurança Alimentar e Farmacêutica, Processo de Aprovação,
mfds.go.kr. Os prazos de aprovação aumentaram para 12 a 18 meses, atrasando os lançamentos de produtos e comprimindo os ciclos de marketing dos fornecedores. Simultaneamente, o controlador de reembolso exige evidências de custo-efetividade, pressionando os fabricantes a agrupar licenças de software de IA com hardware sob precificação baseada em uso. Embora os pacientes se beneficiem, em última análise, de padrões de segurança mais elevados, a carga regulatória pode paralisar a renovação de frotas envelhecidas, especialmente em hospitais provinciais sem fins lucrativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto – Sistemas de Médio Número de Cortes Impulsionam a Transição Tecnológica
Os tomógrafos de médio número de cortes registraram demanda unitária significativa em 2025 e devem se expandir a um CAGR de 8,16% à medida que os hospitais buscam desempenho de alta capacidade sem os preços do nível premium. O tamanho do mercado de tomografia computadorizada da Coreia do Sul para plataformas de médio número de cortes deve crescer de forma constante em paralelo com a abertura de centros de imagem ambulatorial. Sistemas de resfriamento aprimorados e modos de dupla energia integrados agora permitem que os modelos de 80 cortes alcancem o diagnóstico antes limitado aos equipamentos de 128 cortes.
Os sistemas de alto número de cortes ainda capturam 34,62% da receita ao possibilitar imagem cardíaca completa em uma única batida e protocolos pediátricos de ultrabaixa dose. Sua dominância é reforçada por hospitais terciários que dependem de estadiamento oncológico multifásico e algoritmos de trauma que requerem tempos de rotação inferiores a um segundo. As unidades de baixo número de cortes continuam viáveis para estudos de extremidades e suítes de intervenção, mas sua participação diminui à medida que dispositivos de 64 cortes recondicionados concorrem com modelos de entrada. A precificação competitiva do Somatom Pro.Pulse da Siemens Healthineers reduz as barreiras de capital, garantindo que os tomógrafos de médio número de cortes permaneçam o segmento mais utilizado do mercado de tomografia computadorizada da Coreia do Sul.


Por Aplicação – Neurologia Acelera em Meio à Expansão do Atendimento ao AVC
A oncologia preservou 32,10% da receita em 2025, com os mandatos nacionais de triagem ancorando a tomografia computadorizada na detecção de tumores, estadiamento e planejamento de radioterapia. A participação de mercado de tomografia computadorizada da Coreia do Sul para oncologia se estabilizará à medida que a PET-TC ganha terreno, mas as contagens absolutas de exames aumentam com uma população de sobreviventes em crescimento que necessita de acompanhamentos trimestrais.
A neurologia supera todas as especialidades com CAGR de 8,32%, impulsionada por centros nacionais de AVC hiperagudo que exigem perfusão de tomografia computadorizada e angiografia 24 horas por dia, 7 dias por semana. A detecção de oclusão de grandes vasos assistida por IA auxilia residentes juniores durante os turnos noturnos, reduzindo os tempos de porta a agulha. As indicações cardiovasculares mantêm uma base confiável, com a angiotomografia coronariana substituindo os testes de esforço em muitos pacotes de check-up de saúde. As solicitações musculoesqueléticas crescem com o gerenciamento de lesões esportivas e fraturas geriátricas. Áreas emergentes, como terapias de dor guiadas por tomografia computadorizada e imagem pediátrica de cardiopatias congênitas, continuam a ampliar o mapa clínico do mercado de tomografia computadorizada da Coreia do Sul.
Por Mobilidade – Sistemas Móveis Ganham Impulso com a Flexibilidade Comprovada na Pandemia
As salas fixas permanecem a espinha dorsal, contribuindo com 65,08% da receita e atendendo a politraumatismos, oncologia multifásica e grandes volumes de emergência. Sua permanência facilita a otimização do blindamento contra radiação e a integração suave com sistemas de transporte pneumático de amostras.
A tomografia computadorizada móvel registra um CAGR de 8,54% à medida que os governos provinciais financiam unidades montadas em caminhões que visitam clínicas de condado em esquemas de rotação. Em 2024, os tomógrafos móveis em Busan processaram mais de 6.000 tomografias de tórax e reduziram a transferência de pacientes em 37%, validando a economicidade do modelo. Consoles de controle remoto permitem que radiologistas centrais protocolem e leiam estudos em tempo real por meio de links 5G seguros. Os fabricantes estão lançando variantes móveis de 128 cortes com geradores de auxílio a bateria, ampliando as janelas de serviço durante quedas de energia e implantações de socorro em desastres.
Por Usuário Final – Centros de Diagnóstico Capitalizam as Tendências de Privatização
Os hospitais dominaram com 48,55% da receita em 2025, pois as vias de emergência, oncologia e internação dependem de tomografia computadorizada interna. O planejamento de terapia com prótons consolida ainda mais os grandes centros acadêmicos, que exigem conjuntos de dados isotrópicos submilimétricos compatíveis com motores de cálculo de dose de íons de carbono.
Os centros de diagnóstico por imagem exibem CAGR de 8,42%, impulsionados pela preferência do consumidor por menores tempos de espera e preços transparentes. Os operadores investem em plataformas de agendamento aprimoradas por IA que reduzem o tempo ocioso do gantry para abaixo de 5% e apoiam clínicas vespertinas estendidas. Outros usuários — institutos de pesquisa, hospitais veterinários e locais de ensaio de dispositivos — permanecem pequenos em valor, mas inovadores em escopo, pilotando detectores por contagem de fótons e novos meios de contraste. Seus experimentos moldam os padrões futuros de aquisição do mercado de tomografia computadorizada da Coreia do Sul.
Análise Geográfica
O megacomplexo da capital formado por Seul, Incheon e Gyeonggi gerou bem mais da metade da receita de tomografia computadorizada de 2025, refletindo população densa, clusters de múltiplos hospitais e a adoção mais precoce de tecnologias de fonte dupla e espectrais. Centros acadêmicos de alto perfil, como o Asan Medical e o Hospital Nacional Universitário de Seul, atuam como locais de referência, catalisando a adoção entre pares no mercado de tomografia computadorizada da Coreia do Sul.
As metrópoles secundárias — Busan, Daegu e Gwangju — agora registram crescimento de dois dígitos nos exames à medida que as câmaras municipais cofinanciam atualizações de equipamentos para reter pacientes que anteriormente viajavam até Seul. As províncias rurais, embora partindo de uma base instalada menor, apresentam os ganhos percentuais mais rápidos graças a KRW 10 trilhões em subsídios centrais destinados à modernização dos hospitais regionais. As caravanas de tomografia computadorizada móvel encurtam longas distâncias de viagem, realizando quase 40% dos exames anuais nos distritos montanhosos de Gangwon.
O turismo médico adiciona uma camada internacional: 606.000 pacientes estrangeiros entraram na Coreia do Sul em 2024, um aumento de 144,2% em relação ao ano anterior. Muitos selecionam pacotes premium de check-up de saúde que combinam angiotomografia coronariana com estudos de baixa dose de pulmão e abdômen, sustentando a alta utilização de tomógrafos de ponta em clínicas urbanas de referência. As metas governamentais de 700.000 pacientes internacionais até 2027 devem ampliar ainda mais o mercado de tomografia computadorizada da Coreia do Sul nos complexos médicos vinculados à hospitalidade.
Panorama regulatório
Os sistemas de tomografia computadorizada na Coreia do Sul são regulamentados pela Lei de Dispositivos Médicos e supervisionados pelo Ministério de Segurança de Alimentos e Medicamentos (MFDS). A análise pré-comercialização é feita por meio da avaliação de documentação técnica do MFDS, com configurações de maior risco (incluindo plataformas de TC avançadas) inseridas em vias de Classe III/IV que exigem aprovação do MFDS e escrutínio mais rigoroso para funções baseadas em software.
Os controles regulatórios estão cada vez mais focados em software, rastreabilidade e qualidade de fabricação. O MFDS aplica requisitos de Identificação Única de Dispositivo (UDI) e exige Boas Práticas de Fabricação (GMP), incluindo a aceitação de relatórios do Programa de Auditoria Única de Dispositivos Médicos (MDSAP) para apoiar solicitações de inspeção de GMP. Com a TC habilitada por IA se tornando mais prevalente, o arcabouço também incorpora considerações de certificação de dispositivo médico digital, incluindo requisitos relacionados à cibersegurança, o que molda a documentação dos fornecedores, o planejamento de validação e os compromissos de vigilância pós-comercialização.
Cenário Competitivo
As multinacionais globais dominam a receita de hardware, mas a competição gira em torno da diferenciação por IA mais do que pelo número de fileiras de detectores. A GE HealthCare introduziu o Revolution Vibe em 2025, agrupando um conjunto de correção de movimento impulsionado por IA e imagem cardíaca ilimitada em uma única batida — recursos calibrados para a alta prevalência de arritmia na Coreia. O Somatom Pro.Pulse da Siemens Healthineers busca compradores do segmento intermediário com 20% menos consumo de energia, alinhando-se aos incentivos de eficiência energética da Korea Electric Power Corporation. O CT 5300 da Philips, lançado no final de 2024, comercializa a orquestração do fluxo de trabalho que permite aos técnicos pré-preencher dados demográficos dos pacientes por meio de códigos QR, facilitando a integração com prontuários eletrônicos.
Os especialistas domésticos em IA Lunit e VUNO se associam a OEMs para pré-carregar módulos de detecção de nódulos e avaliação de idade óssea em nível de fábrica, encurtando os ciclos de validação para aprovação da MFDS. A colaboração da Lunit com a Radiobotics combina a análise de radiografia de tórax coreana com a expertise musculoesquelética europeia, fortalecendo as perspectivas de exportação.
A inovação nos contratos de serviço se intensifica: os modelos de assinatura agora agrupam garantias de tempo de atividade com atualizações contínuas de software de IA, distribuindo os custos ao longo de períodos de cinco anos. Os hospitais avaliam os fornecedores não apenas pela velocidade do gantry, mas pelas reduções demonstradas em exames repetidos, melhorias no tempo de retorno dos laudos e transparência na dose de radiação. Essas métricas compõem as fichas de pontuação dos comitês de compras, moldando a próxima fase de crescimento do mercado de tomografia computadorizada da Coreia do Sul.
Líderes do Setor de Tomografia Computadorizada da Coreia do Sul
Canon Medical Systems Corporation (Toshiba Corporation)
GE Healthcare
Koninklijke Philips NV
Siemens Healthineers AG
Fujifilm Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está surgindo uma oportunidade inexplorada na renovação de frotas e nas melhorias de produtividade para hospitais menores e prestadores provinciais, onde equipamentos de tomografia envelhecidos e orçamentos mais restritos se cruzam com mecânicas de reembolso que reconhecem a reconstrução assistida por IA. Atualizações do NHIS, em vigor a partir de janeiro de 2025, que reduziram as coparticipações dos pacientes para muitos exames oncológicos baseados em TC e ampliaram o reembolso para incluir reconstrução assistida por IA, criam espaço para os fornecedores empacotarem licenças de software, serviços e relatórios de desempenho de dose em modelos de assinatura ou de uso, adequados à economia de taxas de instalação da HIRA.
Em relação à oferta e à capacidade, a Coreia continua a atrair investimentos em tecnologia médica que podem ser aproveitados para resposta de serviço mais rápida, treinamento e localização de recursos digitais. A Siemens Healthineers anunciou um plano de investimento de cinco anos de aproximadamente USD 50 milhões (final de 2024) vinculado à sua unidade de produção em Pohang, e a GE HealthCare opera um importante centro de P&D e manufatura de ultrassom em Seongnam que sustenta exportações em grande escala; embora essas não sejam divulgações dedicadas à TC, elas indicam a profundidade da infraestrutura local que os fornecedores de TC podem aproveitar por meio de redes compartilhadas de serviço de campo, implantação de plataformas digitais e engajamento regional em aquisições. Ao mesmo tempo, a gestão integrada de informações de dispositivos do MFDS e os trabalhos contínuos alinhados às práticas do IMDRF apoiam uma supervisão de ciclo de vida mais padronizada, o que favorece ofertas capazes de documentar rastreabilidade, controles de cibersegurança e desempenho no mundo real em grupos hospitalares com múltiplos locais.
Desenvolvimentos recentes do setor
- Março de 2026: A autorização 510(k) da FDA obtida pela GE HealthCare para o sistema de TC por contagem de fótons Photonova Spectra (tecnologia de detector Deep Silicon) amplia a fronteira tecnológica em tomografia computadorizada. O desenvolvimento fortalece a diferenciação competitiva da GE HealthCare e pode afetar a qualidade da imagem e o gerenciamento da dose de radiação no mercado.
- Junho de 2025: A GE HealthCare e a Kalbe inauguraram uma fábrica de produção de tomógrafos para reforçar as cadeias de suprimento na Ásia, incluindo a Coreia do Sul. A expansão aumenta a presença de fabricação doméstica e pode alterar a dinâmica de preços e disponibilidade no mercado coreano.
- Abril de 2024: A Canon Medical Systems Korea instalou o sistema de simulação de TC com IA Aquilion Exceed LB, equipado com AiCE, no Yeungnam University Medical Center. A implantação destaca as tendências de integração de software de IA que influenciam as estratégias de aquisição e redução de dose na Coreia.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado é definido como a receita gerada na Coreia do Sul com sistemas de tomografia computadorizada (TC) vendidos para ambientes de saúde, incluindo o valor de equipamentos vinculado a novas instalações e compras de substituição, registrado em termos de USD para o período do estudo.
Exclusões de escopo: excluímos receitas de procedimentos e serviços, meios de contraste e software de visualização de imagens autônomo que não é vendido como parte da compra do sistema de TC.
Visão geral da segmentação
- Por Tipo de Produto
- Baixo Número de Cortes
- Médio Número de Cortes
- Alto Número de Cortes
- Por Aplicação
- Oncologia
- Neurologia
- Cardiovascular
- Musculoesquelético
- Outras Aplicações
- Por Mobilidade
- Sistemas Fixos
- Sistemas Móveis
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico por Imagem
- Outros
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com a construção do contexto de demanda para TC na Coreia do Sul, de modo que o modelo esteja ancorado em sinais reais de prestação de cuidados e em vias de compra. Revisamos o contexto de saúde pública e reembolso, no qual fontes como a Agência Coreana de Controle e Prevenção de Doenças (KDCA) e o Serviço de Revisão e Avaliação de Seguro de Saúde (HIRA) ajudam a esclarecer padrões de triagem e utilização que influenciam as necessidades de equipamentos.
No lado da oferta, utilizamos estatísticas de importação e exportação e indicadores macroeconômicos mais amplos para verificar cruzadamente a direção dos embarques e as faixas de preços, usando fontes como UN Comtrade, o Banco Mundial, as estatísticas de saúde da OCDE e literatura de radiologia revisada por pares para tendências de adoção de tecnologia e relacionadas à dose. Também consultamos relatórios anuais de empresas, materiais para investidores e cobertura de imprensa confiável, além de usarmos assinaturas pagas para dados financeiros e inteligência de empresas, bem como bancos de dados de patentes para verificar ciclos de produtos e prazos de lançamento. As fontes documentais mencionadas acima são apenas ilustrativas, e também revisamos outros documentos e conjuntos de dados públicos durante a coleta, validação e esclarecimento dos dados.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em validar o que as fontes documentais não conseguem mostrar totalmente, especialmente o momento de substituição, o comportamento em licitações e a realização de preços por classe de corte e tipo de mobilidade. Conversamos com partes interessadas em radiologia hospitalar, equipes de aquisição, distribuidores e especialistas em serviços em toda a Coreia do Sul, de modo que as premissas sobre a composição da base instalada, os gatilhos de atualização e os ciclos de compra pudessem ser refinadas e depois verificadas em relação aos totais modelados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 14% |
| Nível médio: 46% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 18% | Gerentes: 51% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado foi construído usando uma reconstrução da demanda de cima para baixo (top-down), que parte da base instalada do país e da necessidade de substituição, aplicando depois os prazos esperados de aquisição e as mudanças de composição para chegar à receita anual do sistema. Para manter os resultados fundamentados, corroboramos os totais com verificações seletivas de baixo para cima (bottom-up), como o preço médio de venda (ASP) amostrado por faixa de corte multiplicado pelas colocações unitárias anuais estimadas, seguidas de verificações de canal sobre vitórias em licitações e prazos de entrega.
As principais entradas usadas no modelo incluem a base instalada de TC e o perfil de idade, os ciclos orçamentários de hospitais públicos e privados, as mudanças na composição de cortes (por exemplo, movimento em direção a sistemas de corte mais alto para oncologia e cardiologia), a demanda por mobilidade para emergências e instalações menores, e a progressão do ASP com base na configuração e na estrutura local do negócio. Onde a visibilidade em nível de unidade estava incompleta, as lacunas foram tratadas usando faixas conservadoras a partir do feedback das entrevistas, seguidas de testes de estresse em relação às tendências de importação e aos padrões de gastos. Para a previsão, realizamos análises de cenários em torno da liberação do backlog de substituição, da estabilidade do reembolso e dos atrasos na aquisição. A trajetória final foi alinhada ao que os respondentes primários consideram uma direção realista de adoção e precificação ao longo de 2026-2031.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de triangulação entre sinais independentes, de modo que um único conjunto de dados não domine o resultado. Comparamos os resultados do modelo com verificações como unidades implícitas a partir de valor e faixas de ASP, razoabilidade da taxa de substituição em relação à idade da base instalada, e atividade de aquisição visível, revisando então quaisquer grandes variações antes da aprovação final.
Uma segunda revisão por analista é usada para reverificar fórmulas, premissas e continuidade ano a ano, e as fontes são revisitadas quando um número quebra as relações esperadas. Se for observada uma alteração relevante, como uma mudança no reembolso ou uma pausa na aquisição, acionamos ligações de acompanhamento para reconfirmar as premissas relacionadas. Os relatórios são atualizados anualmente, com atualizações provisórias para eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Comparação do Dimensionamento do Mercado de Tomografia Computadorizada da Coreia do Sul da Mordor Intelligence com Outras Estimativas Publicadas
Os valores publicados do mercado de TC para a Coreia do Sul podem diferir mesmo quando parecem estar descrevendo o mesmo equipamento, porque o escopo e as regras de contagem nem sempre estão alinhados. As diferenças geralmente decorrem do que é tratado como venda de sistema de TC versus dispositivos de imagem adjacentes, de como os preços são normalizados em USD, e de como os ciclos de substituição são tratados quando os hospitais retardam as atualizações.
O maior impulsionador da lacuna é se os dispositivos de feixe cônico e outros dispositivos semelhantes à TC são incluídos. Outras lacunas normalmente vêm do uso de uma CAGR fixa sem validar a dispersão do ASP por configuração, da mistura de valores de embarque com instalações domésticas, ou do uso de um ponto de conversão de moeda mais antigo que pode alterar o tamanho aparente do mercado em um único ano.
A Mordor Intelligence contabiliza apenas as receitas de sistemas de TC clínicos vinculadas a instalações hospitalares e diagnósticas, aplicando depois verificações de composição de corte e de prazos de substituição antes de finalizar o total.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 220,99 milhões de USD (2025) | |
| Consultoria Regional A | 93,40 milhões de USD (2024) | Frequentemente restringe o escopo a categorias de corte selecionadas e pode não considerar instalações de corte mais alto além da demanda por TC móvel, sendo o valor sensível ao momento de conversão de moeda utilizado. |
| Publicação Especializada B | 212,98 milhões de USD (2023) | Normalmente aplica uma taxa de crescimento única para estender o histórico, com validação limitada do atraso de substituição, dos ciclos de compra impulsionados por licitações e da dispersão do ASP por configuração e usuário final. |
A dispersão apresentada na tabela é explicada principalmente pelo escopo e por como a substituição e a precificação são tratadas ano a ano. Quando o modelo está vinculado à lógica de renovação da base instalada e verificado em relação a sinais de aquisição, o número final permanece rastreável a variáveis claras, podendo ser repetido e atualizado sem alterar as etapas essenciais em cada ciclo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tomografia computadorizada da Coreia do Sul?
O mercado de tomografia computadorizada da Coreia do Sul está avaliado em USD 237,84 milhões em 2026 e deve atingir USD 343,47 milhões até 2031, com um CAGR de 7,63%.
Qual categoria de produto lidera o mercado atualmente?
Os tomógrafos computadorizados de alto número de cortes detêm a maior participação de receita, de 34,62%, enquanto as unidades de médio número de cortes estão se expandindo mais rapidamente, com CAGR de 8,16%.
Por que os exames neurológicos estão crescendo mais rapidamente do que outras aplicações?
A implantação nacional de centros de AVC hiperagudo e a detecção de oclusão de grandes vasos assistida por IA estão impulsionando um CAGR de 8,32% para tomografia computadorizada neurológica.
Como a adoção de tomografia computadorizada móvel está influenciando a saúde rural?
Os tomógrafos móveis operando em circuitos provinciais reduziram a transferência de pacientes em 37% e sustentam o crescimento mais rápido dentro do segmento de mobilidade, com CAGR de 8,54%.
Qual é o papel do reembolso governamental na adoção da tomografia computadorizada?
O NHIS agora cobre 90% de muitos procedimentos de tomografia computadorizada, e as taxas de instalação atualizadas aceleraram a renovação de hardware, apoiando o crescimento consistente do mercado.
Quais fornecedores estão moldando o cenário competitivo?
GE HealthCare, Siemens Healthineers e Philips lideram as vendas de hardware, enquanto inovadores domésticos em IA como a Lunit fornecem diferenciação de software que influencia as decisões de compra.
Página atualizada pela última vez em:



