
Tamanho e Participação do Mercado de Máquinas de Lavar na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
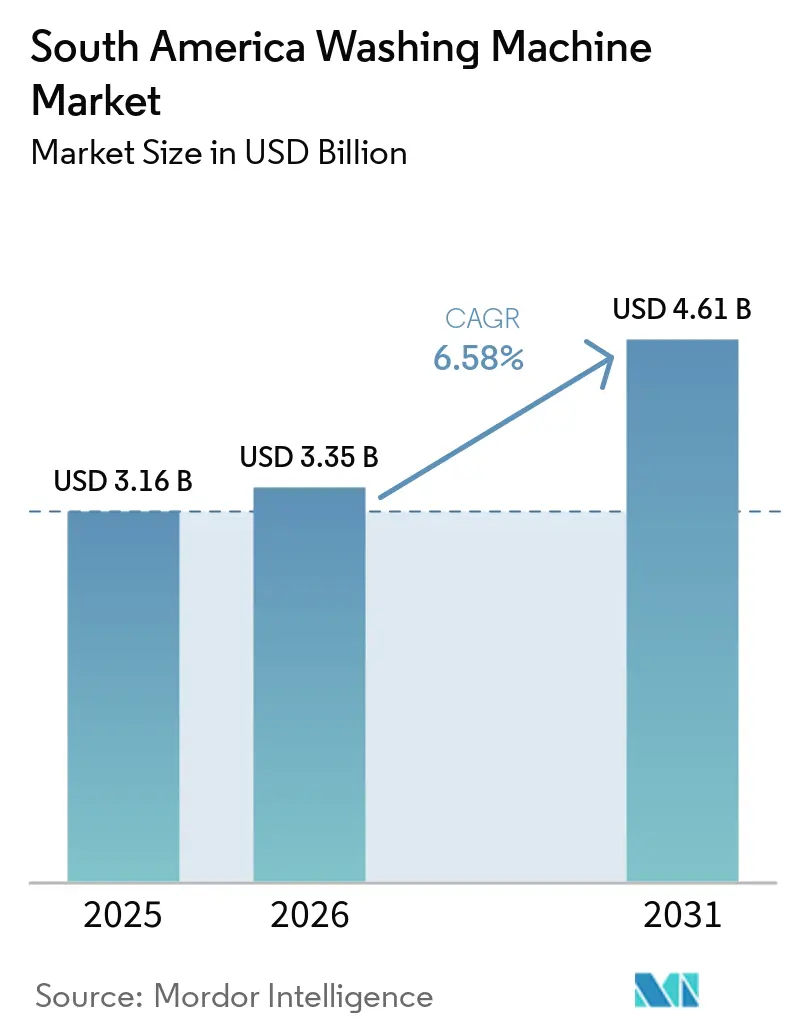
| Tamanho do mercado no ano base (2025) | 3.16 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.58 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Máquinas de Lavar na América do Sul pela Mordor Intelligence
O tamanho do mercado de máquinas de lavar na América do Sul foi avaliado em 3,16 bilhões de USD em 2025 e estima-se que cresça de 3,35 bilhões de USD em 2026 para atingir 4,61 bilhões de USD até 2031, a um CAGR de 6,5% durante o período de previsão de 2026 a 2031. A demanda por reposição está se tornando uma fonte confiável de vendas no Brasil, onde muitos eletrodomésticos estão em uso há mais de 6 anos [1]Governo do Brasil, "Em Rio Claro SP Alckmin Destaca Expansão da Whirlpool como Exemplo da Nova Indústria Brasil," Palácio do Planalto, gov.br.. O mercado de máquinas de lavar na América do Sul também é impulsionado por domicílios que migram para eletrodomésticos maiores, automáticos e com eficiência energética. O investimento em manufatura local está alterando a posição de oferta, pois pode melhorar a disponibilidade de componentes e reduzir os prazos de entrega de novos modelos. As empresas estão respondendo por meio de produtos conectados, planos de produção local e acordos de serviço para compradores comerciais. A incerteza econômica, o acesso desigual ao crédito e as máquinas semiautomáticas ou usadas de menor preço continuam a limitar a demanda em vários países.
Principais Conclusões do Relatório
- Por tipo de produto, as máquinas de carga frontal detinham 38,1% da participação de receita em 2025, enquanto as máquinas de tanque duplo têm previsão de crescer a um CAGR de 7,2% até 2031.
- Por capacidade, a categoria de 5 a 8 kg detinha 47,8% da receita em 2025, enquanto as máquinas acima de 8 kg têm previsão de expandir a um CAGR de 8,5% até 2031.
- Por tecnologia, as máquinas inteligentes e conectadas IoT detinham 65,1% da receita em 2025 e foram a categoria de tecnologia de crescimento mais rápido até 2031.
- Por usuário final, as máquinas residenciais detinham 68,9% da receita em 2025, enquanto as máquinas comerciais têm previsão de crescer a um CAGR de 8,1% até 2031.
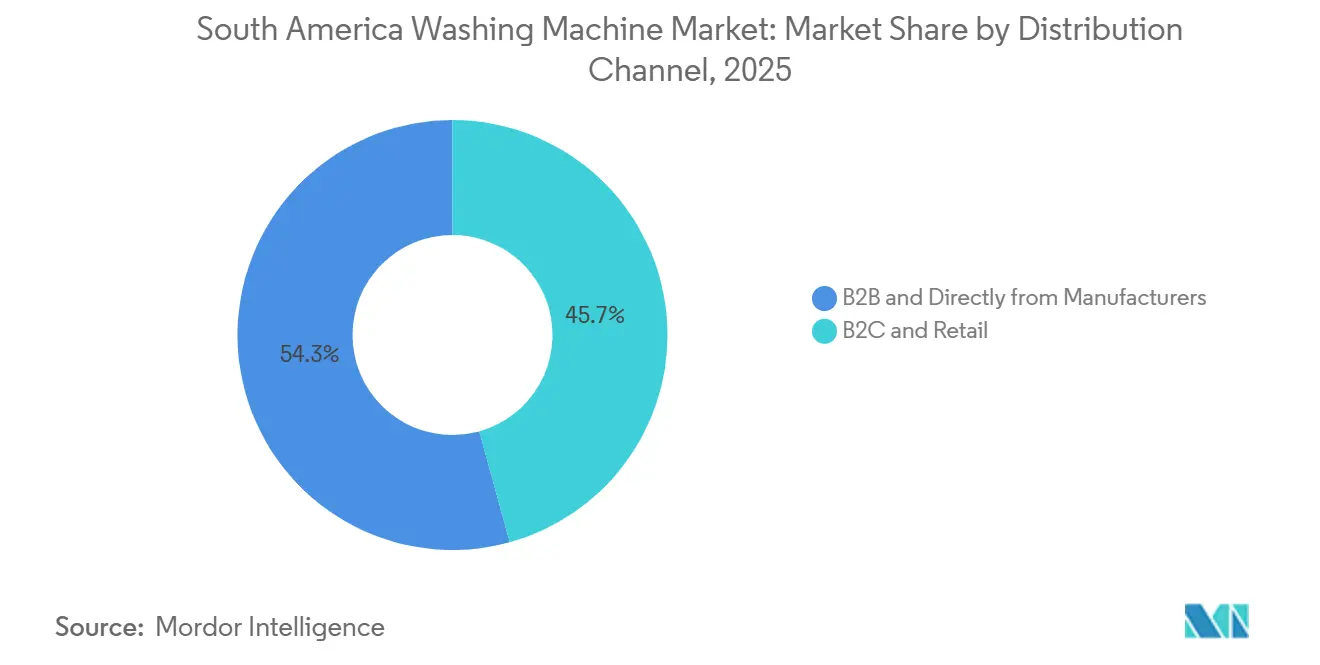
- Por canal de distribuição, B2C e varejo detinham 45,7% da receita em 2025, enquanto os canais B2B e de venda direta do fabricante têm previsão de crescer a um CAGR de 8,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas de Lavar na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Reposição e Atualização de Eletrodomésticos | +1.3% | Brasil, Chile e Argentina | Curto prazo (≤ 2 anos) |
| Adoção de Máquinas Automáticas e de Maior Capacidade | +1.2% | Brasil, Chile e Peru | Médio prazo (2 a 4 anos) |
| Comércio Eletrônico, Financiamento no Varejo e Pagamentos Digitais | +1% | Brasil, Chile e Peru | Curto prazo (≤ 2 anos) |
| Padrões de Eficiência Energética e Preferências por Menor Custo de Utilidade | +0.7% | Brasil, Chile e Argentina | Médio prazo (2 a 4 anos) |
| Manufatura Local e Substituição de Importações | +0.9% | Brasil e Argentina | Longo prazo (≥ 4 anos) |
| Demanda por Combinações de Lava e Seca | +0.5% | Brasil e Chile | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Reposição e Atualização de Eletrodomésticos
As compras de reposição são cada vez mais importantes para o mercado de máquinas de lavar na América do Sul. O Brasil já possui ampla posse de eletrodomésticos nas áreas urbanas, de modo que muitas compras substituem unidades existentes em vez de atender a proprietários de primeira viagem. Relatórios governamentais sobre o investimento da Whirlpool afirmaram que muitos eletrodomésticos de grande porte no Brasil estão em uso há mais de 6 anos. Isso cria uma base recorrente de demanda que depende menos da formação de novos domicílios. Os clientes que substituem modelos semiautomáticos ou de carga superior mais antigos também podem optar por máquinas de carga frontal com tambores maiores e menor consumo de energia. No Chile, a demanda por reposição está mais concentrada em produtos premium de carga frontal e lava e seca.
O ciclo de reposição oferece aos fabricantes um motivo para renovar produtos e ampliar a cobertura de serviços. Ele sustenta as vendas mesmo quando o crescimento da renda domiciliar é desigual. Esse padrão favorece empresas que conseguem fornecer peças de reposição e organizar serviços rapidamente. Também eleva o valor das características do produto que reduzem o consumo de água e eletricidade ao longo da vida útil da máquina. O financiamento no varejo continua sendo importante porque uma atualização pode custar mais do que uma reposição básica. O mercado de máquinas de lavar na América do Sul, portanto, depende tanto da disponibilidade de produtos quanto da capacidade dos compradores de parcelar o custo da compra.
Crescimento das Máquinas Automáticas e de Maior Capacidade
O mercado de máquinas de lavar na América do Sul está migrando de produtos semiautomáticos para máquinas automáticas. Os planos de produção local dos principais fabricantes podem reduzir a diferença de custo entre as unidades automáticas de entrada e as semiautomáticas. As máquinas acima de 8 kg são a categoria de capacidade de crescimento mais rápido, com um CAGR de 8,5% até 2031. Essas máquinas atendem às necessidades de domicílios maiores e operadores de lavanderias comerciais. A maior capacidade também permite que os domicílios realizem menos ciclos de lavagem por semana. Isso torna as máquinas maiores mais atraentes onde os volumes de roupa familiar são elevados.
A Samsung expandiu sua linha de carga superior brasileira com modelos de 14 kg, 17 kg e 23 kg. A linha demonstra que os fornecedores estão atendendo tanto a casos de uso doméstico quanto de maior rendimento. À medida que a posse de máquinas automáticas aumenta, as redes de reparo podem precisar de mais treinamento para controles eletrônicos e eletrodomésticos conectados. As máquinas semiautomáticas ainda atendem a uma necessidade prática onde os orçamentos são limitados e as condições de instalação são menos confiáveis. A transição, portanto, variará de acordo com o nível de renda e a localização. O setor de máquinas de lavar na América do Sul continua a incluir formatos de eletrodomésticos básicos e avançados.
Expansão do Comércio Eletrônico, Financiamento no Varejo e Pagamentos Instantâneos
O comércio digital está ampliando os canais pelos quais os domicílios podem comparar e adquirir eletrodomésticos. O mercado de máquinas de lavar na América do Sul se beneficia quando os varejistas conseguem combinar listagens de produtos, entrega e financiamento em uma única transação. As redes de varejo do Brasil continuam sendo importantes porque as máquinas de lavar precisam de suporte de entrega e instalação. Os pagamentos digitais podem reduzir o atrito no momento do pagamento para clientes que consideram produtos de preço médio. Eles também permitem que os fabricantes realizem promoções em vários parceiros varejistas. O efeito é mais forte onde o comércio online está associado a opções de pagamento práticas.
Varejistas e fabricantes estão usando canais online para alcançar compradores fora das grandes áreas de captação de lojas. Isso pode melhorar o acesso em cidades secundárias, embora a cobertura de entrega e serviço continue sendo necessária. A Electrolux ofereceu cashback via Pix de até BRL 2.570 em eletrodomésticos selecionados durante sua campanha de Black Friday de novembro de 2025. Essas campanhas mostram como as marcas podem influenciar a decisão de compra mesmo quando um varejista conclui a venda. As vendas online são particularmente úteis para máquinas conectadas, onde as especificações do produto podem ser explicadas em detalhes. O mercado de máquinas de lavar na América do Sul ainda requer capacidade de serviço físico após a transação.
Padrões de Eficiência Energética e Preferências por Menor Custo de Utilidade
O consumo de energia tornou-se um fator importante na seleção de eletrodomésticos em toda a América do Sul. O Brasil exige que as máquinas de lavar automáticas ostentem o Selo Nacional de Conservação de Energia no âmbito do Programa Brasileiro de Etiquetagem Energética. O selo oferece aos consumidores uma base clara para comparar o desempenho energético. Também incentiva os fabricantes a atualizar motores, controles e programas de lavagem. Produtos que reduzem os custos operacionais podem ter maior apelo quando os orçamentos domiciliares estão sob pressão. A eficiência energética é, portanto, parte do design do produto, bem como da comunicação no varejo.
A Electrolux registrou 2 novos modelos de carga frontal de 12 kg no Brasil em novembro de 2025, e ambos obtiveram classificação energética A [2]Instituto Nacional de Metrologia, Qualidade e Tecnologia, "Tabelas de Eficiência Energética para Lavadoras de Roupa," INMETRO, inmetro.gov.br.. Os registros mostram que os requisitos de conformidade estão influenciando a renovação de produtos. As marcas que oferecem modelos eficientes podem competir por clientes que buscam menores custos operacionais. O foco na eficiência também sustenta a demanda por máquinas de carga frontal e sistemas baseados em inversor. Essas características podem fortalecer o posicionamento premium, mas devem ser apoiadas por um preço que os domicílios possam financiar. O mercado de máquinas de lavar na América do Sul continuará a associar o desempenho dos eletrodomésticos aos custos mensais de utilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação, Volatilidade Cambial e Custos de Crédito ao Consumidor | -1.1% | Argentina, Brasil e Peru | Curto prazo (≤ 2 anos) |
| Concorrência de Máquinas Semiautomáticas e Usadas | -0.6% | Brasil, Argentina e outros mercados sul-americanos | Médio prazo (2 a 4 anos) |
| Cobertura Desigual de Assistência Técnica e Peças de Reposição | -0.4% | Peru e outros mercados sul-americanos | Longo prazo (≥ 4 anos) |
| Arbitragem Transfronteiriça e Volatilidade da Política de Importação | -0.5% | Argentina, Brasil, regiões de fronteira e outros mercados sul-americanos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação, Volatilidade Cambial e Custos de Crédito ao Consumidor
As condições econômicas continuam sendo uma restrição aos gastos com eletrodomésticos, especialmente na Argentina. O PIB real da Argentina cresceu 4,4% em 2025, embora a OCDE tenha observado fraco uso da capacidade industrial e queda da confiança do consumidor [3]Organização para a Cooperação e Desenvolvimento Econômico, "OECD Economic Outlook Volume 2026 Issue 1 Argentina," OECD Publishing, oecd.org.. Isso limita a extensão em que a melhora da atividade se traduz em compras estáveis de eletrodomésticos. Os altos custos de crédito podem atrasar a substituição de eletrodomésticos em funcionamento. A fraqueza cambial também pode reduzir o poder de compra real mesmo quando as rendas nominais aumentam. Essas pressões afetam mais diretamente os modelos automáticos e conectados de maior preço.
A disponibilidade de crédito difere em toda a região, o que torna a demanda menos previsível. Os consumidores podem optar por reparar uma unidade existente ou adquirir um produto de menor custo quando as parcelas são caras. Na Argentina, mudanças nas condições de importação podem melhorar a disponibilidade, mas as variações cambiais podem neutralizar o benefício de preço. O comércio transfronteiriço também pode criar precificação desigual entre áreas vizinhas. Os fabricantes precisam de políticas flexíveis de preços e serviços para gerenciar essas condições. O mercado de máquinas de lavar na América do Sul permanece exposto tanto à confiança do consumidor quanto às condições de financiamento.
Concorrência de Máquinas Semiautomáticas e Usadas
As máquinas semiautomáticas e usadas continuam sendo alternativas práticas para domicílios sensíveis ao preço. Seu menor custo de aquisição é especialmente relevante no nordeste do Brasil e em áreas urbanas e rurais de menor renda. Esses produtos podem ser adequados onde o abastecimento de água, o espaço ou as condições de instalação são irregulares. Os mercados de eletrodomésticos usados também tornam as unidades de segunda mão mais fáceis de encontrar em uma geografia mais ampla. Isso limita a migração imediata para máquinas totalmente automáticas. O setor de máquinas de lavar na América do Sul deve continuar a atender compradores com orçamentos muito diferentes.
A cobertura de serviços e peças também é desigual fora das principais cidades. Isso pode tornar uma marca local ou um design semiautomático simples mais atraente do que um produto importado complexo. Mudanças na política de importação e diferenças de preços transfronteiriços podem adicionar incerteza para varejistas e compradores. Um crédito no varejo mais forte e a produção local poderiam reduzir algumas dessas restrições ao longo do tempo. No entanto, a demanda de entrada continuará sensível ao preço inicial durante o período de previsão. Os fabricantes precisam de linhas de produtos que correspondam às condições locais de renda, serviço e infraestrutura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Máquinas de Carga Frontal Lideram Enquanto as Máquinas de Tanque Duplo Atendem à Demanda de Entrada
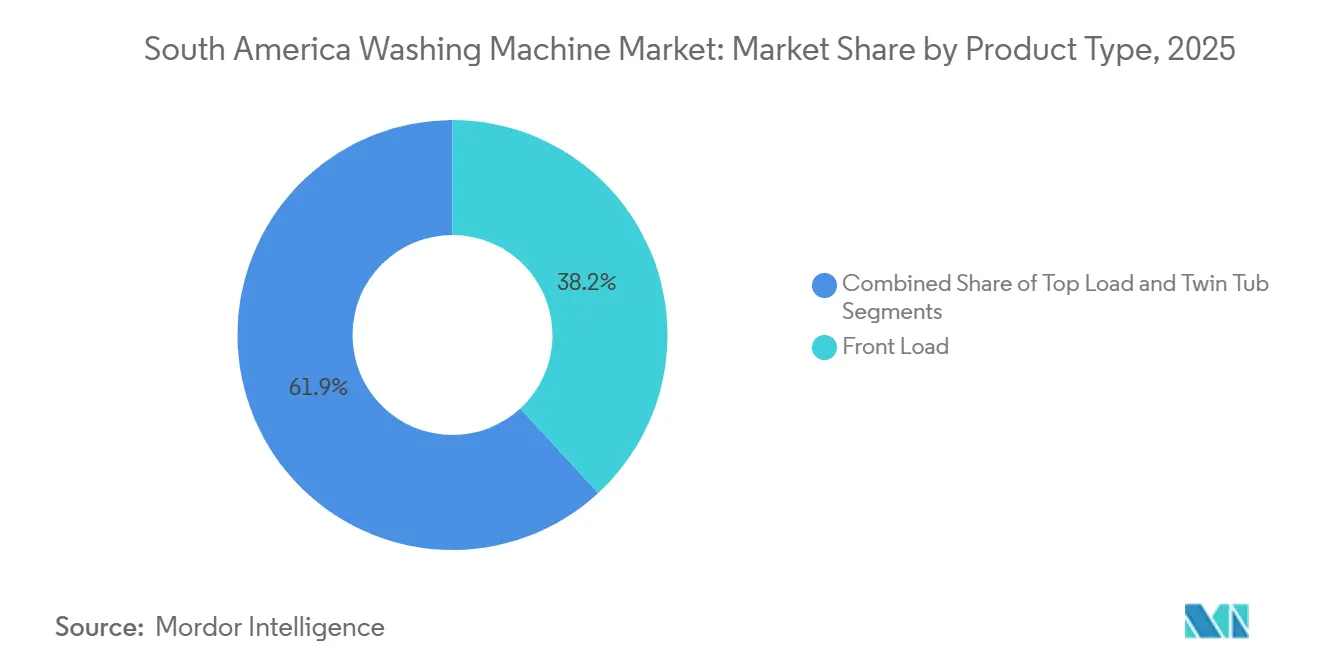
As máquinas de carga frontal detinham 38,1% da participação do mercado de máquinas de lavar na América do Sul em 2025. Sua posição reflete o interesse dos consumidores em uso eficiente de água, layouts compactos e opções de tambor maior. Os formatos de carga frontal se alinham bem com os requisitos de etiquetagem energética no Brasil. Eles também fazem parte do caminho de reposição para domicílios que estão além dos modelos básicos de carga superior. O portfólio brasileiro da Samsung inclui modelos de carga superior maiores para compradores que preferem esse formato [4]Samsung Electronics, "Samsung Amplia Portfólio de Lavadoras com Três Novos Modelos de Abertura Superior no Brasil," Samsung Newsroom Brasil, news.samsung.com.. Os produtos de carga superior, portanto, continuam a atender às necessidades rurais, de menor renda e de maior capacidade.
As máquinas de tanque duplo têm previsão de crescer a um CAGR de 7,2% até 2031. Seu crescimento reflete a continuidade das compras de primeira vez em locais onde as unidades totalmente automáticas ainda são menos acessíveis. Os produtos também se adequam a domicílios que priorizam um menor custo inicial de aquisição. Isso não significa que a tecnologia automática está perdendo relevância. Mostra que diferentes grupos de compradores estão entrando na categoria por meio de diferentes faixas de preço. Os fabricantes precisam manter modelos básicos enquanto constroem caminhos para atualizações automáticas. Tanto a demanda por reposição quanto a posse de primeira vez moldarão, portanto, o tamanho do mercado de máquinas de lavar na América do Sul para produtos de carga frontal e tanque duplo.


Por Capacidade: A Faixa de 5 a 8 kg Lidera Enquanto as Máquinas Acima de 8 kg Expandem Mais Rapidamente
A faixa de 5 a 8 kg representou 47,8% da receita regional em 2025. Essa capacidade se adequa aos volumes padrão de lavanderia doméstica no Brasil e no Chile. É também um passo prático para domicílios que substituem unidades menores. A faixa oferece um equilíbrio entre preço de aquisição, tamanho de carga e requisitos de espaço. Como resultado, permanece o centro da demanda domiciliar em grande parte da região. Sua ampla relevância ajuda os varejistas a manter uma ampla seleção de modelos nessa faixa.
As máquinas acima de 8 kg têm previsão de crescer a um CAGR de 8,5% até 2031. Famílias maiores podem usar essas máquinas para reduzir o número de ciclos semanais. Hotéis, pousadas e serviços de lavanderia também podem usá-las para aumentar o rendimento. As adições de carga superior de 14 kg, 17 kg e 23 kg da Samsung mostram a importância dessa demanda. As máquinas abaixo de 5 kg ainda atendem a residências compactas e acomodações estudantis. Suas perspectivas são limitadas à medida que os modelos de entrada de 5 a 8 kg se tornam mais acessíveis. O tamanho do mercado de máquinas de lavar na América do Sul para máquinas acima de 8 kg reflete a atualização domiciliar e a expansão comercial.
Por Tecnologia: Máquinas Conectadas IoT Definem a Direção do Desenvolvimento de Produtos
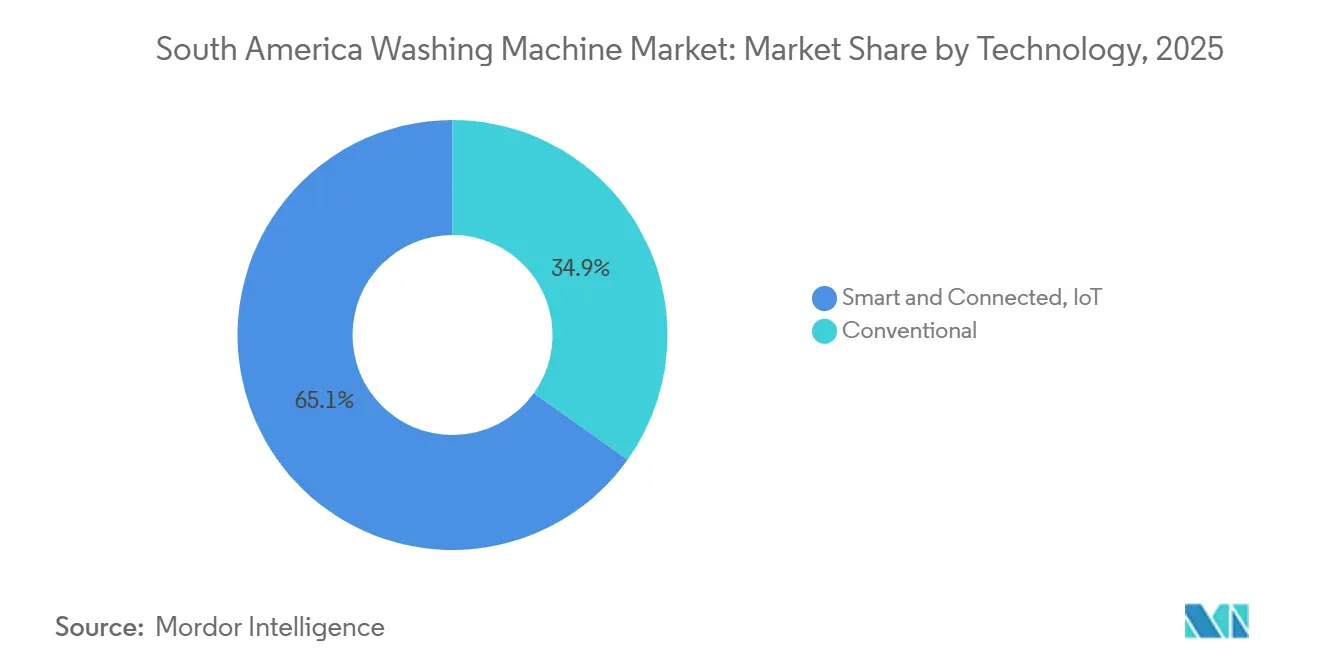
As máquinas inteligentes e conectadas IoT detinham 65,1% da receita em 2025. Isso as tornou a maior categoria de tecnologia no mercado de máquinas de lavar na América do Sul. A conectividade está sendo cada vez mais adicionada a modelos que anteriormente seriam posicionados como produtos de médio alcance. Isso traz controle por aplicativo e gerenciamento de ciclos para um conjunto mais amplo de compradores. Também permite que os fornecedores diferenciem produtos por meio de recursos de software. A tecnologia está mais estabelecida em mercados urbanos com maior acesso ao varejo e ao digital.
As máquinas conectadas também foram a categoria de tecnologia de crescimento mais rápido até 2031. A linha atual de produtos conectados da Samsung inclui recursos para gerenciamento de energia e controle de eletrodomésticos. As máquinas convencionais mantêm um papel importante nos segmentos de menor preço e semiautomáticos. A diferença de preço entre produtos convencionais e conectados determinará o ritmo de adoção. A confiabilidade do produto e a capacidade de serviço local são igualmente importantes para os modelos conectados. Os compradores precisam de suporte claro após a instalação. O setor de máquinas de lavar na América do Sul está se movendo em direção à conectividade como um padrão de produto mais amplo, em vez de um recurso reservado para modelos premium.
Por Usuário Final: A Demanda Residencial Lidera Enquanto a Demanda Comercial Cresce Mais Rapidamente
As máquinas residenciais representaram 68,9% da receita em 2025. A reposição domiciliar, as atualizações de recursos inteligentes e a formação de domicílios urbanos sustentam essa grande base. Os compradores residenciais frequentemente consideram design, capacidade, preço e custos operacionais mensais em conjunto. O financiamento no varejo continua sendo central para essa decisão. A disponibilidade de produtos em varejistas multimarcas também sustenta as vendas residenciais. O segmento fornece a principal base de volume para os fabricantes em toda a região.
As máquinas comerciais têm previsão de crescer a um CAGR de 8,1% até 2031. Hotéis, pousadas, serviços formais de lavanderia e instalações compartilhadas precisam de máquinas confiáveis com maior rendimento. Esses clientes focam no custo operacional, na confiabilidade do serviço e na disponibilidade de peças. Seu processo de compra difere de uma compra domiciliar porque os acordos de serviço de longo prazo têm maior importância. Os fabricantes com suporte business-to-business podem estar melhor posicionados para essa demanda. O mercado de máquinas de lavar na América do Sul precisa de produtos e planos de serviço projetados para ambos os grupos de usuários finais.
Por Canal de Distribuição: O Varejo Lidera Enquanto as Vendas B2B e Diretas Ganham Terreno
Os canais B2C e de varejo detinham 45,7% da receita em 2025. Os varejistas multimarcas de eletrodomésticos do Brasil continuam sendo importantes porque oferecem financiamento, entrega e acesso local. Esses canais são bem adequados para produtos volumosos que requerem coordenação de transporte e instalação. As compras online são cada vez mais parte da jornada de varejo. Elas permitem que os domicílios comparem capacidade, classificações energéticas e recursos conectados antes de comprar. O mercado de máquinas de lavar na América do Sul continua a depender dos varejistas para um amplo alcance domiciliar.
Os canais B2B e de venda direta do fabricante têm previsão de crescer a um CAGR de 8,2% até 2031. Operadores comerciais e projetos habitacionais podem comprar diretamente quando precisam de várias máquinas e suporte de serviço. Os acordos diretos também oferecem às marcas mais controle sobre manutenção e treinamento de produtos. A campanha de cashback via Pix da Electrolux em 2025 mostrou como os fabricantes podem influenciar a demanda nos canais varejistas. As vendas diretas não substituem os varejistas, mas podem complementá-los para clientes específicos. O mix de distribuição mudará à medida que a demanda comercial e o serviço de produtos conectados se expandirem.
Análise Geográfica
O Brasil detinha 48,5% da participação do mercado de máquinas de lavar na América do Sul em 2025. Seu tamanho reflete uma grande base instalada de eletrodomésticos, ampla distribuição no varejo e crescente investimento em manufatura local. A LG inaugurou uma fábrica de eletrodomésticos de BRL 1,5 bilhão, equivalente a 310 milhões de USD, no Paraná em agosto de 2026. A instalação destina-se a apoiar o fornecimento regional e planeja a produção de máquinas de lavar em uma fase posterior. A Whirlpool também comprometeu mais de BRL 300 milhões para a fabricação local de componentes de carga frontal em Rio Claro. Esses investimentos podem melhorar o fornecimento de peças e fortalecer a posição do Brasil como principal base de produção da região.
O Peru tem um perfil de demanda diferente, com maior escopo para a posse de primeira vez fora de seus principais centros urbanos. A penetração de máquinas de lavar domiciliares atingiu 30,3% em nível nacional em 2024, enquanto a penetração urbana foi de 97,4% e a penetração rural foi de 2,6%. Essa divisão torna a urbanização importante para o mercado de máquinas de lavar na América do Sul no Peru. O Chile tem maior acesso digital e maior demanda por reposição premium. Suas condições de varejo estabelecidas podem apoiar produtos de carga frontal conectados e lava e seca. A Argentina viu a demanda apoiada pela melhora na disponibilidade de produtos, mas suas perspectivas permanecem vinculadas à renda real, às condições cambiais e ao acesso ao crédito ao consumidor.
O Restante da América do Sul inclui países com diferentes condições de infraestrutura e renda. A população urbana da Colômbia representou 82% da população total em 2024. A demanda urbana na Colômbia sustenta as vendas de eletrodomésticos em Bogotá e Medellín. A Bolívia e o Paraguai mantêm maior uso de máquinas semiautomáticas onde o crédito formal e a confiabilidade da eletricidade são limitados. O Uruguai permanece uma oportunidade menor orientada ao premium para produtos de carga frontal com eficiência energética. O mercado de máquinas de lavar na América do Sul tem uma perspectiva regional, mas a demanda por país dependerá do crescimento urbano, do acesso à distribuição e do financiamento domiciliar.
Cenário Competitivo
O mercado de máquinas de lavar na América do Sul inclui Whirlpool, Electrolux, LG, Samsung e Midea na faixa premium e de médio porte. Essas marcas competem por meio de características do produto, alcance no varejo, posição de manufatura e cobertura de serviços. O investimento da Whirlpool em Rio Claro apoia componentes locais de carga frontal e uma posição de fornecimento mais localizada. A instalação da LG no Paraná fornece outro exemplo de investimento em manufatura regional. Essas ações podem melhorar a disponibilidade e o acesso a peças. As marcas locais continuam a competir por meio de preços mais baixos, proximidade e relacionamentos de serviço estabelecidos em mercados secundários.
A Electrolux renovou sua linha de carga frontal brasileira com 2 modelos registrados de 12 kg que alcançaram classificações energéticas A em 2025. A iniciativa apoia a competição em torno de eficiência e renovação de produtos. A Samsung ampliou sua linha de maior capacidade e introduziu produtos lava e seca conectados no Brasil. Esses exemplos mostram que as estratégias competitivas combinam eficiência, capacidade e funcionalidade conectada. As empresas também precisam de redes de serviço robustas fora das maiores áreas metropolitanas. Isso é particularmente importante para produtos com controles eletrônicos e funções de secagem integradas.
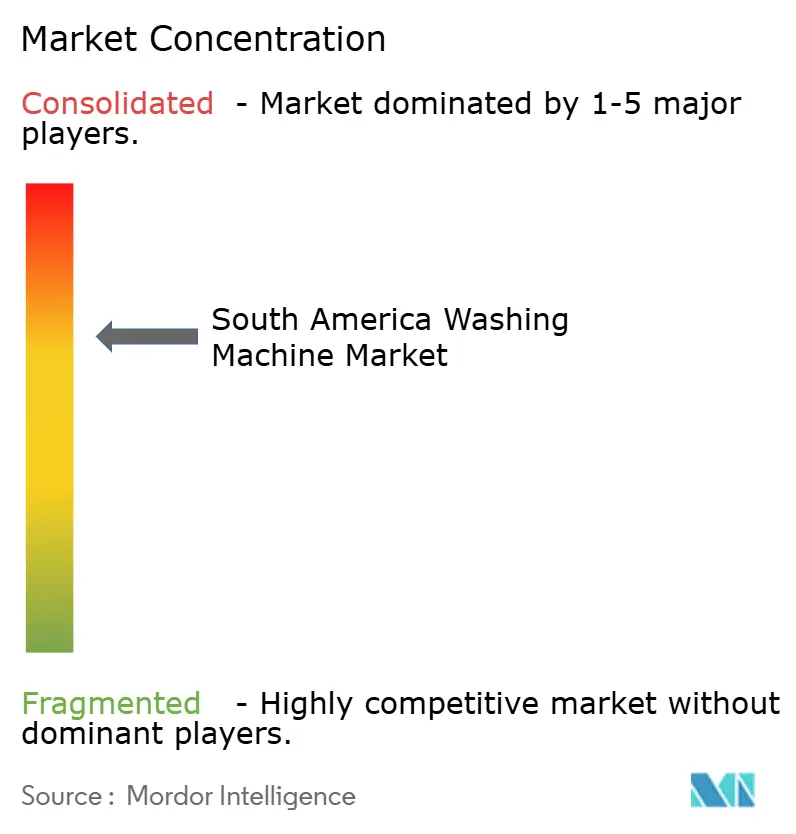
O mercado de máquinas de lavar na América do Sul permanece moderadamente concentrado, com as principais marcas globais mantendo posições fortes, mas enfrentando concorrência local e focada em preço. As empresas que conseguem combinar fornecimento local com financiamento acessível podem atender a uma parcela maior da demanda. Há espaço para fornecedores que atendem a operadores de lavanderias comerciais em cidades secundárias. Modelos compactos de lava e seca também podem atender à demanda de residências urbanas menores. Produtos com menor consumo de água podem ser relevantes em locais andinos onde as condições hídricas influenciam o uso de eletrodomésticos. Os resultados competitivos dependerão de se as empresas conseguem corresponder ao preço do produto, ao serviço e às condições operacionais locais.
Líderes do Setor de Máquinas de Lavar na América do Sul
-
Whirlpool Corporation
-
Electrolux AB
-
LG Electronics Inc.
-
Samsung Electronics Co., Ltd.
-
Midea Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A LG Electronics inaugurou sua nova fábrica de eletrodomésticos em Fazenda Rio Grande, Paraná, Brasil, representando um investimento de 310 milhões de USD, equivalente a BRL 1,5 bilhão. A instalação de 770.000 metros quadrados produz inicialmente 600.000 refrigeradores anualmente, com a produção de máquinas de lavar planejada para uma segunda fase. A fábrica foi projetada como um hub estratégico de exportação regional para a América do Sul, com vantagens logísticas para Chile, Peru e Argentina.
- Agosto de 2026: A Samsung apresentou o lava e seca Smart AI Control WD13FG, com 13 kg de lavagem e 8 kg de secagem, com preço a partir de BRL 4.899, e o conjunto premium Bespoke AI Laundry no evento The Brief em São Paulo. O WD13FG integra tecnologia de redução de microplásticos, consumo de energia otimizado por IA e conectividade SmartThings.
- Maio de 2026: A Whirlpool anunciou um investimento de mais de BRL 300 milhões para localizar a fabricação de componentes de máquinas de lavar de carga frontal em sua instalação em Rio Claro, São Paulo. O programa envolveu a transferência da produção de máquinas de lavar da Argentina da fábrica de Pilar, Buenos Aires, para o Brasil, com início de produção previsto para setembro de 2026.
- Novembro de 2025: A Electrolux registrou 2 novos modelos de máquinas de lavar de carga frontal de 12 kg, LFB12 e LFC12, no INMETRO no Brasil. Ambos alcançaram a classe energética A no âmbito do sistema de etiquetagem ENCE, indicando uma renovação de portfólio alinhada com os padrões de eficiência.


Escopo do Relatório do Mercado de Máquinas de Lavar na América do Sul
| Carga Frontal | Com Secadora |
| Sem Secadora | |
| Carga Superior | Com Secadora |
| Sem Secadora | |
| Tanque Duplo |
| Abaixo de 5 kg |
| 5–8 kg |
| Acima de 8 kg |
| Convencional |
| Inteligente e Conectado, IoT |
| Residencial |
| Comercial |
| B2C e Varejo | Lojas Multimarcas |
| Lojas Exclusivas da Marca | |
| Online | |
| Outros Canais de Distribuição | |
| B2B e Diretamente dos Fabricantes |
| Brasil |
| Peru |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Produto | Carga Frontal | Com Secadora |
| Sem Secadora | ||
| Carga Superior | Com Secadora | |
| Sem Secadora | ||
| Tanque Duplo | ||
| Por Capacidade | Abaixo de 5 kg | |
| 5–8 kg | ||
| Acima de 8 kg | ||
| Por Tecnologia | Convencional | |
| Inteligente e Conectado, IoT | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | B2C e Varejo | Lojas Multimarcas |
| Lojas Exclusivas da Marca | ||
| Online | ||
| Outros Canais de Distribuição | ||
| B2B e Diretamente dos Fabricantes | ||
| Por Geografia | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de máquinas de lavar na América do Sul em 2026?
O setor é estimado em 3,35 bilhões de USD em 2026 e tem previsão de atingir 4,61 bilhões de USD até 2031.
O que está impulsionando a demanda por máquinas de lavar na América do Sul?
As compras de reposição, as máquinas automáticas maiores, a eficiência energética, o varejo digital e o investimento em manufatura local sustentam a demanda.
Qual tipo de produto liderou as vendas em 2025?
As máquinas de carga frontal lideraram a receita por produto com uma participação de 38,1% em 2025.
Qual categoria de capacidade está crescendo mais rapidamente?
As máquinas acima de 8 kg têm previsão de crescer a um CAGR de 8,5% até 2031.
Por que o Brasil é importante para os fornecedores de eletrodomésticos?
O Brasil representou 48,5% do valor regional em 2025 e está recebendo grandes investimentos em manufatura local da LG e da Whirlpool.
Qual grupo de usuários finais está se expandindo mais rapidamente?
Os usuários comerciais têm previsão de crescer a um CAGR de 8,1% até 2031, à medida que os serviços de hotelaria e lavanderia formal se expandem.
Página atualizada pela última vez em:



