
Taille et part du marché des machines à laver en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
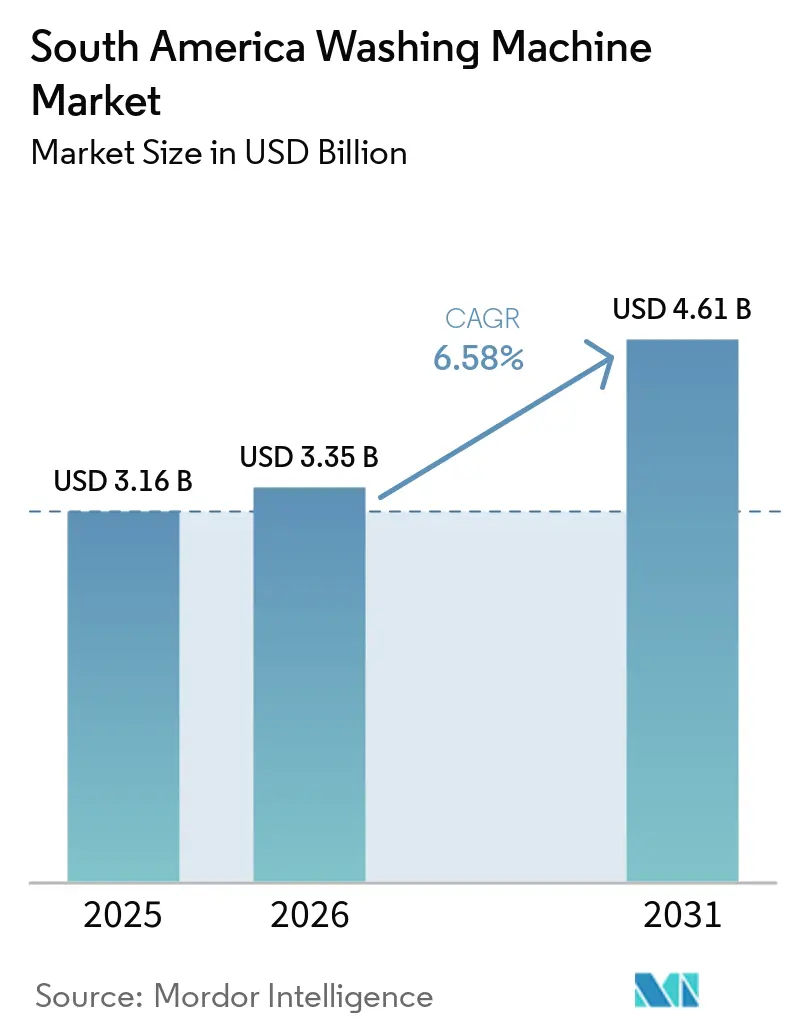
| Taille du marché de l'année de base (2025) | 3.16 Milliards de dollars |
| Taille du Marché (2026) | 3.35 Milliards de dollars |
| Taille du Marché (2031) | 4.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.58 % |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des machines à laver en Amérique du Sud par Mordor Intelligence
La taille du marché des machines à laver en Amérique du Sud était évaluée à 3,16 milliards USD en 2025 et devrait croître de 3,35 milliards USD en 2026 pour atteindre 4,61 milliards USD d'ici 2031, à un CAGR de 6,5 % durant la période de prévision de 2026 à 2031. La demande de remplacement devient une source de ventes fiable au Brésil, où de nombreux appareils électroménagers sont utilisés depuis plus de 6 ans [1]Gouvernement du Brésil, "Em Rio Claro SP Alckmin Destaca Expansão da Whirlpool como Exemplo da Nova Indústria Brasil," Palácio do Planalto, gov.br.. Le marché des machines à laver en Amérique du Sud est également soutenu par des ménages qui se tournent vers des appareils plus grands, automatiques et économes en énergie. Les investissements dans la fabrication locale modifient la position d'approvisionnement, car ils peuvent améliorer la disponibilité des composants et raccourcir les délais de livraison pour les nouveaux modèles. Les entreprises répondent par des produits connectés, des plans de production locale et des arrangements de service pour les acheteurs commerciaux. L'incertitude économique, l'accès inégal au crédit et les machines semi-automatiques ou d'occasion à bas prix continuent de limiter la demande dans plusieurs pays.
Points clés du rapport
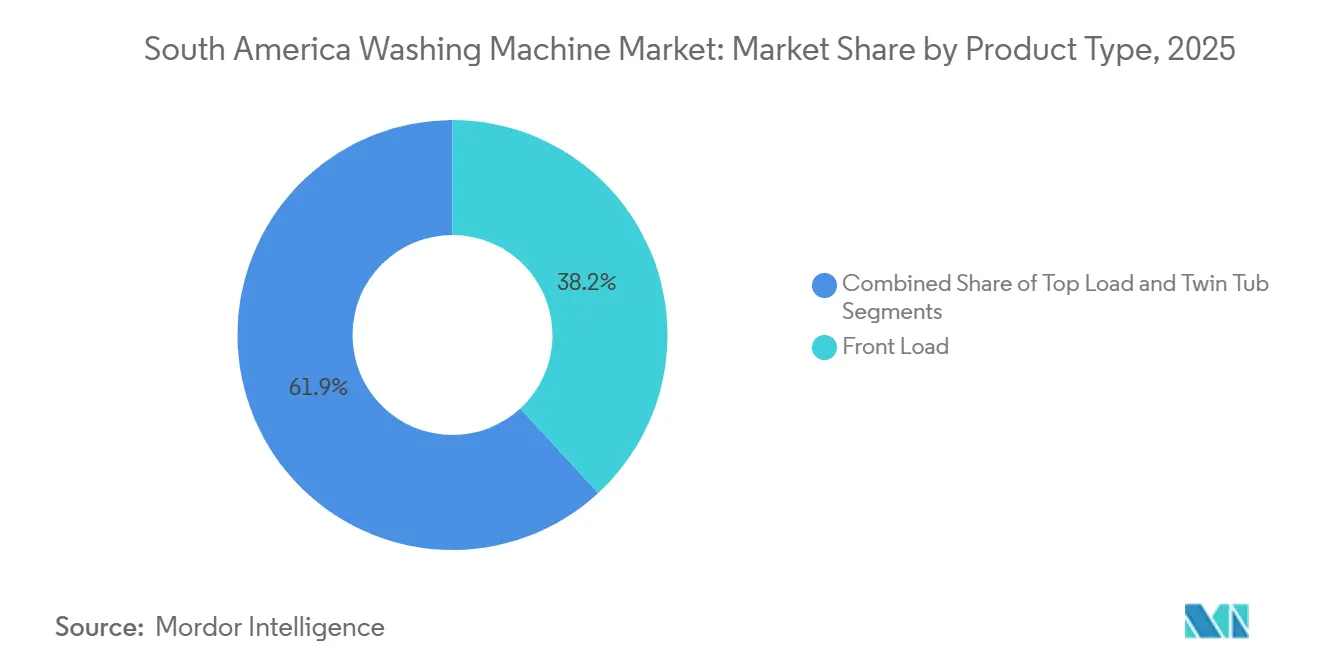
- Par type de produit, les machines à chargement frontal détenaient 38,1 % de la part des revenus en 2025, tandis que les machines à cuve jumelle devraient croître à un CAGR de 7,2 % jusqu'en 2031.
- Par capacité, la catégorie 5-8 kg détenait 47,8 % des revenus en 2025, tandis que les machines de plus de 8 kg devraient se développer à un CAGR de 8,5 % jusqu'en 2031.
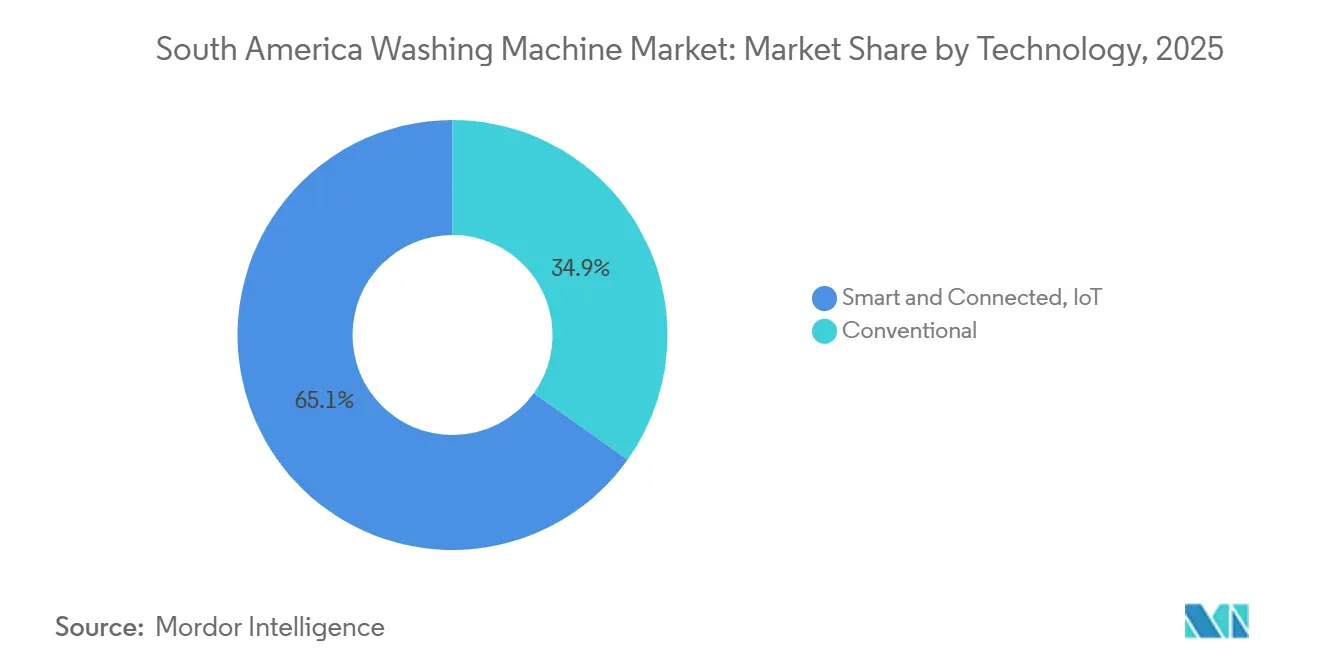
- Par technologie, les machines intelligentes et connectées IoT détenaient 65,1 % des revenus en 2025 et constituaient la catégorie technologique à la croissance la plus rapide jusqu'en 2031.
- Par utilisateur final, les machines résidentielles détenaient 68,9 % des revenus en 2025, tandis que les machines commerciales devraient croître à un CAGR de 8,1 % jusqu'en 2031.
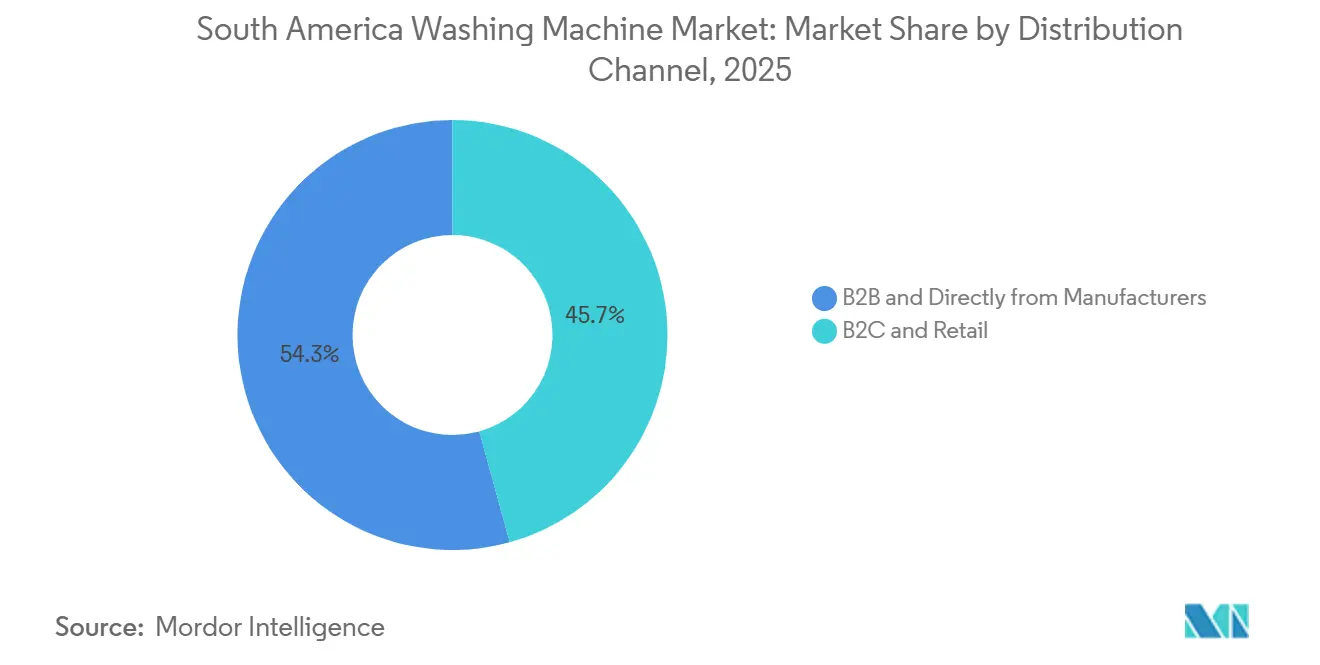
- Par canal de distribution, le B2C et la vente au détail détenaient 45,7 % des revenus en 2025, tandis que les canaux B2B et de vente directe par les fabricants devraient croître à un CAGR de 8,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines à laver en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de remplacement et mises à niveau des appareils | +1.3% | Brésil, Chili et Argentine | Court terme (≤ 2 ans) |
| Adoption de machines automatiques et à plus grande capacité | +1.2% | Brésil, Chili et Pérou | Moyen terme (2-4 ans) |
| Commerce électronique, financement au détail et paiements numériques | +1% | Brésil, Chili et Pérou | Court terme (≤ 2 ans) |
| Normes d'efficacité énergétique et préférences en matière de coûts des services publics | +0.7% | Brésil, Chili et Argentine | Moyen terme (2-4 ans) |
| Fabrication locale et substitution aux importations | +0.9% | Brésil et Argentine | Long terme (≥ 4 ans) |
| Demande de combinés lave-linge séchants | +0.5% | Brésil et Chili | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de remplacement et mises à niveau des appareils
Les achats de remplacement revêtent une importance croissante pour le marché des machines à laver en Amérique du Sud. Le Brésil dispose déjà d'une large possession d'appareils électroménagers dans les zones urbaines, de sorte que de nombreux achats remplacent des unités existantes plutôt que de servir des primo-acquéreurs. Les rapports gouvernementaux sur l'investissement de Whirlpool ont indiqué que de nombreux appareils électroménagers majeurs au Brésil sont utilisés depuis plus de 6 ans. Cela crée une base récurrente de demande moins dépendante de la formation de nouveaux ménages. Les clients remplaçant d'anciens modèles semi-automatiques ou à chargement par le dessus peuvent également choisir des machines à chargement frontal avec des tambours plus grands et une consommation d'énergie plus faible. Au Chili, la demande de remplacement est davantage axée sur les produits haut de gamme à chargement frontal et les combinés lave-linge séchants.
Le cycle de remplacement donne aux producteurs une raison de renouveler les produits et d'améliorer la couverture des services. Il soutient les ventes même lorsque la croissance des revenus des ménages est inégale. Ce schéma favorise les entreprises capables de fournir des pièces détachées et d'organiser rapidement le service. Il augmente également la valeur des caractéristiques des produits qui réduisent la consommation d'eau et d'électricité sur la durée de vie d'une machine. Le financement au détail reste important car une mise à niveau peut coûter plus cher qu'un simple remplacement. Le marché des machines à laver en Amérique du Sud dépend donc à la fois de la disponibilité des produits et de la capacité des acheteurs à étaler le coût d'achat.
Croissance des machines automatiques et à plus grande capacité
Le marché des machines à laver en Amérique du Sud évolue des produits semi-automatiques vers les machines automatiques. Les plans de production locale des grands fabricants peuvent réduire l'écart de coût entre les unités automatiques d'entrée de gamme et les unités semi-automatiques. Les machines de plus de 8 kg constituent la catégorie de capacité à la croissance la plus rapide, avec un CAGR de 8,5 % jusqu'en 2031. Ces machines répondent aux besoins des ménages plus nombreux et des opérateurs de blanchisseries commerciales. Une capacité plus élevée permet également aux ménages d'effectuer moins de cycles de lavage chaque semaine. Cela rend les machines plus grandes plus attrayantes là où les volumes de linge familial sont élevés.
Samsung a élargi sa gamme brésilienne à chargement par le dessus avec des modèles de 14 kg, 17 kg et 23 kg. Cette gamme montre que les fournisseurs servent à la fois les ménages et les cas d'utilisation à débit plus élevé. À mesure que la possession de machines automatiques augmente, les réseaux de réparation pourraient nécessiter davantage de formation pour les commandes électroniques et les appareils connectés. Les machines semi-automatiques répondent toujours à un besoin pratique là où les budgets sont limités et où les conditions d'installation sont moins fiables. La transition variera donc selon le niveau de revenu et la localisation. Le secteur des machines à laver en Amérique du Sud continue d'inclure des formats d'appareils à la fois basiques et avancés.
Expansion du commerce électronique, du financement au détail et des paiements instantanés
Le commerce numérique élargit les voies par lesquelles les ménages peuvent comparer et acheter des appareils électroménagers. Le marché des machines à laver en Amérique du Sud bénéficie lorsque les détaillants peuvent combiner les listes de produits, la livraison et le financement en une seule transaction. Les réseaux de distribution au détail du Brésil restent importants car les machines à laver nécessitent un soutien à la livraison et à l'installation. Les paiements numériques peuvent réduire les frictions lors du paiement pour les clients envisageant des produits à prix moyen. Ils peuvent également permettre aux fabricants de mener des promotions auprès de plusieurs partenaires détaillants. L'effet est le plus fort là où le commerce en ligne est associé à des options de paiement pratiques.
Les détaillants et les fabricants utilisent les canaux en ligne pour atteindre les acheteurs en dehors des grandes zones de chalandise. Cela peut améliorer l'accès dans les villes secondaires, bien que la couverture de livraison et de service reste nécessaire. Electrolux a offert un remboursement Pix allant jusqu'à 2 570 BRL sur des appareils sélectionnés lors de sa campagne Black Friday de novembre 2025. De telles campagnes montrent comment les marques peuvent influencer la décision d'achat même lorsqu'un détaillant conclut la vente. Les ventes en ligne sont particulièrement utiles pour les machines connectées, où les spécifications des produits peuvent être expliquées en détail. Le marché des machines à laver en Amérique du Sud nécessite toujours une capacité de service physique après la transaction.
Normes d'efficacité énergétique et préférences pour des coûts de services publics réduits
La consommation d'énergie est devenue un facteur important dans le choix des appareils électroménagers en Amérique du Sud. Le Brésil exige que les machines à laver automatiques portent l'étiquette nationale de conservation de l'énergie dans le cadre du Programme brésilien d'étiquetage énergétique. L'étiquette donne aux consommateurs une base claire pour comparer les performances énergétiques. Elle encourage également les fabricants à mettre à jour les moteurs, les commandes et les programmes de lavage. Les produits qui réduisent les coûts d'exploitation peuvent avoir un attrait plus grand lorsque les budgets des ménages sont sous pression. L'efficacité énergétique fait donc partie de la conception des produits ainsi que de la communication au détail.
Electrolux a enregistré 2 nouveaux modèles à chargement frontal de 12 kg au Brésil en novembre 2025, et les deux ont obtenu une note énergétique A [2]Institut national de métrologie, de qualité et de technologie, "Tabelas de Eficiência Energética para Lavadoras de Roupa," INMETRO, inmetro.gov.br.. Ces enregistrements montrent que les exigences de conformité influencent le renouvellement des produits. Les marques proposant des modèles efficaces peuvent concurrencer pour les clients recherchant des coûts de fonctionnement réduits. L'accent mis sur l'efficacité soutient également la demande de machines à chargement frontal et de systèmes à onduleur. Ces caractéristiques peuvent renforcer le positionnement premium, mais elles doivent être soutenues par un prix que les ménages peuvent financer. Le marché des machines à laver en Amérique du Sud continuera de relier les performances des appareils aux coûts mensuels des services publics.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation, volatilité des devises et coûts du crédit à la consommation | -1.1% | Argentine, Brésil et Pérou | Court terme (≤ 2 ans) |
| Concurrence des machines semi-automatiques et d'occasion | -0.6% | Brésil, Argentine et autres marchés d'Amérique du Sud | Moyen terme (2-4 ans) |
| Service après-vente et couverture des pièces inégaux | -0.4% | Pérou et autres marchés d'Amérique du Sud | Long terme (≥ 4 ans) |
| Arbitrage transfrontalier et volatilité de la politique d'importation | -0.5% | Argentine, Brésil, zones frontalières et autres marchés d'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inflation, volatilité des devises et coûts du crédit à la consommation
Les conditions économiques restent un frein aux dépenses en appareils électroménagers, en particulier en Argentine. Le PIB réel de l'Argentine a augmenté de 4,4 % en 2025, bien que l'OCDE ait noté une faible utilisation des capacités industrielles et une baisse de la confiance des consommateurs [3]Organisation de coopération et de développement économiques, "Perspectives économiques de l'OCDE Volume 2026 Numéro 1 Argentine," Éditions OCDE, oecd.org.. Cela limite la mesure dans laquelle une activité améliorée se traduit par des achats réguliers d'appareils électroménagers. Des coûts d'emprunt élevés peuvent retarder le remplacement des appareils en état de fonctionnement. La faiblesse des devises peut également réduire le pouvoir d'achat réel même lorsque les revenus nominaux augmentent. Ces pressions affectent le plus directement les modèles automatiques et connectés à prix plus élevé.
La disponibilité du crédit diffère selon les régions, ce qui rend la demande moins prévisible. Les consommateurs peuvent choisir de réparer une unité existante ou d'acheter un produit moins cher lorsque les versements sont coûteux. En Argentine, les changements dans les conditions d'importation peuvent améliorer la disponibilité, mais les mouvements des taux de change peuvent annuler l'avantage de prix. Le commerce transfrontalier peut également créer des prix inégaux entre les zones voisines. Les fabricants ont besoin de politiques de prix et de service flexibles pour gérer ces conditions. Le marché des machines à laver en Amérique du Sud reste exposé à la fois à la confiance des consommateurs et aux conditions de financement.
Concurrence des machines semi-automatiques et d'occasion
Les machines semi-automatiques et d'occasion restent des alternatives pratiques pour les ménages sensibles aux prix. Leur coût d'achat plus faible est particulièrement pertinent dans le nord-est du Brésil et dans les zones urbaines et rurales à faibles revenus. Ces produits peuvent convenir là où l'approvisionnement en eau, l'espace ou les conditions d'installation sont inégaux. Les marchés d'appareils d'occasion facilitent également la recherche d'unités de seconde main sur une géographie plus large. Cela limite la migration immédiate vers les machines entièrement automatiques. Le secteur des machines à laver en Amérique du Sud doit continuer à servir les acheteurs avec des budgets très différents.
La couverture des services et des pièces est également inégale en dehors des grandes villes. Cela peut rendre une marque locale ou une conception semi-automatique simple plus attrayante qu'un produit importé complexe. Les changements de politique d'importation et les différences de prix transfrontaliers peuvent ajouter de l'incertitude pour les détaillants et les acheteurs. Un crédit au détail plus solide et une production locale pourraient réduire certaines de ces contraintes au fil du temps. Cependant, la demande d'entrée de gamme restera sensible au prix initial pendant la période de prévision. Les producteurs ont besoin de gammes de produits adaptées aux conditions locales de revenu, de service et d'infrastructure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les machines à chargement frontal sont en tête tandis que les machines à cuve jumelle servent la demande d'entrée de gamme
Les machines à chargement frontal détenaient 38,1 % de la part du marché des machines à laver en Amérique du Sud en 2025. Leur position reflète l'intérêt des consommateurs pour une utilisation efficace de l'eau, des agencements compacts et des options de tambour plus grand. Les formats à chargement frontal s'alignent bien avec les exigences d'étiquetage énergétique au Brésil. Ils font également partie du parcours de remplacement pour les ménages qui dépassent les modèles de base à chargement par le dessus. Le portefeuille brésilien de Samsung comprend des modèles à chargement par le dessus de plus grande capacité pour les acheteurs qui préfèrent ce format [4]Samsung Electronics, "Samsung Amplia Portfólio de Lavadoras com Três Novos Modelos de Abertura Superior no Brasil," Samsung Newsroom Brasil, news.samsung.com.. Les produits à chargement par le dessus continuent donc de répondre aux besoins ruraux, à faibles revenus et à haute capacité.
Les machines à cuve jumelle devraient croître à un CAGR de 7,2 % jusqu'en 2031. Leur croissance reflète la poursuite des premiers achats dans les endroits où les unités entièrement automatiques restent moins abordables. Les produits conviennent également aux ménages qui privilégient un coût d'achat initial plus faible. Cela ne signifie pas que la technologie automatique perd de sa pertinence. Cela montre que différents groupes d'acheteurs entrent dans la catégorie par différents points de prix. Les fabricants doivent conserver des modèles de base tout en créant des voies vers des mises à niveau automatiques. La demande de remplacement et la primo-accession façonneront donc la taille du marché des machines à laver en Amérique du Sud pour les produits à chargement frontal et à cuve jumelle.


Par capacité : la tranche 5-8 kg est en tête tandis que les machines de plus de 8 kg se développent plus rapidement
La tranche 5-8 kg représentait 47,8 % des revenus régionaux en 2025. Cette capacité correspond aux volumes de linge standard des ménages au Brésil et au Chili. C'est également une étape pratique pour les ménages remplaçant des unités plus petites. La tranche offre un équilibre entre le prix d'achat, la taille de la charge et les exigences d'espace. Par conséquent, elle reste le centre de la demande des ménages dans une grande partie de la région. Sa large pertinence aide les détaillants à maintenir une large sélection de modèles dans cette gamme.
Les machines de plus de 8 kg devraient croître à un CAGR de 8,5 % jusqu'en 2031. Les familles nombreuses peuvent utiliser ces machines pour réduire le nombre de cycles hebdomadaires. Les hôtels, maisons d'hôtes et services de blanchisserie peuvent également les utiliser pour augmenter le débit. Les ajouts de Samsung en 14 kg, 17 kg et 23 kg à chargement par le dessus montrent l'importance de cette demande. Les machines de moins de 5 kg servent toujours les logements compacts et les hébergements étudiants. Leurs perspectives sont limitées à mesure que les modèles d'entrée de gamme 5-8 kg deviennent plus accessibles. La taille du marché des machines à laver en Amérique du Sud pour les machines de plus de 8 kg reflète la montée en gamme des ménages et l'expansion commerciale.
Par technologie : les machines IoT connectées définissent la direction du développement des produits
Les machines intelligentes et connectées IoT détenaient 65,1 % des revenus en 2025. Elles constituaient ainsi la plus grande catégorie technologique du marché des machines à laver en Amérique du Sud. La connectivité est de plus en plus intégrée aux modèles qui auraient auparavant été positionnés comme des produits de milieu de gamme. Cela apporte le contrôle par application et la gestion des cycles à un plus grand nombre d'acheteurs. Cela permet également aux fournisseurs de différencier les produits grâce à des fonctionnalités logicielles. La technologie est la plus établie dans les marchés urbains avec un meilleur accès au détail et au numérique.
Les machines connectées étaient également la catégorie technologique à la croissance la plus rapide jusqu'en 2031. La gamme de produits connectés actuelle de Samsung comprend des fonctionnalités de gestion de l'énergie et de contrôle des appareils. Les machines conventionnelles conservent un rôle important dans les segments à prix plus bas et semi-automatiques. L'écart de prix entre les produits conventionnels et connectés déterminera le rythme d'adoption. La fiabilité des produits et la capacité de service locale sont tout aussi importantes pour les modèles connectés. Les acheteurs ont besoin d'un soutien clair après l'installation. Le secteur des machines à laver en Amérique du Sud évolue vers la connectivité comme norme de produit plus large plutôt que comme une fonctionnalité réservée aux modèles premium.
Par utilisateur final : la demande résidentielle est en tête tandis que la demande commerciale croît plus rapidement
Les machines résidentielles représentaient 68,9 % des revenus en 2025. Le remplacement des appareils ménagers, les mises à niveau des fonctionnalités intelligentes et la formation de ménages urbains soutiennent cette large base. Les acheteurs résidentiels considèrent souvent ensemble le design, la capacité, le prix et les coûts de fonctionnement mensuels. Le financement au détail reste central dans cette décision. La disponibilité des produits via les détaillants multi-marques soutient également les ventes résidentielles. Le segment fournit la base de volume principale pour les fabricants dans toute la région.
Les machines commerciales devraient croître à un CAGR de 8,1 % jusqu'en 2031. Les hôtels, maisons d'hôtes, services de blanchisserie formels et installations partagées ont besoin de machines fiables avec un débit plus élevé. Ces clients se concentrent sur le coût d'exploitation, la fiabilité du service et la disponibilité des pièces. Leur processus d'achat diffère d'un achat ménager car les arrangements de service à long terme ont une plus grande importance. Les fabricants disposant d'un soutien interentreprises peuvent être mieux positionnés pour cette demande. Le marché des machines à laver en Amérique du Sud a besoin de produits et de plans de service conçus pour les deux groupes d'utilisateurs finaux.
Par canal de distribution : le commerce de détail est en tête tandis que les ventes B2B et directes gagnent du terrain
Les canaux B2C et de vente au détail détenaient 45,7 % des revenus en 2025. Les détaillants d'appareils électroménagers multi-marques du Brésil restent importants car ils offrent le financement, la livraison et l'accès local. Ces canaux sont bien adaptés aux produits encombrants qui nécessitent une coordination du transport et de l'installation. Les achats en ligne font de plus en plus partie du parcours d'achat au détail. Ils permettent aux ménages de comparer la capacité, les notes énergétiques et les fonctionnalités connectées avant d'acheter. Le marché des machines à laver en Amérique du Sud continue de dépendre des détaillants pour une large portée auprès des ménages.
Les canaux B2B et de vente directe par les fabricants devraient croître à un CAGR de 8,2 % jusqu'en 2031. Les opérateurs commerciaux et les projets immobiliers peuvent acheter directement lorsqu'ils ont besoin de plusieurs machines et d'un soutien au service. Les arrangements directs donnent également aux marques plus de contrôle sur la maintenance et la formation aux produits. La campagne de remboursement Pix d'Electrolux en 2025 a montré comment les fabricants peuvent influencer la demande à travers les canaux des détaillants. Les ventes directes ne remplacent pas les détaillants, mais peuvent les compléter pour des clients spécifiques. La composition de la distribution changera à mesure que la demande commerciale et le service des produits connectés se développeront.
Analyse géographique
Le Brésil détenait 48,5 % de la part du marché des machines à laver en Amérique du Sud en 2025. Sa taille reflète une large base d'appareils installés, une large distribution au détail et des investissements croissants dans la fabrication locale. LG a inauguré une usine d'appareils électroménagers de 1,5 milliard BRL, soit 310 millions USD, dans le Paraná en août 2026. L'installation est destinée à soutenir l'approvisionnement régional et prévoit la production de machines à laver dans une phase ultérieure. Whirlpool s'est également engagé à investir plus de 300 millions BRL dans la fabrication locale de composants à chargement frontal à Rio Claro. Ces investissements peuvent améliorer l'approvisionnement en pièces et renforcer la position du Brésil en tant que principale base de production de la région.
Le Pérou présente un profil de demande différent, avec une plus grande marge pour la primo-accession en dehors de ses principaux centres urbains. Le taux de pénétration des machines à laver dans les ménages a atteint 30,3 % au niveau national en 2024, tandis que la pénétration urbaine était de 97,4 % et la pénétration rurale de 2,6 %. Cette fracture rend l'urbanisation importante pour le marché des machines à laver en Amérique du Sud au Pérou. Le Chili dispose d'un meilleur accès numérique et d'une demande de remplacement premium plus forte. Ses conditions de vente au détail établies peuvent soutenir les produits connectés à chargement frontal et les combinés lave-linge séchants. L'Argentine a vu la demande soutenue par une meilleure disponibilité des produits, mais ses perspectives restent liées au revenu réel, aux conditions monétaires et à l'accès au crédit à la consommation.
Le reste de l'Amérique du Sud comprend des pays avec des conditions d'infrastructure et de revenu différentes. La population urbaine de la Colombie représentait 82 % de la population totale en 2024. La demande urbaine en Colombie soutient les ventes d'appareils électroménagers à Bogotá et Medellín. La Bolivie et le Paraguay conservent une utilisation plus importante des machines semi-automatiques là où le crédit formel et la fiabilité de l'électricité sont limités. L'Uruguay reste une opportunité premium plus petite orientée vers les produits à chargement frontal économes en énergie. Le marché des machines à laver en Amérique du Sud a une perspective régionale, mais la demande par pays dépendra de la croissance urbaine, de l'accès à la distribution et du financement des ménages.
Paysage concurrentiel
Le marché des machines à laver en Amérique du Sud comprend Whirlpool, Electrolux, LG, Samsung et Midea dans la gamme premium et milieu de gamme. Ces marques se concurrencent par les caractéristiques des produits, la portée au détail, la position de fabrication et la couverture des services. L'investissement de Whirlpool à Rio Claro soutient les composants locaux à chargement frontal et une position d'approvisionnement plus localisée. L'installation de LG dans le Paraná fournit un autre exemple d'investissement dans la fabrication régionale. Ces actions peuvent améliorer la disponibilité et l'accès aux pièces. Les marques locales continuent de se concurrencer par des prix plus bas, la proximité et des relations de service établies sur les marchés secondaires.
Electrolux a renouvelé sa gamme brésilienne à chargement frontal avec 2 modèles enregistrés de 12 kg ayant obtenu des notes énergétiques A en 2025. Cette démarche soutient la concurrence autour de l'efficacité et du renouvellement des produits. Samsung a élargi sa gamme à plus grande capacité et introduit des produits combinés lave-linge séchants connectés au Brésil. Ces exemples montrent que les stratégies concurrentielles combinent efficacité, capacité et fonctionnalité connectée. Les entreprises ont également besoin de réseaux de service solides en dehors des plus grandes zones métropolitaines. Cela est particulièrement important pour les produits avec des commandes électroniques et des fonctions de séchage intégrées.
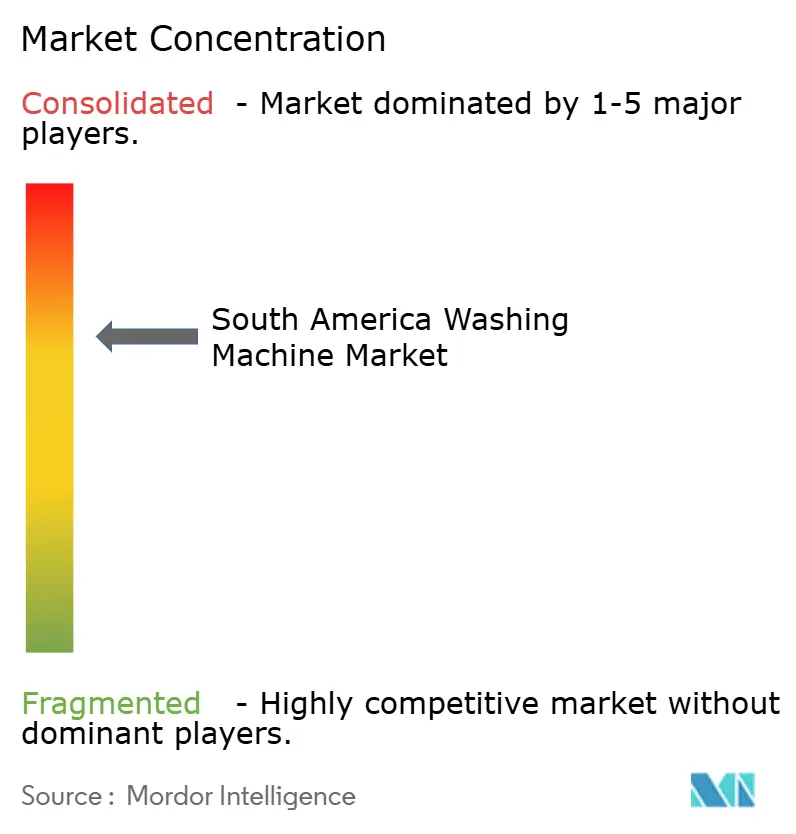
Le marché des machines à laver en Amérique du Sud reste modérément concentré, avec des marques mondiales leaders occupant des positions solides mais faisant face à une concurrence locale et axée sur les prix. Les entreprises capables d'associer un approvisionnement local à un financement accessible peuvent servir une plus grande part de la demande. Il existe des opportunités pour les fournisseurs desservant les opérateurs de blanchisseries commerciales dans les villes secondaires. Les modèles compacts de combinés lave-linge séchants peuvent également répondre à la demande des petits logements urbains. Les produits à faible consommation d'eau peuvent être pertinents dans les zones andines où les conditions hydriques influencent l'utilisation des appareils. Les résultats concurrentiels dépendront de la capacité des entreprises à adapter le prix des produits, le service et les conditions d'exploitation locales.
Leaders du secteur des machines à laver en Amérique du Sud
-
Whirlpool Corporation
-
Electrolux AB
-
LG Electronics Inc.
-
Samsung Electronics Co., Ltd.
-
Midea Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : LG Electronics a inauguré sa nouvelle usine d'appareils électroménagers à Fazenda Rio Grande, Paraná, Brésil, représentant un investissement de 310 millions USD, soit 1,5 milliard BRL. L'installation de 770 000 mètres carrés produit initialement 600 000 réfrigérateurs par an, avec la production de machines à laver prévue dans une deuxième phase. L'usine est conçue comme un hub d'exportation régional stratégique pour l'Amérique du Sud, avec des avantages logistiques pour le Chili, le Pérou et l'Argentine.
- Août 2026 : Samsung a présenté le combiné lave-linge séchant Smart AI Control WD13FG, 13 kg de lavage et 8 kg de séchage, à partir de 4 899 BRL, et l'ensemble premium Bespoke AI Laundry lors de l'événement The Brief à São Paulo. Le WD13FG intègre une technologie de réduction des microplastiques, une consommation d'énergie optimisée par l'IA et la connectivité SmartThings.
- Mai 2026 : Whirlpool a annoncé un investissement de plus de 300 millions BRL pour localiser la fabrication de composants de machines à laver à chargement frontal dans son installation de Rio Claro, São Paulo. Le programme impliquait le transfert de la production de machines à laver argentines de l'usine de Pilar, Buenos Aires, vers le Brésil, avec un démarrage de production ciblé en septembre 2026.
- Novembre 2025 : Electrolux a enregistré 2 nouveaux modèles de machines à laver à chargement frontal de 12 kg, LFB12 et LFC12, auprès de l'INMETRO au Brésil. Les deux ont obtenu la classe énergétique A dans le cadre du système d'étiquetage ENCE, indiquant un renouvellement du portefeuille aligné sur les normes d'efficacité.


Portée du rapport sur le marché des machines à laver en Amérique du Sud
| Chargement frontal | Avec séchoirs |
| Sans séchoirs | |
| Chargement par le dessus | Avec séchoirs |
| Sans séchoirs | |
| Cuve jumelle |
| Moins de 5 kg |
| 5–8 kg |
| Plus de 8 kg |
| Conventionnelle |
| Intelligente et connectée, IoT |
| Résidentiel |
| Commercial |
| B2C et vente au détail | Magasins multi-marques |
| Points de vente exclusifs de marque | |
| En ligne | |
| Autres canaux de distribution | |
| B2B et vente directe par les fabricants |
| Brésil |
| Pérou |
| Chili |
| Argentine |
| Reste de l'Amérique du Sud |
| Par type de produit | Chargement frontal | Avec séchoirs |
| Sans séchoirs | ||
| Chargement par le dessus | Avec séchoirs | |
| Sans séchoirs | ||
| Cuve jumelle | ||
| Par capacité | Moins de 5 kg | |
| 5–8 kg | ||
| Plus de 8 kg | ||
| Par technologie | Conventionnelle | |
| Intelligente et connectée, IoT | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C et vente au détail | Magasins multi-marques |
| Points de vente exclusifs de marque | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B et vente directe par les fabricants | ||
| Par géographie | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des machines à laver en Amérique du Sud en 2026 ?
Le secteur est estimé à 3,35 milliards USD en 2026 et devrait atteindre 4,61 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande de machines à laver en Amérique du Sud ?
Les achats de remplacement, les machines automatiques à plus grande capacité, l'efficacité énergétique, le commerce de détail numérique et les investissements dans la fabrication locale soutiennent la demande.
Quel type de produit a dominé les ventes en 2025 ?
Les machines à chargement frontal ont dominé les revenus par produit avec une part de 38,1 % en 2025.
Quelle catégorie de capacité connaît la croissance la plus rapide ?
Les machines de plus de 8 kg devraient croître à un CAGR de 8,5 % jusqu'en 2031.
Pourquoi le Brésil est-il important pour les fournisseurs d'appareils électroménagers ?
Le Brésil représentait 48,5 % de la valeur régionale en 2025 et reçoit d'importants investissements dans la fabrication locale de la part de LG et Whirlpool.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les utilisateurs commerciaux devraient croître à un CAGR de 8,1 % jusqu'en 2031, à mesure que l'hôtellerie et les services de blanchisserie formels se développent.
Dernière mise à jour de la page le:



