
Tamaño y Participación del Mercado de Lavadoras en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
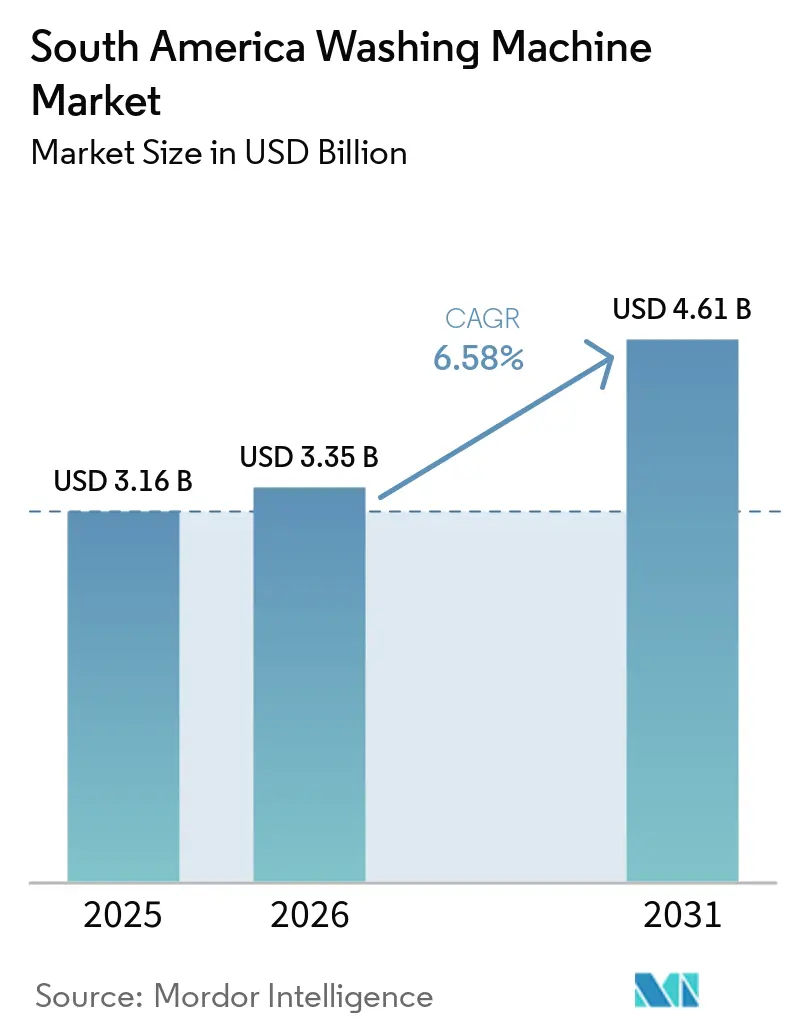
| Tamaño del mercado en el año base (2025) | 3.16 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.58 % |
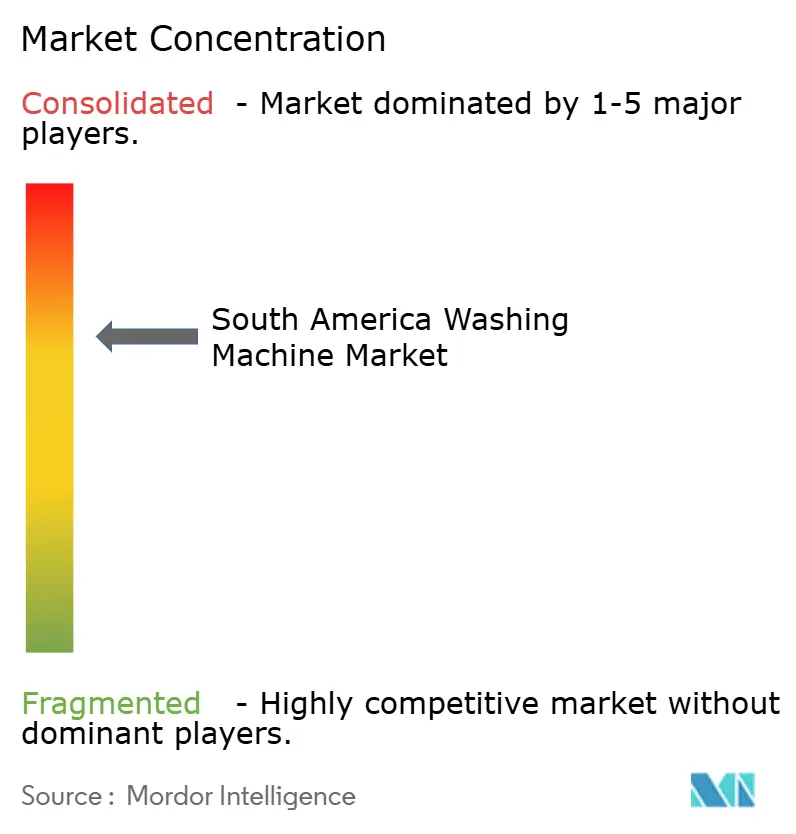
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Lavadoras en América del Sur por Mordor Intelligence
El tamaño del mercado de lavadoras en América del Sur fue valorado en 3,16 mil millones de USD en 2025 y se estima que crecerá desde 3,35 mil millones de USD en 2026 hasta alcanzar 4,61 mil millones de USD en 2031, a una CAGR del 6,5% durante el período de pronóstico de 2026 a 2031. La demanda de reemplazo se está convirtiendo en una fuente confiable de ventas en Brasil, donde muchos electrodomésticos han estado en uso durante más de 6 años [1]Gobierno de Brasil, "Em Rio Claro SP Alckmin Destaca Expansão da Whirlpool como Exemplo da Nova Indústria Brasil," Palácio do Planalto, gov.br.. El mercado de lavadoras en América del Sur también está respaldado por hogares que se inclinan hacia electrodomésticos más grandes, automáticos y energéticamente eficientes. La inversión en manufactura local está cambiando la posición de suministro, ya que puede mejorar la disponibilidad de componentes y acortar los tiempos de entrega de nuevos modelos. Las empresas están respondiendo mediante productos conectados, planes de producción local y acuerdos de servicio para compradores comerciales. La incertidumbre económica, el acceso desigual al crédito y las máquinas semiautomáticas o usadas de menor precio continúan limitando la demanda en varios países.
Conclusiones Clave del Informe
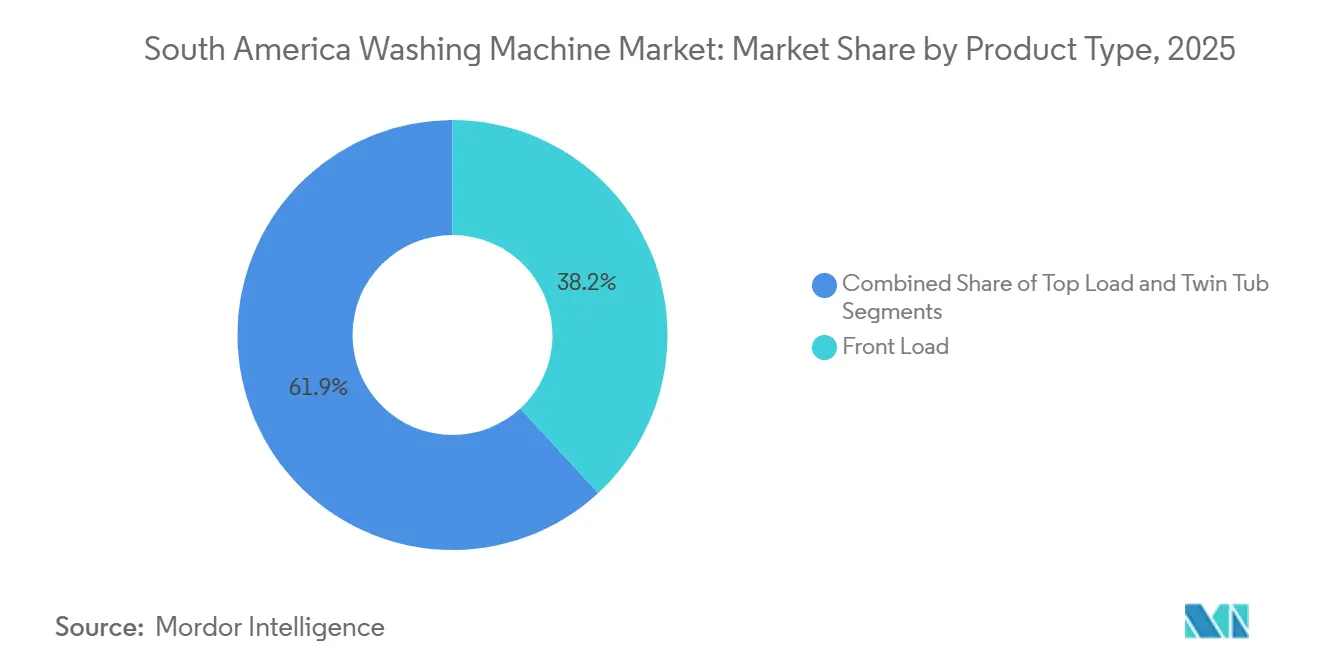
- Por tipo de producto, las máquinas de carga frontal tuvieron una participación de ingresos del 38,1% en 2025, mientras que se pronostica que las máquinas de tina doble crecerán a una CAGR del 7,2% hasta 2031.
- Por capacidad, la categoría de 5-8 kg tuvo el 47,8% de los ingresos en 2025, mientras que se pronostica que las máquinas de más de 8 kg se expandirán a una CAGR del 8,5% hasta 2031.
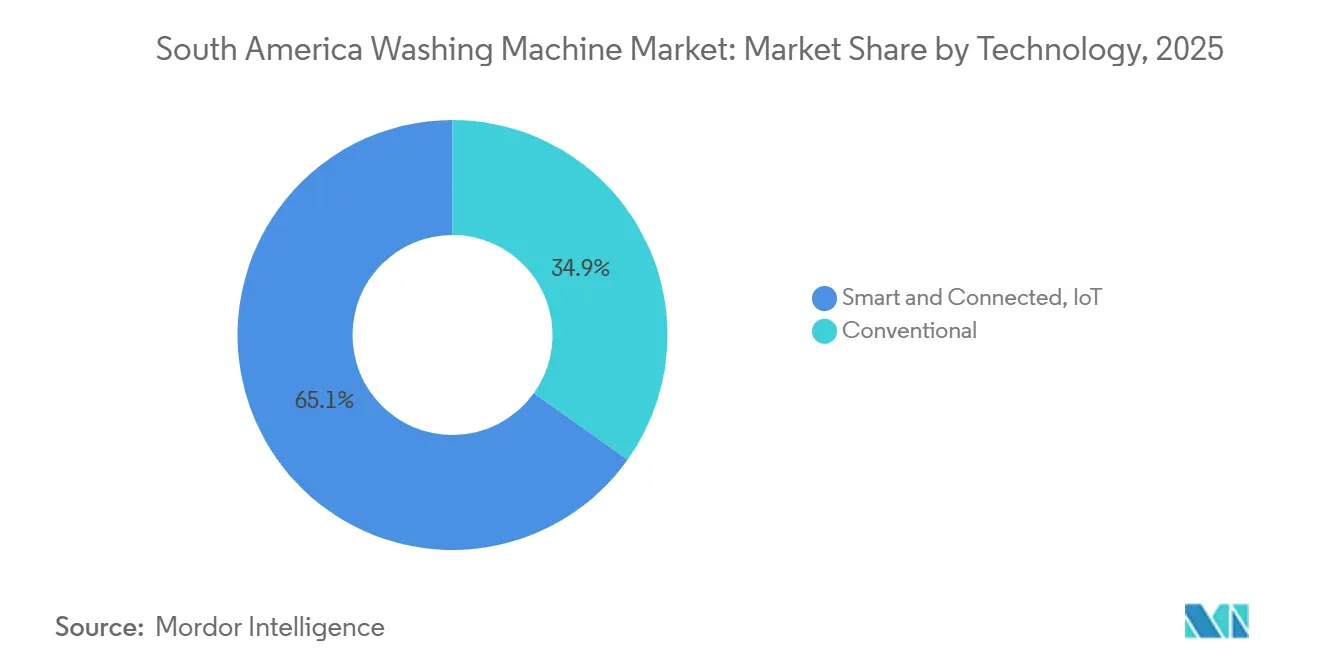
- Por tecnología, las máquinas inteligentes y conectadas IoT tuvieron el 65,1% de los ingresos en 2025 y fueron la categoría tecnológica de más rápido crecimiento hasta 2031.
- Por usuario final, las máquinas residenciales tuvieron el 68,9% de los ingresos en 2025, mientras que se pronostica que las máquinas comerciales crecerán a una CAGR del 8,1% hasta 2031.
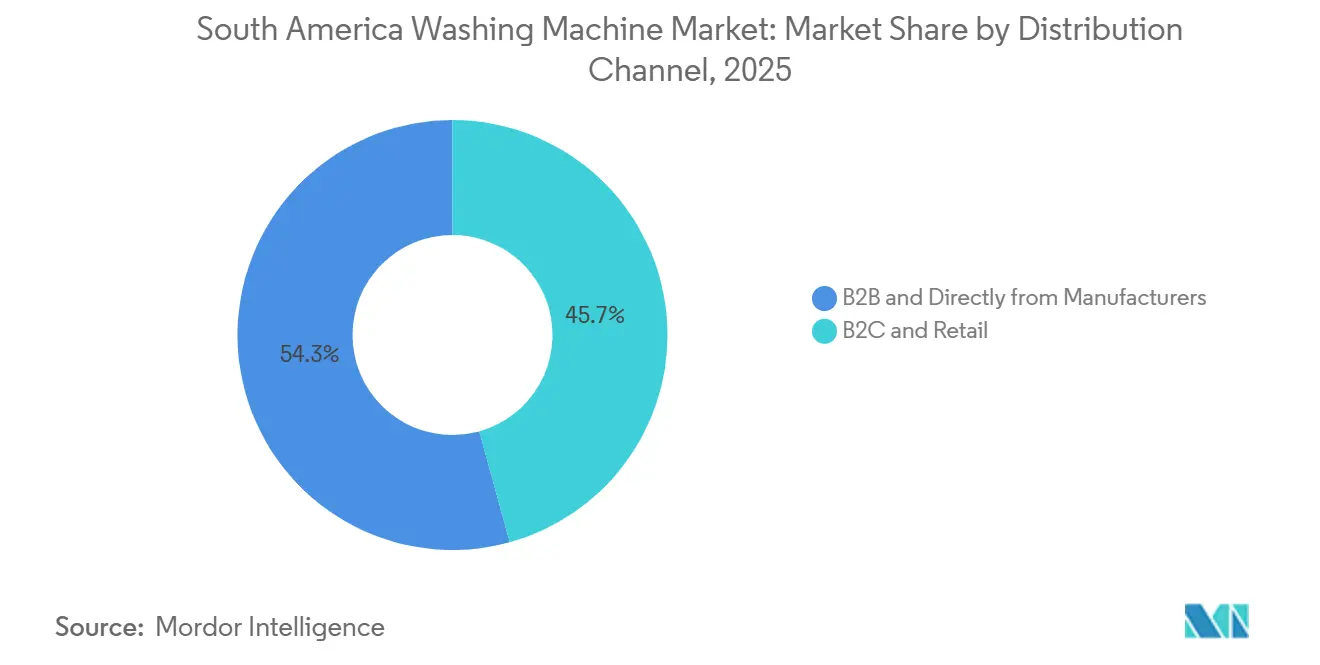
- Por canal de distribución, B2C y el comercio minorista tuvieron el 45,7% de los ingresos en 2025, mientras que se pronostica que los canales B2B y de venta directa del fabricante crecerán a una CAGR del 8,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Lavadoras en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Reemplazo y Actualización de Electrodomésticos | +1.3% | Brasil, Chile y Argentina | Corto plazo (≤ 2 años) |
| Adopción de Máquinas Automáticas y de Mayor Capacidad | +1.2% | Brasil, Chile y Perú | Mediano plazo (2-4 años) |
| Comercio Electrónico, Financiamiento Minorista y Pagos Digitales | +1% | Brasil, Chile y Perú | Corto plazo (≤ 2 años) |
| Estándares de Eficiencia Energética y Preferencias por Menores Costos de Servicios Públicos | +0.7% | Brasil, Chile y Argentina | Mediano plazo (2-4 años) |
| Manufactura Local y Sustitución de Importaciones | +0.9% | Brasil y Argentina | Largo plazo (≥ 4 años) |
| Demanda de Combinaciones Lavadora-Secadora | +0.5% | Brasil y Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Reemplazo y Actualización de Electrodomésticos
Las compras de reemplazo son cada vez más importantes para el mercado de lavadoras en América del Sur. Brasil ya tiene una amplia propiedad de electrodomésticos en áreas urbanas, por lo que muchas compras reemplazan unidades existentes en lugar de servir a propietarios por primera vez. Los informes gubernamentales sobre la inversión de Whirlpool indicaron que muchos electrodomésticos principales en Brasil han sido utilizados durante más de 6 años. Esto crea una base recurrente de demanda que depende menos de la formación de nuevos hogares. Los clientes que reemplazan modelos semiautomáticos o de carga superior más antiguos también pueden elegir máquinas de carga frontal con tambores más grandes y menor consumo de energía. En Chile, la demanda de reemplazo se centra más en productos premium de carga frontal y lavadora-secadora.
El ciclo de reemplazo da a los productores una razón para renovar productos y mejorar la cobertura de servicio. Sostiene las ventas incluso cuando el crecimiento del ingreso de los hogares es desigual. Este patrón favorece a las empresas que pueden suministrar repuestos y organizar el servicio rápidamente. También aumenta el valor de las características del producto que reducen el uso de agua y electricidad durante la vida útil de una máquina. El financiamiento minorista sigue siendo importante porque una actualización puede costar más que un reemplazo básico. El mercado de lavadoras en América del Sur, por lo tanto, depende tanto de la disponibilidad del producto como de la capacidad de los compradores para distribuir el costo de compra.
Crecimiento de Máquinas Automáticas y de Mayor Capacidad
El mercado de lavadoras en América del Sur está pasando de productos semiautomáticos a máquinas automáticas. Los planes de producción local de los principales fabricantes pueden reducir la brecha de costos entre las unidades automáticas de nivel básico y las semiautomáticas. Las máquinas de más de 8 kg son la categoría de capacidad de más rápido crecimiento, con una CAGR del 8,5% hasta 2031. Estas máquinas satisfacen las necesidades de hogares más grandes y operadores de lavandería comercial. Una mayor capacidad también permite a los hogares completar menos ciclos de lavado cada semana. Esto hace que las máquinas más grandes sean más atractivas donde los volúmenes de ropa familiar son altos.
Samsung amplió su gama de carga superior brasileña con modelos de 14 kg, 17 kg y 23 kg. La gama muestra que los proveedores están atendiendo tanto casos de uso doméstico como de mayor rendimiento. A medida que aumenta la propiedad de máquinas automáticas, las redes de reparación pueden necesitar más capacitación para controles electrónicos y electrodomésticos conectados. Las máquinas semiautomáticas aún satisfacen una necesidad práctica donde los presupuestos son limitados y las condiciones de instalación son menos confiables. El cambio, por lo tanto, variará según el nivel de ingresos y la ubicación. La industria de lavadoras en América del Sur continúa incluyendo formatos de electrodomésticos tanto básicos como avanzados.
Expansión del Comercio Electrónico, el Financiamiento Minorista y los Pagos Instantáneos
El comercio digital está ampliando las vías a través de las cuales los hogares pueden comparar y comprar electrodomésticos. El mercado de lavadoras en América del Sur se beneficia cuando los minoristas pueden combinar listados de productos, entrega y financiamiento en una sola transacción. Las redes minoristas de Brasil siguen siendo importantes porque las lavadoras necesitan soporte de entrega e instalación. Los pagos digitales pueden reducir la fricción en el proceso de pago para los clientes que consideran productos de precio medio. También pueden permitir a los fabricantes realizar promociones a través de varios socios minoristas. El efecto es más fuerte donde el comercio en línea se combina con opciones de pago prácticas.
Los minoristas y fabricantes están utilizando canales en línea para llegar a compradores fuera de las grandes áreas de captación de tiendas. Esto puede mejorar el acceso en ciudades secundarias, aunque la cobertura de entrega y servicio sigue siendo necesaria. Electrolux ofreció un reembolso en efectivo mediante Pix de hasta BRL 2.570 en electrodomésticos seleccionados durante su campaña del Viernes Negro de noviembre de 2025. Tales campañas muestran cómo las marcas pueden influir en la decisión de compra incluso cuando un minorista completa la venta. Las ventas en línea son particularmente útiles para máquinas conectadas, donde las especificaciones del producto pueden explicarse en detalle. El mercado de lavadoras en América del Sur aún requiere capacidad de servicio físico después de la transacción.
Estándares de Eficiencia Energética y Preferencias por Menores Costos de Servicios Públicos
El consumo de energía se ha convertido en un factor importante en la selección de electrodomésticos en toda América del Sur. Brasil exige que las lavadoras automáticas lleven la Etiqueta Nacional de Conservación de Energía bajo el Programa Brasileño de Etiquetado Energético. La etiqueta ofrece a los consumidores una base clara para comparar el rendimiento energético. También alienta a los fabricantes a actualizar motores, controles y programas de lavado. Los productos que reducen los costos operativos pueden tener mayor atractivo cuando los presupuestos de los hogares están bajo presión. La eficiencia energética es, por lo tanto, parte del diseño del producto así como de la comunicación minorista.
Electrolux registró 2 nuevos modelos de carga frontal de 12 kg en Brasil durante noviembre de 2025, y ambos obtuvieron una calificación energética A [2]Instituto Nacional de Metrología, Calidad y Tecnología, "Tabelas de Eficiência Energética para Lavadoras de Roupa," INMETRO, inmetro.gov.br.. Los registros muestran que los requisitos de cumplimiento están influyendo en la renovación de productos. Las marcas que ofrecen modelos eficientes pueden competir por clientes que buscan menores costos de funcionamiento. El enfoque en la eficiencia también respalda la demanda de máquinas de carga frontal y sistemas basados en inversores. Estas características pueden fortalecer el posicionamiento premium, pero deben estar respaldadas por un precio que los hogares puedan financiar. El mercado de lavadoras en América del Sur continuará conectando el rendimiento de los electrodomésticos con los costos mensuales de servicios públicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación, Volatilidad Cambiaria y Costos del Crédito al Consumidor | -1.1% | Argentina, Brasil y Perú | Corto plazo (≤ 2 años) |
| Competencia de Electrodomésticos Semiautomáticos y Usados | -0.6% | Brasil, Argentina y otros mercados de América del Sur | Mediano plazo (2-4 años) |
| Cobertura Desigual de Servicio Posventa y Repuestos | -0.4% | Perú y otros mercados de América del Sur | Largo plazo (≥ 4 años) |
| Arbitraje Transfronterizo y Volatilidad de la Política de Importaciones | -0.5% | Argentina, Brasil, zonas fronterizas y otros mercados de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación, Volatilidad Cambiaria y Costos del Crédito al Consumidor
Las condiciones económicas siguen siendo una restricción para el gasto en electrodomésticos del hogar, especialmente en Argentina. El PIB real de Argentina creció un 4,4% en 2025, aunque la OCDE señaló una débil utilización de la capacidad industrial y una disminución de la confianza del consumidor [3]Organización para la Cooperación y el Desarrollo Económicos, "OECD Economic Outlook Volume 2026 Issue 1 Argentina," OECD Publishing, oecd.org.. Esto limita la medida en que la mejora de la actividad se traduce en compras estables de electrodomésticos. Los altos costos de endeudamiento pueden retrasar el reemplazo de electrodomésticos en funcionamiento. La debilidad cambiaria también puede reducir el poder adquisitivo real incluso cuando los ingresos nominales aumentan. Estas presiones afectan más directamente a los modelos automáticos y conectados de mayor precio.
La disponibilidad de crédito difiere en toda la región, lo que hace que la demanda sea menos predecible. Los consumidores pueden optar por reparar una unidad existente o comprar un producto de menor costo cuando las cuotas son costosas. En Argentina, los cambios en las condiciones de importación pueden mejorar la disponibilidad, pero los movimientos del tipo de cambio pueden compensar el beneficio en el precio. El comercio transfronterizo también puede crear precios desiguales entre áreas vecinas. Los fabricantes necesitan políticas de precios y servicio flexibles para gestionar estas condiciones. El mercado de lavadoras en América del Sur sigue expuesto tanto a la confianza del consumidor como a las condiciones de financiamiento.
Competencia de Electrodomésticos Semiautomáticos y Usados
Las máquinas semiautomáticas y usadas siguen siendo alternativas prácticas para los hogares sensibles al precio. Su menor costo de compra es especialmente relevante en el noreste de Brasil y en áreas urbanas y rurales de menores ingresos. Estos productos pueden ser adecuados donde el suministro de agua, el espacio o las condiciones de instalación son irregulares. Los mercados de electrodomésticos usados también facilitan la búsqueda de unidades de segunda mano en una geografía más amplia. Esto limita la migración inmediata hacia máquinas completamente automáticas. La industria de lavadoras en América del Sur debe continuar atendiendo a compradores con presupuestos muy diferentes.
La cobertura de servicio y repuestos también es desigual fuera de las principales ciudades. Esto puede hacer que una marca local o un diseño semiautomático simple sea más atractivo que un producto importado complejo. Los cambios en la política de importaciones y las diferencias de precios transfronterizas pueden añadir incertidumbre para minoristas y compradores. Un crédito minorista más sólido y la producción local podrían reducir algunas de estas limitaciones con el tiempo. Sin embargo, la demanda de nivel básico seguirá siendo sensible al precio inicial durante el período de pronóstico. Los productores necesitan líneas de productos que se adapten a las condiciones locales de ingresos, servicio e infraestructura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Máquinas de Carga Frontal Lideran Mientras las Máquinas de Tina Doble Atienden la Demanda de Nivel Básico
Las máquinas de carga frontal tuvieron el 38,1% de la participación del mercado de lavadoras en América del Sur en 2025. Su posición refleja el interés de los consumidores en el uso eficiente del agua, diseños compactos y opciones de tambor más grande. Los formatos de carga frontal se alinean bien con los requisitos de etiquetado energético en Brasil. También forman parte del camino de reemplazo para los hogares que van más allá de los modelos básicos de carga superior. El portafolio brasileño de Samsung incluye modelos de carga superior de mayor capacidad para compradores que prefieren ese formato [4]Samsung Electronics, "Samsung Amplia Portfólio de Lavadoras com Três Novos Modelos de Abertura Superior no Brasil," Samsung Newsroom Brasil, news.samsung.com.. Los productos de carga superior, por lo tanto, continúan atendiendo necesidades rurales, de menores ingresos y de mayor capacidad.
Se pronostica que las máquinas de tina doble crecerán a una CAGR del 7,2% hasta 2031. Su crecimiento refleja la continua compra por primera vez en lugares donde las unidades completamente automáticas siguen siendo menos asequibles. Los productos también se adaptan a hogares que priorizan un menor costo de compra inicial. Esto no significa que la tecnología automática esté perdiendo relevancia. Muestra que diferentes grupos de compradores están ingresando a la categoría a través de diferentes puntos de precio. Los fabricantes necesitan retener modelos básicos mientras construyen vías hacia actualizaciones automáticas. Tanto la demanda de reemplazo como la propiedad por primera vez darán forma al tamaño del mercado de lavadoras en América del Sur para productos de carga frontal y tina doble.


Por Capacidad: La Banda de 5-8 kg Lidera Mientras las Máquinas de Más de 8 kg se Expanden Más Rápido
La banda de 5-8 kg representó el 47,8% de los ingresos regionales en 2025. Esta capacidad se adapta a los volúmenes estándar de lavandería doméstica en Brasil y Chile. También es un paso práctico hacia arriba para los hogares que reemplazan unidades más pequeñas. La banda proporciona un equilibrio entre precio de compra, tamaño de carga y requisitos de espacio. Como resultado, sigue siendo el centro de la demanda doméstica en gran parte de la región. Su amplia relevancia ayuda a los minoristas a mantener una amplia selección de modelos en este rango.
Se pronostica que las máquinas de más de 8 kg crecerán a una CAGR del 8,5% hasta 2031. Las familias más grandes pueden usar estas máquinas para reducir el número de ciclos semanales. Los hoteles, casas de huéspedes y servicios de lavandería también pueden usarlas para aumentar el rendimiento. Las adiciones de carga superior de 14 kg, 17 kg y 23 kg de Samsung muestran la importancia de esta demanda. Las máquinas de menos de 5 kg aún sirven a hogares compactos y alojamientos estudiantiles. Su perspectiva está limitada a medida que los modelos de entrada de 5-8 kg se vuelven más accesibles. El tamaño del mercado de lavadoras en América del Sur para máquinas de más de 8 kg refleja la actualización de los hogares y la expansión comercial.
Por Tecnología: Las Máquinas Conectadas IoT Marcan la Dirección del Desarrollo de Productos
Las máquinas inteligentes y conectadas IoT tuvieron el 65,1% de los ingresos en 2025. Esto las convirtió en la categoría tecnológica más grande del mercado de lavadoras en América del Sur. La conectividad se está añadiendo cada vez más a modelos que anteriormente se habrían posicionado como productos de gama media. Esto lleva el control mediante aplicación y la gestión de ciclos a un conjunto más amplio de compradores. También permite a los proveedores diferenciar productos a través de características de software. La tecnología está más establecida en mercados urbanos con mayor acceso minorista y digital.
Las máquinas conectadas también fueron la categoría tecnológica de más rápido crecimiento hasta 2031. La gama de productos conectados actual de Samsung incluye características para la gestión de energía y el control de electrodomésticos. Las máquinas convencionales conservan un papel importante en los segmentos de menor precio y semiautomáticos. La brecha de precio entre los productos convencionales y los conectados determinará el ritmo de adopción. La fiabilidad del producto y la capacidad de servicio local son igualmente importantes para los modelos conectados. Los compradores necesitan un soporte claro después de la instalación. La industria de lavadoras en América del Sur se está moviendo hacia la conectividad como un estándar de producto más amplio en lugar de una característica reservada para modelos premium.
Por Usuario Final: La Demanda Residencial Lidera Mientras la Demanda Comercial Crece Más Rápido
Las máquinas residenciales representaron el 68,9% de los ingresos en 2025. El reemplazo en el hogar, las actualizaciones de características inteligentes y la formación de hogares urbanos respaldan esta gran base. Los compradores residenciales a menudo consideran juntos el diseño, la capacidad, el precio y los costos de funcionamiento mensuales. El financiamiento minorista sigue siendo central en esta decisión. La disponibilidad de productos a través de minoristas de múltiples marcas también respalda las ventas residenciales. El segmento proporciona la base de volumen principal para los fabricantes en toda la región.
Se pronostica que las máquinas comerciales crecerán a una CAGR del 8,1% hasta 2031. Los hoteles, casas de huéspedes, servicios formales de lavandería e instalaciones compartidas necesitan máquinas confiables con mayor rendimiento. Estos clientes se centran en el costo operativo, la fiabilidad del servicio y la disponibilidad de repuestos. Su proceso de compra difiere de una compra doméstica porque los acuerdos de servicio a largo plazo tienen mayor importancia. Los fabricantes con soporte de empresa a empresa pueden estar mejor posicionados para esta demanda. El mercado de lavadoras en América del Sur necesita productos y planes de servicio diseñados para ambos grupos de usuarios finales.
Por Canal de Distribución: El Comercio Minorista Lidera Mientras las Ventas B2B y Directas Ganan Terreno
Los canales B2C y minoristas tuvieron el 45,7% de los ingresos en 2025. Los minoristas de electrodomésticos de múltiples marcas de Brasil siguen siendo importantes porque ofrecen financiamiento, entrega y acceso local. Estos canales son adecuados para productos voluminosos que requieren coordinación de transporte e instalación. Las compras en línea son cada vez más parte del proceso de compra minorista. Permiten a los hogares comparar capacidad, calificaciones energéticas y características conectadas antes de comprar. El mercado de lavadoras en América del Sur continúa dependiendo de los minoristas para un amplio alcance doméstico.
Se pronostica que los canales B2B y de venta directa del fabricante crecerán a una CAGR del 8,2% hasta 2031. Los operadores comerciales y los proyectos de vivienda pueden comprar directamente cuando necesitan múltiples máquinas y soporte de servicio. Los acuerdos directos también dan a las marcas más control sobre el mantenimiento y la capacitación en productos. La campaña de reembolso en efectivo mediante Pix de Electrolux en 2025 mostró cómo los fabricantes pueden influir en la demanda a través de los canales minoristas. Las ventas directas no reemplazan a los minoristas, pero pueden complementarlos para clientes específicos. La combinación de distribución cambiará a medida que la demanda comercial y el servicio de productos conectados se expandan.
Análisis Geográfico
Brasil tuvo el 48,5% de la participación del mercado de lavadoras en América del Sur en 2025. Su tamaño refleja una gran base de electrodomésticos instalados, una amplia distribución minorista y una creciente inversión en manufactura local. LG inauguró una fábrica de electrodomésticos de BRL 1,5 mil millones, equivalente a 310 millones de USD, en Paraná en agosto de 2026. La instalación está destinada a apoyar el suministro regional y planea la producción de lavadoras en una fase posterior. Whirlpool también comprometió más de BRL 300 millones para la manufactura local de componentes de carga frontal en Río Claro. Estas inversiones pueden mejorar el suministro de piezas y fortalecer la posición de Brasil como la principal base de producción de la región.
Perú tiene un perfil de demanda diferente, con mayor alcance para la propiedad por primera vez fuera de sus principales centros urbanos. La penetración de lavadoras en los hogares alcanzó el 30,3% a nivel nacional en 2024, mientras que la penetración urbana fue del 97,4% y la penetración rural fue del 2,6%. Esta brecha hace que la urbanización sea importante para el mercado de lavadoras en América del Sur en Perú. Chile tiene un acceso digital más sólido y una mayor demanda de reemplazo premium. Sus condiciones minoristas establecidas pueden respaldar productos de carga frontal conectados y lavadora-secadora. Argentina vio la demanda respaldada por una mayor disponibilidad de productos, pero su perspectiva sigue vinculada al ingreso real, las condiciones cambiarias y el acceso al crédito al consumidor.
El Resto de América del Sur incluye países con diferentes condiciones de infraestructura e ingresos. La población urbana de Colombia representó el 82% de la población total en 2024. La demanda urbana en Colombia respalda las ventas de electrodomésticos en Bogotá y Medellín. Bolivia y Paraguay mantienen un mayor uso de máquinas semiautomáticas donde el crédito formal y la fiabilidad eléctrica son limitados. Uruguay sigue siendo una oportunidad premium más pequeña orientada a productos de carga frontal energéticamente eficientes. El mercado de lavadoras en América del Sur tiene una perspectiva regional, pero la demanda por país dependerá del crecimiento urbano, el acceso a la distribución y el financiamiento de los hogares.
Panorama Competitivo
El mercado de lavadoras en América del Sur incluye a Whirlpool, Electrolux, LG, Samsung y Midea en el rango premium y de gama media. Estas marcas compiten a través de características del producto, alcance minorista, posición de manufactura y cobertura de servicio. La inversión de Whirlpool en Río Claro respalda los componentes locales de carga frontal y una posición de suministro más localizada. La instalación de LG en Paraná proporciona otro ejemplo de inversión en manufactura regional. Estas acciones pueden mejorar la disponibilidad y el acceso a repuestos. Las marcas locales continúan compitiendo a través de precios más bajos, proximidad y relaciones de servicio establecidas en mercados secundarios.
Electrolux renovó su gama de carga frontal brasileña con 2 modelos registrados de 12 kg que lograron calificaciones energéticas A en 2025. El movimiento respalda la competencia en torno a la eficiencia y la renovación de productos. Samsung ha ampliado su línea de mayor capacidad e introducido productos de lavadora-secadora conectados en Brasil. Estos ejemplos muestran que las estrategias competitivas combinan eficiencia, capacidad y funcionalidad conectada. Las empresas también necesitan redes de servicio sólidas fuera de las principales áreas metropolitanas. Esto es particularmente importante para productos con controles electrónicos y funciones de secado integradas.
El mercado de lavadoras en América del Sur sigue siendo moderadamente concentrado, con las principales marcas globales manteniendo posiciones sólidas pero enfrentando competencia local y centrada en el precio. Las empresas que pueden combinar suministro local con financiamiento accesible pueden atender una mayor parte de la demanda. Hay margen para los proveedores que atienden a operadores de lavandería comercial en ciudades secundarias. Los modelos compactos de lavadora-secadora también pueden atender la demanda de hogares urbanos más pequeños. Los productos de menor consumo de agua pueden ser relevantes en ubicaciones andinas donde las condiciones del agua influyen en el uso de electrodomésticos. Los resultados competitivos dependerán de si las empresas pueden adaptar el precio del producto, el servicio y las condiciones operativas locales.
Líderes de la Industria de Lavadoras en América del Sur
-
Whirlpool Corporation
-
Electrolux AB
-
LG Electronics Inc.
-
Samsung Electronics Co., Ltd.
-
Midea Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: LG Electronics inauguró su nueva planta de electrodomésticos en Fazenda Rio Grande, Paraná, Brasil, representando una inversión de 310 millones de USD, equivalente a BRL 1,5 mil millones. La instalación de 770.000 metros cuadrados produce inicialmente 600.000 refrigeradores anuales, con la producción de lavadoras planificada en una segunda fase. La planta está diseñada como un centro estratégico de exportación regional para América del Sur, con ventajas logísticas para Chile, Perú y Argentina.
- Agosto de 2026: Samsung presentó la lavadora-secadora Smart AI Control WD13FG, con 13 kg de lavado y 8 kg de secado, con precio desde BRL 4.899, y el conjunto premium Bespoke AI Laundry en el evento The Brief en São Paulo. El WD13FG integra tecnología de reducción de microplásticos, consumo de energía optimizado por inteligencia artificial y conectividad SmartThings.
- Mayo de 2026: Whirlpool anunció una inversión de más de BRL 300 millones para localizar la manufactura de componentes de lavadoras de carga frontal en su instalación de Río Claro, São Paulo. El programa implicó la transferencia de la producción de lavadoras argentina desde la planta de Pilar, Buenos Aires, a Brasil, con el objetivo de iniciar la producción en septiembre de 2026.
- Noviembre de 2025: Electrolux registró 2 nuevos modelos de lavadoras de carga frontal de 12 kg, LFB12 y LFC12, ante INMETRO en Brasil. Ambos lograron la clase energética A bajo el marco de etiquetado ENCE, lo que indica una renovación del portafolio alineada con los estándares de eficiencia.


Alcance del Informe del Mercado de Lavadoras en América del Sur
| Carga Frontal | Con Secadora |
| Sin Secadora | |
| Carga Superior | Con Secadora |
| Sin Secadora | |
| Tina Doble |
| Menos de 5 kg |
| 5–8 kg |
| Más de 8 kg |
| Convencional |
| Inteligente y Conectada, IoT |
| Residencial |
| Comercial |
| B2C y Comercio Minorista | Tiendas de Múltiples Marcas |
| Puntos de Venta Exclusivos de Marca | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B y Venta Directa de Fabricantes |
| Brasil |
| Perú |
| Chile |
| Argentina |
| Resto de América del Sur |
| Por Tipo de Producto | Carga Frontal | Con Secadora |
| Sin Secadora | ||
| Carga Superior | Con Secadora | |
| Sin Secadora | ||
| Tina Doble | ||
| Por Capacidad | Menos de 5 kg | |
| 5–8 kg | ||
| Más de 8 kg | ||
| Por Tecnología | Convencional | |
| Inteligente y Conectada, IoT | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C y Comercio Minorista | Tiendas de Múltiples Marcas |
| Puntos de Venta Exclusivos de Marca | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B y Venta Directa de Fabricantes | ||
| Por Geografía | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de lavadoras en América del Sur en 2026?
Se estima que el sector alcanza los 3,35 mil millones de USD en 2026 y se pronostica que llegará a 4,61 mil millones de USD en 2031.
¿Qué está impulsando la demanda de lavadoras en América del Sur?
Las compras de reemplazo, las máquinas automáticas de mayor capacidad, la eficiencia energética, el comercio minorista digital y la inversión en manufactura local respaldan la demanda.
¿Qué tipo de producto lideró las ventas en 2025?
Las máquinas de carga frontal lideraron los ingresos por producto con una participación del 38,1% en 2025.
¿Qué categoría de capacidad está creciendo más rápido?
Se pronostica que las máquinas de más de 8 kg crecerán a una CAGR del 8,5% hasta 2031.
¿Por qué es importante Brasil para los proveedores de electrodomésticos?
Brasil representó el 48,5% del valor regional en 2025 y está recibiendo importantes inversiones en manufactura local de LG y Whirlpool.
¿Qué grupo de usuarios finales se está expandiendo más rápido?
Se pronostica que los usuarios comerciales crecerán a una CAGR del 8,1% hasta 2031 a medida que la hostelería y los servicios formales de lavandería se expanden.
Última actualización de la página el:



