
Marktgröße und Marktanteile des südamerikanischen Waschmaschinmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
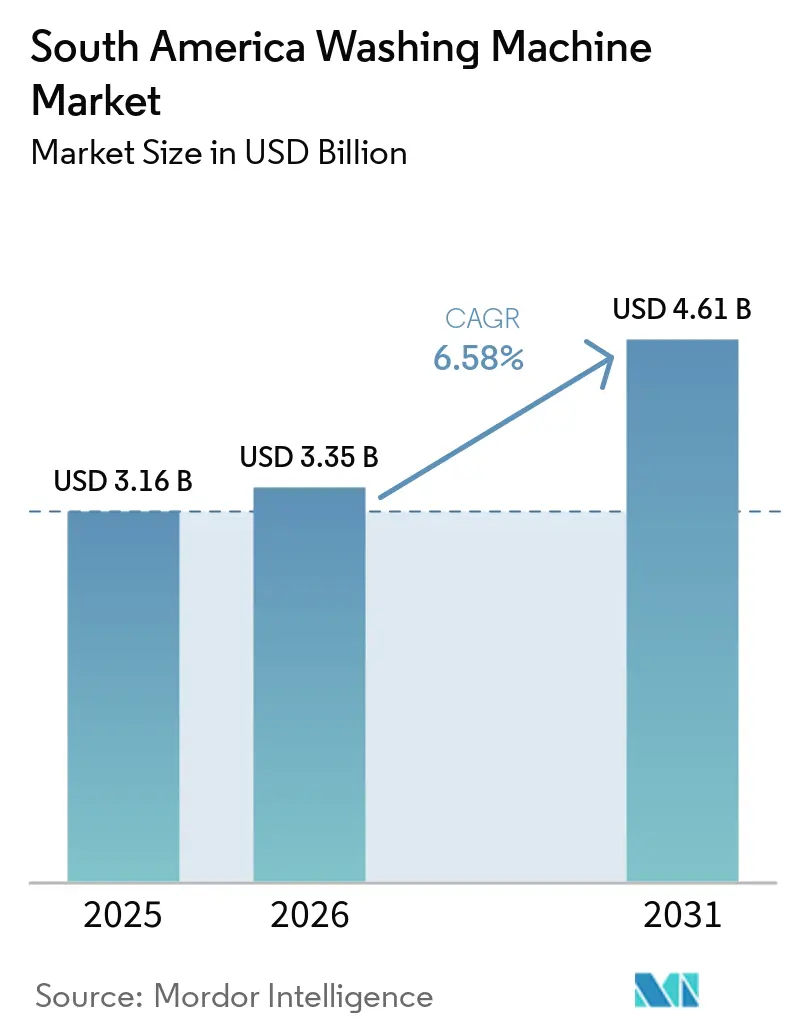
| Marktgröße im Basisjahr (2025) | 3.16 Milliarden US-Dollar |
| Marktgröße (2026) | 3.35 Milliarden US-Dollar |
| Marktgröße (2031) | 4.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.58 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des südamerikanischen Waschmaschinmarkts von Mordor Intelligence
Die Marktgröße des südamerikanischen Waschmaschinmarkts wurde im Jahr 2025 auf 3,16 Milliarden USD geschätzt und soll von 3,35 Milliarden USD im Jahr 2026 auf 4,61 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,5 % während des Prognosezeitraums von 2026 bis 2031. Die Ersatznachfrage entwickelt sich in Brasilien zu einer verlässlichen Umsatzquelle, da viele Haushaltsgeräte dort seit mehr als 6 Jahren in Betrieb sind [1]Regierung Brasiliens, "Em Rio Claro SP Alckmin Destaca Expansão da Whirlpool como Exemplo da Nova Indústria Brasil," Palácio do Planalto, gov.br.. Der südamerikanische Waschmaschinemarkt wird zudem durch Haushalte gestützt, die auf größere, automatische und energieeffiziente Geräte umsteigen. Investitionen in die lokale Fertigung verändern die Versorgungslage, da sie die Verfügbarkeit von Komponenten verbessern und die Lieferzeiten für neue Modelle verkürzen können. Unternehmen reagieren darauf mit vernetzten Produkten, lokalen Produktionsplänen und Servicevereinbarungen für gewerbliche Käufer. Wirtschaftliche Unsicherheit, ungleichmäßiger Kreditzugang sowie günstigere halbautomatische oder gebrauchte Maschinen schränken die Nachfrage in mehreren Ländern weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Frontlader im Jahr 2025 einen Umsatzanteil von 38,1 %, während Doppelwannen-Waschmaschinen bis 2031 mit einer CAGR von 7,2 % wachsen sollen.
- Nach Kapazität hielt die Kategorie 5–8 kg im Jahr 2025 einen Umsatzanteil von 47,8 %, während Maschinen über 8 kg bis 2031 mit einer CAGR von 8,5 % expandieren sollen.
- Nach Technologie hielten smarte und vernetzte IoT-Maschinen im Jahr 2025 einen Umsatzanteil von 65,1 % und waren die am schnellsten wachsende Technologiekategorie bis 2031.
- Nach Endnutzer hielten Haushaltsmaschinen im Jahr 2025 einen Umsatzanteil von 68,9 %, während gewerbliche Maschinen bis 2031 mit einer CAGR von 8,1 % wachsen sollen.
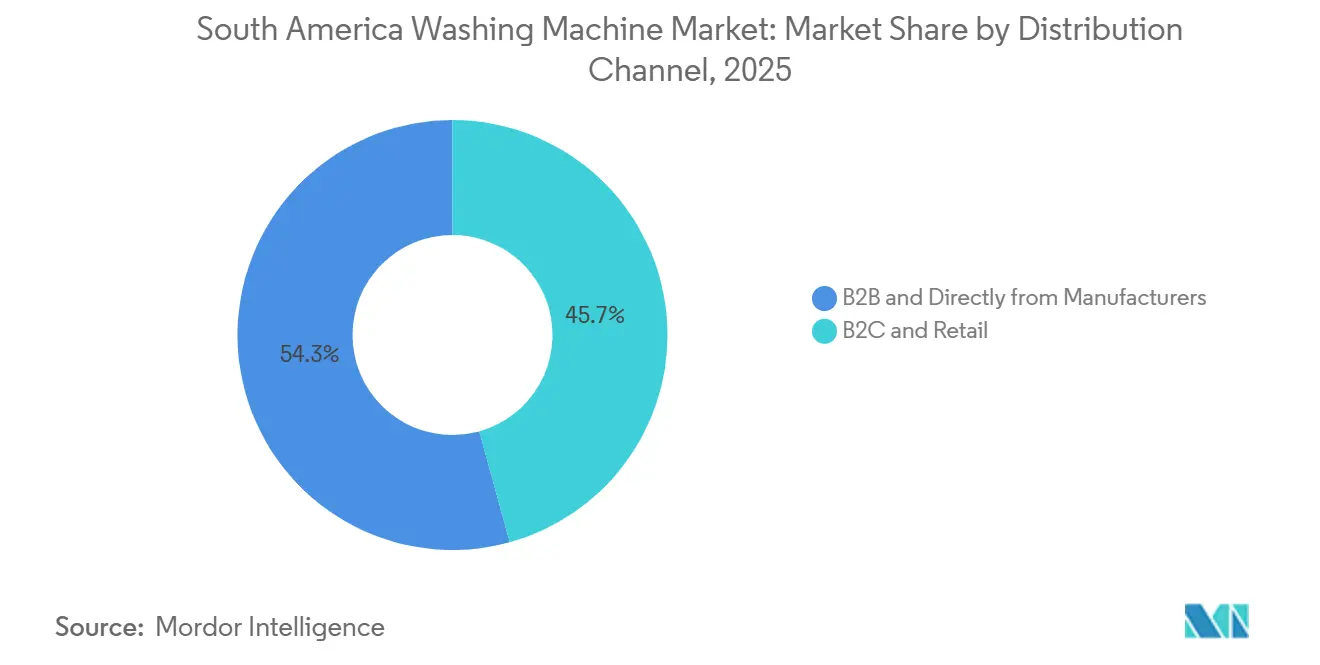
- Nach Vertriebskanal hielten B2C und Einzelhandel im Jahr 2025 einen Umsatzanteil von 45,7 %, während B2B- und Direktvertriebskanäle der Hersteller bis 2031 mit einer CAGR von 8,2 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im südamerikanischen Waschmaschinemarkt
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatznachfrage und Geräteaufrüstungen | +1.3% | Brasilien, Chile und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Einführung automatischer Maschinen und Maschinen mit größerer Kapazität | +1.2% | Brasilien, Chile und Peru | Mittelfristig (2–4 Jahre) |
| E-Commerce, Einzelhandelsfinanzierung und digitale Zahlungen | +1% | Brasilien, Chile und Peru | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienzstandards und Präferenzen für niedrigere Betriebskosten | +0.7% | Brasilien, Chile und Argentinien | Mittelfristig (2–4 Jahre) |
| Lokale Fertigung und Importsubstitution | +0.9% | Brasilien und Argentinien | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Waschtrockner-Kombinationen | +0.5% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ersatznachfrage und Geräteaufrüstungen
Ersatzkäufe gewinnen für den südamerikanischen Waschmaschinemarkt zunehmend an Bedeutung. In Brasilien ist der Gerätebesitz in städtischen Gebieten bereits weit verbreitet, sodass viele Käufe vorhandene Geräte ersetzen, anstatt Erstkäufern zu dienen. Regierungsberichte über Whirlpools Investitionen stellten fest, dass viele Großgeräte in Brasilien seit mehr als 6 Jahren genutzt werden. Dies schafft eine wiederkehrende Nachfragebasis, die weniger von der Bildung neuer Haushalte abhängt. Kunden, die ältere halbautomatische oder Toplader-Modelle ersetzen, können auch Frontlader mit größeren Trommeln und geringerem Energieverbrauch wählen. In Chile konzentriert sich die Ersatznachfrage stärker auf Premium-Frontlader und Waschtrockner-Produkte.
Der Ersatzzyklus gibt Herstellern einen Anreiz, Produkte zu erneuern und die Serviceabdeckung zu verbessern. Er stützt den Umsatz auch dann, wenn das Haushaltseinkommen ungleichmäßig wächst. Dieses Muster begünstigt Unternehmen, die Ersatzteile liefern und den Service schnell organisieren können. Es erhöht auch den Wert von Produktmerkmalen, die den Wasser- und Stromverbrauch über die Lebensdauer einer Maschine senken. Die Einzelhandelsfinanzierung bleibt wichtig, da eine Aufrüstung mehr kosten kann als ein einfacher Ersatz. Der südamerikanische Waschmaschinemarkt hängt daher sowohl von der Produktverfügbarkeit als auch von der Möglichkeit der Käufer ab, die Kaufkosten zu verteilen.
Wachstum automatischer Maschinen und Maschinen mit größerer Kapazität
Der südamerikanische Waschmaschinemarkt entwickelt sich von halbautomatischen Produkten hin zu automatischen Maschinen. Lokale Produktionspläne großer Hersteller können die Preislücke zwischen einfachen automatischen und halbautomatischen Geräten verringern. Maschinen über 8 kg sind die am schnellsten wachsende Kapazitätskategorie mit einer CAGR von 8,5 % bis 2031. Diese Maschinen erfüllen die Bedürfnisse größerer Haushalte und gewerblicher Wäschereibetreiber. Eine höhere Kapazität ermöglicht es Haushalten außerdem, pro Woche weniger Waschgänge durchzuführen. Dies macht größere Maschinen attraktiver, wo das Wäschevolumen der Familie hoch ist.
Samsung erweiterte sein brasilianisches Toplader-Sortiment um Modelle mit 14 kg, 17 kg und 23 kg. Das Sortiment zeigt, dass Lieferanten sowohl Haushalts- als auch höhere Durchsatzanforderungen bedienen. Mit steigendem Besitz automatischer Geräte benötigen Servicenetzwerke möglicherweise mehr Schulungen für elektronische Steuerungen und vernetzte Geräte. Halbautomatische Maschinen erfüllen weiterhin einen praktischen Bedarf, wo Budgets begrenzt und Installationsbedingungen weniger zuverlässig sind. Der Wandel wird daher je nach Einkommensniveau und Standort variieren. Die südamerikanische Waschmaschinbranche umfasst weiterhin sowohl einfache als auch fortschrittliche Geräteformate.
Ausweitung von E-Commerce, Einzelhandelsfinanzierung und Sofortzahlungen
Der digitale Handel erweitert die Wege, über die Haushalte Geräte vergleichen und kaufen können. Der südamerikanische Waschmaschinemarkt profitiert davon, wenn Einzelhändler Produktlisten, Lieferung und Finanzierung in einer Transaktion kombinieren können. Brasiliens Einzelhandelsnetzwerke bleiben wichtig, da Waschmaschinen Liefer- und Installationsunterstützung benötigen. Digitale Zahlungen können die Kaufabwicklung für Kunden erleichtern, die mittelpreisige Produkte in Betracht ziehen. Sie ermöglichen es Herstellern auch, Aktionen über mehrere Einzelhandelspartner hinweg durchzuführen. Der Effekt ist am stärksten, wo Online-Handel mit praktischen Zahlungsoptionen kombiniert wird.
Einzelhändler und Hersteller nutzen Online-Kanäle, um Käufer außerhalb großer Ladeneinzugsgebiete zu erreichen. Dies kann den Zugang in Städten zweiter Ordnung verbessern, obwohl Liefer- und Serviceabdeckung weiterhin notwendig bleiben. Electrolux bot während seiner Black-Friday-Kampagne im November 2025 Pix-Cashback von bis zu BRL 2.570 auf ausgewählte Geräte an. Solche Kampagnen zeigen, wie Marken die Kaufentscheidung beeinflussen können, auch wenn ein Einzelhändler den Verkauf abschließt. Online-Verkäufe sind besonders nützlich für vernetzte Maschinen, bei denen Produktspezifikationen detailliert erklärt werden können. Der südamerikanische Waschmaschinemarkt erfordert nach der Transaktion weiterhin physische Servicekapazitäten.
Energieeffizienzstandards und Präferenzen für niedrigere Betriebskosten
Der Energieverbrauch ist in ganz Südamerika zu einem wichtigen Faktor bei der Gerätewahl geworden. Brasilien schreibt vor, dass automatische Waschmaschinen das Nationale Energiesparlabel im Rahmen des brasilianischen Energiekennzeichnungsprogramms tragen müssen. Das Label gibt Verbrauchern eine klare Grundlage für den Vergleich der Energieleistung. Es ermutigt Hersteller auch dazu, Motoren, Steuerungen und Waschprogramme zu aktualisieren. Produkte, die Betriebskosten senken, können eine größere Attraktivität haben, wenn Haushaltsbudgets unter Druck stehen. Energieeffizienz ist daher sowohl Teil des Produktdesigns als auch der Einzelhandelskommunikation.
Electrolux registrierte im November 2025 2 neue 12-kg-Frontlader-Modelle in Brasilien, und beide erhielten eine Energiebewertung A [2]Instituto Nacional de Metrologia, Qualidade e Tecnologia, "Tabelas de Eficiência Energética para Lavadoras de Roupa," INMETRO, inmetro.gov.br.. Die Registrierungen zeigen, dass Compliance-Anforderungen die Produkterneuerung beeinflussen. Marken, die effiziente Modelle anbieten, können um Kunden konkurrieren, die niedrigere Betriebskosten anstreben. Der Fokus auf Effizienz unterstützt auch die Nachfrage nach Frontladern und Inverter-basierten Systemen. Diese Merkmale können die Premium-Positionierung stärken, müssen jedoch durch einen Preis unterstützt werden, den Haushalte finanzieren können. Der südamerikanische Waschmaschinemarkt wird weiterhin die Geräteleistung mit monatlichen Betriebskosten verknüpfen.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflation, Währungsvolatilität und Verbraucherkreditkosten | -1.1% | Argentinien, Brasilien und Peru | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch halbautomatische und gebrauchte Geräte | -0.6% | Brasilien, Argentinien und andere südamerikanische Märkte | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Kundendienst- und Ersatzteilversorgung | -0.4% | Peru und andere südamerikanische Märkte | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Preisarbitrage und Volatilität der Importpolitik | -0.5% | Argentinien, Brasilien, Grenzgebiete und andere südamerikanische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation, Währungsvolatilität und Verbraucherkreditkosten
Die wirtschaftlichen Bedingungen bleiben ein Hemmnis für Haushaltsgeräteausgaben, insbesondere in Argentinien. Argentiniens reales BIP wuchs 2025 um 4,4 %, obwohl die OECD eine schwache industrielle Kapazitätsauslastung und sinkende Verbraucherstimmung feststellte [3]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "OECD Economic Outlook Volume 2026 Issue 1 Argentina," OECD Publishing, oecd.org.. Dies schränkt das Ausmaß ein, in dem verbesserte Aktivität in stetige Gerätekäufe umgewandelt wird. Hohe Kreditkosten können den Ersatz funktionierender Geräte verzögern. Währungsschwäche kann auch die reale Kaufkraft verringern, selbst wenn die Nominaleinkommen steigen. Diese Belastungen wirken sich am direktesten auf höherpreisige automatische und vernetzte Modelle aus.
Die Kreditverfügbarkeit unterscheidet sich in der gesamten Region, was die Nachfrage weniger vorhersehbar macht. Verbraucher können sich entscheiden, ein vorhandenes Gerät zu reparieren oder ein günstigeres Produkt zu kaufen, wenn Raten teuer sind. In Argentinien können Änderungen der Importbedingungen die Verfügbarkeit verbessern, aber Wechselkursbewegungen können den Preisvorteil ausgleichen. Grenzüberschreitender Handel kann auch zu ungleichen Preisen zwischen benachbarten Gebieten führen. Hersteller benötigen flexible Preis- und Servicerichtlinien, um diese Bedingungen zu bewältigen. Der südamerikanische Waschmaschinemarkt bleibt sowohl dem Verbrauchervertrauen als auch den Finanzierungsbedingungen ausgesetzt.
Wettbewerb durch halbautomatische und gebrauchte Geräte
Halbautomatische und gebrauchte Maschinen bleiben praktische Alternativen für preissensible Haushalte. Ihre niedrigeren Anschaffungskosten sind besonders relevant im Nordosten Brasiliens und in einkommensschwachen städtischen und ländlichen Gebieten. Diese Produkte können geeignet sein, wo Wasserversorgung, Platzverhältnisse oder Installationsbedingungen unzuverlässig sind. Gebrauchtgerätemarktplätze machen Secondhand-Geräte auch über eine breitere Geografie hinweg leichter auffindbar. Dies begrenzt die unmittelbare Migration zu vollautomatischen Maschinen. Die südamerikanische Waschmaschinbranche muss weiterhin Käufer mit sehr unterschiedlichen Budgets bedienen.
Service- und Ersatzteilversorgung sind außerhalb der großen Städte ebenfalls ungleichmäßig. Dies kann eine lokale Marke oder ein einfaches halbautomatisches Design attraktiver machen als ein komplexes importiertes Produkt. Änderungen der Importpolitik und grenzüberschreitende Preisunterschiede können für Einzelhändler und Käufer Unsicherheit schaffen. Stärkere Einzelhandelskredite und lokale Produktion könnten einige dieser Einschränkungen im Laufe der Zeit verringern. Die Einstiegsnachfrage wird jedoch während des Prognosezeitraums weiterhin empfindlich auf den Kaufpreis reagieren. Hersteller benötigen Produktlinien, die den lokalen Einkommens-, Service- und Infrastrukturbedingungen entsprechen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Frontlader führen, während Doppelwannen-Waschmaschinen die Einstiegsnachfrage bedienen
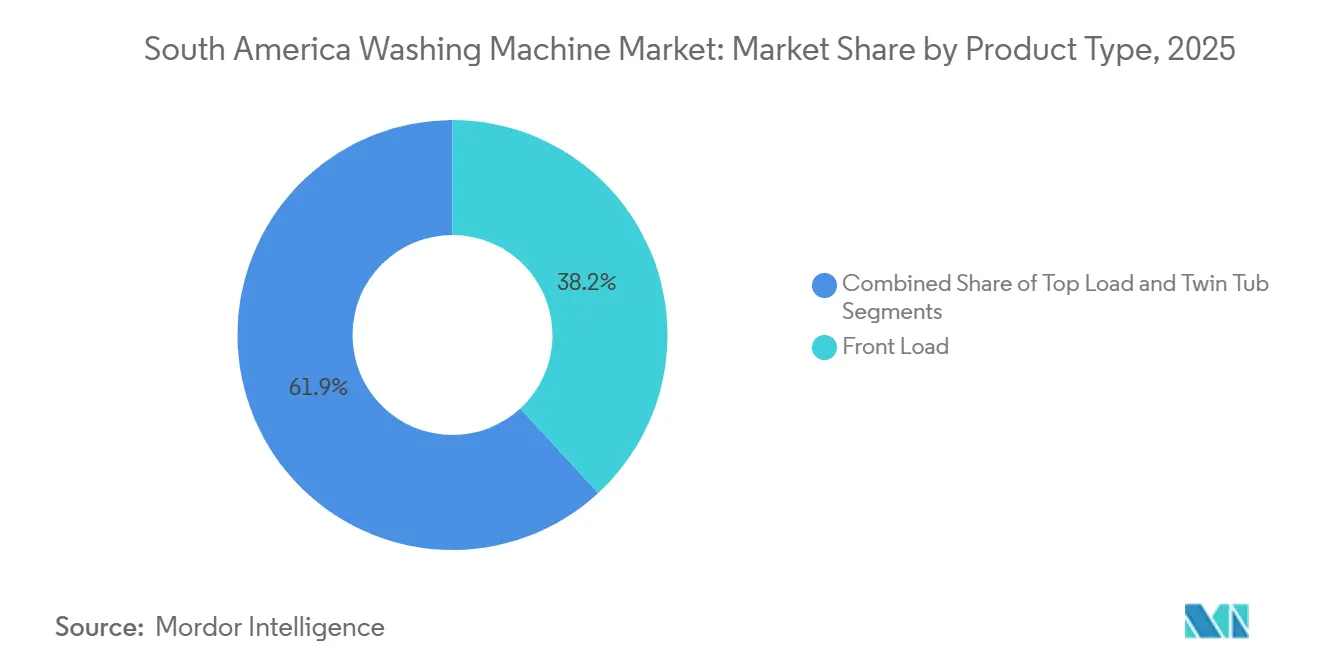
Frontlader hielten im Jahr 2025 einen Marktanteil von 38,1 % am südamerikanischen Waschmaschinemarkt. Ihre Position spiegelt das Verbraucherinteresse an effizientem Wasserverbrauch, kompakten Layouts und größeren Trommeloptionen wider. Frontlader-Formate passen gut zu den Energiekennzeichnungsanforderungen in Brasilien. Sie sind auch Teil des Ersatzpfads für Haushalte, die über einfache Toplader-Modelle hinausgehen. Samsungs brasilianisches Portfolio umfasst größere Toplader-Modelle für Käufer, die dieses Format bevorzugen [4]Samsung Electronics, "Samsung Amplia Portfólio de Lavadoras com Três Novos Modelos de Abertura Superior no Brasil," Samsung Newsroom Brasil, news.samsung.com.. Toplader-Produkte bedienen daher weiterhin ländliche, einkommensschwache und höhere Kapazitätsanforderungen.
Doppelwannen-Waschmaschinen sollen bis 2031 mit einer CAGR von 7,2 % wachsen. Ihr Wachstum spiegelt anhaltende Erstkäufe an Orten wider, wo vollautomatische Geräte weniger erschwinglich bleiben. Die Produkte passen auch zu Haushalten, die niedrigere Anschaffungskosten priorisieren. Das bedeutet nicht, dass automatische Technologie an Relevanz verliert. Es zeigt, dass verschiedene Käufergruppen über unterschiedliche Preispunkte in die Kategorie einsteigen. Hersteller müssen Basismodelle beibehalten und gleichzeitig Wege zu automatischen Aufrüstungen aufbauen. Sowohl Ersatznachfrage als auch Erstkäufe werden daher die Marktgröße des südamerikanischen Waschmaschinmarkts für Frontlader und Doppelwannen-Waschmaschinen prägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Kapazität: Das 5–8-kg-Band führt, während Maschinen über 8 kg schneller expandieren
Das 5–8-kg-Band machte im Jahr 2025 47,8 % des regionalen Umsatzes aus. Diese Kapazität passt zum standardmäßigen Haushaltswäschevolumen in Brasilien und Chile. Es ist auch ein praktischer Schritt nach oben für Haushalte, die kleinere Geräte ersetzen. Das Band bietet eine Balance zwischen Kaufpreis, Beladungsgröße und Platzbedarf. Daher bleibt es das Zentrum der Haushaltsnachfrage in weiten Teilen der Region. Seine breite Relevanz hilft Einzelhändlern, eine breite Auswahl an Modellen in diesem Bereich zu pflegen.
Maschinen über 8 kg sollen bis 2031 mit einer CAGR von 8,5 % wachsen. Größere Familien können diese Maschinen nutzen, um die Anzahl der wöchentlichen Waschgänge zu reduzieren. Hotels, Pensionen und Wäschereibetriebe können sie auch nutzen, um den Durchsatz zu erhöhen. Samsungs Ergänzungen von Toplader-Modellen mit 14 kg, 17 kg und 23 kg zeigen die Bedeutung dieser Nachfrage. Maschinen unter 5 kg bedienen weiterhin kompakte Wohnungen und Studentenunterkünfte. Ihre Aussichten sind begrenzt, da 5–8-kg-Einstiegsmodelle zugänglicher werden. Die Marktgröße des südamerikanischen Waschmaschinmarkts für Maschinen über 8 kg spiegelt Haushaltsaufrüstungen und gewerbliche Expansion wider.
Nach Technologie: Vernetzte IoT-Maschinen geben die Richtung für die Produktentwicklung vor
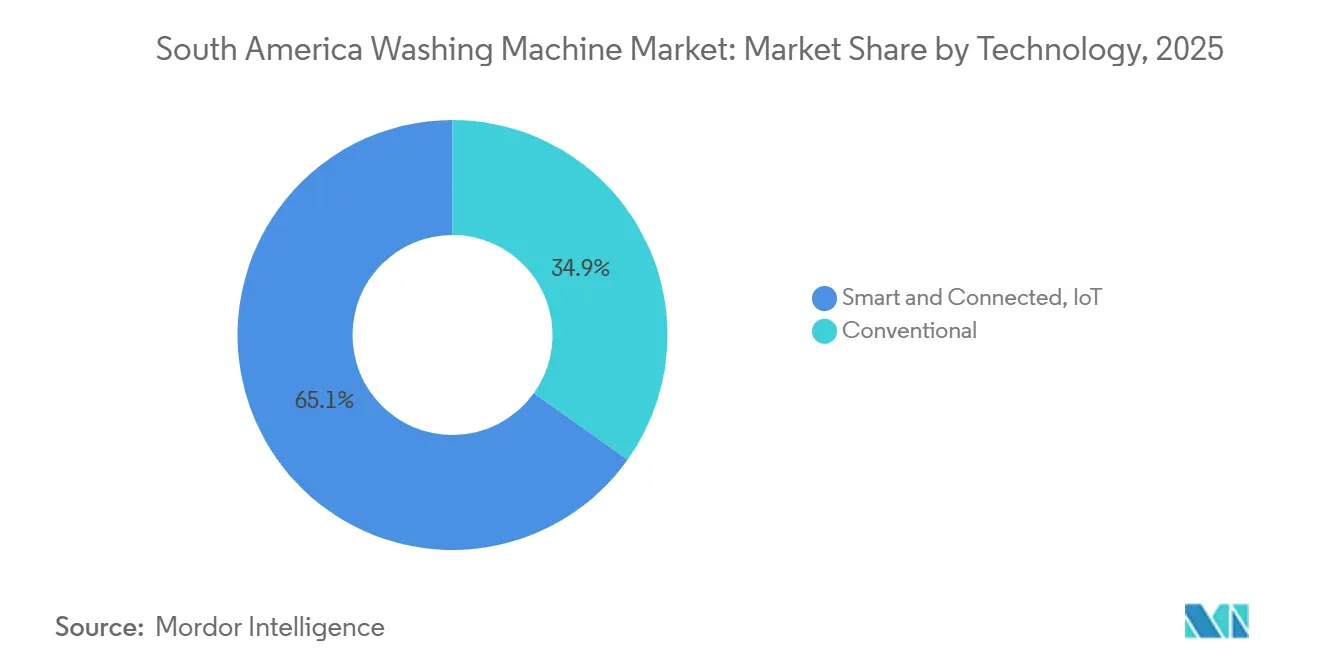
Smarte und vernetzte IoT-Maschinen hielten im Jahr 2025 einen Umsatzanteil von 65,1 %. Dies machte sie zur größten Technologiekategorie im südamerikanischen Waschmaschinemarkt. Konnektivität wird zunehmend zu Modellen hinzugefügt, die zuvor als Mittelklasseprodukte positioniert worden wären. Dies bringt App-Steuerung und Programmverwaltung zu einer breiteren Käufergruppe. Es ermöglicht Lieferanten auch, Produkte durch Softwarefunktionen zu differenzieren. Die Technologie ist am stärksten in städtischen Märkten mit stärkerem Einzelhandels- und Digitalzugang etabliert.
Vernetzte Maschinen waren auch die am schnellsten wachsende Technologiekategorie bis 2031. Samsungs aktuelles vernetztes Produktsortiment umfasst Funktionen für Energiemanagement und Gerätesteuerung. Konventionelle Maschinen behalten eine wichtige Rolle in günstigeren und halbautomatischen Segmenten. Die Preislücke zwischen konventionellen und vernetzten Produkten wird das Adoptionsniveau bestimmen. Produktzuverlässigkeit und lokale Servicekapazität sind für vernetzte Modelle gleichermaßen wichtig. Käufer benötigen klare Unterstützung nach der Installation. Die südamerikanische Waschmaschinbranche entwickelt sich in Richtung Konnektivität als breiteren Produktstandard, anstatt als Merkmal, das Premium-Modellen vorbehalten ist.
Nach Endnutzer: Haushaltsnachfrage führt, während gewerbliche Nachfrage schneller wächst
Haushaltsmaschinen machten im Jahr 2025 68,9 % des Umsatzes aus. Haushaltsersatz, Aufrüstungen auf Smart-Funktionen und städtische Haushaltsbildung stützen diese große Basis. Haushaltskäufer berücksichtigen häufig Design, Kapazität, Preis und monatliche Betriebskosten gemeinsam. Die Einzelhandelsfinanzierung bleibt für diese Entscheidung zentral. Die Produktverfügbarkeit über Mehrmarken-Einzelhändler unterstützt ebenfalls den Haushaltsabsatz. Das Segment bildet die Hauptvolumenbasis für Hersteller in der gesamten Region.
Gewerbliche Maschinen sollen bis 2031 mit einer CAGR von 8,1 % wachsen. Hotels, Pensionen, formelle Wäschereibetriebe und Gemeinschaftseinrichtungen benötigen zuverlässige Maschinen mit höherem Durchsatz. Diese Kunden konzentrieren sich auf Betriebskosten, Servicezuverlässigkeit und Ersatzteilversorgung. Ihr Kaufprozess unterscheidet sich von einem Haushaltskauf, da langfristige Servicevereinbarungen größere Bedeutung haben. Hersteller mit Business-to-Business-Unterstützung können für diese Nachfrage besser positioniert sein. Der südamerikanische Waschmaschinemarkt benötigt Produkte und Servicepläne, die für beide Endnutzergruppen konzipiert sind.
Nach Vertriebskanal: Einzelhandel führt, während B2B und Direktvertrieb an Bedeutung gewinnen
B2C- und Einzelhandelskanäle hielten im Jahr 2025 einen Umsatzanteil von 45,7 %. Brasiliens Mehrmarken-Gerätehändler bleiben wichtig, da sie Finanzierung, Lieferung und lokalen Zugang bieten. Diese Kanäle eignen sich gut für sperrige Produkte, die Transport- und Installationskoordination erfordern. Online-Käufe werden zunehmend Teil der Einzelhandelsreise. Sie ermöglichen es Haushalten, Kapazität, Energiebewertungen und vernetzte Funktionen vor dem Kauf zu vergleichen. Der südamerikanische Waschmaschinemarkt bleibt für eine breite Haushaltserreichbarkeit auf Einzelhändler angewiesen.
B2B- und Direktvertriebskanäle der Hersteller sollen bis 2031 mit einer CAGR von 8,2 % wachsen. Gewerbliche Betreiber und Wohnbauprojekte können direkt kaufen, wenn sie mehrere Maschinen und Serviceunterstützung benötigen. Direktvereinbarungen geben Marken auch mehr Kontrolle über Wartung und Produktschulungen. Electrolux' Pix-Cashback-Kampagne 2025 zeigte, wie Hersteller die Nachfrage über Einzelhandelskanäle hinweg beeinflussen können. Direktvertrieb ersetzt keine Einzelhändler, kann sie aber für bestimmte Kunden ergänzen. Der Vertriebsmix wird sich verändern, wenn gewerbliche Nachfrage und vernetzter Produktservice expandieren.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Marktanteil von 48,5 % am südamerikanischen Waschmaschinemarkt. Seine Größe spiegelt eine große installierte Gerätebasis, breite Einzelhandelsverteilung und wachsende lokale Fertigungsinvestitionen wider. LG eröffnete im August 2026 eine Haushaltsgerätefabrik in Paraná im Wert von 1,5 Milliarden BRL und 310 Millionen USD. Die Anlage soll die regionale Versorgung unterstützen und plant die Waschmaschinenfertigung in einer späteren Phase. Whirlpool verpflichtete sich ebenfalls zu mehr als 300 Millionen BRL für die lokale Frontlader-Komponentenfertigung in Rio Claro. Diese Investitionen können die Ersatzteilversorgung verbessern und Brasiliens Position als wichtigste Produktionsbasis der Region stärken.
Peru hat ein anderes Nachfrageprofil mit größerem Potenzial für Erstkäufe außerhalb seiner wichtigsten städtischen Zentren. Die nationale Durchdringungsrate von Haushaltswaschmaschinen erreichte 2024 30,3 %, während die städtische Durchdringung 97,4 % und die ländliche Durchdringung 2,6 % betrug. Diese Kluft macht die Urbanisierung für den südamerikanischen Waschmaschinemarkt in Peru wichtig. Chile verfügt über stärkeren digitalen Zugang und mehr Premium-Ersatznachfrage. Seine etablierten Einzelhandelsbedingungen können vernetzte Frontlader und Waschtrockner-Produkte unterstützen. Argentinien verzeichnete eine durch verbesserte Produktverfügbarkeit gestützte Nachfrage, aber seine Aussichten bleiben an Realeinkommen, Währungsbedingungen und Zugang zu Verbraucherkrediten gebunden.
Das übrige Südamerika umfasst Länder mit unterschiedlichen Infrastruktur- und Einkommensbedingungen. Kolumbiens städtische Bevölkerung repräsentierte 2024 82 % der Gesamtbevölkerung. Die städtische Nachfrage in Kolumbien unterstützt den Geräteabsatz in Bogotá und Medellín. Bolivien und Paraguay nutzen weiterhin mehr halbautomatische Maschinen, wo formelle Kredite und Stromzuverlässigkeit begrenzt sind. Uruguay bleibt eine kleinere, auf Premium ausgerichtete Chance für energieeffiziente Frontlader-Produkte. Der südamerikanische Waschmaschinemarkt hat eine regionale Perspektive, aber die Ländernachfrage wird von städtischem Wachstum, Vertriebszugang und Haushaltsfinanzierung abhängen.
Wettbewerbslandschaft
Der südamerikanische Waschmaschinemarkt umfasst Whirlpool, Electrolux, LG, Samsung und Midea im Premium- und Mittelpreissegment. Diese Marken konkurrieren durch Produktmerkmale, Einzelhandelsreichweite, Fertigungsposition und Serviceabdeckung. Whirlpools Investition in Rio Claro unterstützt lokale Frontlader-Komponenten und eine stärker lokalisierte Versorgungsposition. LGs Anlage in Paraná ist ein weiteres Beispiel für regionale Fertigungsinvestitionen. Diese Maßnahmen können die Verfügbarkeit und den Ersatzteilzugang verbessern. Lokale Marken konkurrieren weiterhin durch niedrigere Preise, Nähe und etablierte Servicebeziehungen in Sekundärmärkten.
Electrolux erneuerte sein brasilianisches Frontlader-Sortiment mit 2 registrierten 12-kg-Modellen, die 2025 die Energieklasse A erreichten. Der Schritt unterstützt den Wettbewerb rund um Effizienz und Produkterneuerung. Samsung hat sein Sortiment mit größerer Kapazität erweitert und vernetzte Waschtrockner-Produkte in Brasilien eingeführt. Diese Beispiele zeigen, dass Wettbewerbsstrategien Effizienz, Kapazität und vernetzte Funktionalität kombinieren. Unternehmen benötigen auch starke Servicenetzwerke außerhalb der größten Ballungsräume. Dies ist besonders wichtig für Produkte mit elektronischen Steuerungen und integrierten Trockenfunktionen.
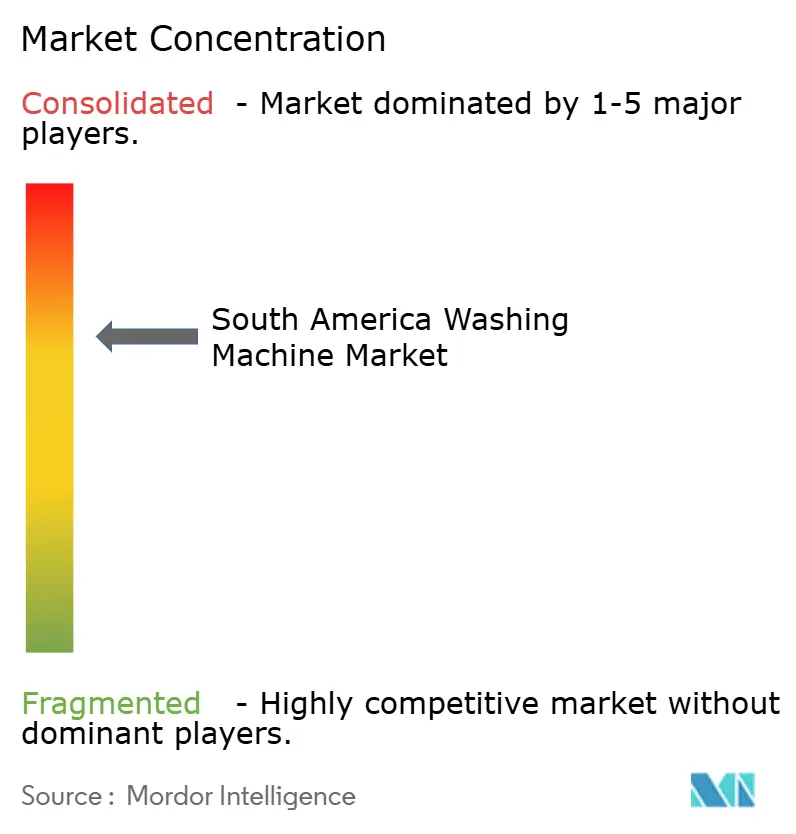
Der südamerikanische Waschmaschinemarkt bleibt mäßig konzentriert, wobei führende globale Marken starke Positionen halten, aber lokalem und preisfokussiertem Wettbewerb ausgesetzt sind. Unternehmen, die lokale Versorgung mit zugänglicher Finanzierung kombinieren können, können einen größeren Nachfrageanteil bedienen. Es gibt Potenzial für Lieferanten, die gewerbliche Wäschereibetreiber in Städten zweiter Ordnung bedienen. Kompakte Waschtrockner-Modelle können auch die Nachfrage aus kleineren städtischen Wohnungen bedienen. Produkte mit geringerem Wasserverbrauch können in Andenregionen relevant sein, wo Wasserbedingungen die Gerätenutzung beeinflussen. Wettbewerbsergebnisse werden davon abhängen, ob Unternehmen Produktpreis, Service und lokale Betriebsbedingungen aufeinander abstimmen können.
Marktführer der südamerikanischen Waschmaschinbranche
-
Whirlpool Corporation
-
Electrolux AB
-
LG Electronics Inc.
-
Samsung Electronics Co., Ltd.
-
Midea Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: LG Electronics eröffnete sein neues Haushaltsgerätewerk in Fazenda Rio Grande, Paraná, Brasilien, mit einer Investition von 310 Millionen USD und 1,5 Milliarden BRL. Die 770.000 Quadratmeter große Anlage produziert zunächst 600.000 Kühlschränke jährlich, wobei die Waschmaschinenfertigung in einer zweiten Phase geplant ist. Das Werk ist als strategischer regionaler Exportknotenpunkt für Südamerika konzipiert, mit Logistikvorteilen für Chile, Peru und Argentinien.
- August 2026: Samsung präsentierte den Smart AI Control WD13FG Waschtrockner, 13 kg Waschen und 8 kg Trocknen, ab einem Preis von BRL 4.899, sowie das Bespoke AI Laundry Premium-Set auf der The Brief-Veranstaltung in São Paulo. Der WD13FG integriert Technologie zur Reduzierung von Mikroplastik, KI-optimierten Energieverbrauch und SmartThings-Konnektivität.
- Mai 2026: Whirlpool kündigte eine Investition von mehr als 300 Millionen BRL an, um die Frontlader-Waschmaschinenkompponentenfertigung in seinem Werk in Rio Claro, São Paulo, zu lokalisieren. Das Programm umfasste die Verlagerung der argentinischen Waschmaschinenfertigung vom Werk in Pilar, Buenos Aires, nach Brasilien und zielte auf einen Produktionsstart bis September 2026 ab.
- November 2025: Electrolux registrierte 2 neue 12-kg-Frontlader-Waschmaschinmodelle, LFB12 und LFC12, bei INMETRO in Brasilien. Beide erreichten die Energieklasse A im Rahmen des ENCE-Kennzeichnungsrahmens, was auf eine Portfolioerneuerung im Einklang mit Effizienzstandards hinweist.


Berichtsumfang des südamerikanischen Waschmaschinmarkts
| Frontlader | Mit Trockner |
| Ohne Trockner | |
| Toplader | Mit Trockner |
| Ohne Trockner | |
| Doppelwannen-Waschmaschinen |
| Unter 5 kg |
| 5–8 kg |
| Über 8 kg |
| Konventionell |
| Smart und vernetzt, IoT |
| Privathaushalte |
| Gewerbe |
| B2C und Einzelhandel | Mehrmarken-Geschäfte |
| Exklusive Markenfilialen | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B und Direktvertrieb von Herstellern |
| Brasilien |
| Peru |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Produkttyp | Frontlader | Mit Trockner |
| Ohne Trockner | ||
| Toplader | Mit Trockner | |
| Ohne Trockner | ||
| Doppelwannen-Waschmaschinen | ||
| Nach Kapazität | Unter 5 kg | |
| 5–8 kg | ||
| Über 8 kg | ||
| Nach Technologie | Konventionell | |
| Smart und vernetzt, IoT | ||
| Nach Endnutzer | Privathaushalte | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C und Einzelhandel | Mehrmarken-Geschäfte |
| Exklusive Markenfilialen | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B und Direktvertrieb von Herstellern | ||
| Nach Geografie | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Waschmaschinemarkt im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 3,35 Milliarden USD geschätzt und soll bis 2031 einen Wert von 4,61 Milliarden USD erreichen.
Was treibt die Waschmaschinennachfrage in Südamerika an?
Ersatzkäufe, größere automatische Maschinen, Energieeffizienz, digitaler Einzelhandel und lokale Fertigungsinvestitionen stützen die Nachfrage.
Welcher Produkttyp führte den Absatz im Jahr 2025 an?
Frontlader führten den Produktumsatz mit einem Anteil von 38,1 % im Jahr 2025 an.
Welche Kapazitätskategorie wächst am schnellsten?
Maschinen über 8 kg sollen bis 2031 mit einer CAGR von 8,5 % wachsen.
Warum ist Brasilien für Gerätehersteller wichtig?
Brasilien machte 2025 48,5 % des regionalen Werts aus und erhält bedeutende lokale Fertigungsinvestitionen von LG und Whirlpool.
Welche Endnutzergruppe expandiert am schnellsten?
Gewerbliche Nutzer sollen bis 2031 mit einer CAGR von 8,1 % wachsen, da Gastgewerbe und formelle Wäschereibetriebe expandieren.
Seite zuletzt aktualisiert am:



