
Tamanho e Participação do Mercado de Detecção de Traços na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 57.79 Milhões de dólares |
| Tamanho do Mercado (2026) | 61.96 Milhões de dólares |
| Tamanho do Mercado (2031) | 87.03 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.03 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Detecção de Traços na América do Sul por Mordor Intelligence
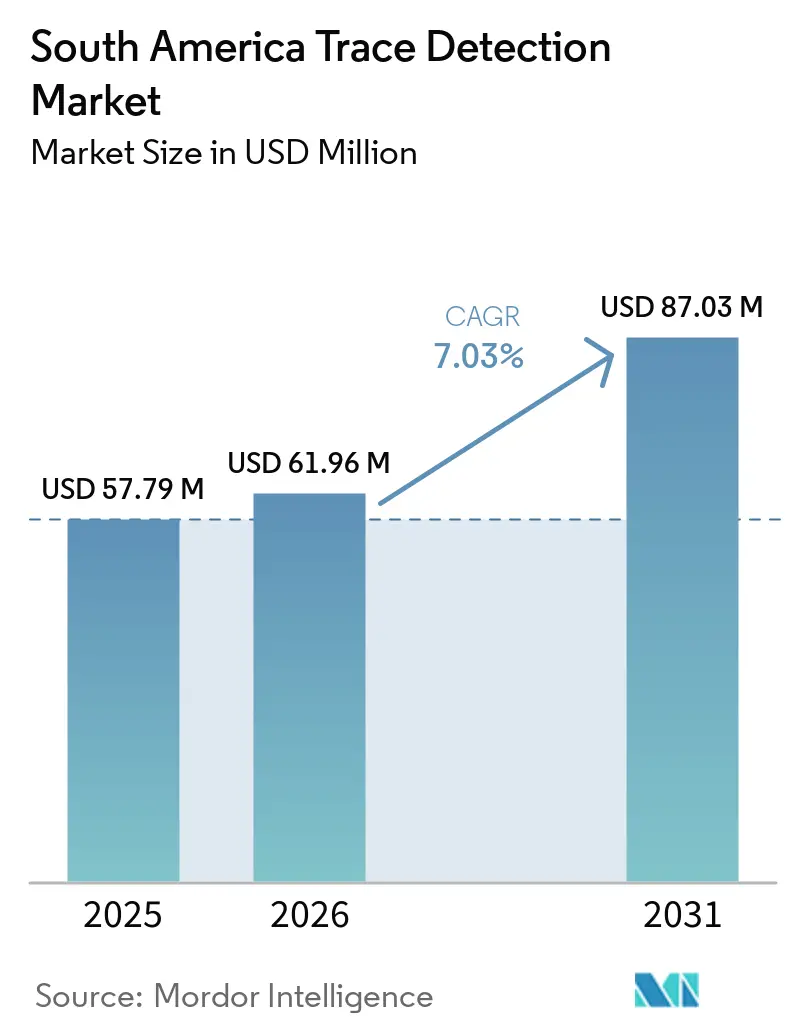
O tamanho do mercado de detecção de traços na América do Sul foi de 57,79 milhões de USD em 2025 e está previsto para atingir 87,03 milhões de USD até 2031, avançando a um CAGR de 7,03% de 2026 a 2031. A demanda está sendo moldada por atualizações na triagem aeroportuária, expansão portuária e operações mais robustas de combate ao narcotráfico em toda a região. As agências de segurança estão atribuindo maior peso à capacidade de detecção em portos, fronteiras e aeroportos à medida que as apreensões de cocaína e os riscos de drogas sintéticas aumentam. A cooperação multilateral e o suporte bilateral de equipamentos podem ajudar a impulsionar projetos quando os orçamentos de aquisição doméstica estão sob pressão. Os fornecedores que combinam equipamentos aprovados, suporte de serviço e insumos confiáveis estão melhor posicionados para garantir contratos institucionais de longo prazo no mercado de detecção de traços na América do Sul.
Principais Conclusões do Relatório
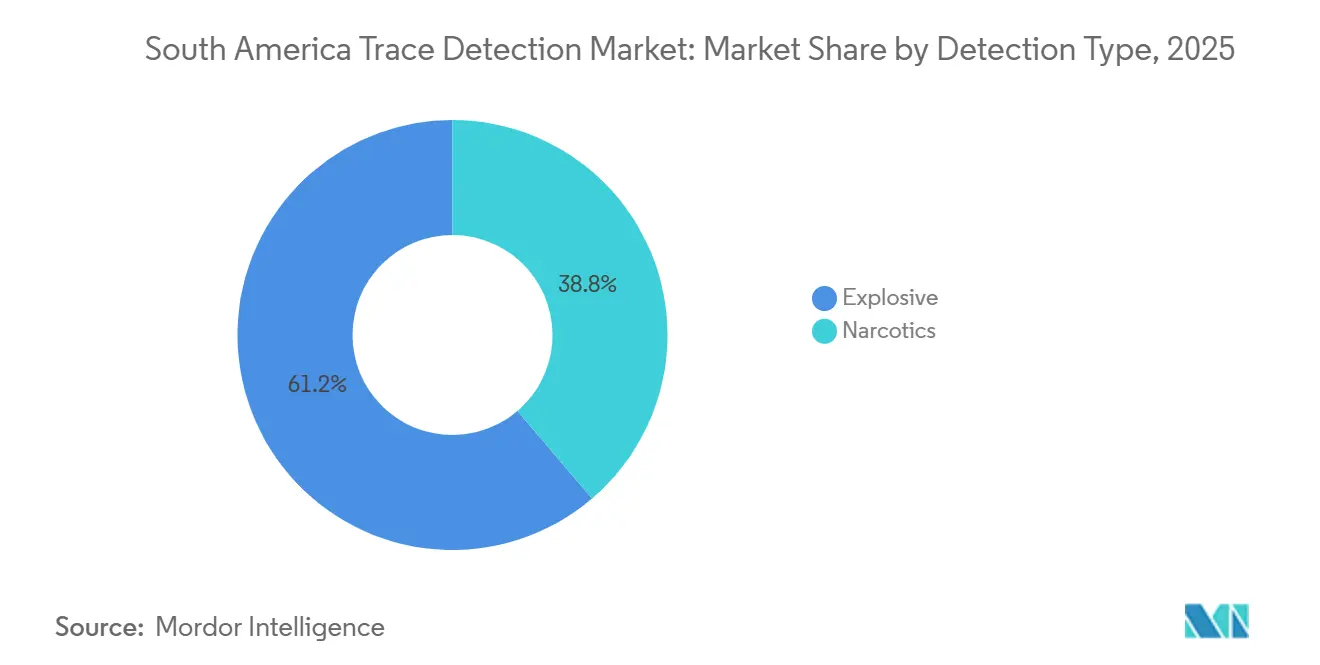
- Por tipo de detecção, a detecção de explosivos detinha 61,24% da participação do mercado de detecção de traços na América do Sul em 2025, enquanto a detecção de entorpecentes está projetada para expandir a um CAGR de 7,36% até 2031.
- Por produto, os detectores de traços portáteis manuais representavam 50,66% do total regional em 2025, enquanto os sistemas fixos devem expandir a um CAGR de 7,44% até 2031.
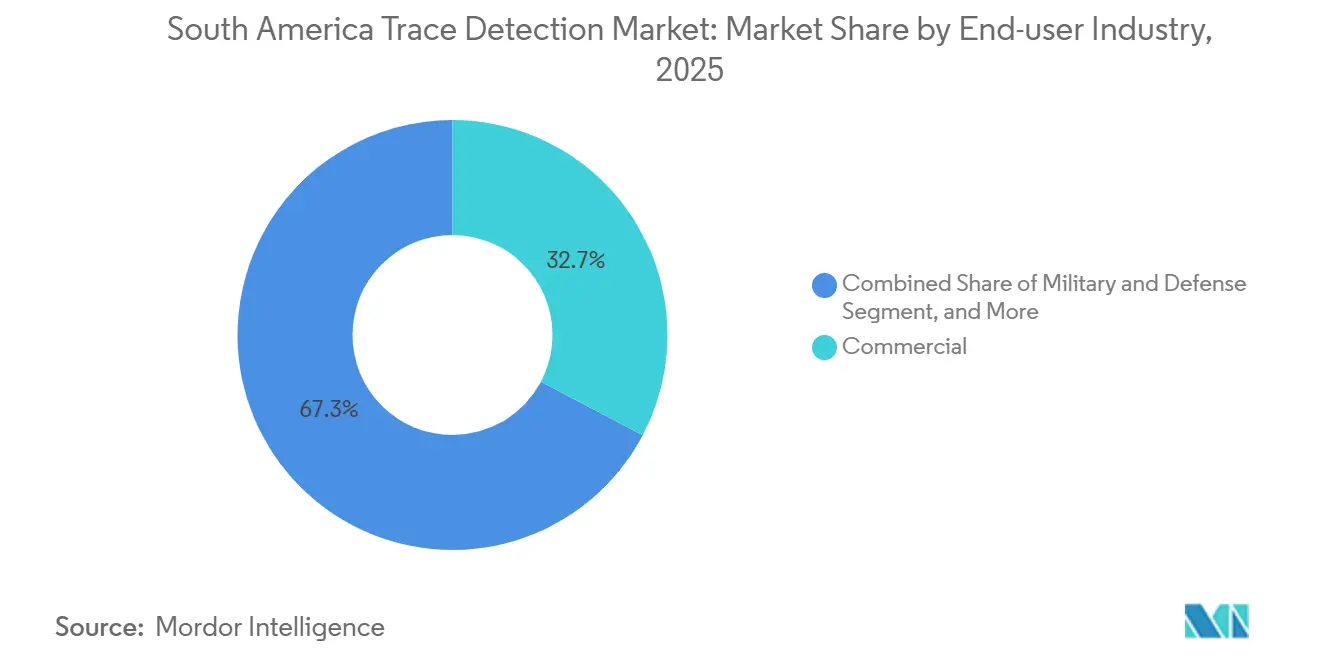
- Por setor de usuário final, os operadores comerciais detinham 32,73% da participação do mercado de detecção de traços na América do Sul em 2025 e estão projetados para expandir a um CAGR de 7,52% até 2031.
- Por geografia, o Brasil representou 41,37% do total regional em 2025, enquanto a Colômbia está prevista para expandir a um CAGR de 7,48% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Detecção de Traços na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Triagem de Passageiros em Aeroportos e Internacionais | +2.0% | Brasil, Colômbia, Argentina, Chile | Curto prazo (≤ 2 anos) |
| Interdição de Cocaína e Entorpecentes Sintéticos | +1.8% | Colômbia, Brasil, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança de Carga, Alfândega e Fronteiras | +1.2% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Expansão de Portos, Centros Logísticos e Comércio Transfronteiriço | +0.8% | Colômbia, Brasil, Chile | Médio prazo (2-4 anos) |
| Demanda por Triagem de Equipes Móveis de Interdição | +0.5% | Brasil, Colômbia, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Adaptação da Biblioteca de Ameaças para Substâncias Emergentes | +0.4% | Brasil, Chile, Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Triagem de Passageiros em Aeroportos e Internacionais
As adições de capacidade da aviação sul-americana estão aumentando o número de pontos de controle que requerem equipamentos de detecção de traços. Em janeiro de 2025, 6 detectores de traços de explosivos, 3 scanners corporais e 5 máquinas de raio-X de dupla visão começaram a operar no Aeroporto Internacional de Viracopos, em Campinas, Brasil, por meio de uma doação do governo dos Estados Unidos.[1]Agência Nacional de Aviação Civil, "Novos Equipamentos Modernizam Procedimentos de Inspeção de Segurança," Agência Nacional de Aviação Civil, gov.br A implantação dos equipamentos tornou o aeroporto o primeiro na América do Sul a receber uma doação nessa escala para equipamentos de triagem. O Aeroporto Internacional Jorge Chávez adicionou 19 portões automatizados de controle de fronteira em 2025 e planejou capacidade terminal para 40 milhões de passageiros anuais. As adições aeroportuárias criam demanda por equipamentos nos pontos de triagem de passageiros e bagagens conforme os requisitos de segurança da aviação. Isso torna os projetos de capacidade aeroportuária um indicador de curto prazo útil para o mercado de detecção de traços na América do Sul.
Intensificação da Interdição de Cocaína e Entorpecentes Sintéticos
As agências de combate ao narcotráfico agora enfrentam uma gama mais ampla de substâncias além da cocaína a granel. Um estudo publicado em revista científica em 2026 relatou infraestrutura de produção de nitazenos no Brasil a partir de maio de 2025 e análogos de fentanil em amostras de cetamina e MDMA ou Ecstasy na Colômbia. Essas substâncias representam um desafio para instrumentos que dependem de bibliotecas de ameaças construídas para compostos já estabelecidos. A Operação Orca XI da INTERPOL ocorreu de outubro a novembro de 2025 em 20 países, incluindo Argentina, Bolívia, Brasil, Chile, Colômbia, Equador, Peru e Paraguai.[2]Organização Internacional de Polícia Criminal, "Mais de 3.300 Armas de Fogo Ilegais e 56 Toneladas de Drogas Apreendidas em Operação nas Américas," INTERPOL, interpol.int A operação apreendeu quantidades substanciais de drogas, incluindo cocaína, pasta base de cocaína, metanfetamina e maconha. Essas condições apoiam a demanda no mercado de detecção de traços na América do Sul por dispositivos capazes de avaliar múltiplas substâncias com maior especificidade.
Requisitos Mais Rigorosos de Segurança de Carga, Alfândega e Fronteiras
Os controles de carga estão avançando além da inspeção seletiva nos principais portos sul-americanos. As regulamentações atualizadas de escaneamento de carga do Brasil levaram o Rio Brasil Terminal a instalar um scanner portuário em outubro de 2025. A instalação colocou o terminal entre as primeiras instalações brasileiras a atender ao novo padrão. O Decreto 1086 da Colômbia, de outubro de 2025, criou um Sistema Nacional de Segurança Marítima envolvendo 17 entidades nacionais.[3]Gobierno de Colombia Dirección General Marítima, "Gobierno Lanza Sistema de Seguridad Marítima para Frenar el Crimen en los Puertos del País," Dirección General Marítima, solonoticias24.com O arranjo integra a DIMAR, a POLFA, a DIAN e outros órgãos na coordenação de segurança marítima. Tais requisitos criam um caminho de aquisição mais formal para equipamentos de detecção no mercado de detecção de traços na América do Sul.
Expansão de Portos, Centros Logísticos e Comércio Transfronteiriço
A construção e expansão de portos aumentam o número de pontos de entrada de carga que requerem controles de segurança. O Porto de Santa Marta ativou um scanner de contêineres Eagle de vários milhões de dólares e planejou dispositivos adicionais de detecção de traços e um laboratrio de identificação de entorpecentes. Barranquilla introduziu um sistema de inspeção não intrusiva que reduziu substancialmente os tempos de inspeção de carga. Uma inspeção primária mais rápida pode tornar a triagem secundária de traços mais viável sem adicionar longos tempos de permanência. Em julho de 2026, a FORPO transferiu embarcações nacionalizadas para a Diretoria Antinarcóticos da Polícia Nacional da Colômbia para operações em Urabá, Buenaventura, Barranquilla, Cartagena e Santa Marta.[4]Fondo para la Rehabilitación, Inversión Social y Lucha Contra el Crimen Organizado, "FORPO Nacionaliza Embarcaciones para Fortalecer la Lucha Antidrogas," FORPO, forpo.gov.co O alcance operacional ampliado pode aumentar a demanda por equipamentos portáteis nesses locais. O investimento em portos e logística, portanto, apoia o mercado de detecção de traços na América do Sul no médio prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Total de Propriedade e Dependência de Insumos | -1.8% | Regional, mais aguda na Argentina e no Restante da América do Sul | Médio prazo (2-4 anos) |
| Limites de Infraestrutura de Treinamento Especializado e Calibração | -0.9% | Regiões do interior do Brasil, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Aquisição Fragmentada e Ciclos de Liberação de Orçamento | -0.7% | Argentina, Chile, Colômbia, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Validação de Campo Inconsistente de Novas Substâncias Psicoativas | -0.5% | Brasil, Colômbia, Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade e Dependência de Insumos
Operar uma frota de detecção de traços envolve mais do que a compra inicial dos equipamentos. As agências precisam financiar swabs certificados, cartuchos de reagentes, serviços de calibração e licenças de bibliotecas de ameaças durante o ciclo de vida do equipamento. Esses custos operacionais podem superar o desembolso de capital original em 3 a 5 anos. Os insumos importados com preço em USD podem criar pressão adicional para agências cujos orçamentos operacionais são denominados em pesos ou reais. Os desafios de gestão cambial da Argentina durante 2024 e 2025 reduziram o poder de compra de insumos de segurança importados sem alterar as dotaçes formais. O fornecimento também está concentrado entre 2 a 3 fabricantes de equipamentos originais para cada plataforma, o que limita a alavancagem de preços na renovação e pode retardar a expansão no mercado de detecção de traços na América do Sul.
Infraestrutura Limitada de Treinamento Especializado e Calibração
Os equipamentos de detecção de traços podem ter desempenho inferior em campo quando os usuários não conseguem interpretar alarmes ou seguir corretamente os procedimentos de coleta de amostras. Os operadores precisam gerenciar leituras de falsos positivos e coletar amostras de superfícies de veículos, embalagens de carga e moeda. A América do Sul dispõe de treinadores certificados em química forense e laboratórios de calibração credenciados limitados fora das principais regiões metropolitanas do Brasil. Em julho de 2026, o Projeto de Comunicação Aeroportuária do UNODC reuniu oficiais de linha de frente de unidades interagências do Cone Sul para alinhar as práticas de triagem e de direcionamento baseado em inteligência. O programa indica que os procedimentos operacionais permanecem tão importantes quanto a aquisição de equipamentos. As agências podem adiar compras até conseguirem manter a capacidade de calibração, mesmo que o treinamento mais tarde apoie a demanda por sistemas mais avançados no mercado de detecção de traços na América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Detecção: A Detecção de Explosivos Mantém Sua Base enquanto a Triagem de Entorpecentes se Expande
A detecção de explosivos detinha 61,24% da participação do mercado de detecção de traços na América do Sul em 2025. A base instalada reflete o uso de longa data em aeroportos certificados, onde equipamentos de espectrometria de mobilidade iônica têm sido amplamente utilizados para triagem de explosivos militares e comerciais e onde os padrões internacionais de segurança da aviação continuam a orientar os requisitos básicos de equipamentos. Os requisitos do Anexo 17 da ICAO apoiam a triagem básica de explosivos em aeroportos com certificação internacional e criam demanda recorrente por dispositivos de reposição, swabs aprovados, insumos certificados e suporte de calibração. Fornecedores com certificações estabelecidas, bibliotecas de ameaças e relacionamentos de serviço podem manter uma posição sólida em licitações de reposição, especialmente onde os operadores aeroportuários precisam de sistemas comprovados que se encaixem nos processos de triagem existentes. Os requisitos de segurança aeroportuária, portanto, continuam a apoiar esta parte do mercado de detecção de traços na América do Sul.
A detecção de entorpecentes está projetada para expandir a um CAGR de 7,36% de 2026 a 2031, superando a taxa regional geral. A modernização portuária da Colômbia, as preocupações do Brasil com opioides sintéticos e os análogos de fentanil relatados estão aumentando a necessidade de instrumentos com capacidade para entorpecentes que possam ser implantados com a cobertura de triagem de explosivos existente. Plataformas de modo duplo podem triagem de explosivos e entorpecentes por meio de um único sistema, permitindo que as agências fortaleçam a detecção sem operar instrumentos separados de propósito único em cada ponto de triagem. Seu uso pode ser particularmente importante quando instrumentos dependentes de bibliotecas não resolvem de forma confiável compostos que ainda não foram catalogados. Isso pode aumentar a receita por unidade mesmo quando as licitações não exigem mais dispositivos individuais no mercado de detecção de traços na América do Sul.


Por Produto: Sistemas Fixos Crescem à Medida que Locais de Triagem Permanentes se Expandem
Os detectores manuais representavam 50,66% do mercado de detecção de traços na América do Sul em 2025. Sua posição de liderança reflete sua flexibilidade para equipes móveis de interdição, unidades de patrulha, postos de fronteira menores e outros locais onde infraestrutura permanente não é prática ou não pode ser justificada pelos volumes de tráfego. Os sistemas portáteis ou móveis atendem aeroportos regionais e portos de médio porte que preferem equipamentos montados em mesa que possam ser redistribuídos entre as faixas de triagem conforme as necessidades operacionais mudam. Esses formatos permitem que as agências ampliem a cobertura enquanto gerenciam a geografia dispersa dos locais de fiscalização e os volumes variados de tráfego de passageiros e carga. O tamanho do mercado de detecção de traços na América do Sul para dispositivos manuais permanece vinculado a essas operações de campo e fronteira.
Os sistemas fixos devem expandir a um CAGR de 7,44% de 2026 a 2031, a taxa mais rápida entre as categorias de produtos. Os principais portos e centros de aviação estão construindo pontos de controle permanentes onde as faixas de triagem com fiação fixa podem suportar volumes de tráfego sustentados e onde equipamentos dedicados podem ser integrados a atualizações mais amplas de pontos de controle. A implantação de 6 detectores de traços de explosivos no Aeroporto de Viracopos em janeiro de 2025 mostrou como o suporte de segurança bilateral pode avançar nas atualizações de pontos de controle fora dos ciclos de aquisição doméstica, usando equipamentos comparáveis aos sistemas implantados pela TSA em 440 aeroportos dos Estados Unidos. Uma revisão científica de 2025 descreveu avanços na espectrometria de massa por ionização ambiente que podem proporcionar maior rendimento e requerem menos preparação de amostras em aplicações de pontos de controle fixos. Os sistemas fixos também criam requisitos recorrentes de manutenção, calibração e insumos certificados em todo o mercado de detecção de traços na América do Sul.
Por Setor de Usuário Final: Operadores Comerciais Lideram a Demanda e a Expansão Prevista
Os operadores comerciais detinham 32,73% da participação do mercado de detecção de traços na América do Sul em 2025. Este grupo inclui aeroportos comerciais, companhias aéreas, operadores logísticos e manuseadores de carga que estão assumindo funções de triagem anteriormente gerenciadas principalmente por agências públicas, frequentemente em instalações que devem sustentar fluxos regulares de passageiros e carga. Os reguladores estão solicitando que mais instalações privadas apoiem procedimentos de pré-desembaraço e de pontos de controle, enquanto os operadores devem manter práticas de segurança sem interromper o processamento de passageiros, o manuseio de carga ou os cronogramas operacionais. A atividade de infraestrutura de aviação e carga apoia a demanda entre os usuários comerciais. Esse cenário favorece fornecedores que podem combinar equipamentos com manutenção confiável, suprimento de insumos e acordos de serviço para instalações comerciais.
O segmento comercial está projetado para expandir a um CAGR de 7,52% de 2026 a 2031, a taxa mais alta entre os grupos de usuários finais. Os usuários militares e de defesa mantêm demanda significativa por meio do programa SISFRON do Brasil e das operações antinarcóticos da Colômbia, enquanto as agências de aplicação da lei estão estendendo a triagem de campo para pontos de controle móveis além dos perímetros aeroportuários e para os corredores de transporte. O programa de monitoramento de defesa do Brasil cobre infraestrutura de radar, comunicações e detecção ao longo de sua fronteira terrestre. Os usuários de portos e fronteiras estão ganhando impulso à medida que os regulamentos de carga e os arranjos de segurança marítima da Colômbia criam requisitos formais de equipamentos, enquanto a segurança pública e outros usuários se beneficiam de projetos de segurança em locais de eventos esportivos, proteção de infraestrutura crítica e segurança de transporte urbano. Esses requisitos combinados ampliam a base de clientes do mercado de detecção de traços na América do Sul.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Análise Geográfica
O Brasil representou 41,37% da participação do mercado de detecção de traços na América do Sul em 2025. Sua posição de liderança baseia-se na escala de sua rede aeroportuária, no volume de movimentação portuária e nos programas de modernização da segurança governamental. As fases SAD 3 e SAD 7 do SISFRON envolveram investimento substancial e incluíram infraestrutura de radar, comunicações e detecção ao longo da extensiva fronteira terrestre do Brasil. O Ministério de Portos e Aeroportos e a Polícia Federal estabeleceram um programa de monitoramento integrado em portos selecionados, com planos de expandir a cobertura para portos estratégicos adicionais. Licitações grandes e plurianuais favorecem fornecedores com capacidade de serviço local que podem suportar longos ciclos de vida dos equipamentos.
A Argentina enfrentou pressão macroeconômica e volatilidade cambial durante 2024 e 2025, o que reduziu o poder de compra de instrumentos e insumos importados. Os requisitos de segurança de fronteiras e alfândega sustentam, no entanto, a demanda básica no mercado de detecção de traços na América do Sul. O Chile se beneficia de instituições estáveis e da expansão de portos na costa do Pacífico, com as autoridades aduaneiras ampliando a capacidade de triagem de carga em Valparaíso e San Antonio no âmbito de programas de facilitação do comércio. Argentina e Chile participaram da Operação Orca XI, uma operação em 20 países que apreendeu 56 toneladas de drogas nas Américas. O uso relatado de Tusi e cetamina no Chile acrescenta pressão para introduzir capacidades de detecção de entorpecentes além da cocaína nos locais de triagem existentes.
A Colômbia está projetada para expandir a um CAGR de 7,48% de 2026 a 2031, a taxa nacional mais rápida no mercado de detecção de traços na América do Sul. O Sistema Nacional de Segurança Marítima coordena a DIMAR, a POLFA, a DIAN e outras entidades nos principais portos marítimos. A Colômbia realizou apreensões significativas de cocaína, incluindo uma grande apreensão em Buenaventura. Paraguai, Uruguai, Bolívia, Equador e economias menores geram demanda por meio do monitoramento de rotas de trânsito, onde a INTERPOL e o UNODC apoiam equipamentos e treinamento em locais estratégicos.
Cenário Competitivo
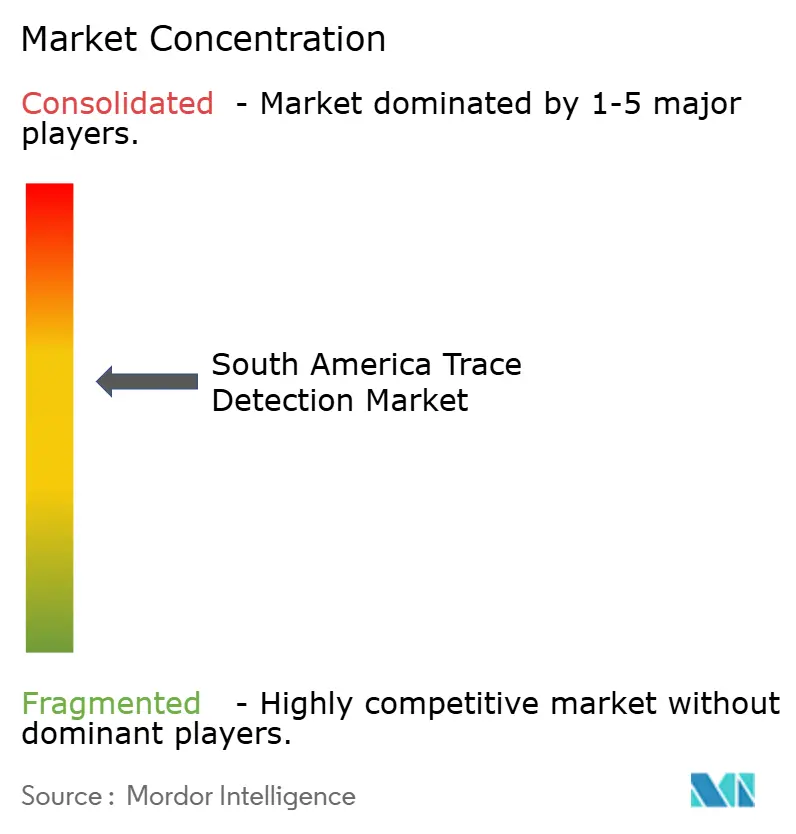
O mercado de detecção de traços na América do Sul é moderadamente concentrado, com multinacionais estabelecidas detendo receita substancial por meio de contratos institucionais de longo ciclo e acordos de serviço. Smiths Detection Group Ltd., OSI Systems Inc. por meio da Rapiscan e Leidos Holdings Inc. detêm posições sólidas em segurança da aviação por meio de plataformas comprovadas de espectrometria de mobilidade iônica, certificações, acordos de serviço integrados e redes de suporte. Essas capacidades são importantes para clientes que operam parques de equipamentos distribuídos em vários países. A Leidos recebeu um importante contrato de longo prazo de Suporte Logístico Integrado da TSA no início de 2025. A concessão reforçou seu papel na gestão de programas de triagem institucional e apoiou sua posição de serviço internacional.
A Bruker Corporation relatou pedidos substanciais de novos contratos e acordos de estrutura para detecção de traços de explosivos e químicos. Os pedidos cobriram clientes de aviação na Escandinávia, Coreia e Arábia Saudita, além de sistemas de reconhecimento químico para um ministério de defesa europeu. Recentemente, a 908 Devices expandiu seu dispositivo portátil MX908 com alvos adicionais de entorpecentes prioritários e introduziu o modo TIC Hunter para detecção de vapores perigosos. Esses desenvolvimentos apoiam fornecedores que podem oferecer maior especificidade de substâncias com portabilidade de campo. Eles também mostram por que os sistemas convencionais podem enfrentar requisitos técnicos mais exigentes em futuras licitações.
A principal oportunidade reside na identificação em campo de novas substâncias psicoativas que equipamentos legados de modo único podem não identificar com confiança. A 908 Devices e outros fornecedores multiespectrais combinam espectrometria de mobilidade iônica com espectrometria de massa de alta pressão, FTIR ou espectroscopia Raman. A Smiths Detection e a 908 Devices formaram uma parceria AVCAD selecionada pelo JPEO-CBRND do Departamento de Defesa dos Estados Unidos para um detector de ameaças químicas de próxima geração. O programa entrou em uma fase de produção inicial de baixa taxa e pode influenciar as especificações de aquisição sul-americanas. Fornecedores que dependem apenas de sistemas de porta dupla legados enfrentam pressão quando as licitações exigem melhor cobertura de novas substâncias.
Líderes do Setor de Detecção de Traços na América do Sul
-
Smiths Detection Group Ltd.
-
Leidos Holdings, Inc.
-
OSI Systems, Inc.
-
Bruker Corporation
-
Teledyne Technologies Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A subsidiária americana da Chemring Group PLC, Chemring Sensors and Electronic Systems (CSES), recebeu um contrato IDIQ de produção em taxa plena de fonte única no valor de 48,8 milhões de USD para o programa Joint Biological Tactical Detection System (JBTDS), com um pedido de produção inicial de 36,3 milhões de USD; o contrato de 3 anos se estende até junho de 2029 e posiciona a CSES como o principal fornecedor para detecção de ameaças biológicas militares, fornecendo uma ponte tecnológica e de canal para programas adjacentes de detecção química e de traços.
- Junho de 2026: A Teledyne FLIR Defense lançou o CheMSense Protect, o primeiro sistema de detecção química comercialmente disponível usando sua tecnologia de Espectrometria de Massa Multidimensional (MDMS), projetado para monitoramento contínuo e autônomo do ar em infraestrutura fixa; as entregas comerciais começaram no terceiro trimestre de 2026.
- Maio de 2026: A Colômbia lançou o Sistema Nacional de Segurança Marítima sob o Decreto 1086 de outubro de 2025, estabelecendo um comitê interagências de 17 entidades liderado pela DIMAR para coordenar a detecção de ameaças marítimas nos principais portos marítimos do país, criando diretamente cronogramas de aquisição mandatados para equipamentos de detecção de traços e escaneamento em Buenaventura, Barranquilla, Cartagena, Santa Marta e nos portos do Golfo de Urabá.
- Fevereiro de 2026: A 908 Devices Inc. anunciou capacidades aprimoradas para seu dispositivo portátil de espectrometria de massa MX908, adicionando 5 novos alvos prioritários de entorpecentes, incluindo opioides sintéticos emergentes, e substituindo o modo de Pesquisa de Perigos por um modo de missão TIC Hunter dedicado à detecção de vapores perigosos, estendendo diretamente a cobertura operacional do MX908 ao ambiente evolutivo de entorpecentes sintéticos da América do Sul.


Escopo do Relatório do Mercado de Detecção de Traços na América do Sul
O Mercado de Detecção de Traços na América do Sul refere-se à venda e implantação de sistemas que detectam quantidades mínimas de explosivos, entorpecentes, agentes químicos e outras substâncias perigosas em superfícies e objetos, em carga e em amostras de ar ou líquido. Inclui detectores de traços de explosivos, detectores de traços de entorpecentes, unidades de triagem manuais, portáteis e fixas baseadas em espectrometria de mobilidade iônica, espectrometria de massa, Raman, fluorescência e tecnologias correlatas.
O Relatório do Mercado de Detecção de Traços na América do Sul é Segmentado por Tipo de Detecção (Explosivos e Entorpecentes), Produto (Portátil Manual, Portátil/Móvel e Fixo), Setor de Usuário Final (Comercial, Militar e Defesa, Aplicação da Lei, Portos e Fronteiras, Segurança Pública e Outros Setores de Usuário Final), e Geografia (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Explosivos |
| Entorpecentes |
| Portátil Manual |
| Portátil/Móvel |
| Fixo |
| Comercial |
| Militar e Defesa |
| Aplicação da Lei |
| Portos e Fronteiras |
| Segurança Pública |
| Outros Setores de Usuário Final |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Detecção | Explosivos |
| Entorpecentes | |
| Por Produto | Portátil Manual |
| Portátil/Móvel | |
| Fixo | |
| Por Setor de Usuário Final | Comercial |
| Militar e Defesa | |
| Aplicação da Lei | |
| Portos e Fronteiras | |
| Segurança Pública | |
| Outros Setores de Usuário Final | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de detecção de traços na América do Sul?
O mercado de detecção de traços na América do Sul foi de 57,79 milhões de USD em 2025 e está previsto para atingir 87,03 milhões de USD até 2031 a um CAGR de 7,03% de 2026 a 2031.
Qual tipo de detecção deteve a maior participação na América do Sul?
A detecção de explosivos detinha 61,24% do total regional em 2025, apoiada pelos requisitos de triagem de segurança aeroportuária.
Qual categoria de produto deve expandir mais rapidamente até 2031?
Os sistemas fixos estão projetados para expandir a um CAGR de 7,44% à medida que portos e centros de aviação constroem pontos de triagem permanentes.
Qual grupo de usuário final lidera a demanda regional?
Os operadores comerciais detinham 32,73% do total regional em 2025 e estão projetados para expandir a um CAGR de 7,52% até 2031.
Qual país tem a maior posição regional?
O Brasil representou 41,37% do total regional em 2025, apoiado por programas de segurança aeroportuária, portuária e de fronteiras.
Por que a Colômbia deve expandir mais rapidamente do que os outros países?
A Colômbia está projetada para expandir a um CAGR de 7,48% até 2031 porque a coordenação de segurança marítima, o investimento em portos e as operações antinarcóticos estão aumentando as necessidades de equipamentos.
Página atualizada pela última vez em:



