
Größe und Marktanteil des südamerikanischen Spurendetektionsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
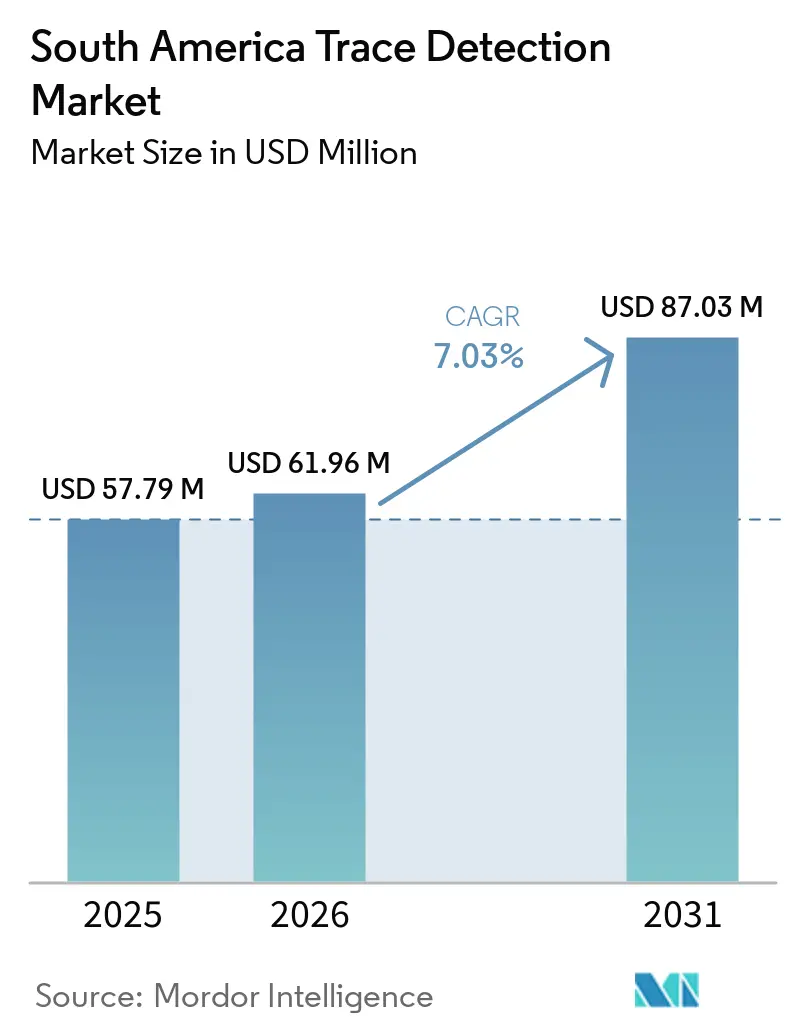
| Marktgröße im Basisjahr (2025) | 57.79 Millionen US-Dollar |
| Marktgröße (2026) | 61.96 Millionen US-Dollar |
| Marktgröße (2031) | 87.03 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.03 % |
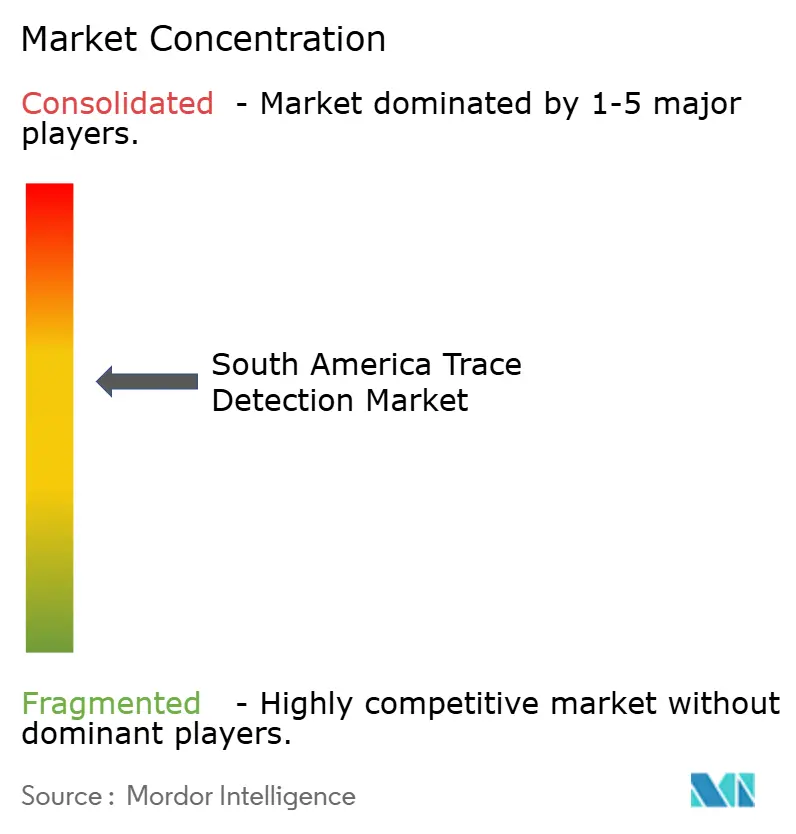
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des südamerikanischen Spurendetektionsmarkts durch Mordor Intelligence
Die Größe des südamerikanischen Spurendetektionsmarkts betrug im Jahr 2025 57,79 Millionen USD und wird voraussichtlich bis 2031 einen Wert von 87,03 Millionen USD erreichen, mit einem CAGR von 7,03 % von 2026 bis 2031. Die Nachfrage wird durch Modernisierungen der Flughafenkontrolle, den Ausbau von Häfen und verstärkte Drogenbekämpfungsoperationen in der gesamten Region geprägt. Sicherheitsbehörden messen der Detektionsfähigkeit an Häfen, Grenzen und Flughäfen mehr Gewicht bei, da Kokainbeschlagnahmungen und Risiken durch synthetische Drogen zunehmen. Multilaterale Zusammenarbeit und bilaterale Ausrüstungsunterstützung können dazu beitragen, Projekte voranzutreiben, wenn die inländischen Beschaffungsbudgets unter Druck stehen. Anbieter, die zugelassene Ausrüstung, Serviceunterstützung und zuverlässige Verbrauchsmaterialien kombinieren, sind besser positioniert, um langfristige institutionelle Verträge im südamerikanischen Spurendetektionsmarkt zu sichern.
Wichtigste Erkenntnisse des Berichts
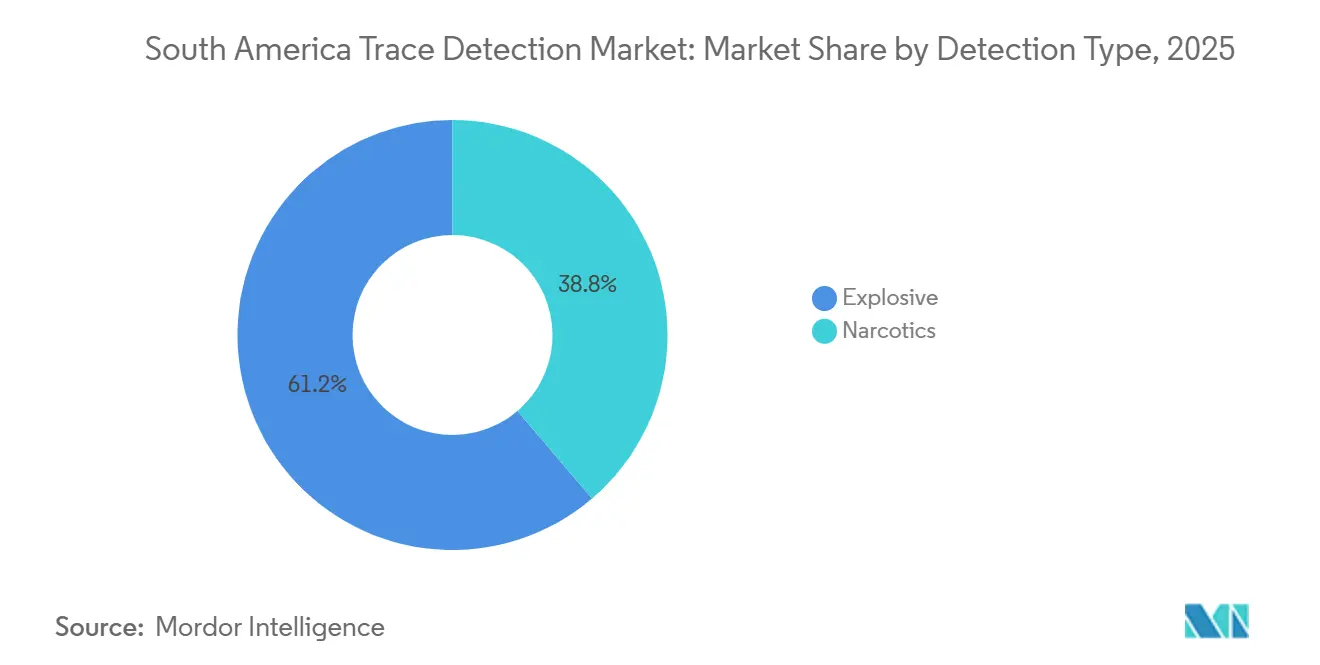
- Nach Detektionstyp hielt die Sprengstoffdetektion im Jahr 2025 einen Marktanteil von 61,24 % am südamerikanischen Spurendetektionsmarkt, während die Betäubungsmitteldetektion bis 2031 voraussichtlich mit einem CAGR von 7,36 % wachsen wird.
- Nach Produkt entfielen im Jahr 2025 50,66 % des regionalen Gesamtanteils auf tragbare Spurendetektoren, während fest installierte Systeme bis 2031 voraussichtlich mit einem CAGR von 7,44 % wachsen werden.
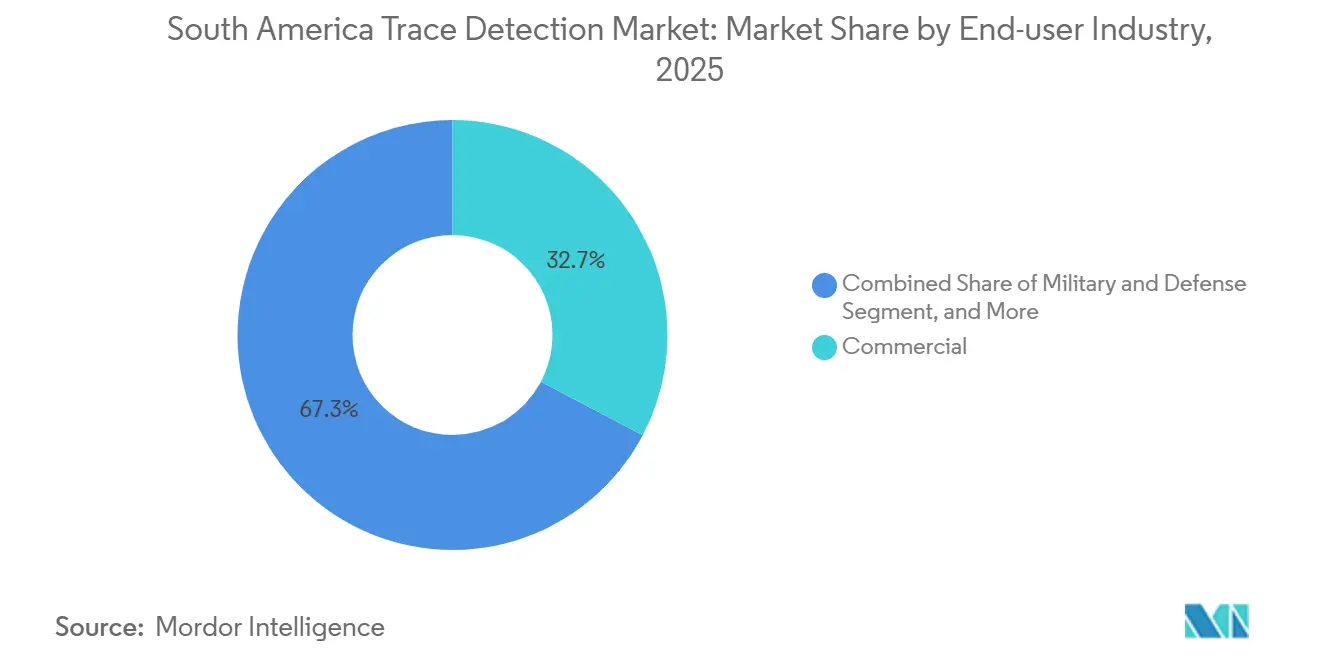
- Nach Endverbraucherbranche hielten gewerbliche Betreiber im Jahr 2025 einen Marktanteil von 32,73 % am südamerikanischen Spurendetektionsmarkt und werden bis 2031 voraussichtlich mit einem CAGR von 7,52 % wachsen.
- Nach Geografie entfielen im Jahr 2025 41,37 % des regionalen Gesamtanteils auf Brasilien, während für Kolumbien bis 2031 ein CAGR von 7,48 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im südamerikanischen Spurendetektionsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Flughäfen und der internationalen Passagierabfertigung | +2.0% | Brasilien, Kolumbien, Argentinien, Chile | Kurzfristig (≤ 2 Jahre) |
| Bekämpfung von Kokain und synthetischen Betäubungsmitteln | +1.8% | Kolumbien, Brasilien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Fracht-, Zoll- und Grenzsicherheit | +1.2% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Ausbau von Häfen, Logistikzentren und grenzüberschreitendem Handel | +0.8% | Kolumbien, Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Kontrollen durch mobile Einsatzteams | +0.5% | Brasilien, Kolumbien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Anpassung der Bedrohungsbibliothek an neue Substanzen | +0.4% | Brasilien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Flughäfen und internationaler Passagierabfertigung
Der Ausbau der Luftfahrtkapazitäten in Südamerika erhöht die Anzahl der Kontrollpunkte, die Spurendetektionsausrüstung benötigen. Im Januar 2025 nahmen am internationalen Flughafen Viracopos in Campinas, Brasilien, 6 Sprengstoffspurendetektoren, 3 Körperscanner und 5 Dual-View-Röntgengeräte durch eine Spende der US-Regierung den Betrieb auf.[1]Agência Nacional de Aviação Civil, "Novos Equipamentos Modernizam Procedimentos de Inspeção de Segurança," Agência Nacional de Aviação Civil, gov.br Die Inbetriebnahme der Ausrüstung machte den Flughafen zum ersten in Südamerika, der eine Spende dieser Größenordnung für Kontrollausrüstung erhielt. Der internationale Flughafen Jorge Chávez fügte im Jahr 2025 19 automatisierte Grenzkontrollen hinzu und plante eine Terminalkapazität für 40 Millionen Passagiere jährlich. Flughafenerweiterungen schaffen Nachfrage nach Ausrüstung an Passagier- und Gepäckkontrollpunkten gemäß den Anforderungen der Luftsicherheit. Dies macht Flughafenkapazitätsprojekte zu einem nützlichen kurzfristigen Indikator für den südamerikanischen Spurendetektionsmarkt.
Intensivierung der Bekämpfung von Kokain und synthetischen Betäubungsmitteln
Drogenbekämpfungsbehörden sehen sich heute mit einem breiteren Spektrum an Substanzen konfrontiert als nur mit Kokain in großen Mengen. Eine 2026 veröffentlichte, begutachtete Studie berichtete über Nitazen-Produktionsinfrastruktur in Brasilien ab Mai 2025 sowie über Fentanyl-Analoga in Ketamin- und MDMA- bzw. Ecstasy-Proben in Kolumbien. Diese Substanzen stellen eine Herausforderung für Geräte dar, die auf Bedrohungsbibliotheken angewiesen sind, die für bekannte Verbindungen entwickelt wurden. Die Operation Orca XI von INTERPOL lief von Oktober bis November 2025 in 20 Ländern, darunter Argentinien, Bolivien, Brasilien, Chile, Kolumbien, Ecuador, Peru und Paraguay.[2]Internationale Kriminalpolizeiliche Organisation, "Über 3.300 illegale Schusswaffen und 56 Tonnen Drogen bei Operation in Amerika beschlagnahmt," INTERPOL, interpol.int Bei der Operation wurden erhebliche Drogenmengen beschlagnahmt, darunter Kokain, Kokainbasispaste, Methamphetamin und Marihuana. Diese Bedingungen unterstützen die Nachfrage im südamerikanischen Spurendetektionsmarkt nach Geräten, die mehrere Substanzen mit größerer Spezifität erfassen können.
Strengere Anforderungen an Fracht-, Zoll- und Grenzsicherheit
Frachtkontrollen gehen an den wichtigsten südamerikanischen Häfen über stichprobenartige Inspektionen hinaus. Brasiliens aktualisierte Frachtscannvorschriften veranlassten das Rio Brasil Terminal im Oktober 2025 zur Installation eines Hafenscanners. Die Installation machte das Terminal zu einer der ersten brasilianischen Einrichtungen, die den neuen Standard erfüllen. Kolumbiens Decreto 1086 vom Oktober 2025 schuf ein nationales Seesicherheitssystem unter Beteiligung von 17 nationalen Einrichtungen.[3]Kolumbianische Regierung Dirección General Marítima, "Regierung startet Seesicherheitssystem zur Bekämpfung der Kriminalität in den Häfen des Landes," Dirección General Marítima, solonoticias24.com Die Regelung bringt DIMAR, POLFA, DIAN und andere Behörden in die Koordination der Seesicherheit ein. Solche Anforderungen schaffen einen formalisierten Beschaffungsweg für Detektionsausrüstung im südamerikanischen Spurendetektionsmarkt.
Ausbau von Häfen, Logistikzentren und grenzüberschreitendem Handel
Hafenbau und -erweiterung erhöhen die Anzahl der Frachteintrittspunkte, die Sicherheitskontrollen erfordern. Puerto de Santa Marta aktivierte einen mehrere Millionen USD teuren Eagle-Containerscanner und plante zusätzliche Spurendetektionsgeräte sowie ein Labor zur Identifizierung von Betäubungsmitteln. Barranquilla führte ein nicht-intrusives Inspektionssystem ein, das die Frachtinspektionszeiten erheblich reduzierte. Eine schnellere Erstinspektion kann die sekundäre Spurenprüfung praktikabler machen, ohne lange Verweilzeiten hinzuzufügen. Im Juli 2026 übertrug FORPO nationalisierte Schiffe an die Antidrogen-Direktion der kolumbianischen Nationalpolizei für Einsätze in Urabá, Buenaventura, Barranquilla, Cartagena und Santa Marta.[4]Fondo para la Rehabilitación, Inversión Social y Lucha Contra el Crimen Organizado, "FORPO Nacionaliza Embarcaciones para Fortalecer la Lucha Antidrogas," FORPO, forpo.gov.co Die erweiterte operative Reichweite kann die Nachfrage nach tragbarer Ausrüstung an diesen Standorten steigern. Hafen- und Logistikinvestitionen unterstützen daher den südamerikanischen Spurendetektionsmarkt mittelfristig.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesamtbetriebskosten und Abhängigkeit von Verbrauchsmaterialien | -1.8% | Regional, am stärksten in Argentinien und dem übrigen Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Infrastruktur für Fachausbildung und Kalibrierung | -0.9% | Brasiliens Binnenregionen, übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Beschaffung und unregelmäßige Haushaltsfreigabezyklen | -0.7% | Argentinien, Chile, Kolumbien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Feldvalidierung neuer psychoaktiver Substanzen | -0.5% | Brasilien, Kolumbien, Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten und Abhängigkeit von Verbrauchsmaterialien
Der Betrieb eines Spurendetektionsfuhrparks umfasst mehr als den anfänglichen Gerätekauf. Behörden müssen zertifizierte Wattestäbchen, Reagenzkartuschen, Kalibrierungsdienste und Bedrohungsbibliothekslizenzen während des Gerätelebenszyklus finanzieren. Diese Betriebskosten können die ursprünglichen Kapitalaufwendungen innerhalb von 3 bis 5 Jahren übersteigen. Importierte Verbrauchsmaterialien, die in USD bepreist sind, können für Behörden, deren Betriebsbudgets in Pesos oder Reais denominiert sind, zusätzlichen Druck erzeugen. Argentiniens Herausforderungen im Währungsmanagement in den Jahren 2024 und 2025 reduzierten die Kaufkraft für importierte Sicherheitsverbrauchsmaterialien, ohne die formalen Mittelzuweisungen zu ändern. Das Angebot ist zudem auf 2 bis 3 Originalgerätehersteller je Plattform konzentriert, was den Preisverhandlungsspielraum bei Verlängerungen einschränkt und die Expansion im südamerikanischen Spurendetektionsmarkt verlangsamen kann.
Begrenzte Infrastruktur für Fachausbildung und Kalibrierung
Spurendetektionsgeräte können im Feldeinsatz schlecht abschneiden, wenn Benutzer Alarme nicht interpretieren oder Probenahmeabläufe nicht korrekt befolgen können. Bediener müssen Fehlalarme handhaben und Proben von Fahrzeugoberflächen, Frachtverpackungen und Währungen entnehmen. Südamerika verfügt außerhalb der großen Ballungsräume Brasiliens über begrenzte zertifizierte forensisch-chemische Ausbilder und akkreditierte Kalibrierungslabore. Im Juli 2026 brachte das UNODC-Flughafenkommunikationsprojekt Frontbeamte aus interinstitutionellen Einheiten des Südlichen Kegels zusammen, um Kontroll- und geheimdienstgestützte Zielpraktiken abzustimmen. Das Programm zeigt, dass operative Verfahren ebenso wichtig sind wie die Gerätebeschaffung. Behörden können Käufe verzögern, bis sie die Kalibrierungsfähigkeit aufrechterhalten können, auch wenn Schulungen später die Nachfrage nach leistungsfähigeren Systemen im südamerikanischen Spurendetektionsmarkt unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Detektionstyp: Sprengstoffdetektion behält ihre Basis, während die Betäubungsmittelkontrolle expandiert
Die Sprengstoffdetektion hielt im Jahr 2025 einen Marktanteil von 61,24 % am südamerikanischen Spurendetektionsmarkt. Die installierte Basis spiegelt die langjährige Nutzung an zertifizierten Flughäfen wider, wo Ionenmobilitätsspektrometriegeräte weit verbreitet für die militärische und gewerbliche Sprengstoffkontrolle eingesetzt wurden und wo internationale Luftsicherheitsstandards weiterhin die grundlegenden Geräteanforderungen bestimmen. Die Anforderungen von ICAO Anhang 17 unterstützen die grundlegende Sprengstoffkontrolle an international zertifizierten Flughäfen und schaffen wiederkehrende Nachfrage nach Ersatzgeräten, zugelassenen Wattestäbchen, zertifizierten Verbrauchsmaterialien und Kalibrierungsunterstützung. Anbieter mit etablierten Zertifizierungen, Bedrohungsbibliotheken und Servicebeziehungen können eine starke Position bei Ersatzausschreibungen behalten, insbesondere wenn Flughafenbetreiber bewährte Systeme benötigen, die in bestehende Kontrollprozesse passen. Die Anforderungen der Flughafensicherheit unterstützen daher weiterhin diesen Teil des südamerikanischen Spurendetektionsmarkts.
Die Betäubungsmitteldetektion wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,36 % wachsen und damit die regionale Gesamtrate übertreffen. Kolumbiens Hafenmodernisierung, Brasiliens Bedenken hinsichtlich synthetischer Opioide und gemeldete Fentanyl-Analoga erhöhen den Bedarf an betäubungsmittelfähigen Geräten, die neben bestehender Sprengstoffkontrollabdeckung eingesetzt werden können. Dual-Mode-Plattformen können über ein System sowohl auf Sprengstoffe als auch auf Betäubungsmittel prüfen, sodass Behörden die Detektion stärken können, ohne separate Einzelzweckgeräte an jedem Kontrollpunkt zu betreiben. Ihr Einsatz kann besonders wichtig sein, wenn bibliotheksabhängige Geräte Verbindungen, die noch nicht katalogisiert wurden, nicht zuverlässig auflösen. Dies kann den Umsatz pro Einheit steigern, auch wenn Ausschreibungen keine zusätzlichen Einzelgeräte im südamerikanischen Spurendetektionsmarkt fordern.


Nach Produkt: Fest installierte Systeme gewinnen mit der Ausweitung permanenter Kontrollstandorte
Handgeräte machten im Jahr 2025 50,66 % des südamerikanischen Spurendetektionsmarkts aus. Ihre führende Position spiegelt ihre Flexibilität für mobile Einsatzteams, Patrouilleneinheiten, kleinere Grenzübergänge und andere Standorte wider, an denen eine dauerhafte Infrastruktur nicht praktikabel ist oder durch das Verkehrsaufkommen nicht gerechtfertigt werden kann. Tragbare oder mobile Systeme bedienen regionale Flughäfen und mittelgroße Häfen, die tischgebundene Geräte bevorzugen, die je nach Betriebsbedarf zwischen Kontrollspuren umgesetzt werden können. Diese Formate ermöglichen es Behörden, die Abdeckung zu erweitern und dabei die verteilte Geografie der Durchsetzungsstandorte sowie das unterschiedliche Passagier- und Frachtverkehrsaufkommen zu berücksichtigen. Die Größe des südamerikanischen Spurendetektionsmarkts für Handgeräte bleibt an diese Feld- und Grenzeinsätze gebunden.
Fest installierte Systeme werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,44 % wachsen, der schnellsten Rate unter den Produktkategorien. Große Häfen und Luftfahrtzentren bauen permanente Kontrollpunkte, an denen fest verdrahtete Kontrollspuren ein dauerhaftes Verkehrsaufkommen bewältigen können und wo dedizierte Ausrüstung in umfassendere Kontrollpunkt-Upgrades integriert werden kann. Die Inbetriebnahme von 6 Sprengstoffspurendetektoren am Flughafen Viracopos im Januar 2025 zeigte, wie bilaterale Sicherheitsunterstützung Kontrollpunkt-Upgrades außerhalb inländischer Beschaffungszyklen vorantreiben kann, unter Verwendung von Ausrüstung, die mit den von der TSA an 440 US-Flughäfen eingesetzten Systemen vergleichbar ist. Eine wissenschaftliche Übersicht aus dem Jahr 2025 beschrieb Fortschritte bei der Umgebungsionisations-Massenspektrometrie, die einen höheren Durchsatz ermöglichen und weniger Probenvorbereitung bei fest installierten Kontrollpunktanwendungen erfordern können. Fest installierte Systeme schaffen zudem wiederkehrende Anforderungen an Wartung, Kalibrierung und zertifizierte Verbrauchsmaterialien im gesamten südamerikanischen Spurendetektionsmarkt.
Nach Endverbraucherbranche: Gewerbliche Betreiber führen die Nachfrage an und prognostizieren Expansion
Gewerbliche Betreiber hielten im Jahr 2025 einen Marktanteil von 32,73 % am südamerikanischen Spurendetektionsmarkt. Diese Gruppe umfasst Verkehrsflughäfen, Fluggesellschaften, Logistikbetreiber und Frachtabfertiger, die Kontrollaufgaben übernehmen, die zuvor hauptsächlich von öffentlichen Behörden wahrgenommen wurden, oft in Einrichtungen, die einen regelmäßigen Passagier- und Frachtfluss aufrechterhalten müssen. Regulierungsbehörden fordern mehr private Einrichtungen auf, Vorklärungsverfahren und Kontrollpunktverfahren zu unterstützen, während Betreiber Sicherheitspraktiken aufrechterhalten müssen, ohne die Passagierabfertigung, Frachtabwicklung oder Betriebspläne zu beeinträchtigen. Aktivitäten im Bereich Luftfahrt- und Frachtinfrastruktur unterstützen die Nachfrage bei gewerblichen Nutzern. Dieses Umfeld begünstigt Anbieter, die Ausrüstung mit zuverlässiger Wartung, Verbrauchsmaterialversorgung und Servicevereinbarungen für gewerbliche Einrichtungen kombinieren können.
Das gewerbliche Segment wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,52 % wachsen, der höchsten Rate unter den Endverbrauchergruppen. Militär- und Verteidigungsnutzer behalten eine bedeutende Nachfrage durch Brasiliens SISFRON-Programm und Kolumbiens Drogenbekämpfungsoperationen, während Strafverfolgungsbehörden die Feldkontrolle auf mobile Kontrollpunkte jenseits der Flughafenperimeter und in Transportkorridore ausweiten. Brasiliens Verteidigungsüberwachungsprogramm umfasst Radar-, Kommunikations- und Detektionsinfrastruktur entlang seiner Landgrenze. Hafen- und Grenznutzer gewinnen an Dynamik, da Frachtvorschriften und Kolumbiens Seesicherheitsregelungen formale Geräteanforderungen schaffen, während öffentliche Sicherheit und andere Nutzer von Sportveranstaltungen, dem Schutz kritischer Infrastruktur und Projekten zur Sicherheit des städtischen Nahverkehrs profitieren. Diese kombinierten Anforderungen verbreitern die Kundenbasis für den südamerikanischen Spurendetektionsmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien entfiel im Jahr 2025 auf 41,37 % des Marktanteils am südamerikanischen Spurendetektionsmarkt. Seine führende Position beruht auf dem Umfang seines Flughafennetzes, dem Hafendurchsatz und den staatlichen Sicherheitsmodernisierungsprogrammen. Die Phasen SAD 3 und SAD 7 von SISFRON umfassten erhebliche Investitionen und schlossen Radar-, Kommunikations- und Detektionsinfrastruktur entlang Brasiliens ausgedehnter Landgrenze ein. Das Ministerium für Häfen und Flughäfen und die Bundespolizei richteten ein integriertes Überwachungsprogramm an ausgewählten Häfen ein, mit Plänen zur Ausweitung der Abdeckung auf weitere strategische Häfen. Große, mehrjährige Ausschreibungen begünstigen Anbieter mit lokaler Servicekapazität, die lange Gerätelebenszyklen unterstützen können.
Argentinien stand in den Jahren 2024 und 2025 unter makroökonomischem Druck und Währungsvolatilität, was die Kaufkraft für importierte Geräte und Verbrauchsmaterialien reduzierte. Anforderungen an Grenzsicherheit und Zoll halten dennoch eine Grundnachfrage im südamerikanischen Spurendetektionsmarkt aufrecht. Chile profitiert von stabilen Institutionen und dem Ausbau der Pazifikküstenhäfen, wobei die Zollbehörden die Frachtscannkapazität in Valparaíso und San Antonio im Rahmen von Handelserleichterungsprogrammen ausweiten. Argentinien und Chile nahmen an der Operation Orca XI teil, einer 20-Länder-Operation, bei der 56 Tonnen Drogen in Amerika beschlagnahmt wurden. Berichte über Tusi- und Ketaminkonsum in Chile erhöhen den Druck, Betäubungsmittelkapazitäten über Kokain hinaus an bestehenden Kontrollstandorten einzuführen.
Für Kolumbien wird bis 2031 ein CAGR von 7,48 % prognostiziert, die schnellste nationale Rate im südamerikanischen Spurendetektionsmarkt. Das nationale Seesicherheitssystem koordiniert DIMAR, POLFA, DIAN und andere Einrichtungen an wichtigen Seehäfen. Kolumbien hat bedeutende Kokainbeschlagnahmungen durchgeführt, darunter eine große Menge in Buenaventura. Paraguay, Uruguay, Bolivien, Ecuador und kleinere Volkswirtschaften erzeugen Nachfrage durch die Überwachung von Transitrouten, wobei INTERPOL und UNODC Ausrüstung und Schulungen an wichtigen Standorten unterstützen.
Wettbewerbslandschaft
Der südamerikanische Spurendetektionsmarkt ist mäßig konzentriert, wobei etablierte multinationale Unternehmen durch langfristige institutionelle Verträge und Servicevereinbarungen erhebliche Umsätze erzielen. Smiths Detection Group Ltd., OSI Systems Inc. über Rapiscan und Leidos Holdings Inc. halten starke Positionen in der Luftsicherheit durch bewährte Ionenmobilitätsspektrometrieplattformen, Zertifizierungen, integrierte Servicevereinbarungen und Supportnetzwerke. Diese Fähigkeiten sind für Kunden wichtig, die verteilte Geräteparks in mehreren Ländern betreiben. Leidos erhielt Anfang 2025 einen bedeutenden langfristigen TSA-Vertrag für integrierte Logistikunterstützung. Die Vergabe stärkte seine Rolle im institutionellen Kontrollprogrammmanagement und unterstützte seine internationale Serviceposition.
Bruker Corporation meldete erhebliche Aufträge aus neuen Verträgen und Rahmenvereinbarungen für die Detektion von Sprengstoff- und chemischen Spuren. Die Aufträge umfassten Luftfahrtkunden in Skandinavien, Korea und Saudi-Arabien sowie chemische Aufklärungssysteme für ein europäisches Verteidigungsministerium. Kürzlich erweiterte 908 Devices sein MX908-Handgerät um zusätzliche prioritäre Betäubungsmittelziele und führte den TIC-Hunter-Modus zur Erkennung gefährlicher Dämpfe ein. Diese Entwicklungen unterstützen Anbieter, die eine größere Substanzspezifität mit Feldportabilität kombinieren können. Sie zeigen auch, warum herkömmliche Systeme bei zukünftigen Ausschreibungen möglicherweise anspruchsvolleren technischen Anforderungen gegenüberstehen.
Die Hauptchance liegt in der Feldidentifizierung neuartiger psychoaktiver Substanzen, die ältere Einzelmodus-Geräte möglicherweise nicht zuverlässig identifizieren können. 908 Devices und andere Multispektral-Anbieter kombinieren Ionenmobilitätsspektrometrie mit Hochdruck-Massenspektrometrie, FTIR oder Raman-Spektroskopie. Smiths Detection und 908 Devices gründeten eine AVCAD-Partnerschaft, die vom JPEO-CBRND des US-Verteidigungsministeriums für einen Chemiebedrohungsdetektor der nächsten Generation ausgewählt wurde. Das Programm trat in eine Phase der Niedrigrate-Erstproduktion ein und könnte südamerikanische Beschaffungsspezifikationen beeinflussen. Anbieter, die sich ausschließlich auf ältere Dual-Port-Systeme verlassen, stehen unter Druck, wenn Ausschreibungen eine bessere Abdeckung neuartiger Substanzen erfordern.
Marktführer der südamerikanischen Spurendetektionsbranche
-
Smiths Detection Group Ltd.
-
Leidos Holdings, Inc.
-
OSI Systems, Inc.
-
Bruker Corporation
-
Teledyne Technologies Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Die US-amerikanische Tochtergesellschaft von Chemring Group PLC, Chemring Sensors and Electronic Systems (CSES), erhielt einen Alleinbezugs-IDIQ-Vertrag über 48,8 Millionen USD für die Vollratenproduktion des Joint Biological Tactical Detection System (JBTDS)-Programms mit einem anfänglichen Produktionsauftrag über 36,3 Millionen USD; der 3-jährige Vertrag läuft bis Juni 2029 und positioniert CSES als Hauptlieferant für die militärische biologische Bedrohungsdetektion und bietet eine Technologie- und Kanalbrücke in angrenzende chemische und Spurendetektionsprogramme.
- Juni 2026: Teledyne FLIR Defense brachte CheMSense Protect auf den Markt, das erste kommerziell erhältliche chemische Detektionssystem mit seiner Mehrdimensionalen Massenspektrometrie (MDMS)-Technologie, das für die kontinuierliche und autonome Luftüberwachung an fester Infrastruktur konzipiert ist; kommerzielle Lieferungen begannen im dritten Quartal 2026.
- Mai 2026: Kolumbien startete das nationale Seesicherheitssystem gemäß Decreto 1086 vom Oktober 2025 und richtete einen interinstitutionellen Ausschuss aus 17 Einrichtungen unter der Leitung von DIMAR ein, um die maritime Bedrohungsdetektion an den wichtigsten Seehäfen des Landes zu koordinieren, und schuf damit direkt verbindliche Beschaffungszeitpläne für Spur- und Scandetektionsausrüstung in den Häfen Buenaventura, Barranquilla, Cartagena, Santa Marta und Golf von Urabá.
- Februar 2026: 908 Devices Inc. kündigte erweiterte Fähigkeiten für sein MX908-Handmassenspektrometriegerät an, fügte 5 neue prioritäre Betäubungsmittelziele einschließlich neu auftretender synthetischer Opioide hinzu und ersetzte den Gefahrenüberwachungsmodus durch einen dedizierten TIC-Hunter-Einsatzmodus zur Erkennung gefährlicher Dämpfe, wodurch die operative Abdeckung des MX908 direkt auf das sich entwickelnde synthetische Betäubungsmittelumfeld Südamerikas ausgeweitet wird.


Berichtsumfang des südamerikanischen Spurendetektionsmarkts
Der südamerikanische Spurendetektionsmarkt bezieht sich auf den Verkauf und den Einsatz von Systemen, die kleinste Mengen an Sprengstoffen, Betäubungsmitteln, chemischen Agenzien und anderen gefährlichen Substanzen auf Oberflächen und Gegenständen, in Fracht sowie in Luft- oder Flüssigkeitsproben detektieren. Er umfasst Sprengstoffspurendetektoren, Betäubungsmittelspurendetektoren, Handgeräte, tragbare und fest installierte Kontrolleinheiten auf Basis von Ionenmobilitätsspektrometrie, Massenspektrometrie, Raman-Spektroskopie, Fluoreszenz und verwandten Technologien.
Der Bericht über den südamerikanischen Spurendetektionsmarkt ist segmentiert nach Detektionstyp (Sprengstoff und Betäubungsmittel), Produkt (Handgerät, tragbar/mobil und fest installiert), Endverbraucherbranche (Gewerbe, Militär und Verteidigung, Strafverfolgung, Häfen und Grenzen, öffentliche Sicherheit und sonstige Endverbraucherbranchen) sowie Geografie (Brasilien, Argentinien, Chile, Kolumbien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sprengstoff |
| Betäubungsmittel |
| Handgerät |
| Tragbar/Mobil |
| Fest installiert |
| Gewerbe |
| Militär und Verteidigung |
| Strafverfolgung |
| Häfen und Grenzen |
| Öffentliche Sicherheit |
| Sonstige Endverbraucherbranchen |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Übriges Südamerika |
| Nach Detektionstyp | Sprengstoff |
| Betäubungsmittel | |
| Nach Produkt | Handgerät |
| Tragbar/Mobil | |
| Fest installiert | |
| Nach Endverbraucherbranche | Gewerbe |
| Militär und Verteidigung | |
| Strafverfolgung | |
| Häfen und Grenzen | |
| Öffentliche Sicherheit | |
| Sonstige Endverbraucherbranchen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Spurendetektionsmarkt?
Der südamerikanische Spurendetektionsmarkt hatte im Jahr 2025 einen Wert von 57,79 Millionen USD und wird voraussichtlich bis 2031 einen Wert von 87,03 Millionen USD bei einem CAGR von 7,03 % von 2026 bis 2031 erreichen.
Welcher Detektionstyp hielt den größten Anteil in Südamerika?
Die Sprengstoffdetektion hielt im Jahr 2025 61,24 % des regionalen Gesamtanteils, unterstützt durch Anforderungen an die Flughafensicherheitskontrolle.
Welche Produktkategorie wird bis 2031 am schnellsten wachsen?
Fest installierte Systeme werden voraussichtlich mit einem CAGR von 7,44 % wachsen, da Häfen und Luftfahrtzentren permanente Kontrollpunkte errichten.
Welche Endverbrauchergruppe führt die regionale Nachfrage an?
Gewerbliche Betreiber hielten im Jahr 2025 32,73 % des regionalen Gesamtanteils und werden bis 2031 voraussichtlich mit einem CAGR von 7,52 % wachsen.
Welches Land hat die größte regionale Position?
Brasilien entfiel im Jahr 2025 auf 41,37 % des regionalen Gesamtanteils, unterstützt durch Flughafen-, Hafen- und Grenzsicherheitsprogramme.
Warum wird für Kolumbien ein schnelleres Wachstum als für andere Länder erwartet?
Für Kolumbien wird bis 2031 ein CAGR von 7,48 % prognostiziert, da die Koordination der Seesicherheit, Hafeninvestitionen und Drogenbekämpfungsoperationen den Gerätebedarf steigern.
Seite zuletzt aktualisiert am:



