
Taille et part du marché de la détection de traces en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
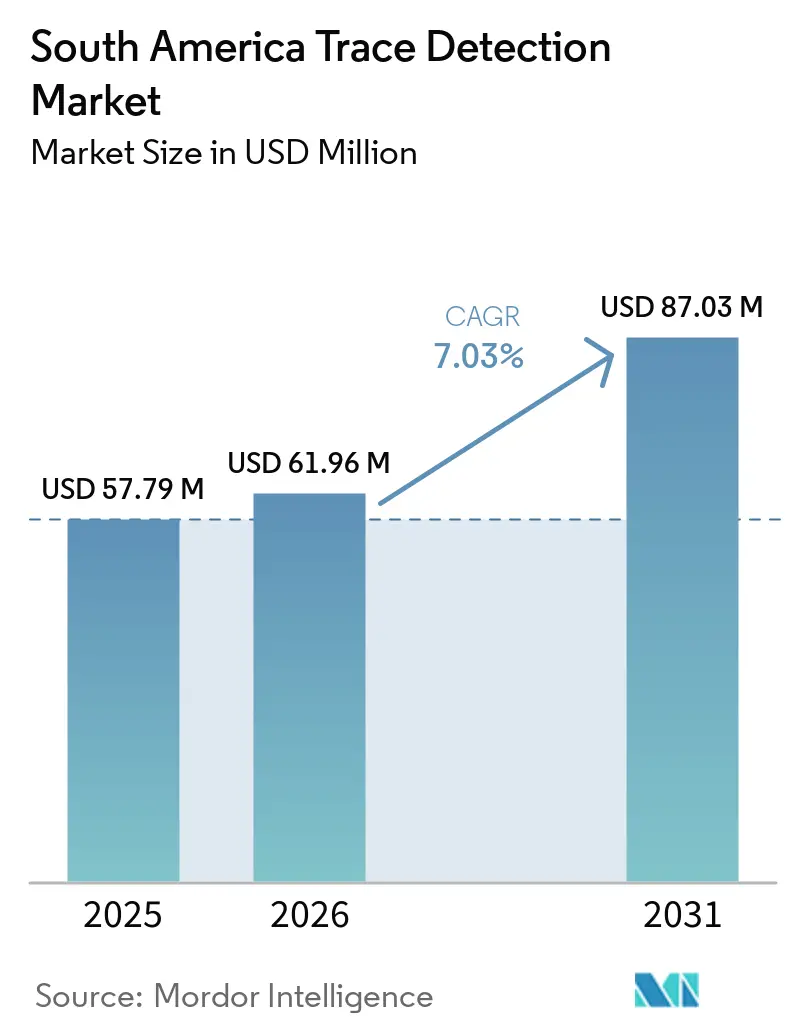
| Taille du marché de l'année de base (2025) | 57.79 Millions de dollars américains |
| Taille du Marché (2026) | 61.96 Millions de dollars américains |
| Taille du Marché (2031) | 87.03 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.03 % |
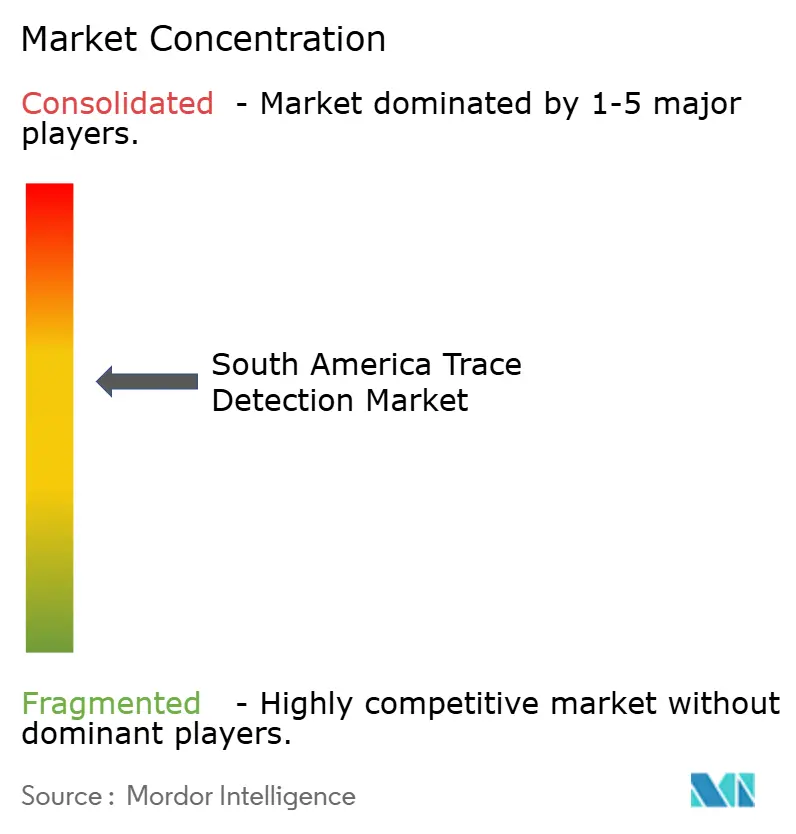
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la détection de traces en Amérique du Sud par Mordor Intelligence
La taille du marché de la détection de traces en Amérique du Sud était de 57,79 millions USD en 2025 et devrait atteindre 87,03 millions USD d'ici 2031, progressant à un CAGR de 7,03 % de 2026 à 2031. La demande est façonnée par la modernisation des contrôles aéroportuaires, l'expansion portuaire et le renforcement des opérations antidrogue dans la région. Les agences de sécurité accordent davantage d'importance aux capacités de détection dans les ports, aux frontières et dans les aéroports, à mesure que les saisies de cocaïne et les risques liés aux drogues de synthèse augmentent. La coopération multilatérale et le soutien bilatéral en équipements peuvent contribuer à faire avancer les projets lorsque les budgets d'approvisionnement nationaux sont sous pression. Les fournisseurs qui combinent équipements homologués, soutien aux services et consommables fiables sont mieux positionnés pour décrocher des contrats institutionnels à long terme sur le marché de la détection de traces en Amérique du Sud.
Points clés du rapport
- Par type de détection, la détection d'explosifs représentait 61,24 % de la part du marché de la détection de traces en Amérique du Sud en 2025, tandis que la détection de stupéfiants devrait progresser à un CAGR de 7,36 % jusqu'en 2031.
- Par produit, les détecteurs de traces portables représentaient 50,66 % du total régional en 2025, tandis que les systèmes fixes devraient progresser à un CAGR de 7,44 % jusqu'en 2031.
- Par secteur d'utilisation finale, les opérateurs commerciaux détenaient 32,73 % de la part du marché de la détection de traces en Amérique du Sud en 2025 et devraient progresser à un CAGR de 7,52 % jusqu'en 2031.
- Par géographie, le Brésil représentait 41,37 % du total régional en 2025, tandis que la Colombie devrait progresser à un CAGR de 7,48 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la détection de traces en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des aéroports et du contrôle des passagers internationaux | +2.0% | Brésil, Colombie, Argentine, Chili | Court terme (≤ 2 ans) |
| Interdiction de la cocaïne et des stupéfiants de synthèse | +1.8% | Colombie, Brésil, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Exigences en matière de sécurité des marchandises, des douanes et des frontières | +1.2% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Expansion des ports, des plateformes logistiques et du commerce transfrontalier | +0.8% | Colombie, Brésil, Chili | Moyen terme (2-4 ans) |
| Demande de contrôle par les équipes mobiles d'interdiction | +0.5% | Brésil, Colombie, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Adaptation des bibliothèques de menaces aux nouvelles substances | +0.4% | Brésil, Chili, Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des aéroports et du contrôle des passagers internationaux
Les ajouts de capacité aéronautique en Amérique du Sud augmentent le nombre de points de contrôle nécessitant des équipements de détection de traces. En janvier 2025, 6 détecteurs de traces d'explosifs, 3 scanners corporels et 5 appareils à rayons X à double vue ont commencé à fonctionner à l'aéroport international de Viracopos à Campinas, au Brésil, grâce à un don du gouvernement américain.[1]Agência Nacional de Aviação Civil, "Novos Equipamentos Modernizam Procedimentos de Inspeção de Segurança," Agência Nacional de Aviação Civil, gov.br Ce déploiement d'équipements a fait de l'aéroport le premier en Amérique du Sud à recevoir un don de cette ampleur pour des équipements de contrôle. L'aéroport international Jorge Chávez a ajouté 19 portiques de contrôle automatisé des frontières en 2025 et a planifié une capacité terminale de 40 millions de passagers annuels. Les extensions aéroportuaires créent une demande d'équipements aux points de contrôle des passagers et des bagages dans le cadre des exigences de sûreté aérienne. Cela fait des projets d'extension aéroportuaire un indicateur à court terme utile pour le marché de la détection de traces en Amérique du Sud.
Intensification de l'interdiction de la cocaïne et des stupéfiants de synthèse
Les agences antidrogue font désormais face à une gamme de substances plus large que la seule cocaïne en vrac. Une étude évaluée par des pairs publiée en 2026 a signalé une infrastructure de production de nitazènes au Brésil à partir de mai 2025 et des analogues du fentanyl dans des échantillons de kétamine et de MDMA ou d'ecstasy en Colombie. Ces substances représentent un défi pour les instruments qui dépendent de bibliothèques de menaces conçues pour des composés établis. L'opération Orca XI d'INTERPOL s'est déroulée d'octobre à novembre 2025 dans 20 pays, dont l'Argentine, la Bolivie, le Brésil, le Chili, la Colombie, l'Équateur, le Pérou et le Paraguay.[2]Organisation internationale de police criminelle, "Plus de 3 300 armes à feu illégales et 56 tonnes de drogues saisies lors d'une opération dans les Amériques," INTERPOL, interpol.int L'opération a saisi des quantités substantielles de drogues, notamment de la cocaïne, de la pâte base de cocaïne, de la méthamphétamine et de la marijuana. Ces conditions soutiennent la demande sur le marché de la détection de traces en Amérique du Sud pour des appareils capables d'évaluer plusieurs substances avec une plus grande spécificité.
Renforcement des exigences en matière de sécurité des marchandises, des douanes et des frontières
Les contrôles des marchandises vont au-delà de l'inspection sélective dans les principaux ports sud-américains. La mise à jour de la réglementation brésilienne sur le scanning des marchandises a conduit Rio Brasil Terminal à installer un scanner portuaire en octobre 2025. Cette installation a placé le terminal parmi les premiers établissements brésiliens à satisfaire à la nouvelle norme. Le Decreto 1086 de la Colombie d'octobre 2025 a créé un Système national de sécurité maritime impliquant 17 entités nationales.[3]Direction générale maritime du gouvernement colombien, "Le gouvernement lance un système de sécurité maritime pour lutter contre la criminalité dans les ports du pays," Dirección General Marítima, solonoticias24.com Ce dispositif réunit la DIMAR, la POLFA, la DIAN et d'autres organismes dans la coordination de la sécurité maritime. De telles exigences créent une voie d'approvisionnement plus formelle pour les équipements de détection sur le marché de la détection de traces en Amérique du Sud.
Expansion des ports, des plateformes logistiques et du commerce transfrontalier
La construction et l'expansion portuaires augmentent le nombre de points d'entrée des marchandises nécessitant des contrôles de sécurité. Puerto de Santa Marta a activé un scanner de conteneurs Eagle de plusieurs millions de dollars et a prévu des dispositifs supplémentaires de détection de traces ainsi qu'un laboratoire d'identification de stupéfiants. Barranquilla a introduit un système d'inspection non intrusive qui a considérablement réduit les délais d'inspection des marchandises. Une inspection primaire plus rapide peut rendre le contrôle secondaire par détection de traces plus praticable sans allonger les temps d'immobilisation. En juillet 2026, le FORPO a transféré des navires nationalisés à la Direction antidrogue de la Police nationale colombienne pour des opérations à Urabá, Buenaventura, Barranquilla, Cartagena et Santa Marta.[4]Fondo para la Rehabilitación, Inversión Social y Lucha Contra el Crimen Organizado, "FORPO Nacionaliza Embarcaciones para Fortalecer la Lucha Antidrogas," FORPO, forpo.gov.co L'élargissement de la portée opérationnelle peut accroître la demande d'équipements portables dans ces sites. L'investissement dans les ports et la logistique soutient donc le marché de la détection de traces en Amérique du Sud à moyen terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession élevé et dépendance aux consommables | -1.8% | Régional, plus aigu en Argentine et dans le reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Limites de la formation spécialisée et de l'infrastructure d'étalonnage | -0.9% | Régions intérieures du Brésil, reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Cycles d'approvisionnement fragmentés et de déblocage budgétaire | -0.7% | Argentine, Chili, Colombie, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Validation terrain incohérente des nouvelles substances psychoactives | -0.5% | Brésil, Colombie, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé et dépendance aux consommables
L'exploitation d'un parc de détecteurs de traces implique bien plus que l'achat initial des équipements. Les agences doivent financer des écouvillons certifiés, des cartouches de réactifs, des services d'étalonnage et des licences de bibliothèques de menaces tout au long du cycle de vie des équipements. Ces coûts d'exploitation peuvent dépasser la mise de fonds initiale en 3 à 5 ans. Les consommables importés libellés en USD peuvent exercer une pression supplémentaire sur les agences dont les budgets de fonctionnement sont libellés en pesos ou en reais. Les difficultés de gestion des devises en Argentine en 2024 et 2025 ont réduit le pouvoir d'achat pour les consommables de sécurité importés sans modifier les dotations budgétaires formelles. L'approvisionnement est également concentré chez 2 à 3 fabricants d'équipements d'origine pour chaque plateforme, ce qui limite le levier sur les prix lors des renouvellements et peut ralentir l'expansion sur le marché de la détection de traces en Amérique du Sud.
Formation spécialisée limitée et infrastructure d'étalonnage insuffisante
Les équipements de détection de traces peuvent donner de mauvais résultats sur le terrain lorsque les utilisateurs ne savent pas interpréter les alarmes ou ne suivent pas correctement les procédures de prélèvement. Les opérateurs doivent gérer les faux positifs et prélever des échantillons sur des surfaces de véhicules, des emballages de marchandises et des devises. L'Amérique du Sud dispose d'un nombre limité de formateurs certifiés en chimie légale et de laboratoires d'étalonnage accrédités en dehors des grandes zones métropolitaines du Brésil. En juillet 2026, le Projet de communication aéroportuaire de l'ONUDC a réuni des agents de première ligne des unités interagences du Cône Sud pour harmoniser les pratiques de contrôle et de ciblage fondé sur le renseignement. Ce programme indique que les procédures opérationnelles restent aussi importantes que l'approvisionnement en équipements. Les agences peuvent retarder les achats jusqu'à ce qu'elles puissent maintenir une capacité d'étalonnage, même si la formation soutient ultérieurement la demande de systèmes plus performants sur le marché de la détection de traces en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de détection : la détection d'explosifs conserve sa base tandis que le contrôle des stupéfiants se développe
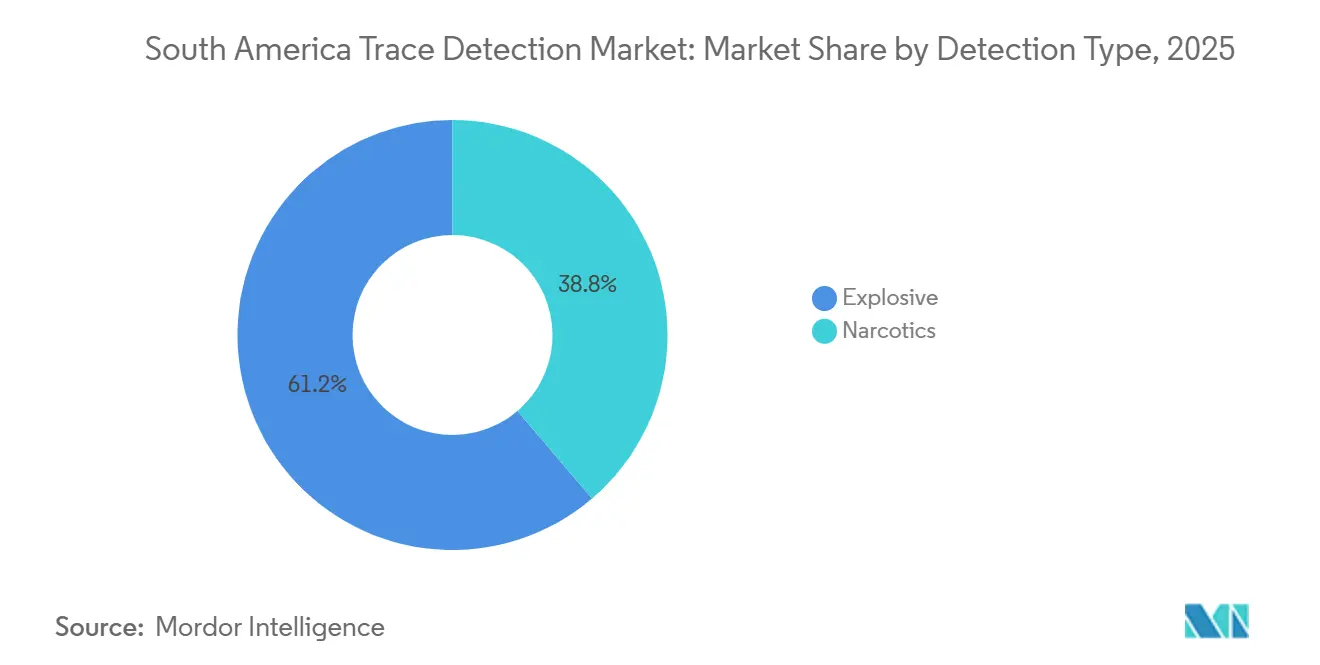
La détection d'explosifs représentait 61,24 % de la part du marché de la détection de traces en Amérique du Sud en 2025. La base installée reflète une utilisation de longue date dans les aéroports certifiés, où les équipements de spectrométrie de mobilité ionique sont largement utilisés pour le contrôle des explosifs militaires et commerciaux et où les normes internationales de sûreté aérienne continuent de guider les exigences de base en matière d'équipements. Les exigences de l'Annexe 17 de l'OACI soutiennent le contrôle de base des explosifs dans les aéroports certifiés au niveau international et créent une demande récurrente pour les appareils de remplacement, les écouvillons homologués, les consommables certifiés et le soutien à l'étalonnage. Les fournisseurs disposant de certifications établies, de bibliothèques de menaces et de relations de service peuvent conserver une position solide dans les appels d'offres de remplacement, notamment lorsque les exploitants aéroportuaires ont besoin de systèmes éprouvés s'intégrant dans les processus de contrôle existants. Les exigences de sûreté aéroportuaire continuent donc de soutenir cette partie du marché de la détection de traces en Amérique du Sud.
La détection de stupéfiants devrait progresser à un CAGR de 7,36 % de 2026 à 2031, dépassant le taux régional global. La modernisation des ports colombiens, les préoccupations brésiliennes liées aux opioïdes de synthèse et les analogues du fentanyl signalés accroissent le besoin d'instruments capables de détecter les stupéfiants et pouvant être déployés avec la couverture existante de détection d'explosifs. Les plateformes à double mode peuvent contrôler les explosifs et les stupéfiants via un seul système, permettant aux agences de renforcer la détection sans exploiter des instruments distincts à usage unique à chaque point de contrôle. Leur utilisation peut être particulièrement importante lorsque les instruments dépendant de bibliothèques ne résolvent pas de manière fiable les composés qui n'ont pas encore été répertoriés. Cela peut augmenter le chiffre d'affaires par unité même lorsque les appels d'offres ne demandent pas davantage d'appareils individuels sur le marché de la détection de traces en Amérique du Sud.


Par produit : les systèmes fixes progressent à mesure que les sites de contrôle permanents se développent
Les détecteurs portables représentaient 50,66 % du marché de la détection de traces en Amérique du Sud en 2025. Leur position dominante reflète leur flexibilité pour les équipes mobiles d'interdiction, les unités de patrouille, les petits postes frontières et d'autres sites où une infrastructure permanente n'est pas pratique ou ne peut être justifiée par les volumes de trafic. Les systèmes portables ou mobiles servent les aéroports régionaux et les ports de taille moyenne qui préfèrent des équipements montés sur bureau pouvant être réaffectés entre les couloirs de contrôle selon les besoins opérationnels. Ces formats permettent aux agences d'étendre la couverture tout en gérant la géographie dispersée des sites d'application et les volumes variables de trafic passagers et de marchandises. La taille du marché de la détection de traces en Amérique du Sud pour les appareils portables reste liée à ces opérations de terrain et aux frontières.
Les systèmes fixes devraient progresser à un CAGR de 7,44 % de 2026 à 2031, le taux le plus rapide parmi les catégories de produits. Les grands ports et les plateformes aéronautiques construisent des points de contrôle permanents où des couloirs de contrôle câblés peuvent soutenir des volumes de trafic soutenus et où des équipements dédiés peuvent être intégrés dans des mises à niveau plus larges des points de contrôle. Le déploiement de 6 détecteurs de traces d'explosifs à l'aéroport de Viracopos en janvier 2025 a montré comment le soutien bilatéral à la sécurité peut faire avancer les mises à niveau des points de contrôle en dehors des cycles d'approvisionnement nationaux, en utilisant des équipements comparables aux systèmes déployés par la TSA dans 440 aéroports américains. Une revue scientifique de 2025 a décrit les avancées de la spectrométrie de masse à ionisation ambiante qui peuvent offrir un débit plus élevé et nécessiter moins de préparation des échantillons dans les applications de points de contrôle fixes. Les systèmes fixes créent également des exigences récurrentes en matière de maintenance, d'étalonnage et de consommables certifiés sur l'ensemble du marché de la détection de traces en Amérique du Sud.
Par secteur d'utilisation finale : les opérateurs commerciaux dominent la demande et les prévisions d'expansion
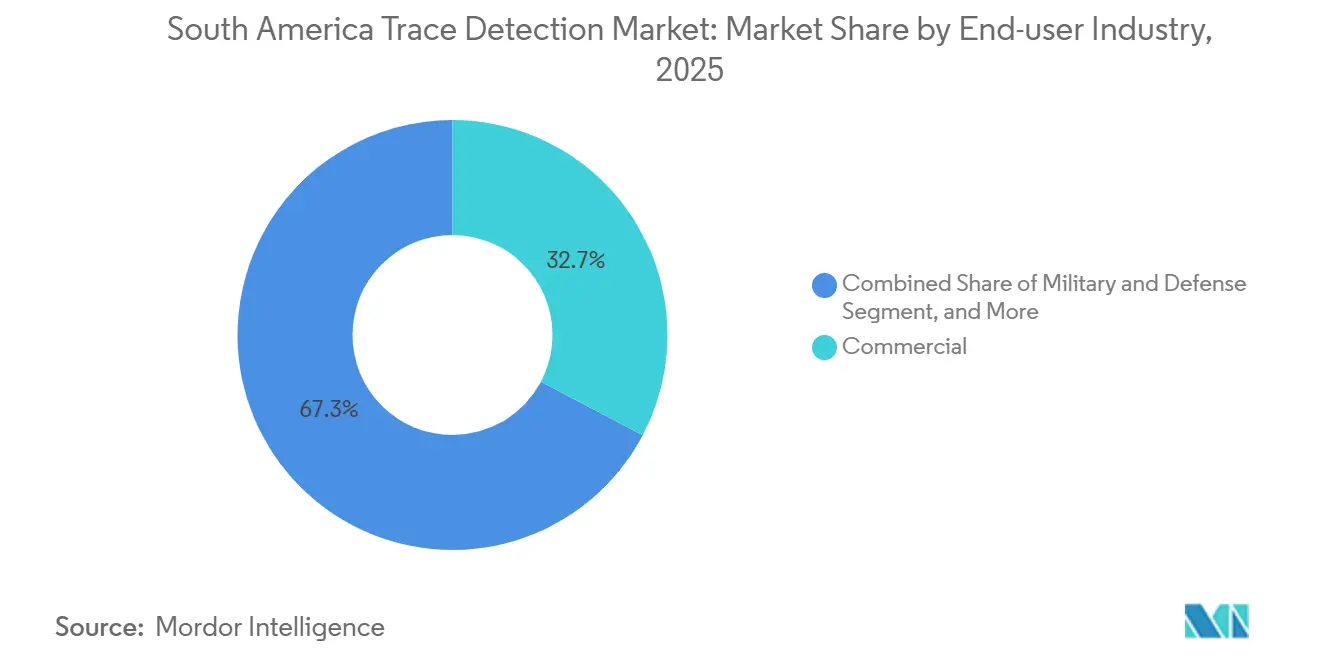
Les opérateurs commerciaux détenaient 32,73 % de la part du marché de la détection de traces en Amérique du Sud en 2025. Ce groupe comprend les aéroports commerciaux, les compagnies aériennes, les opérateurs logistiques et les manutentionnaires de fret qui prennent en charge des missions de contrôle précédemment gérées principalement par des agences publiques, souvent au sein d'installations devant maintenir des flux réguliers de passagers et de marchandises. Les régulateurs demandent à davantage d'installations privées de soutenir les procédures de pré-dédouanement et de points de contrôle, tandis que les opérateurs doivent maintenir des pratiques de sécurité sans perturber le traitement des passagers, la manutention des marchandises ou les calendriers d'exploitation. L'activité dans les infrastructures aéronautiques et de fret soutient la demande parmi les utilisateurs commerciaux. Ce contexte favorise les fournisseurs capables d'associer les équipements à une maintenance fiable, des approvisionnements en consommables et des arrangements de service pour les installations commerciales.
Le segment commercial devrait progresser à un CAGR de 7,52 % de 2026 à 2031, le taux le plus élevé parmi les groupes d'utilisateurs finaux. Les utilisateurs militaires et de défense maintiennent une demande significative grâce au programme SISFRON du Brésil et aux opérations antidrogue de la Colombie, tandis que les agences de forces de l'ordre étendent le contrôle sur le terrain à des points de contrôle mobiles au-delà des périmètres aéroportuaires et dans les corridors de transport. Le programme de surveillance de la défense du Brésil couvre les radars, les communications et les infrastructures de détection le long de sa frontière terrestre. Les utilisateurs des ports et des frontières prennent de l'élan à mesure que les réglementations sur les marchandises et les dispositifs de sécurité maritime de la Colombie créent des exigences formelles en matière d'équipements, tandis que la sécurité publique et les autres utilisateurs bénéficient de projets de sécurité dans les stades sportifs, la protection des infrastructures critiques et la sécurité des transports urbains. Ces exigences combinées élargissent la base de clientèle du marché de la détection de traces en Amérique du Sud.

Analyse géographique
Le Brésil représentait 41,37 % de la part du marché de la détection de traces en Amérique du Sud en 2025. Sa position dominante repose sur l'ampleur de son réseau aéroportuaire, le débit de ses ports et les programmes de modernisation de la sécurité gouvernementale. Les phases SAD 3 et SAD 7 du SISFRON ont impliqué des investissements substantiels et comprenaient des infrastructures radar, de communications et de détection le long de l'étendue frontière terrestre du Brésil. Le Ministère des ports et des aéroports et la Police fédérale ont établi un programme de surveillance intégré dans certains ports, avec des plans d'extension de la couverture à d'autres ports stratégiques. Les appels d'offres importants et pluriannuels favorisent les fournisseurs disposant d'une capacité de service locale pouvant soutenir de longs cycles de vie des équipements.
L'Argentine a subi des pressions macroéconomiques et une volatilité des devises en 2024 et 2025, ce qui a réduit le pouvoir d'achat pour les instruments et consommables importés. Les exigences en matière de sécurité aux frontières et de douanes maintiennent néanmoins une demande de base sur le marché de la détection de traces en Amérique du Sud. Le Chili bénéficie d'institutions stables et de l'expansion des ports de la côte Pacifique, les autorités douanières étendant la capacité de contrôle des marchandises à Valparaíso et San Antonio dans le cadre de programmes de facilitation des échanges. L'Argentine et le Chili ont participé à l'opération Orca XI, une opération menée dans 20 pays qui a saisi 56 tonnes de drogues dans les Amériques. L'usage signalé de Tusi et de kétamine au Chili accentue la pression pour introduire des capacités de détection de stupéfiants au-delà de la cocaïne dans les sites de contrôle existants.
La Colombie devrait progresser à un CAGR de 7,48 % de 2026 à 2031, le taux national le plus rapide sur le marché de la détection de traces en Amérique du Sud. Le Système national de sécurité maritime coordonne la DIMAR, la POLFA, la DIAN et d'autres entités dans les principaux ports maritimes. La Colombie a réalisé d'importantes saisies de cocaïne, dont une prise majeure à Buenaventura. Le Paraguay, l'Uruguay, la Bolivie, l'Équateur et les économies plus petites génèrent une demande grâce à la surveillance des routes de transit, où INTERPOL et l'ONUDC soutiennent les équipements et la formation dans les sites clés.
Paysage concurrentiel
Le marché de la détection de traces en Amérique du Sud est modérément concentré, les multinationales établies détenant des revenus substantiels grâce à des contrats institutionnels à long cycle et des arrangements de service. Smiths Detection Group Ltd., OSI Systems Inc. via Rapiscan, et Leidos Holdings Inc. occupent de solides positions dans la sûreté aérienne grâce à des plateformes de spectrométrie de mobilité ionique éprouvées, des certifications, des accords de service intégrés et des réseaux de soutien. Ces capacités importent aux clients qui exploitent des parcs d'équipements distribués dans plusieurs pays. Leidos a reçu un important contrat de soutien logistique intégré à long terme de la TSA début 2025. Ce contrat a renforcé son rôle dans la gestion des programmes de contrôle institutionnel et soutenu sa position de service à l'international.
Bruker Corporation a signalé des commandes substantielles issues de nouveaux contrats et accords-cadres pour la détection de traces d'explosifs et de produits chimiques. Les commandes couvraient des clients aéronautiques en Scandinavie, en Corée et en Arabie saoudite, ainsi que des systèmes de reconnaissance chimique pour un ministère de la défense européen. Récemment, 908 Devices a élargi son appareil portable MX908 avec des cibles supplémentaires de stupéfiants prioritaires et a introduit le mode TIC Hunter pour la détection de vapeurs dangereuses. Ces développements soutiennent les fournisseurs capables d'offrir une plus grande spécificité des substances avec une portabilité sur le terrain. Ils montrent également pourquoi les systèmes conventionnels peuvent faire face à des exigences techniques plus strictes dans les futurs appels d'offres.
La principale opportunité réside dans l'identification sur le terrain de nouvelles substances psychoactives que les équipements à mode unique hérités peuvent ne pas identifier avec certitude. 908 Devices et d'autres fournisseurs multi-spectraux combinent la spectrométrie de mobilité ionique avec la spectrométrie de masse à haute pression, la spectroscopie FTIR ou Raman. Smiths Detection et 908 Devices ont formé un partenariat AVCAD sélectionné par le JPEO-CBRND du Département de la défense américain pour un détecteur de menaces chimiques de nouvelle génération. Le programme est entré dans une phase de production initiale à faible cadence et pourrait influencer les spécifications d'approvisionnement en Amérique du Sud. Les fournisseurs qui s'appuient uniquement sur des systèmes à double port hérités font face à des pressions lorsque les appels d'offres exigent une meilleure couverture des nouvelles substances.
Leaders du secteur de la détection de traces en Amérique du Sud
Smiths Detection Group Ltd.
Leidos Holdings, Inc.
OSI Systems, Inc.
Bruker Corporation
Teledyne Technologies Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : la filiale américaine de Chemring Group PLC, Chemring Sensors and Electronic Systems (CSES), a reçu un contrat IDIQ à source unique de 48,8 millions USD en production à plein régime pour le programme Joint Biological Tactical Detection System (JBTDS), avec une commande de production initiale de 36,3 millions USD ; le contrat de 3 ans s'étend jusqu'en juin 2029 et positionne CSES comme fournisseur principal pour la détection des menaces biologiques militaires, offrant un pont technologique et commercial vers les programmes adjacents de détection chimique et de traces.
- Juin 2026 : Teledyne FLIR Defense a lancé CheMSense Protect, le premier système de détection chimique disponible dans le commerce utilisant sa technologie de spectrométrie de masse multidimensionnelle (MDMS), conçu pour la surveillance continue et autonome de l'air dans les infrastructures fixes ; les livraisons commerciales ont débuté au troisième trimestre 2026.
- Mai 2026 : la Colombie a lancé le Système national de sécurité maritime en vertu du Decreto 1086 d'octobre 2025, établissant un comité interagences de 17 entités dirigé par la DIMAR pour coordonner la détection des menaces maritimes dans les principaux ports maritimes du pays, créant directement des calendriers d'approvisionnement obligatoires pour les équipements de détection de traces et de scanning à Buenaventura, Barranquilla, Cartagena, Santa Marta et les ports du golfe d'Urabá.
- Février 2026 : 908 Devices Inc. a annoncé des capacités améliorées pour son appareil portable de spectrométrie de masse MX908, ajoutant 5 nouvelles cibles de stupéfiants prioritaires incluant des opioïdes de synthèse émergents et remplaçant le mode Hazard Survey par un mode de mission TIC Hunter dédié à la détection de vapeurs dangereuses, étendant directement la couverture opérationnelle du MX908 à l'environnement évolutif des stupéfiants de synthèse en Amérique du Sud.


Périmètre du rapport sur le marché de la détection de traces en Amérique du Sud
Le marché de la détection de traces en Amérique du Sud désigne la vente et le déploiement de systèmes qui détectent des quantités infimes d'explosifs, de stupéfiants, d'agents chimiques et d'autres substances dangereuses sur des surfaces et des objets, dans des marchandises, ainsi que dans des échantillons d'air ou de liquide. Il comprend les détecteurs de traces d'explosifs, les détecteurs de traces de stupéfiants, les unités de contrôle portables, mobiles et fixes basées sur la spectrométrie de mobilité ionique, la spectrométrie de masse, la spectroscopie Raman, la fluorescence et les technologies associées.
Le rapport sur le marché de la détection de traces en Amérique du Sud est segmenté par type de détection (explosifs et stupéfiants), produit (portable, portatif/mobile et fixe), secteur d'utilisation finale (commercial, militaire et défense, forces de l'ordre, ports et frontières, sécurité publique et autres secteurs d'utilisation finale), et géographie (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Explosifs |
| Stupéfiants |
| Portable |
| Portatif/Mobile |
| Fixe |
| Commercial |
| Militaire et défense |
| Forces de l'ordre |
| Ports et frontières |
| Sécurité publique |
| Autres secteurs d'utilisation finale |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de détection | Explosifs |
| Stupéfiants | |
| Par produit | Portable |
| Portatif/Mobile | |
| Fixe | |
| Par secteur d'utilisation finale | Commercial |
| Militaire et défense | |
| Forces de l'ordre | |
| Ports et frontières | |
| Sécurité publique | |
| Autres secteurs d'utilisation finale | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la détection de traces en Amérique du Sud ?
Le marché de la détection de traces en Amérique du Sud était de 57,79 millions USD en 2025 et devrait atteindre 87,03 millions USD d'ici 2031 à un CAGR de 7,03 % de 2026 à 2031.
Quel type de détection détenait la plus grande part en Amérique du Sud ?
La détection d'explosifs représentait 61,24 % du total régional en 2025, soutenue par les exigences de contrôle de sûreté aéroportuaire.
Quelle catégorie de produits devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les systèmes fixes devraient progresser à un CAGR de 7,44 % à mesure que les ports et les plateformes aéronautiques construisent des points de contrôle permanents.
Quel groupe d'utilisateurs finaux domine la demande régionale ?
Les opérateurs commerciaux détenaient 32,73 % du total régional en 2025 et devraient progresser à un CAGR de 7,52 % jusqu'en 2031.
Quel pays occupe la plus grande position régionale ?
Le Brésil représentait 41,37 % du total régional en 2025, soutenu par les programmes de sûreté aéroportuaire, portuaire et frontalière.
Pourquoi la Colombie devrait-elle se développer plus rapidement que les autres pays ?
La Colombie devrait progresser à un CAGR de 7,48 % jusqu'en 2031 car la coordination de la sécurité maritime, l'investissement portuaire et les opérations antidrogue accroissent les besoins en équipements.
Dernière mise à jour de la page le:



