
Tamaño y Participación del Mercado de Detección de Trazas en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
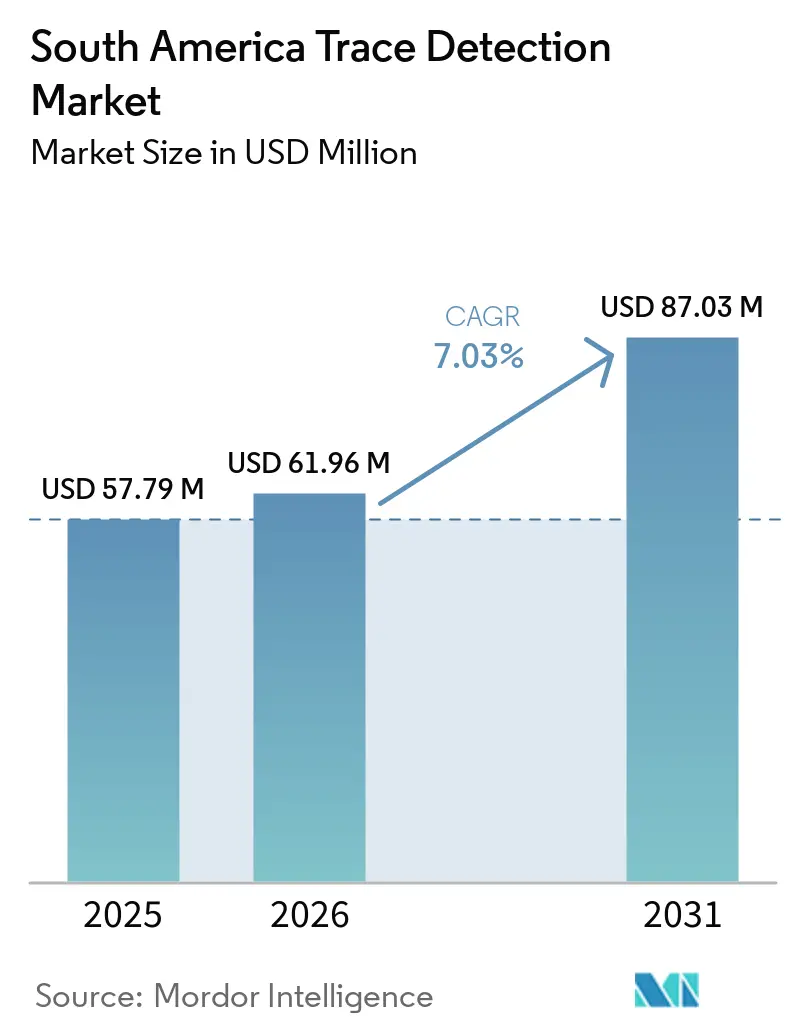
| Tamaño del mercado en el año base (2025) | 57.79 Millones de dólares |
| Tamaño del Mercado (2026) | 61.96 Millones de dólares |
| Tamaño del Mercado (2031) | 87.03 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.03 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Detección de Trazas en América del Sur por Mordor Intelligence
El tamaño del mercado de detección de trazas en América del Sur fue de 57,79 millones de USD en 2025 y se prevé que alcance los 87,03 millones de USD en 2031, avanzando a una CAGR del 7,03% de 2026 a 2031. La demanda está siendo moldeada por las actualizaciones en la inspección aeroportuaria, la expansión portuaria y el fortalecimiento de las operaciones antidroga en toda la región. Las agencias de seguridad están otorgando mayor importancia a la capacidad de detección en puertos, fronteras y aeropuertos a medida que aumentan las incautaciones de cocaína y los riesgos de drogas sintéticas. La cooperación multilateral y el apoyo bilateral en equipos pueden ayudar a que los proyectos avancen cuando los presupuestos de adquisición domésticos están bajo presión. Los proveedores que combinan equipos aprobados, soporte de servicio y consumibles confiables están mejor posicionados para asegurar contratos institucionales a largo plazo en el mercado de detección de trazas en América del Sur.
Conclusiones Clave del Informe
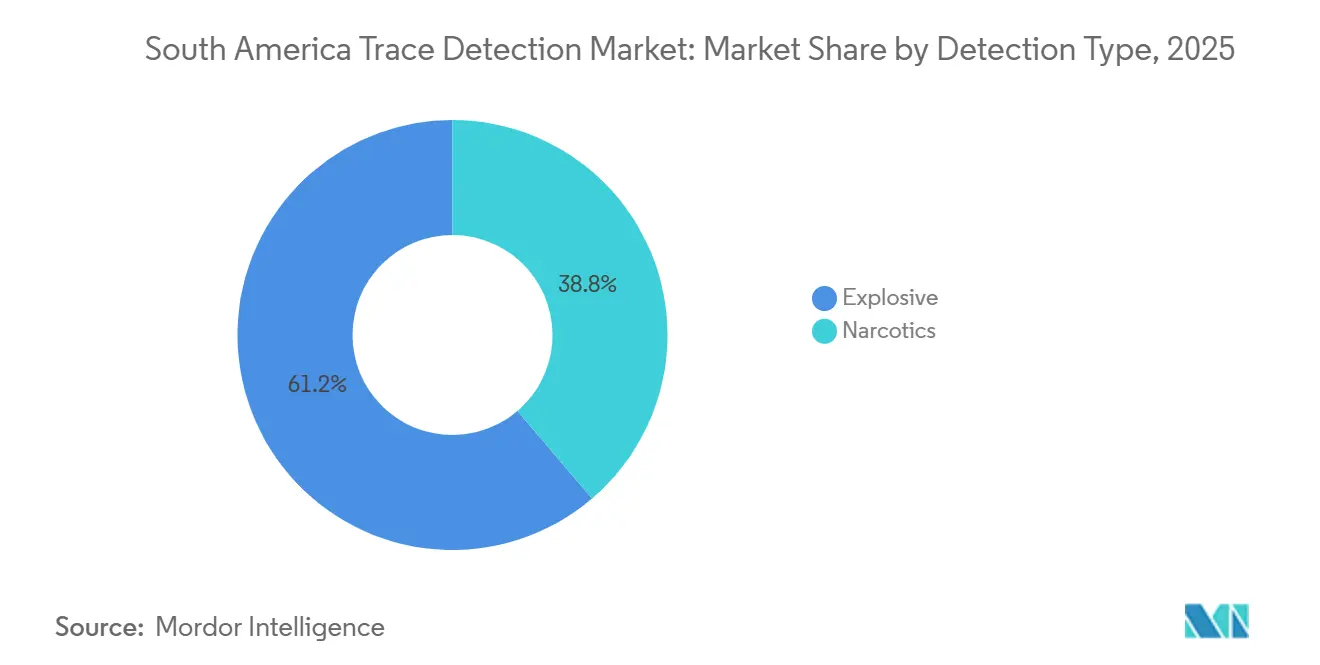
- Por tipo de detección, la detección de explosivos representó el 61,24% de la participación del mercado de detección de trazas en América del Sur en 2025, mientras que se proyecta que la detección de narcóticos se expanda a una CAGR del 7,36% hasta 2031.
- Por producto, los detectores de trazas portátiles de mano representaron el 50,66% del total regional en 2025, mientras que se espera que los sistemas fijos se expandan a una CAGR del 7,44% hasta 2031.
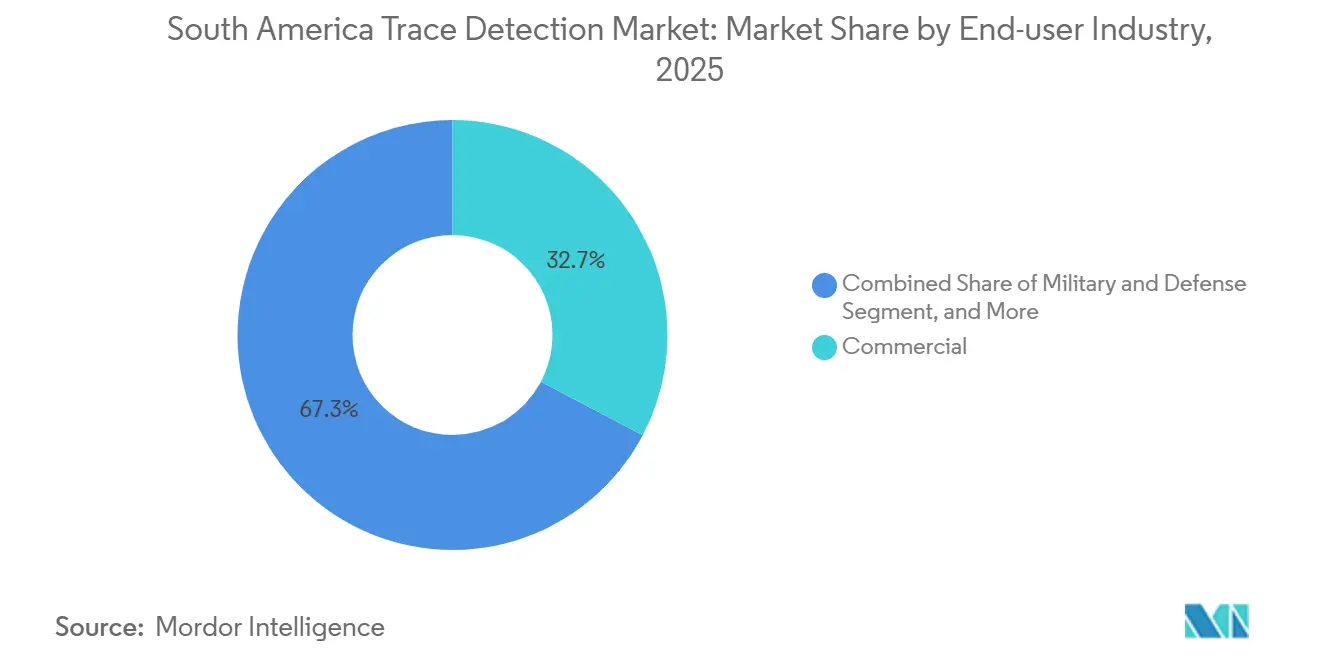
- Por industria de usuario final, los operadores comerciales representaron el 32,73% de la participación del mercado de detección de trazas en América del Sur en 2025 y se proyecta que se expandan a una CAGR del 7,52% hasta 2031.
- Por geografía, Brasil representó el 41,37% del total regional en 2025, mientras que se prevé que Colombia se expanda a una CAGR del 7,48% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Detección de Trazas en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Inspección Aeroportuaria y de Pasajeros Internacionales | +2.0% | Brasil, Colombia, Argentina, Chile | Corto plazo (≤ 2 años) |
| Interdicción de Cocaína y Narcóticos Sintéticos | +1.8% | Colombia, Brasil, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad de Carga, Aduanas y Fronteras | +1.2% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Expansión de Puertos, Centros Logísticos y Comercio Transfronterizo | +0.8% | Colombia, Brasil, Chile | Mediano plazo (2-4 años) |
| Demanda de Inspección por Equipos Móviles de Interdicción | +0.5% | Brasil, Colombia, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Adaptación de la Biblioteca de Amenazas para Sustancias Emergentes | +0.4% | Brasil, Chile, Colombia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Inspección Aeroportuaria y de Pasajeros Internacionales
Las ampliaciones de capacidad de la aviación sudamericana están aumentando el número de puntos de control que requieren equipos de detección de trazas. En enero de 2025, 6 detectores de trazas de explosivos, 3 escáneres corporales y 5 máquinas de rayos X de doble vista comenzaron a operar en el Aeropuerto Internacional de Viracopos en Campinas, Brasil, mediante una donación del gobierno de los Estados Unidos.[1]Agência Nacional de Aviação Civil, "Novos Equipamentos Modernizam Procedimentos de Inspeção de Segurança," Agência Nacional de Aviação Civil, gov.br El despliegue de equipos convirtió al aeropuerto en el primero en América del Sur en recibir una donación de esta escala para equipos de inspección. El Aeropuerto Internacional Jorge Chávez añadió 19 puertas de control fronterizo automatizadas en 2025 y planificó una capacidad terminal para 40 millones de pasajeros anuales. Las ampliaciones aeroportuarias crean demanda de equipos en los puntos de inspección de pasajeros y equipaje bajo los requisitos de seguridad de la aviación. Esto convierte a los proyectos de capacidad aeroportuaria en un indicador útil a corto plazo para el mercado de detección de trazas en América del Sur.
Intensificación de la Interdicción de Cocaína y Narcóticos Sintéticos
Las agencias antidroga ahora enfrentan una gama más amplia de sustancias que la cocaína a granel por sí sola. Un estudio revisado por pares de 2026 reportó infraestructura de producción de nitazenos en Brasil desde mayo de 2025 y análogos del fentanilo en muestras de ketamina y MDMA o Éxtasis en Colombia. Estas sustancias representan un desafío para los instrumentos que dependen de bibliotecas de amenazas construidas para compuestos establecidos. La Operación Orca XI de INTERPOL se llevó a cabo de octubre a noviembre de 2025 en 20 países, incluidos Argentina, Bolivia, Brasil, Chile, Colombia, Ecuador, Perú y Paraguay.[2]Organización Internacional de Policía Criminal, "Más de 3.300 Armas de Fuego Ilegales y 56 Toneladas de Drogas Incautadas en Operación en las Américas," INTERPOL, interpol.int La operación incautó cantidades sustanciales de drogas, incluidas cocaína, pasta base de cocaína, metanfetamina y marihuana. Estas condiciones respaldan la demanda en el mercado de detección de trazas en América del Sur de dispositivos que puedan evaluar múltiples sustancias con mayor especificidad.
Requisitos Más Estrictos de Seguridad de Carga, Aduanas y Fronteras
Los controles de carga están yendo más allá de la inspección selectiva en los principales puertos sudamericanos. Las regulaciones actualizadas de escaneo de carga de Brasil llevaron a Rio Brasil Terminal a instalar un escáner portuario en octubre de 2025. La instalación colocó a la terminal entre las primeras instalaciones brasileñas en cumplir con el nuevo estándar. El Decreto 1086 de Colombia de octubre de 2025 creó un Sistema Nacional de Seguridad Marítima que involucra a 17 entidades nacionales.[3]Dirección General Marítima del Gobierno de Colombia, "El Gobierno Lanza el Sistema de Seguridad Marítima para Detener el Crimen en los Puertos del País," Dirección General Marítima, solonoticias24.com El acuerdo incorpora a DIMAR, POLFA, DIAN y otros organismos en la coordinación de la seguridad marítima. Tales requisitos crean una vía de adquisición más formal para equipos de detección en el mercado de detección de trazas en América del Sur.
Expansión de Puertos, Centros Logísticos y Comercio Transfronterizo
La construcción y expansión de puertos aumentan el número de puntos de entrada de carga que requieren controles de seguridad. El Puerto de Santa Marta activó un escáner de contenedores Eagle de varios millones de dólares y planificó dispositivos adicionales de detección de trazas y un laboratorio de identificación de narcóticos. Barranquilla introdujo un sistema de inspección no intrusiva que redujo sustancialmente los tiempos de inspección de carga. Una inspección primaria más rápida puede hacer que la inspección secundaria de trazas sea más viable sin añadir largos tiempos de espera. En julio de 2026, FORPO transfirió embarcaciones nacionalizadas a la Dirección Antinarcóticos de la Policía Nacional de Colombia para operaciones en Urabá, Buenaventura, Barranquilla, Cartagena y Santa Marta.[4]Fondo para la Rehabilitación, Inversión Social y Lucha Contra el Crimen Organizado, "FORPO Nacionaliza Embarcaciones para Fortalecer la Lucha Antidrogas," FORPO, forpo.gov.co El alcance operativo ampliado puede aumentar la demanda de equipos portátiles en estas ubicaciones. La inversión en puertos y logística, por lo tanto, respalda el mercado de detección de trazas en América del Sur a mediano plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Total de Propiedad y Dependencia de Consumibles | -1.8% | Regional, más agudo en Argentina y Resto de América del Sur | Mediano plazo (2-4 años) |
| Limitaciones en Capacitación Especializada e Infraestructura de Calibración | -0.9% | Regiones del interior de Brasil, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Adquisición Fragmentada y Ciclos de Liberación Presupuestaria | -0.7% | Argentina, Chile, Colombia, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Validación de Campo Inconsistente de Nuevas Sustancias Psicoactivas | -0.5% | Brasil, Colombia, Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad y Dependencia de Consumibles
Operar una flota de detección de trazas implica más que la compra inicial del equipo. Las agencias deben financiar hisopos certificados, cartuchos de reactivos, servicios de calibración y licencias de bibliotecas de amenazas durante el ciclo de vida del equipo. Estos costos operativos pueden superar el desembolso de capital original en un plazo de 3 a 5 años. Los consumibles importados con precio en USD pueden crear presión adicional para las agencias cuyos presupuestos operativos están denominados en pesos o reales. Los desafíos de gestión cambiaria de Argentina durante 2024 y 2025 redujeron el poder adquisitivo para consumibles de seguridad importados sin cambiar las asignaciones formales. El suministro también está concentrado entre 2 y 3 fabricantes de equipos originales para cada plataforma, lo que limita el poder de negociación en las renovaciones y puede ralentizar la expansión en el mercado de detección de trazas en América del Sur.
Capacitación Especializada e Infraestructura de Calibración Limitadas
Los equipos de detección de trazas pueden tener un rendimiento deficiente en entornos de campo cuando los usuarios no pueden interpretar las alarmas o seguir correctamente los procedimientos de muestreo. Los operadores necesitan gestionar lecturas de falsos positivos y recolectar muestras de superficies de vehículos, embalajes de carga y moneda. América del Sur cuenta con un número limitado de capacitadores certificados en química forense y laboratorios de calibración acreditados fuera de las principales áreas metropolitanas de Brasil. En julio de 2026, el Proyecto de Comunicación Aeroportuaria de la UNODC reunió a oficiales de primera línea de unidades interagenciales del Cono Sur para alinear las prácticas de inspección y focalización basada en inteligencia. El programa indica que los procedimientos operativos siguen siendo tan importantes como la adquisición de equipos. Las agencias pueden retrasar las compras hasta que puedan mantener la capacidad de calibración, incluso cuando la capacitación posterior respalda la demanda de sistemas más capaces en el mercado de detección de trazas en América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Detección: La Detección de Explosivos Mantiene su Base mientras la Inspección de Narcóticos se Expande
La detección de explosivos representó el 61,24% de la participación del mercado de detección de trazas en América del Sur en 2025. La base instalada refleja el uso de larga data en aeropuertos certificados, donde los equipos de espectrometría de movilidad iónica han sido ampliamente utilizados para la inspección de explosivos militares y comerciales y donde las normas internacionales de seguridad de la aviación continúan guiando los requisitos básicos de equipos. Los requisitos del Anexo 17 de la OACI respaldan la inspección básica de explosivos en aeropuertos certificados internacionalmente y crean una demanda recurrente de dispositivos de reemplazo, hisopos aprobados, consumibles certificados y soporte de calibración. Los proveedores con certificaciones establecidas, bibliotecas de amenazas y relaciones de servicio pueden mantener una posición sólida en las licitaciones de reemplazo, particularmente donde los operadores aeroportuarios necesitan sistemas probados que se adapten a los procesos de inspección existentes. Los requisitos de seguridad aeroportuaria, por lo tanto, continúan respaldando esta parte del mercado de detección de trazas en América del Sur.
Se proyecta que la detección de narcóticos se expanda a una CAGR del 7,36% de 2026 a 2031, superando la tasa regional general. La modernización portuaria de Colombia, las preocupaciones de Brasil por los opioides sintéticos y los análogos del fentanilo reportados están aumentando la necesidad de instrumentos con capacidad para narcóticos que puedan desplegarse junto con la cobertura de inspección de explosivos existente. Las plataformas de modo dual pueden inspeccionar explosivos y narcóticos a través de un solo sistema, lo que permite a las agencias fortalecer la detección sin operar instrumentos separados de un solo propósito en cada punto de inspección. Su uso puede ser particularmente importante donde los instrumentos dependientes de bibliotecas no resuelven de manera confiable compuestos que aún no han sido catalogados. Esto puede aumentar los ingresos por unidad incluso cuando las licitaciones no requieren más dispositivos individuales en el mercado de detección de trazas en América del Sur.


Por Producto: Los Sistemas Fijos Ganan Terreno a Medida que se Expanden las Ubicaciones de Inspección Permanente
Los detectores portátiles de mano representaron el 50,66% del mercado de detección de trazas en América del Sur en 2025. Su posición de liderazgo refleja su flexibilidad para equipos móviles de interdicción, unidades de patrulla, cruces fronterizos más pequeños y otros sitios donde la infraestructura permanente no es práctica o no puede justificarse por los volúmenes de tráfico. Los sistemas portátiles o móviles sirven a aeropuertos regionales y puertos de tamaño mediano que prefieren equipos montados en escritorio que pueden reasignarse entre carriles de inspección según cambien las necesidades operativas. Estos formatos permiten a las agencias ampliar la cobertura mientras gestionan la geografía dispersa de las ubicaciones de aplicación de la ley y los volúmenes variables de tráfico de pasajeros y carga. El tamaño del mercado de detección de trazas en América del Sur para dispositivos portátiles de mano sigue vinculado a estas operaciones de campo y frontera.
Se espera que los sistemas fijos se expandan a una CAGR del 7,44% de 2026 a 2031, la tasa más rápida entre las categorías de productos. Los principales puertos y centros de aviación están construyendo puntos de control permanentes donde los carriles de inspección con cableado fijo pueden soportar volúmenes de tráfico sostenidos y donde los equipos dedicados pueden integrarse en actualizaciones más amplias de los puntos de control. El despliegue de 6 detectores de trazas de explosivos en el Aeropuerto de Viracopos en enero de 2025 mostró cómo el apoyo bilateral en seguridad puede avanzar en las actualizaciones de los puntos de control fuera de los ciclos de adquisición domésticos, utilizando equipos comparables a los sistemas desplegados por la TSA en 440 aeropuertos de los Estados Unidos. Una revisión científica de 2025 describió avances en espectrometría de masas por ionización ambiental que pueden proporcionar mayor rendimiento y requerir menos preparación de muestras en aplicaciones de puntos de control fijos. Los sistemas fijos también crean requisitos recurrentes de mantenimiento, calibración y consumibles certificados en todo el mercado de detección de trazas en América del Sur.
Por Industria de Usuario Final: Los Operadores Comerciales Lideran la Demanda y la Expansión Prevista
Los operadores comerciales representaron el 32,73% de la participación del mercado de detección de trazas en América del Sur en 2025. Este grupo incluye aeropuertos comerciales, aerolíneas, operadores logísticos y manejadores de carga que están asumiendo funciones de inspección anteriormente gestionadas principalmente por agencias públicas, a menudo dentro de instalaciones que deben mantener flujos regulares de pasajeros y carga. Los reguladores están pidiendo a más instalaciones privadas que apoyen los procedimientos de pre-despacho y puntos de control, mientras que los operadores deben mantener prácticas de seguridad sin interrumpir el procesamiento de pasajeros, el manejo de carga o los horarios operativos. La actividad en infraestructura de aviación y carga respalda la demanda entre los usuarios comerciales. Este entorno favorece a los proveedores que pueden combinar equipos con mantenimiento confiable, suministros de consumibles y acuerdos de servicio para instalaciones comerciales.
Se proyecta que el segmento comercial se expanda a una CAGR del 7,52% de 2026 a 2031, la tasa más alta entre los grupos de usuarios finales. Los usuarios militares y de defensa mantienen una demanda significativa a través del programa SISFRON de Brasil y las operaciones antidroga de Colombia, mientras que las agencias de fuerzas del orden están extendiendo la inspección de campo a puntos de control móviles más allá de los perímetros aeroportuarios y hacia los corredores de transporte. El programa de monitoreo de defensa de Brasil cubre infraestructura de radar, comunicaciones y detección a lo largo de su frontera terrestre. Los usuarios de puertos y fronteras están ganando impulso a medida que las regulaciones de carga y los acuerdos de seguridad marítima de Colombia crean requisitos formales de equipos, mientras que los usuarios de seguridad pública y otros se benefician de proyectos de seguridad en recintos deportivos, protección de infraestructura crítica y seguridad en el transporte urbano. Estos requisitos combinados amplían la base de clientes del mercado de detección de trazas en América del Sur.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 41,37% de la participación del mercado de detección de trazas en América del Sur en 2025. Su posición de liderazgo se basa en la escala de su red aeroportuaria, el volumen de carga portuaria y los programas de modernización de seguridad del gobierno. Las fases SAD 3 y SAD 7 de SISFRON implicaron una inversión sustancial e incluyeron infraestructura de radar, comunicaciones y detección a lo largo de la extensa frontera terrestre de Brasil. El Ministerio de Puertos y Aeropuertos y la Policía Federal establecieron un programa de monitoreo integrado en puertos seleccionados, con planes de ampliar la cobertura a puertos estratégicos adicionales. Las licitaciones grandes y plurianuales favorecen a los proveedores con capacidad de servicio local que pueden respaldar largos ciclos de vida de los equipos.
Argentina enfrentó presión macroeconómica y volatilidad cambiaria durante 2024 y 2025, lo que redujo el poder adquisitivo para instrumentos y consumibles importados. Los requisitos de seguridad fronteriza y aduanera, no obstante, sostienen la demanda base en el mercado de detección de trazas en América del Sur. Chile se beneficia de instituciones estables y la expansión de puertos en la costa del Pacífico, con autoridades aduaneras que amplían la capacidad de inspección de carga en Valparaíso y San Antonio bajo programas de facilitación del comercio. Argentina y Chile participaron en la Operación Orca XI, una operación en 20 países que incautó 56 toneladas de drogas en las Américas. El uso reportado de Tusi y ketamina en Chile añade presión para introducir capacidades de detección de narcóticos más allá de la cocaína en las ubicaciones de inspección existentes.
Se proyecta que Colombia se expanda a una CAGR del 7,48% de 2026 a 2031, la tasa nacional más rápida en el mercado de detección de trazas en América del Sur. El Sistema Nacional de Seguridad Marítima coordina a DIMAR, POLFA, DIAN y otras entidades en los principales puertos marítimos. Colombia ha realizado importantes incautaciones de cocaína, incluida una gran captura en Buenaventura. Paraguay, Uruguay, Bolivia, Ecuador y las economías más pequeñas generan demanda a través del monitoreo de rutas de tránsito, donde INTERPOL y la UNODC apoyan equipos y capacitación en ubicaciones clave.
Panorama Competitivo
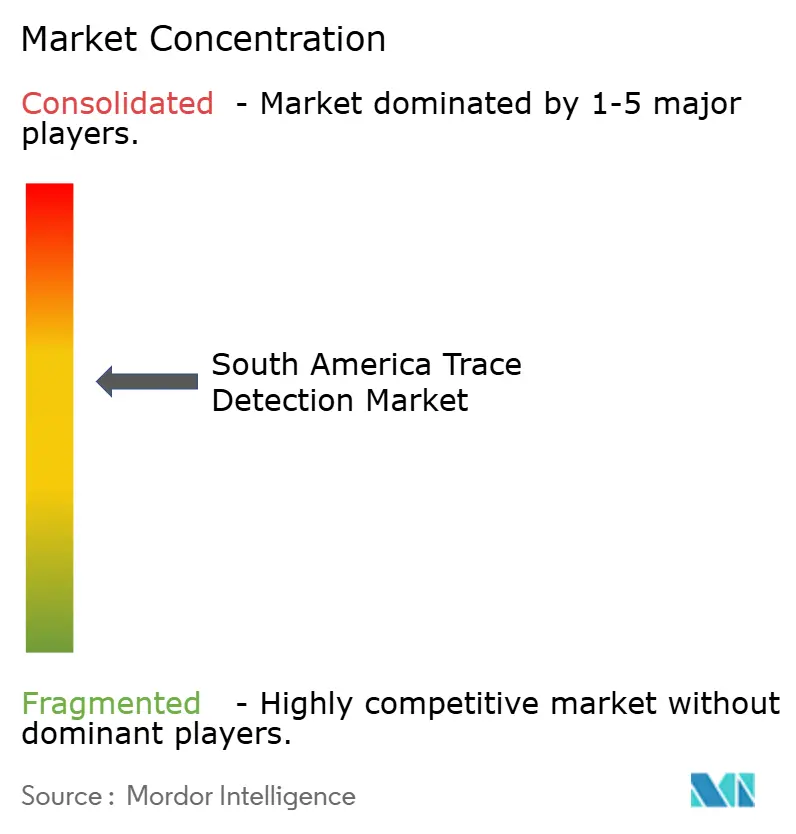
El mercado de detección de trazas en América del Sur está moderadamente concentrado, con empresas multinacionales establecidas que mantienen ingresos sustanciales a través de contratos institucionales de largo ciclo y acuerdos de servicio. Smiths Detection Group Ltd., OSI Systems Inc. a través de Rapiscan, y Leidos Holdings Inc. mantienen posiciones sólidas en seguridad de la aviación a través de plataformas probadas de espectrometría de movilidad iónica, certificaciones, acuerdos de servicio integrados y redes de soporte. Estas capacidades son importantes para los clientes que operan parques de equipos distribuidos en varios países. Leidos recibió un importante contrato de Soporte Logístico Integrado de la TSA a largo plazo a principios de 2025. El contrato reforzó su papel en la gestión de programas institucionales de inspección y respaldó su posición de servicio internacional.
Bruker Corporation reportó pedidos sustanciales de nuevos contratos y acuerdos marco para la detección de trazas de explosivos y químicos. Los pedidos cubrieron clientes de aviación en Escandinavia, Corea y Arabia Saudita, junto con sistemas de reconocimiento químico para un ministerio de defensa europeo. Recientemente, 908 Devices amplió su dispositivo portátil de mano MX908 con objetivos adicionales de narcóticos prioritarios e introdujo el modo TIC Hunter para la detección de vapores peligrosos. Estos desarrollos respaldan a los proveedores que pueden ofrecer mayor especificidad de sustancias con portabilidad de campo. También muestran por qué los sistemas convencionales pueden enfrentar requisitos técnicos más exigentes en futuras licitaciones.
La principal oportunidad radica en la identificación de campo de nuevas sustancias psicoactivas que los equipos heredados de modo único pueden no identificar con confianza. 908 Devices y otros proveedores multiespectral combinan espectrometría de movilidad iónica con espectrometría de masas de alta presión, FTIR o espectroscopía Raman. Smiths Detection y 908 Devices formaron una asociación AVCAD seleccionada por el JPEO-CBRND del Departamento de Defensa de los Estados Unidos para un detector de amenazas químicas de próxima generación. El programa entró en una fase de producción inicial a baja tasa y puede influir en las especificaciones de adquisición sudamericanas. Los proveedores que dependen únicamente de sistemas heredados de doble puerto enfrentan presión cuando las licitaciones requieren una mejor cobertura de nuevas sustancias.
Líderes de la Industria de Detección de Trazas en América del Sur
-
Smiths Detection Group Ltd.
-
Leidos Holdings, Inc.
-
OSI Systems, Inc.
-
Bruker Corporation
-
Teledyne Technologies Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: La subsidiaria estadounidense de Chemring Group PLC, Chemring Sensors and Electronic Systems (CSES), recibió un contrato IDIQ de producción a tasa completa de fuente única por 48,8 millones de USD para el programa del Sistema de Detección Biológica Táctica Conjunta (JBTDS), con un pedido de producción inicial de 36,3 millones de USD; el contrato de 3 años se extiende hasta junio de 2029 y posiciona a CSES como el proveedor principal para la detección de amenazas biológicas militares, proporcionando un puente tecnológico y de canal hacia programas adyacentes de detección química y de trazas.
- Junio de 2026: Teledyne FLIR Defense lanzó CheMSense Protect, el primer sistema de detección química disponible comercialmente que utiliza su tecnología de Espectrometría de Masas Multidimensional (MDMS), diseñado para el monitoreo continuo y autónomo del aire en infraestructura fija; las entregas comerciales comenzaron en el tercer trimestre de 2026.
- Mayo de 2026: Colombia lanzó el Sistema Nacional de Seguridad Marítima bajo el Decreto 1086 de octubre de 2025, estableciendo un comité interagencial de 17 entidades liderado por DIMAR para coordinar la detección de amenazas marítimas en los principales puertos marítimos del país, creando directamente plazos de adquisición obligatorios para equipos de detección de trazas e inspección en los puertos de Buenaventura, Barranquilla, Cartagena, Santa Marta y el Golfo de Urabá.
- Febrero de 2026: 908 Devices Inc. anunció capacidades mejoradas para su dispositivo portátil de mano de espectrometría de masas MX908, añadiendo 5 nuevos objetivos de narcóticos prioritarios, incluidos opioides sintéticos emergentes, y reemplazando el modo de Inspección de Peligros con un modo de misión TIC Hunter dedicado para la detección de vapores peligrosos, extendiendo directamente la cobertura operativa del MX908 al entorno cambiante de narcóticos sintéticos de América del Sur.


Alcance del Informe del Mercado de Detección de Trazas en América del Sur
El Mercado de Detección de Trazas en América del Sur se refiere a la venta y despliegue de sistemas que detectan cantidades mínimas de explosivos, narcóticos, agentes químicos y otras sustancias peligrosas en superficies y objetos, en carga, y en muestras de aire o líquido. Incluye detectores de trazas de explosivos, detectores de trazas de narcóticos, unidades de inspección portátiles de mano, portátiles y fijas basadas en espectrometría de movilidad iónica, espectrometría de masas, Raman, fluorescencia y tecnologías relacionadas.
El Informe del Mercado de Detección de Trazas en América del Sur está Segmentado por Tipo de Detección (Explosivos y Narcóticos), Producto (Portátil de Mano, Portátil/Móvil y Fijo), Industria de Usuario Final (Comercial, Militar y Defensa, Fuerzas del Orden, Puertos y Fronteras, Seguridad Pública y Otras Industrias de Usuario Final), y Geografía (Brasil, Argentina, Chile, Colombia y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Explosivos |
| Narcóticos |
| Portátil de Mano |
| Portátil/Móvil |
| Fijo |
| Comercial |
| Militar y Defensa |
| Fuerzas del Orden |
| Puertos y Fronteras |
| Seguridad Pública |
| Otras Industrias de Usuario Final |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Detección | Explosivos |
| Narcóticos | |
| Por Producto | Portátil de Mano |
| Portátil/Móvil | |
| Fijo | |
| Por Industria de Usuario Final | Comercial |
| Militar y Defensa | |
| Fuerzas del Orden | |
| Puertos y Fronteras | |
| Seguridad Pública | |
| Otras Industrias de Usuario Final | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de detección de trazas en América del Sur?
El mercado de detección de trazas en América del Sur fue de 57,79 millones de USD en 2025 y se prevé que alcance los 87,03 millones de USD en 2031 a una CAGR del 7,03% de 2026 a 2031.
¿Qué tipo de detección tuvo la mayor participación en América del Sur?
La detección de explosivos representó el 61,24% del total regional en 2025, respaldada por los requisitos de inspección de seguridad aeroportuaria.
¿Qué categoría de producto se espera que se expanda más rápido hasta 2031?
Se proyecta que los sistemas fijos se expandan a una CAGR del 7,44% a medida que los puertos y centros de aviación construyen puntos de inspección permanentes.
¿Qué grupo de usuarios finales lidera la demanda regional?
Los operadores comerciales representaron el 32,73% del total regional en 2025 y se proyecta que se expandan a una CAGR del 7,52% hasta 2031.
¿Qué país tiene la mayor posición regional?
Brasil representó el 41,37% del total regional en 2025, respaldado por programas de seguridad aeroportuaria, portuaria y fronteriza.
¿Por qué se espera que Colombia se expanda más rápido que otros países?
Se proyecta que Colombia se expanda a una CAGR del 7,48% hasta 2031 porque la coordinación de la seguridad marítima, la inversión portuaria y las operaciones antidroga están aumentando las necesidades de equipos.
Última actualización de la página el:



