
Tamanho e Participação do Mercado de Sistemas Instrumentados de Segurança da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
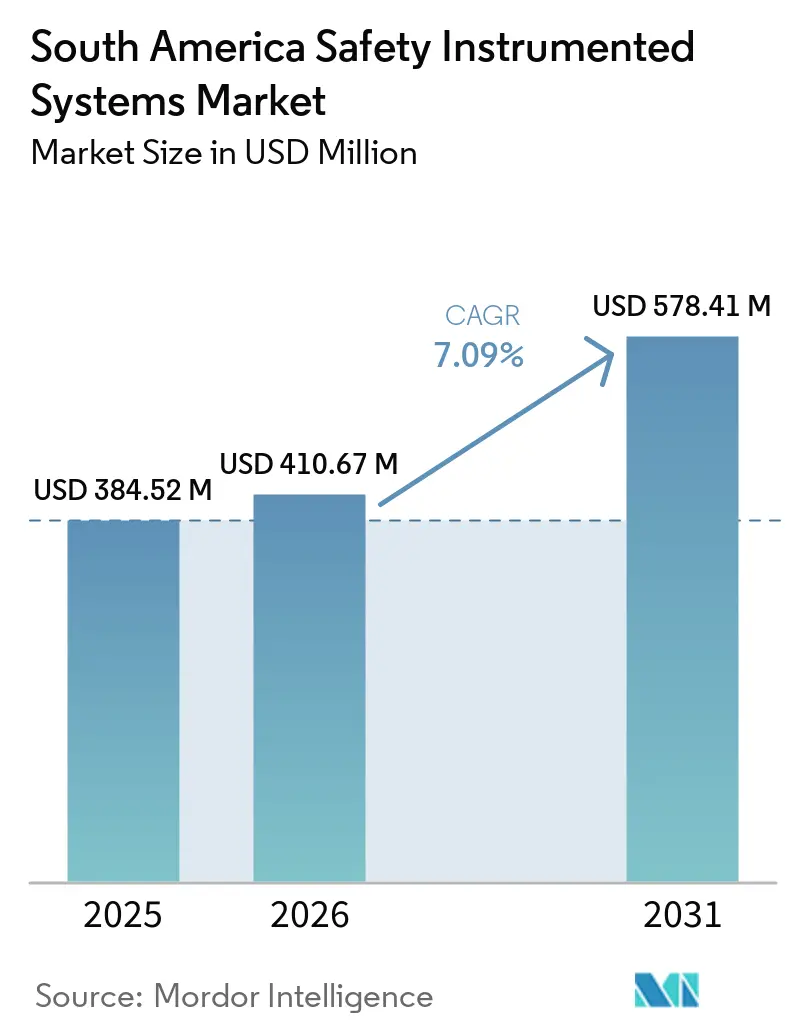
| Tamanho do mercado no ano base (2025) | 384.52 Milhões de dólares |
| Tamanho do Mercado (2026) | 410.67 Milhões de dólares |
| Tamanho do Mercado (2031) | 578.41 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.09 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas Instrumentados de Segurança da América do Sul por Mordor Intelligence
O tamanho do mercado de sistemas instrumentados de segurança da América do Sul foi avaliado em 384,52 milhões de USD em 2025 e estima-se que cresça de 410,67 milhões de USD em 2026 para atingir 578,41 milhões de USD até 2031, a um CAGR de 7,09% durante o período de previsão de 2026-2031. A demanda está concentrada em indústrias de processos que devem manter práticas formais de ciclo de vida de segurança em design, operação, testes e modificações. Brasil e Argentina concentram grande parte dos gastos da região, pois petróleo e gás offshore, refino, dutos e petroquímicos exigem sistemas de proteção complexos. Novos trabalhos também estão surgindo na mineração e na manufatura regulamentada, onde os operadores estão dando maior ênfase a funções de segurança documentadas e validação de sistemas. Os fornecedores estão cada vez mais combinando dispositivos, software, diagnósticos e serviços de engenharia, em vez de competir apenas com base em especificações individuais de hardware. Isso coloca testes recorrentes, verificação e suporte ao ciclo de vida ao lado da instalação de novos projetos como fontes importantes de atividade no mercado de sistemas instrumentados de segurança da América do Sul.
Principais Conclusões do Relatório
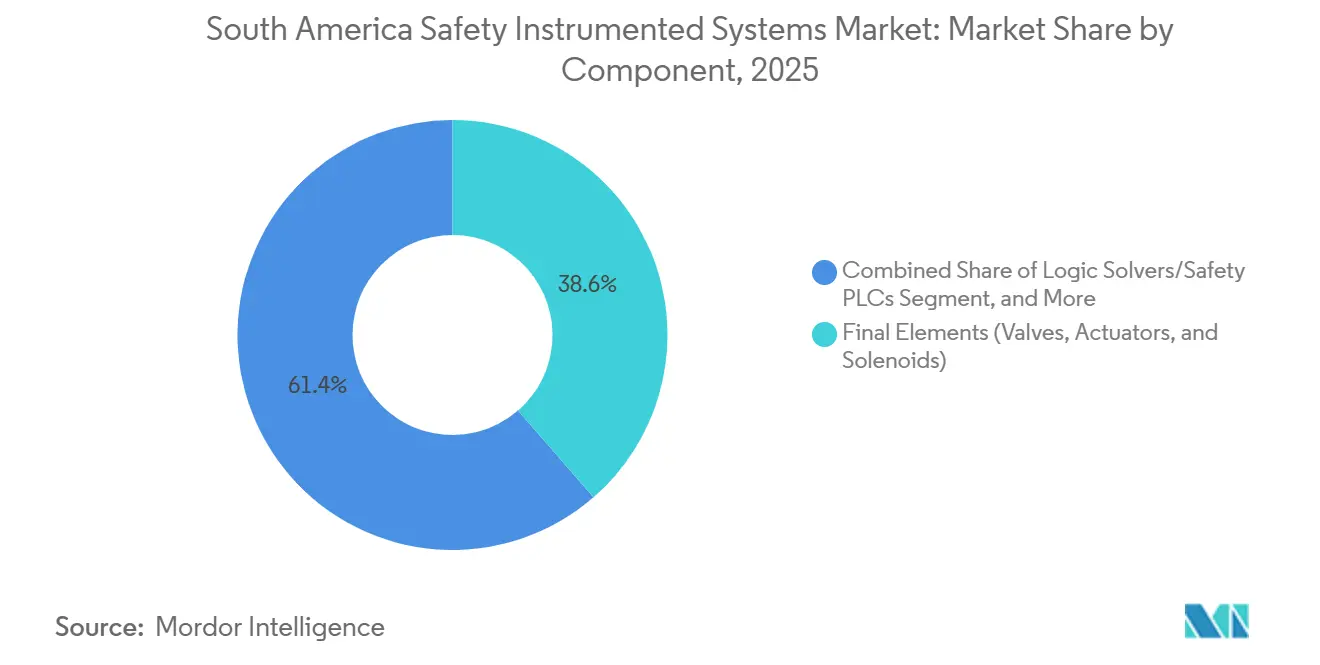
- Por componente, os elementos finais detinham 38,62% da participação do mercado de sistemas instrumentados de segurança da América do Sul em 2025, enquanto software e serviços devem se expandir a um CAGR de 7,64% até 2031.
- Por aplicação, os sistemas de desligamento de emergência responderam por 42,36% do tamanho do mercado de sistemas instrumentados de segurança da América do Sul em 2025, enquanto os sistemas de proteção de alta integridade contra pressão devem crescer a um CAGR de 8,56% até 2031.
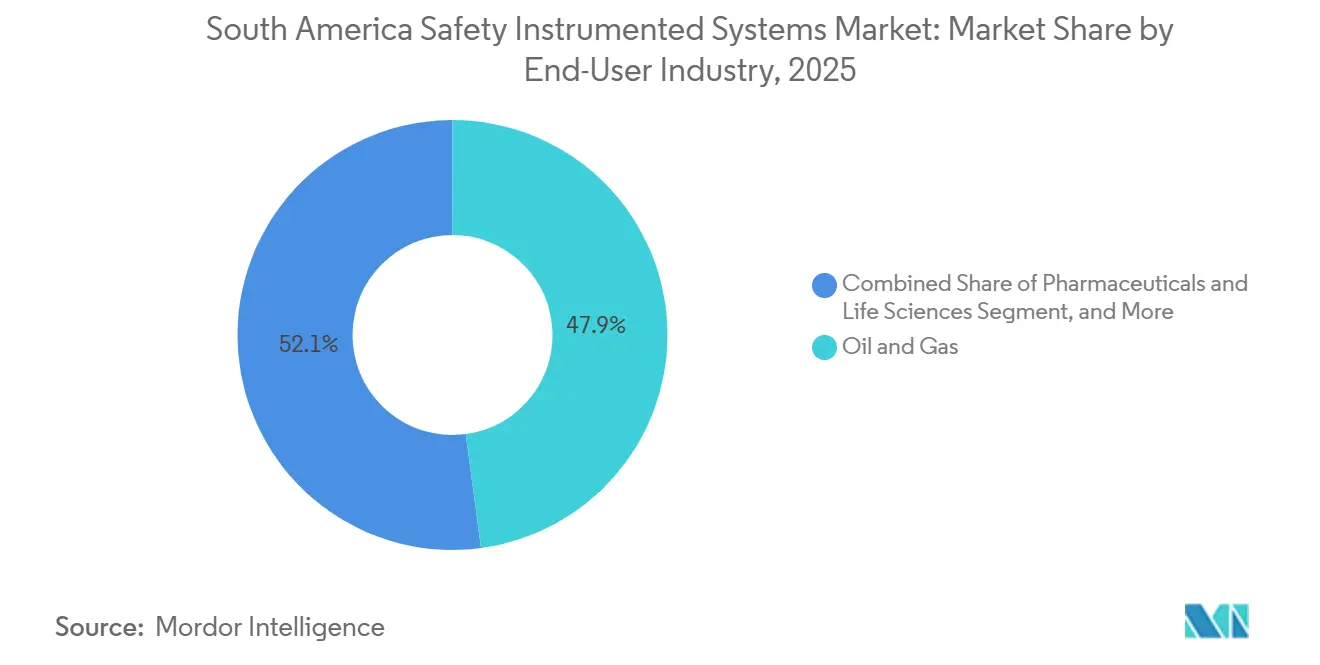
- Por indústria do usuário final, petróleo e gás detinha 47,89% de participação em 2025, enquanto farmacêuticos e ciências da vida devem crescer a um CAGR de 8,23% até 2031.
- Por serviço, integração e instalação comandavam 37,74% de participação em 2025, enquanto testes, certificação e auditoria devem se expandir a um CAGR de 7,91% até 2031.
- Por geografia, o Brasil detinha 58,46% da receita regional em 2025, enquanto o Chile deve se expandir a um CAGR de 7,59% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sistemas Instrumentados de Segurança da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Mais Rigorosos de Conformidade com Segurança Funcional | +2.1% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Modernizações de Instalações Existentes em Plataformas Offshore de Petróleo e Gás | +1.7% | Brasil, Argentina | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Processamento Petroquímico e Químico | +1.3% | Brasil, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Diagnósticos de Segurança e Manutenção Preditiva Habilitados por IIoT | +0.8% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Gestão Digital de Barreiras de Segurança em Instalações Complexas | +0.5% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Demanda por SIS Ciberseguros em Operações Industriais Conectadas | +0.4% | Brasil, Chile, Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Mais Rigorosos de Conformidade com Segurança Funcional
O Brasil publicou a ABNT NBR IEC 61511-1:2024 em março de 2024, seguida pela orientação da Parte 2 em janeiro de 2025 e pela orientação da Parte 3 sobre determinação do nível de integridade de segurança em novembro de 2025. As três partes fornecem uma estrutura nacional que abrange análise de perigos, design, operação, avaliação e descomissionamento de sistemas instrumentados de segurança. Empresas de engenharia regionais também utilizam a norma brasileira como referência prática em trabalhos transfronteiriços onde estruturas locais comparáveis são menos detalhadas. Isso muda o mercado de sistemas instrumentados de segurança da América do Sul porque os operadores devem preparar especificações de requisitos de segurança mais formais, registros de verificação e avaliações de segurança funcional. Ativos sem atribuições documentadas de nível de integridade de segurança podem exigir revisões que identifiquem mudanças em solucionadores lógicos, elementos finais ou configurações de votação. O trabalho resultante pode transformar a instrumentação de segurança de uma prática operacional informal em um programa definido de aquisição e conformidade.
Modernizações de Instalações Existentes em Plataformas Offshore de Petróleo e Gás
A frota offshore do Brasil cria uma base concentrada para a modernização de sistemas de segurança, pois instalações envelhecidas requerem atualizações periódicas para permanecerem em conformidade com os requisitos operacionais e de segurança. A campanha de 2024-2025 no campo Peregrino mobilizou mais de 700 profissionais e envolveu mais de 240 toneladas métricas de tubulações e estruturas fabricadas, demonstrando a escala dos trabalhos de modificação offshore. Em junho de 2026, a Rockwell Automation relatou uma modernização de firmware em um terminal brasileiro de processamento de gás natural que alcançou conformidade com SIL 3 sem interromper as operações.[1]Rockwell Automation, "Atualização de Firmware de Terminal de Gás Melhora a Segurança," Rockwell Automation, rockwellautomation.com O terminal processava 1.600 m³/h e havia experimentado paralisações não planejadas antes do projeto. Este trabalho demonstra que mudanças de software e firmware podem resolver algumas lacunas de segurança sem um programa completo de substituição de hardware. Fornecedores capazes de modificar sistemas em operação podem estar bem posicionados onde a continuidade da produção limita as opções de substituição no mercado de sistemas instrumentados de segurança da América do Sul.
Expansão da Capacidade de Processamento Petroquímico e Químico
O desenvolvimento de energia não convencional da Argentina sustenta a demanda por funções de segurança em dutos, estações de compressores, pontos de medição e instalações de transferência de fluidos perigosos. O projeto Duplicar Plus da Oldelval, concluído com investimento de 1,4 bilhão de USD, e a iniciativa Duplicar Norte acrescentam à infraestrutura operacional e planejada na região de Vaca Muerta. O Duplicar Norte tem como alvo o comissionamento antecipado no final de 2026 e uma capacidade de 20.000-45.000 m³/dia. O projeto Vaca Muerta Sur, apoiado pelo RIGI, conta com 3 bilhões de USD em compromissos dos acionistas, indicando trabalhos contínuos de construção e comissionamento ao longo da rota de exportação. No Brasil, a Braskem aplica a abordagem de segurança de processos baseada em risco do Centro para Segurança de Processos Químicos, incluindo a gestão de camadas de proteção, que pode incluir sistemas instrumentados de segurança. Seu programa de segurança em mais de 40 instalações de manufatura brasileiras sustenta atividades contínuas de engenharia e certificação além de um único projeto de capital.
Diagnósticos de Segurança e Manutenção Preditiva Habilitados por IIoT
Os dados da Internet Industrial das Coisas estão mudando a forma como os operadores gerenciam testes de comprovação, testes de curso parcial e as condições das barreiras de segurança. A Petrobras apresentou sua arquitetura de Gestão Dinâmica de Barreiras de Segurança de Processos na Reunião de Primavera da AIChE em 2024. O sistema integra informações de 28 plataformas internas para fornecer aos usuários visibilidade em tempo real sobre a degradação das barreiras de segurança nas instalações. Esse tipo de arquitetura fornece às equipes de manutenção informações mais atualizadas sobre as condições dos instrumentos do que apenas intervalos de calendário fixos. Pode aumentar o interesse em dispositivos de campo com diagnósticos integrados e em plataformas que conectam dados de condição às decisões do ciclo de vida de segurança. O mercado de sistemas instrumentados de segurança da América do Sul, portanto, tem uma necessidade crescente de ferramentas que suportem tanto o monitoramento operacional quanto o design inicial do projeto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Investimento Inicial e de Manutenção ao Longo do Ciclo de Vida | -1.8% | América do Sul, especialmente Colômbia, Chile e Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Complexidade de Integração com Sistemas Legados | -1.2% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Escassez de Profissionais Certificados em Segurança Funcional | -0.9% | América do Sul | Longo prazo (≥ 4 anos) |
| Longos Intervalos de Testes de Comprovação e Exposição a Desvios Operacionais | -0.6% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Investimento Inicial e de Manutenção ao Longo do Ciclo de Vida
Um sistema instrumentado de segurança completo requer dispositivos de campo certificados, um solucionador lógico, conjuntos de elementos finais, software e documentação do ciclo de vida. Este pacote tem um custo de capital mais elevado do que uma configuração convencional de controle de processos. O custo pode limitar a adoção entre plantas químicas, alimentícias, de utilidades e industriais de médio porte na Colômbia, na base não mineradora do Chile e em outros mercados regionais menores. Os custos do ciclo de vida também incluem mão de obra para testes de comprovação, certificação independente, peças de reposição e atualizações da documentação de segurança. Esses custos continuam ao longo de uma vida útil do ativo de 15 a 20 anos e podem ser subestimados quando o sistema inicial é selecionado. Fornecedores que reduzem os requisitos de testes em campo ou prolongam a vida útil do hardware lógico podem abordar uma restrição material no mercado de sistemas instrumentados de segurança da América do Sul.
Complexidade de Integração com Sistemas Legados
Muitas refinarias em operação, instalações petroquímicas e plataformas offshore na região foram comissionadas antes de a IEC 61511 se tornar a estrutura habitual para sistemas instrumentados de segurança. A modernização frequentemente requer a engenharia reversa de matrizes de causa e efeito, revisões de fiação e verificações entre sistemas de controle distribuído mais antigos e novos gateways de segurança. Os trabalhos de parada também podem revelar mudanças não documentadas de modificações anteriores. Um artigo de 2024 sobre Vaca Muerta descreveu como as operações de campo remotas e as adições rápidas de ativos criaram desafios para atender aos requisitos de segurança de processos em tempo real. O operador estava respondendo por meio de sistemas consolidados de gestão de alarmes. Essas condições tornam a validação técnica, a documentação completa e a engenharia específica do local requisitos centrais para projetos de modernização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Elementos Finais Mantêm a Maior Posição de Hardware Enquanto o Software se Expande
Os elementos finais detinham 38,62% do segmento de componentes em 2025. Válvulas, atuadores e solenoides são altamente valiosos porque todo desligamento de emergência, proteção contra pressão ou resposta a incêndio e gás requer um dispositivo físico para mover o processo para um estado seguro. Seu papel é especialmente significativo em sistemas offshore de petróleo e gás, onde um tempo de resposta definido e comportamento à prova de falhas são requisitos essenciais. Pacotes de atuadores certificados, conjuntos de solenoides e equipamentos de teste de curso parcial continuam a sustentar a posição de receita estabelecida da categoria. Sensores de segurança e solucionadores lógicos respondem pela demanda restante de hardware principal. Os solucionadores lógicos estão ganhando importância em projetos de FPSO onde sistemas integrados de controle e segurança centralizam as funções de proteção em uma plataforma redundante. Em junho de 2026, a Rockwell Automation relatou um sistema integrado em uma instalação remota de liquefação de gás no Brasil que combinou controle de processos, sistema instrumentado de segurança e funções de incêndio e gás.
Software e serviços devem crescer a um CAGR de 7,64% até 2031, a taxa mais rápida entre as categorias de componentes. Este grupo inclui ferramentas de configuração de CLP de segurança, aplicações de verificação de SIL, plataformas de validação de gêmeo digital, diagnósticos remotos e painéis de desempenho. Essas ferramentas estão passando de auxílios de engenharia pontuais para sistemas utilizados ao longo da operação e manutenção. Assinaturas de software e contratos de serviços digitais podem fornecer receita recorrente que difere das compras de hardware realizadas durante grandes paradas. A mudança também altera a concorrência porque os fornecedores devem demonstrar diagnósticos utilizáveis, capacidades de integração e suporte ao ciclo de vida. O CENTUM VP R7 da Yokogawa recebeu o Prêmio Ouro de Produto do Ano 2026 da Control Engineering na categoria Plataformas de Controle em junho de 2026. O reconhecimento refletiu o papel das plataformas de controle integradas nas decisões de aquisição de operadores de refinarias e offshore.


Por Aplicação: Sistemas de Desligamento de Emergência Lideram Enquanto os HIPPS Ganham Impulso
Os sistemas de desligamento de emergência detinham 42,36% do segmento de aplicações em 2025. Esses sistemas protegem pessoal, equipamentos e ativos de produção em petróleo e gás, produtos químicos e petroquímicos, onde o vazamento de hidrocarbonetos pode criar consequências graves. Seu uso é particularmente importante nos FPSOs brasileiros, que requerem funções de desligamento coordenadas para processamento topside, cabeças de poço subsea e sistemas de exportação de gás. O monitoramento e controle de incêndio e gás, os sistemas de gerenciamento de queimadores e o controle de turbomáquinas compõem as aplicações restantes. Os sistemas de incêndio e gás continuam sendo necessários em áreas de processo fechadas que manuseiam materiais inflamáveis ou tóxicos. A Petrobras documentou uma implementação de controle estatístico de qualidade em tempo real que usou limites dinâmicos para identificar condições inseguras em desenvolvimento antes que as ações de desligamento de emergência fossem acionadas. A abordagem visava reduzir disparos desnecessários e preservar a vida útil operacional dos elementos finais do sistema de segurança. Esse papel operacional sustenta a importância contínua dos sistemas de desligamento de emergência no mercado de sistemas instrumentados de segurança da América do Sul.
Os sistemas de proteção de alta integridade contra pressão devem crescer a um CAGR de 8,56% até 2031, a taxa mais alta entre as aplicações. Seu uso é sustentado pelas condições de alta pressão em cabeças de poço e subsea em Vaca Muerta e nos campos do pré-sal do Brasil. As configurações convencionais de alívio de pressão podem não atender à meta de redução de risco exigida dentro dos limites de espaço e peso dos topsides de FPSO. As estações de compressores de dutos ao longo dos corredores de exportação também precisam de proteção confiável contra sobrepressão onde os volumes de gás são elevados. Uma aplicação de HIPPS requer engenharia mais especializada do que um sistema padrão de desligamento de emergência. Os fornecedores devem suportar verificação completa de SIL, análise documentada da taxa de demanda e seleção qualificada de elementos finais. Esses requisitos elevam o limiar técnico para participação e favorecem fornecedores com capacidade estabelecida de engenharia de segurança.
Por Indústria do Usuário Final: Petróleo e Gás Lidera Enquanto Farmacêuticos e Ciências da Vida Avançam
Petróleo e gás detinha 47,89% da demanda do usuário final em 2025. Produção offshore, refino, processamento de gás, dutos e infraestrutura de exportação associada requerem camadas de proteção que suportem isolamento de emergência e desligamento controlado. Brasil, Argentina e Colômbia fornecem a maior concentração desses ativos operacionais. Produtos químicos e petroquímicos são a segunda maior categoria de usuário final. O programa de segurança de processos multiplanta da Braskem e a atividade de investimento em gás para produtos químicos da Argentina sustentam a demanda por serviços de engenharia e equipamentos certificados. Geração de energia, alimentos e bebidas, metais e mineração, água e saneamento e outros usuários finais respondem pela base de demanda restante. A mineração está ganhando relevância por meio de programas de automação no Chile e no Brasil. ABB e Vale expandiram sua parceria de automação de mineração no complexo de minério de ferro Conceição II, onde mais de 7.000 instrumentos automatizados e redes avançadas de sensores foram implantados desde 2024.
Farmacêuticos e ciências da vida devem crescer a um CAGR de 8,23% até 2031, mais rápido do que os outros grupos de usuários finais. Os requisitos da ANVISA do Brasil sob a RDC 301/2019 abrangem validação de sistemas computadorizados, registros eletrônicos de lotes, integridade de dados e verificação contínua de processos. Esses requisitos suportam uma gestão mais formal de controles de processos instrumentados em operações de biorreator, destilação e envase. Em janeiro de 2025, o ValGenesis iRisk foi selecionado por um produtor governamental brasileiro de vacinas para digitalizar os processos de gestão de risco de qualidade. A seleção demonstra o uso crescente de ferramentas digitais em ambientes regulamentados de biofabricação. A Argentina está desenvolvendo capacidade de fabricação biofarmacêutica, enquanto a Colômbia está expandindo a produção de genéricos. Ambos os mercados podem aumentar o uso de automação industrial e sistemas de segurança em instalações que dependiam mais fortemente de procedimentos manuais ou monitoramento básico de SCADA.
Por Serviço: Integração e Instalação Lidera Enquanto Auditorias e Certificação Crescem
Integração e instalação detinham 37,74% do segmento de serviços em 2025. Grandes projetos de FPSO, dutos e petroquímicos requerem engenharia detalhada, verificação de malhas, validação de causa e efeito, testes de aceitação em fábrica, testes de aceitação em campo e treinamento de operadores. Essas atividades são frequentemente fornecidas como um escopo de projeto coordenado. Engenharia e consultoria atendem ao estágio inicial do ciclo de vida de segurança por meio de análise de perigos e definição de metas de SIL. Manutenção e treinamento suportam a operaão por meio de testes de comprovação, desenvolvimento de competências e cuidados contínuos do sistema. O ciclo de projetos regional, portanto, cria uma grande base de trabalho instalado para especialistas que podem coordenar design e comissionamento. Novas instalações oferecem oportunidades claras, mas os locais existentes também precisam de suporte de instalação durante modificações em instalações existentes. Essa estrutura mantém a integração e a instalação no centro da geração de receita no mercado de sistemas instrumentados de segurança da América do Sul.
Testes, certificação e auditoria devem crescer a um CAGR de 7,91% até 2031. As estruturas nacionais de segurança funcional e o maior uso de avaliadores independentes de segurança funcional sustentam essa categoria. Os avaliadores revisam os projetos antes da subscrição de seguros, decisões de financiamento e aprovações regulatórias. A cibersegurança também está se tornando parte do trabalho formal de revisão de segurança. A IEC PAS 62443-2-2:2025 fornece um esquema de proteção de segurança para sistemas de automação e controle industrial, enquanto a série ISA/IEC 62443 fornece a estrutura de normas relacionadas.[2]Comissão Eletrotécnica Internacional, "IEC PAS 62443-2-2:2025," IEC, webstore.iec.ch Isso amplia as competências necessárias para avaliações de segurança em ambientes industriais conectados. Empresas independentes que realizam verificação de SIL, desenvolvimento de casos de segurança e gestão de segurança funcional podem se beneficiar desse trabalho recorrente ao longo do ciclo de vida. O mercado de sistemas instrumentados de segurança da América do Sul é, consequentemente, sustentado por necessidades contínuas de verificação após a venda inicial do equipamento.
Análise Geográfica
O Brasil respondeu por 58,46% da receita regional em 2025, conferindo-lhe a maior participação no mercado de sistemas instrumentados de segurança da América do Sul. FPSOs de águas profundas, complexos de refinarias e instalações offshore de gás criam uma concentração de ativos com alta intensidade de segurança sem paralelo no restante da região. A ABB recebeu contratos de automação para os navios FPSO P-84 e P-85 da Petrobras nos campos de Atapu e Sépia, que estão em construção desde 2024 e são projetados para uma capacidade de 225.000 barris de petróleo por dia cada. Em agosto de 2026, a Siemens Energy foi selecionada pela SBM Offshore para fornecer sistemas de geração de energia e compressão de gás para os FPSOs P-81 e P-87 da Petrobras.[3]Siemens Energy, "Siemens Energy Avança na Expansão Offshore no Brasil com Fornecimento para a Petrobras," Siemens Energy, assets.siemens-energy.com Os sistemas são para instalações com capacidade combinada de até 240.000 barris de petróleo e 22 milhões de m³ de gás natural por dia.
A Argentina é a segunda área de aquisição mais ativa porque Vaca Muerta está adicionando infraestrutura de produção e exportação. Em 2025, o governo aprovou uma expansão de dutos de 14 milhões de m³/dia entre Vaca Muerta e a província de Buenos Aires. O projeto da Transportadora de Gas del Sur foi estimado em 500 milhões de USD. Ele exigirá funções com classificação de segurança em 4 novas estações de compressores. O Chile é a geografia de crescimento mais rápido, com um CAGR projetado de 7,59% até 2031, à medida que a mineração de cobre e lítio adiciona investimentos em segurança e automação.
A Colômbia e o Restante da América do Sul representam oportunidades menores, mas significativas, para o mercado de sistemas instrumentados de segurança da América do Sul. A Ecopetrol utiliza sistemas de gestão certificados pela ISO 14001 e ISO 45001 e aplica fundamentos de segurança de processos baseados em risco em suas atividades de perfuração, refinaria e dutos. A HIMA abriu entidades jurídicas em Bogotá e Lima em março de 2026 para atender clientes de petróleo e gás, químicos e petroquímicos na Colômbia, Peru e mercados vizinhos. Esses movimentos indicam que fornecedores especializados veem espaço crescente para trabalhos de serviço e modernização fora do Brasil e da Argentina.
Cenário Competitivo
O mercado de sistemas instrumentados de segurança da América do Sul é moderadamente concentrado em torno de fornecedores globais de automação que participam de grandes contratos integrados de controle e segurança. Emerson Electric Co. e ABB Ltd são ativos em projetos onde sistemas de controle de processos, segurança e incêndio e gás são fornecidos em conjunto. Esse modelo é comum para FPSOs greenfield e projetos de refinarias. Os proprietários podem usar um único fornecedor para sistemas de controle distribuído, sistemas instrumentados de segurança e funções de incêndio e gás. Isso confere aos fornecedores de escopo completo uma vantagem quando a compra principal é um sistema integrado de controle e segurança, em vez de uma aplicação de segurança independente.
Especialistas, incluindo HIMA Paul Hildebrandt GmbH, SIS-TECH Solutions LP, Proserv Group Inc. e Moore Industries-International Inc., competem em modernização de instalações existentes, verificação de SIL e consultoria de segurança funcional. Seu trabalho é mais relevante quando uma instalação precisa de análise de perigos específica do local, planejamento de testes de comprovação ou atualizações de equipamentos de diferentes gerações. Baker Hughes Company e Endress+Hauser Group Services AG contribuem por meio de instrumentação, controle subsea e aplicações com uso intensivo de sensores. A IEC PAS 62443-2-2:2025 aborda esquemas de proteção para sistemas de automação e controle industrial, e fornecedores que combinam avaliação de cibersegurança com verificação de SIL podem atender a um conjunto mais amplo de requisitos.
Integradores regionais podem competir por projetos menores em instalações existentes porque entendem as condições regulatórias locais, as práticas de campo e as preferências dos operadores. O processamento de lítio e minerais críticos tem necessidades de segurança de processos comparáveis às da indústria química, mas sua cobertura de fornecedores permanece menos desenvolvida do que em petróleo e gás. A Honeywell tem posicionado ofertas de automação e controle integrado e segurança em aplicações de GNL e minerais críticos na América do Sul. Em agosto de 2026, a seleção da Siemens Energy para os sistemas FPSO P-81 e P-87 demonstrou a demanda contínua por fornecedores capazes de suportar infraestrutura crítica de energia e compressão ao lado de funções de segurança. O mercado de sistemas instrumentados de segurança da América do Sul é moldado por fornecedores de plataformas amplas, empresas especializadas em segurança e prestadores de serviços regionais com diferentes pontos fortes.
Líderes da Indústria de Sistemas Instrumentados de Segurança da América do Sul
-
ABB Ltd.
-
Azbil Corporation
-
Baker Hughes Company
-
Emerson Electric Co.
-
Endress+Hauser Group Services AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: Shape Digital, Shell Brasil, MODEC Brasil e Unicamp assinaram uma parceria de 36 meses para desenvolver monitoramento de risco operacional baseado em inteligência artificial para unidades offshore no Brasil. O trabalho aprimora a ferramenta de segurança de processos Shape Reef para identificar a degradação de barreiras de segurança em tempo real e é financiado pela cláusula de P&D da Agência Nacional do Petróleo do Brasil.
- Junho de 2026: A Rockwell Automation implantou uma arquitetura integrada que combinou um sistema de controle de processos, sistema instrumentado de segurança e sistemas de incêndio e gás em uma única plataforma em uma instalação remota de liquefação de gás no Brasil. O projeto alcançou conformidade com SIL 2 e suportou a produção contínua de GNL em um ambiente com condições climáticas extremas e infraestrutura limitada.
- Junho de 2026: A Rockwell Automation concluiu uma atualização de firmware AADvance em um terminal brasileiro de processamento de gás natural que processava 1.600 m³/h. O projeto alcançou conformidade com SIL 3 e reduziu as paralisações não planejadas a zero sem interromper as operações do terminal.
- Março de 2026: Codelco e Microsoft assinaram um Memorando de Entendimento para avaliar iniciativas conjuntas de inteligência artificial, análise avançada, automação e cibersegurança nas operações de mineração da Codelco. As áreas de foco incluíam automação de processos críticos e fortalecimento da cibersegurança de tecnologia operacional.


Escopo do Relatório do Mercado de Sistemas Instrumentados de Segurança da América do Sul
O mercado de sistemas instrumentados de segurança da América do Sul abrange hardware, software e serviços que monitoram processos industriais, detectam condições perigosas e iniciam automaticamente ações de proteção para prevenir acidentes e mitigar riscos operacionais. O mercado inclui sensores de segurança, solucionadores lógicos, elementos de controle final e serviços relacionados de engenharia, manutenção e testes utilizados em indústrias como petróleo e gás, produtos químicos, geração de energia, farmacêuticos, alimentos e bebidas e mineração nos países da América do Sul.
O Relatório do Mercado de Sistemas Instrumentados de Segurança da América do Sul é Segmentado por Componente (Sensores de Segurança, Solucionadores Lógicos/CLPs de Segurança, Elementos Finais (Válvulas, Atuadores e Solenoides) e Software e Serviços), Aplicações (Sistemas de Desligamento de Emergência, Monitoramento e Controle de Incêndio e Gás, Sistemas de Proteção de Alta Integridade contra Pressão, Sistemas de Gerenciamento de Queimadores e Controle de Turbomáquinas), Indústria do Usuário Final (Petróleo e Gás, Produtos Químicos e Petroquímicos, Geração de Energia, Farmacêuticos e Ciências da Vida, Alimentos e Bebidas, Metais e Mineração, Água e Saneamento e Outras Indústrias do Usuário Final), Serviço (Engenharia e Consultoria, Integração e Instalação, Testes, Certificação e Auditoria e Manutenção e Treinamento) e Geografia (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sensores de Segurança |
| Solucionadores Lógicos/CLPs de Segurança |
| Elementos Finais (Válvulas, Atuadores e Solenoides) |
| Software e Serviços |
| Sistemas de Desligamento de Emergência |
| Monitoramento e Controle de Incêndio e Gás |
| Sistemas de Proteção de Alta Integridade contra Pressão |
| Sistemas de Gerenciamento de Queimadores |
| Controle de Turbomáquinas |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Geração de Energia |
| Farmacêuticos e Ciências da Vida |
| Alimentos e Bebidas |
| Metais e Mineração |
| Água e Saneamento |
| Outras Indústrias do Usuário Final |
| Engenharia e Consultoria |
| Integração e Instalação |
| Testes, Certificação e Auditoria |
| Manutenção e Treinamento |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Componente | Sensores de Segurança |
| Solucionadores Lógicos/CLPs de Segurança | |
| Elementos Finais (Válvulas, Atuadores e Solenoides) | |
| Software e Serviços | |
| Por Aplicações | Sistemas de Desligamento de Emergência |
| Monitoramento e Controle de Incêndio e Gás | |
| Sistemas de Proteção de Alta Integridade contra Pressão | |
| Sistemas de Gerenciamento de Queimadores | |
| Controle de Turbomáquinas | |
| Por Indústria do Usuário Final | Petróleo e Gás |
| Produtos Químicos e Petroquímicos | |
| Geração de Energia | |
| Farmacêuticos e Ciências da Vida | |
| Alimentos e Bebidas | |
| Metais e Mineração | |
| Água e Saneamento | |
| Outras Indústrias do Usuário Final | |
| Por Serviço | Engenharia e Consultoria |
| Integração e Instalação | |
| Testes, Certificação e Auditoria | |
| Manutenção e Treinamento | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas instrumentados de segurança da América do Sul?
O mercado foi avaliado em 384,52 milhões de USD em 2025 e estimado em 410,67 milhões de USD em 2026. Projeta-se que atinja 578,41 milhões de USD até 2031 a um CAGR de 7,09%.
Qual país tem a maior demanda regional por sistemas instrumentados de segurança?
O Brasil detinha 58,46% da receita regional em 2025, sustentado por FPSOs offshore, complexos de refinarias e infraestrutura de processamento de gás.
Qual aplicação está crescendo mais rapidamente na América do Sul?
Os sistemas de proteção de alta integridade contra pressão devem crescer a um CAGR de 8,56% até 2031, sustentados por aplicações de petróleo, gás e dutos de alta pressão.
Qual grupo de usuário final deve crescer mais rapidamente?
Farmacêuticos e ciências da vida devem crescer a um CAGR de 8,23% até 2031, à medida que instalações de produção regulamentadas utilizam práticas mais formais de validação e gestão de riscos.
Por que os serviços de testes e certificação estão se tornando mais importantes?
Testes, certificação e auditoria devem se expandir a um CAGR de 7,91% até 2031, à medida que os operadores utilizam avaliações formais de segurança, verificação independente e revisões de cibersegurança.
O que limita a adoção mais ampla de sistemas instrumentados de segurança?
Altos custos iniciais de equipamentos, custos contínuos de testes de comprovação e certificação, integração com sistemas legados, escassez de competências e exposição a desvios restringem a adoção.
Página atualizada pela última vez em:



