
Tamaño y Participación del Mercado de Sistemas Instrumentados de Seguridad de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 384.52 Millones de dólares |
| Tamaño del Mercado (2026) | 410.67 Millones de dólares |
| Tamaño del Mercado (2031) | 578.41 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.09 % |
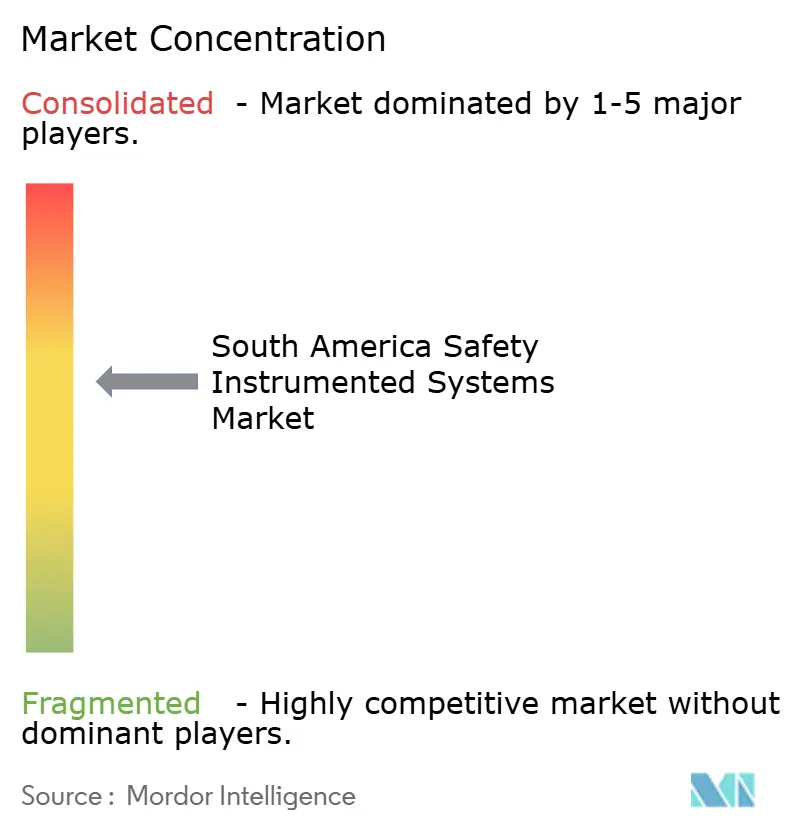
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas Instrumentados de Seguridad de América del Sur por Mordor Intelligence
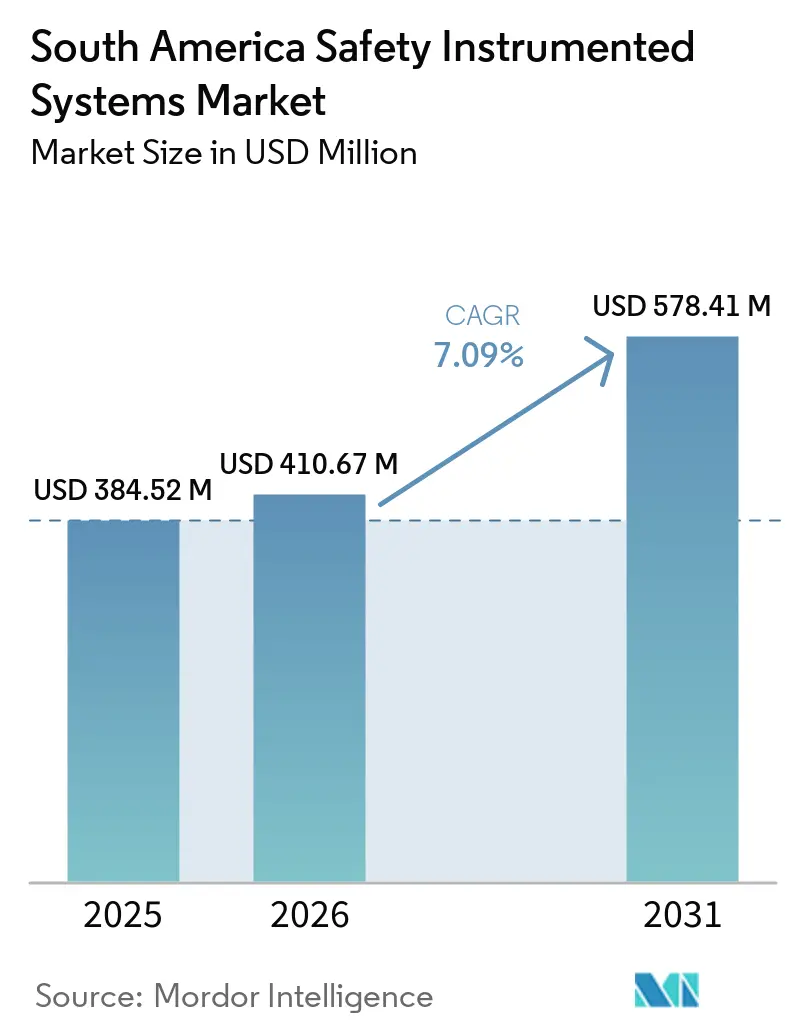
El tamaño del mercado de sistemas instrumentados de seguridad de América del Sur fue valorado en 384,52 millones de USD en 2025 y se estima que crecerá desde 410,67 millones de USD en 2026 hasta alcanzar 578,41 millones de USD en 2031, a una CAGR del 7,09% durante el período de pronóstico 2026-2031. La demanda se concentra en las industrias de procesos que deben mantener prácticas formales del ciclo de vida de seguridad en diseño, operación, pruebas y modificación. Brasil y Argentina concentran gran parte del gasto de la región, ya que el petróleo y gas en alta mar, la refinación, los oleoductos y los petroquímicos requieren sistemas de protección complejos. También está surgiendo nuevo trabajo en minería y manufactura regulada, donde los operadores están poniendo mayor énfasis en las funciones de seguridad documentadas y la validación de sistemas. Los proveedores combinan cada vez más dispositivos, software, diagnósticos y servicios de ingeniería en lugar de competir únicamente en especificaciones de hardware individuales. Esto sitúa las pruebas recurrentes, la verificación y el soporte del ciclo de vida junto con la instalación de nuevos proyectos como fuentes importantes de actividad en el mercado de sistemas instrumentados de seguridad de América del Sur.
Conclusiones Clave del Informe
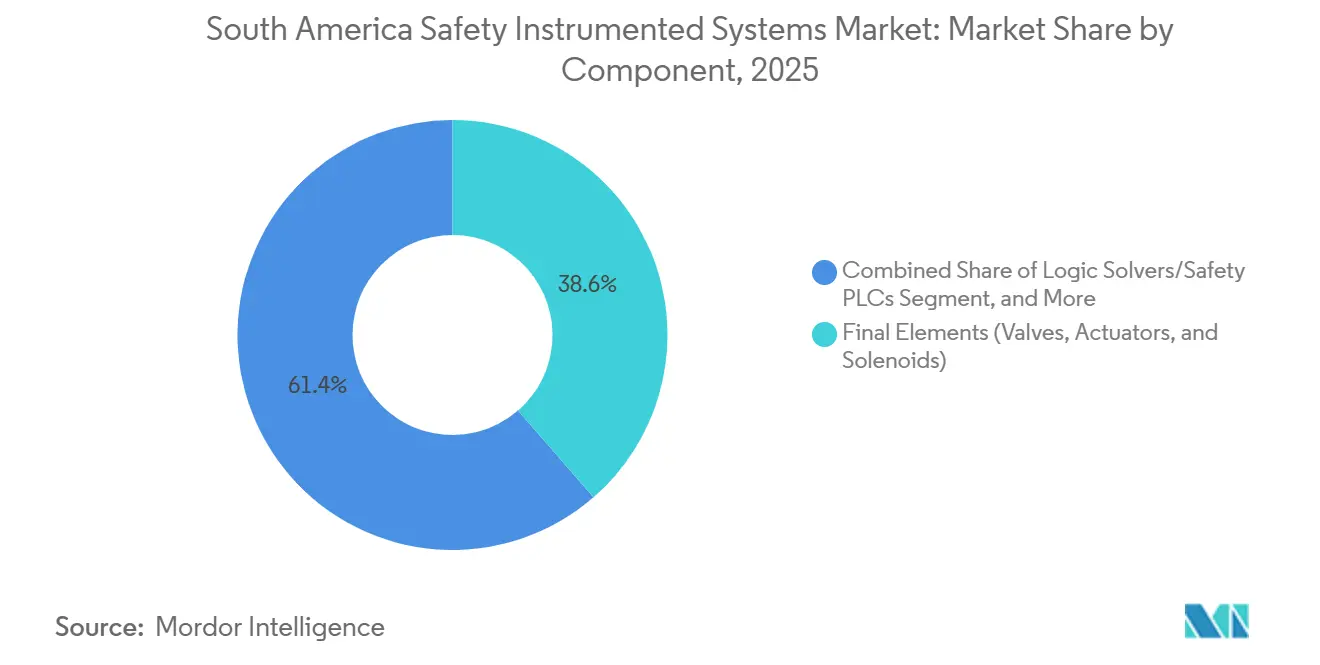
- Por componente, los elementos finales representaron el 38,62% de la participación del mercado de sistemas instrumentados de seguridad de América del Sur en 2025, mientras que se proyecta que el software y los servicios se expandirán a una CAGR del 7,64% hasta 2031.
- Por aplicación, los sistemas de parada de emergencia representaron el 42,36% del tamaño del mercado de sistemas instrumentados de seguridad de América del Sur en 2025, mientras que se proyecta que los sistemas de protección de alta integridad contra sobrepresión crecerán a una CAGR del 8,56% hasta 2031.
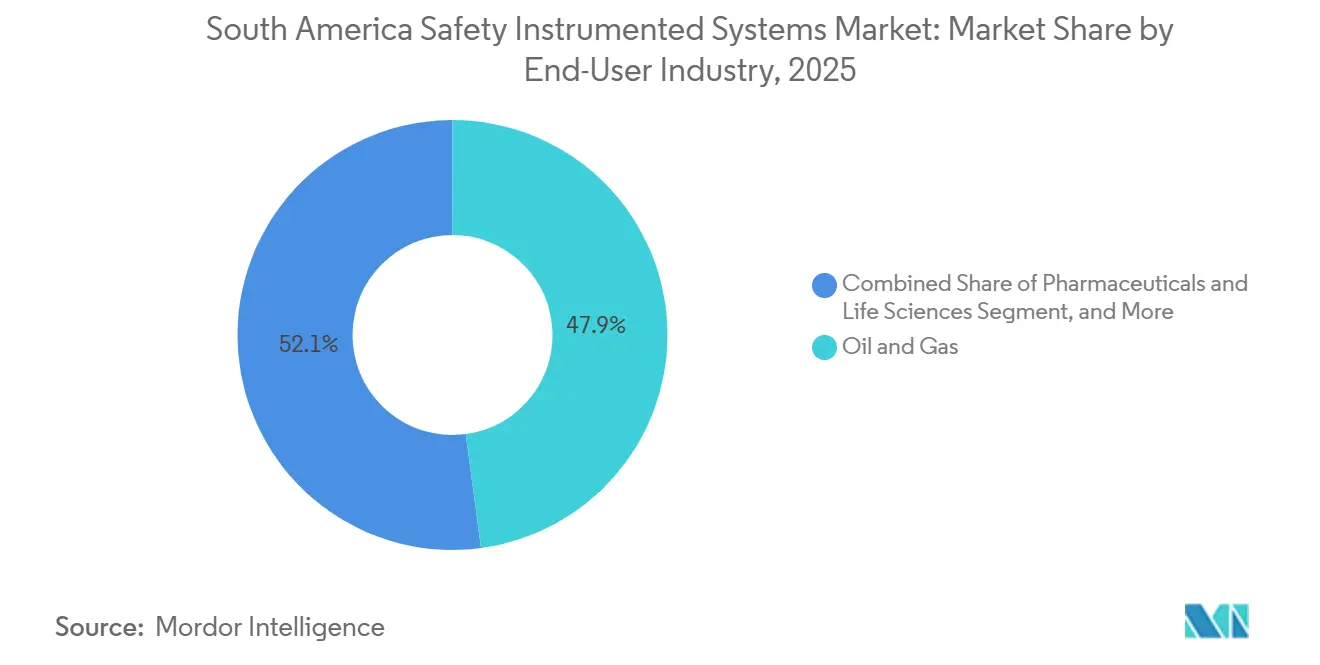
- Por industria de usuario final, el petróleo y gas tuvo una participación del 47,89% en 2025, mientras que se proyecta que los productos farmacéuticos y ciencias de la vida crecerán a una CAGR del 8,23% hasta 2031.
- Por servicio, la integración e instalación representó el 37,74% de la participación en 2025, mientras que se proyecta que las pruebas, certificación y auditoría se expandirán a una CAGR del 7,91% hasta 2031.
- Por geografía, Brasil representó el 58,46% de los ingresos regionales en 2025, mientras que se proyecta que Chile se expandirá a una CAGR del 7,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Sistemas Instrumentados de Seguridad de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos más Estrictos de Cumplimiento de Seguridad Funcional | +2.1% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Modernizaciones de Instalaciones Existentes en Plataformas Offshore de Petróleo y Gas | +1.7% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Procesamiento Petroquímico y Químico | +1.3% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Diagnósticos de Seguridad Habilitados por IIoT y Mantenimiento Predictivo | +0.8% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Gestión Digital de Barreras de Seguridad en Instalaciones Complejas | +0.5% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Demanda de Sistemas Instrumentados de Seguridad Ciberseguros en Operaciones Industriales Conectadas | +0.4% | Brasil, Chile, Colombia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos más Estrictos de Cumplimiento de Seguridad Funcional
Brasil publicó la norma ABNT NBR IEC 61511-1:2024 en marzo de 2024, seguida de la guía de la Parte 2 en enero de 2025 y la guía de la Parte 3 sobre determinación del nivel de integridad de seguridad en noviembre de 2025. Las tres partes proporcionan un marco nacional que abarca el análisis de peligros, el diseño, la operación, la evaluación y el desmantelamiento de los sistemas instrumentados de seguridad. Las empresas de ingeniería regionales también utilizan la norma brasileña como referencia práctica en trabajos transfronterizos donde los marcos locales comparables son menos detallados. Esto cambia el mercado de sistemas instrumentados de seguridad de América del Sur porque los operadores deben preparar especificaciones de requisitos de seguridad más formales, registros de verificación y evaluaciones de seguridad funcional. Los activos sin asignaciones documentadas de nivel de integridad de seguridad pueden requerir revisiones que identifiquen cambios en los solucionadores lógicos, elementos finales o configuraciones de votación. El trabajo resultante puede transformar la instrumentación de seguridad de una práctica operativa informal en un programa definido de adquisición y cumplimiento.
Modernizaciones de Instalaciones Existentes en Plataformas Offshore de Petróleo y Gas
La flota offshore de Brasil crea una base concentrada para la modernización de sistemas de seguridad, ya que las instalaciones envejecidas requieren actualizaciones periódicas para mantenerse en cumplimiento con los requisitos operativos y de seguridad. La campaña del campo Peregrino 2024-2025 movilizó a más de 700 personas e involucró más de 240 toneladas métricas de tuberías y estructuras fabricadas, lo que muestra la escala del trabajo de modificación offshore. En junio de 2026, Rockwell Automation reportó una modernización de firmware en una terminal brasileña de procesamiento de gas natural que logró el cumplimiento SIL 3 sin interrumpir las operaciones.[1]Rockwell Automation, "Actualización de Firmware de Terminal de Gas Mejora la Seguridad," Rockwell Automation, rockwellautomation.com La terminal manejaba 1.600 m³/h y había experimentado paradas no planificadas antes del proyecto. Este trabajo demuestra que los cambios de software y firmware pueden abordar algunas brechas de seguridad sin un programa completo de reemplazo de hardware. Los proveedores que pueden modificar sistemas en servicio pueden estar bien posicionados donde la continuidad de la producción limita las opciones de reemplazo en el mercado de sistemas instrumentados de seguridad de América del Sur.
Expansión de la Capacidad de Procesamiento Petroquímico y Químico
El desarrollo de energía no convencional de Argentina respalda la demanda de funciones de seguridad en oleoductos, estaciones de compresores, puntos de medición e instalaciones de transferencia de fluidos peligrosos. El proyecto Duplicar Plus de Oldelval, completado por 1.400 millones de USD, y la iniciativa Duplicar Norte añaden a la infraestructura operativa y planificada en la región de Vaca Muerta. Duplicar Norte apunta a la puesta en marcha anticipada a finales de 2026 y una capacidad de 20.000-45.000 m³/día. El proyecto Vaca Muerta Sur respaldado por el RIGI cuenta con compromisos de accionistas por 3.000 millones de USD, lo que indica trabajo continuo de construcción y puesta en marcha a lo largo de la ruta de exportación. En Brasil, Braskem aplica el enfoque de seguridad de procesos basado en riesgos del Centro para la Seguridad de Procesos Químicos, incluida la gestión de capas de protección, que puede incluir sistemas instrumentados de seguridad. Su programa de seguridad en más de 40 instalaciones de fabricación brasileñas respalda la actividad continua de ingeniería y certificación más allá de un único proyecto de capital.
Diagnósticos de Seguridad Habilitados por IIoT y Mantenimiento Predictivo
Los datos del Internet Industrial de las Cosas están cambiando la forma en que los operadores gestionan las pruebas de comprobación, las pruebas de carrera parcial y el estado de las barreras de seguridad. Petrobras presentó su arquitectura de Gestión Dinámica de Barreras de Seguridad de Procesos en la Reunión de Primavera de AIChE en 2024. El sistema integra información de 28 plataformas internas para dar a los usuarios visibilidad en tiempo real sobre la degradación de las barreras de seguridad en todas las instalaciones. Este tipo de arquitectura proporciona a los equipos de mantenimiento información más actualizada sobre el estado de los instrumentos que los intervalos de calendario fijos por sí solos. Puede aumentar el interés en dispositivos de campo con diagnósticos integrados y en plataformas que conectan datos de estado con decisiones del ciclo de vida de seguridad. El mercado de sistemas instrumentados de seguridad de América del Sur, por lo tanto, tiene una necesidad creciente de herramientas que respalden tanto el monitoreo operativo como el diseño inicial del proyecto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión Inicial y Costos de Mantenimiento del Ciclo de Vida | -1.8% | América del Sur, especialmente Colombia, Chile y el Resto de América del Sur | Corto plazo (≤ 2 años) |
| Complejidad de Integración de Sistemas Heredados | -1.2% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Escasez de Profesionales Certificados en Seguridad Funcional | -0.9% | América del Sur | Largo plazo (≥ 4 años) |
| Largos Intervalos de Prueba de Comprobación y Exposición a Derivaciones Operativas | -0.6% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Costos de Mantenimiento del Ciclo de Vida
Un sistema instrumentado de seguridad completo requiere dispositivos de campo certificados, un solucionador lógico, conjuntos de elementos finales, software y documentación del ciclo de vida. Este paquete tiene un costo de capital más alto que una configuración convencional de control de procesos. El costo puede limitar la adopción entre plantas químicas, alimentarias, de servicios públicos e industriales de tamaño mediano en Colombia, la base no minera de Chile y otros mercados regionales más pequeños. Los costos del ciclo de vida también incluyen mano de obra para pruebas de comprobación, certificación independiente, repuestos y actualizaciones de la documentación de seguridad. Estos costos continúan durante una vida útil del activo de 15 a 20 años y pueden subestimarse cuando se selecciona el sistema inicial. Los proveedores que reducen los requisitos de pruebas en sitio o extienden la vida útil del hardware lógico pueden abordar una restricción material en el mercado de sistemas instrumentados de seguridad de América del Sur.
Complejidad de Integración de Sistemas Heredados
Muchas refinerías en operación, sitios petroquímicos e instalaciones offshore en la región fueron puestos en marcha antes de que IEC 61511 se convirtiera en el marco habitual para los sistemas instrumentados de seguridad. La modernización a menudo requiere ingeniería inversa de matrices de causa y efecto, revisiones de cableado y verificaciones entre sistemas de control distribuido más antiguos y nuevas pasarelas de seguridad. El trabajo de parada también puede revelar cambios no documentados de modificaciones anteriores. Un artículo de 2024 sobre Vaca Muerta describió cómo las operaciones de campo remotas y las adiciones rápidas de activos crearon desafíos para abordar los requisitos de seguridad de procesos en tiempo real. El operador respondía a través de sistemas consolidados de gestión de alarmas. Estas condiciones hacen que la validación técnica, la documentación completa y la ingeniería específica del sitio sean requisitos centrales para los proyectos de modernización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Elementos Finales Mantienen la Mayor Posición de Hardware Mientras el Software se Expande
Los elementos finales representaron el 38,62% del segmento de componentes en 2025. Las válvulas, actuadores y solenoides son muy valiosos porque cada parada de emergencia, protección contra sobrepresión o respuesta contra incendios y gases requiere un dispositivo físico para llevar el proceso a un estado seguro. Su función es especialmente significativa en los sistemas offshore de petróleo y gas, donde un tiempo de respuesta definido y un comportamiento a prueba de fallos son requisitos esenciales. Los paquetes de actuadores certificados, los conjuntos de solenoides y el equipo de prueba de carrera parcial continúan respaldando la posición de ingresos establecida de la categoría. Los sensores de seguridad y los solucionadores lógicos representan la demanda restante de hardware central. Los solucionadores lógicos están ganando importancia en proyectos de FPSO donde los sistemas integrados de control y seguridad centralizan las funciones de protección dentro de una plataforma redundante. En junio de 2026, Rockwell Automation reportó un sistema integrado en una instalación remota de licuefacción de gas en Brasil que combinó control de procesos, sistemas instrumentados de seguridad y funciones de incendio y gas.
Se proyecta que el software y los servicios crecerán a una CAGR del 7,64% hasta 2031, la tasa más rápida entre las categorías de componentes. Este grupo incluye herramientas de configuración de PLC de seguridad, aplicaciones de verificación SIL, plataformas de validación de gemelos digitales, diagnósticos remotos y paneles de rendimiento. Estas herramientas están pasando de ser ayudas de ingeniería puntuales a sistemas utilizados durante toda la operación y el mantenimiento. Las suscripciones de software y los acuerdos de servicio digital pueden proporcionar ingresos recurrentes que difieren de las compras de hardware realizadas durante grandes paradas. El cambio también modifica la competencia porque los proveedores deben demostrar diagnósticos utilizables, capacidades de integración y soporte del ciclo de vida. El CENTUM VP R7 de Yokogawa recibió el Premio Oro de Producto del Año 2026 de Control Engineering en la categoría de Plataformas de Control en junio de 2026. El reconocimiento reflejó el papel de las plataformas de control integradas en las decisiones de adquisición para operadores de refinerías y offshore.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Sistemas de Parada de Emergencia Lideran Mientras los Sistemas de Protección de Alta Integridad contra Sobrepresión Ganan Impulso
Los sistemas de parada de emergencia representaron el 42,36% del segmento de aplicaciones en 2025. Estos sistemas protegen al personal, los equipos y los activos de producción en petróleo y gas, productos químicos y petroquímicos, donde la liberación de hidrocarburos puede crear consecuencias graves. Su uso es particularmente importante en los FPSO brasileños, que requieren funciones de parada coordinadas para el procesamiento en cubierta, las cabezas de pozo submarinas y los sistemas de exportación de gas. El monitoreo y control de incendios y gases, los sistemas de gestión de quemadores y el control de turbomaquinaria conforman las aplicaciones restantes. Los sistemas de incendio y gas siguen siendo necesarios en áreas de proceso cerradas que manejan materiales inflamables o tóxicos. Petrobras documentó una implementación de control estadístico de calidad en tiempo real que utilizó límites dinámicos para identificar condiciones inseguras en desarrollo antes de que se activaran las acciones de parada de emergencia. El enfoque tenía como objetivo reducir los disparos molestos y preservar la vida operativa de los elementos finales del sistema de seguridad. Esta función operativa respalda la importancia continua de los sistemas de parada de emergencia en el mercado de sistemas instrumentados de seguridad de América del Sur.
Se proyecta que los sistemas de protección de alta integridad contra sobrepresión crecerán a una CAGR del 8,56% hasta 2031, la tasa más alta entre las aplicaciones. Su uso está respaldado por las condiciones de alta presión en cabezas de pozo y submarinas en Vaca Muerta y los campos presal de Brasil. Las configuraciones convencionales de alivio de presión pueden no cumplir con el objetivo de reducción de riesgo requerido dentro de los límites de espacio y peso de las cubiertas de los FPSO. Las estaciones de compresores de oleoductos a lo largo de los corredores de exportación también necesitan una protección confiable contra sobrepresión donde los volúmenes de gas son altos. Una aplicación de sistema de protección de alta integridad contra sobrepresión requiere una ingeniería más especializada que un sistema estándar de parada de emergencia. Los proveedores deben respaldar la verificación SIL completa, el análisis documentado de la tasa de demanda y la selección calificada de elementos finales. Estos requisitos elevan el umbral técnico para la participación y favorecen a los proveedores con capacidad establecida de ingeniería de seguridad.
Por Industria de Usuario Final: El Petróleo y Gas Lidera Mientras los Productos Farmacéuticos y Ciencias de la Vida Avanzan
El petróleo y gas representó el 47,89% de la demanda de usuarios finales en 2025. La producción offshore, la refinación, el procesamiento de gas, los oleoductos y la infraestructura de exportación asociada requieren capas de protección que respalden el aislamiento de emergencia y la parada controlada. Brasil, Argentina y Colombia proporcionan la mayor concentración de estos activos operativos. Los productos químicos y petroquímicos son la segunda categoría más grande de usuarios finales. El programa de seguridad de procesos multiplanta de Braskem y la actividad de inversión en gas a productos químicos de Argentina sostienen la demanda de servicios de ingeniería y equipos certificados. La generación de energía, los alimentos y bebidas, los metales y la minería, el agua y las aguas residuales, y otros usuarios finales representan la base de demanda restante. La minería está ganando relevancia a través de programas de automatización en Chile y Brasil. ABB y Vale ampliaron su asociación de automatización minera en el complejo de mineral de hierro Conceição II, donde se habían desplegado más de 7.000 instrumentos automatizados y redes avanzadas de sensores desde 2024.
Se proyecta que los productos farmacéuticos y ciencias de la vida crecerán a una CAGR del 8,23% hasta 2031, más rápido que los otros grupos de usuarios finales. Los requisitos de ANVISA de Brasil bajo RDC 301/2019 cubren la validación de sistemas computarizados, registros electrónicos de lotes, integridad de datos y verificación continua de procesos. Estos requisitos respaldan una gestión más formal de los controles de procesos instrumentados en operaciones de biorreactores, destilación y llenado. En enero de 2025, ValGenesis iRisk fue seleccionado por un productor gubernamental brasileño de vacunas para digitalizar los procesos de gestión de riesgos de calidad. La selección muestra el uso creciente de herramientas digitales en entornos regulados de biofabricación. Argentina está desarrollando capacidad de fabricación biofarmacéutica, mientras que Colombia está expandiendo la producción de genéricos. Ambos mercados pueden aumentar el uso de automatización industrial y sistemas de seguridad en instalaciones que habían dependido más de procedimientos manuales o monitoreo básico de SCADA.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Servicio: La Integración e Instalación Lidera Mientras las Auditorías y la Certificación Crecen
La integración e instalación representó el 37,74% del segmento de servicios en 2025. Los principales proyectos de FPSO, oleoductos y petroquímicos requieren ingeniería detallada, verificación de lazos, validación de causa y efecto, pruebas de aceptación en fábrica, pruebas de aceptación en sitio y capacitación de operadores. Estas actividades se proporcionan a menudo como un alcance de proyecto coordinado. La ingeniería y la consultoría sirven a la etapa inicial del ciclo de vida de seguridad a través del análisis de peligros y el establecimiento de objetivos SIL. El mantenimiento y la capacitación respaldan la operación a través de pruebas de comprobación, desarrollo de competencias y cuidado continuo del sistema. El ciclo de proyectos regional, por lo tanto, crea una gran base de trabajo instalado para especialistas que pueden coordinar el diseño y la puesta en marcha. Las nuevas instalaciones proporcionan oportunidades claras, pero los sitios existentes también necesitan soporte de instalación durante las modificaciones de instalaciones existentes. Esta estructura mantiene a la integración e instalación en el centro de la generación de ingresos en el mercado de sistemas instrumentados de seguridad de América del Sur.
Se proyecta que las pruebas, la certificación y la auditoría crecerán a una CAGR del 7,91% hasta 2031. Los marcos nacionales de seguridad funcional y el mayor uso de evaluadores independientes de seguridad funcional respaldan esta categoría. Los evaluadores revisan los diseños antes de la suscripción de seguros, las decisiones de financiamiento y las aprobaciones regulatorias. La ciberseguridad también se está convirtiendo en parte del trabajo formal de revisión de seguridad. IEC PAS 62443-2-2:2025 proporciona un esquema de protección de seguridad para sistemas de automatización y control industrial, mientras que la serie ISA/IEC 62443 proporciona el marco de normas relacionado.[2]Comisión Electrotécnica Internacional, "IEC PAS 62443-2-2:2025," IEC, webstore.iec.ch Esto amplía las habilidades requeridas para las evaluaciones de seguridad en entornos industriales conectados. Las empresas independientes que realizan verificación SIL, desarrollo de casos de seguridad y gestión de seguridad funcional pueden beneficiarse de este trabajo recurrente del ciclo de vida. El mercado de sistemas instrumentados de seguridad de América del Sur está, en consecuencia, respaldado por necesidades de verificación continuas después de la venta inicial del equipo.
Análisis Geográfico
Brasil representó el 58,46% de los ingresos regionales en 2025, lo que le otorga la mayor participación del mercado de sistemas instrumentados de seguridad de América del Sur. Los FPSO de aguas profundas, los complejos de refinerías y las instalaciones de gas offshore crean una concentración de activos de alta intensidad de seguridad sin igual en el resto de la región. ABB recibió contratos de automatización para los buques FPSO P-84 y P-85 de Petrobras en los campos Atapu y Sépia, que han estado en construcción desde 2024 y están diseñados para una capacidad de 225.000 barriles de petróleo por día cada uno. En agosto de 2026, Siemens Energy fue seleccionada por SBM Offshore para suministrar sistemas de generación de energía y compresión de gas para los FPSO P-81 y P-87 de Petrobras.[3]Siemens Energy, "Siemens Energy Avanza en la Expansión Offshore en Brasil con Suministro para Petrobras," Siemens Energy, assets.siemens-energy.com Los sistemas son para instalaciones con una capacidad combinada de hasta 240.000 barriles de petróleo y 22 millones de m³ de gas natural por día.
Argentina es la segunda área de adquisición más activa porque Vaca Muerta está añadiendo infraestructura de producción y exportación. En 2025, el gobierno aprobó una expansión de oleoducto de 14 millones de m³/día entre Vaca Muerta y la provincia de Buenos Aires. Se estimó que el proyecto de Transportadora de Gas del Sur costaría 500 millones de USD. Requerirá funciones con clasificación de seguridad en 4 nuevas estaciones de compresores. Chile es la geografía de más rápido crecimiento, con una CAGR proyectada del 7,59% hasta 2031, a medida que la minería de cobre y litio añade inversión en seguridad y automatización.
Colombia y el Resto de América del Sur representan oportunidades más pequeñas pero significativas para el mercado de sistemas instrumentados de seguridad de América del Sur. Ecopetrol utiliza sistemas de gestión certificados bajo ISO 14001 e ISO 45001 y aplica los fundamentos de seguridad de procesos basada en riesgos en sus actividades de perforación, refinería y oleoductos. HIMA abrió entidades legales en Bogotá y Lima en marzo de 2026 para apoyar a clientes de petróleo y gas, químicos y petroquímicos en Colombia, Perú y mercados vecinos. Estos movimientos indican que los proveedores especializados ven un espacio creciente para el trabajo de servicio y modernización fuera de Brasil y Argentina.
Panorama Competitivo
El mercado de sistemas instrumentados de seguridad de América del Sur está moderadamente concentrado en torno a proveedores globales de automatización que participan en grandes contratos integrados de control y seguridad. Emerson Electric Co. y ABB Ltd son activos en proyectos donde los sistemas de control de procesos, seguridad e incendio y gas se suministran juntos. Este modelo es común para los FPSO de nueva construcción y los proyectos de refinerías. Los propietarios pueden utilizar un único proveedor para sistemas de control distribuido, sistemas instrumentados de seguridad y funciones de incendio y gas. Esto otorga a los proveedores de alcance completo una ventaja cuando la compra principal es un sistema integrado de control y seguridad en lugar de una aplicación de seguridad independiente.
Los especialistas, incluidos HIMA Paul Hildebrandt GmbH, SIS-TECH Solutions LP, Proserv Group Inc. y Moore Industries-International Inc., compiten en la modernización de instalaciones existentes, la verificación SIL y la consultoría de seguridad funcional. Su trabajo es más relevante cuando una instalación necesita análisis de peligros específico del sitio, planificación de pruebas de comprobación o actualizaciones de equipos de diferentes generaciones. Baker Hughes Company y Endress+Hauser Group Services AG contribuyen a través de instrumentación, control submarino y aplicaciones intensivas en sensores. IEC PAS 62443-2-2:2025 aborda los esquemas de protección para sistemas de automatización y control industrial, y los proveedores que combinan la evaluación de ciberseguridad con la verificación SIL pueden cumplir con un conjunto más amplio de requisitos.
Los integradores regionales pueden competir por proyectos más pequeños de modernización de instalaciones existentes porque comprenden las condiciones regulatorias locales, las prácticas del sitio y las preferencias de los operadores. El procesamiento de litio y minerales críticos tiene necesidades de seguridad de procesos comparables a las de los productos químicos, pero su cobertura de proveedores sigue siendo menos desarrollada que en petróleo y gas. Honeywell ha estado posicionando ofertas de automatización y control integrado y seguridad en aplicaciones de GNL y minerales críticos en América del Sur. En agosto de 2026, la selección de Siemens Energy para los sistemas FPSO P-81 y P-87 mostró la demanda continua de proveedores que pueden respaldar infraestructura crítica de energía y compresión junto con funciones de seguridad. El mercado de sistemas instrumentados de seguridad de América del Sur está conformado por proveedores de plataformas amplias, empresas especializadas en seguridad y proveedores de servicios regionales con diferentes fortalezas.
Líderes de la Industria de Sistemas Instrumentados de Seguridad de América del Sur
-
ABB Ltd.
-
Azbil Corporation
-
Baker Hughes Company
-
Emerson Electric Co.
-
Endress+Hauser Group Services AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Shape Digital, Shell Brasil, MODEC Brasil y Unicamp firmaron una asociación de 36 meses para desarrollar monitoreo de riesgos operativos basado en inteligencia artificial para unidades offshore en Brasil. El trabajo mejora la herramienta de seguridad de procesos Shape Reef para identificar la degradación de barreras de seguridad en tiempo real y está financiado a través de la cláusula de I+D de la Agencia Nacional de Petróleo de Brasil.
- Junio de 2026: Rockwell Automation desplegó una arquitectura integrada que combinó un sistema de control de procesos, un sistema instrumentado de seguridad y sistemas de incendio y gas en una sola plataforma en una instalación remota de licuefacción de gas en Brasil. El proyecto logró el cumplimiento SIL 2 y respaldó la producción continua de GNL en un entorno con condiciones climáticas extremas e infraestructura limitada.
- Junio de 2026: Rockwell Automation completó una actualización de firmware AADvance en una terminal brasileña de procesamiento de gas natural que maneja 1.600 m³/h. El proyecto logró el cumplimiento SIL 3 y redujo las paradas no planificadas a cero sin interrumpir las operaciones de la terminal.
- Marzo de 2026: Codelco y Microsoft firmaron un memorando de entendimiento para evaluar iniciativas conjuntas de inteligencia artificial, análisis avanzado, automatización y ciberseguridad en las operaciones mineras de Codelco. Las áreas de enfoque incluyeron la automatización de procesos críticos y el fortalecimiento de la ciberseguridad de la tecnología operativa.


Alcance del Informe del Mercado de Sistemas Instrumentados de Seguridad de América del Sur
El mercado de sistemas instrumentados de seguridad de América del Sur abarca hardware, software y servicios que monitorean procesos industriales, detectan condiciones peligrosas e inician automáticamente acciones de protección para prevenir accidentes y mitigar riesgos operativos. El mercado incluye sensores de seguridad, solucionadores lógicos, elementos de control final y servicios relacionados de ingeniería, mantenimiento y pruebas utilizados en industrias como petróleo y gas, productos químicos, generación de energía, productos farmacéuticos, alimentos y bebidas, y minería en los países de América del Sur.
El Informe del Mercado de Sistemas Instrumentados de Seguridad de América del Sur está Segmentado por Componente (Sensores de Seguridad, Solucionadores Lógicos/PLC de Seguridad, Elementos Finales (Válvulas, Actuadores y Solenoides), y Software y Servicios), Aplicaciones (Sistemas de Parada de Emergencia, Monitoreo y Control de Incendios y Gases, Sistemas de Protección de Alta Integridad contra Sobrepresión, Sistemas de Gestión de Quemadores y Control de Turbomaquinaria), Industria de Usuario Final (Petróleo y Gas, Productos Químicos y Petroquímicos, Generación de Energía, Productos Farmacéuticos y Ciencias de la Vida, Alimentos y Bebidas, Metales y Minería, Agua y Aguas Residuales, y Otras Industrias de Usuarios Finales), Servicio (Ingeniería y Consultoría, Integración e Instalación, Pruebas, Certificación y Auditoría, y Mantenimiento y Capacitación), y Geografía (Brasil, Argentina, Chile, Colombia y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sensores de Seguridad |
| Solucionadores Lógicos/PLC de Seguridad |
| Elementos Finales (Válvulas, Actuadores y Solenoides) |
| Software y Servicios |
| Sistemas de Parada de Emergencia |
| Monitoreo y Control de Incendios y Gases |
| Sistemas de Protección de Alta Integridad contra Sobrepresión |
| Sistemas de Gestión de Quemadores |
| Control de Turbomaquinaria |
| Petróleo y Gas |
| Productos Químicos y Petroquímicos |
| Generación de Energía |
| Productos Farmacéuticos y Ciencias de la Vida |
| Alimentos y Bebidas |
| Metales y Minería |
| Agua y Aguas Residuales |
| Otras Industrias de Usuarios Finales |
| Ingeniería y Consultoría |
| Integración e Instalación |
| Pruebas, Certificación y Auditoría |
| Mantenimiento y Capacitación |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por Componente | Sensores de Seguridad |
| Solucionadores Lógicos/PLC de Seguridad | |
| Elementos Finales (Válvulas, Actuadores y Solenoides) | |
| Software y Servicios | |
| Por Aplicaciones | Sistemas de Parada de Emergencia |
| Monitoreo y Control de Incendios y Gases | |
| Sistemas de Protección de Alta Integridad contra Sobrepresión | |
| Sistemas de Gestión de Quemadores | |
| Control de Turbomaquinaria | |
| Por Industria de Usuario Final | Petróleo y Gas |
| Productos Químicos y Petroquímicos | |
| Generación de Energía | |
| Productos Farmacéuticos y Ciencias de la Vida | |
| Alimentos y Bebidas | |
| Metales y Minería | |
| Agua y Aguas Residuales | |
| Otras Industrias de Usuarios Finales | |
| Por Servicio | Ingeniería y Consultoría |
| Integración e Instalación | |
| Pruebas, Certificación y Auditoría | |
| Mantenimiento y Capacitación | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas instrumentados de seguridad de América del Sur?
El mercado fue valorado en 384,52 millones de USD en 2025 y se estima en 410,67 millones de USD en 2026. Se proyecta que alcanzará 578,41 millones de USD en 2031 a una CAGR del 7,09%.
¿Qué país tiene la mayor demanda regional de sistemas instrumentados de seguridad?
Brasil representó el 58,46% de los ingresos regionales en 2025, respaldado por FPSO offshore, complejos de refinerías e infraestructura de procesamiento de gas.
¿Qué aplicación está creciendo más rápido en América del Sur?
Se proyecta que los sistemas de protección de alta integridad contra sobrepresión crecerán a una CAGR del 8,56% hasta 2031, respaldados por aplicaciones de petróleo, gas y oleoductos de alta presión.
¿Qué grupo de usuarios finales se espera que crezca más rápido?
Se proyecta que los productos farmacéuticos y ciencias de la vida crecerán a una CAGR del 8,23% hasta 2031, a medida que las instalaciones de producción reguladas utilizan prácticas más formales de validación y gestión de riesgos.
¿Por qué los servicios de pruebas y certificación se están volviendo más importantes?
Se proyecta que las pruebas, la certificación y la auditoría se expandirán a una CAGR del 7,91% hasta 2031, a medida que los operadores utilizan evaluaciones formales de seguridad, verificación independiente y revisiones de ciberseguridad.
¿Qué limita una adopción más amplia de los sistemas instrumentados de seguridad?
Los altos costos iniciales de equipos, los costos continuos de pruebas de comprobación y certificación, la integración de sistemas heredados, la escasez de habilidades y la exposición a derivaciones limitan la adopción.
Última actualización de la página el:



