
Marktgröße und Marktanteil der Sicherheitsleitsysteme in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
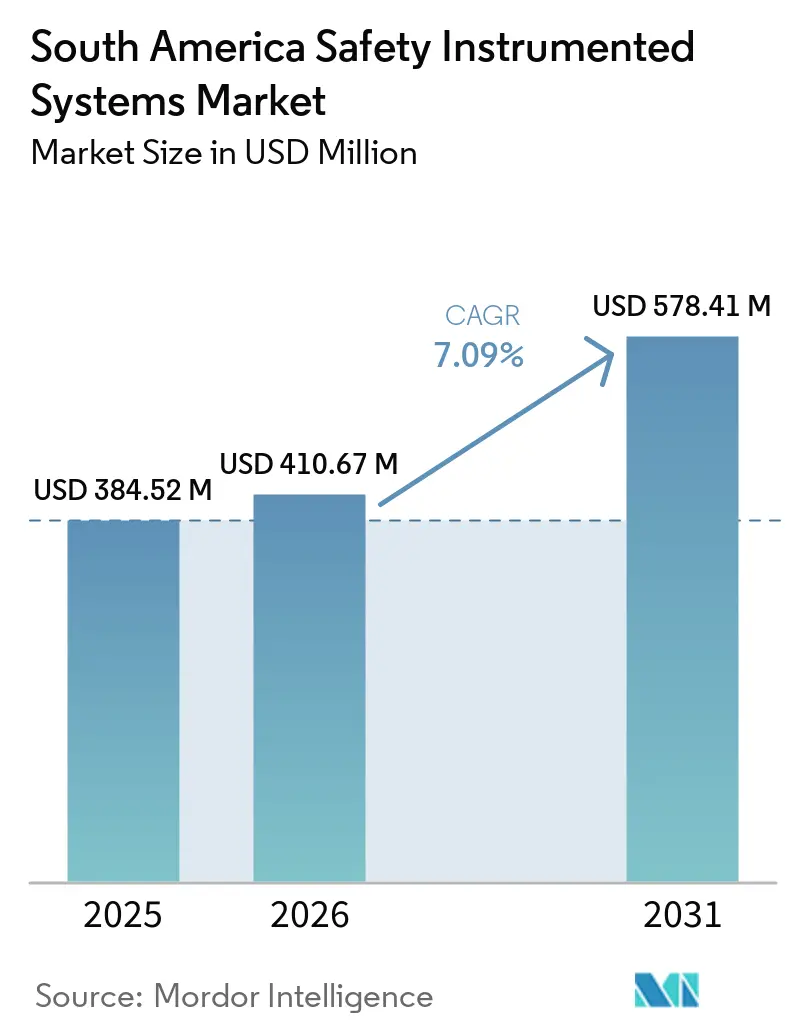
| Marktgröße im Basisjahr (2025) | 384.52 Millionen US-Dollar |
| Marktgröße (2026) | 410.67 Millionen US-Dollar |
| Marktgröße (2031) | 578.41 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.09 % |
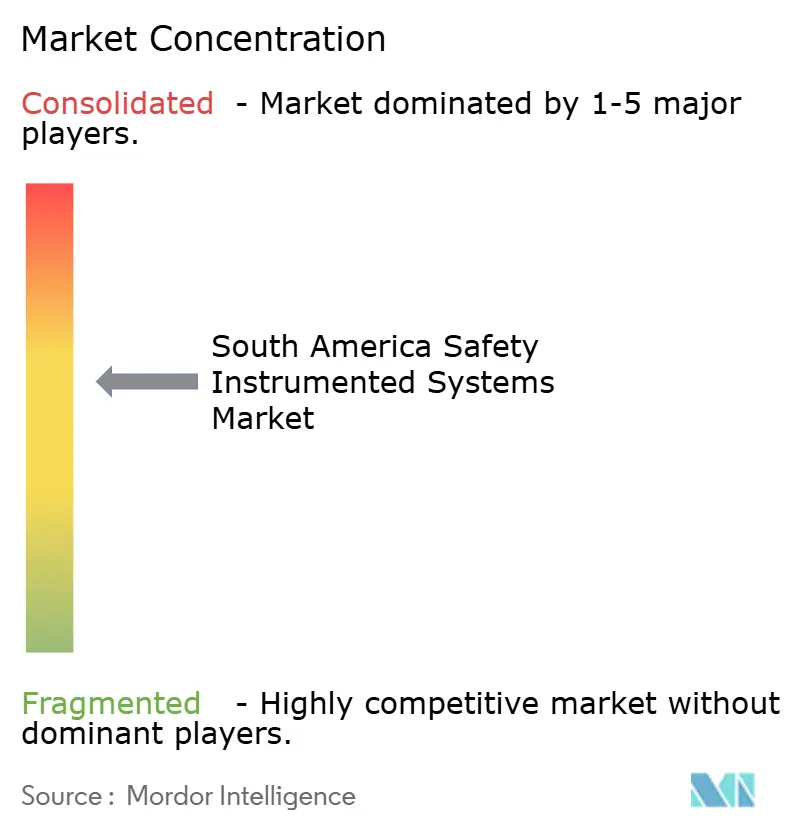
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Sicherheitsleitsysteme in Südamerika von Mordor Intelligence
Die Marktgröße für Sicherheitsleitsysteme in Südamerika wurde im Jahr 2025 auf 384,52 Millionen USD geschätzt und wird voraussichtlich von 410,67 Millionen USD im Jahr 2026 auf 578,41 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,09 % während des Prognosezeitraums 2026–2031. Die Nachfrage konzentriert sich auf Prozessindustrien, die formale Sicherheitslebenszykluspraktiken in den Bereichen Design, Betrieb, Prüfung und Modifikation einhalten müssen. Brasilien und Argentinien konzentrieren einen Großteil der regionalen Ausgaben, da Offshore-Öl und -Gas, Raffinerien, Pipelines und Petrochemie komplexe Schutzsysteme erfordern. Neue Aktivitäten entstehen auch im Bergbau und in der regulierten Fertigung, wo Betreiber mehr Wert auf dokumentierte Sicherheitsfunktionen und Systemvalidierung legen. Anbieter kombinieren zunehmend Geräte, Software, Diagnose und Engineering-Dienstleistungen, anstatt nur bei einzelnen Hardwarespezifikationen zu konkurrieren. Dies stellt wiederkehrende Prüfungen, Verifizierungen und Lebenszyklusunterstützung neben der Neuinstallation von Projekten als wichtige Aktivitätsquellen im Markt für Sicherheitsleitsysteme in Südamerika dar.
Wichtigste Erkenntnisse des Berichts
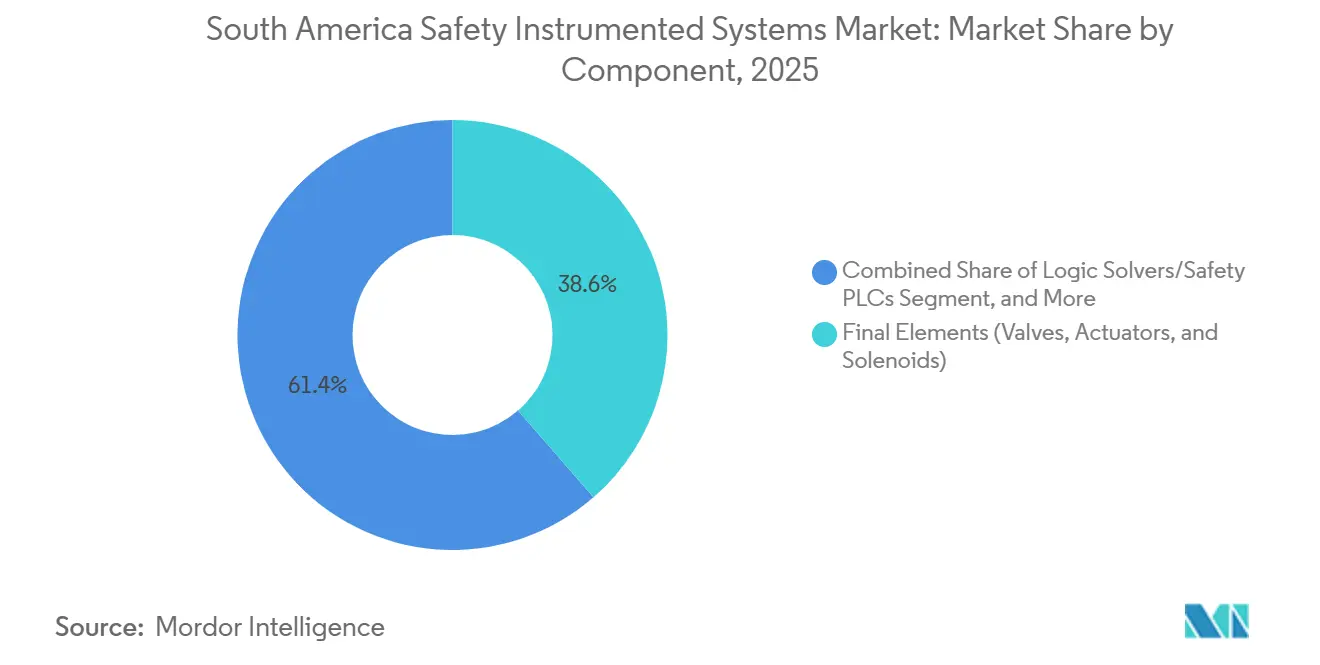
- Nach Komponente hielten Endstellglieder im Jahr 2025 einen Anteil von 38,62 % am Markt für Sicherheitsleitsysteme in Südamerika, während Software und Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 7,64 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 42,36 % der Marktgröße für Sicherheitsleitsysteme in Südamerika auf Notabschaltsysteme, während Hochintegritäts-Druckschutzsysteme bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen werden.
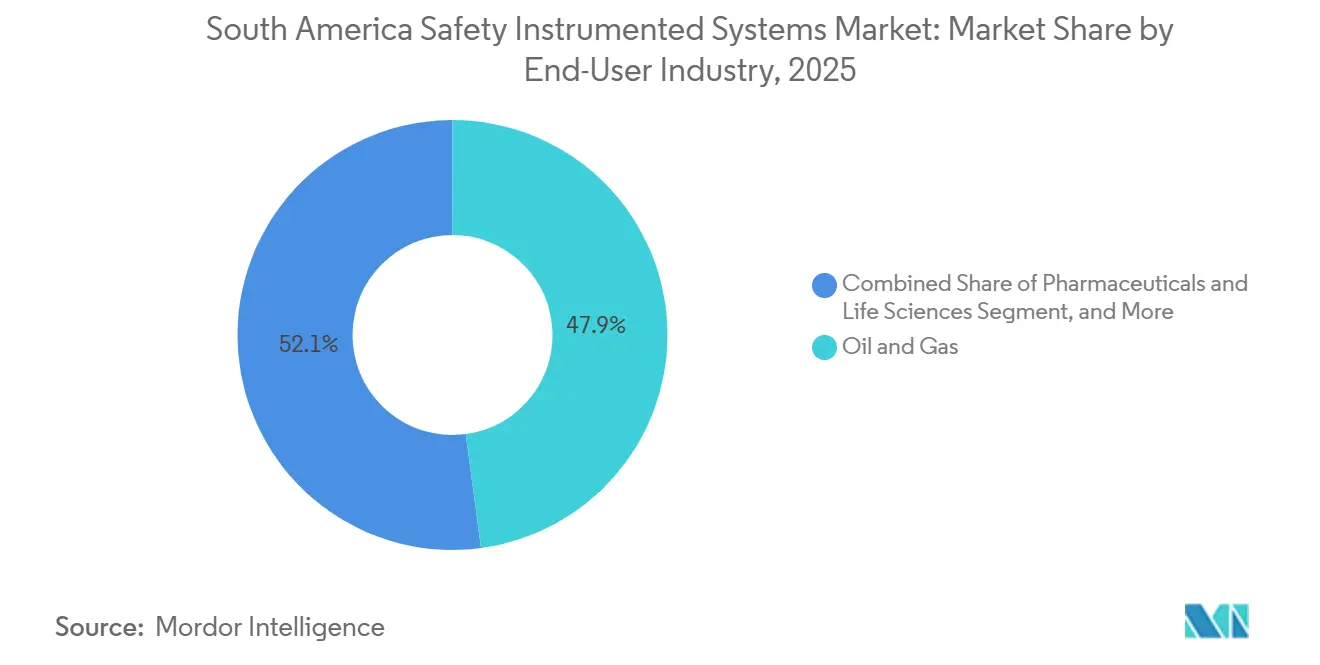
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Anteil von 47,89 %, während Pharmazeutika und Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen werden.
- Nach Dienstleistung entfielen im Jahr 2025 37,74 % auf Integration und Installation, während Prüfung, Zertifizierung und Auditierung bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 58,46 % am regionalen Umsatz, während Chile bis 2031 voraussichtlich mit einer CAGR von 7,59 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu Sicherheitsleitsystemen in Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Anforderungen an die Einhaltung der funktionalen Sicherheit | +2.1% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Bestandsanlagen in Offshore-Öl- und -Gasanlagen | +1.7% | Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Ausbau der petrochemischen und chemischen Verarbeitungskapazitäten | +1.3% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| IIoT-gestützte Sicherheitsdiagnose und vorausschauende Wartung | +0.8% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Digitales Sicherheitsbarrieren-Management in komplexen Anlagen | +0.5% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach cybersicheren Sicherheitsleitsystemen in vernetzten Industriebetrieben | +0.4% | Brasilien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Anforderungen an die Einhaltung der funktionalen Sicherheit
Brasilien veröffentlichte im März 2024 die ABNT NBR IEC 61511-1:2024, gefolgt von Teil-2-Leitlinien im Januar 2025 und Teil-3-Leitlinien zur Bestimmung des Sicherheitsintegritätsniveaus im November 2025. Die drei Teile bilden einen nationalen Rahmen, der Gefahrenanalyse, Design, Betrieb, Bewertung und Stilllegung von Sicherheitsleitsystemen umfasst. Regionale Ingenieurbüros nutzen den brasilianischen Standard auch als praktische Referenz bei grenzüberschreitenden Arbeiten, bei denen vergleichbare lokale Rahmenwerke weniger detailliert sind. Dies verändert den Markt für Sicherheitsleitsysteme in Südamerika, da Betreiber formalere Sicherheitsanforderungsspezifikationen, Verifizierungsunterlagen und funktionale Sicherheitsbewertungen erstellen müssen. Anlagen ohne dokumentierte Sicherheitsintegritätsniveau-Zuweisungen können Überprüfungen erfordern, die Änderungen an Logiklösern, Endstellgliedern oder Abstimmungskonfigurationen identifizieren. Die daraus resultierenden Arbeiten können die Sicherheitsinstrumentierung von einer informellen Betriebspraxis in ein definiertes Beschaffungs- und Compliance-Programm überführen.
Modernisierung von Bestandsanlagen in Offshore-Öl- und -Gasanlagen
Brasiliens Offshore-Flotte bildet eine konzentrierte Basis für die Modernisierung von Sicherheitssystemen, da alternde Anlagen regelmäßige Upgrades benötigen, um die Betriebs- und Sicherheitsanforderungen zu erfüllen. Die Peregrino-Feldkampagne 2024–2025 mobilisierte mehr als 700 Mitarbeiter und umfasste mehr als 240 Tonnen gefertigte Rohrleitungen und Strukturen, was den Umfang der Offshore-Modifikationsarbeiten verdeutlicht. Im Juni 2026 meldete Rockwell Automation eine Firmware-Modernisierung an einem brasilianischen Erdgasverarbeitungsterminal, die SIL-3-Konformität ohne Betriebsunterbrechung erreichte.[1]Rockwell Automation, "Firmware-Upgrade am Gasterminal verbessert die Sicherheit," Rockwell Automation, rockwellautomation.com Das Terminal verarbeitete 1.600 m³/h und hatte vor dem Projekt ungeplante Abschaltungen erlebt. Diese Arbeit zeigt, dass Software- und Firmware-Änderungen einige Sicherheitslücken schließen können, ohne ein vollständiges Hardware-Austauschprogramm zu erfordern. Anbieter, die Systeme im laufenden Betrieb modifizieren können, können gut positioniert sein, wenn die Produktionskontinuität die Austauschoptionen im Markt für Sicherheitsleitsysteme in Südamerika einschränkt.
Ausbau der petrochemischen und chemischen Verarbeitungskapazitäten
Argentiniens Entwicklung unkonventioneller Energie unterstützt die Nachfrage nach Sicherheitsfunktionen in Pipelines, Kompressorstationen, Messpunkten und Anlagen für den Transfer gefährlicher Flüssigkeiten. Oldelvals abgeschlossenes Projekt Duplicar Plus im Wert von 1,4 Milliarden USD und die Initiative Duplicar Norte ergänzen die bestehende und geplante Infrastruktur in der Region Vaca Muerta. Duplicar Norte strebt eine frühe Inbetriebnahme bis Ende 2026 und eine Kapazität von 20.000–45.000 m³/Tag an. Das RIGI-gestützte Projekt Vaca Muerta Sur verfügt über Aktionärszusagen in Höhe von 3 Milliarden USD, was auf laufende Bau- und Inbetriebnahmearbeiten entlang der Exportroute hinweist. In Brasilien wendet Braskem den risikobasierten Prozesssicherheitsansatz des Center for Chemical Process Safety an, einschließlich des Managements von Schutzschichten, zu denen auch Sicherheitsleitsysteme gehören können. Sein Sicherheitsprogramm in mehr als 40 brasilianischen Produktionsstätten unterstützt kontinuierliche Engineering- und Zertifizierungsaktivitäten über ein einzelnes Investitionsprojekt hinaus.
IIoT-gestützte Sicherheitsdiagnose und vorausschauende Wartung
Industrielle IoT-Daten verändern die Art und Weise, wie Betreiber Funktionsprüfungen, Teilhubprüfungen und den Zustand von Sicherheitsbarrieren verwalten. Petrobras präsentierte seine Architektur für das dynamische Prozesssicherheitsbarrieren-Management auf dem AIChE Spring Meeting 2024. Das System integriert Informationen aus 28 internen Plattformen, um Benutzern Echtzeittransparenz über die Degradierung von Sicherheitsbarrieren in allen Anlagen zu geben. Diese Art von Architektur liefert Wartungsteams aktuellere Informationen über den Gerätezustand als feste Kalenderintervalle allein. Sie kann das Interesse an Feldgeräten mit integrierten Diagnosefunktionen und an Plattformen steigern, die Zustandsdaten mit Entscheidungen im Sicherheitslebenszyklus verknüpfen. Der Markt für Sicherheitsleitsysteme in Südamerika hat daher einen wachsenden Bedarf an Werkzeugen, die sowohl die Betriebsüberwachung als auch das anfängliche Projektdesign unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Lebenszykluswartungskosten | -1.8% | Südamerika, insbesondere Kolumbien, Chile und übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Altsystemen | -1.2% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Fachleuten für funktionale Sicherheit | -0.9% | Südamerika | Langfristig (≥ 4 Jahre) |
| Lange Funktionsprüfintervalle und Betriebsüberbrückungsrisiken | -0.6% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Lebenszykluswartungskosten
Ein vollständiges Sicherheitsleitsystem erfordert zertifizierte Feldgeräte, einen Logiklöser, Endstellglied-Baugruppen, Software und Lebenszyklus-Dokumentation. Dieses Paket trägt höhere Kapitalkosten als eine konventionelle Prozessleitsystemkonfiguration. Die Kosten können die Einführung bei mittelgroßen Chemie-, Lebensmittel-, Versorgungs- und Industrieanlagen in Kolumbien, Chiles Nicht-Bergbau-Basis und anderen kleineren regionalen Märkten einschränken. Zu den Lebenszykluskosten gehören auch Funktionsprüfungsaufwand, unabhängige Zertifizierung, Ersatzteile und Aktualisierungen der Sicherheitsdokumentation. Diese Kosten fallen über eine Anlagenlebensdauer von 15–20 Jahren an und werden bei der Erstauswahl des Systems möglicherweise unterschätzt. Anbieter, die die Anforderungen an Vor-Ort-Prüfungen reduzieren oder die Nutzungsdauer von Logikhardware verlängern können, können ein wesentliches Hemmnis im Markt für Sicherheitsleitsysteme in Südamerika adressieren.
Komplexität der Integration von Altsystemen
Viele in Betrieb befindliche Raffinerien, petrochemische Standorte und Offshore-Anlagen in der Region wurden in Betrieb genommen, bevor IEC 61511 zum üblichen Rahmen für Sicherheitsleitsysteme wurde. Die Modernisierung erfordert häufig das Reverse-Engineering von Ursache-Wirkungs-Matrizen, Verdrahtungsüberprüfungen und Abgleiche zwischen älteren verteilten Leitsystemen und neueren Sicherheitsgateways. Revisionsarbeiten können auch undokumentierte Änderungen aus früheren Modifikationen aufdecken. Ein Bericht aus dem Jahr 2024 über Vaca Muerta beschrieb, wie der Fernfeldbetrieb und schnelle Anlagenerweiterungen Herausforderungen bei der Erfüllung von Prozesssicherheitsanforderungen in Echtzeit schufen. Der Betreiber reagierte durch konsolidierte Alarmmanagementsysteme. Diese Bedingungen machen technische Validierung, vollständige Dokumentation und standortspezifisches Engineering zu zentralen Anforderungen für Modernisierungsprojekte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Endstellglieder behalten die größte Hardwareposition, während Software expandiert
Endstellglieder hielten im Jahr 2025 einen Anteil von 38,62 % am Komponentensegment. Ventile, Aktuatoren und Magnetventile sind von hohem Wert, da jede Notabschaltung, jeder Druckschutz oder jede Brand- und Gasreaktion ein physisches Gerät erfordert, das den Prozess in einen sicheren Zustand versetzt. Ihre Rolle ist besonders bedeutsam in Offshore-Öl- und -Gassystemen, wo eine definierte Reaktionszeit und ein ausfallsicheres Verhalten wesentliche Anforderungen sind. Zertifizierte Aktuatorpakete, Magnetventilbaugruppen und Teilhubprüfgeräte unterstützen weiterhin die etablierte Umsatzposition der Kategorie. Sicherheitssensoren und Logiklöser machen den verbleibenden Bedarf an Kernhardware aus. Logiklöser gewinnen bei FPSO-Projekten an Bedeutung, bei denen integrierte Steuerungs- und Sicherheitssysteme Schutzfunktionen innerhalb einer redundanten Plattform zentralisieren. Im Juni 2026 meldete Rockwell Automation ein integriertes System an einer abgelegenen brasilianischen Gasverflüssigungsanlage, das Prozesssteuerungs-, Sicherheitsleitsystem- und Brand- und Gasfunktionen kombinierte.
Software und Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 7,64 % wachsen, der schnellsten Rate unter den Komponentenkategorien. Diese Gruppe umfasst Sicherheits-SPS-Konfigurationswerkzeuge, SIL-Verifizierungsanwendungen, digitale Zwillingsvalidierungsplattformen, Ferndiagnose und Leistungs-Dashboards. Diese Werkzeuge entwickeln sich von einmaligen Engineering-Hilfsmitteln zu Systemen, die während des gesamten Betriebs und der Wartung eingesetzt werden. Software-Abonnements und digitale Servicevereinbarungen können wiederkehrende Einnahmen generieren, die sich von Hardwarekäufen bei größeren Revisionen unterscheiden. Der Wandel verändert auch den Wettbewerb, da Anbieter nutzbare Diagnosen, Integrationsfähigkeiten und Lebenszyklusunterstützung nachweisen müssen. Yokogawas CENTUM VP R7 erhielt im Juni 2026 den Control Engineering 2026 Product of the Year Gold Award in der Kategorie Steuerungsplattformen. Die Auszeichnung spiegelte die Rolle integrierter Steuerungsplattformen bei Beschaffungsentscheidungen für Raffinerie- und Offshore-Betreiber wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Notabschaltsysteme führen, während Hochintegritäts-Druckschutzsysteme an Dynamik gewinnen
Notabschaltsysteme hielten im Jahr 2025 einen Anteil von 42,36 % am Anwendungssegment. Diese Systeme schützen Personal, Ausrüstung und Produktionsanlagen in der Öl- und Gasindustrie, der Chemie und der Petrochemie, wo Kohlenwasserstofffreisetzungen schwerwiegende Folgen haben können. Ihr Einsatz ist besonders wichtig auf brasilianischen FPSOs, die koordinierte Abschaltfunktionen für die Topseitenverarbeitung, Unterwasser-Bohrlochköpfe und Gasexportsysteme erfordern. Brand- und Gasüberwachung und -steuerung, Brennermanagementsysteme und Turbomaschinensteuerung machen die verbleibenden Anwendungen aus. Brand- und Gassysteme bleiben in geschlossenen Prozessbereichen notwendig, in denen brennbare oder giftige Materialien gehandhabt werden. Petrobras dokumentierte eine Implementierung der statistischen Echtzeit-Qualitätskontrolle, die dynamische Grenzwerte nutzte, um sich entwickelnde unsichere Bedingungen zu identifizieren, bevor Notabschaltmaßnahmen ausgelöst wurden. Der Ansatz sollte Fehlauslösungen reduzieren und die Betriebslebensdauer der Endstellglieder des Sicherheitssystems erhalten. Diese Betriebsrolle unterstützt die anhaltende Bedeutung von Notabschaltsystemen im Markt für Sicherheitsleitsysteme in Südamerika.
Hochintegritäts-Druckschutzsysteme werden bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen, der höchsten Rate unter den Anwendungen. Ihr Einsatz wird durch Hochdruck-Bohrlochkopf- und Unterwasserbedingungen in Vaca Muerta und Brasiliens Vor-Salz-Feldern unterstützt. Konventionelle Druckentlastungskonfigurationen erfüllen möglicherweise nicht das erforderliche Risikominderungsziel innerhalb der Platz- und Gewichtsgrenzen von FPSO-Topsides. Pipeline-Kompressorstationen entlang von Exportkorridoren benötigen ebenfalls zuverlässigen Überdruckschutz, wo Gasvolumina hoch sind. Eine Hochintegritäts-Druckschutzsystem-Anwendung erfordert spezialisierteres Engineering als ein Standard-Notabschaltsystem. Anbieter müssen vollständige SIL-Verifizierung, dokumentierte Anforderungsratenanalyse und qualifizierte Endstellgliedauswahl unterstützen. Diese Anforderungen erhöhen die technische Schwelle für die Teilnahme und begünstigen Anbieter mit etablierten Sicherheits-Engineering-Fähigkeiten.
Nach Endverbraucherbranche: Öl und Gas führt, während Pharmazeutika und Biowissenschaften aufholen
Öl und Gas hielt im Jahr 2025 einen Anteil von 47,89 % an der Endverbrauchernachfrage. Offshore-Produktion, Raffinerien, Gasverarbeitung, Pipelines und zugehörige Exportinfrastruktur erfordern alle Schutzschichten, die Notabsperrung und kontrollierte Abschaltung unterstützen. Brasilien, Argentinien und Kolumbien bieten die größte Konzentration dieser Betriebsanlagen. Chemie und Petrochemie sind die zweitgrößte Endverbraucherkategorie. Braskems Prozesssicherheitsprogramm für mehrere Werke und Argentiniens Investitionsaktivitäten im Bereich Gas-zu-Chemikalien halten die Nachfrage nach Engineering-Dienstleistungen und zertifizierter Ausrüstung aufrecht. Stromerzeugung, Lebensmittel und Getränke, Metalle und Bergbau, Wasser und Abwasser sowie andere Endverbraucher machen die verbleibende Nachfragebasis aus. Der Bergbau gewinnt durch Automatisierungsprogramme in Chile und Brasilien an Relevanz. ABB und Vale erweiterten ihre Bergbauautomatisierungspartnerschaft am Eisenerzkomplex Conceição II, wo seit 2024 mehr als 7.000 automatisierte Instrumente und fortschrittliche Sensornetzwerke eingesetzt wurden.
Pharmazeutika und Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen, schneller als die anderen Endverbrauchergruppen. Brasiliens ANVISA-Anforderungen gemäß RDC 301/2019 umfassen die Validierung computergestützter Systeme, elektronische Chargenprotokolle, Datenintegrität und kontinuierliche Prozessverifizierung. Diese Anforderungen unterstützen ein formaleres Management von instrumentierten Prozesssteuerungen in Bioreaktor-, Destillations- und Abfüllbetrieben. Im Januar 2025 wurde ValGenesis iRisk von einem brasilianischen staatlichen Impfstoffhersteller ausgewählt, um Qualitätsrisikomanagementprozesse zu digitalisieren. Die Auswahl zeigt den zunehmenden Einsatz digitaler Werkzeuge in regulierten Bioproduktionsumgebungen. Argentinien entwickelt biopharmazeutische Produktionskapazitäten, während Kolumbien die Generika-Produktion ausbaut. Beide Märkte könnten den Einsatz von Industrieautomation und Sicherheitssystemen in Anlagen erhöhen, die bisher stärker auf manuelle Verfahren oder grundlegende SCADA-Überwachung angewiesen waren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Dienstleistung: Integration und Installation führt, während Auditierungen und Zertifizierungen wachsen
Integration und Installation hielten im Jahr 2025 einen Anteil von 37,74 % am Dienstleistungssegment. Große FPSO-, Pipeline- und petrochemische Projekte erfordern detailliertes Engineering, Schleifenprüfung, Ursache-Wirkungs-Validierung, Werksabnahmeprüfung, Standortabnahmeprüfung und Bedienerschulung. Diese Aktivitäten werden häufig als ein koordinierter Projektumfang erbracht. Engineering und Beratung dienen der frühen Phase des Sicherheitslebenszyklus durch Gefahrenanalyse und SIL-Zielsetzung. Wartung und Schulung unterstützen den Betrieb durch Funktionsprüfungen, Kompetenzentwicklung und laufende Systempflege. Der regionale Projektzyklus schafft daher eine große installierte Arbeitsbasis für Spezialisten, die Design und Inbetriebnahme koordinieren können. Neue Anlagen bieten klare Möglichkeiten, aber bestehende Standorte benötigen auch Installationsunterstützung bei Modernisierungsmodifikationen. Diese Struktur hält Integration und Installation im Mittelpunkt der Umsatzgenerierung im Markt für Sicherheitsleitsysteme in Südamerika.
Prüfung, Zertifizierung und Auditierung werden bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen. Nationale Rahmenwerke für funktionale Sicherheit und der verstärkte Einsatz unabhängiger Gutachter für funktionale Sicherheit unterstützen diese Kategorie. Gutachter überprüfen Designs vor Versicherungszeichnungen, Finanzierungsentscheidungen und behördlichen Genehmigungen. Cybersicherheit wird auch Teil formaler Sicherheitsüberprüfungsarbeiten. IEC PAS 62443-2-2:2025 bietet ein Sicherheitsschutzschema für industrielle Automatisierungs- und Steuerungssysteme, während die ISA/IEC-62443-Reihe den zugehörigen Normenrahmen bereitstellt.[2]Internationale Elektrotechnische Kommission, "IEC PAS 62443-2-2:2025," IEC, webstore.iec.ch Dies erweitert die für Sicherheitsbewertungen in vernetzten Industrieumgebungen erforderlichen Fähigkeiten. Unabhängige Unternehmen, die SIL-Verifizierung, Sicherheitsfallentwicklung und funktionales Sicherheitsmanagement durchführen, können von dieser wiederkehrenden Lebenszyklusarbeit profitieren. Der Markt für Sicherheitsleitsysteme in Südamerika wird folglich durch laufende Verifizierungsanforderungen nach dem anfänglichen Geräteverkauf unterstützt.
Geografische Analyse
Brasilien machte im Jahr 2025 58,46 % des regionalen Umsatzes aus und hat damit den größten Anteil am Markt für Sicherheitsleitsysteme in Südamerika. Tiefsee-FPSOs, Raffinerieanlagen und Offshore-Gasanlagen schaffen eine Konzentration sicherheitsintensiver Anlagen, die in der Region ihresgleichen sucht. ABB erhielt Automatisierungsaufträge für Petrobras' FPSO-Schiffe P-84 und P-85 an den Feldern Atapu und Sépia, die sich seit 2024 im Bau befinden und für eine Kapazität von jeweils 225.000 Barrel Öl pro Tag ausgelegt sind. Im August 2026 wurde Siemens Energy von SBM Offshore ausgewählt, Stromerzeugungs- und Gaskomprimierungssysteme für die Petrobras-FPSOs P-81 und P-87 zu liefern.[3]Siemens Energy, "Siemens Energy treibt Offshore-Expansion in Brasilien mit Lieferung für Petrobras voran," Siemens Energy, assets.siemens-energy.com Die Systeme sind für Anlagen mit einer kombinierten Kapazität von bis zu 240.000 Barrel Öl und 22 Millionen m³ Erdgas pro Tag ausgelegt.
Argentinien ist das zweitaktivste Beschaffungsgebiet, da Vaca Muerta Produktions- und Exportinfrastruktur aufbaut. Im Jahr 2025 genehmigte die Regierung eine Pipeline-Erweiterung von 14 Millionen m³/Tag zwischen Vaca Muerta und der Provinz Buenos Aires. Das Projekt der Transportadora de Gas del Sur wurde auf 500 Millionen USD geschätzt. Es wird sicherheitsbewertete Funktionen an 4 neuen Kompressorstationen erfordern. Chile ist die am schnellsten wachsende Geografie mit einer prognostizierten CAGR von 7,59 % bis 2031, da Kupfer- und Lithiumbergbau Sicherheits- und Automatisierungsinvestitionen hinzufügen.
Kolumbien und das übrige Südamerika stellen kleinere, aber bedeutende Chancen für den Markt für Sicherheitsleitsysteme in Südamerika dar. Ecopetrol verwendet nach ISO 14001 und ISO 45001 zertifizierte Managementsysteme und wendet risikobasierte Prozesssicherheitsgrundlagen in seinen Bohr-, Raffinerie- und Pipeline-Aktivitäten an. HIMA eröffnete im März 2026 rechtliche Einheiten in Bogotá und Lima, um Kunden aus der Öl- und Gas-, Chemie- und Petrochemiebranche in Kolumbien, Peru und benachbarten Märkten zu unterstützen. Diese Schritte zeigen, dass Spezialanbieter zunehmend Raum für Service- und Modernisierungsarbeiten außerhalb Brasiliens und Argentiniens sehen.
Wettbewerbslandschaft
Der Markt für Sicherheitsleitsysteme in Südamerika ist mäßig konzentriert um globale Automatisierungsanbieter, die an großen integrierten Steuerungs- und Sicherheitsverträgen teilnehmen. Emerson Electric Co. und ABB Ltd sind bei Projekten aktiv, bei denen Prozesssteuerungs-, Sicherheits- und Brand- und Gassysteme gemeinsam geliefert werden. Dieses Modell ist bei Greenfield-FPSOs und Raffinerieprojekten üblich. Eigentümer können einen einzigen Anbieter für verteilte Leitsysteme, Sicherheitsleitsysteme und Brand- und Gasfunktionen nutzen. Dies verschafft Vollsortimentsanbietern einen Vorteil, wenn der Hauptkauf ein integriertes Steuerungs- und Sicherheitssystem und keine eigenständige Sicherheitsanwendung ist.
Spezialisten, darunter HIMA Paul Hildebrandt GmbH, SIS-TECH Solutions LP, Proserv Group Inc. und Moore Industries-International Inc., konkurrieren bei der Modernisierung von Bestandsanlagen, SIL-Verifizierung und Beratung zur funktionalen Sicherheit. Ihre Arbeit ist am relevantesten, wenn eine Anlage standortspezifische Gefahrenanalyse, Funktionsprüfplanung oder Upgrades für gemischte Altgeräte benötigt. Baker Hughes Company und Endress+Hauser Group Services AG tragen durch Instrumentierung, Unterwassersteuerung und sensorintensive Anwendungen bei. IEC PAS 62443-2-2:2025 befasst sich mit Schutzkonzepten für industrielle Automatisierungs- und Steuerungssysteme, und Anbieter, die Cybersicherheitsbewertung mit SIL-Verifizierung kombinieren, können einen breiteren Anforderungssatz erfüllen.
Regionale Integratoren können bei kleineren Modernisierungsprojekten konkurrieren, da sie lokale regulatorische Bedingungen, Standortpraktiken und Betreiberpräferenzen kennen. Die Verarbeitung von Lithium und kritischen Mineralien hat Prozesssicherheitsanforderungen, die mit der Chemie vergleichbar sind, aber die Anbieterabdeckung ist weniger entwickelt als in der Öl- und Gasindustrie. Honeywell positioniert Automatisierungs- und integrierte Steuerungs- und Sicherheitsangebote in südamerikanischen LNG- und Anwendungen für kritische Mineralien. Im August 2026 zeigte die Auswahl von Siemens Energy für die FPSO-Systeme P-81 und P-87 die anhaltende Nachfrage nach Anbietern, die kritische Strom- und Komprimierungsinfrastruktur neben Sicherheitsfunktionen unterstützen können. Der Markt für Sicherheitsleitsysteme in Südamerika wird von breiten Plattformanbietern, spezialisierten Sicherheitsunternehmen und regionalen Dienstleistern mit unterschiedlichen Stärken geprägt.
Marktführer der Sicherheitsleitsysteme in Südamerika
ABB Ltd.
Azbil Corporation
Baker Hughes Company
Emerson Electric Co.
Endress+Hauser Group Services AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Shape Digital, Shell Brasil, MODEC Brasil und Unicamp unterzeichneten eine 36-monatige Partnerschaft zur Entwicklung einer KI-basierten operativen Risikoüberwachung für Offshore-Einheiten in Brasilien. Die Arbeit verbessert das Shape-Reef-Prozesssicherheitswerkzeug zur Echtzeiterkennung von Sicherheitsbarrieren-Degradierung und wird durch die F&E-Klausel der brasilianischen Nationalen Erdölagentur finanziert.
- Juni 2026: Rockwell Automation implementierte eine integrierte Architektur, die ein Prozessleitsystem, ein Sicherheitsleitsystem und Brand- und Gassysteme auf einer einzigen Plattform an einer abgelegenen Gasverflüssigungsanlage in Brasilien kombinierte. Das Projekt erreichte SIL-2-Konformität und unterstützte die kontinuierliche LNG-Produktion in einer Umgebung mit extremen Wetterbedingungen und begrenzter Infrastruktur.
- Juni 2026: Rockwell Automation schloss ein AADvance-Firmware-Upgrade an einem brasilianischen Erdgasverarbeitungsterminal mit einer Kapazität von 1.600 m³/h ab. Das Projekt erreichte SIL-3-Konformität und reduzierte ungeplante Abschaltungen auf null, ohne den Terminalbetrieb zu unterbrechen.
- März 2026: Codelco und Microsoft unterzeichneten ein Memorandum of Understanding zur Bewertung gemeinsamer Initiativen in den Bereichen KI, fortgeschrittene Analytik, Automatisierung und Cybersicherheit in Codelcos Bergbaubetrieben. Die Schwerpunktbereiche umfassten die Automatisierung kritischer Prozesse und eine stärkere Cybersicherheit der Betriebstechnologie.


Berichtsumfang des Marktes für Sicherheitsleitsysteme in Südamerika
Der Markt für Sicherheitsleitsysteme in Südamerika umfasst Hardware, Software und Dienstleistungen, die industrielle Prozesse überwachen, gefährliche Bedingungen erkennen und automatisch Schutzmaßnahmen einleiten, um Unfälle zu verhindern und Betriebsrisiken zu mindern. Der Markt umfasst Sicherheitssensoren, Logiklöser, Endstellglieder und zugehörige Engineering-, Wartungs- und Prüfdienstleistungen, die in Branchen wie Öl und Gas, Chemie, Stromerzeugung, Pharmazeutika, Lebensmittel und Getränke sowie Bergbau in südamerikanischen Ländern eingesetzt werden.
Der Bericht über den Markt für Sicherheitsleitsysteme in Südamerika ist segmentiert nach Komponente (Sicherheitssensoren, Logiklöser/Sicherheits-SPSen, Endstellglieder (Ventile, Aktuatoren und Magnetventile) sowie Software und Dienstleistungen), Anwendung (Notabschaltsysteme, Brand- und Gasüberwachung und -steuerung, Hochintegritäts-Druckschutzsysteme, Brennermanagementsysteme und Turbomaschinensteuerung), Endverbraucherbranche (Öl und Gas, Chemie und Petrochemie, Stromerzeugung, Pharmazeutika und Biowissenschaften, Lebensmittel und Getränke, Metalle und Bergbau, Wasser und Abwasser sowie sonstige Endverbraucherbranchen), Dienstleistung (Engineering und Beratung, Integration und Installation, Prüfung, Zertifizierung und Auditierung sowie Wartung und Schulung) und Geografie (Brasilien, Argentinien, Chile, Kolumbien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sicherheitssensoren |
| Logiklöser/Sicherheits-SPSen |
| Endstellglieder (Ventile, Aktuatoren und Magnetventile) |
| Software und Dienstleistungen |
| Notabschaltsysteme |
| Brand- und Gasüberwachung und -steuerung |
| Hochintegritäts-Druckschutzsysteme |
| Brennermanagementsysteme |
| Turbomaschinensteuerung |
| Öl und Gas |
| Chemie und Petrochemie |
| Stromerzeugung |
| Pharmazeutika und Biowissenschaften |
| Lebensmittel und Getränke |
| Metalle und Bergbau |
| Wasser und Abwasser |
| Sonstige Endverbraucherbranchen |
| Engineering und Beratung |
| Integration und Installation |
| Prüfung, Zertifizierung und Auditierung |
| Wartung und Schulung |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Übriges Südamerika |
| Nach Komponente | Sicherheitssensoren |
| Logiklöser/Sicherheits-SPSen | |
| Endstellglieder (Ventile, Aktuatoren und Magnetventile) | |
| Software und Dienstleistungen | |
| Nach Anwendung | Notabschaltsysteme |
| Brand- und Gasüberwachung und -steuerung | |
| Hochintegritäts-Druckschutzsysteme | |
| Brennermanagementsysteme | |
| Turbomaschinensteuerung | |
| Nach Endverbraucherbranche | Öl und Gas |
| Chemie und Petrochemie | |
| Stromerzeugung | |
| Pharmazeutika und Biowissenschaften | |
| Lebensmittel und Getränke | |
| Metalle und Bergbau | |
| Wasser und Abwasser | |
| Sonstige Endverbraucherbranchen | |
| Nach Dienstleistung | Engineering und Beratung |
| Integration und Installation | |
| Prüfung, Zertifizierung und Auditierung | |
| Wartung und Schulung | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Sicherheitsleitsysteme in Südamerika?
Der Markt wurde im Jahr 2025 auf 384,52 Millionen USD geschätzt und wird im Jahr 2026 auf 578,41 Millionen USD geschätzt. Er wird bis 2031 voraussichtlich 578,41 Millionen USD bei einer CAGR von 7,09 % erreichen.
Welches Land hat die größte regionale Nachfrage nach Sicherheitsleitsystemen?
Brasilien hielt im Jahr 2025 einen Anteil von 58,46 % am regionalen Umsatz, unterstützt durch Offshore-FPSOs, Raffinerieanlagen und Gasverarbeitungsinfrastruktur.
Welche Anwendung wächst in Südamerika am schnellsten?
Hochintegritäts-Druckschutzsysteme werden bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen, unterstützt durch Hochdruck-Öl-, Gas- und Pipeline-Anwendungen.
Welche Endverbrauchergruppe wird voraussichtlich am schnellsten wachsen?
Pharmazeutika und Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen, da regulierte Produktionsstätten formalere Validierungs- und Risikomanagementpraktiken anwenden.
Warum werden Prüf- und Zertifizierungsdienstleistungen immer wichtiger?
Prüfung, Zertifizierung und Auditierung werden bis 2031 voraussichtlich mit einer CAGR von 7,91 % wachsen, da Betreiber formale Sicherheitsbewertungen, unabhängige Verifizierung und Cybersicherheitsüberprüfungen nutzen.
Was schränkt die breitere Einführung von Sicherheitsleitsystemen ein?
Hohe Anfangsinvestitionskosten, laufende Funktionsprüfungs- und Zertifizierungskosten, Integration von Altsystemen, Fachkräftemangel und Überbrückungsrisiken schränken die Einführung ein.
Seite zuletzt aktualisiert am:



