
Taille et part du marché des systèmes instrumentés de sécurité en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 384.52 Millions de dollars américains |
| Taille du Marché (2026) | 410.67 Millions de dollars américains |
| Taille du Marché (2031) | 578.41 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.09 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes instrumentés de sécurité en Amérique du Sud par Mordor Intelligence
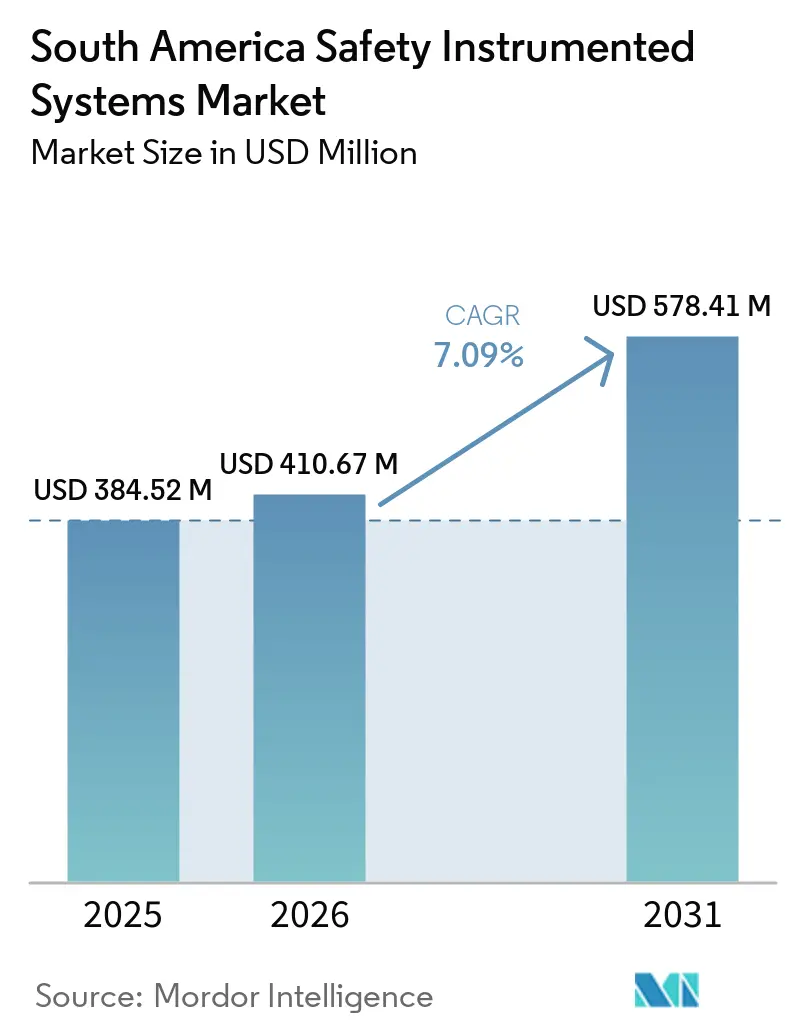
La taille du marché des systèmes instrumentés de sécurité en Amérique du Sud était évaluée à 384,52 millions USD en 2025 et devrait croître de 410,67 millions USD en 2026 pour atteindre 578,41 millions USD d'ici 2031, à un CAGR de 7,09 % durant la période de prévision 2026-2031. La demande est centrée sur les industries de procédés qui doivent maintenir des pratiques formelles de cycle de vie de la sécurité couvrant la conception, l'exploitation, les tests et les modifications. Le Brésil et l'Argentine concentrent une grande partie des dépenses de la région, car le pétrole et le gaz offshore, le raffinage, les pipelines et la pétrochimie nécessitent des systèmes de protection complexes. De nouveaux travaux émergent également dans l'exploitation minière et la fabrication réglementée, où les opérateurs accordent davantage d'importance aux fonctions de sécurité documentées et à la validation des systèmes. Les fournisseurs combinent de plus en plus les dispositifs, les logiciels, les diagnostics et les services d'ingénierie plutôt que de se concurrencer uniquement sur les spécifications matérielles individuelles. Cela place les tests récurrents, la vérification et le support du cycle de vie aux côtés de l'installation de nouveaux projets comme sources importantes d'activité sur le marché des systèmes instrumentés de sécurité en Amérique du Sud.
Principaux enseignements du rapport
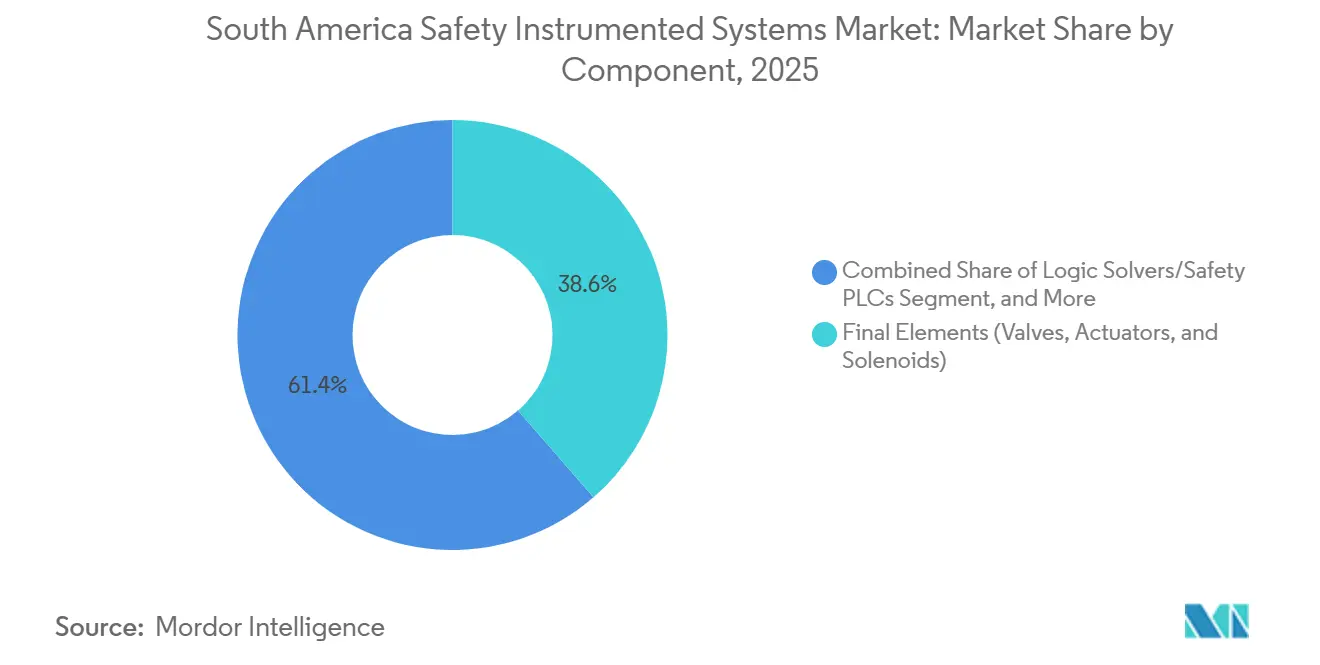
- Par composant, les éléments finals détenaient 38,62 % de la part du marché des systèmes instrumentés de sécurité en Amérique du Sud en 2025, tandis que les logiciels et services devraient se développer à un CAGR de 7,64 % jusqu'en 2031.
- Par application, les systèmes d'arrêt d'urgence représentaient 42,36 % de la taille du marché des systèmes instrumentés de sécurité en Amérique du Sud en 2025, tandis que les systèmes de protection haute intégrité contre les surpressions devraient croître à un CAGR de 8,56 % jusqu'en 2031.
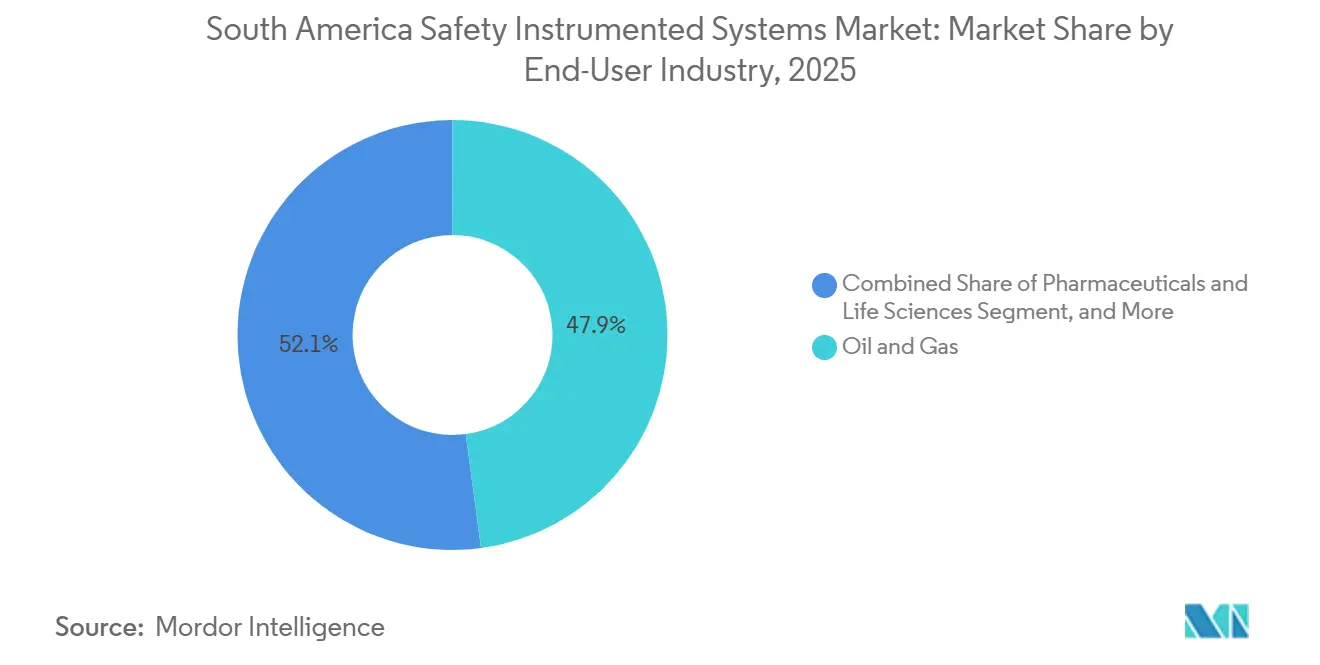
- Par secteur d'utilisation final, le pétrole et le gaz détenaient une part de 47,89 % en 2025, tandis que les produits pharmaceutiques et les sciences de la vie devraient croître à un CAGR de 8,23 % jusqu'en 2031.
- Par service, l'intégration et l'installation représentaient 37,74 % de la part en 2025, tandis que les tests, la certification et l'audit devraient se développer à un CAGR de 7,91 % jusqu'en 2031.
- Par géographie, le Brésil détenait 58,46 % des revenus régionaux en 2025, tandis que le Chili devrait se développer à un CAGR de 7,59 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des systèmes instrumentés de sécurité en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences de conformité plus strictes en matière de sécurité fonctionnelle | +2.1% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Modernisations des installations existantes dans les installations pétrolières et gazières offshore | +1.7% | Brésil, Argentine | Court terme (≤ 2 ans) |
| Expansion des capacités de traitement pétrochimique et chimique | +1.3% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| Diagnostics de sécurité et maintenance prédictive activés par l'IIoT | +0.8% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Gestion numérique des barrières de sécurité dans les installations complexes | +0.5% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Demande de systèmes instrumentés de sécurité cybersécurisés dans les opérations industrielles connectées | +0.4% | Brésil, Chili, Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de conformité plus strictes en matière de sécurité fonctionnelle
Le Brésil a publié la norme ABNT NBR IEC 61511-1:2024 en mars 2024, suivie des orientations de la Partie 2 en janvier 2025 et des orientations de la Partie 3 sur la détermination du niveau d'intégrité de sécurité en novembre 2025. Les trois parties fournissent un cadre national couvrant l'analyse des risques, la conception, l'exploitation, l'évaluation et le déclassement des systèmes instrumentés de sécurité. Les bureaux d'ingénierie régionaux utilisent également la norme brésilienne comme référence pratique dans les travaux transfrontaliers où les cadres locaux comparables sont moins détaillés. Cela modifie le marché des systèmes instrumentés de sécurité en Amérique du Sud, car les opérateurs doivent préparer des spécifications d'exigences de sécurité plus formelles, des dossiers de vérification et des évaluations de sécurité fonctionnelle. Les actifs sans affectations documentées de niveau d'intégrité de sécurité peuvent nécessiter des révisions identifiant des modifications aux solveurs logiques, aux éléments finals ou aux configurations de vote. Les travaux qui en résultent peuvent faire passer l'instrumentation de sécurité d'une pratique d'exploitation informelle à un programme d'approvisionnement et de conformité défini.
Modernisations des installations existantes dans les installations pétrolières et gazières offshore
La flotte offshore du Brésil constitue une base concentrée pour la modernisation des systèmes de sécurité, car les installations vieillissantes nécessitent des mises à niveau périodiques pour rester conformes aux exigences d'exploitation et de sécurité. La campagne 2024-2025 sur le champ Peregrino a mobilisé plus de 700 personnels et impliqué plus de 240 tonnes métriques de tuyauteries et de structures fabriquées, illustrant l'ampleur des travaux de modification offshore. En juin 2026, Rockwell Automation a signalé une modernisation du micrologiciel dans un terminal brésilien de traitement du gaz naturel ayant atteint la conformité SIL 3 sans interrompre les opérations.[1]Rockwell Automation, "La mise à niveau du micrologiciel du terminal gazier améliore la sécurité," Rockwell Automation, rockwellautomation.com Le terminal traitait 1 600 m³/h et avait connu des arrêts imprévus avant le projet. Ces travaux montrent que les modifications logicielles et de micrologiciel peuvent combler certaines lacunes de sécurité sans programme complet de remplacement matériel. Les fournisseurs capables de modifier les systèmes en service peuvent être bien positionnés là où la continuité de la production limite les options de remplacement sur le marché des systèmes instrumentés de sécurité en Amérique du Sud.
Expansion des capacités de traitement pétrochimique et chimique
Le développement des énergies non conventionnelles en Argentine soutient la demande de fonctions de sécurité dans les pipelines, les stations de compression, les points de mesure et les installations de transfert de fluides dangereux. Le projet Duplicar Plus d'Oldelval, achevé pour 1,4 milliard USD, et l'initiative Duplicar Norte s'ajoutent à l'infrastructure en exploitation et planifiée dans la région de Vaca Muerta. Duplicar Norte vise une mise en service anticipée fin 2026 et une capacité de 20 000 à 45 000 m³/jour. Le projet Vaca Muerta Sur, soutenu par le RIGI, bénéficie de 3 milliards USD d'engagements des actionnaires, indiquant des travaux de construction et de mise en service en cours le long du corridor d'exportation. Au Brésil, Braskem applique l'approche de sécurité des procédés basée sur les risques du Center for Chemical Process Safety, incluant la gestion des couches de protection, qui peuvent inclure des systèmes instrumentés de sécurité. Son programme de sécurité couvrant plus de 40 sites de fabrication brésiliens soutient une activité continue d'ingénierie et de certification au-delà d'un seul projet d'investissement.
Diagnostics de sécurité et maintenance prédictive activés par l'IIoT
Les données de l'Internet industriel des objets modifient la façon dont les opérateurs gèrent les tests de preuve, les tests à course partielle et l'état des barrières de sécurité. Petrobras a présenté son architecture de gestion dynamique des barrières de sécurité des procédés lors de la réunion de printemps de l'AIChE en 2024. Le système intègre des informations provenant de 28 plateformes internes pour offrir aux utilisateurs une visibilité en temps réel sur la dégradation des barrières de sécurité dans les installations. Ce type d'architecture fournit aux équipes de maintenance des informations plus actualisées sur l'état des instruments que les seuls intervalles calendaires fixes. Il peut accroître l'intérêt pour les dispositifs de terrain dotés de diagnostics intégrés et pour les plateformes qui relient les données d'état aux décisions du cycle de vie de la sécurité. Le marché des systèmes instrumentés de sécurité en Amérique du Sud a donc un besoin croissant d'outils qui soutiennent à la fois la surveillance opérationnelle et la conception initiale des projets.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et coûts de maintenance du cycle de vie | -1.8% | Amérique du Sud, notamment Colombie, Chili et reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Complexité de l'intégration des systèmes existants | -1.2% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Pénurie de professionnels certifiés en sécurité fonctionnelle | -0.9% | Amérique du Sud | Long terme (≥ 4 ans) |
| Longs intervalles de tests de preuve et exposition aux contournements opérationnels | -0.6% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et coûts de maintenance du cycle de vie
Un système instrumenté de sécurité complet nécessite des dispositifs de terrain certifiés, un solveur logique, des ensembles d'éléments finals, des logiciels et une documentation du cycle de vie. Ce package entraîne un coût en capital plus élevé qu'une configuration de contrôle de procédé conventionnelle. Ce coût peut limiter l'adoption parmi les usines chimiques, alimentaires, de services publics et industrielles de taille moyenne en Colombie, dans la base non minière du Chili et dans d'autres marchés régionaux plus petits. Les coûts du cycle de vie comprennent également la main-d'œuvre pour les tests de preuve, la certification indépendante, les pièces de rechange et les mises à jour de la documentation de sécurité. Ces coûts se poursuivent sur une durée de vie des actifs de 15 à 20 ans et peuvent être sous-estimés lors de la sélection initiale du système. Les fournisseurs qui réduisent les exigences de tests sur site ou prolongent la durée de vie utile du matériel logique peuvent répondre à une contrainte importante sur le marché des systèmes instrumentés de sécurité en Amérique du Sud.
Complexité de l'intégration des systèmes existants
De nombreuses raffineries, sites pétrochimiques et installations offshore en exploitation dans la région ont été mis en service avant que la norme IEC 61511 ne devienne le cadre habituel pour les systèmes instrumentés de sécurité. La modernisation nécessite souvent une rétro-ingénierie des matrices cause-effet, des révisions du câblage et des vérifications entre les anciens systèmes de contrôle distribué et les nouvelles passerelles de sécurité. Les travaux de révision peuvent également révéler des modifications non documentées issues de travaux antérieurs. Un article de 2024 sur Vaca Muerta décrivait comment les opérations de terrain à distance et les ajouts rapides d'actifs créaient des défis pour répondre aux exigences de sécurité des procédés en temps réel. L'opérateur répondait par des systèmes consolidés de gestion des alarmes. Ces conditions font de la validation technique, de la documentation complète et de l'ingénierie spécifique au site des exigences centrales pour les projets de modernisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les éléments finals conservent la plus grande position matérielle tandis que les logiciels se développent
Les éléments finals détenaient 38,62 % du segment des composants en 2025. Les vannes, actionneurs et solénoïdes sont très précieux car chaque arrêt d'urgence, protection contre les surpressions ou réponse incendie et gaz nécessite un dispositif physique pour amener le procédé à un état sûr. Leur rôle est particulièrement important dans les systèmes pétroliers et gaziers offshore, où un temps de réponse défini et un comportement de sécurité en cas de défaillance sont des exigences essentielles. Les ensembles d'actionneurs certifiés, les ensembles de solénoïdes et les équipements de test à course partielle continuent de soutenir la position de revenus établie de cette catégorie. Les capteurs de sécurité et les solveurs logiques représentent la demande restante en matériel de base. Les solveurs logiques gagnent en importance sur les projets FPSO où les systèmes de contrôle et de sécurité intégrés centralisent les fonctions de protection au sein d'une plateforme redondante. En juin 2026, Rockwell Automation a signalé un système intégré dans une installation brésilienne distante de liquéfaction de gaz combinant contrôle de procédé, système instrumenté de sécurité et fonctions incendie et gaz.
Les logiciels et services devraient croître à un CAGR de 7,64 % jusqu'en 2031, le taux le plus rapide parmi les catégories de composants. Ce groupe comprend les outils de configuration d'API de sécurité, les applications de vérification SIL, les plateformes de validation par jumeau numérique, les diagnostics à distance et les tableaux de bord de performance. Ces outils passent d'aides ponctuelles à l'ingénierie à des systèmes utilisés tout au long de l'exploitation et de la maintenance. Les abonnements logiciels et les contrats de services numériques peuvent fournir des revenus récurrents différents des achats de matériel effectués lors des grandes révisions. Ce changement modifie également la concurrence, car les fournisseurs doivent démontrer des diagnostics utilisables, des capacités d'intégration et un support du cycle de vie. Le CENTUM VP R7 de Yokogawa a reçu le prix Gold du Control Engineering 2026 Product of the Year dans la catégorie Plateformes de contrôle en juin 2026. Cette reconnaissance reflétait le rôle des plateformes de contrôle intégrées dans les décisions d'approvisionnement des opérateurs de raffineries et offshore.


Par application : les systèmes d'arrêt d'urgence en tête tandis que les systèmes de protection haute intégrité contre les surpressions prennent de l'élan
Les systèmes d'arrêt d'urgence détenaient 42,36 % du segment des applications en 2025. Ces systèmes protègent le personnel, les équipements et les actifs de production dans le pétrole et le gaz, la chimie et la pétrochimie, où la libération d'hydrocarbures peut entraîner de graves conséquences. Leur utilisation est particulièrement importante sur les FPSO brésiliens, qui nécessitent des fonctions d'arrêt coordonnées pour le traitement en surface, les têtes de puits sous-marines et les systèmes d'exportation de gaz. La surveillance et le contrôle incendie et gaz, les systèmes de gestion des brûleurs et le contrôle des turbomachines constituent les applications restantes. Les systèmes incendie et gaz restent nécessaires dans les zones de procédé fermées qui manipulent des matières inflammables ou toxiques. Petrobras a documenté une mise en œuvre du contrôle statistique de la qualité en temps réel utilisant des limites dynamiques pour identifier les conditions dangereuses en développement avant le déclenchement des actions d'arrêt d'urgence. L'approche visait à réduire les déclenchements intempestifs et à préserver la durée de vie opérationnelle des éléments finals du système de sécurité. Ce rôle opérationnel soutient l'importance continue des systèmes d'arrêt d'urgence sur le marché des systèmes instrumentés de sécurité en Amérique du Sud.
Les systèmes de protection haute intégrité contre les surpressions devraient croître à un CAGR de 8,56 % jusqu'en 2031, le taux le plus élevé parmi les applications. Leur utilisation est soutenue par les conditions de haute pression des têtes de puits et sous-marines à Vaca Muerta et dans les champs pré-sel du Brésil. Les configurations conventionnelles de soupapes de décharge peuvent ne pas atteindre l'objectif de réduction des risques requis dans les limites d'espace et de poids des surfaces de FPSO. Les stations de compression de pipelines le long des corridors d'exportation nécessitent également une protection fiable contre les surpressions là où les volumes de gaz sont élevés. Une application de système de protection haute intégrité contre les surpressions nécessite une ingénierie plus spécialisée qu'un système d'arrêt d'urgence standard. Les fournisseurs doivent assurer une vérification SIL complète, une analyse documentée du taux de sollicitation et une sélection qualifiée des éléments finals. Ces exigences élèvent le seuil technique de participation et favorisent les fournisseurs disposant d'une capacité d'ingénierie de sécurité établie.
Par secteur d'utilisation final : le pétrole et le gaz en tête tandis que les produits pharmaceutiques et les sciences de la vie progressent
Le pétrole et le gaz détenaient 47,89 % de la demande des utilisateurs finals en 2025. La production offshore, le raffinage, le traitement du gaz, les pipelines et l'infrastructure d'exportation associée nécessitent tous des couches de protection soutenant l'isolation d'urgence et l'arrêt contrôlé. Le Brésil, l'Argentine et la Colombie fournissent la plus grande concentration de ces actifs en exploitation. La chimie et la pétrochimie constituent le deuxième secteur d'utilisation final le plus important. Le programme de sécurité des procédés multi-sites de Braskem et l'activité d'investissement dans la conversion gaz-chimie en Argentine soutiennent la demande de services d'ingénierie et d'équipements certifiés. La production d'énergie, l'alimentation et les boissons, les métaux et l'exploitation minière, l'eau et les eaux usées, et les autres utilisateurs finals représentent la base de demande restante. L'exploitation minière gagne en pertinence grâce aux programmes d'automatisation au Chili et au Brésil. ABB et Vale ont élargi leur partenariat d'automatisation minière au complexe de minerai de fer Conceição II, où plus de 7 000 instruments automatisés et des réseaux de capteurs avancés avaient été déployés depuis 2024.
Les produits pharmaceutiques et les sciences de la vie devraient croître à un CAGR de 8,23 % jusqu'en 2031, plus rapidement que les autres groupes d'utilisateurs finals. Les exigences de l'ANVISA brésilienne en vertu de la RDC 301/2019 couvrent la validation des systèmes informatisés, les dossiers de lots électroniques, l'intégrité des données et la vérification continue des procédés. Ces exigences soutiennent une gestion plus formelle des contrôles de procédés instrumentés dans les opérations de bioréacteurs, de distillation et de remplissage. En janvier 2025, ValGenesis iRisk a été sélectionné par un producteur brésilien de vaccins gouvernemental pour numériser les processus de gestion des risques qualité. Cette sélection montre l'utilisation croissante des outils numériques dans les environnements de biofabrication réglementés. L'Argentine développe des capacités de fabrication biopharmaceutique, tandis que la Colombie étend sa production de génériques. Ces deux marchés pourraient accroître l'utilisation de l'automatisation industrielle et des systèmes de sécurité dans des installations qui s'appuyaient davantage sur des procédures manuelles ou une surveillance SCADA de base.
Par service : l'intégration et l'installation en tête tandis que les audits et la certification progressent
L'intégration et l'installation détenaient 37,74 % du segment des services en 2025. Les grands projets FPSO, de pipelines et pétrochimiques nécessitent une ingénierie détaillée, une vérification des boucles, une validation des matrices cause-effet, des tests d'acceptation en usine, des tests d'acceptation sur site et une formation des opérateurs. Ces activités sont souvent fournies dans le cadre d'un périmètre de projet coordonné unique. L'ingénierie et le conseil servent la phase initiale du cycle de vie de la sécurité par l'analyse des risques et la définition des objectifs SIL. La maintenance et la formation soutiennent l'exploitation par les tests de preuve, le développement des compétences et l'entretien continu du système. Le cycle de projets régional crée donc une large base de travaux installés pour les spécialistes capables de coordonner la conception et la mise en service. Les nouvelles installations offrent des opportunités claires, mais les sites existants ont également besoin d'un soutien à l'installation lors des modifications des installations existantes. Cette structure maintient l'intégration et l'installation au cœur de la génération de revenus sur le marché des systèmes instrumentés de sécurité en Amérique du Sud.
Les tests, la certification et l'audit devraient croître à un CAGR de 7,91 % jusqu'en 2031. Les cadres nationaux de sécurité fonctionnelle et le recours accru à des évaluateurs indépendants de sécurité fonctionnelle soutiennent cette catégorie. Les évaluateurs examinent les conceptions avant la souscription d'assurance, les décisions de financement et les approbations réglementaires. La cybersécurité fait également partie des travaux formels d'évaluation de la sécurité. La norme IEC PAS 62443-2-2:2025 fournit un schéma de protection de la sécurité pour les systèmes d'automatisation et de contrôle industriels, tandis que la série ISA/IEC 62443 fournit le cadre de normes associé.[2]Commission électrotechnique internationale, "IEC PAS 62443-2-2:2025," IEC, webstore.iec.ch Cela élargit les compétences requises pour les évaluations de sécurité dans les environnements industriels connectés. Les entreprises indépendantes qui effectuent la vérification SIL, le développement de dossiers de sécurité et la gestion de la sécurité fonctionnelle peuvent bénéficier de ces travaux récurrents du cycle de vie. Le marché des systèmes instrumentés de sécurité en Amérique du Sud est par conséquent soutenu par des besoins de vérification continus après la vente initiale des équipements.
Analyse géographique
Le Brésil représentait 58,46 % des revenus régionaux en 2025, lui conférant la plus grande part du marché des systèmes instrumentés de sécurité en Amérique du Sud. Les FPSO en eaux profondes, les complexes de raffinage et les installations gazières offshore créent une concentration d'actifs à forte intensité de sécurité sans équivalent ailleurs dans la région. ABB a reçu des contrats d'automatisation pour les navires FPSO P-84 et P-85 de Petrobras sur les champs d'Atapu et de Sépia, qui sont en construction depuis 2024 et sont conçus pour une capacité de 225 000 barils de pétrole par jour chacun. En août 2026, Siemens Energy a été sélectionné par SBM Offshore pour fournir des systèmes de production d'énergie et de compression de gaz pour les FPSO P-81 et P-87 de Petrobras.[3]Siemens Energy, "Siemens Energy accélère son expansion offshore au Brésil avec la fourniture pour Petrobras," Siemens Energy, assets.siemens-energy.com Les systèmes sont destinés à des installations d'une capacité combinée allant jusqu'à 240 000 barils de pétrole et 22 millions de m³ de gaz naturel par jour.
L'Argentine est la deuxième zone d'approvisionnement la plus active car Vaca Muerta ajoute des infrastructures de production et d'exportation. En 2025, le gouvernement a approuvé une expansion de pipeline de 14 millions de m³/jour entre Vaca Muerta et la province de Buenos Aires. Le projet de Transportadora de Gas del Sur était estimé à 500 millions USD. Il nécessitera des fonctions de sécurité certifiées dans 4 nouvelles stations de compression. Le Chili est la géographie à la croissance la plus rapide, avec un CAGR projeté de 7,59 % jusqu'en 2031, car l'exploitation minière du cuivre et du lithium ajoute des investissements en sécurité et en automatisation.
La Colombie et le reste de l'Amérique du Sud représentent des opportunités plus modestes mais significatives pour le marché des systèmes instrumentés de sécurité en Amérique du Sud. Ecopetrol utilise des systèmes de management certifiés ISO 14001 et ISO 45001 et applique les principes fondamentaux de la sécurité des procédés basée sur les risques dans ses activités de forage, de raffinage et de pipelines. HIMA a ouvert des entités juridiques à Bogotá et Lima en mars 2026 pour soutenir les clients des secteurs pétrolier et gazier, chimique et pétrochimique en Colombie, au Pérou et sur les marchés voisins. Ces démarches indiquent que les fournisseurs spécialisés voient un potentiel croissant pour les services et les travaux de modernisation en dehors du Brésil et de l'Argentine.
Paysage concurrentiel
Le marché des systèmes instrumentés de sécurité en Amérique du Sud est modérément concentré autour de fournisseurs mondiaux d'automatisation qui participent à de grands contrats intégrés de contrôle et de sécurité. Emerson Electric Co. et ABB Ltd sont actifs dans des projets où les systèmes de contrôle de procédé, de sécurité et incendie et gaz sont fournis ensemble. Ce modèle est courant pour les FPSO en construction neuve et les projets de raffineries. Les propriétaires peuvent utiliser un seul fournisseur pour les systèmes de contrôle distribué, les systèmes instrumentés de sécurité et les fonctions incendie et gaz. Cela donne aux fournisseurs à périmètre complet un avantage lorsque l'achat principal est un système de contrôle et de sécurité intégré plutôt qu'une application de sécurité autonome.
Les spécialistes, notamment HIMA Paul Hildebrandt GmbH, SIS-TECH Solutions LP, Proserv Group Inc. et Moore Industries-International Inc., se positionnent sur la modernisation des installations existantes, la vérification SIL et le conseil en scurité fonctionnelle. Leurs travaux sont les plus pertinents lorsqu'une installation nécessite une analyse des risques spécifique au site, une planification des tests de preuve ou des mises à niveau d'équipements de différentes générations. Baker Hughes Company et Endress+Hauser Group Services AG contribuent par l'instrumentation, le contrôle sous-marin et les applications à forte intensité de capteurs. La norme IEC PAS 62443-2-2:2025 traite des schémas de protection pour les systèmes d'automatisation et de contrôle industriels, et les fournisseurs qui combinent l'évaluation de la cybersécurité avec la vérification SIL peuvent répondre à un ensemble plus large d'exigences.
Les intégrateurs régionaux peuvent concourir pour des projets de modernisation d'installations existantes plus modestes car ils comprennent les conditions réglementaires locales, les pratiques de site et les préférences des opérateurs. Le traitement du lithium et des minéraux critiques présente des besoins en sécurité des procédés comparables à la chimie, mais sa couverture par les fournisseurs reste moins développée que dans le pétrole et le gaz. Honeywell se positionne sur les offres d'automatisation et de contrôle et de sécurité intégrés pour les applications GNL et minéraux critiques en Amérique du Sud. En août 2026, la sélection de Siemens Energy pour les systèmes FPSO P-81 et P-87 a montré la demande continue pour des fournisseurs capables de soutenir des infrastructures critiques d'énergie et de compression aux côtés des fonctions de sécurité. Le marché des systèmes instrumentés de sécurité en Amérique du Sud est façonné par de grands fournisseurs de plateformes, des entreprises spécialisées en sécurité et des prestataires de services régionaux aux forces différentes.
Leaders du secteur des systèmes instrumentés de sécurité en Amérique du Sud
ABB Ltd.
Azbil Corporation
Baker Hughes Company
Emerson Electric Co.
Endress+Hauser Group Services AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Shape Digital, Shell Brasil, MODEC Brasil et Unicamp ont signé un partenariat de 36 mois pour développer une surveillance des risques opérationnels basée sur l'IA pour les unités offshore au Brésil. Les travaux améliorent l'outil de sécurité des procédés Shape Reef pour identifier la dégradation des barrières de sécurité en temps réel et sont financés par la clause de R&D de l'Agence nationale du pétrole brésilienne.
- Juin 2026 : Rockwell Automation a déployé une architecture intégrée combinant un système de contrôle de procédé, un système instrumenté de sécurité et des systèmes incendie et gaz sur une seule plateforme dans une installation distante de liquéfaction de gaz au Brésil. Le projet a atteint la conformité SIL 2 et a soutenu la production continue de GNL dans un environnement aux conditions météorologiques extrêmes et aux infrastructures limitées.
- Juin 2026 : Rockwell Automation a réalisé une mise à niveau du micrologiciel AADvance dans un terminal brésilien de traitement du gaz naturel traitant 1 600 m³/h. Le projet a atteint la conformité SIL 3 et a réduit les arrêts imprévus à zéro sans interrompre les opérations du terminal.
- Mars 2026 : Codelco et Microsoft ont signé un protocole d'accord pour évaluer des initiatives conjointes en matière d'IA, d'analytique avancée, d'automatisation et de cybersécurité dans les opérations minières de Codelco. Les domaines d'intérêt comprenaient l'automatisation des processus critiques et le renforcement de la cybersécurité des technologies opérationnelles.


Périmètre du rapport sur le marché des systèmes instrumentés de sécurité en Amérique du Sud
Le marché des systèmes instrumentés de sécurité en Amérique du Sud englobe le matériel, les logiciels et les services qui surveillent les procédés industriels, détectent les conditions dangereuses et déclenchent automatiquement des actions de protection pour prévenir les accidents et atténuer les risques opérationnels. Le marché comprend les capteurs de sécurité, les solveurs logiques, les éléments de contrôle finals et les services d'ingénierie, de maintenance et de test associés utilisés dans des secteurs tels que le pétrole et le gaz, la chimie, la production d'énergie, les produits pharmaceutiques, l'alimentation et les boissons, et l'exploitation minière dans les pays d'Amérique du Sud.
Le rapport sur le marché des systèmes instrumentés de sécurité en Amérique du Sud est segmenté par composant (capteurs de sécurité, solveurs logiques/API de sécurité, éléments finals (vannes, actionneurs et solénoïdes) et logiciels et services), par application (systèmes d'arrêt d'urgence, surveillance et contrôle incendie et gaz, systèmes de protection haute intégrité contre les surpressions, systèmes de gestion des brûleurs et contrôle des turbomachines), par secteur d'utilisation final (pétrole et gaz, chimie et pétrochimie, production d'énergie, produits pharmaceutiques et sciences de la vie, alimentation et boissons, métaux et exploitation minière, eau et eaux usées, et autres secteurs d'utilisation final), par service (ingénierie et conseil, intégration et installation, tests, certification et audit, et maintenance et formation) et par géographie (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteurs de sécurité |
| Solveurs logiques/API de sécurité |
| Éléments finals (vannes, actionneurs et solénoïdes) |
| Logiciels et services |
| Systèmes d'arrêt d'urgence |
| Surveillance et contrôle incendie et gaz |
| Systèmes de protection haute intégrité contre les surpressions |
| Systèmes de gestion des brûleurs |
| Contrôle des turbomachines |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Production d'énergie |
| Produits pharmaceutiques et sciences de la vie |
| Alimentation et boissons |
| Métaux et exploitation minière |
| Eau et eaux usées |
| Autres secteurs d'utilisation final |
| Ingnierie et conseil |
| Intégration et installation |
| Tests, certification et audit |
| Maintenance et formation |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par composant | Capteurs de sécurité |
| Solveurs logiques/API de sécurité | |
| Éléments finals (vannes, actionneurs et solénoïdes) | |
| Logiciels et services | |
| Par application | Systèmes d'arrêt d'urgence |
| Surveillance et contrôle incendie et gaz | |
| Systèmes de protection haute intégrité contre les surpressions | |
| Systèmes de gestion des brûleurs | |
| Contrôle des turbomachines | |
| Par secteur d'utilisation final | Pétrole et gaz |
| Chimie et pétrochimie | |
| Production d'énergie | |
| Produits pharmaceutiques et sciences de la vie | |
| Alimentation et boissons | |
| Métaux et exploitation minière | |
| Eau et eaux usées | |
| Autres secteurs d'utilisation final | |
| Par service | Ingnierie et conseil |
| Intégration et installation | |
| Tests, certification et audit | |
| Maintenance et formation | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes instrumentés de sécurité en Amérique du Sud ?
Le marché était évalué à 384,52 millions USD en 2025 et est estimé à 410,67 millions USD en 2026. Il devrait atteindre 578,41 millions USD d'ici 2031 à un CAGR de 7,09 %.
Quel pays présente la plus grande demande régionale en systèmes instrumentés de sécurité ?
Le Brésil détenait 58,46 % des revenus régionaux en 2025, soutenu par les FPSO offshore, les complexes de raffinage et les infrastructures de traitement du gaz.
Quelle application connaît la croissance la plus rapide en Amérique du Sud ?
Les systèmes de protection haute intégrité contre les surpressions devraient croître à un CAGR de 8,56 % jusqu'en 2031, soutenus par les applications pétrolières, gazières et de pipelines à haute pression.
Quel groupe d'utilisateurs finals devrait connaître la croissance la plus rapide ?
Les produits pharmaceutiques et les sciences de la vie devraient croître à un CAGR de 8,23 % jusqu'en 2031, car les installations de production réglementées utilisent des pratiques de validation et de gestion des risques plus formelles.
Pourquoi les services de test et de certification deviennent-ils plus importants ?
Les tests, la certification et l'audit devraient se développer à un CAGR de 7,91 % jusqu'en 2031, car les opérateurs recourent à des évaluations formelles de sécurité, à une vérification indépendante et à des examens de cybersécurité.
Qu'est-ce qui limite l'adoption plus large des systèmes instrumentés de sécurité ?
Les coûts initiaux élevés des équipements, les coûts continus de test de preuve et de certification, l'intégration des systèmes existants, les pénuries de compétences et l'exposition aux contournements freinent l'adoption.
Dernière mise à jour de la page le:



