
Tamanho e Participação do Mercado de Imagem Óptica da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
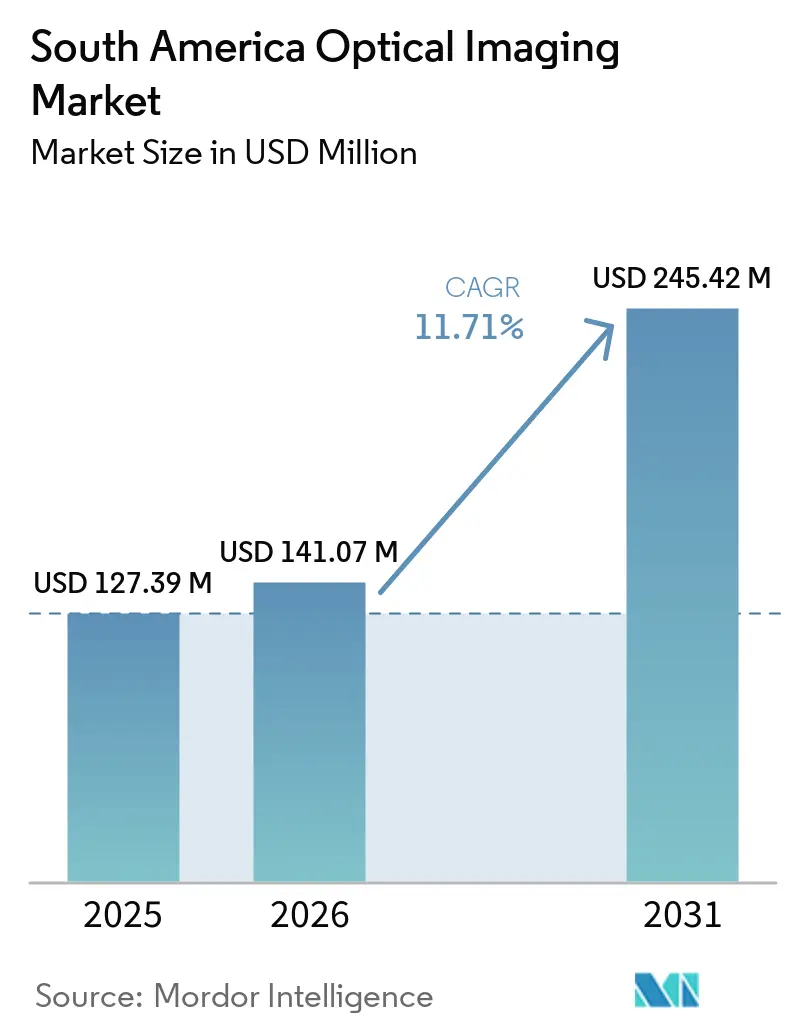
| Tamanho do mercado no ano base (2025) | 127.39 Milhões de dólares |
| Tamanho do Mercado (2026) | 141.07 Milhões de dólares |
| Tamanho do Mercado (2031) | 245.42 Milhões de dólares |
| Growth Rate (2026 - 2031) | 11.71 % |
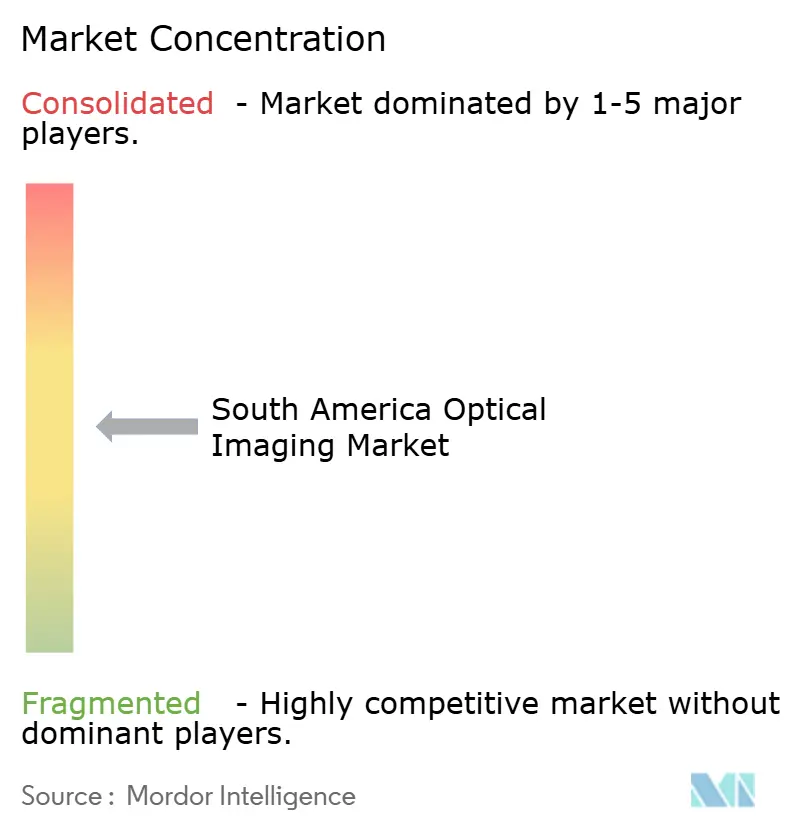
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Imagem Óptica da América do Sul por Mordor Intelligence
O tamanho do mercado de imagem óptica da América do Sul foi avaliado em 127,39 milhões de USD em 2025 e estima-se que se expanda de 141,07 milhões de USD em 2026 para atingir 245,42 milhões de USD até 2031, a um CAGR de 11,71% durante o período de previsão (2026-2031). A crescente carga do diabetes e das doenças retinianas está aumentando a necessidade de exames oftalmológicos mais precoces em ambientes de saúde pública e privada. Os programas de saúde digital estão levando a imagem retiniana a locais de atenção primária que anteriormente não dispunham de equipamentos de diagnóstico por imagem. Essa mudança expande a demanda além das compras de reposição em grandes hospitais. Os fornecedores estão combinando dispositivos portáteis com software de inteligência artificial e sistemas remotos de revisão clínica. Os custos de importação, as variações cambiais, a cobertura de serviços e a capacidade de treinamento continuam sendo limitações importantes para a adoção.
Principais Conclusões do Relatório
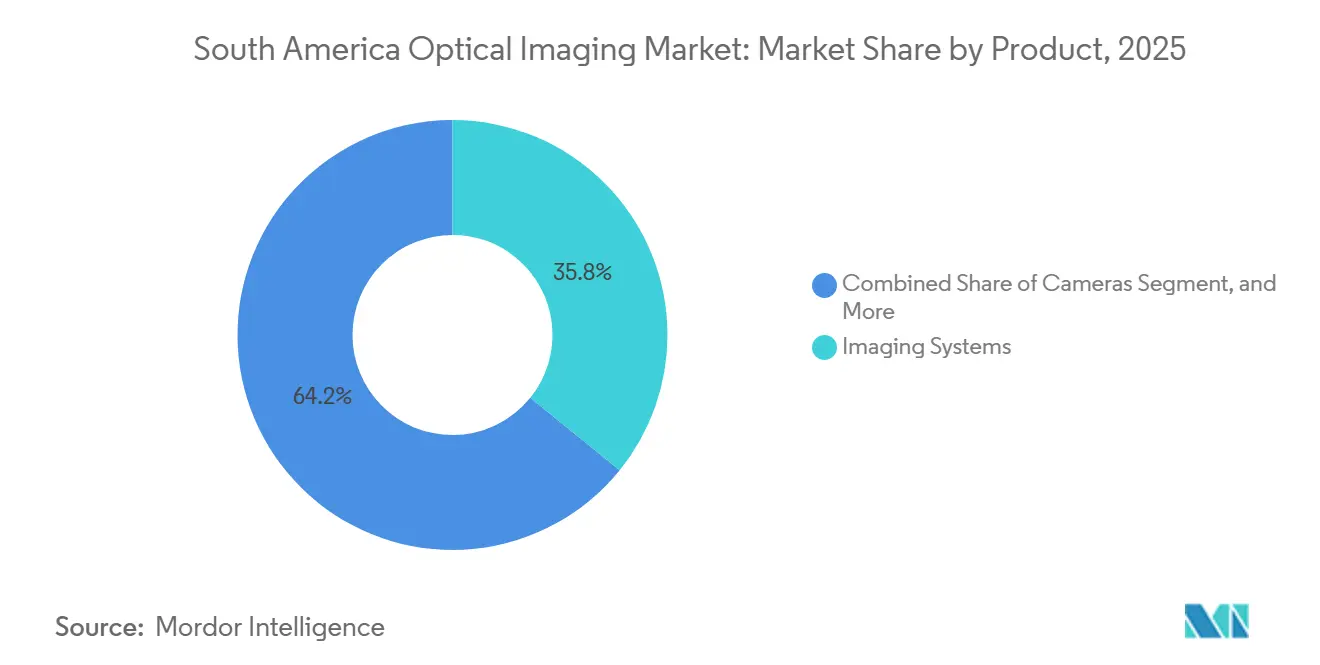
- Por produto, os sistemas de imagem detinham 35,82% da participação do mercado de imagem óptica da América do Sul em 2025, enquanto as câmeras devem se expandir a um CAGR de 12,71% até 2031.
- Por aplicação, a oftalmologia representou 33,14% do mercado em 2025, enquanto a oncologia deve se expandir a um CAGR de 13,29% até 2031.
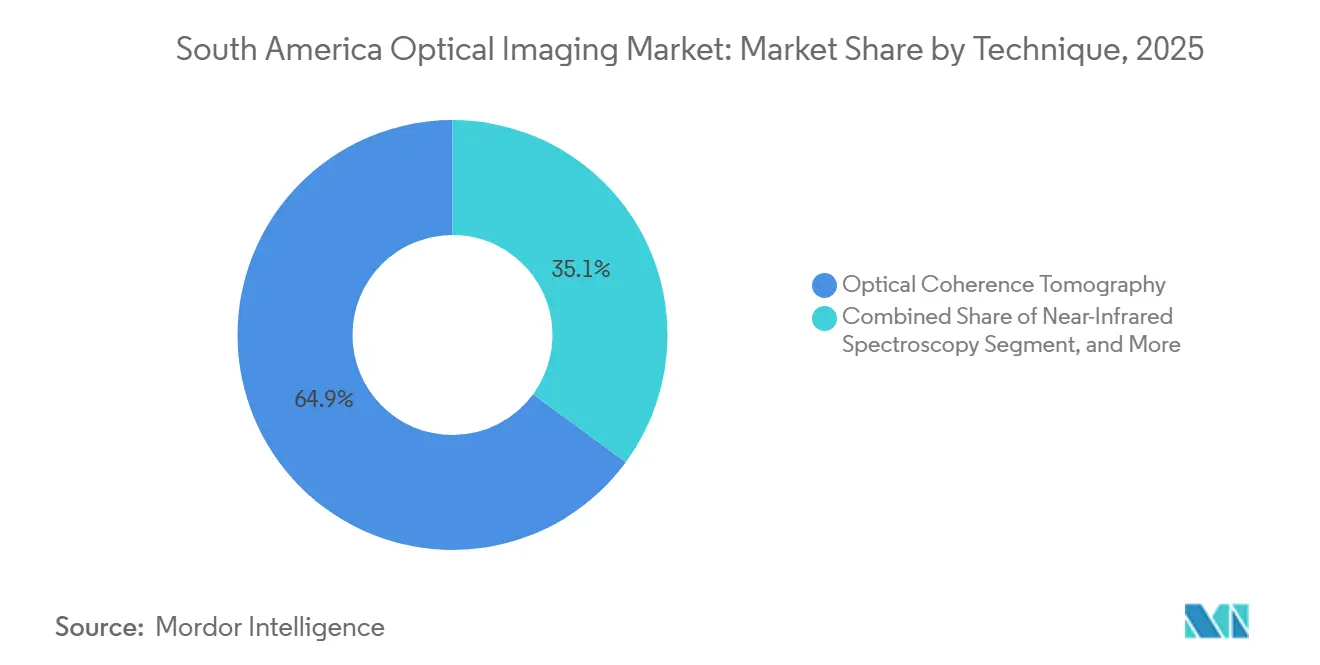
- Por técnica, a tomografia por coerência óptica detinha 64,92% do mercado em 2025, enquanto a tomografia fotoacústica deve se expandir a um CAGR de 12,48% até 2031 no mercado de imagem óptica da América do Sul.
- Por usuário final, hospitais e clínicas detinham 43,67% do mercado em 2025, enquanto os laboratórios de pesquisa e diagnóstico devem se expandir a um CAGR de 12,43% até 2031.
- Por geografia, o Brasil detinha 61,17% do mercado em 2025, enquanto a Colômbia deve se expandir a um CAGR de 12,27% até 2031 no mercado de imagem óptica da América do Sul.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Imagem Óptica da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos Distúrbios Retinianos e do Diabetes | +2.8% | Brasil, Argentina, Chile, Peru e Colômbia | Curto prazo (≤ 2 anos) |
| Programas Públicos de Triagem Ocular | +1.9% | Brasil, Colômbia e Chile | Médio prazo (2-4 anos) |
| Adoção de Imagem Habilitada por IA e Multimodal | +1.7% | América do Sul, com uso inicial no Brasil e na Argentina | Médio prazo (2-4 anos) |
| Tele-Oftalmologia e Diagnóstico Remoto | +1.3% | Brasil, Peru e Colômbia | Curto prazo (≤ 2 anos) |
| Imagem Portátil para Áreas Carentes | +1.1% | Brasil, Peru, Argentina, Chile e comunidades na fronteira com a Bolívia | Médio prazo (2-4 anos) |
| Expansão da Biotecnologia e da Pesquisa Translacional | +0.8% | Brasil, Argentina e Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Distúrbios Retinianos e Diabetes
O diabetes cria uma demanda direta por imagem oftálmica, pois a retinopatia diabética requer exame retiniano regular. Um estudo de atenção primária de São Paulo de 2025 relatou uma prevalência de 28,3% de retinopatia diabética, com 65,1% dos casos classificados como doença não proliferativa leve. Um estudo de 2025 do Conselho Brasileiro de Oftalmologia, no nordeste do Brasil, constatou que 78,1% dos pacientes diabéticos tinham dificuldade em agendar uma consulta oftalmológica, enquanto 76,3% não tinham um oftalmologista do setor público local.[1]Rodrigo Cezar Marques et al., "Retinopatia Diabética na Atenção Primária à Saúde em um Município Brasileiro: Um Estudo Transversal Usando Tele-oftalmologia," Health Care Science, doi.org A imagem retiniana permite que as equipes de atenção primária avaliem os pacientes antes do encaminhamento ao especialista e concentrem o escasso tempo do especialista em casos urgentes. O mercado de imagem óptica da América do Sul se beneficia quando os sistemas de saúde alcançam pessoas que não receberam triagem retiniana de rotina. Isso favorece dispositivos e ferramentas de gestão de imagens que profissionais não médicos treinados possam usar de forma confiável.
Expansão dos Programas Públicos de Triagem Ocular
Os programas públicos de triagem ocular estão se tornando uma fonte mais regular de aquisição em toda a América do Sul. O Mato Grosso adquiriu 250 retinógrafos portáteis Eyer2 em dezembro de 2025, distribuiu 70 dispositivos para 69 municípios e treinou 100 profissionais de atenção primária. O sistema público de saúde do Brasil expandiu a aquisição de retinógrafos em junho de 2026 para apoiar a triagem de retinopatia diabética em centros de atenção primária. Os dispositivos portáteis criam demanda de instalações sem espaço, infraestrutura elétrica ou orçamentos para conjuntos completos de imagem. Os requisitos de segurança e desempenho da ANVISA influenciam as especificações dos produtos e favorecem os fornecedores com registros estabelecidos. O mercado de imagem óptica da América do Sul se beneficia quando a imagem retiniana se torna parte da prevenção em nível populacional, e não apenas dos gastos de capital hospitalar.
Adoção de Imagem Habilitada por IA e Multimodal
A inteligência artificial melhora o resultado dos serviços de imagem onde a capacidade especializada é limitada. O projeto da Escola Paulista de Medicina combinou retinógrafos portáteis com a inteligência artificial da Eyermap, reduzindo o tempo de revisão do especialista de 20 dias para 9 dias. A Heidelberg Engineering relatou em 2025 que o Eye2Gene usou a imagem multimodal SPECTRALIS para prever candidatos a genes associados a doenças retinianas hereditárias. Um estudo de 2024 em um hospital público de Santiago relatou 100% de sensibilidade e 84% de especificidade para detecção de retinopatia diabética com risco de perda de visão usando o EyeArt. Essas aplicações apoiam a triagem sem igualar cada aumento no volume de imagens com um aumento igual no quadro de especialistas. O mercado de imagem óptica da América do Sul se beneficia quando o software é incorporado aos fluxos de trabalho clínicos, em vez de ser tratado como uma compra separada.
Crescimento da Tele-Oftalmologia e do Diagnóstico Remoto
A tele-oftalmologia estende os serviços de imagem para comunidades amazônicas, áreas andinas e grandes regiões interioranas. Um programa Fiocruz IdeiaSUS triou 1.290 pacientes entre junho de 2025 e março de 2026 usando retinógrafos portáteis e análise remota assistida por inteligência artificial. O custo por caso detectado caiu de BRL 70,82 (USD 12,00) para BRL 50,64 (USD 8,58), enquanto o tempo de diagnóstico diminuiu de 83 dias para 1,3 dias. Um estudo de 2024 na Amazônia brasileira encontrou achados retinianos em 37,4% das pessoas triadas usando câmeras de fundo de olho baseadas em smartphone e laudos por telemedicina. Cada local de atendimento equipado pode criar requisitos futuros de manutenção, substituição e gestão de dados. A oportunidade é mais forte quando equipamentos, treinamento, conectividade e vias de encaminhamento clínico são implementados em conjunto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Aquisição e Custo Total de Propriedade | -1.8% | Brasil, Argentina e Peru | Médio prazo (2-4 anos) |
| Dependência de Importações, Tarifas e Volatilidade Cambial | -1.4% | Brasil, Argentina e Peru | Curto prazo (≤ 2 anos) |
| Cobertura Desigual de Serviços, Calibração e Treinamento | -0.9% | Brasil, Peru, Argentina e Colômbia | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Substituição em Hospitais Públicos | -0.7% | Brasil, Argentina e Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Custo Total de Propriedade
As plataformas premium, incluindo a tomografia por coerência óptica de fonte varrida, a imagem hiperespectral e os sistemas retinianos multimodais, custam de 50.000 USD a mais de 150.000 USD por unidade. Esses preços podem exceder a autoridade dos hospitais distritais e prolongar os ciclos de aquisição pública. O serviço de fábrica, a calibração, o licenciamento de software e o treinamento de operadores adicionam custos materiais ao longo de uma vida útil do dispositivo de 5 a 7 anos. Esses custos podem chegar a 1,5 a 2,0 vezes o preço de compra original. O ônus concentra equipamentos de alta complexidade em centros de referência e grupos de hospitais privados. Instalações menores podem optar por sistemas portáteis com custos iniciais mais baixos, reduzindo assim a receita por unidade para fornecedores de equipamentos premium.
Dependência de Importações, Tarifas e Volatilidade Cambial
A América do Sul depende fortemente de motores de tomografia por coerência óptica, sensores hiperespectrais e ópticas de precisão importados. O Brasil importou 4,7 bilhões de USD em equipamentos médicos sob o NCM 9018 em 2025. Os dispositivos de imagem óptica requerem licenciamento de importação da ANVISA e certificação de segurança elétrica do INMETRO, e novos modelos podem enfrentar prazos de aprovação de 12 a 24 meses.[2]"Dispositivos Médicos," Agência Nacional de Vigilância Sanitária, gov.br Equipamentos comumente precificados em USD ou EUR tornam-se mais caros em moeda local quando o real brasileiro ou o peso argentino se deprecia. Os fornecedores também podem limitar o financiamento flexível em mercados com controles cambiais. Essas condições atrasam as compras de alta especificação e aumentam o apelo dos sistemas portáteis de menor custo, ao mesmo tempo que mantêm a necessidade de serviço e calibração confiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Sistemas de Imagem Lideram Enquanto Câmeras Portáteis Impulsionam a Demanda
Os sistemas de imagem comandaram 35,82% da participação do mercado de imagem óptica da América do Sul em 2025. O mercado de imagem óptica da América do Sul inclui tomografia por coerência óptica, oftalmoscópios de varredura a laser confocal, câmeras de fundo de olho de bancada e plataformas de imagem espectral. Hospitais, centros de oncologia e universidades usam esses sistemas para trabalhos clínicos e de pesquisa especializados. Sua amplitude clínica sustenta a demanda em oftalmologia, cardiologia e aplicações laboratoriais. Seu custo mais elevado torna a cobertura de serviços, o pessoal treinado e os orçamentos estáveis condições importantes de compra.
As câmeras devem se expandir a um CAGR de 12,71% até 2031 no mercado de imagem óptica da América do Sul. A compra de 250 retinógrafos Eyer2 pelo Mato Grosso em 2025 mostra o papel da aquisição pública de tele-oftalmologia. Os formatos portáteis atendem a locais com espaço limitado, infraestrutura elétrica e orçamentos de capital. O software apoia a receita recorrente por meio da classificação de retinopatia diabética e do monitoramento de glaucoma. Os fornecedores com registros existentes e redes de distribuidores têm vantagem em licitações governamentais.


Por Aplicação: Oftalmologia Lidera Enquanto a Oncologia Avança
A oftalmologia representou 33,14% do mercado de imagem óptica da América do Sul em 2025. A tomografia por coerência óptica e a imagem de fundo de olho são ferramentas estabelecidas para cuidados oftalmológicos e triagem de retinopatia diabética. A odontologia e a dermatologia são aplicações secundárias para espectroscopia no infravermelho próximo e tomografia por coerência óptica. A cardiologia usa a tomografia por coerência óptica coronária durante procedimentos intervencionistas, com a Abbott Laboratories oferecendo a plataforma Ilumien PCI. A neurologia permanece mais focada em pesquisa porque as vias de reembolso são limitadas.
A oncologia deve se expandir a um CAGR de 13,29% até 2031. A tomografia fotoacústica e a imagem hiperespectral apoiam a caracterização não invasiva de tumores e a avaliação intraoperatória de margens. No mercado de imagem óptica da América do Sul, esses métodos podem mapear a angiogênese, os gradientes de hipóxia e a saturação de oxigênio sem radiação ionizante ou agentes de contraste. A infraestrutura universitária financiada pela FAPESP e pelo CONICET apoia a demanda de biotecnologia e pesquisa. A Petrobras e a Unicamp também usam varredura hiperespectral para análise de testemunhos do pré-sal, adicionando demanda não médica.
Por Técnica: Tomografia por Coerência Óptica Lidera Enquanto a Tomografia Fotoacústica Acelera
A tomografia por coerência óptica detinha 64,92% da demanda por técnica em 2025. Sua posição reflete o longo uso clínico, a aceitação de reembolso e a aplicação em oftalmologia, cardiologia e odontologia. Os sistemas de fonte varrida permitem maior penetração tecidual e varredura mais rápida. A Heidelberg Engineering recebeu a autorização FDA 510(k) em junho de 2026 para uma atualização do SPECTRALIS com velocidade de varredura de angiografia de 250 kHz. A aquisição mais rápida pode reduzir os artefatos de movimento e permitir angiografia de campo mais amplo em uma única aquisição.
A tomografia fotoacústica deve se expandir a um CAGR de 12,48% até 2031. Está passando da pesquisa inicial para a avaliação clínica em centros de oncologia e neurologia. Seu perfil não ionizante e sem contraste é adequado para ambientes de diagnóstico ambulatorial. A espectroscopia no infravermelho próximo e a imagem hiperespectral também apoiam mineração, inspeção industrial, pesquisa e controle de segurança e qualidade alimentar. O mercado de imagem óptica da América do Sul abrange técnicas além de dispositivos oftálmicos, como as usadas em ambientes industriais e de pesquisa.
Por Usuário Final: Hospitais Lideram Enquanto Laboratórios de Pesquisa Aceleram
Hospitais e clínicas detinham 43,67% da demanda por usuário final em 2025. Eles abrigam muitos sistemas de alta complexidade usados pelos serviços de oftalmologia, oncologia e cardiologia. Os grupos hospitalares privados multiespecialidade também estão expandindo a capacidade de diagnóstico no mercado de imagem óptica da América do Sul. Os centros de diagnóstico por imagem priorizam o fluxo de pacientes, o tempo de atividade do serviço e a compatibilidade com o reembolso. No mercado de imagem óptica da América do Sul, isso frequentemente favorece sistemas de nível médio comprovados com registro estabelecido na ANVISA.
Os laboratórios de pesquisa e diagnóstico devem se expandir a um CAGR de 12,43% até 2031. As bolsas da FAPESP, do CONICET e da ANID apoiam a instrumentação óptica em universidades e institutos de pesquisa translacional. A Bruker instalou um microscópio de imagem a laser infravermelha LUMOS II ILIM na Universidade Federal do ABC em dezembro de 2025 e concluiu outra instalação na Universidade Federal do Rio Grande do Norte em janeiro de 2026. Esses investimentos constroem bases de usuários treinados que podem influenciar especificações hospitalares posteriores. A inspeção industrial e o diagnóstico veterinário têm menor demanda nos setores de agronegócio e mineração do Brasil.
Análise Geográfica
O Brasil detinha 61,17% da demanda regional em 2025. Sua escala reflete as aquisições de redes de hospitais privados, hospitais do SUS, secretarias estaduais de saúde e instituições de pesquisa. A compra de 250 retinógrafos portáteis pelo Mato Grosso mostra como os programas estaduais apoiam a imagem na atenção primária. Os requisitos de registro da ANVISA moldam o acesso a dispositivos importados, enquanto os usos agroindustriais e de petróleo e gás diversificam a demanda.
A Colômbia deve se expandir a um CAGR de 12,27% até 2031. A expansão dos serviços de saúde em áreas isoladas está aumentando a demanda por capacidade diagnóstica básica. A cobertura de seguro subsidiado e a triagem de retinopatia diabética apoiam a implantação de câmeras de fundo de olho na atenção primária. As licitações públicas emitidas pelo SECOP em 2026 indicam demanda institucional contínua. O tamanho do mercado de imagem óptica da América do Sul na Colômbia permanece abaixo do Brasil, mas o acesso público e a adoção de tecnologia apoiam uma expansão mais rápida.
Argentina, Chile e Peru contribuem para o mercado de imagem óptica da América do Sul por meio de vias de pesquisa e saúde pública. A Argentina se beneficia dos institutos do CONICET e da demanda de populações envelhecidas em Buenos Aires e Córdoba. O Chile avaliou a triagem assistida por inteligência artificial para retinopatia diabética em um hospital público em Santiago. A Pontificia Universidad Católica del Perú está desenvolvendo elastografia por tomografia por coerência óptica para detecção precoce de ceratocone.
Cenário Competitivo
O mercado de imagem óptica da América do Sul é moderadamente fragmentado, com a presença de Carl Zeiss Meditec AG, Topcon Corporation, Heidelberg Engineering GmbH e NIDEK CO., LTD., todos com posições estabelecidas em oftalmologia hospitalar. Seus portfólios, relacionamentos com distribuidores e familiaridade dos especialistas apoiam o acesso a contas clínicas. A Carl Zeiss Meditec reportou receita nas Américas de EUR 579 milhões (USD 645 milhões) no ano fiscal de 2024/25, em comparação com EUR 533 milhões (USD 594 milhões) no ano anterior.[3]"Relatório Anual Carl Zeiss Meditec AG Ano Fiscal 2024/25," Carl Zeiss Meditec AG, zeiss.com
Os principais fornecedores estão expandindo além das vendas de dispositivos por meio de software e ferramentas de fluxo de trabalho. A Heidelberg Engineering usa o HEYEX 2 AppWay e o Eye2Gene para adicionar aplicações ao seu ambiente de imagem. A Topcon oferece o Marketplace de inteligência artificial Harmony e recebeu autorização da FDA para o OMNIA em novembro de 2025. Os fornecedores também investem em registros regulatórios antecipados e educação clínica local em português e espanhol. A chamada de avaliação acelerada da ANVISA de 2026 pode favorecer empresas com equipes regulatórias locais estabelecidas.
As oportunidades competitivas no mercado de imagem óptica da América do Sul permanecem na triagem de atenção primária e na imagem hiperespectral especializada. Os instrumentos portáteis atraem concorrentes em países onde os programas públicos exigem custos de compra mais baixos e implantação mais fácil em redes de atendimento geograficamente dispersas. A Heidelberg Engineering apresentou seu sistema de microscopia confocal de córnea Heidelberg RCM em agosto de 2026. Os produtos de nível de pesquisa atendem a universidades, mas a imagem hiperespectral acessível e implantável em campo para oncologia tem uso regional limitado.
Líderes do Setor de Imagem Óptica da América do Sul
-
Carl Zeiss Meditec AG
-
Topcon Corporation
-
Heidelberg Engineering GmbH
-
NIDEK CO., LTD.
-
Canon Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A ANVISA lançou o Edital de Chamamento 5/2026, convidando desenvolvedores de dispositivos médicos inovadores de Classe III e IV a participar de um programa de avaliação regulatória acelerada. A iniciativa cria uma via de aceleração estruturada para novas modalidades de imagem óptica que buscam aprovação da ANVISA no Brasil, reduzindo diretamente a desvantagem de tempo de entrada no mercado que historicamente desacelerou a difusão de tecnologias avançadas de imagem na região.
- Agosto de 2026: A Heidelberg Engineering estreou o Heidelberg RCM (microscopia confocal de córnea) no Congresso 2026 da Sociedade Europeia de Cirurgiões de Catarata e Refrativos (ESCRS) em Londres. O sistema permite imagem microscópica não invasiva em nível celular da córnea e marca o retorno da empresa à imagem do segmento anterior in vivo; a disponibilidade no mercado por país será anunciada separadamente.
- Junho de 2026: A Heidelberg Engineering recebeu a autorização FDA 510(k) para a mais recente versão de software do SPECTRALIS, que introduz velocidade de varredura de 250 kHz para angiografia por tomografia por coerência óptica, a taxa de aquisição mais rápida da plataforma, juntamente com um Módulo de Autofluorescência Verde (AF) expandido para melhor visualização macular. O lançamento comercial no segundo semestre de 2026 beneficiará diretamente as contas sul-americanas que estão atualizando os sistemas SPECTRALIS existentes.
- Junho de 2026: O SUS do Brasil expandiu seu programa de aquisição de retinógrafos, distribuindo câmeras de fundo de olho portáteis adicionais para centros de atenção primária para acelerar a triagem de retinopatia diabética. A expansão, apoiada pela Sociedade Brasileira de Diabetes (SBD), faz parte de um estudo contínuo de tele-triagem assistida por inteligência artificial que compara a classificação autônoma por inteligência artificial com a interpretação de especialistas na mesma coorte de pacientes.


Escopo do Relatório do Mercado de Imagem Óptica da América do Sul
O Mercado de Imagem Óptica da América do Sul refere-se ao mercado de tecnologias, sistemas, componentes e software associado de imagem óptica usados para capturar, visualizar, analisar e interpretar tecidos biológicos, células, órgãos e outras amostras por meio de técnicas de imagem baseadas em luz. O mercado inclui as receitas geradas pela venda e implantação de sistemas de imagem óptica, câmeras, sistemas de iluminação, lentes e software, bem como seu uso em aplicações clínicas, de diagnóstico, de pesquisa e de biotecnologia.
O Relatório do Mercado de Imagem Óptica da América do Sul é Segmentado por Produto (Sistemas de Imagem, Câmeras, Sistemas de Iluminação, Lentes e Software), Aplicação (Oftalmologia, Odontologia, Dermatologia, Cardiologia, Neurologia, Oncologia, Biotecnologia e Pesquisa e Outras Aplicações), Técnica (Tomografia por Coerência Óptica, Espectroscopia no Infravermelho Próximo, Imagem Hiperespectral e Tomografia Fotoacústica), Usuário Final (Hospitais e Clínicas, Centros de Diagnóstico por Imagem, Laboratórios de Pesquisa e Diagnóstico e Outros Usuários Finais) e Geografia (Brasil, Argentina, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sistemas de Imagem | Sistemas de Imagem Óptica |
| Sistemas de Imagem Espectral | |
| Câmeras | |
| Sistemas de Iluminação | |
| Lentes | |
| Software |
| Oftalmologia |
| Odontologia |
| Dermatologia |
| Cardiologia |
| Neurologia |
| Oncologia |
| Biotecnologia e Pesquisa |
| Outras Aplicações |
| Tomografia por Coerência Óptica |
| Espectroscopia no Infravermelho Próximo |
| Imagem Hiperespectral |
| Tomografia Fotoacústica |
| Hospitais e Clínicas |
| Centros de Diagnóstico por Imagem |
| Laboratórios de Pesquisa e Diagnóstico |
| Outros Usuários Finais |
| Brasil |
| Argentina |
| Colômbia |
| Restante da América do Sul |
| Por Produto | Sistemas de Imagem | Sistemas de Imagem Óptica |
| Sistemas de Imagem Espectral | ||
| Câmeras | ||
| Sistemas de Iluminação | ||
| Lentes | ||
| Software | ||
| Por Aplicação | Oftalmologia | |
| Odontologia | ||
| Dermatologia | ||
| Cardiologia | ||
| Neurologia | ||
| Oncologia | ||
| Biotecnologia e Pesquisa | ||
| Outras Aplicações | ||
| Por Técnica | Tomografia por Coerência Óptica | |
| Espectroscopia no Infravermelho Próximo | ||
| Imagem Hiperespectral | ||
| Tomografia Fotoacústica | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Diagnóstico por Imagem | ||
| Laboratórios de Pesquisa e Diagnóstico | ||
| Outros Usuários Finais | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de imagem óptica da América do Sul?
Estima-se em 141,07 milhões de USD em 2026 e prevê-se que atinja 245,42 milhões de USD até 2031 a um CAGR de 11,71%.
O que está impulsionando a demanda por imagem óptica na América do Sul?
A triagem do diabetes, os programas públicos de cuidados oftalmológicos, as câmeras retinianas portáteis, o software de inteligência artificial e a tele-oftalmologia estão apoiando a demanda.
Qual categoria de produto lidera a demanda regional?
Os sistemas de imagem lideraram com 35,82% de participação em 2025, enquanto as câmeras devem se expandir a um CAGR de 12,71% até 2031.
Qual aplicação está se expandindo mais rapidamente?
A oncologia deve se expandir a um CAGR de 13,29% até 2031, apoiada pela tomografia fotoacústica e pela imagem hiperespectral.
Qual país lidera a demanda por imagem óptica na América do Sul?
O Brasil detinha 61,17% da demanda regional em 2025, apoiado pelas aquisições do SUS, hospitais privados, instituições de pesquisa e programas de tele-oftalmologia.
O que limita a adoção de sistemas de imagem óptica na região?
Os altos custos de equipamentos e serviços, a dependência de importações, a volatilidade cambial, as lacunas de treinamento e os longos ciclos de substituição pública podem limitar a adoção.
Página atualizada pela última vez em:



