
Tamaño y Participación del Mercado de Imágenes Ópticas de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
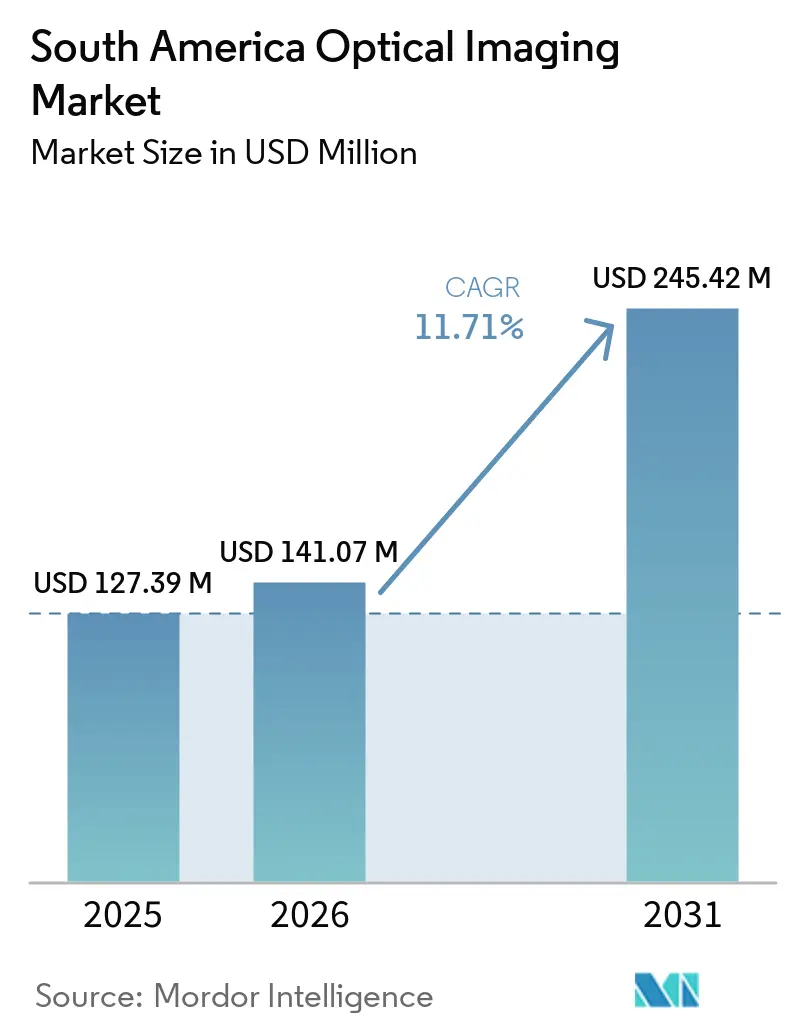
| Tamaño del mercado en el año base (2025) | 127.39 Millones de dólares |
| Tamaño del Mercado (2026) | 141.07 Millones de dólares |
| Tamaño del Mercado (2031) | 245.42 Millones de dólares |
| Growth Rate (2026 - 2031) | 11.71 % |
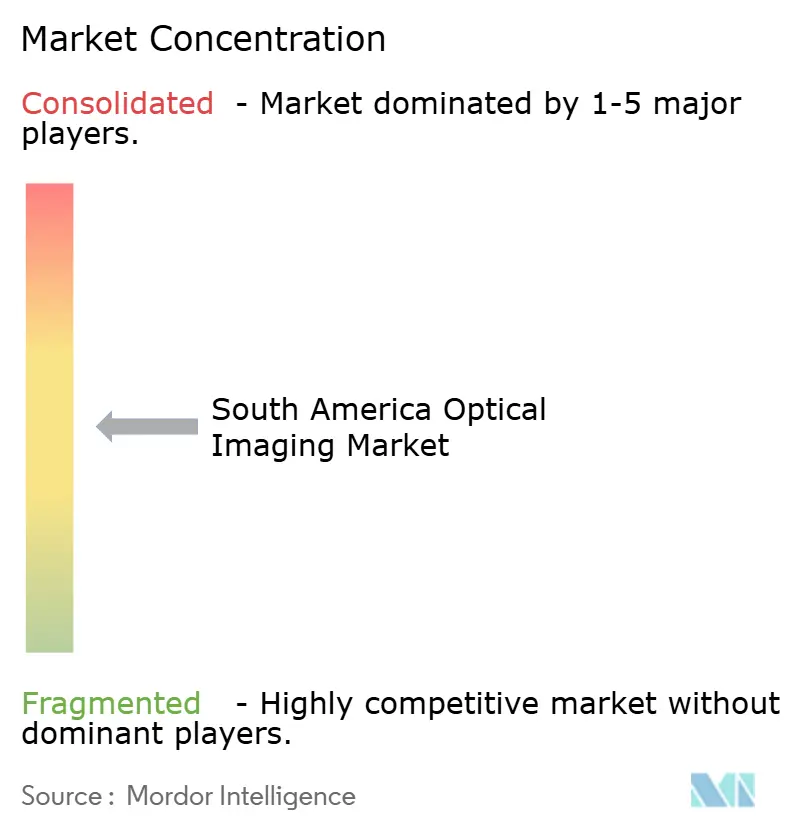
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes Ópticas de América del Sur por Mordor Intelligence
El tamaño del mercado de imágenes ópticas de América del Sur fue valorado en 127,39 millones de USD en 2025 y se estima que se expandirá desde 141,07 millones de USD en 2026 hasta alcanzar 245,42 millones de USD en 2031, a una CAGR del 11,71% durante el período de pronóstico (2026-2031). La creciente carga de la diabetes y las enfermedades retinianas está aumentando la necesidad de exámenes oculares más tempranos en entornos de atención pública y privada. Los programas de salud digital están incorporando las imágenes retinianas en centros de atención primaria que anteriormente carecían de equipos de diagnóstico por imágenes. Este cambio amplía la demanda más allá de las compras de reemplazo en los grandes hospitales. Los proveedores están combinando dispositivos portátiles con software de inteligencia artificial y sistemas de revisión clínica remota. Los costos de importación, los movimientos cambiarios, la cobertura de servicios y la capacidad de formación siguen siendo limitaciones importantes para la adopción.
Conclusiones Clave del Informe
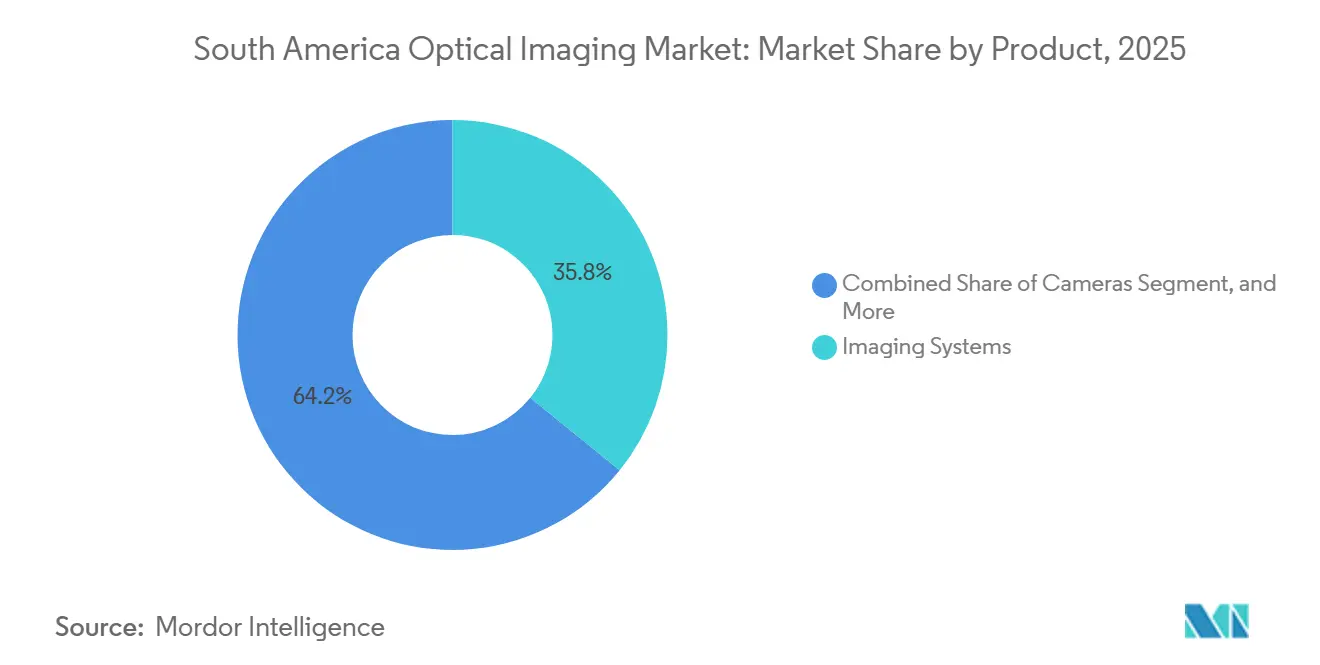
- Por producto, los sistemas de imágenes representaron el 35,82% de la participación del mercado de imágenes ópticas de América del Sur en 2025, mientras que se proyecta que las cámaras se expandirán a una CAGR del 12,71% hasta 2031.
- Por aplicación, la oftalmología representó el 33,14% del mercado en 2025, mientras que se proyecta que la oncología se expandirá a una CAGR del 13,29% hasta 2031.
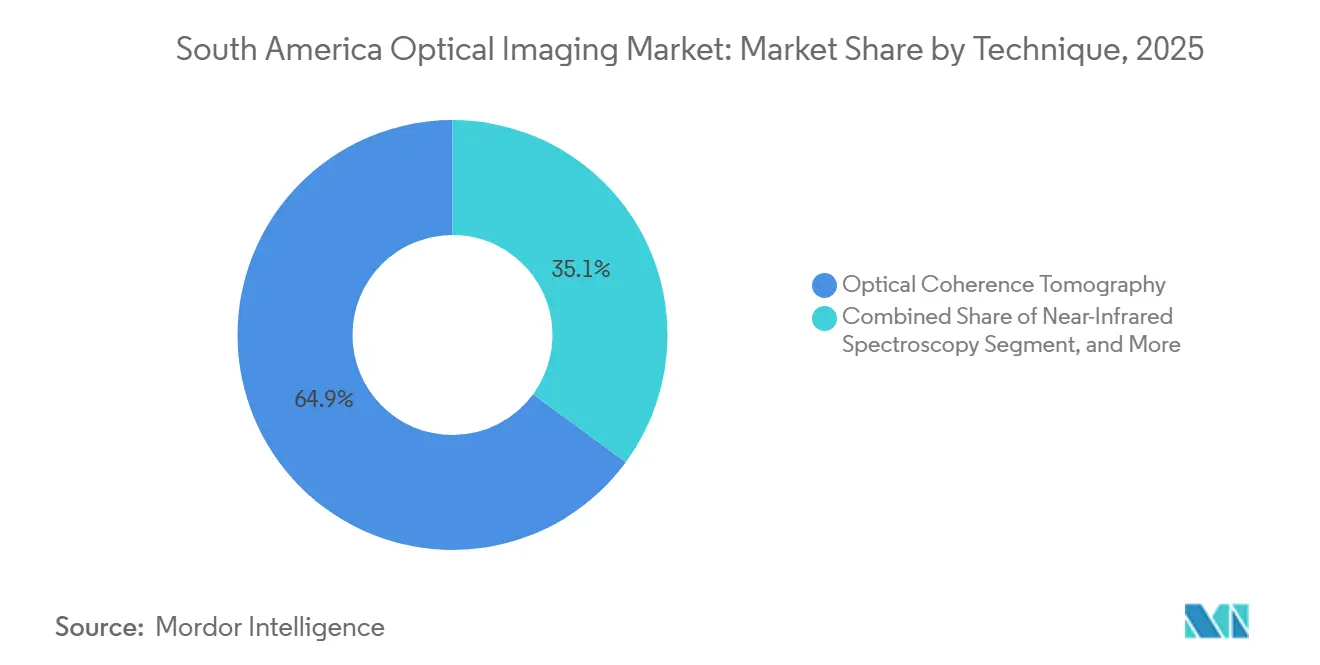
- Por técnica, la tomografía de coherencia óptica representó el 64,92% del mercado en 2025, mientras que se proyecta que la tomografía fotoacústica se expandirá a una CAGR del 12,48% hasta 2031 en el mercado de imágenes ópticas de América del Sur.
- Por usuario final, los hospitales y clínicas representaron el 43,67% del mercado en 2025, mientras que se proyecta que los laboratorios de investigación y diagnóstico se expandirán a una CAGR del 12,43% hasta 2031.
- Por geografía, Brasil representó el 61,17% del mercado en 2025, mientras que se proyecta que Colombia se expandirá a una CAGR del 12,27% hasta 2031 en el mercado de imágenes ópticas de América del Sur.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Imágenes Ópticas de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los Trastornos Retinianos y la Diabetes | +2.8% | Brasil, Argentina, Chile, Perú y Colombia | Corto plazo (≤ 2 años) |
| Programas Públicos de Detección Ocular | +1.9% | Brasil, Colombia y Chile | Mediano plazo (2-4 años) |
| Adopción de Imágenes Habilitadas por IA y Multimodales | +1.7% | América del Sur, con uso temprano en Brasil y Argentina | Mediano plazo (2-4 años) |
| Tele-Oftalmología y Diagnóstico Remoto | +1.3% | Brasil, Perú y Colombia | Corto plazo (≤ 2 años) |
| Imágenes Portátiles para Áreas Desatendidas | +1.1% | Brasil, Perú, Argentina, Chile y comunidades fronterizas de Bolivia | Mediano plazo (2-4 años) |
| Expansión de la Biotecnología y la Investigación Traslacional | +0.8% | Brasil, Argentina y Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Trastornos Retinianos y Diabetes
La diabetes genera una demanda directa de imágenes oftálmicas porque la retinopatía diabética requiere exámenes retinianos periódicos. Un estudio de atención primaria de São Paulo de 2025 reportó una prevalencia del 28,3% de retinopatía diabética, con el 65,1% de los casos clasificados como enfermedad no proliferativa leve. Un estudio de 2025 del Consejo Brasileño de Oftalmología, en el noreste de Brasil, encontró que el 78,1% de los pacientes diabéticos tenía dificultades para programar una cita de oftalmología, mientras que el 76,3% carecía de un oftalmólogo del sector público local.[1]Rodrigo Cezar Marques et al., "Retinopatía Diabética en Atención Primaria de Salud en un Municipio Brasileño: Un Estudio Transversal Usando Teleoftalmología," Health Care Science, doi.org Las imágenes retinianas permiten a los equipos de atención primaria evaluar a los pacientes antes de la derivación al especialista y concentrar el escaso tiempo del especialista en los casos urgentes. El mercado de imágenes ópticas de América del Sur se beneficia cuando los sistemas de salud llegan a personas que no han recibido detección retiniana rutinaria. Esto favorece los dispositivos y las herramientas de gestión de imágenes que el personal no médico capacitado puede utilizar de manera confiable.
Expansión de los Programas Públicos de Detección Ocular
Los programas públicos de detección ocular se están convirtiendo en una fuente más habitual de adquisiciones en toda América del Sur. Mato Grosso adquirió 250 retinógrafos portátiles Eyer2 en diciembre de 2025, distribuyó 70 dispositivos a 69 municipios y capacitó a 100 profesionales de atención primaria. El sistema público de salud de Brasil amplió la adquisición de retinógrafos en junio de 2026 para apoyar la detección de retinopatía diabética en centros de atención primaria. Los dispositivos portátiles generan demanda de instalaciones sin espacio, infraestructura eléctrica o presupuestos para suites de imágenes completas. Los requisitos de seguridad y rendimiento de ANVISA influyen en las especificaciones de los productos y favorecen a los proveedores con registros establecidos. El mercado de imágenes ópticas de América del Sur se beneficia cuando las imágenes retinianas se convierten en parte de la prevención a nivel poblacional en lugar de solo del gasto de capital hospitalario.
Adopción de Imágenes Habilitadas por IA y Multimodales
La inteligencia artificial mejora el rendimiento de los servicios de imágenes donde la capacidad de especialistas es limitada. El proyecto de la Escola Paulista de Medicina combinó retinógrafos portátiles con la inteligencia artificial de Eyermap, reduciendo el tiempo de revisión del especialista de 20 días a 9 días. Heidelberg Engineering informó en 2025 que Eye2Gene utilizó imágenes multimodales SPECTRALIS para predecir candidatos genéticos asociados con enfermedades retinianas hereditarias. Un estudio de 2024 en un hospital público de Santiago reportó una sensibilidad del 100% y una especificidad del 84% para detectar retinopatía diabética que amenaza la visión usando EyeArt. Estas aplicaciones apoyan la detección sin que cada aumento en el volumen de imágenes requiera un aumento igual en el personal especializado. El mercado de imágenes ópticas de América del Sur se beneficia cuando el software se integra en los flujos de trabajo clínicos en lugar de tratarse como una compra separada.
Crecimiento de la Tele-Oftalmología y el Diagnóstico Remoto
La tele-oftalmología extiende los servicios de imágenes a las comunidades amazónicas, las zonas andinas y las grandes regiones del interior. Un programa IdeiaSUS de Fiocruz examinó a 1.290 pacientes entre junio de 2025 y marzo de 2026 utilizando retinógrafos portátiles y análisis remoto asistido por inteligencia artificial. El costo por caso detectado cayó de BRL 70,82 (USD 12,00) a BRL 50,64 (USD 8,58), mientras que el tiempo de diagnóstico se redujo de 83 días a 1,3 días. Un estudio de 2024 en la Amazonía brasileña encontró hallazgos retinianos en el 37,4% de las personas examinadas mediante cámaras de fondo de ojo basadas en teléfonos inteligentes y lecturas basadas en telemedicina. Cada sitio de atención equipado puede generar requisitos futuros de mantenimiento, reemplazo y gestión de datos. La oportunidad es más sólida cuando el equipo, la capacitación, la conectividad y las vías de derivación clínica se implementan conjuntamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Adquisición y Costo Total de Propiedad | -1.8% | Brasil, Argentina y Perú | Mediano plazo (2-4 años) |
| Dependencia de Importaciones, Aranceles y Volatilidad Cambiaria | -1.4% | Brasil, Argentina y Perú | Corto plazo (≤ 2 años) |
| Cobertura Desigual de Servicio, Calibración y Capacitación | -0.9% | Brasil, Perú, Argentina y Colombia | Largo plazo (≥ 4 años) |
| Largos Ciclos de Reemplazo en Hospitales Públicos | -0.7% | Brasil, Argentina y Colombia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Costo Total de Propiedad
Las plataformas premium, incluidas la tomografía de coherencia óptica de fuente barrida, las imágenes hiperespectrales y los sistemas retinianos multimodales, cuestan entre 50.000 y más de 150.000 USD por unidad. Estos precios pueden superar la autoridad de los hospitales de nivel distrital y prolongar los ciclos de adquisición pública. El servicio de fábrica, la calibración, las licencias de software y la capacitación de operadores añaden costos materiales durante una vida útil del dispositivo de 5 a 7 años. Estos costos pueden alcanzar entre 1,5 y 2,0 veces el precio de compra original. La carga concentra los equipos de alta complejidad en centros de referencia y grupos de hospitales privados. Las instalaciones más pequeñas pueden optar por sistemas portátiles con menores costos iniciales, reduciendo así los ingresos por unidad para los proveedores de equipos premium.
Dependencia de Importaciones, Aranceles y Volatilidad Cambiaria
América del Sur depende en gran medida de los motores de tomografía de coherencia óptica, los sensores hiperespectrales y la óptica de precisión importados. Brasil importó 4.700 millones de USD en equipos médicos bajo la NCM 9018 en 2025. Los dispositivos de imágenes ópticas requieren licencia de importación de ANVISA y certificación de seguridad eléctrica de INMETRO, y los nuevos modelos pueden enfrentar plazos de aprobación de 12 a 24 meses.[2]"Dispositivos Médicos," Agência Nacional de Vigilância Sanitária, gov.br Los equipos comúnmente cotizados en USD o EUR se encarecen en moneda local cuando el real brasileño o el peso argentino se deprecian. Los proveedores también pueden limitar el financiamiento flexible en mercados con controles cambiarios. Estas condiciones retrasan las compras de alta especificación y aumentan el atractivo de los sistemas portátiles de menor costo, al tiempo que mantienen la necesidad de un servicio y calibración confiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Los Sistemas de Imágenes Lideran Mientras las Cámaras Portátiles Impulsan la Demanda
Los sistemas de imágenes representaron el 35,82% de la participación del mercado de imágenes ópticas de América del Sur en 2025. El mercado de imágenes ópticas de América del Sur incluye tomografía de coherencia óptica, oftalmoscopios de exploración láser confocal, cámaras de fondo de ojo de sobremesa y plataformas de imágenes espectrales. Los hospitales, los centros oncológicos y las universidades utilizan estos sistemas para trabajos clínicos y de investigación especializados. Su amplitud clínica sustenta la demanda en oftalmología, cardiología y aplicaciones de laboratorio. Su mayor costo hace que la cobertura de servicio, el personal capacitado y los presupuestos estables sean condiciones de compra importantes.
Se proyecta que las cámaras se expandirán a una CAGR del 12,71% hasta 2031 dentro del mercado de imágenes ópticas de América del Sur. La compra de 250 retinógrafos Eyer2 por parte de Mato Grosso en 2025 muestra el papel de la adquisición pública de tele-oftalmología. Los formatos portátiles sirven a sitios con espacio limitado, infraestructura eléctrica y presupuestos de capital. El software apoya los ingresos recurrentes a través de la clasificación de retinopatía diabética y el monitoreo del glaucoma. Los proveedores con registros existentes y redes de distribuidores tienen ventaja en las licitaciones gubernamentales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Aplicación: La Oftalmología Lidera Mientras la Oncología Avanza
La oftalmología representó el 33,14% del mercado de imágenes ópticas de América del Sur en 2025. La tomografía de coherencia óptica y las imágenes de fondo de ojo son herramientas establecidas para la atención ocular y la detección de retinopatía diabética. La odontología y la dermatología son aplicaciones secundarias para la espectroscopía de infrarrojo cercano y la tomografía de coherencia óptica. La cardiología utiliza la tomografía de coherencia óptica coronaria durante los procedimientos intervencionistas, con Abbott Laboratories ofreciendo la plataforma Ilumien PCI. La neurología sigue siendo más orientada a la investigación porque las vías de reembolso son limitadas.
Se proyecta que la oncología se expandirá a una CAGR del 13,29% hasta 2031. La tomografía fotoacústica y las imágenes hiperespectrales apoyan la caracterización no invasiva de tumores y la evaluación intraoperatoria de márgenes. En el mercado de imágenes ópticas de América del Sur, estos métodos pueden mapear la angiogénesis, los gradientes de hipoxia y la saturación de oxígeno sin radiación ionizante ni agentes de contraste. La infraestructura universitaria financiada a través de FAPESP y CONICET apoya la demanda de biotecnología e investigación. Petrobras y Unicamp también utilizan el escaneo hiperespectral para el análisis de núcleos pre-sal, añadiendo demanda no médica.
Por Técnica: La Tomografía de Coherencia Óptica Lidera Mientras la Tomografía Fotoacústica Acelera
La tomografía de coherencia óptica representó el 64,92% de la demanda por técnica en 2025. Su posición refleja el largo uso clínico, la aceptación del reembolso y la aplicación en oftalmología, cardiología y odontología. Los sistemas de fuente barrida permiten una mayor penetración en los tejidos y un escaneo más rápido. Heidelberg Engineering recibió la autorización FDA 510(k) en junio de 2026 para una actualización de SPECTRALIS con una velocidad de escaneo de angiografía de 250 kHz. Una adquisición más rápida puede reducir los artefactos de movimiento y permitir una angiografía de campo más amplio en una sola adquisición.
Se proyecta que la tomografía fotoacústica se expandirá a una CAGR del 12,48% hasta 2031. Está pasando de la investigación temprana hacia la evaluación clínica en centros de oncología y neurología. Su perfil no ionizante y sin contraste se adapta a los entornos de diagnóstico ambulatorio. La espectroscopía de infrarrojo cercano y las imágenes hiperespectrales también apoyan la minería, la inspección industrial, la investigación y el control de calidad e inocuidad alimentaria. El mercado de imágenes ópticas de América del Sur abarca técnicas más allá de los dispositivos oftálmicos, como las utilizadas en entornos industriales y de investigación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Los Hospitales Lideran Mientras los Laboratorios de Investigación Aceleran
Los hospitales y clínicas representaron el 43,67% de la demanda por usuario final en 2025. Albergan muchos sistemas de alta complejidad utilizados por los servicios de oftalmología, oncología y cardiología. Los grupos de hospitales privados multiespecialidad también están ampliando la capacidad de diagnóstico en el mercado de imágenes ópticas de América del Sur. Los centros de diagnóstico por imágenes priorizan el rendimiento, el tiempo de actividad del servicio y la compatibilidad con el reembolso. Dentro del mercado de imágenes ópticas de América del Sur, esto a menudo favorece los sistemas de nivel medio probados con registro ANVISA establecido.
Se proyecta que los laboratorios de investigación y diagnóstico se expandirán a una CAGR del 12,43% hasta 2031. Las subvenciones de FAPESP, CONICET y ANID apoyan la instrumentación óptica en universidades e institutos de investigación traslacional. Bruker instaló un microscopio de imágenes láser infrarrojo LUMOS II ILIM en la Universidade Federal do ABC en diciembre de 2025 y completó otra instalación en la Universidade Federal do Rio Grande do Norte en enero de 2026. Estas inversiones crean bases de usuarios capacitados que pueden influir en las especificaciones hospitalarias posteriores. La inspección industrial y el diagnóstico veterinario tienen menor demanda en los sectores agroindustrial y minero de Brasil.
Análisis Geográfico
Brasil representó el 61,17% de la demanda regional en 2025. Su escala refleja las adquisiciones de cadenas de hospitales privados, hospitales del SUS, secretarías estatales de salud e instituciones de investigación. La compra de 250 retinógrafos portátiles por parte de Mato Grosso muestra cómo los programas estatales apoyan las imágenes en atención primaria. Los requisitos de registro de ANVISA condicionan el acceso a los dispositivos importados, mientras que los usos agroindustriales y de petróleo y gas diversifican la demanda.
Se proyecta que Colombia se expandirá a una CAGR del 12,27% hasta 2031. La expansión de la atención médica en áreas aisladas está aumentando la demanda de capacidad de diagnóstico básica. La cobertura de seguro subsidiado y la detección de retinopatía diabética apoyan el despliegue de cámaras de fondo de ojo en atención primaria. Las licitaciones públicas emitidas a través de SECOP en 2026 indican una demanda institucional continua. El tamaño del mercado de imágenes ópticas de América del Sur en Colombia sigue siendo inferior al de Brasil, pero el acceso público y la adopción tecnológica apoyan una expansión más rápida.
Argentina, Chile y Perú contribuyen al mercado de imágenes ópticas de América del Sur a través de vías de investigación y salud pública. Argentina se beneficia de los institutos del CONICET y la demanda de poblaciones envejecidas en Buenos Aires y Córdoba. Chile ha evaluado la detección asistida por inteligencia artificial para la retinopatía diabética en un hospital público de Santiago. La Pontificia Universidad Católica del Perú está desarrollando elastografía de tomografía de coherencia óptica para la detección temprana del queratocono.
Panorama Competitivo
El mercado de imágenes ópticas de América del Sur está moderadamente fragmentado, con la presencia de Carl Zeiss Meditec AG, Topcon Corporation, Heidelberg Engineering GmbH y NIDEK CO., LTD., todos los cuales tienen posiciones establecidas en oftalmología hospitalaria. Sus carteras, relaciones con distribuidores y familiaridad con los especialistas apoyan el acceso a las cuentas clínicas. Carl Zeiss Meditec reportó ingresos en las Américas de EUR 579 millones (USD 645 millones) en el año fiscal 2024/25, en comparación con EUR 533 millones (USD 594 millones) en el año anterior.[3]"Informe Anual Carl Zeiss Meditec AG Año Fiscal 2024/25," Carl Zeiss Meditec AG, zeiss.com
Los principales proveedores están expandiéndose más allá de la venta de dispositivos mediante software y herramientas de flujo de trabajo. Heidelberg Engineering utiliza HEYEX 2 AppWay y Eye2Gene para añadir aplicaciones a su entorno de imágenes. Topcon ofrece el Mercado de inteligencia artificial Harmony y recibió la autorización de la FDA para OMNIA en noviembre de 2025. Los proveedores también invierten en presentaciones regulatorias tempranas y educación clínica local en portugués y español. La convocatoria de evaluación acelerada de ANVISA de 2026 puede favorecer a las empresas con equipos regulatorios locales establecidos.
Las oportunidades competitivas en el mercado de imágenes ópticas de América del Sur permanecen en la detección en atención primaria y las imágenes hiperespectrales especializadas. Los instrumentos portátiles atraen a competidores en países donde los programas públicos requieren menores costos de compra y un despliegue más fácil en redes de atención geográficamente dispersas. Heidelberg Engineering presentó su sistema de microscopía confocal corneal Heidelberg RCM en agosto de 2026. Los productos de grado de investigación sirven a las universidades, pero las imágenes hiperespectrales de campo desplegables y asequibles para oncología tienen un uso regional limitado.
Líderes de la Industria de Imágenes Ópticas de América del Sur
Carl Zeiss Meditec AG
Topcon Corporation
Heidelberg Engineering GmbH
NIDEK CO., LTD.
Canon Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: ANVISA lanzó la Convocatoria 5/2026 (Edital de Chamamento 5/2026), invitando a los desarrolladores de dispositivos médicos innovadores de Clase III y IV a participar en un programa de evaluación regulatoria acelerada. La iniciativa crea una vía de acceso rápido estructurada para las nuevas modalidades de imágenes ópticas que buscan la aprobación de ANVISA en Brasil, reduciendo directamente la desventaja de tiempo de comercialización que históricamente ha ralentizado la difusión de tecnología de imágenes avanzadas en la región.
- Agosto de 2026: Heidelberg Engineering presentó el Heidelberg RCM (microscopía confocal corneal) en el Congreso 2026 de la Sociedad Europea de Cirujanos de Cataratas y Refractivos (ESCRS) en Londres. El sistema permite imágenes microscópicas no invasivas a nivel celular de la córnea y marca el regreso de la empresa a las imágenes del segmento anterior in vivo; la disponibilidad comercial por país se anunciará por separado.
- Junio de 2026: Heidelberg Engineering recibió la autorización FDA 510(k) para la última versión de software de SPECTRALIS, que introduce una velocidad de escaneo de 250 kHz para la angiografía OCT, la tasa de adquisición más rápida de la plataforma, junto con un Módulo de Autofluorescencia Verde (AF) ampliado para una mejor visualización macular. El lanzamiento comercial en la segunda mitad de 2026 beneficiará directamente a las cuentas sudamericanas que actualicen los sistemas SPECTRALIS existentes.
- Junio de 2026: El SUS de Brasil amplió su programa de adquisición de retinógrafos, distribuyendo cámaras de fondo de ojo portátiles adicionales a los centros de atención primaria para acelerar la detección de retinopatía diabética. La expansión, apoyada por la Sociedad Brasileña de Diabetes (SBD), es parte de un estudio continuo de teledetección asistida por inteligencia artificial que compara la clasificación autónoma por inteligencia artificial con la interpretación de especialistas en la misma cohorte de pacientes.


Alcance del Informe del Mercado de Imágenes Ópticas de América del Sur
El Mercado de Imágenes Ópticas de América del Sur se refiere al mercado de tecnologías, sistemas, componentes y software asociado de imágenes ópticas utilizados para capturar, visualizar, analizar e interpretar tejidos biológicos, células, órganos y otras muestras mediante técnicas de imágenes basadas en luz. El mercado incluye los ingresos generados por la venta y el despliegue de sistemas de imágenes ópticas, cámaras, sistemas de iluminación, lentes y software, así como su uso en aplicaciones clínicas, de diagnóstico, de investigación y de biotecnología.
El Informe del Mercado de Imágenes Ópticas de América del Sur está Segmentado por Producto (Sistemas de Imágenes, Cámaras, Sistemas de Iluminación, Lentes y Software), Aplicación (Oftalmología, Odontología, Dermatología, Cardiología, Neurología, Oncología, Biotecnología e Investigación, y Otras Aplicaciones), Técnica (Tomografía de Coherencia Óptica, Espectroscopía de Infrarrojo Cercano, Imágenes Hiperespectrales y Tomografía Fotoacústica), Usuario Final (Hospitales y Clínicas, Centros de Diagnóstico por Imágenes, Laboratorios de Investigación y Diagnóstico, y Otros Usuarios Finales) y Geografía (Brasil, Argentina, Colombia y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sistemas de Imágenes | Sistemas de Imágenes Ópticas |
| Sistemas de Imágenes Espectrales | |
| Cámaras | |
| Sistemas de Iluminación | |
| Lentes | |
| Software |
| Oftalmología |
| Odontología |
| Dermatología |
| Cardiología |
| Neurología |
| Oncología |
| Biotecnología e Investigación |
| Otras Aplicaciones |
| Tomografía de Coherencia Óptica |
| Espectroscopía de Infrarrojo Cercano |
| Imágenes Hiperespectrales |
| Tomografía Fotoacústica |
| Hospitales y Clínicas |
| Centros de Diagnóstico por Imágenes |
| Laboratorios de Investigación y Diagnóstico |
| Otros Usuarios Finales |
| Brasil |
| Argentina |
| Colombia |
| Resto de América del Sur |
| Por Producto | Sistemas de Imágenes | Sistemas de Imágenes Ópticas |
| Sistemas de Imágenes Espectrales | ||
| Cámaras | ||
| Sistemas de Iluminación | ||
| Lentes | ||
| Software | ||
| Por Aplicación | Oftalmología | |
| Odontología | ||
| Dermatología | ||
| Cardiología | ||
| Neurología | ||
| Oncología | ||
| Biotecnología e Investigación | ||
| Otras Aplicaciones | ||
| Por Técnica | Tomografía de Coherencia Óptica | |
| Espectroscopía de Infrarrojo Cercano | ||
| Imágenes Hiperespectrales | ||
| Tomografía Fotoacústica | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Diagnóstico por Imágenes | ||
| Laboratorios de Investigación y Diagnóstico | ||
| Otros Usuarios Finales | ||
| Por Geografía | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de imágenes ópticas de América del Sur?
Se estima en 141,07 millones de USD en 2026 y se prevé que alcance 245,42 millones de USD en 2031 a una CAGR del 11,71%.
¿Qué está impulsando la demanda de imágenes ópticas en América del Sur?
La detección de diabetes, los programas públicos de atención ocular, las cámaras retinianas portátiles, el software de inteligencia artificial y la tele-oftalmología están apoyando la demanda.
¿Qué categoría de producto lidera la demanda regional?
Los sistemas de imágenes lideraron con una participación del 35,82% en 2025, mientras que se proyecta que las cámaras se expandirán a una CAGR del 12,71% hasta 2031.
¿Qué aplicación se está expandiendo más rápidamente?
Se proyecta que la oncología se expandirá a una CAGR del 13,29% hasta 2031, apoyada por la tomografía fotoacústica y las imágenes hiperespectrales.
¿Qué país lidera la demanda de imágenes ópticas en América del Sur?
Brasil representó el 61,17% de la demanda regional en 2025, apoyado por las adquisiciones del SUS, los hospitales privados, las instituciones de investigación y los programas de tele-oftalmología.
¿Qué limita la adopción de sistemas de imágenes ópticas en la región?
Los altos costos de equipos y servicios, la dependencia de importaciones, la volatilidad cambiaria, las brechas de capacitación y los largos ciclos de reemplazo públicos pueden limitar la adopción.
Última actualización de la página el:



