
Taille et part du marché de l'imagerie optique en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
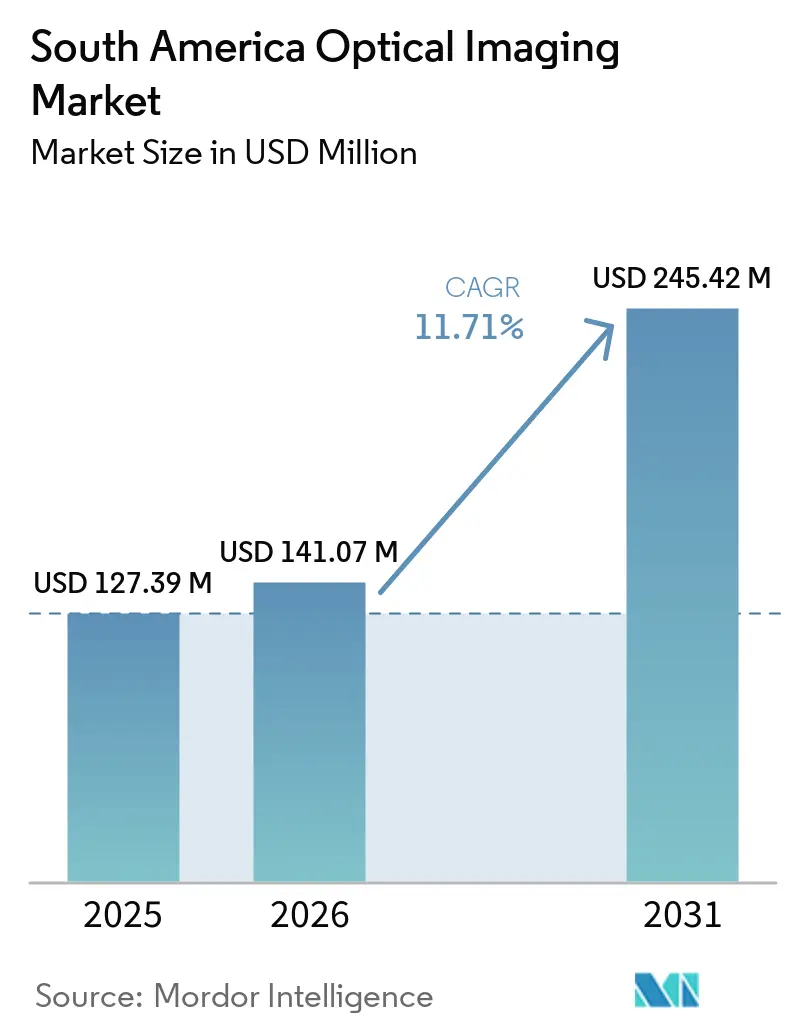
| Taille du marché de l'année de base (2025) | 127.39 Millions de dollars américains |
| Taille du Marché (2026) | 141.07 Millions de dollars américains |
| Taille du Marché (2031) | 245.42 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 11.71 % |
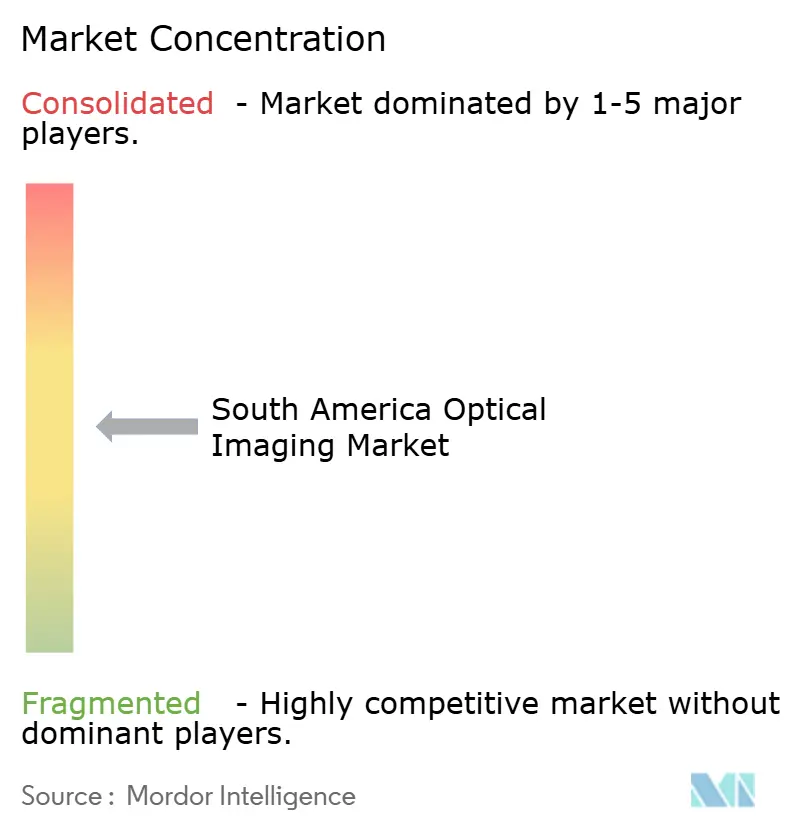
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'imagerie optique en Amérique du Sud par Mordor Intelligence
La taille du marché de l'imagerie optique en Amérique du Sud était évaluée à 127,39 millions USD en 2025 et devrait s'étendre de 141,07 millions USD en 2026 pour atteindre 245,42 millions USD d'ici 2031, à un CAGR de 11,71 % durant la période de prévision (2026-2031). La charge croissante du diabète et des maladies rétiniennes accroît le besoin d'examens oculaires précoces dans les établissements de soins publics et privés. Les programmes de santé numérique intègrent l'imagerie rétinienne dans les établissements de soins primaires qui manquaient auparavant d'équipements d'imagerie diagnostique. Cette évolution élargit la demande au-delà des achats de remplacement dans les grands hôpitaux. Les fournisseurs associent des appareils portables à des logiciels d'intelligence artificielle et à des systèmes de revue clinique à distance. Les coûts d'importation, les fluctuations monétaires, la couverture des services et la capacité de formation demeurent des freins importants à l'adoption.
Principaux enseignements du rapport
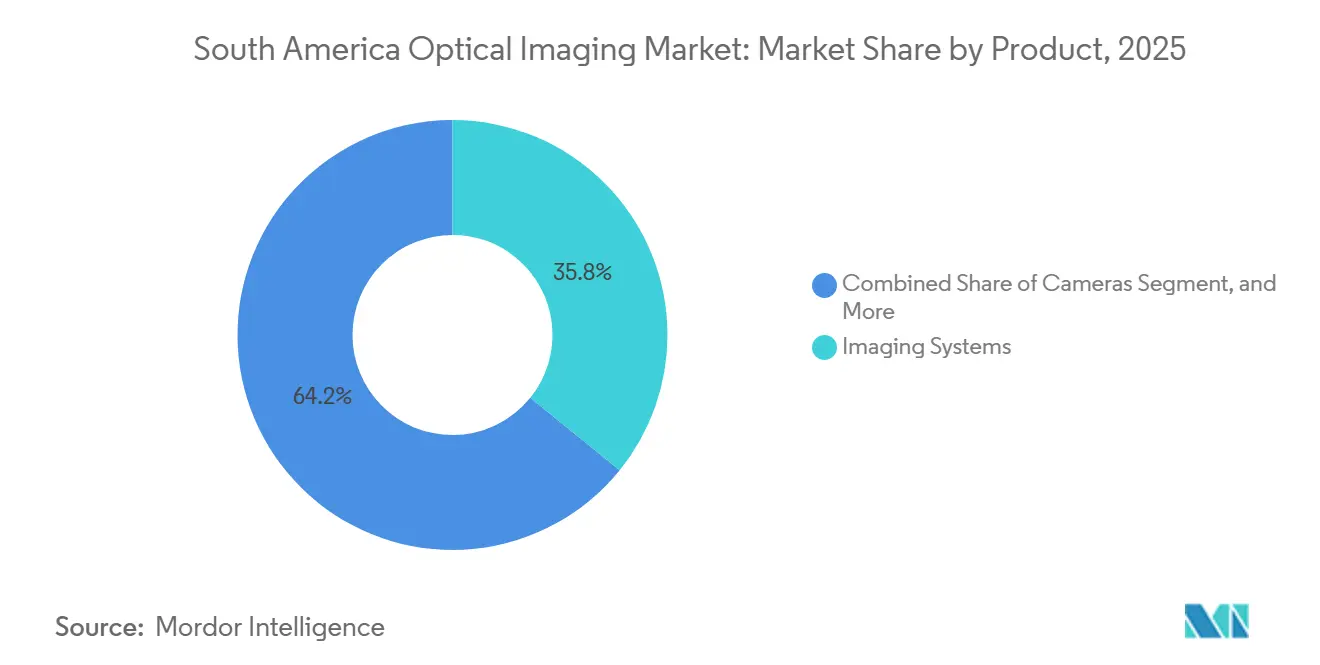
- Par produit, les systèmes d'imagerie détenaient 35,82 % de la part du marché de l'imagerie optique en Amérique du Sud en 2025, tandis que les caméras devraient se développer à un CAGR de 12,71 % jusqu'en 2031.
- Par application, l'ophtalmologie représentait 33,14 % du marché en 2025, tandis que l'oncologie devrait se développer à un CAGR de 13,29 % jusqu'en 2031.
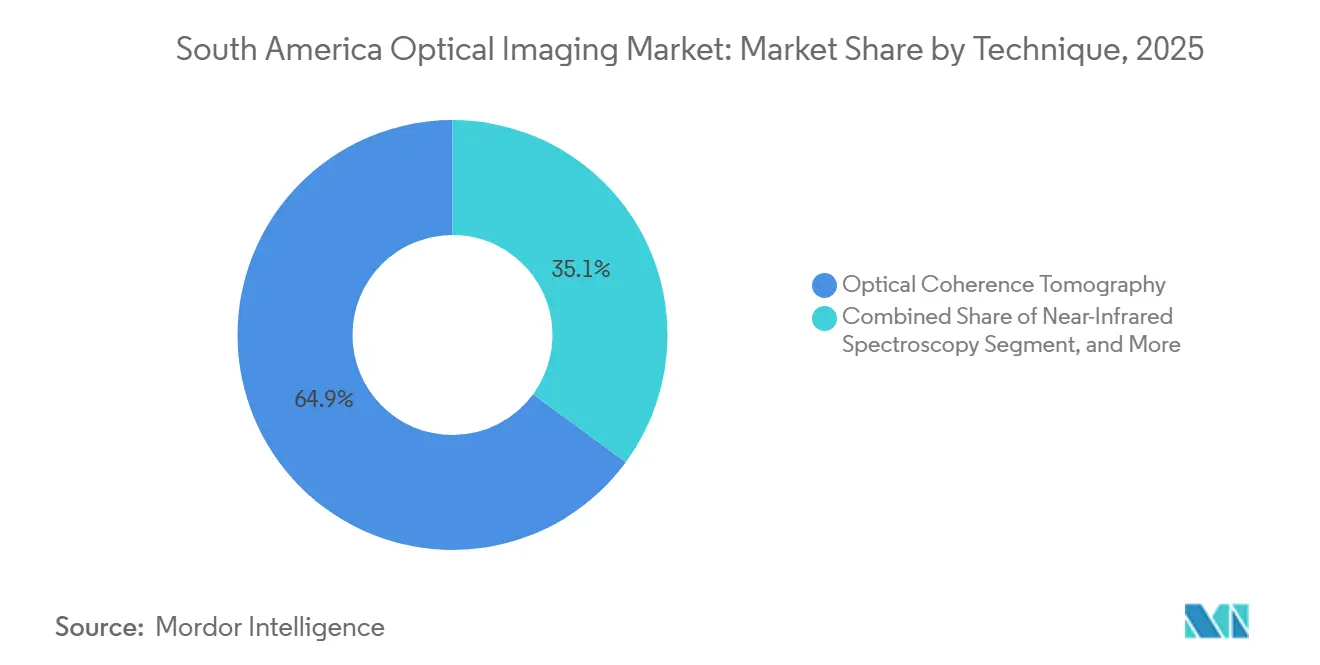
- Par technique, la tomographie par cohérence optique détenait 64,92 % du marché en 2025, tandis que la tomographie photoacoustique devrait se développer à un CAGR de 12,48 % jusqu'en 2031 sur le marché de l'imagerie optique en Amérique du Sud.
- Par utilisateur final, les hôpitaux et cliniques détenaient 43,67 % du marché en 2025, tandis que les laboratoires de recherche et de diagnostic devraient se développer à un CAGR de 12,43 % jusqu'en 2031.
- Par géographie, le Brésil détenait 61,17 % du marché en 2025, tandis que la Colombie devrait se développer à un CAGR de 12,27 % jusqu'en 2031 sur le marché de l'imagerie optique en Amérique du Sud.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'imagerie optique en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence gographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des troubles rétiniens et du diabète | +2.8% | Brésil, Argentine, Chili, Pérou et Colombie | Court terme (≤ 2 ans) |
| Programmes publics de dépistage oculaire | +1.9% | Brésil, Colombie et Chili | Moyen terme (2-4 ans) |
| Adoption de l'imagerie multimodale et assistée par intelligence artificielle | +1.7% | Amérique du Sud, avec une utilisation précoce au Brésil et en Argentine | Moyen terme (2-4 ans) |
| Télé-ophtalmologie et diagnostic à distance | +1.3% | Brésil, Pérou et Colombie | Court terme (≤ 2 ans) |
| Imagerie portable pour les zones mal desservies | +1.1% | Brésil, Pérou, Argentine, Chili et communautés frontalières de Bolivie | Moyen terme (2-4 ans) |
| Expansion de la biotechnologie et de la recherche translationnelle | +0.8% | Brésil, Argentine et Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles rétiniens et du diabète
Le diabète crée une demande directe en imagerie ophtalmique, car la rétinopathie diabétique nécessite des examens rétiniens réguliers. Une étude de soins primaires menée à São Paulo en 2025 a rapporté une prévalence de 28,3 % de rétinopathie diabétique, avec 65,1 % des cas classés comme rétinopathie non proliférante légère. Une étude de 2025 menée par le Conseil brésilien d'ophtalmologie dans le nord-est du Brésil a révélé que 78,1 % des patients diabétiques avaient des difficultés à obtenir un rendez-vous en ophtalmologie, tandis que 76,3 % n'avaient pas accès à un ophtalmologiste du secteur public local.[1]Rodrigo Cezar Marques et al., "Diabetic Retinopathy in Primary Healthcare in a Brazilian Municipality: A Cross-Sectional Study Using Teleophthalmology," Health Care Science, doi.org L'imagerie rétinienne permet aux équipes de soins primaires d'évaluer les patients avant l'orientation vers un spécialiste et de concentrer le temps limité des spécialistes sur les cas urgents. Le marché de l'imagerie optique en Amérique du Sud progresse lorsque les systèmes de santé atteignent des personnes n'ayant pas bénéficié d'un dépistage rétinien de routine. Cela favorise les appareils et les outils de gestion d'images que le personnel non médecin formé peut utiliser de manière fiable.
Expansion des programmes publics de dépistage oculaire
Les programmes publics de dépistage oculaire deviennent une source d'approvisionnement plus régulière en Amérique du Sud. Le Mato Grosso a acquis 250 rétinographes portables Eyer2 en décembre 2025, distribué 70 appareils à 69 municipalités et formé 100 professionnels de soins primaires. Le système de santé publique brésilien a élargi l'approvisionnement en rétinographes en juin 2026 pour soutenir le dépistage de la rétinopathie diabétique dans les centres de soins primaires. Les appareils portables créent une demande de la part d'établissements ne disposant pas d'espace, d'infrastructure électrique ou de budgets pour des suites d'imagerie complètes. Les exigences de sécurité et de performance de l'ANVISA influencent les spécifications des produits et favorisent les fournisseurs disposant d'enregistrements établis. Le marché de l'imagerie optique en Amérique du Sud bénéficie lorsque l'imagerie rétinienne s'intègre à la prévention à l'échelle de la population plutôt qu'aux seules dépenses en capital hospitalier.
Adoption de l'imagerie multimodale et assistée par intelligence artificielle
L'intelligence artificielle améliore les résultats des services d'imagerie là où la capacité des spécialistes est limitée. Le projet de l'Escola Paulista de Medicina a combiné des rétinographes portables avec l'intelligence artificielle d'Eyermap, réduisant le délai de revue par les spécialistes de 20 jours à 9 jours. Heidelberg Engineering a rapporté en 2025 qu'Eye2Gene utilisait l'imagerie multimodale SPECTRALIS pour prédire les gènes candidats associés aux maladies rétiniennes héréditaires. Une étude de 2024 menée dans un hôpital public de Santiago a rapporté une sensibilité de 100 % et une spécificité de 84 % pour la détection de la rétinopathie diabétique menaçant la vue à l'aide d'EyeArt. Ces applications soutiennent le dépistage sans faire correspondre chaque augmentation du volume d'images à une augmentation équivalente des effectifs de spécialistes. Le marché de l'imagerie optique en Amérique du Sud bénéficie lorsque les logiciels sont intégrés dans les flux de travail cliniques plutôt que traités comme un achat séparé.
Croissance de la télé-ophtalmologie et du diagnostic à distance
La télé-ophtalmologie étend les services d'imagerie aux communautés amazoniennes, aux zones andines et aux grandes régions intérieures. Un programme Fiocruz IdeiaSUS a dépisté 1 290 patients entre juin 2025 et mars 2026 à l'aide de rétinographes portables et d'une analyse assistée par intelligence artificielle à distance. Le coût par cas détecté est passé de BRL 70,82 (USD 12,00) à BRL 50,64 (USD 8,58), tandis que le délai de diagnostic est passé de 83 jours à 1,3 jour. Une étude brésilienne amazonienne de 2024 a trouvé des résultats rétiniens chez 37,4 % des personnes dépistées à l'aide de caméras de fond d'œil basées sur smartphone et de lectures par télémédecine. Chaque site de soins équipé peut créer des besoins futurs en matière de maintenance, de remplacement et de gestion des données. L'opportunité est la plus forte lorsque l'équipement, la formation, la connectivité et les voies d'orientation clinique sont mis en œuvre ensemble.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition élevé et coût total de possession | -1.8% | Brésil, Argentine et Pérou | Moyen terme (2-4 ans) |
| Dépendance aux importations, droits de douane et volatilité des devises | -1.4% | Brésil, Argentine et Pérou | Court terme (≤ 2 ans) |
| Inégalité de la couverture des services, de l'étalonnage et de la formation | -0.9% | Brésil, Pérou, Argentine et Colombie | Long terme (≥ 4 ans) |
| Longs cycles de remplacement dans les hôpitaux publics | -0.7% | Brésil, Argentine et Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition élevé et coût total de possession
Les plateformes haut de gamme, notamment la tomographie par cohérence optique à source balayée, l'imagerie hyperspectrale et les systèmes rétiniens multimodaux, coûtent entre 50 000 USD et plus de 150 000 USD par unité. Ces prix peuvent dépasser les capacités budgétaires des hôpitaux de district et prolonger les cycles d'approvisionnement public. La maintenance en usine, l'étalonnage, les licences logicielles et la formation des opérateurs représentent des coûts matériels sur une durée de vie de l'appareil de 5 à 7 ans. Ces coûts peuvent atteindre 1,5 à 2,0 fois le prix d'achat initial. La charge concentre les équipements de haute acuité dans les centres de référence et les groupes hospitaliers privés. Les établissements de plus petite taille peuvent opter pour des systèmes portables à coûts initiaux plus faibles, réduisant ainsi le chiffre d'affaires par unité pour les fournisseurs d'équipements haut de gamme.
Dépendance aux importations, droits de douane et volatilité des devises
L'Amérique du Sud dépend fortement des moteurs de tomographie par cohérence optique, des capteurs hyperspectraux et des optiques de précision importés. Le Brésil a importé pour 4,7 milliards USD d'équipements médicaux sous la NCM 9018 en 2025. Les appareils d'imagerie optique nécessitent une licence d'importation ANVISA et une certification de sécurité électrique INMETRO, et les nouveaux modèles peuvent faire face à des délais d'approbation de 12 à 24 mois.[2]"Medical Devices," Agência Nacional de Vigilância Sanitária, gov.br Les équipements couramment tarifés en USD ou en EUR deviennent plus coûteux en monnaie locale lorsque le real brésilien ou le peso argentin se déprécie. Les fournisseurs peuvent également limiter le financement flexible sur les marchés soumis à des contrôles des changes. Ces conditions retardent les achats à haute spécification et renforcent l'attrait des systèmes portables à moindre coût, tout en maintenant le besoin d'un service et d'un étalonnage fiables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les systèmes d'imagerie en tête tandis que les caméras portables stimulent la demande
Les systèmes d'imagerie représentaient 35,82 % de la part du marché de l'imagerie optique en Amérique du Sud en 2025. Le marché de l'imagerie optique en Amérique du Sud comprend la tomographie par cohérence optique, les ophtalmoscopes à balayage laser confocal, les caméras de fond d'œil de table et les plateformes d'imagerie spectrale. Les hôpitaux, les centres d'oncologie et les universités utilisent ces systèmes pour des travaux cliniques spécialisés et de recherche. Leur polyvalence clinique soutient la demande dans les domaines de l'ophtalmologie, de la cardiologie et des applications de laboratoire. Leur coût plus élevé fait de la couverture des services, du personnel formé et des budgets stables des conditions d'achat importantes.
Les caméras devraient se développer à un CAGR de 12,71 % jusqu'en 2031 sur le marché de l'imagerie optique en Amérique du Sud. L'achat de 250 rétinographes Eyer2 par le Mato Grosso en 2025 illustre le rôle de l'approvisionnement public en télé-ophtalmologie. Les formats portables servent les sites disposant d'un espace limité, d'une infrastructure électrique et de budgets d'investissement restreints. Les logiciels soutiennent les revenus récurrents grâce à la classification de la rétinopathie diabétique et à la surveillance du glaucome. Les fournisseurs disposant d'enregistrements existants et de réseaux de distributeurs ont un avantage dans les appels d'offres gouvernementaux.


Par application : l'ophtalmologie en tête tandis que l'oncologie progresse
L'ophtalmologie représentait 33,14 % du marché de l'imagerie optique en Amérique du Sud en 2025. La tomographie par cohérence optique et l'imagerie du fond d'œil sont des outils établis pour les soins oculaires et le dépistage de la rétinopathie diabétique. La dentisterie et la dermatologie sont des applications secondaires pour la spectroscopie proche infrarouge et la tomographie par cohérence optique. La cardiologie utilise la tomographie par cohérence optique coronarienne lors de procédures interventionnelles, Abbott Laboratories proposant la plateforme Ilumien PCI. La neurologie reste davantage axée sur la recherche en raison de voies de remboursement limitées.
L'oncologie devrait se développer à un CAGR de 13,29 % jusqu'en 2031. La tomographie photoacoustique et l'imagerie hyperspectrale soutiennent la caractérisation non invasive des tumeurs et l'évaluation des marges peropératoires. Sur le marché de l'imagerie optique en Amérique du Sud, ces méthodes peuvent cartographier l'angiogenèse, les gradients d'hypoxie et la saturation en oxygène sans rayonnement ionisant ni agents de contraste. L'infrastructure universitaire financée par le FAPESP et le CONICET soutient la demande en biotechnologie et en recherche. Petrobras et l'Unicamp utilisent également la numérisation hyperspectrale pour l'analyse des carottes pré-sel, ajoutant une demande non médicale.
Par technique : la tomographie par cohérence optique en tête tandis que la tomographie photoacoustique s'accélère
La tomographie par cohérence optique détenait 64,92 % de la demande par technique en 2025. Sa position reflète une longue utilisation clinique, l'acceptation du remboursement et son application en ophtalmologie, cardiologie et dentisterie. Les systèmes à source balayée permettent une pénétration tissulaire plus profonde et une numérisation plus rapide. Heidelberg Engineering a reçu l'autorisation FDA 510(k) en juin 2026 pour une mise à jour du logiciel SPECTRALIS avec une vitesse de numérisation d'angiographie de 250 kHz. Une acquisition plus rapide peut réduire les artefacts de mouvement et permettre une angiographie à champ plus large en une seule acquisition.
La tomographie photoacoustique devrait se développer à un CAGR de 12,48 % jusqu'en 2031. Elle passe de la recherche précoce à l'évaluation clinique dans les centres d'oncologie et de neurologie. Son profil non ionisant et sans contraste convient aux contextes de diagnostic ambulatoire. La spectroscopie proche infrarouge et l'imagerie hyperspectrale soutiennent également l'exploitation minière, l'inspection industrielle, la recherche et le contrôle de la sécurité et de la qualité alimentaires. Le marché de l'imagerie optique en Amérique du Sud englobe des techniques au-delà des appareils ophtalmiques, telles que celles utilisées dans les contextes industriels et de recherche.
Par utilisateur final : les hôpitaux en tête tandis que les laboratoires de recherche s'accélèrent
Les hôpitaux et cliniques détenaient 43,67 % de la demande des utilisateurs finaux en 2025. Ils abritent de nombreux systèmes de haute acuité utilisés par les services d'ophtalmologie, d'oncologie et de cardiologie. Les groupes hospitaliers privés multispécialités élargissent également leur capacité diagnostique sur le marché de l'imagerie optique en Amérique du Sud. Les centres d'imagerie diagnostique privilégient le débit, la disponibilité des services et la compatibilité avec le remboursement. Sur le marché de l'imagerie optique en Amérique du Sud, cela favorise souvent les systèmes de milieu de gamme éprouvés disposant d'un enregistrement ANVISA établi.
Les laboratoires de recherche et de diagnostic devraient se développer à un CAGR de 12,43 % jusqu'en 2031. Les subventions du FAPESP, du CONICET et de l'ANID soutiennent l'instrumentation optique dans les universités et les instituts de recherche translationnelle. Bruker a installé un microscope d'imagerie laser infrarouge LUMOS II ILIM à l'Universidade Federal do ABC en décembre 2025 et a réalisé une autre installation à l'Universidade Federal do Rio Grande do Norte en janvier 2026. Ces investissements constituent des bases d'utilisateurs formés susceptibles d'influencer ultérieurement les spécifications hospitalières. L'inspection industrielle et le diagnostic vétérinaire présentent une demande plus faible dans les secteurs de l'agro-industrie et des mines au Brésil.
Analyse géographique
Le Brésil détenait 61,17 % de la demande régionale en 2025. Son importance reflète les achats effectués par les chaînes d'hôpitaux privés, les hôpitaux du SUS, les secrétariats d'État à la santé et les institutions de recherche. L'achat de 250 rétinographes portables par le Mato Grosso illustre la manière dont les programmes d'État soutiennent l'imagerie en soins primaires. Les exigences d'enregistrement ANVISA conditionnent l'accès aux appareils importés, tandis que les utilisations agro-industrielles et pétrolières et gazières diversifient la demande.
La Colombie devrait se développer à un CAGR de 12,27 % jusqu'en 2031. L'expansion des soins de santé dans les zones isolées accroît la demande de capacités diagnostiques de base. La couverture d'assurance subventionnée et le dépistage de la rétinopathie diabétique soutiennent le déploiement de caméras de fond d'œil en soins primaires. Les appels d'offres publics émis via le SECOP en 2026 indiquent une demande institutionnelle continue. La taille du marché de l'imagerie optique en Amérique du Sud en Colombie reste inférieure à celle du Brésil, mais l'accès public et l'adoption technologique soutiennent une expansion plus rapide.
L'Argentine, le Chili et le Pérou contribuent au marché de l'imagerie optique en Amérique du Sud par le biais de voies de recherche et de santé publique. L'Argentine bénéficie des instituts du CONICET et de la demande liée au vieillissement des populations à Buenos Aires et à Córdoba. Le Chili a évalué le dépistage assisté par intelligence artificielle de la rétinopathie diabétique dans un hôpital public de Santiago. La Pontificia Universidad Católica del Perú développe l'élastographie par tomographie par cohérence optique pour la détection précoce du kératocône.
Paysage concurrentiel
Le marché de l'imagerie optique en Amérique du Sud est modérément fragmenté, avec la présence de Carl Zeiss Meditec AG, Topcon Corporation, Heidelberg Engineering GmbH et NIDEK CO., LTD., qui ont toutes des positions établies en ophtalmologie hospitalière. Leurs portefeuilles, leurs relations avec les distributeurs et leur familiarité avec les spécialistes soutiennent l'accès aux comptes cliniques. Carl Zeiss Meditec a déclaré un chiffre d'affaires Amériques de 579 millions EUR (645 millions USD) pour l'exercice fiscal 2024/25, contre 533 millions EUR (594 millions USD) l'année précédente.[3]"Annual Report Carl Zeiss Meditec AG FY 2024/25," Carl Zeiss Meditec AG, zeiss.com
Les principaux fournisseurs élargissent leur activité au-delà de la vente d'appareils grâce à des logiciels et des outils de flux de travail. Heidelberg Engineering utilise HEYEX 2 AppWay et Eye2Gene pour ajouter des applications à son environnement d'imagerie. Topcon propose le marché d'intelligence artificielle Harmony et a reçu l'autorisation FDA pour OMNIA en novembre 2025. Les fournisseurs investissent également dans les dépôts réglementaires précoces et la formation clinique locale en portugais et en espagnol. L'appel à évaluation accélérée de l'ANVISA en 2026 pourrait favoriser les entreprises disposant d'équipes réglementaires locales établies.
Des opportunités concurrentielles sur le marché de l'imagerie optique en Amérique du Sud subsistent dans le dépistage en soins primaires et l'imagerie hyperspectrale spécialisée. Les instruments portables attirent des concurrents dans les pays où les programmes publics exigent des coûts d'achat plus faibles et un déploiement plus facile dans des réseaux de soins géographiquement dispersés. Heidelberg Engineering a présenté son système de microscopie confocale cornéenne Heidelberg RCM en août 2026. Les produits de niveau recherche servent les universités, mais l'imagerie hyperspectrale déployable sur le terrain à prix abordable pour l'oncologie reste d'utilisation régionale limitée.
Leaders du secteur de l'imagerie optique en Amérique du Sud
Carl Zeiss Meditec AG
Topcon Corporation
Heidelberg Engineering GmbH
NIDEK CO., LTD.
Canon Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : l'ANVISA a lancé l'Appel 5/2026 (Edital de Chamamento 5/2026), invitant les développeurs de dispositifs médicaux innovants de classe III et IV à participer à un programme d'évaluation réglementaire accélérée. Cette initiative crée une voie rapide structurée pour les nouvelles modalités d'imagerie optique cherchant l'approbation de l'ANVISA au Brésil, réduisant directement le désavantage en termes de délai de mise sur le marché qui a historiquement ralenti la diffusion des technologies d'imagerie avancées dans la région.
- Août 2026 : Heidelberg Engineering a présenté le Heidelberg RCM (microscopie confocale cornéenne) au Congrès 2026 de la Société européenne de chirurgie de la cataracte et de la réfraction (ESCRS) à Londres. Le système permet une imagerie microscopique non invasive au niveau cellulaire de la cornée et marque le retour de l'entreprise à l'imagerie du segment antérieur in vivo ; la disponibilité commerciale par pays sera annoncée séparément.
- Juin 2026 : Heidelberg Engineering a reçu l'autorisation FDA 510(k) pour la dernière version du logiciel SPECTRALIS, qui introduit une vitesse de numérisation de 250 kHz pour l'angiographie OCT, le taux d'acquisition le plus rapide de la plateforme, ainsi qu'un module d'autofluorescence verte (AF) élargi pour une meilleure visualisation maculaire. Le lancement commercial au second semestre 2026 bénéficiera directement aux comptes sud-américains mettant à niveau leurs systèmes SPECTRALIS existants.
- Juin 2026 : le SUS brésilien a élargi son programme d'approvisionnement en rétinographes, distribuant des caméras de fond d'œil portables supplémentaires aux centres de soins primaires pour accélérer le dépistage de la rétinopathie diabétique. L'expansion, soutenue par la Société brésilienne du diabète (SBD), s'inscrit dans une étude de télédépistage assistée par intelligence artificielle en cours comparant la classification autonome par intelligence artificielle à l'interprétation par des spécialistes sur la même cohorte de patients.


Périmètre du rapport sur le marché de l'imagerie optique en Amérique du Sud
Le marché de l'imagerie optique en Amérique du Sud désigne le marché des technologies, systèmes, composants et logiciels associés d'imagerie optique utilisés pour capturer, visualiser, analyser et interpréter des tissus biologiques, des cellules, des organes et d'autres échantillons par des techniques d'imagerie basées sur la lumière. Le marché comprend les revenus générés par la vente et le déploiement de systèmes d'imagerie optique, de caméras, de systèmes d'éclairage, d'objectifs et de logiciels, ainsi que leur utilisation dans des applications cliniques, diagnostiques, de recherche et de biotechnologie.
Le rapport sur le marché de l'imagerie optique en Amérique du Sud est segmenté par produit (systèmes d'imagerie, caméras, systèmes d'éclairage, objectifs et logiciels), application (ophtalmologie, dentisterie, dermatologie, cardiologie, neurologie, oncologie, biotechnologie et recherche, et autres applications), technique (tomographie par cohérence optique, spectroscopie proche infrarouge, imagerie hyperspectrale et tomographie photoacoustique), utilisateur final (hôpitaux et cliniques, centres d'imagerie diagnostique, laboratoires de recherche et de diagnostic, et autres utilisateurs finaux) et géographie (Brésil, Argentine, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes d'imagerie | Systèmes d'imagerie optique |
| Systèmes d'imagerie spectrale | |
| Caméras | |
| Systèmes d'éclairage | |
| Objectifs | |
| Logiciels |
| Ophtalmologie |
| Dentisterie |
| Dermatologie |
| Cardiologie |
| Neurologie |
| Oncologie |
| Biotechnologie et recherche |
| Autres applications |
| Tomographie par cohérence optique |
| Spectroscopie proche infrarouge |
| Imagerie hyperspectrale |
| Tomographie photoacoustique |
| Hôpitaux et cliniques |
| Centres d'imagerie diagnostique |
| Laboratoires de recherche et de diagnostic |
| Autres utilisateurs finaux |
| Brésil |
| Argentine |
| Colombie |
| Reste de l'Amérique du Sud |
| Par produit | Systèmes d'imagerie | Systèmes d'imagerie optique |
| Systèmes d'imagerie spectrale | ||
| Caméras | ||
| Systèmes d'éclairage | ||
| Objectifs | ||
| Logiciels | ||
| Par application | Ophtalmologie | |
| Dentisterie | ||
| Dermatologie | ||
| Cardiologie | ||
| Neurologie | ||
| Oncologie | ||
| Biotechnologie et recherche | ||
| Autres applications | ||
| Par technique | Tomographie par cohérence optique | |
| Spectroscopie proche infrarouge | ||
| Imagerie hyperspectrale | ||
| Tomographie photoacoustique | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres d'imagerie diagnostique | ||
| Laboratoires de recherche et de diagnostic | ||
| Autres utilisateurs finaux | ||
| Par géographie | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'imagerie optique en Amérique du Sud ?
Elle est estimée à 141,07 millions USD en 2026 et devrait atteindre 245,42 millions USD d'ici 2031 à un CAGR de 11,71 %.
Qu'est-ce qui stimule la demande d'imagerie optique en Amérique du Sud ?
Le dépistage du diabète, les programmes publics de soins oculaires, les caméras rétiniennes portables, les logiciels d'intelligence artificielle et la télé-ophtalmologie soutiennent la demande.
Quelle catégorie de produits est en tête de la demande régionale ?
Les systèmes d'imagerie étaient en tête avec une part de 35,82 % en 2025, tandis que les caméras devraient se développer à un CAGR de 12,71 % jusqu'en 2031.
Quelle application se développe le plus rapidement ?
L'oncologie devrait se développer à un CAGR de 13,29 % jusqu'en 2031, soutenue par la tomographie photoacoustique et l'imagerie hyperspectrale.
Quel pays est en tête de la demande d'imagerie optique en Amérique du Sud ?
Le Brésil détenait 61,17 % de la demande régionale en 2025, soutenu par les achats du SUS, les hôpitaux privés, les institutions de recherche et les programmes de télé-ophtalmologie.
Qu'est-ce qui limite l'adoption des systèmes d'imagerie optique dans la région ?
Les coûts élevés des équipements et des services, la dépendance aux importations, la volatilité des devises, les lacunes en matière de formation et les longs cycles de remplacement public peuvent limiter l'adoption.
Dernière mise à jour de la page le:



