
Marktgröße und Marktanteile für optische Bildgebung in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 127.39 Millionen US-Dollar |
| Marktgröße (2026) | 141.07 Millionen US-Dollar |
| Marktgröße (2031) | 245.42 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 11.71 % |
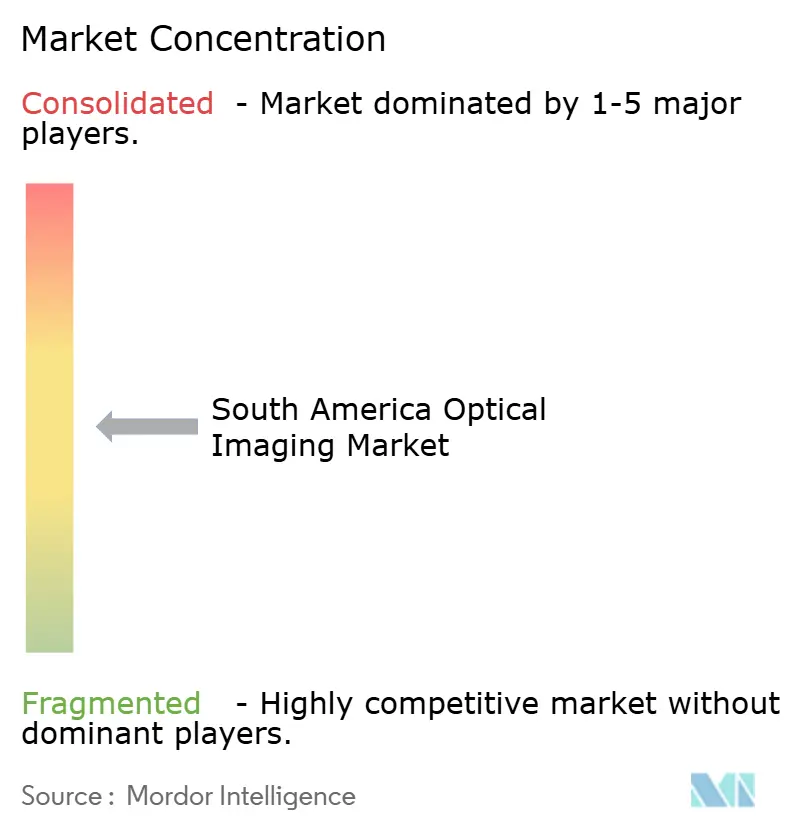
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
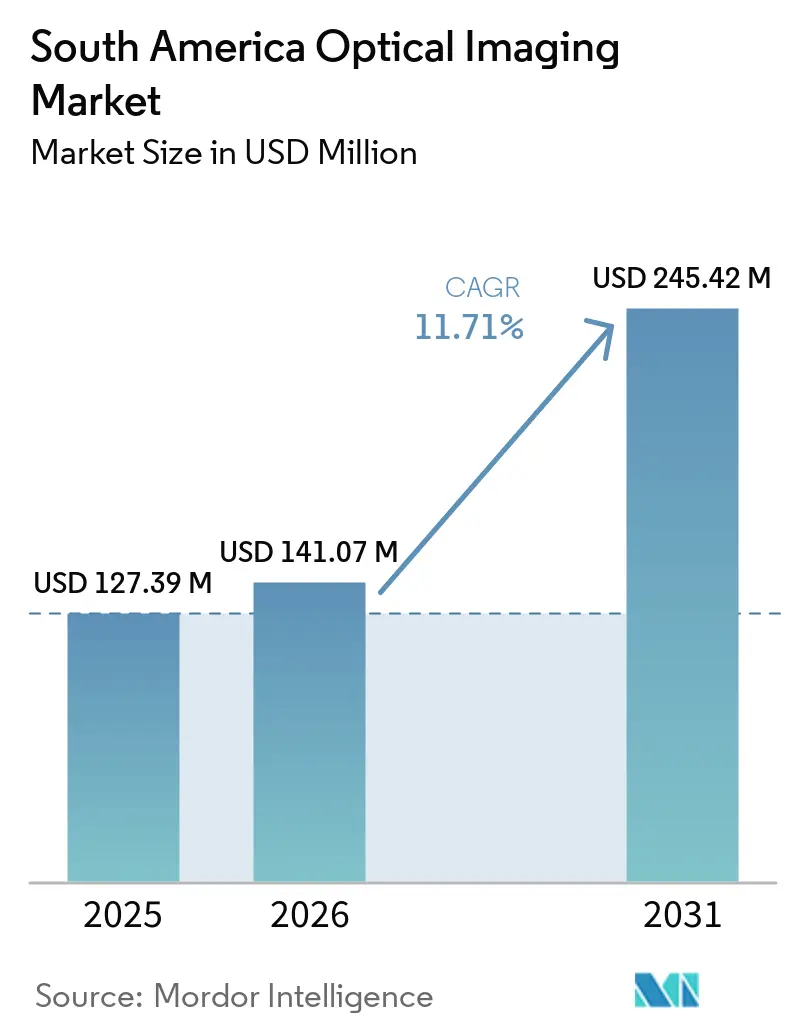
Marktanalyse für optische Bildgebung in Südamerika von Mordor Intelligence
Die Marktgröße für optische Bildgebung in Südamerika wurde im Jahr 2025 auf 127,39 Millionen USD geschätzt und soll von 141,07 Millionen USD im Jahr 2026 auf 245,42 Millionen USD bis 2031 anwachsen, bei einem CAGR von 11,71 % während des Prognosezeitraums (2026–2031). Die zunehmende Belastung durch Diabetes und Netzhauterkrankungen erhöht den Bedarf an frühzeitigen Augenuntersuchungen in öffentlichen und privaten Versorgungseinrichtungen. Digitale Gesundheitsprogramme bringen die Netzhautbildgebung in Primärversorgungseinrichtungen, die bisher über keine diagnostischen Bildgebungsgeräte verfügten. Diese Verlagerung erweitert die Nachfrage über Ersatzkäufe in großen Krankenhäusern hinaus. Anbieter kombinieren tragbare Geräte mit Software für künstliche Intelligenz und Systemen zur klinischen Fernüberprüfung. Importkosten, Währungsschwankungen, Serviceabdeckung und Schulungskapazitäten bleiben wichtige Einschränkungen bei der Einführung.
Wichtigste Erkenntnisse des Berichts
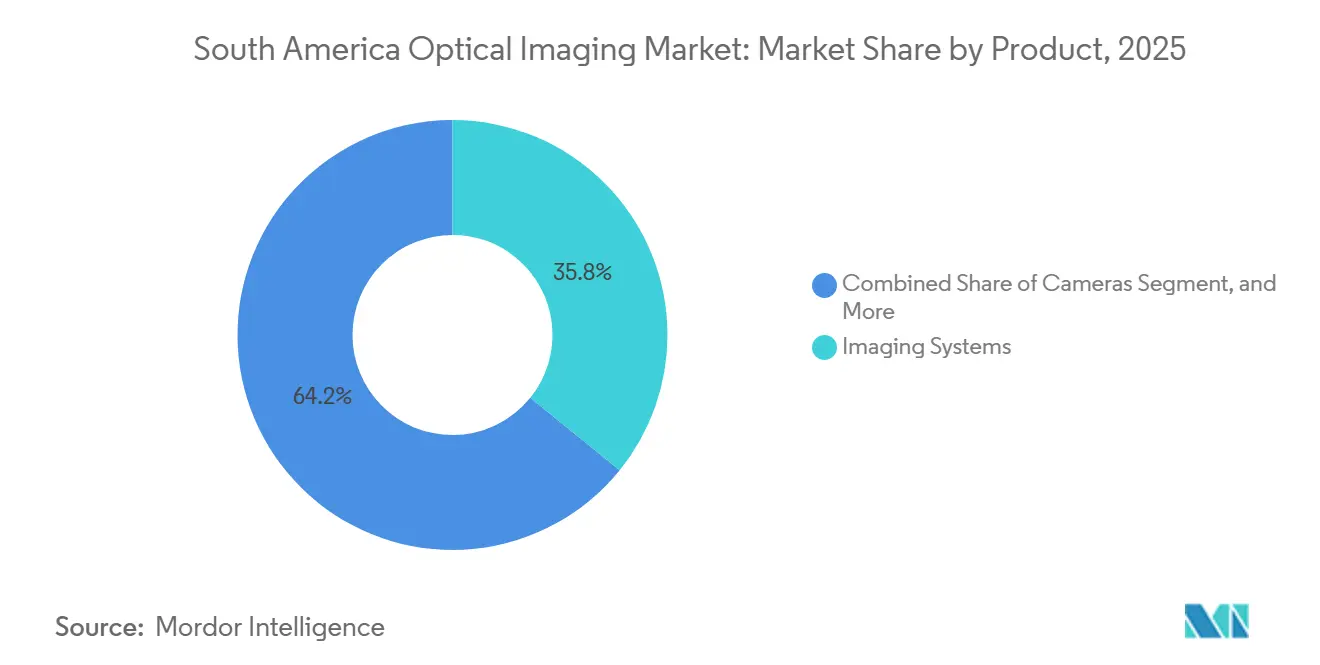
- Nach Produkt hielten Bildgebungssysteme im Jahr 2025 einen Anteil von 35,82 % am Markt für optische Bildgebung in Südamerika, während Kameras bis 2031 voraussichtlich mit einem CAGR von 12,71 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 33,14 % des Marktes auf die Ophthalmologie, während die Onkologie bis 2031 voraussichtlich mit einem CAGR von 13,29 % wachsen wird.
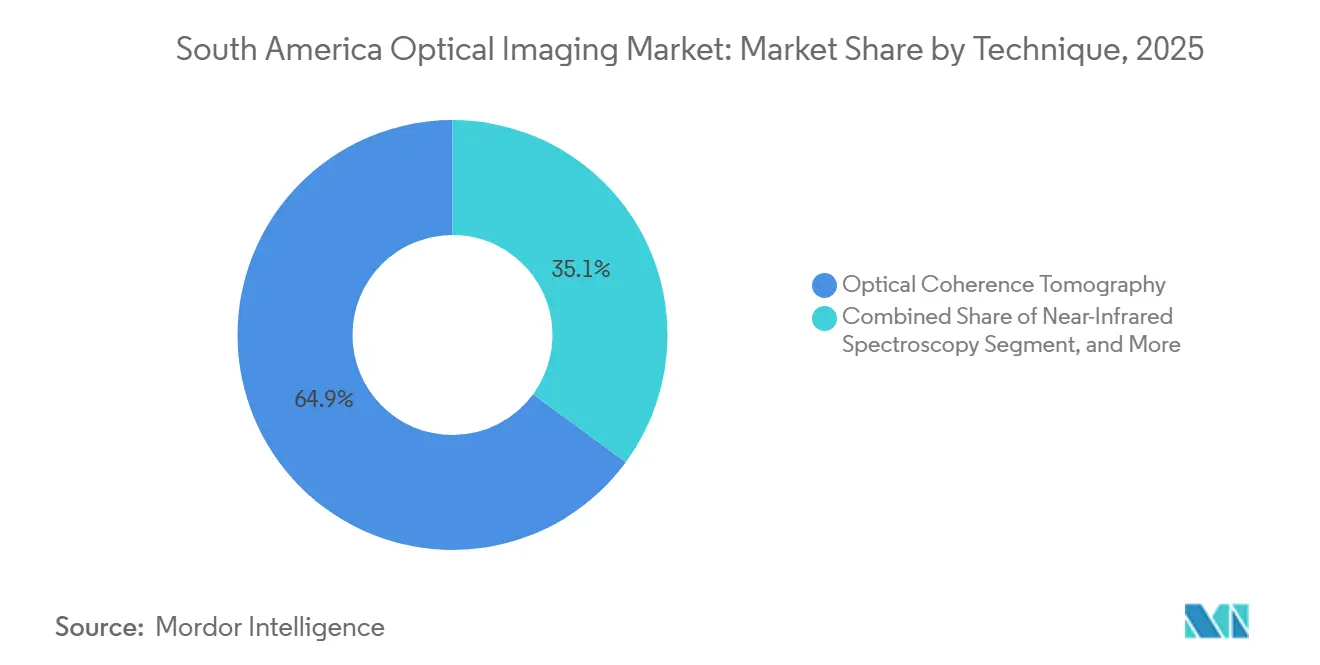
- Nach Technik hielt die optische Kohärenztomographie im Jahr 2025 einen Anteil von 64,92 % des Marktes, während die photoakustische Tomographie im Markt für optische Bildgebung in Südamerika bis 2031 voraussichtlich mit einem CAGR von 12,48 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 43,67 % des Marktes, während Forschungs- und Diagnostiklabore bis 2031 voraussichtlich mit einem CAGR von 12,43 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 61,17 % des Marktes, während Kolumbien im Markt für optische Bildgebung in Südamerika bis 2031 voraussichtlich mit einem CAGR von 12,27 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für optische Bildgebung in Südamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Netzhauterkrankungen und Diabetes | +2.8% | Brasilien, Argentinien, Chile, Peru und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Öffentliche Augenscreening-Programme | +1.9% | Brasilien, Kolumbien und Chile | Mittelfristig (2–4 Jahre) |
| Einführung KI-gestützter und multimodaler Bildgebung | +1.7% | Südamerika, mit frühem Einsatz in Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Teleophthalmologie und Ferndiagnostik | +1.3% | Brasilien, Peru und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Tragbare Bildgebung für unterversorgte Gebiete | +1.1% | Brasilien, Peru, Argentinien, Chile und Grenzgemeinden Boliviens | Mittelfristig (2–4 Jahre) |
| Expansion der Biotechnologie und translationalen Forschung | +0.8% | Brasilien, Argentinien und Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Netzhauterkrankungen und Diabetes
Diabetes erzeugt eine direkte Nachfrage nach ophthalmologischer Bildgebung, da die diabetische Retinopathie regelmäßige Netzhautuntersuchungen erfordert. Eine Primärversorgungsstudie aus São Paulo aus dem Jahr 2025 berichtete von einer Prävalenz der diabetischen Retinopathie von 28,3 %, wobei 65,1 % der Fälle als leichte nichtproliferative Erkrankung eingestuft wurden. Eine Studie des Brasilianischen Rates für Ophthalmologie aus dem Jahr 2025 im Nordosten Brasiliens ergab, dass 78,1 % der Diabetespatienten Schwierigkeiten hatten, einen Ophthalmologietermin zu vereinbaren, während 76,3 % keinen lokalen Ophthalmologen im öffentlichen Sektor hatten.[1]Rodrigo Cezar Marques et al., „Diabetische Retinopathie in der Primärversorgung in einer brasilianischen Gemeinde: Eine Querschnittsstudie unter Verwendung von Teleophthalmologie”, Health Care Science, doi.org Die Netzhautbildgebung ermöglicht es Primärversorgungsteams, Patienten vor der Überweisung an einen Spezialisten zu beurteilen und die knappe Spezialistenzeit auf dringende Fälle zu konzentrieren. Der Markt für optische Bildgebung in Südamerika gewinnt, wenn Gesundheitssysteme Menschen erreichen, die noch kein routinemäßiges Netzhautscreening erhalten haben. Dies begünstigt Geräte und Bildverwaltungstools, die geschultes nichtärztliches Personal zuverlässig einsetzen kann.
Ausweitung öffentlicher Augenscreening-Programme
Öffentliche Augenscreening-Programme werden in Südamerika zu einer regelmäßigeren Beschaffungsquelle. Mato Grosso erwarb im Dezember 2025 250 tragbare Eyer2-Retinographen, verteilte 70 Geräte an 69 Gemeinden und schulte 100 Fachkräfte in der Primärversorgung. Das öffentliche Gesundheitssystem Brasiliens weitete die Retinographenbeschaffung im Juni 2026 aus, um das Screening auf diabetische Retinopathie in Primärversorgungszentren zu unterstützen. Tragbare Geräte schaffen Nachfrage bei Einrichtungen ohne ausreichend Platz, elektrische Infrastruktur oder Budgets für vollständige Bildgebungssuiten. Die Sicherheits- und Leistungsanforderungen der ANVISA beeinflussen die Produktspezifikationen und begünstigen Anbieter mit etablierten Zulassungen. Der Markt für optische Bildgebung in Südamerika profitiert, wenn die Netzhautbildgebung Teil der bevölkerungsweiten Prävention wird und nicht nur Kapitalausgaben von Krankenhäusern darstellt.
Einführung KI-gestützter und multimodaler Bildgebung
Künstliche Intelligenz verbessert die Leistung von Bildgebungsdiensten, wo die Spezialistenkapazität begrenzt ist. Das Projekt der Escola Paulista de Medicina kombinierte tragbare Retinographen mit der künstlichen Intelligenz von Eyermap und reduzierte die Überprüfungszeit durch Spezialisten von 20 Tagen auf 9 Tage. Heidelberg Engineering berichtete im Jahr 2025, dass Eye2Gene die multimodale SPECTRALIS-Bildgebung nutzte, um Genkandidaten vorherzusagen, die mit erblichen Netzhauterkrankungen assoziiert sind. Eine Studie aus dem Jahr 2024 in einem öffentlichen Krankenhaus in Santiago berichtete von einer Sensitivität von 100 % und einer Spezifität von 84 % bei der Erkennung sehbedrohender diabetischer Retinopathie mit EyeArt. Diese Anwendungen unterstützen das Screening, ohne dass jede Zunahme des Bildvolumens mit einer gleichen Zunahme des Spezialistenpersonals einhergehen muss. Der Markt für optische Bildgebung in Südamerika profitiert, wenn Software in klinische Arbeitsabläufe eingebettet wird, anstatt als separater Kauf behandelt zu werden.
Wachstum der Teleophthalmologie und Ferndiagnostik
Die Teleophthalmologie erweitert Bildgebungsdienste auf Amazonas-Gemeinden, Andengebiete und große Binnenregionen. Ein Fiocruz-IdeiaSUS-Programm untersuchte zwischen Juni 2025 und März 2026 1.290 Patienten mithilfe tragbarer Retinographen und KI-gestützter Fernanalyse. Die Kosten pro erkanntem Fall sanken von BRL 70,82 (USD 12,00) auf BRL 50,64 (USD 8,58), während die Diagnosezeit von 83 Tagen auf 1,3 Tage zurückging. Eine brasilianische Amazoniasstudie aus dem Jahr 2024 fand Netzhautbefunde bei 37,4 % der mit Smartphone-basierten Funduskameras und telemedizinischen Auswertungen untersuchten Personen. Jeder ausgestattete Versorgungsstandort kann zukünftige Anforderungen an Wartung, Ersatz und Datenverwaltung schaffen. Die Chance ist am größten, wenn Ausrüstung, Schulung, Konnektivität und klinische Überweisungswege gemeinsam umgesetzt werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Gesamtbetriebskosten | -1.8% | Brasilien, Argentinien und Peru | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit, Zölle und Währungsvolatilität | -1.4% | Brasilien, Argentinien und Peru | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Service-, Kalibrierungs- und Schulungsabdeckung | -0.9% | Brasilien, Peru, Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Lange Ersatzzyklen in öffentlichen Krankenhäusern | -0.7% | Brasilien, Argentinien und Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Gesamtbetriebskosten
Premium-Plattformen, darunter Swept-Source-Optische-Kohärenztomographie, hyperspektrale Bildgebung und multimodale Netzhautsysteme, kosten zwischen 50.000 USD und mehr als 150.000 USD pro Einheit. Diese Preise können die Befugnisse von Krankenhäusern auf Bezirksebene übersteigen und öffentliche Beschaffungszyklen verlängern. Werksservice, Kalibrierung, Softwarelizenzierung und Bedienerschulung verursachen über eine Gerätelebensdauer von 5–7 Jahren erhebliche Kosten. Diese Kosten können das 1,5- bis 2,0-fache des ursprünglichen Kaufpreises erreichen. Die Belastung konzentriert Hochleistungsgeräte in Überweisungszentren und privaten Krankenhausgruppen. Kleinere Einrichtungen können sich für tragbare Systeme mit niedrigeren Anschaffungskosten entscheiden, was den Umsatz pro Einheit für Anbieter von Premium-Geräten reduziert.
Importabhängigkeit, Zölle und Währungsvolatilität
Südamerika ist stark von importierten Swept-Source-Optische-Kohärenztomographie-Einheiten, hyperspektralen Sensoren und Präzisionsoptiken abhängig. Brasilien importierte im Jahr 2025 medizinische Geräte im Wert von 4,7 Milliarden USD unter NCM 9018. Optische Bildgebungsgeräte erfordern eine ANVISA-Importlizenzierung und eine INMETRO-Elektrosicherheitszertifizierung, und neue Modelle können Genehmigungsfristen von 12–24 Monaten gegenüberstehen.[2]„Medizinprodukte”, Agência Nacional de Vigilância Sanitária, gov.br Geräte, die üblicherweise in USD oder EUR bepreist sind, werden in Landeswährung teurer, wenn der brasilianische Real oder der argentinische Peso abwertet. Anbieter können auch flexible Finanzierungen in Märkten mit Währungskontrollen einschränken. Diese Bedingungen verzögern hochspezifizierte Käufe und erhöhen die Attraktivität kostengünstigerer tragbarer Systeme, während gleichzeitig der Bedarf an zuverlässigem Service und Kalibrierung bestehen bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Bildgebungssysteme führend, während tragbare Kameras die Nachfrage antreiben
Bildgebungssysteme hielten im Jahr 2025 einen Anteil von 35,82 % am Markt für optische Bildgebung in Südamerika. Der Markt für optische Bildgebung in Südamerika umfasst optische Kohärenztomographie, konfokale Scanning-Laser-Ophthalmoskope, Tischfunduskameras und Spektralbildgebungsplattformen. Krankenhäuser, Onkologiezentren und Universitäten nutzen diese Systeme für spezialisierte klinische und Forschungsarbeiten. Ihre klinische Breite unterstützt die Nachfrage in den Bereichen Ophthalmologie, Kardiologie und Laboranwendungen. Ihre höheren Kosten machen Serviceabdeckung, geschultes Personal und stabile Budgets zu wichtigen Kaufbedingungen.
Kameras werden bis 2031 voraussichtlich mit einem CAGR von 12,71 % im Markt für optische Bildgebung in Südamerika wachsen. Der Kauf von 250 Eyer2-Retinographen durch Mato Grosso im Jahr 2025 zeigt die Rolle der öffentlichen Teleophthalmologie-Beschaffung. Tragbare Formate bedienen Standorte mit begrenztem Platz, elektrischer Infrastruktur und Kapitalbudgets. Software unterstützt wiederkehrende Einnahmen durch die Einstufung diabetischer Retinopathie und die Glaukomüberwachung. Anbieter mit bestehenden Zulassungen und Händlernetzwerken haben einen Vorteil bei staatlichen Ausschreibungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Ophthalmologie führend, während Onkologie aufholt
Die Ophthalmologie entfiel im Jahr 2025 auf 33,14 % des Marktes für optische Bildgebung in Südamerika. Optische Kohärenztomographie und Fundusbildgebung sind etablierte Instrumente für die Augenpflege und das Screening auf diabetische Retinopathie. Zahnmedizin und Dermatologie sind sekundäre Anwendungen für Nah-Infrarot-Spektroskopie und optische Kohärenztomographie. Die Kardiologie nutzt die koronare optische Kohärenztomographie bei interventionellen Eingriffen, wobei Abbott Laboratories die Ilumien-PCI-Plattform anbietet. Die Neurologie bleibt stärker forschungsorientiert, da die Erstattungswege begrenzt sind.
Die Onkologie wird bis 2031 voraussichtlich mit einem CAGR von 13,29 % wachsen. Photoakustische Tomographie und hyperspektrale Bildgebung unterstützen die nichtinvasive Tumorcharakterisierung und die intraoperative Randbeurteilung. Im Markt für optische Bildgebung in Südamerika können diese Methoden Angiogenese, Hypoxiegradienten und Sauerstoffsättigung ohne ionisierende Strahlung oder Kontrastmittel kartieren. Die durch FAPESP und CONICET finanzierte Universitätsinfrastruktur unterstützt die Nachfrage in Biotechnologie und Forschung. Petrobras und Unicamp nutzen auch hyperspektrale Scans für die Presalz-Kernanalyse, was eine nichtmedizinische Nachfrage hinzufügt.
Nach Technik: Optische Kohärenztomographie führend, während photoakustische Tomographie beschleunigt
Die optische Kohärenztomographie hielt im Jahr 2025 einen Anteil von 64,92 % der Nachfrage nach Technik. Ihre Position spiegelt den langen klinischen Einsatz, die Erstattungsakzeptanz und die Anwendung in Ophthalmologie, Kardiologie und Zahnmedizin wider. Swept-Source-Systeme ermöglichen eine tiefere Gewebedurchdringung und schnelleres Scannen. Heidelberg Engineering erhielt im Juni 2026 die FDA-510(k)-Zulassung für ein SPECTRALIS-Softwareupdate mit einer OCT-Angiographie-Scangeschwindigkeit von 250 kHz. Eine schnellere Erfassung kann Bewegungsartefakte reduzieren und eine Weitfeldangiographie in einer einzigen Aufnahme ermöglichen.
Die photoakustische Tomographie wird bis 2031 voraussichtlich mit einem CAGR von 12,48 % wachsen. Sie entwickelt sich von der frühen Forschung hin zur klinischen Bewertung in Onkologie- und Neurologiezentren. Ihr nichtionisierendes und kontrastmittelfreies Profil eignet sich für ambulante Diagnoseeinstellungen. Nah-Infrarot-Spektroskopie und hyperspektrale Bildgebung unterstützen auch Bergbau, industrielle Inspektion, Forschung sowie Lebensmittelsicherheit und Qualitätskontrolle. Der Markt für optische Bildgebung in Südamerika umfasst Techniken, die über ophthalmologische Geräte hinausgehen, wie etwa solche, die in industriellen und Forschungsumgebungen eingesetzt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Krankenhäuser führend, während Forschungslabore aufholen
Krankenhäuser und Kliniken hielten im Jahr 2025 einen Anteil von 43,67 % der Endnutzernachfrage. Sie beherbergen viele Hochleistungssysteme, die von Ophthalmologie-, Onkologie- und Kardiologiediensten genutzt werden. Private Mehrfachfachkrankenhausgruppen erweitern auch die Diagnosekapazität im Markt für optische Bildgebung in Südamerika. Diagnostische Bildgebungszentren priorisieren Durchsatz, Serviceverfügbarkeit und Erstattungskompatibilität. Im Markt für optische Bildgebung in Südamerika begünstigt dies häufig bewährte Systeme der mittleren Preisklasse mit etablierter ANVISA-Zulassung.
Forschungs- und Diagnostiklabore werden bis 2031 voraussichtlich mit einem CAGR von 12,43 % wachsen. FAPESP-, CONICET- und ANID-Förderungen unterstützen optische Instrumentierung an Universitäten und translationalen Forschungsinstituten. Bruker installierte im Dezember 2025 ein LUMOS II ILIM Infrarot-Laser-Bildgebungsmikroskop an der Universidade Federal do ABC und schloss im Januar 2026 eine weitere Installation an der Universidade Federal do Rio Grande do Norte ab. Diese Investitionen bauen geschulte Nutzerbasen auf, die spätere Krankenhausspezifikationen beeinflussen können. Industrielle Inspektion und veterinärmedizinische Diagnostik haben in Brasiliens Agrarindustrie- und Bergbausektoren eine geringere Nachfrage.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Anteil von 61,17 % der regionalen Nachfrage. Seine Größe spiegelt die Beschaffung durch private Krankenhausgruppen, SUS-Krankenhäuser, staatliche Gesundheitssekretariate und Forschungseinrichtungen wider. Der Kauf von 250 tragbaren Retinographen durch Mato Grosso zeigt, wie staatliche Programme die Primärversorgungsbildgebung unterstützen. Die ANVISA-Zulassungsanforderungen prägen den Zugang zu importierten Geräten, während agro-industrielle und Öl-und-Gas-Anwendungen die Nachfrage diversifizieren.
Kolumbien wird bis 2031 voraussichtlich mit einem CAGR von 12,27 % wachsen. Die Ausweitung der Gesundheitsversorgung in abgelegenen Gebieten erhöht den Bedarf an grundlegenden Diagnosemöglichkeiten. Subventionierte Krankenversicherungsabdeckung und Screening auf diabetische Retinopathie unterstützen den Einsatz von Funduskameras in der Primärversorgung. Öffentliche Ausschreibungen über SECOP im Jahr 2026 deuten auf eine anhaltende institutionelle Nachfrage hin. Die Marktgröße für optische Bildgebung in Südamerika in Kolumbien bleibt unter der Brasiliens, aber öffentlicher Zugang und Technologieeinführung unterstützen eine schnellere Expansion.
Argentinien, Chile und Peru tragen durch Forschungs- und öffentliche Gesundheitswege zum Markt für optische Bildgebung in Südamerika bei. Argentinien profitiert von CONICET-Instituten und der Nachfrage einer alternden Bevölkerung in Buenos Aires und Córdoba. Chile hat KI-gestütztes Screening auf diabetische Retinopathie in einem öffentlichen Krankenhaus in Santiago evaluiert. Die Pontificia Universidad Católica del Perú entwickelt optische Kohärenztomographie-Elastographie zur Früherkennung von Keratokonus.
Wettbewerbslandschaft
Der Markt für optische Bildgebung in Südamerika ist mäßig fragmentiert, mit der Präsenz von Carl Zeiss Meditec AG, Topcon Corporation, Heidelberg Engineering GmbH und NIDEK CO., LTD., die alle etablierte Positionen in der Krankenhausophthalmologie haben. Ihre Portfolios, Händlerbeziehungen und Spezialistenvertrautheit unterstützen den Zugang zu klinischen Konten. Carl Zeiss Meditec erzielte im Geschäftsjahr 2024/25 einen Amerikaumsatz von 579 Millionen EUR (645 Millionen USD), verglichen mit 533 Millionen EUR (594 Millionen USD) im Vorjahr.[3]„Geschäftsbericht Carl Zeiss Meditec AG GJ 2024/25”, Carl Zeiss Meditec AG, zeiss.com
Führende Anbieter expandieren über den Geräteverkauf hinaus durch Software und Workflow-Tools. Heidelberg Engineering nutzt HEYEX 2 AppWay und Eye2Gene, um seiner Bildgebungsumgebung Anwendungen hinzuzufügen. Topcon bietet den Harmony KI-Marktplatz an und erhielt im November 2025 die FDA-Zulassung für OMNIA. Anbieter investieren auch in frühe regulatorische Einreichungen und lokale klinische Schulungen auf Portugiesisch und Spanisch. Der beschleunigte Bewertungsaufruf der ANVISA 2026 könnte Unternehmen mit etablierten lokalen Regulierungsteams begünstigen.
Wettbewerbliche Möglichkeiten im Markt für optische Bildgebung in Südamerika verbleiben im Primärversorgungsscreening und in der spezialisierten hyperspektralen Bildgebung. Tragbare Instrumente ziehen Wettbewerber in Ländern an, in denen öffentliche Programme niedrigere Anschaffungskosten und eine einfachere Bereitstellung in geografisch verteilten Versorgungsnetzwerken erfordern. Heidelberg Engineering stellte im August 2026 sein Heidelberg-RCM-System für konfokale Kornea-Mikroskopie vor. Forschungsprodukte bedienen Universitäten, aber erschwingliche, im Feld einsetzbare hyperspektrale Bildgebung für die Onkologie hat in der Region eine begrenzte Nutzung.
Marktführer in der Branche für optische Bildgebung in Südamerika
Carl Zeiss Meditec AG
Topcon Corporation
Heidelberg Engineering GmbH
NIDEK CO., LTD.
Canon Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Die ANVISA startete den Aufruf 5/2026 (Edital de Chamamento 5/2026) und lud Entwickler innovativer Medizinprodukte der Klassen III und IV ein, an einem beschleunigten regulatorischen Bewertungsprogramm teilzunehmen. Die Initiative schafft einen strukturierten Fast-Track-Weg für neuartige optische Bildgebungsmodalitäten, die eine ANVISA-Zulassung in Brasilien anstreben, und reduziert direkt den Zeitnachteil bis zur Markteinführung, der historisch die Diffusion fortschrittlicher Bildgebungstechnologie in der Region verlangsamt hat.
- August 2026: Heidelberg Engineering debütierte das Heidelberg-RCM-System (konfokale Kornea-Mikroskopie) auf dem Kongress 2026 der European Society of Cataract and Refractive Surgeons (ESCRS) in London. Das System ermöglicht eine nichtinvasive, zelluläre mikroskopische Bildgebung der Hornhaut und markiert die Rückkehr des Unternehmens zur In-vivo-Vordersegmentbildgebung; die Marktverfügbarkeit nach Land wird separat bekannt gegeben.
- Juni 2026: Heidelberg Engineering erhielt die FDA-510(k)-Zulassung für die neueste SPECTRALIS-Softwareversion, die eine Scangeschwindigkeit von 250 kHz für die OCT-Angiographie einführt – die schnellste Erfassungsrate der Plattform – sowie ein erweitertes Grün-Autofluoreszenz-Modul (AF) für eine verbesserte Makulavisualisierung. Die kommerzielle Markteinführung in der zweiten Jahreshälfte 2026 wird südamerikanischen Kunden direkt zugutekommen, die bestehende SPECTRALIS-Systeme aufrüsten.
- Juni 2026: Das brasilianische SUS weitete sein Retinographen-Beschaffungsprogramm aus und verteilte zusätzliche tragbare Funduskameras an Primärversorgungszentren, um das Screening auf diabetische Retinopathie zu beschleunigen. Die Erweiterung, unterstützt von der Brasilianischen Gesellschaft für Diabetes (SBD), ist Teil einer laufenden KI-gestützten Tele-Screening-Studie, die autonomes KI-Grading mit der Interpretation durch Spezialisten an derselben Patientenkohorte vergleicht.


Berichtsumfang des Marktes für optische Bildgebung in Südamerika
Der Markt für optische Bildgebung in Südamerika bezieht sich auf den Markt für Technologien, Systeme, Komponenten und zugehörige Software der optischen Bildgebung, die zur Erfassung, Visualisierung, Analyse und Interpretation von biologischen Geweben, Zellen, Organen und anderen Proben durch lichtbasierte Bildgebungstechniken verwendet werden. Der Markt umfasst Einnahmen aus dem Verkauf und der Bereitstellung von optischen Bildgebungssystemen, Kameras, Beleuchtungssystemen, Linsen und Software sowie deren Verwendung in klinischen, diagnostischen, Forschungs- und Biotechnologieanwendungen.
Der Bericht über den Markt für optische Bildgebung in Südamerika ist segmentiert nach Produkt (Bildgebungssysteme, Kameras, Beleuchtungssysteme, Linsen und Software), Anwendung (Ophthalmologie, Zahnmedizin, Dermatologie, Kardiologie, Neurologie, Onkologie, Biotechnologie und Forschung sowie weitere Anwendungen), Technik (Optische Kohärenztomographie, Nah-Infrarot-Spektroskopie, Hyperspektrale Bildgebung und Photoakustische Tomographie), Endnutzer (Krankenhäuser und Kliniken, Diagnostische Bildgebungszentren, Forschungs- und Diagnostiklabore sowie weitere Endnutzer) und Geografie (Brasilien, Argentinien, Kolumbien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bildgebungssysteme | Optische Bildgebungssysteme |
| Spektrale Bildgebungssysteme | |
| Kameras | |
| Beleuchtungssysteme | |
| Linsen | |
| Software |
| Ophthalmologie |
| Zahnmedizin |
| Dermatologie |
| Kardiologie |
| Neurologie |
| Onkologie |
| Biotechnologie und Forschung |
| Weitere Anwendungen |
| Optische Kohärenztomographie |
| Nah-Infrarot-Spektroskopie |
| Hyperspektrale Bildgebung |
| Photoakustische Tomographie |
| Krankenhäuser und Kliniken |
| Diagnostische Bildgebungszentren |
| Forschungs- und Diagnostiklabore |
| Weitere Endnutzer |
| Brasilien |
| Argentinien |
| Kolumbien |
| Übriges Südamerika |
| Nach Produkt | Bildgebungssysteme | Optische Bildgebungssysteme |
| Spektrale Bildgebungssysteme | ||
| Kameras | ||
| Beleuchtungssysteme | ||
| Linsen | ||
| Software | ||
| Nach Anwendung | Ophthalmologie | |
| Zahnmedizin | ||
| Dermatologie | ||
| Kardiologie | ||
| Neurologie | ||
| Onkologie | ||
| Biotechnologie und Forschung | ||
| Weitere Anwendungen | ||
| Nach Technik | Optische Kohärenztomographie | |
| Nah-Infrarot-Spektroskopie | ||
| Hyperspektrale Bildgebung | ||
| Photoakustische Tomographie | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnostische Bildgebungszentren | ||
| Forschungs- und Diagnostiklabore | ||
| Weitere Endnutzer | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für optische Bildgebung in Südamerika?
Er wird im Jahr 2026 auf 141,07 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 11,71 % 245,42 Millionen USD erreichen.
Was treibt die Nachfrage nach optischer Bildgebung in Südamerika an?
Diabetes-Screening, öffentliche Augenpflegeprogramme, tragbare Netzhautkameras, Software für künstliche Intelligenz und Teleophthalmologie unterstützen die Nachfrage.
Welche Produktkategorie führt die regionale Nachfrage an?
Bildgebungssysteme führten im Jahr 2025 mit einem Anteil von 35,82 %, während Kameras bis 2031 voraussichtlich mit einem CAGR von 12,71 % wachsen werden.
Welche Anwendung wächst am schnellsten?
Die Onkologie wird bis 2031 voraussichtlich mit einem CAGR von 13,29 % wachsen, unterstützt durch photoakustische Tomographie und hyperspektrale Bildgebung.
Welches Land führt die Nachfrage nach optischer Bildgebung in Südamerika an?
Brasilien hielt im Jahr 2025 einen Anteil von 61,17 % der regionalen Nachfrage, unterstützt durch SUS-Beschaffung, private Krankenhäuser, Forschungseinrichtungen und Teleophthalmologie-Programme.
Was schränkt die Einführung optischer Bildgebungssysteme in der Region ein?
Hohe Geräte- und Servicekosten, Importabhängigkeit, Währungsvolatilität, Schulungslücken und lange ffentliche Ersatzzyklen können die Einführung einschränken.
Seite zuletzt aktualisiert am:



