
Tamanho e Participação do Mercado de Embalagens Metálicas da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 8.45 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
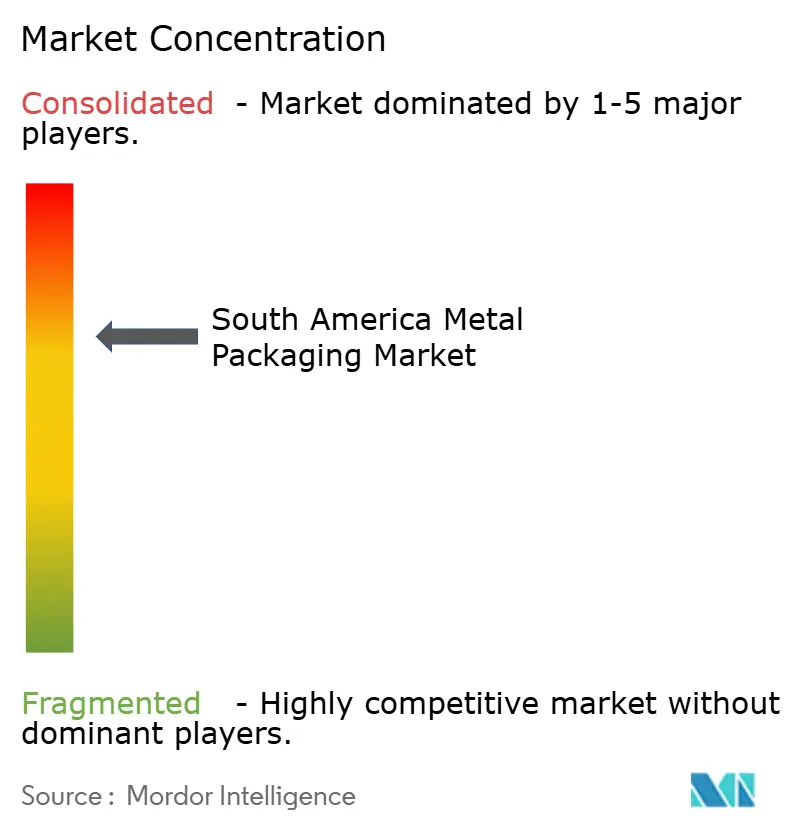
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Embalagens Metálicas da América do Sul por Mordor Intelligence
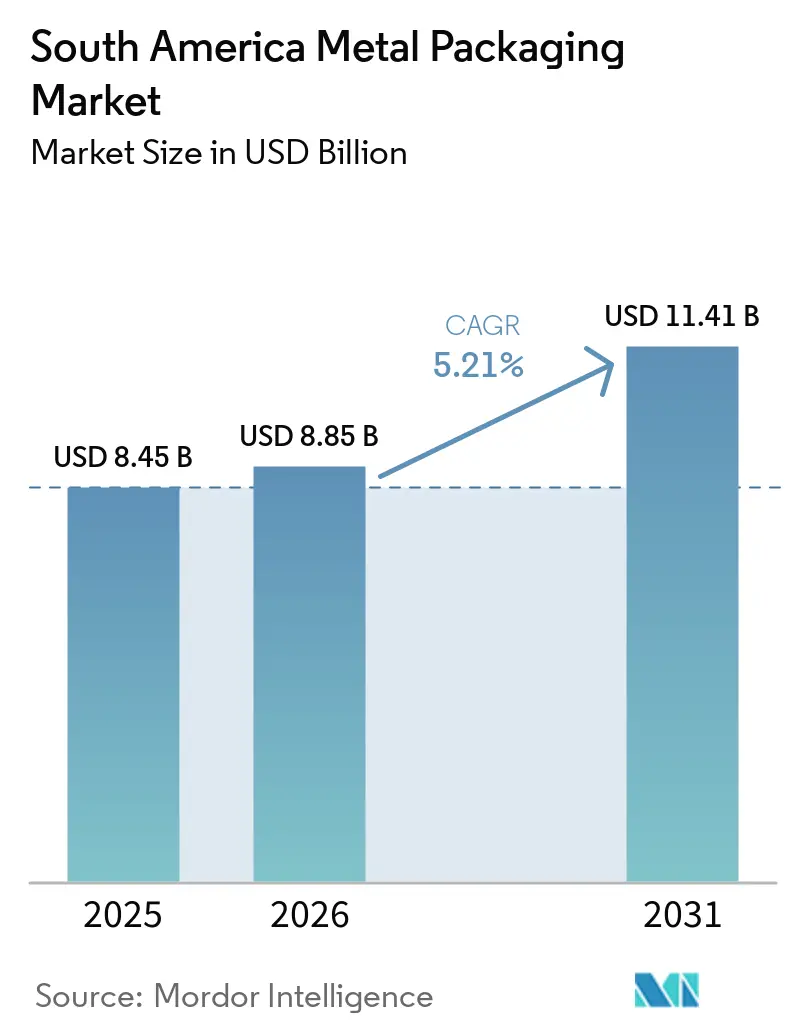
O tamanho do Mercado de Embalagens Metálicas da América do Sul foi avaliado em 8,45 bilhões de USD em 2025, 8,85 bilhões de USD em 2026, e estima-se que cresça de 8,85 bilhões de USD em 2026 para atingir 11,41 bilhões de USD até 2031, a um CAGR de 5,21% durante o período de previsão (2026-2031). A demanda é impulsionada por cerveja, bebidas prontas para consumo, água enlatada e alimentos processados, que requerem embalagens duráveis ao longo de longas rotas de distribuição. O Brasil vendeu 34,1 bilhões de latas de alumínio em 2025, seu segundo maior volume registrado, mesmo com o enfraquecimento dos volumes tradicionais de cerveja e refrigerantes. Água enlatada, bebidas prontas para consumo e cachaça enlatada compensaram parte desse declínio, ampliando a base de demanda do Mercado de Embalagens Metálicas da América do Sul. Altas taxas de reciclagem e nova capacidade local de produção de latas melhoram a disponibilidade de materiais e a confiabilidade de entrega para as marcas de bebidas. Os preços mais elevados do alumínio e a volatilidade cambial continuam sendo importantes riscos de custo, pois muitos conversores compram bobinas importadas enquanto vendem para clientes em moedas locais.
Principais Conclusões do Relatório
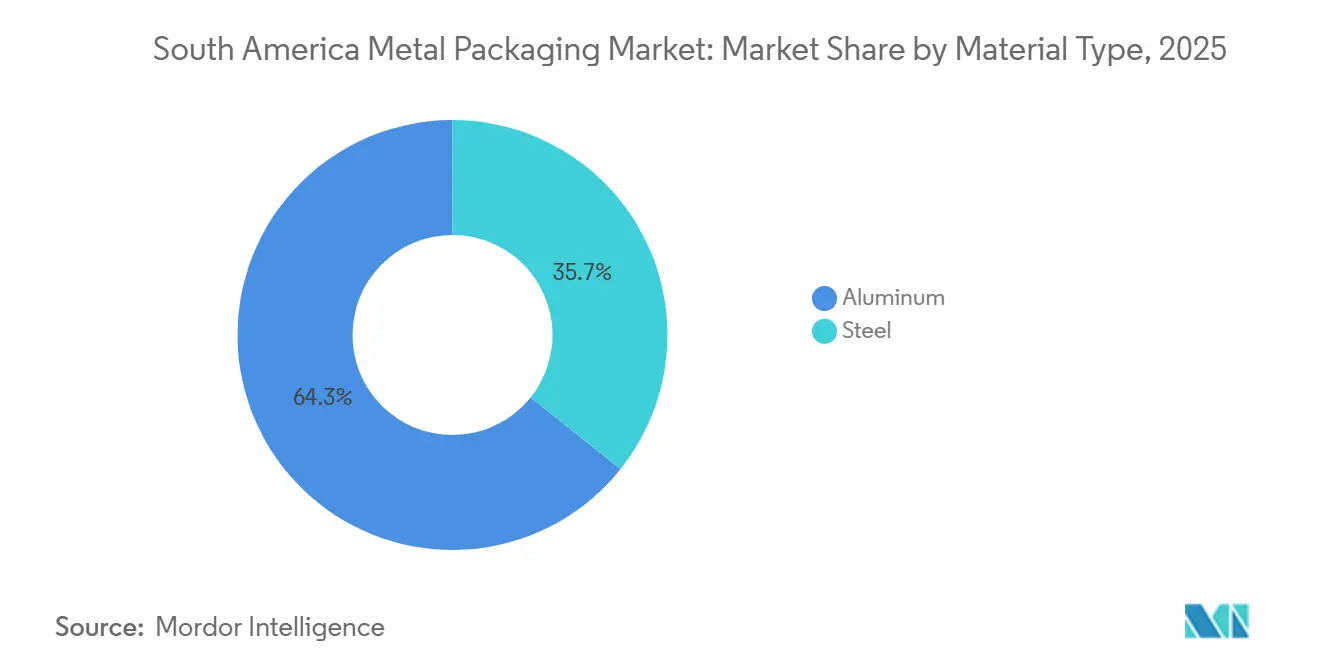
- Por tipo de material, o alumínio detinha 64,28% da participação do Mercado de Embalagens Metálicas da América do Sul em 2025, enquanto o alumínio está projetado para crescer a um CAGR de 6,74% até 2031.
- Por tipo de produto, as latas de bebidas representaram 41,33% do tamanho do Mercado de Embalagens Metálicas da América do Sul em 2025, enquanto as latas de aerossol estão previstas para expandir a um CAGR de 6,89% até 2031.
- Por indústria do usuário final, as bebidas detinham 52,16% de participação em 2025, enquanto cosméticos e cuidados pessoais estão projetados para crescer a um CAGR de 7,11% até 2031.
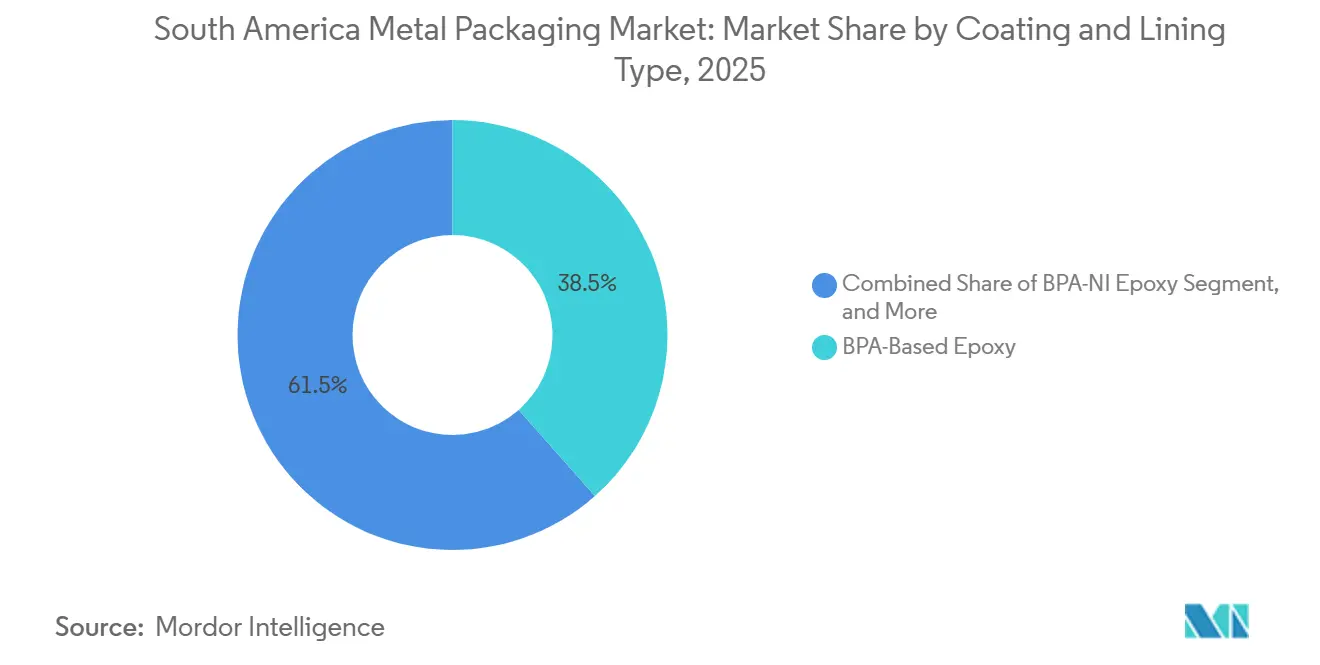
- Por tipo de revestimento e forro, o epóxi à base de BPA detinha 38,47% de participação no Mercado de Embalagens Metálicas da América do Sul em 2025, enquanto o epóxi BPA-NI está previsto para avançar a um CAGR de 6,52% até 2031.
- Por capacidade do contêiner, o formato de 251-500 ml detinha 45,69% de participação em 2025, enquanto o formato de menos de 250 ml está previsto para expandir a um CAGR de 6,83% até 2031.
- Por geografia, o Brasil detinha 33,74% da participação do Mercado de Embalagens Metálicas da América do Sul em 2025, enquanto a Colômbia está prevista para crescer a um CAGR de 6,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento no Consumo de Cerveja Enlatada e Bebidas Prontas para Consumo | +1.5% | Brasil e Colômbia como núcleo, com expansão para Argentina, Chile e Venezuela | Curto prazo (≤ 2 anos) |
| Reciclabilidade e Compromissos com a Economia Circular | +1.1% | Brasil dominante, com adoção crescente no MERCOSUL | Médio prazo (2-4 anos) |
| Maior Vida Útil e Proteção de Barreira para Alimentos e Bebidas | +0.8% | Brasil, Argentina e Chile | Médio prazo (2-4 anos) |
| Expansão do Consumo de Alimentos Processados e de Conveniência | +0.6% | Brasil e Argentina como núcleo, com Colômbia e Chile emergindo | Médio prazo (2-4 anos) |
| Premiumização das Embalagens de Bebidas e Cuidados Pessoais | +0.5% | Brasil urbano, Colômbia e Chile | Longo prazo (≥ 4 anos) |
| Localização do Fornecimento de Latas Liderada pelo Brasil e Logística Regional de Cerveja | +0.3% | Brasil, com expansão para Paraguai e Bolívia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento no Consumo de Cerveja Enlatada e Bebidas Prontas para Consumo
A cerveja enlatada e as bebidas prontas para consumo são os maiores impulsionadores da demanda do Mercado de Embalagens Metálicas da América do Sul. O Brasil vendeu 34,1 bilhões de latas de alumínio em 2025, com água enlatada, bebidas prontas para consumo e cachaça enlatada adicionando volume à medida que as categorias de bebidas estabelecidas desaceleraram. Esses formatos geralmente utilizam latas de alumínio ou aço de dose única em vez de vidro ou PET. Isso confere aos novos lançamentos de bebidas um efeito direto sobre a demanda de latas.[1]Abralatas, "Setor de Latas de Alumínio Apresenta Crescimento de 12%," Abralatas, abralatas.org.br A Abralatas esperava um novo ciclo de crescimento em 2026, apoiado pela Copa do Mundo da FIFA e pela demanda mais ampla das categorias. O Mercado de Embalagens Metálicas da América do Sul se beneficia à medida que o mix de demanda se torna menos dependente dos volumes convencionais de cerveja.
Reciclabilidade e Compromissos com a Economia Circular
O sistema de coleta de latas de alumínio do Brasil oferece uma importante vantagem de custo e abastecimento para o Mercado de Embalagens Metálicas da América do Sul. O país reciclou 97,3% das latas de bebidas em 2024 e atingiu 100% em 2025. Mais de 80% da chapa de alumínio utilizada na produção de latas brasileiras foi proveniente de material reciclado, segundo a Abralatas.[2]Agência Brasil, "Brasil Reciclou 97,3% das Latinhas de Alumínio em 2024," Agência Brasil, agenciabrasil.ebc.com.br O conteúdo reciclado pode reduzir a exposição dos produtores aos custos do metal primário e atender aos requisitos de aquisição de clientes multinacionais de bebidas. A Ball Beverage Packaging South America e a Ardagh Metal Packaging Brasil receberam certificações da Norma de Desempenho V3.1 da Aluminum Stewardship Initiative em 2025. Essas credenciais fortalecem a posição do Mercado de Embalagens Metálicas da América do Sul em contratos de fornecimento que exigem rastreabilidade e gestão responsável de materiais.[3]Abralatas, "Relatório ESG 2025: Parcerias para a Economia Circular," Abralatas, abralatas.org.br
Maior Vida Útil e Proteção de Barreira para Alimentos e Bebidas
Os contêineres metálicos oferecem proteção contra luz, oxigênio e umidade, o que é valioso ao longo de longas rotas de abastecimento no interior. O interior do Brasil, as rotas de distribuição do sul da Argentina e os corredores montanhosos da Colômbia criam condições em que a deterioração e as interrupções na cadeia de frio podem ser preocupações relevantes. As latas de alumínio e aço proporcionam vida útil ambiente de vários anos para feijão, tomates, peixes e refeições prontas para consumo. Esse desempenho de embalagem apoia o Mercado de Embalagens Metálicas da América do Sul em localidades urbanas e periurbanas de menor renda, onde a refrigeração pode ser menos confiável. A Argentina incorporou regras técnicas atualizadas para revestimentos em contato com alimentos, utensílios, tampas e equipamentos metálicos por meio da Resolução Conjunta nº 8/2026. Os requisitos de validação adicionados favorecem os fabricantes que conseguem documentar o desempenho do revestimento e a conformidade com os requisitos de migração.
Expansão do Consumo de Alimentos Processados e de Conveniência
Os domicílios urbanos estão aumentando sua demanda por alimentos processados e prontos para consumo que podem ser armazenados e transportados sem refrigeração. As latas de alimentos atendem a ração animal, frutos do mar, leguminosas enlatadas, feijão, tomates e refeições preparadas em todo o Mercado de Embalagens Metálicas da América do Sul. A expansão dos supermercados modernos em cidades secundárias amplia o acesso a esses produtos. O aço continua sendo importante porque combina resistência com adequação para esterilização em autoclave e menor custo de material por unidade de volume armazenado. Isso mantém o aço relevante mesmo onde o alumínio domina as embalagens de bebidas. O crescimento dos alimentos embalados sustenta uma demanda estável em todo o Mercado de Embalagens Metálicas da América do Sul, pois os formatos alimentares são menos expostos aos ciclos de compra de produtos discricionários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Alumínio, Aço e Energia | -0.9% | Global, com maior exposição no Brasil e na Colômbia | Curto prazo (≤ 2 anos) |
| Altos Custos de Conversão, Ferramental e Conformidade | -0.6% | Em toda a América do Sul, com maior pressão na Venezuela e em outros mercados menores | Médio prazo (2-4 anos) |
| Economia de Coleta Desigual nas Cidades Secundárias da América do Sul | -0.3% | Interior do Brasil, Colômbia e Venezuela | Longo prazo (≥ 4 anos) |
| Gargalos na Qualificação de Revestimentos para Fornecimento Localizado | -0.2% | Argentina, Colômbia e a região mais ampla durante as transições de BPA-NI | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Alumínio, Aço e Energia
Os preços das commodities são a restrição de custo mais imediata para o Mercado de Embalagens Metálicas da América do Sul. O alumínio na LME atingiu 3.672 USD por tonelada métrica em abril de 2026, após conflitos no Oriente Médio ameaçarem 9% da capacidade global de fundição de alumínio primário. Os conversores sul-americanos estão expostos porque muitos dependem de bobinas de alumínio importadas. Os custos de insumos podem subir mais rapidamente do que os preços de venda quando os contratos restringem aumentos no meio da temporada. Os custos de energia podem adicionar pressão adicional, pois a produção e a reciclagem de alumínio dependem de um fornecimento confiável de energia. O resultado é uma escolha entre absorver custos mais elevados e repassá-los aos clientes, o que pode restringir as margens e os investimentos de curto prazo.
Altos Custos de Conversão, Ferramental e Conformidade
Novos diâmetros de latas, sistemas de revestimento e configurações de linha requerem investimentos significativos antes de poderem ser comercializados. A Resolução RDC 961/2025 da ANVISA do Brasil adicionou o Éter Diglicidílico de Bisfenol F Tetrametilado como alternativa autorizada para aplicações em contato com alimentos. Os produtores ainda precisam validar os limites de migração, os efeitos sensoriais e o desempenho de longo prazo das latas para cada aplicação. Esse processo pode manter as linhas de produção vinculadas aos sistemas de revestimento existentes durante a qualificação. Operadores menores na Argentina e na Colômbia enfrentam um ônus maior porque não conseguem distribuir os custos de testes em amplas redes de plantas. Esses custos podem incentivar o envase por terceiros, parcerias ou consolidação dentro do Mercado de Embalagens Metálicas da América do Sul.[4]Agência Nacional de Vigilância Sanitária, "Resolução RDC ANVISA Nº 961, de 6 de Fevereiro de 2025," Diário Oficial da União, in.gov.br
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Alumínio Mantém Sua Liderança EstruturalO alumínio detinha 64,28% da receita do Mercado de Embalagens Metálicas da América do Sul em 2025. Sua posição reflete a redução de peso, a reciclabilidade e o desempenho de barreira nas latas de bebidas. A taxa de reciclagem de 100% de latas de bebidas do Brasil em 2025 fortalece o acesso local ao material secundário. O sistema reduz a dependência do lingote primário em comparação com mercados com sistemas de coleta mais fracos. As certificações ASI de 2025 da Ball e da Ardagh também apoiam os requisitos de abastecimento de empresas multinacionais de bebidas.
O aço continua relevante para latas de alimentos, tambores industriais e contêineres a granel, onde a resistência e o processamento em autoclave são importantes. A Greif recebeu o prêmio de Melhor Fornecedor de Embalagens Metálicas na categoria tambores no Prêmio Tinta e Pintura 2025 do Brasil. O alumínio está previsto para crescer a um CAGR de 6,74% até 2031, à medida que os produtores expandem a capacidade para atender à demanda por água enlatada, coquetéis prontos para consumo e bebidas energéticas. Esses formatos de bebidas estão cada vez mais migrando do PET para o alumínio. O Mercado de Embalagens Metálicas da América do Sul manterá, portanto, uma estrutura de dois materiais, com o alumínio liderando em bebidas e o aço mantendo usos especializados em alimentos e indústria.


Por Tipo de Produto:
Latas de Bebidas Lideram Enquanto os Aerossóis Crescem Mais RapidamenteAs latas de bebidas representaram 41,33% da receita por tipo de produto em 2025. Cerveja, refrigerantes, água enlatada e bebidas prontas para consumo sustentam essa posição de liderança. O crescimento do Brasil em água enlatada e categorias de bebidas emergentes reduziu a dependência da demanda tradicional de cerveja. As latas de aerossol estão previstas para crescer a um CAGR de 6,89% até 2031. A demanda vem de produtos de cuidados pessoais e domésticos, incluindo desodorantes, sprays para cabelo e produtos de limpeza.
As latas de alimentos continuam sendo importantes porque suportam a distribuição em temperatura ambiente por longas distâncias. Contêineres a granel e tambores atendem a clientes do agronegócio, produtos químicos, tintas e industriais. Tampas e fechamentos se beneficiam dos formatos premium de cerveja e destilados que requerem componentes de maior especificação. As latas de alimentos e os aerossóis também enfrentam requisitos de reformulação de seus revestimentos sob a atual orientação regulatória. O Mercado de Embalagens Metálicas da América do Sul, portanto, contém tanto a demanda de alto volume de bebidas quanto linhas de produtos menores com necessidades técnicas mais especializadas.
Por Indústria do Usuário Final:
Bebidas Permanecem como a Base de Demanda PrincipalAs bebidas representaram 52,16% da receita em 2025, conferindo-lhes a maior participação do Mercado de Embalagens Metálicas da América do Sul entre os usuários finais. A cerveja e as bebidas carbonatadas fornecem a base de volume estabelecida. Destilados prontos para consumo, bebidas energéticas e bebidas funcionais ampliam a demanda por latas de alumínio. Cosméticos e cuidados pessoais estão previstos para crescer a um CAGR de 7,11% até 2031. Esse segmento utiliza aerossóis metálicos para desodorantes, sprays para cabelo e produtos para a pele.
As embalagens de alimentos foram a segunda maior categoria de usuário final em 2025. Feijão enlatado, tomates, frutos do mar e refeições prontas para consumo mantêm a demanda porque oferecem conveniência de armazenamento e eficiência de preço. Os produtos domésticos incluem inseticidas, aromatizantes de ambiente e sprays de limpeza em contêineres de aerossol. Outros clientes incluem tintas, revestimentos e produtos químicos industriais que utilizam tambores de aço e embalagens a granel. O Mercado de Embalagens Metálicas da América do Sul é parcialmente protegido dos ciclos de demanda industrial pelo consumo mais estável de bebidas e alimentos de longa vida.
Por Tipo de Revestimento e Forro:
O Epóxi BPA-NI Ganha Apoio RegulatórioO epóxi à base de BPA detinha 38,47% da receita em 2025 por ter registros de desempenho e cadeias de fornecimento estabelecidos. O epóxi BPA-NI está previsto para crescer a um CAGR de 6,52% até 2031. A atualização de 2026 da Argentina incorporou regulamentações técnicas para revestimentos e equipamentos metálicos em contato com alimentos. A RDC 961/2025 do Brasil fornece uma rota reconhecida para qualificar um material alternativo. Esses desenvolvimentos direcionam os gastos com desenvolvimento de produtos para os sistemas BPA-NI.
Os revestimentos à base de poliéster e PET são utilizados em aplicações que requerem resistência a bebidas ácidas ou ingredientes alimentares específicos. Os sistemas acrílicos e híbridos permanecem sob avaliação comercial. A qualificação é difícil para produtores menores que não possuem capacidade interna de pesquisa de revestimentos. Essas empresas podem depender de sistemas validados de fornecedores globais. O Mercado de Embalagens Metálicas da América do Sul pode tornar-se mais concentrado em aplicações de revestimento tecnicamente exigentes à medida que a documentação de conformidade se torna uma parte maior da qualificação de clientes.

Por Capacidade do Contêiner:
Formatos Menores Ampliam o Mix de ProdutosA faixa de 251-500 ml detinha 45,69% do tamanho do Mercado de Embalagens Metálicas da América do Sul em 2025. O resultado reflete o uso generalizado da lata de cerveja de 350 ml e dos formatos padrão de bebidas prontas para consumo. A faixa de menos de 250 ml está prevista para crescer a um CAGR de 6,83% até 2031. As latas pequenas são utilizadas para coquetéis prontos para consumo, destilados premium, shots de energia e cerveja artesanal. Esses usos se alinham com o consumo em dose única e o posicionamento premium.
A faixa de 501-1000 ml atende a formatos maiores de cerveja utilizados no consumo em estabelecimentos e ao ar livre. Os formatos acima de 1000 ml atendem principalmente a clientes industriais e institucionais que compram tambores, baldes e contêineres a granel. A unidade de Guarambaré da Ball produz tampas e corpos para cadeias de fornecimento regionais que atendem a vários países vizinhos. Linhas flexíveis e de alta velocidade podem suportar um mix mais amplo de tamanhos. Os formatos menores podem gerar mais receita por litro, tornando a diversidade de formatos uma oportunidade comercial para produtores e marcas de bebidas.
Análise Geográfica
Mercado de Embalagens Metálicas do Brasil
O Brasil respondeu por 33,74% do Mercado de Embalagens Metálicas da América do Sul em 2025. O país é o principal polo regional em volumes de latas, capacidade de produção e reciclagem de alumínio. O setor vendeu 34,1 bilhões de latas em 2025 e alcançou uma taxa de reciclagem de 100%. A Crown está adicionando uma terceira linha em Ponta Grossa, o que elevará a capacidade anual de 2,4 bilhões para 3,6 bilhões de latas quando a produção comercial tiver início no terceiro trimestre de 2026. A CANPACK iniciou a construção de uma unidade em Poços de Caldas em maio de 2025 com um investimento de BRL 710 milhões (123 milhões de USD), e planejou uma capacidade inicial de 1,3 bilhão de latas por ano. A lista de materiais da ANVISA de 2025 também torna o Brasil um local central para o trabalho de qualificação de revestimentos.
Mercado de Embalagens Metálicas da Argentina
A Argentina manteve a demanda por latas de bebidas apesar do menor poder de compra dos consumidores e da redução dos investimentos industriais. A demanda por cerveja demonstrou resiliência como um produto social relativamente acessível. A Greif apresentou seu portfólio de embalagens metálicas industriais na Envase 2025 em Buenos Aires, confirmando a demanda contínua de clientes dos setores agroindustrial e químico. A Argentina adotou atualizações nos requisitos de contato com alimentos em junho e julho de 2026. Essas mudanças aumentam a importância da documentação de conformidade para os fornecedores locais. A operação da Ball em Guarambaré complementa o fornecimento aos conversores argentinos, produzindo tampas e corpos de latas regionalmente.
Mercado de Embalagens Metálicas da América do Sul
A Colômbia tem previsão de registrar o maior crescimento, com um CAGR de 6,61% até 2031. Uma classe média em expansão, maior acesso ao varejo moderno e uma categoria de bebidas enlatadas mais ampla sustentam o tamanho do Mercado de Embalagens Metálicas da América do Sul no país. A CANPACK anunciou uma segunda fábrica de latas de bebidas de alumínio no valor de 140 milhões de USD próxima a Barranquilla em setembro de 2025, com capacidade de 1 bilhão de corpos de latas por ano e início planejado para o primeiro trimestre de 2027. O Chile apoia latas premium para cerveja artesanal e destilados prontos para beber, enquanto as condições econômicas da Venezuela restringem os investimentos em novas embalagens. Peru, Equador, Bolívia, Uruguai e Paraguai são cada vez mais abastecidos por redes centradas no Brasil. O crescimento na distribuição de cervejarias e bebidas em Lima e Quito pode aumentar a demanda por latas importadas, uma vez que a produção local permanece limitada.
Cenário Competitivo
O Mercado de Embalagens Metálicas da América do Sul é moderadamente consolidado em latas de bebidas, mas mais fragmentado em latas de alimentos, aerossóis, tambores e fechamentos. A Ardagh Metal Packaging, a Ball Corporation e a Crown Holdings operam importantes redes de latas de alumínio na região. As linhas de latas de bebidas de alta velocidade requerem um investimento de capital de 100 milhões de USD ou mais, criando uma barreira para novos entrantes. Isso favorece empresas com acesso estabelecido a capital, contratos com clientes e experiência operacional em múltiplas plantas. A CANPACK tornou-se um importante desafiante por meio de novos projetos de produção no Brasil e na Colômbia. Seus investimentos em capacidade podem reduzir os custos de frete para clientes de bebidas e adicionar pressão competitiva aos fornecedores estabelecidos.
A expansão de Ponta Grossa da Crown é um exemplo claro de investimento em capacidade por parte de um participante estabelecido para o crescimento da demanda. O projeto de Barranquilla da CANPACK é apoiado por um acordo de longo prazo com um cliente e destina-se a abastecer a Colômbia e os mercados vizinhos. As operações brasileiras da Ardagh registraram um aumento de 14% nas remessas no primeiro trimestre de 2026, sublinhando a importância contínua de sua rede local. No segundo trimestre de 2026, a Ardagh informou que as remessas brasileiras caíram 15% devido a mudanças no mix de clientes. As renovações de contratos e as decisões de capacidade local podem, portanto, redistribuir volumes mesmo entre produtores estabelecidos.
Aerossóis, fechamentos premium e o fornecimento de revestimentos BPA-NI em conformidade oferecem oportunidades direcionadas para fornecedores com capacidades especializadas. A certificação ASI fornece um sinal reconhecido de gestão responsável de materiais para marcas globais de bebidas. Em embalagens industriais, a Greif e a Mauser mantêm relacionamentos em tintas, produtos químicos e produtos agrícolas. Esses grupos de clientes valorizam a entrega confiável, o suporte técnico e a fabricação local. Produtores menores podem ter mais dificuldade em atender aos requisitos de revestimento e documentação sem o apoio de fornecedores globais. O Mercado de Embalagens Metálicas da América do Sul permanece competitivo porque a demanda regional sustenta novos investimentos, enquanto os requisitos técnicos e de capital limitam o número de entrantes de grande escala viáveis.
Líderes da Indústria de Embalagens Metálicas da América do Sul
-
Crown Holdings, Inc.
-
Ball Corporation
-
Ardagh Metal Packaging S.A.
-
CANPACK S.A.
-
Nampak Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Metálicas da América do Sul
- Ardagh Metal Packaging S.A.
- Ball Corporation
- Crown Holdings, Inc.
- CANPACK S.A.
- Silgan Holdings Inc.
- Nampak Limited
- Toyo Seikan Group Holdings, Ltd.
- CPMC Holdings Limited
- Daiwa Can Company
- Hokkan Holdings Limited
- ORG Technology Co., Ltd.
- Baosteel Packaging Co., Ltd.
- Mauser Packaging Solutions
- Greif, Inc.
- TUBEX Holding GmbH
- Colep Packaging
- Envases Group
- Tecnocap S.p.A.
- Massilly Holding S.A.S.
- Pelliconi & C. S.p.A.
- Astir Vitogiannis Bros S.A.
- Trivium Packaging B.V.
- Jamestrong Packaging Pty Ltd
- Independent Can Company
- United Can Company

Recent Industry Developments in Mercado de Embalagens Metálicas da América do Sul
- Julho de 2026: A ANMAT da Argentina incorporou a Resolução MERCOSUL nº 48/23 ao Código Alimentar Argentino por meio da Resolução Conjunta nº 8/2026, estabelecendo regulamentações técnicas atualizadas para revestimentos, utensílios, tampas e equipamentos metálicos em contato com alimentos. Um prazo de conformidade de 180 dias foi concedido aos fabricantes, exigindo efetivamente revisões de formulação e documentação para todos os revestimentos de latas fornecidos à Argentina até o início de 2027.
- Julho de 2026: A Ardagh Metal Packaging elevou sua orientação de EBITDA Ajustado para o ano completo de 2026 para 775-790 milhões de USD após os resultados do segundo trimestre superarem as previsões internas, impulsionados pela forte recuperação do volume europeu. As remessas do Brasil caíram 15% no segundo trimestre de 2026 devido a mudanças no mix de clientes, sinalizando que as principais redefinições de contratos de fornecimento de latas de longo prazo estão redistribuindo ativamente o volume entre os concorrentes na região.
- Abril de 2026: A Abralatas confirmou que o setor de latas de alumínio do Brasil vendeu 34,1 bilhões de unidades em 2025, o segundo maior volume registrado, com água enlatada (+24% em relação a 2024), bebidas prontas para consumo, bebidas energéticas e cachaça enlatada emergindo como categorias de crescimento estrutural que substituem os volumes em declínio de cerveja tradicional e refrigerantes. A Abralatas projetou um novo ciclo de crescimento em 2026, ancorado pela Copa do Mundo da FIFA e pela contínua diversificação de categorias.
- Abril de 2026: Os preços do alumínio na LME dispararam para 3.672 USD por tonelada métrica, uma máxima de 4 anos, após conflitos no Oriente Médio ameaçarem 9% da capacidade global de fundição de alumínio primário. O prêmio de alumínio do Meio-Oeste dos EUA atingiu 2.521,50 USD por tonelada métrica ao mesmo tempo. Os fabricantes de latas sul-americanos que dependem de bobinas importadas enfrentaram maior exposição ao custo de insumos, especialmente os importadores colombianos sem produção primária doméstica.


Escopo do Relatório do Mercado de Embalagens Metálicas da América do Sul
O Mercado de Embalagens Metálicas da América do Sul refere-se à produção e distribuição de contêineres feitos principalmente de alumínio e aço. Isso inclui vários produtos, como latas de alimentos, bebidas e aerossóis, tambores de transporte a granel e fechamentos, disponíveis em diferentes capacidades e revestidos com revestimentos especializados, como epóxis sem BPA ou poliéster. Essas soluções de embalagem duráveis e recicláveis são utilizadas principalmente pelas indústrias de bebidas, alimentos e cuidados pessoais em toda a região para garantir a segurança dos produtos, prolongar a vida útil e manter a qualidade.
O Relatório do Mercado de Embalagens Metálicas da América do Sul é Segmentado por Tipo de Material (Alumínio e Aço), Tipo de Produto (Latas (Latas de Alimentos, Latas de Bebidas e Latas de Aerossol), Contêineres a Granel, Barris e Tambores de Transporte e Tampas e Fechamentos), Indústria do Usuário Final (Bebidas, Alimentos, Cosméticos e Cuidados Pessoais, Doméstico e Outras Indústrias do Usuário Final), Tipo de Revestimento e Forro (Epóxi à Base de BPA, Epóxi BPA-NI, Poliéster / PET e Outros Tipos de Revestimento / Forro), Capacidade do Contêiner (Menos de 250 ml, 251-500 ml, 501-1000 ml e Mais de 1000 ml) e Geografia (Brasil, Argentina, Colômbia, Chile, Venezuela e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Alumínio |
| Aço |
| Latas | Latas de Alimentos |
| Latas de Bebidas | |
| Latas de Aerossol | |
| Contêineres a Granel | |
| Barris e Tambores de Transporte | |
| Tampas e Fechamentos |
| Bebidas |
| Alimentos |
| Cosméticos e Cuidados Pessoais |
| Doméstico |
| Outras Indústrias do Usuário Final |
| Epóxi à Base de BPA |
| Epóxi BPA-NI |
| Poliéster / PET |
| Outros Tipos de Revestimento e Forro |
| Menos de 250 ml |
| 251-500 ml |
| 501-1000 ml |
| Mais de 1000 ml |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Restante da América do Sul |
| Por Tipo de Material | Alumínio | |
| Aço | ||
| Por Tipo de Produto | Latas | Latas de Alimentos |
| Latas de Bebidas | ||
| Latas de Aerossol | ||
| Contêineres a Granel | ||
| Barris e Tambores de Transporte | ||
| Tampas e Fechamentos | ||
| Por Indústria do Usuário Final | Bebidas | |
| Alimentos | ||
| Cosméticos e Cuidados Pessoais | ||
| Doméstico | ||
| Outras Indústrias do Usuário Final | ||
| Por Tipo de Revestimento e Forro | Epóxi à Base de BPA | |
| Epóxi BPA-NI | ||
| Poliéster / PET | ||
| Outros Tipos de Revestimento e Forro | ||
| Por Capacidade do Contêiner | Menos de 250 ml | |
| 251-500 ml | ||
| 501-1000 ml | ||
| Mais de 1000 ml | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Embalagens Metálicas da América do Sul?
O Mercado de Embalagens Metálicas da América do Sul foi avaliado em 8,45 bilhões de USD em 2025 e estimado em 8,85 bilhões de USD em 2026. Está previsto para atingir 11,41 bilhões de USD até 2031 a um CAGR de 5,21%.
Qual material lidera a demanda por embalagens na América do Sul?
O alumínio liderou com 64,28% de participação na receita em 2025. Sua posição é sustentada pela demanda por latas de bebidas, redução de peso e pela infraestrutura de reciclagem do Brasil.
Qual categoria de produto está crescendo mais rapidamente?
As latas de aerossol estão previstas para crescer a um CAGR de 6,89% até 2031, apoiadas por aplicações de cuidados pessoais e domésticos.
Qual segmento de usuário final está crescendo mais rapidamente?
Cosméticos e cuidados pessoais estão previstos para crescer a um CAGR de 7,11% até 2031, liderados pela demanda por produtos de aerossol.
Qual país está se expandindo mais rapidamente na região?
A Colômbia está prevista para crescer a um CAGR de 6,61% até 2031. A unidade planejada de 140 milhões de USD da CANPACK próxima a Barranquilla apoia o fornecimento local de latas.
O que está mudando nos revestimentos de latas em contato com alimentos?
O epóxi BPA-NI está previsto para crescer a um CAGR de 6,52% até 2031, à medida que os produtores qualificam alternativas sob os requisitos de contato com alimentos em evolução.
Página atualizada pela última vez em:



