
Taille et part du marché des emballages métalliques en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 8.45 Milliards de dollars |
| Taille du Marché (2026) | 8.85 Milliards de dollars |
| Taille du Marché (2031) | 11.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.21 % |
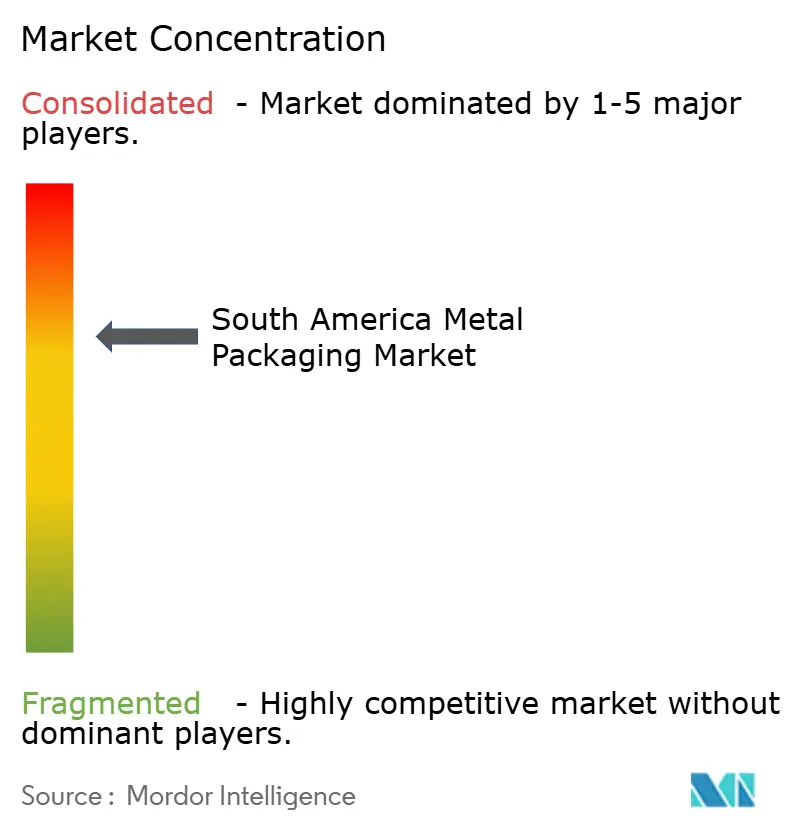
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages métalliques en Amérique du Sud par Mordor Intelligence
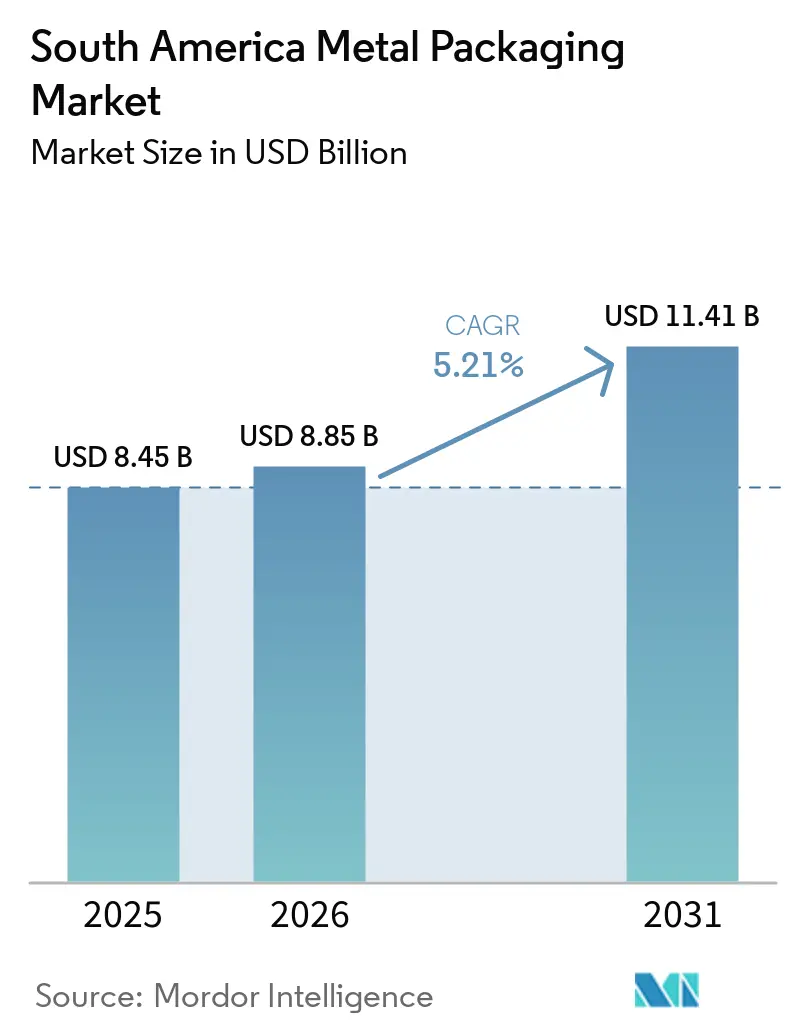
La taille du marché des emballages métalliques en Amérique du Sud était évaluée à 8,45 milliards USD en 2025, 8,85 milliards USD en 2026, et devrait croître de 8,85 milliards USD en 2026 pour atteindre 11,41 milliards USD d'ici 2031, à un CAGR de 5,21 % durant la période de prévision (2026-2031). La demande est portée par la bière, les boissons prêtes à consommer, l'eau en canette et les aliments transformés, qui nécessitent un emballage durable sur de longs circuits de distribution. Le Brésil a vendu 34,1 milliards de canettes en aluminium en 2025, son deuxième volume le plus élevé jamais enregistré, même si les volumes traditionnels de bière et de boissons gazeuses ont fléchi. L'eau en canette, les boissons prêtes à consommer et la cachaça en canette ont compensé une partie de ce recul, largissant la base de demande du marché des emballages métalliques en Amérique du Sud. Des taux de recyclage élevés et de nouvelles capacités locales de production de canettes améliorent la disponibilité des matériaux et la fiabilité des livraisons pour les marques de boissons. La hausse des prix de l'aluminium et la volatilité des devises demeurent des risques de coûts importants, car de nombreux transformateurs achètent des bobines importées tout en vendant à leurs clients en monnaies locales.
Principaux enseignements du rapport
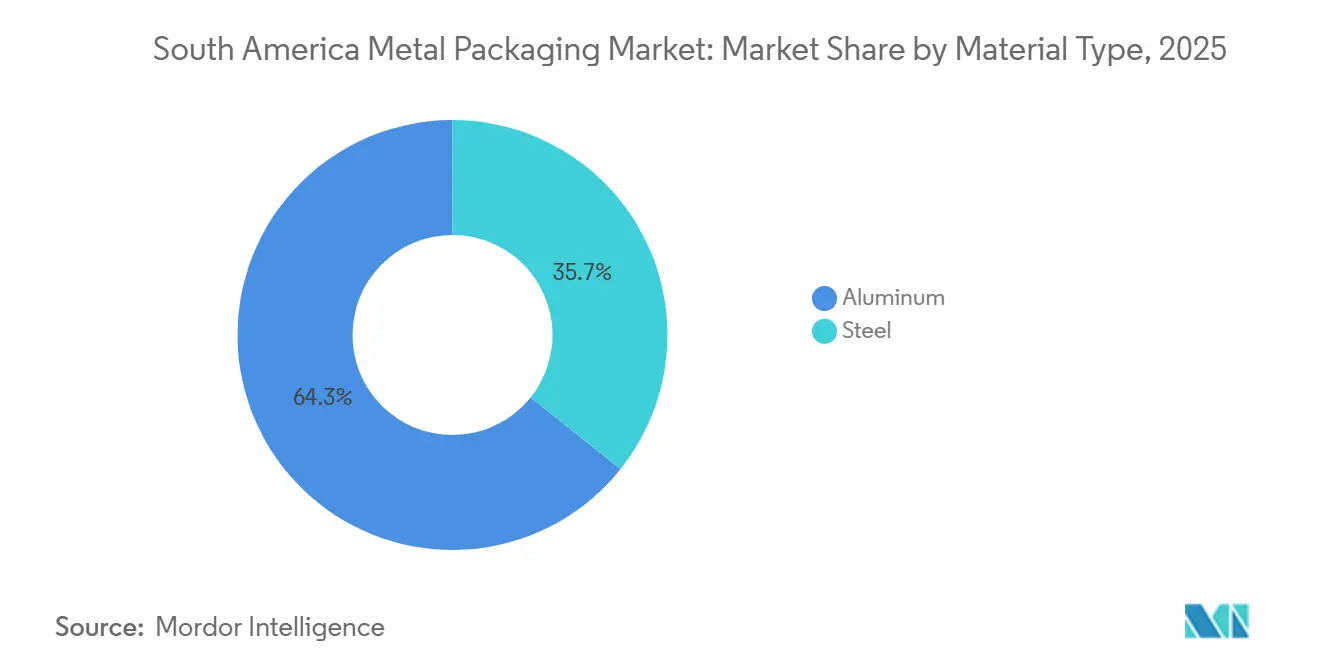
- Par type de matériau, l'aluminium détenait 64,28 % de la part du marché des emballages métalliques en Amérique du Sud en 2025, tandis que l'aluminium devrait croître à un CAGR de 6,74 % jusqu'en 2031.
- Par type de produit, les canettes de boissons représentaient 41,33 % de la taille du marché des emballages métalliques en Amérique du Sud en 2025, tandis que les canettes aérosol devraient se développer à un CAGR de 6,89 % jusqu'en 2031.
- Par secteur d'utilisation finale, les boissons détenaient une part de 52,16 % en 2025, tandis que les cosmétiques et les soins personnels devraient croître à un CAGR de 7,11 % jusqu'en 2031.
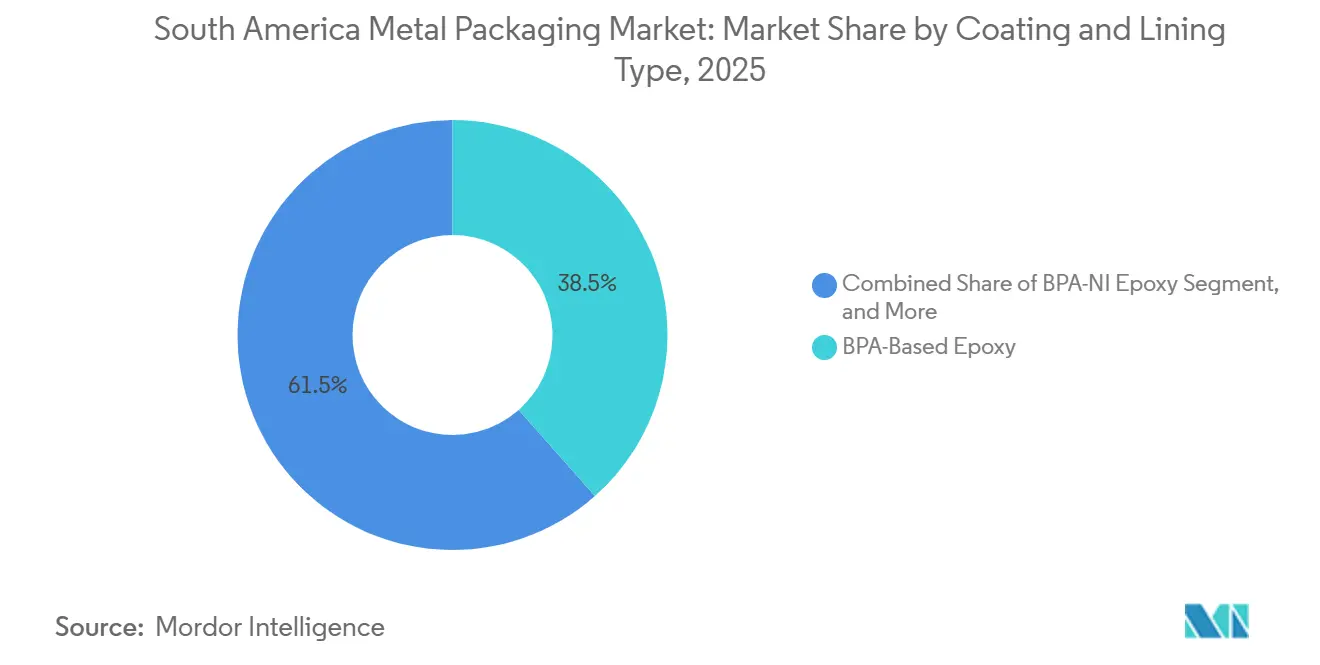
- Par type de revêtement et de doublure, l'époxy à base de BPA détenait une part de 38,47 % sur le marché des emballages métalliques en Amérique du Sud en 2025, tandis que l'époxy BPA-NI devrait progresser à un CAGR de 6,52 % jusqu'en 2031.
- Par capacité de conteneur, le format 251-500 ml détenait une part de 45,69 % en 2025, tandis que le format inférieur à 250 ml devrait se développer à un CAGR de 6,83 % jusqu'en 2031.
- Par géographie, le Brésil détenait 33,74 % de la part du marché des emballages métalliques en Amérique du Sud en 2025, tandis que la Colombie devrait croître à un CAGR de 6,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la consommation de bière en canette et de boissons prêtes à consommer | +1.5% | Brésil et Colombie en cœur de marché, avec des retombées vers l'Argentine, le Chili et le Venezuela | Court terme (≤ 2 ans) |
| Recyclabilité et engagements en faveur de l'économie circulaire | +1.1% | Brésil dominant, avec une adoption croissante dans l'ensemble du MERCOSUR | Moyen terme (2-4 ans) |
| Durée de conservation prolongée et protection barrière pour les aliments et les boissons | +0.8% | Brésil, Argentine et Chili | Moyen terme (2-4 ans) |
| Expansion de la consommation d'aliments transformés et de commodité | +0.6% | Brésil et Argentine en cœur de marché, avec la Colombie et le Chili en émergence | Moyen terme (2-4 ans) |
| Premiumisation des emballages de boissons et de soins personnels | +0.5% | Brésil urbain, Colombie et Chili | Long terme (≥ 4 ans) |
| Localisation de l'approvisionnement en canettes menée par le Brésil et logistique régionale de la bière | +0.3% | Brésil, avec des retombées vers le Paraguay et la Bolivie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la consommation de bière en canette et de boissons prêtes à consommer
La bière en canette et les boissons prêtes à consommer sont les principaux moteurs de la demande sur le marché des emballages métalliques en Amérique du Sud. Le Brésil a vendu 34,1 milliards de canettes en aluminium en 2025, l'eau en canette, les boissons prêtes à consommer et la cachaça en canette ayant ajouté du volume à mesure que les catégories de boissons établies ralentissaient. Ces formats utilisent généralement des canettes individuelles en aluminium ou en acier plutôt que du verre ou du PET. Cela confère aux nouveaux lancements de boissons un effet direct sur la demande de canettes.[1]Abralatas, « Le secteur des canettes en aluminium affiche une croissance de 12 % », Abralatas, abralatas.org.br Abralatas prévoyait un nouveau cycle de croissance en 2026, soutenu par la Coupe du Monde de la FIFA et une demande plus large par catégorie. Le marché des emballages métalliques en Amérique du Sud en bénéficie à mesure que la composition de la demande devient moins dépendante des volumes de bière conventionnelle.
Recyclabilité et engagements en faveur de l'économie circulaire
Le système de collecte des canettes en aluminium au Brésil constitue un avantage majeur en termes de coûts et d'approvisionnement pour le marché des emballages métalliques en Amérique du Sud. Le pays a recyclé 97,3 % des canettes de boissons en 2024 et a atteint 100 % en 2025. Plus de 80 % de la feuille d'aluminium utilisée pour la production brésilienne de canettes provenait de matériaux recyclés, selon Abralatas.[2]Agência Brasil, « Brasil Reciclou 97,3% das Latinhas de Alumínio em 2024 », Agência Brasil, agenciabrasil.ebc.com.br Le contenu recyclé peut réduire l'exposition des producteurs aux coûts des métaux primaires et répondre aux exigences d'approvisionnement des clients multinationaux du secteur des boissons. Ball Beverage Packaging South America et Ardagh Metal Packaging Brasil ont obtenu les certifications de la norme de performance V3.1 de l'Aluminum Stewardship Initiative en 2025. Ces accréditations renforcent la position du marché des emballages métalliques en Amérique du Sud dans les contrats d'approvisionnement qui exigent la traçabilité et une gestion responsable des matériaux.[3]Abralatas, « Rapport ESG 2025 : Partenariats pour l'économie circulaire », Abralatas, abralatas.org.br
Durée de conservation prolongée et protection barrière pour les aliments et les boissons
Les conteneurs métalliques offrent une protection contre la lumière, l'oxygène et l'humidité, ce qui est précieux le long des longs circuits d'approvisionnement intérieurs. L'intérieur du Brésil, les circuits de distribution du sud de l'Argentine et les corridors montagneux de la Colombie créent des conditions où l'altération des produits et les interruptions de la chaîne du froid peuvent constituer des préoccupations importantes. Les canettes en aluminium et en acier offrent une durée de conservation ambiante de plusieurs années pour les haricots, les tomates, le poisson et les plats prêts à consommer. Cette performance d'emballage soutient le marché des emballages métalliques en Amérique du Sud dans les zones urbaines et périurbaines à faibles revenus où la réfrigération peut être moins fiable. L'Argentine a intégré des règles techniques actualisées pour les revêtements en contact avec les aliments, les ustensiles, les couvercles et les équipements métalliques par le biais de la Résolution conjointe n° 8/2026. Les exigences de validation supplémentaires favorisent les fabricants capables de documenter les performances des revêtements et la conformité aux exigences de migration.
Expansion de la consommation d'aliments transformés et de commodité
Les ménages urbains augmentent leur demande d'aliments transformés et prêts à consommer pouvant être stockés et transportés sans réfrigération. Les boîtes de conserve alimentaires soutiennent les aliments pour animaux de compagnie, les fruits de mer, les légumineuses en conserve, les haricots, les tomates et les plats préparés sur l'ensemble du marché des emballages métalliques en Amérique du Sud. L'expansion des supermarchés modernes dans les villes secondaires élargit l'accès à ces produits. L'acier reste important car il allie résistance et aptitude à la stérilisation par autoclave, ainsi qu'un coût matière inférieur par unité de volume stocké. Cela maintient l'acier pertinent même là où l'aluminium domine l'emballage des boissons. La croissance des aliments conditionnés soutient une demande stable sur l'ensemble du marché des emballages métalliques en Amérique du Sud, car les formats alimentaires sont moins exposés aux cycles d'achat des produits discrétionnaires.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'aluminium, de l'acier et de l'énergie | -0.9% | Mondial, avec la plus forte exposition au Brésil et en Colombie | Court terme (≤ 2 ans) |
| Coûts élevés de conversion, d'outillage et de conformité | -0.6% | À l'échelle de l'Amérique du Sud, avec une pression plus forte au Venezuela et dans les marchés plus petits | Moyen terme (2-4 ans) |
| Économie de collecte inégale dans les villes secondaires d'Amérique du Sud | -0.3% | Intérieur du Brésil, Colombie et Venezuela | Long terme (≥ 4 ans) |
| Goulots d'étranglement dans la qualification des revêtements pour l'approvisionnement localisé | -0.2% | Argentine, Colombie et la région élargie lors des transitions BPA-NI | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'aluminium, de l'acier et de l'énergie
Les prix des matières premières constituent le frein de coût le plus immédiat pour le marché des emballages métalliques en Amérique du Sud. L'aluminium LME a atteint 3 672 USD par tonne métrique en avril 2026 après qu'un conflit au Moyen-Orient a menacé 9 % de la capacité mondiale de fusion d'aluminium primaire. Les transformateurs sud-américains sont exposés car beaucoup dépendent de bobines d'aluminium importées. Les coûts des intrants peuvent augmenter plus vite que les prix de vente lorsque les contrats limitent les hausses en cours de saison. Les coûts énergétiques peuvent exercer une pression supplémentaire car la production et le recyclage de l'aluminium dépendent d'un approvisionnement en énergie fiable. Il en résulte un choix entre l'absorption des coûts plus élevés et leur répercussion sur les clients, ce qui peut contraindre les marges et les investissements à court terme.
Coûts élevés de conversion, d'outillage et de conformité
Les nouveaux diamètres de canettes, les systèmes de revêtement et les configurations de lignes nécessitent des investissements importants avant de pouvoir être commercialisés. La Résolution RDC 961/2025 de l'ANVISA brésilienne a ajouté l'éther diglycidylique du bisphénol F tétraméthylé comme alternative autorisée pour les applications en contact avec les aliments. Les producteurs doivent encore valider les limites de migration, les effets sensoriels et les performances à long terme des canettes pour chaque application. Ce processus peut maintenir les lignes de production liées aux systèmes de revêtement existants pendant la qualification. Les opérateurs de plus petite taille en Argentine et en Colombie font face à une charge plus importante car ils ne peuvent pas répartir les coûts de test sur de vastes réseaux d'usines. Ces coûts peuvent encourager le remplissage à façon, les partenariats ou la consolidation au sein du marché des emballages métalliques en Amérique du Sud.[4]Agência Nacional de Vigilância Sanitária, « Resolução RDC ANVISA Nº 961, de 6 de Fevereiro de 2025 », Diário Oficial da União, in.gov.br
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'aluminium conserve son avance structurelleL'aluminium détenait 64,28 % du chiffre d'affaires du marché des emballages métalliques en Amérique du Sud en 2025. Sa position reflète l'allègement, la recyclabilité et les performances barrières dans les canettes de boissons. Le taux de recyclage des canettes de boissons de 100 % au Brésil en 2025 renforce l'accès local aux matériaux secondaires. Le système réduit la dépendance au lingot primaire par rapport aux marchés dotés de systèmes de collecte plus faibles. Les certifications ASI 2025 de Ball et Ardagh soutiennent également les exigences d'approvisionnement des entreprises multinationales de boissons.
L'acier reste pertinent pour les boîtes de conserve alimentaires, les fûts industriels et les conteneurs en vrac où la résistance et le traitement par autoclave sont importants. Greif a reçu le prix du meilleur fournisseur d'emballages métalliques dans la catégorie fûts lors du Prix Peinture et Pintura 2025 au Brésil. L'aluminium devrait croître à un CAGR de 6,74 % jusqu'en 2031, les producteurs augmentant leurs capacités pour répondre à la demande d'eau en canette, de cocktails prêts à consommer et de boissons énergisantes. Ces formats de boissons se déplacent de plus en plus du PET vers l'aluminium. Le marché des emballages métalliques en Amérique du Sud conservera donc une structure à deux matériaux, l'aluminium dominant dans les boissons et l'acier maintenant des usages spécialisés dans l'alimentation et l'industrie.


Par type de produit :
les canettes de boissons en tête tandis que les aérosols croissent plus viteLes canettes de boissons représentaient 41,33 % du chiffre d'affaires par type de produit en 2025. La bière, les boissons gazeuses, l'eau en canette et les boissons prêtes à consommer sous-tendent cette position de leader. La croissance de l'eau en canette et des nouvelles catégories de boissons au Brésil a réduit la dépendance à la demande traditionnelle de bière. Les canettes aérosol devraient croître à un CAGR de 6,89 % jusqu'en 2031. La demande provient des produits de soins personnels et ménagers, notamment les déodorants, les laques pour cheveux et les produits de nettoyage.
Les boîtes de conserve alimentaires restent importantes car elles soutiennent la distribution ambiante sur de longues distances. Les conteneurs en vrac et les fûts servent les clients de l'agro-industrie, de la chimie, des peintures et de l'industrie. Les capsules et fermetures bénéficient des formats premium de bière et de spiritueux qui nécessitent des composants de spécification supérieure. Les boîtes de conserve alimentaires et les aérosols font également face à des exigences de reformulation de leurs revêtements dans le cadre de l'orientation réglementaire actuelle. Le marché des emballages métalliques en Amérique du Sud contient donc à la fois une demande de boissons à fort volume et des gammes de produits plus petites aux besoins techniques plus spécialisés.
Par secteur d'utilisation finale :
les boissons restent la base de demande principaleLes boissons représentaient 52,16 % du chiffre d'affaires en 2025, ce qui leur confère la plus grande part du marché des emballages métalliques en Amérique du Sud parmi les utilisateurs finaux. La bière et les boissons gazeuses constituent la base de volume établie. Les spiritueux prêts à consommer, les boissons énergisantes et les boissons fonctionnelles élargissent la demande de canettes en aluminium. Les cosmétiques et les soins personnels devraient croître à un CAGR de 7,11 % jusqu'en 2031. Ce segment utilise des aérosols métalliques pour les déodorants, les laques pour cheveux et les produits de soin de la peau.
L'emballage alimentaire était le deuxième secteur d'utilisation finale en 2025. Les haricots en conserve, les tomates, les fruits de mer et les plats prêts à consommer maintiennent leur demande car ils offrent commodité de stockage et efficacité tarifaire. Les produits ménagers comprennent les insecticides, les désodorisants d'ambiance et les sprays nettoyants en conteneurs aérosol. Les autres clients comprennent les peintures, les revêtements et les produits chimiques industriels qui utilisent des fûts en acier et des emballages en vrac. Le marché des emballages métalliques en Amérique du Sud est partiellement protégé des cycles de la demande industrielle par la consommation plus stable des boissons et des aliments à longue conservation.
Par type de revêtement et de doublure :
l'époxy BPA-NI bénéficie d'un soutien réglementaireL'époxy à base de BPA détenait 38,47 % du chiffre d'affaires en 2025 en raison de ses antécédents de performance établis et de ses chaînes d'approvisionnement. L'époxy BPA-NI devrait croître à un CAGR de 6,52 % jusqu'en 2031. La mise à jour 2026 de l'Argentine a intégré des réglementations techniques pour les revêtements et les équipements métalliques en contact avec les aliments. La RDC 961/2025 du Brésil fournit une voie reconnue pour qualifier un matériau alternatif. Ces développements orientent les dépenses de développement de produits vers les systèmes BPA-NI.
Les revêtements à base de polyester et de PET sont utilisés dans des applications nécessitant une résistance aux boissons acides ou à des ingrédients alimentaires spécifiques. Les systèmes acryliques et hybrides restent en cours d'évaluation commerciale. La qualification est difficile pour les producteurs de plus petite taille qui manquent de capacité interne de recherche sur les revêtements. Ces entreprises peuvent s'appuyer sur des systèmes validés par des fournisseurs mondiaux. Le marché des emballages métalliques en Amérique du Sud pourrait devenir plus concentré dans les applications de revêtement techniquement exigeantes à mesure que la documentation de conformité prend une place plus importante dans la qualification des clients.

Par capacité de conteneur :
les formats plus petits élargissent la gamme de produitsLa tranche 251-500 ml détenait 45,69 % de la taille du marché des emballages métalliques en Amérique du Sud en 2025. Ce résultat reflète l'utilisation généralisée de la canette de bière de 350 ml et des formats standard de boissons prêtes à consommer. La tranche inférieure à 250 ml devrait croître à un CAGR de 6,83 % jusqu'en 2031. Les petites canettes sont utilisées pour les cocktails prêts à consommer, les spiritueux premium, les shots énergisants et la bière artisanale. Ces usages s'alignent sur la consommation en portion individuelle et le positionnement premium.
La tranche 501-1000 ml sert les grands formats de bière utilisés pour la consommation sur place et en plein air. Les formats supérieurs à 1000 ml servent principalement les clients industriels et institutionnels qui achètent des fûts, des seaux et des conteneurs en vrac. L'installation de Guarambaré de Ball produit des fonds et des corps de canettes pour des chaînes d'approvisionnement régionales qui desservent plusieurs pays voisins. Des lignes flexibles à grande vitesse peuvent prendre en charge une gamme plus large de tailles. Les formats plus petits peuvent générer davantage de chiffre d'affaires par litre, faisant de la diversité des formats une opportunité commerciale pour les producteurs et les marques de boissons.
Analyse géographique
Marché des Emballages Métalliques au Brésil
Le Brésil représentait 33,74 % du marché des emballages métalliques en Amérique du Sud en 2025. Le pays constitue l'ancre régionale en matière de volumes de canettes, de capacité de production et de recyclage de l'aluminium. Son secteur a vendu 34,1 milliards de canettes en 2025 et a atteint un taux de recyclage de 100 %. Crown ajoute une troisième ligne à Ponta Grossa, ce qui portera la capacité annuelle de 2,4 milliards à 3,6 milliards de canettes lorsque la production commerciale débutera au troisième trimestre 2026. CANPACK a commencé la construction d'une installation à Poços de Caldas en mai 2025 avec un investissement de 710 millions BRL (123 millions USD), et a planifié une capacité initiale de 1,3 milliard de canettes par an. La liste des matériaux 2025 de l'ANVISA fait également du Brésil un site central pour les travaux de qualification des revêtements.
Marché des Emballages Métalliques en Argentine
L'Argentine a maintenu la demande de canettes pour boissons malgré un pouvoir d'achat des consommateurs plus faible et une réduction des investissements industriels. La demande de bière a fait preuve de résilience en tant que produit social relativement abordable. Greif a présenté son portefeuille d'emballages métalliques industriels à Envase 2025 à Buenos Aires, confirmant une demande continue de la part des clients des secteurs agro-industriel et chimique. L'Argentine a adopté des mises à jour des exigences relatives au contact alimentaire en juin et juillet 2026. Ces changements accroissent l'importance de la documentation de conformité pour les fournisseurs locaux. L'opération de Ball à Guarambaré complète l'approvisionnement des transformateurs argentins en produisant des fonds et des corps de canettes à l'échelle régionale.
Marché des Emballages Métalliques en Amérique du Sud
La Colombie devrait enregistrer la croissance la plus élevée avec un CAGR de 6,61 % jusqu'en 2031. Une classe moyenne en expansion, un accès plus large à la distribution moderne et une catégorie de boissons en conserve plus importante soutiennent la taille du marché des emballages métalliques en Amérique du Sud dans le pays. CANPACK a annoncé une deuxième usine de canettes en aluminium pour boissons d'une valeur de 140 millions USD près de Barranquilla en septembre 2025, avec une capacité d'un milliard de corps de canettes par an et un démarrage prévu au premier trimestre 2027. Le Chili soutient les canettes haut de gamme pour la bière artisanale et les spiritueux prêts à boire, tandis que la situation économique du Venezuela freine les investissements dans de nouveaux emballages. Le Pérou, l'Équateur, la Bolivie, l'Uruguay et le Paraguay sont de plus en plus approvisionnés via des réseaux centrés sur le Brésil. La croissance de la distribution brassicole et des boissons à Lima et à Quito peut accroître la demande de canettes importées, la production locale restant limitée.
Paysage concurrentiel
Le marché des emballages métalliques en Amérique du Sud est modérément consolidé dans les canettes de boissons, mais plus fragmenté dans les boîtes de conserve alimentaires, les aérosols, les fûts et les fermetures. Ardagh Metal Packaging, Ball Corporation et Crown Holdings exploitent d'importants réseaux de canettes en aluminium dans la région. Les lignes de canettes de boissons à grande vitesse nécessitent un investissement en capital de 100 millions USD ou plus, créant une barrière à l'entrée pour les nouveaux acteurs. Cela favorise les entreprises disposant d'un accès établi aux capitaux, de contrats clients et d'une expérience d'exploitation multi-sites. CANPACK est devenu un challenger important grâce à de nouveaux projets de production au Brésil et en Colombie. Ses investissements en capacité peuvent réduire les coûts de fret pour les clients du secteur des boissons et accroître la pression concurrentielle sur les fournisseurs établis.
L'expansion de Ponta Grossa par Crown est un exemple clair d'investissement en capacité par un acteur établi pour répondre à la croissance de la demande. Le projet de Barranquilla de CANPACK est soutenu par un accord client à long terme et est destiné à approvisionner la Colombie et les marchés voisins. Les opérations brésiliennes d'Ardagh ont enregistré une augmentation de 14 % des expéditions au T1 2026, soulignant l'importance continue de son réseau local. Au T2 2026, Ardagh a signalé que les expéditions brésiliennes avaient diminué de 15 % en raison de changements dans la composition des clients. Les renouvellements de contrats et les décisions de capacité locale peuvent donc redistribuer les volumes même parmi les producteurs établis.
Les aérosols, les fermetures premium et l'approvisionnement en revêtements BPA-NI conformes offrent des opportunités ciblées aux fournisseurs dotés de capacités spécialisées. La certification ASI fournit un signal reconnu de gestion responsable des matériaux pour les marques mondiales de boissons. Dans l'emballage industriel, Greif et Mauser maintiennent des relations dans les peintures, les produits chimiques et les produits agricoles. Ces groupes de clients valorisent la fiabilité des livraisons, le support technique et la fabrication locale. Les producteurs de plus petite taille peuvent avoir plus de difficultés à satisfaire aux exigences de revêtement et de documentation sans le soutien de fournisseurs mondiaux. Le marché des emballages métalliques en Amérique du Sud reste compétitif car la demande régionale soutient de nouveaux investissements, tandis que les exigences techniques et en capital limitent le nombre d'entrants viables à grande échelle.
Leaders du secteur des emballages métalliques en Amérique du Sud
Crown Holdings, Inc.
Ball Corporation
Ardagh Metal Packaging S.A.
CANPACK S.A.
Nampak Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Emballages Métalliques en Amérique du Sud
- Ardagh Metal Packaging S.A.
- Ball Corporation
- Crown Holdings, Inc.
- CANPACK S.A.
- Silgan Holdings Inc.
- Nampak Limited
- Toyo Seikan Group Holdings, Ltd.
- CPMC Holdings Limited
- Daiwa Can Company
- Hokkan Holdings Limited
- ORG Technology Co., Ltd.
- Baosteel Packaging Co., Ltd.
- Mauser Packaging Solutions
- Greif, Inc.
- TUBEX Holding GmbH
- Colep Packaging
- Envases Group
- Tecnocap S.p.A.
- Massilly Holding S.A.S.
- Pelliconi & C. S.p.A.
- Astir Vitogiannis Bros S.A.
- Trivium Packaging B.V.
- Jamestrong Packaging Pty Ltd
- Independent Can Company
- United Can Company

Recent Industry Developments in Marché des Emballages Métalliques en Amérique du Sud
- Juillet 2026 : L'ANMAT argentine a intégré la Résolution MERCOSUR n° 48/23 dans le Code alimentaire argentin via la Résolution conjointe n° 8/2026, établissant des réglementations techniques actualisées pour les revêtements, les ustensiles, les couvercles et les équipements métalliques en contact avec les aliments. Une fenêtre de conformité de 180 jours a été accordée aux fabricants, exigeant effectivement des révisions de formulation et de documentation pour tous les revêtements de canettes fournis en Argentine d'ici début 2027.
- Juillet 2026 : Ardagh Metal Packaging a relevé ses prévisions d'EBITDA ajusté pour l'ensemble de l'année 2026 à 775-790 millions USD après que les résultats du T2 ont dépassé les prévisions internes, portés par un fort redressement des volumes en Europe. Les expéditions brésiliennes ont diminué de 15 % au T2 2026 en raison de changements dans la composition des clients, signalant que les renouvellements de contrats clés d'approvisionnement en canettes à long terme redistribuent activement les volumes entre les concurrents dans la région.
- Avril 2026 : Abralatas a confirmé que le secteur des canettes en aluminium au Brésil a vendu 34,1 milliards d'unités en 2025, le deuxième volume le plus élevé jamais enregistré, avec l'eau en canette (+24 % par rapport à 2024), les boissons prêtes à consommer, les boissons énergisantes et la cachaça en canette émergeant comme des catégories de croissance structurelle remplaçant les volumes en déclin dans la bière traditionnelle et les boissons gazeuses. Abralatas a projeté un nouveau cycle de croissance en 2026, ancré par la Coupe du Monde de la FIFA et la diversification continue des catégories.
- Avril 2026 : Les prix de l'aluminium LME ont bondi à 3 672 USD par tonne métrique, un niveau record sur 4 ans, après qu'un conflit au Moyen-Orient a menacé 9 % de la capacité mondiale de fusion d'aluminium primaire. La prime aluminium du Midwest américain a atteint 2 521,50 USD par tonne métrique au même moment. Les fabricants de canettes sud-américains dépendant de bobines importées ont été confrontés à une exposition accrue aux coûts des intrants, en particulier les importateurs colombiens sans production primaire nationale.


Périmètre du rapport sur le marché des emballages métalliques en Amérique du Sud
Le marché des emballages métalliques en Amérique du Sud désigne la production et la distribution de conteneurs fabriqués principalement en aluminium et en acier. Cela comprend divers produits tels que les boîtes de conserve alimentaires, les canettes de boissons et les canettes aérosol, les fûts d'expédition en vrac et les fermetures, disponibles en différentes capacités et dotés de revêtements spécialisés tels que des époxys sans BPA ou du polyester. Ces solutions d'emballage durables et recyclables sont principalement utilisées par les secteurs des boissons, de l'alimentation et des soins personnels dans toute la région pour garantir la sécurité des produits, prolonger la durée de conservation et maintenir la qualité.
Le rapport sur le marché des emballages métalliques en Amérique du Sud est segmenté par type de matériau (aluminium et acier), type de produit (canettes (boîtes de conserve alimentaires, canettes de boissons et canettes aérosol), conteneurs en vrac, barils et fûts d'expédition, et capsules et fermetures), secteur d'utilisation finale (boissons, alimentation, cosmétiques et soins personnels, ménager, et autres secteurs d'utilisation finale), type de revêtement et de doublure (époxy à base de BPA, époxy BPA-NI, polyester/PET, et autres types de revêtement/doublure), capacité du conteneur (moins de 250 ml, 251-500 ml, 501-1000 ml, et plus de 1000 ml), et géographie (Brésil, Argentine, Colombie, Chili, Venezuela, et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Aluminium |
| Acier |
| Canettes | Boîtes de conserve alimentaires |
| Canettes de boissons | |
| Canettes aérosol | |
| Conteneurs en vrac | |
| Barils et fûts d'expédition | |
| Capsules et fermetures |
| Boissons |
| Alimentation |
| Cosmétiques et soins personnels |
| Ménager |
| Autres secteurs d'utilisation finale |
| Époxy à base de BPA |
| Époxy BPA-NI |
| Polyester / PET |
| Autres types de revêtement/doublure |
| Moins de 250 ml |
| 251-500 ml |
| 501-1000 ml |
| Plus de 1000 ml |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de matériau | Aluminium | |
| Acier | ||
| Par type de produit | Canettes | Boîtes de conserve alimentaires |
| Canettes de boissons | ||
| Canettes aérosol | ||
| Conteneurs en vrac | ||
| Barils et fûts d'expédition | ||
| Capsules et fermetures | ||
| Par secteur d'utilisation finale | Boissons | |
| Alimentation | ||
| Cosmétiques et soins personnels | ||
| Ménager | ||
| Autres secteurs d'utilisation finale | ||
| Par type de revêtement et de doublure | Époxy à base de BPA | |
| Époxy BPA-NI | ||
| Polyester / PET | ||
| Autres types de revêtement/doublure | ||
| Par capacité de conteneur | Moins de 250 ml | |
| 251-500 ml | ||
| 501-1000 ml | ||
| Plus de 1000 ml | ||
| Par géographie | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des emballages métalliques en Amérique du Sud ?
Le marché des emballages métalliques en Amérique du Sud était évalué à 8,45 milliards USD en 2025 et est estimé à 8,85 milliards USD en 2026. Il devrait atteindre 11,41 milliards USD d'ici 2031 à un CAGR de 5,21 %.
Quel matériau domine la demande d'emballages en Amérique du Sud ?
L'aluminium était en tête avec une part de chiffre d'affaires de 64,28 % en 2025. Sa position est soutenue par la demande de canettes de boissons, l'allègement et l'infrastructure de recyclage du Brésil.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les canettes aérosol devraient croître à un CAGR de 6,89 % jusqu'en 2031, soutenues par les applications de soins personnels et ménagers.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les cosmétiques et les soins personnels devraient croître à un CAGR de 7,11 % jusqu'en 2031, portés par la demande de produits aérosol.
Quel pays se développe le plus rapidement dans la région ?
La Colombie devrait croître à un CAGR de 6,61 % jusqu'en 2031. L'installation prévue de 140 millions USD de CANPACK près de Barranquilla soutient l'approvisionnement local en canettes.
Qu'est-ce qui change dans les revêtements de canettes en contact avec les aliments ?
L'époxy BPA-NI devrait croître à un CAGR de 6,52 % jusqu'en 2031, les producteurs qualifiant des alternatives dans le cadre des exigences évolutives en matière de contact alimentaire.
Dernière mise à jour de la page le:



