
Tamaño y Participación del Mercado de Envases Metálicos de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 8.45 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
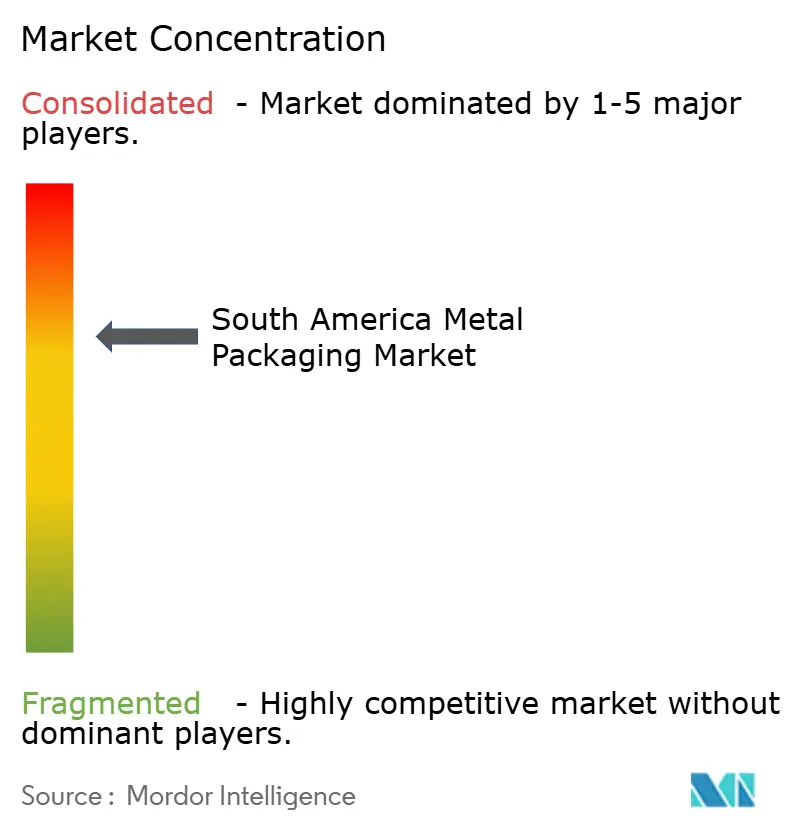
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Envases Metálicos de América del Sur por Mordor Intelligence
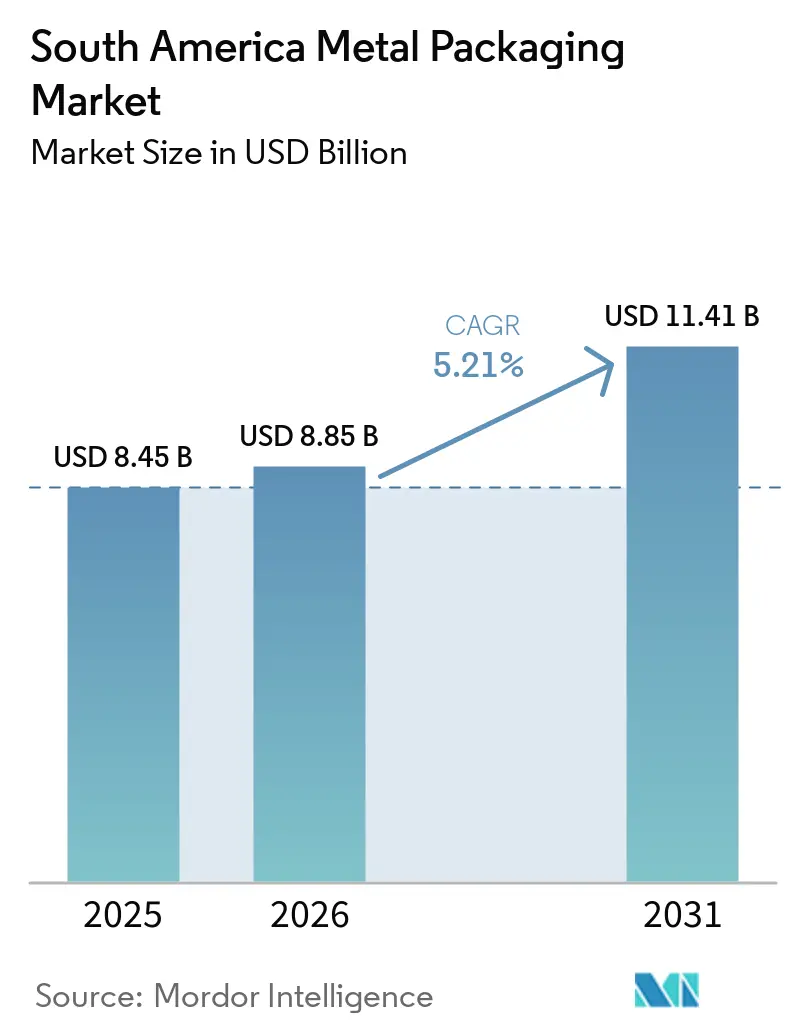
El tamaño del Mercado de Envases Metálicos de América del Sur fue valorado en 8,45 mil millones de USD en 2025, 8,85 mil millones de USD en 2026, y se estima que crecerá desde 8,85 mil millones de USD en 2026 hasta alcanzar 11,41 mil millones de USD en 2031, a una CAGR del 5,21% durante el período de pronóstico (2026-2031). La demanda está impulsada por la cerveza, las bebidas listas para consumir, el agua enlatada y los alimentos procesados, que requieren envases duraderos a lo largo de largas rutas de distribución. Brasil vendió 34,1 mil millones de latas de aluminio en 2025, su segundo volumen más alto registrado, incluso cuando los volúmenes tradicionales de cerveza y refrescos se suavizaron. El agua enlatada, las bebidas listas para consumir y la cachaça enlatada compensaron parte de ese descenso, ampliando la base de demanda del Mercado de Envases Metálicos de América del Sur. Las altas tasas de reciclaje y la nueva capacidad local de producción de latas mejoran la disponibilidad de materiales y la fiabilidad de entrega para las marcas de bebidas. Los precios más altos del aluminio y la volatilidad cambiaria siguen siendo riesgos de costos importantes, ya que muchos convertidores compran bobinas importadas mientras venden a clientes en monedas locales.
Conclusiones Clave del Informe
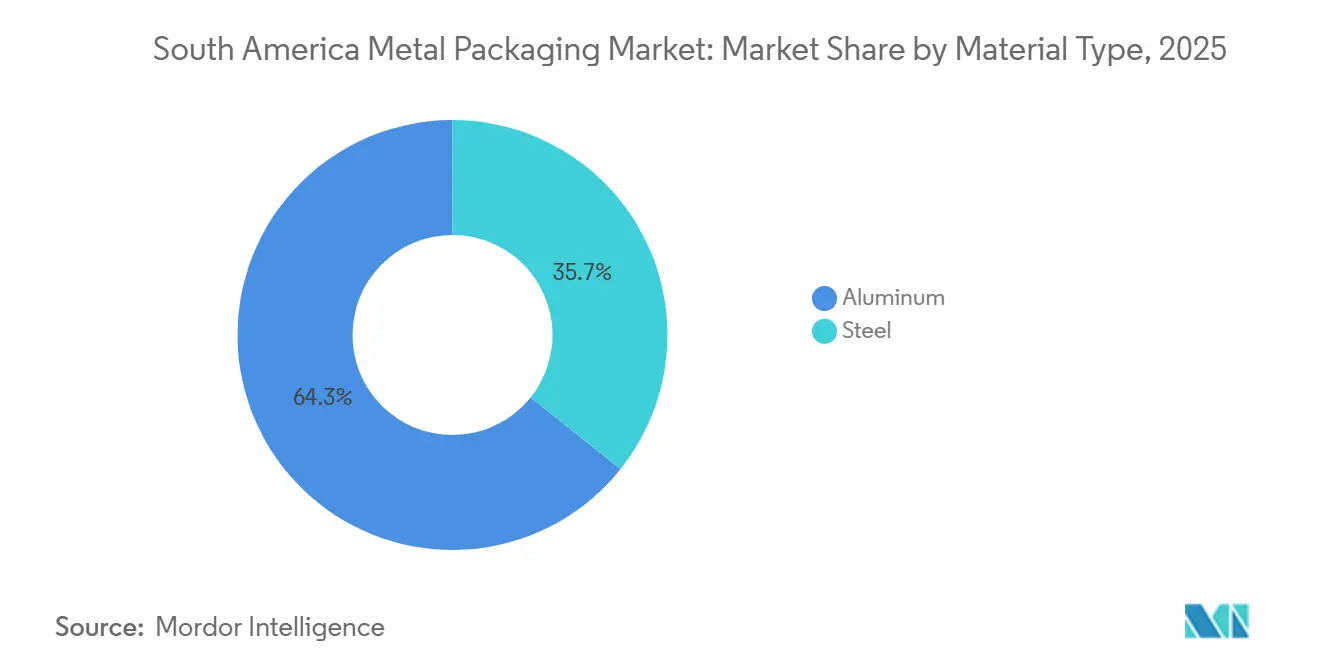
- Por tipo de material, el aluminio representó el 64,28% de la participación del Mercado de Envases Metálicos de América del Sur en 2025, mientras que se proyecta que el aluminio crezca a una CAGR del 6,74% hasta 2031.
- Por tipo de producto, las latas de bebidas representaron el 41,33% del tamaño del Mercado de Envases Metálicos de América del Sur en 2025, mientras que se prevé que las latas de aerosol se expandan a una CAGR del 6,89% hasta 2031.
- Por industria de usuario final, las bebidas representaron el 52,16% de la participación en 2025, mientras que se proyecta que los cosméticos y el cuidado personal crezcan a una CAGR del 7,11% hasta 2031.
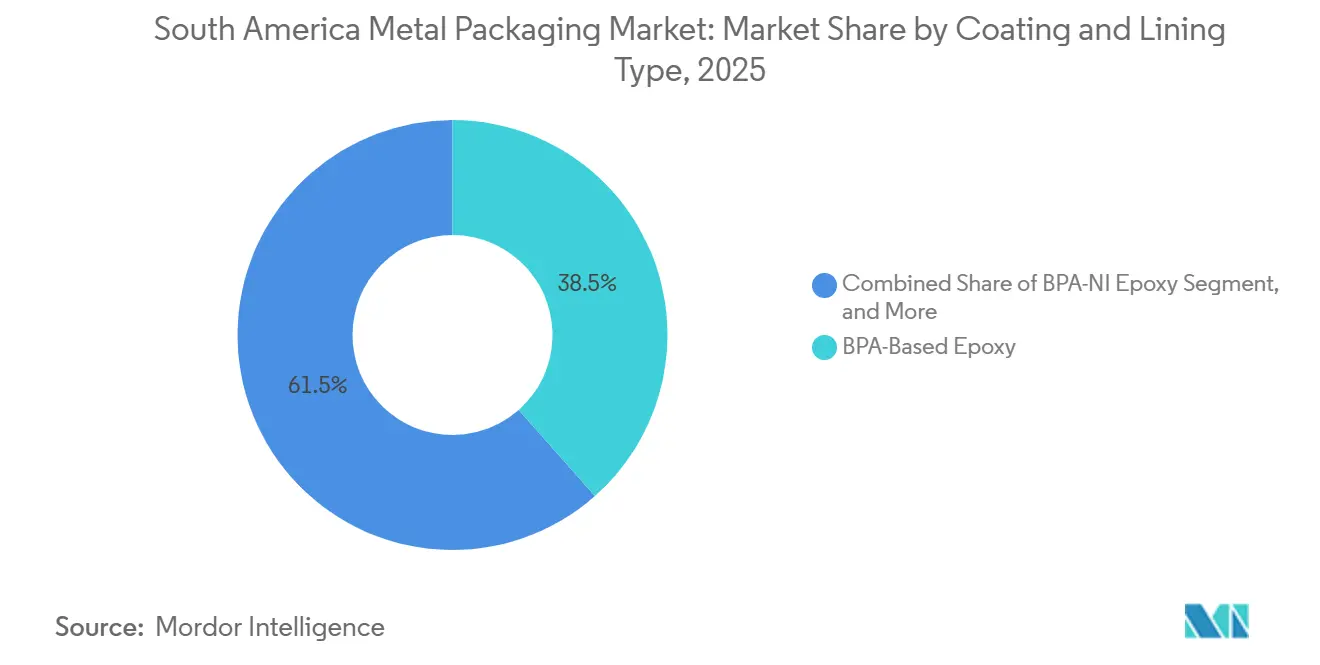
- Por tipo de revestimiento y recubrimiento, el epoxi a base de BPA representó el 38,47% de la participación en el Mercado de Envases Metálicos de América del Sur en 2025, mientras que se prevé que el epoxi BPA-NI avance a una CAGR del 6,52% hasta 2031.
- Por capacidad del contenedor, el formato de 251-500 ml representó el 45,69% de la participación en 2025, mientras que se prevé que el formato de menos de 250 ml se expanda a una CAGR del 6,83% hasta 2031.
- Por geografía, Brasil representó el 33,74% de la participación del Mercado de Envases Metálicos de América del Sur en 2025, mientras que se prevé que Colombia crezca a una CAGR del 6,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en el Consumo de Cerveza Enlatada y Bebidas Listas para Consumir | +1.5% | Brasil y Colombia como núcleo, con expansión hacia Argentina, Chile y Venezuela | Corto plazo (≤ 2 años) |
| Reciclabilidad y Compromisos con la Economía Circular | +1.1% | Brasil como dominante, con creciente adopción en el MERCOSUR | Mediano plazo (2-4 años) |
| Mayor Vida Útil y Protección de Barrera para Alimentos y Bebidas | +0.8% | Brasil, Argentina y Chile | Mediano plazo (2-4 años) |
| Expansión del Consumo de Alimentos Procesados y de Conveniencia | +0.6% | Brasil y Argentina como núcleo, con Colombia y Chile emergentes | Mediano plazo (2-4 años) |
| Premiumización de Envases de Bebidas y Cuidado Personal | +0.5% | Brasil urbano, Colombia y Chile | Largo plazo (≥ 4 años) |
| Localización del Suministro de Latas Liderada por Brasil y Logística Regional de Cerveza | +0.3% | Brasil, con expansión hacia Paraguay y Bolivia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en el Consumo de Cerveza Enlatada y Bebidas Listas para Consumir
La cerveza enlatada y las bebidas listas para consumir son los principales impulsores de la demanda del Mercado de Envases Metálicos de América del Sur. Brasil vendió 34,1 mil millones de latas de aluminio en 2025, con el agua enlatada, las bebidas listas para consumir y la cachaça enlatada añadiendo volumen a medida que las categorías de bebidas establecidas se desaceleraron. Estos formatos generalmente utilizan latas de aluminio o acero de una sola porción en lugar de vidrio o PET. Esto da a los nuevos lanzamientos de bebidas un efecto directo sobre la demanda de latas.[1]Abralatas, "El Sector de Latas de Aluminio Muestra un Crecimiento del 12%," Abralatas, abralatas.org.br Abralatas esperaba un nuevo ciclo de crecimiento en 2026, respaldado por la Copa Mundial de la FIFA y la demanda más amplia de la categoría. El Mercado de Envases Metálicos de América del Sur se beneficia a medida que la combinación de demanda se vuelve menos dependiente de los volúmenes convencionales de cerveza.
Reciclabilidad y Compromisos con la Economía Circular
El sistema de recolección de latas de aluminio de Brasil respalda una importante ventaja en costos y abastecimiento para el Mercado de Envases Metálicos de América del Sur. El país recicló el 97,3% de las latas de bebidas en 2024 y alcanzó el 100% en 2025. Más del 80% de la lámina de aluminio utilizada para la producción de latas brasileñas provino de material reciclado, según Abralatas.[2]Agência Brasil, "Brasil Reciclou 97,3% das Latinhas de Alumínio em 2024," Agência Brasil, agenciabrasil.ebc.com.br El contenido reciclado puede reducir la exposición de los productores a los costos del metal primario y cumplir con los requisitos de adquisición de los clientes multinacionales de bebidas. Ball Beverage Packaging South America y Ardagh Metal Packaging Brasil recibieron las certificaciones de la Norma de Desempeño V3.1 de la Iniciativa de Administración del Aluminio en 2025. Estas credenciales fortalecen la posición del Mercado de Envases Metálicos de América del Sur en los contratos de suministro que requieren trazabilidad y gestión responsable de materiales.[3]Abralatas, "Informe ESG 2025: Alianzas para la Economía Circular," Abralatas, abralatas.org.br
Mayor Vida Útil y Protección de Barrera para Alimentos y Bebidas
Los contenedores metálicos proporcionan protección contra la luz, el oxígeno y la humedad, lo cual es valioso a lo largo de largas rutas de suministro terrestres. El interior de Brasil, las rutas de distribución del sur de Argentina y los corredores montañosos de Colombia crean condiciones en las que el deterioro y las interrupciones de la cadena de frío pueden ser preocupaciones materiales. Las latas de aluminio y acero proporcionan una vida útil ambiente de varios años para frijoles, tomates, pescado y comidas listas para consumir. Este rendimiento del envase respalda el Mercado de Envases Metálicos de América del Sur en ubicaciones urbanas y periurbanas de menores ingresos donde la refrigeración puede ser menos confiable. Argentina incorporó reglas técnicas actualizadas para revestimientos en contacto con alimentos, utensilios, tapas y equipos metálicos mediante la Resolución Conjunta N.° 8/2026. Los requisitos de validación adicionales favorecen a los fabricantes que pueden documentar el rendimiento del revestimiento y el cumplimiento de los requisitos de migración.
Expansión del Consumo de Alimentos Procesados y de Conveniencia
Los hogares urbanos están aumentando su demanda de alimentos procesados y listos para consumir que pueden almacenarse y transportarse sin refrigeración. Las latas de alimentos respaldan los alimentos para mascotas, los mariscos, las legumbres enlatadas, los frijoles, los tomates y las comidas preparadas en todo el Mercado de Envases Metálicos de América del Sur. La expansión de los supermercados modernos en ciudades secundarias amplía el acceso a estos productos. El acero sigue siendo importante porque combina resistencia con idoneidad para la esterilización en autoclave y un menor costo de material por unidad de volumen almacenado. Esto mantiene al acero relevante incluso donde el aluminio domina el envase de bebidas. El crecimiento en alimentos envasados respalda una demanda estable en todo el Mercado de Envases Metálicos de América del Sur porque los formatos de alimentos están menos expuestos a los ciclos de compra de productos discrecionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios del Aluminio, el Acero y la Energía | -0.9% | Global, con mayor exposición en Brasil y Colombia | Corto plazo (≤ 2 años) |
| Altos Costos de Conversión, Herramientas y Cumplimiento | -0.6% | En toda América del Sur, con mayor presión en Venezuela y otros mercados más pequeños | Mediano plazo (2-4 años) |
| Economía de Recolección Desigual en Ciudades Secundarias de América del Sur | -0.3% | Interior de Brasil, Colombia y Venezuela | Largo plazo (≥ 4 años) |
| Cuellos de Botella en la Calificación de Revestimientos para el Suministro Localizado | -0.2% | Argentina, Colombia y la región en general durante las transiciones a BPA-NI | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios del Aluminio, el Acero y la Energía
Los precios de las materias primas son la restricción de costos más inmediata para el Mercado de Envases Metálicos de América del Sur. El aluminio en la LME alcanzó 3.672 USD por tonelada métrica en abril de 2026 después de que el conflicto en el Oriente Medio amenazara el 9% de la capacidad mundial de fundición de aluminio primario. Los convertidores sudamericanos están expuestos porque muchos dependen de la bobina de aluminio importada. Los costos de insumos pueden aumentar más rápido que los precios de venta cuando los contratos restringen los incrementos a mitad de temporada. Los costos de energía pueden añadir más presión porque la producción y el reciclaje de aluminio dependen de un suministro eléctrico confiable. El resultado es una elección entre absorber los costos más altos y trasladarlos a los clientes, lo que puede limitar los márgenes y la inversión a corto plazo.
Altos Costos de Conversión, Herramientas y Cumplimiento
Los nuevos diámetros de latas, sistemas de revestimiento y configuraciones de línea requieren una inversión significativa antes de poder comercializarse. La Resolución RDC 961/2025 de la ANVISA de Brasil añadió el Éter Diglicidílico de Tetrametil Bisfenol F como alternativa autorizada para aplicaciones en contacto con alimentos. Los productores aún necesitan validar los límites de migración, los efectos sensoriales y el rendimiento a largo plazo de las latas para cada aplicación. Este proceso puede mantener las líneas de producción vinculadas a los sistemas de revestimiento existentes durante la calificación. Los operadores más pequeños en Argentina y Colombia enfrentan una mayor carga porque no pueden distribuir los costos de prueba en amplias redes de plantas. Estos costos pueden fomentar el llenado por encargo, las asociaciones o la consolidación dentro del Mercado de Envases Metálicos de América del Sur.[4]Agência Nacional de Vigilância Sanitária, "Resolução RDC ANVISA Nº 961, de 6 de Fevereiro de 2025," Diário Oficial da União, in.gov.br
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Aluminio Mantiene su Liderazgo EstructuralEl aluminio representó el 64,28% de los ingresos del Mercado de Envases Metálicos de América del Sur en 2025. Su posición refleja la reducción de peso, la reciclabilidad y el rendimiento de barrera en las latas de bebidas. La tasa de reciclaje del 100% de latas de bebidas de Brasil en 2025 fortalece el acceso local al material secundario. El sistema reduce la dependencia del lingote primario en comparación con los mercados con sistemas de recolección más débiles. Las certificaciones ASI de Ball y Ardagh en 2025 también respaldan los requisitos de abastecimiento de las empresas multinacionales de bebidas.
El acero sigue siendo relevante para las latas de alimentos, los tambores industriales y los contenedores a granel donde la resistencia y el procesamiento en autoclave son importantes. Greif recibió el premio al Mejor Proveedor de Envases Metálicos en la categoría de tambores en el Premio de Pintura y Pintura de Brasil 2025. Se prevé que el aluminio crezca a una CAGR del 6,74% hasta 2031 a medida que los productores amplíen la capacidad para satisfacer la demanda de agua enlatada, cócteles listos para consumir y bebidas energéticas. Estos formatos de bebidas están cambiando cada vez más del PET al aluminio. El Mercado de Envases Metálicos de América del Sur mantendrá, por tanto, una estructura de dos materiales, con el aluminio liderando en bebidas y el acero manteniendo usos especializados en alimentos e industria.


Por Tipo de Producto:
Las Latas de Bebidas Lideran Mientras los Aerosoles Crecen Más RápidoLas latas de bebidas representaron el 41,33% de los ingresos por tipo de producto en 2025. La cerveza, los refrescos, el agua enlatada y las bebidas listas para consumir sustentan esta posición de liderazgo. El crecimiento de Brasil en agua enlatada y categorías de bebidas emergentes ha reducido la dependencia de la demanda tradicional de cerveza. Se prevé que las latas de aerosol crezcan a una CAGR del 6,89% hasta 2031. La demanda proviene de productos de cuidado personal y del hogar, incluidos desodorantes, lacas para el cabello y productos de limpieza.
Las latas de alimentos siguen siendo importantes porque respaldan la distribución ambiente a largas distancias. Los contenedores a granel y los tambores sirven a clientes de agronegocios, productos químicos, pinturas e industria. Las tapas y cierres se benefician de los formatos de cerveza y licores premium que requieren componentes de mayor especificación. Las latas de alimentos y los aerosoles también enfrentan requisitos de reformulación para sus revestimientos bajo la dirección regulatoria actual. El Mercado de Envases Metálicos de América del Sur contiene, por tanto, tanto la demanda de bebidas de alto volumen como líneas de productos más pequeñas con necesidades técnicas más especializadas.
Por Industria de Usuario Final:
Las Bebidas Siguen Siendo la Base de Demanda PrincipalLas bebidas representaron el 52,16% de los ingresos en 2025, lo que le otorga la mayor participación del Mercado de Envases Metálicos de América del Sur entre los usuarios finales. La cerveza y las bebidas carbonatadas proporcionan la base de volumen establecida. Los licores listos para consumir, las bebidas energéticas y las bebidas funcionales amplían la demanda de latas de aluminio. Se prevé que los cosméticos y el cuidado personal crezcan a una CAGR del 7,11% hasta 2031. Este segmento utiliza aerosoles metálicos para desodorantes, lacas para el cabello y productos para el cuidado de la piel.
El envase de alimentos fue la segunda categoría de usuario final más grande en 2025. Los frijoles enlatados, los tomates, los mariscos y las comidas listas para consumir mantienen la demanda porque ofrecen conveniencia de almacenamiento y eficiencia de precios. Los productos del hogar incluyen insecticidas, ambientadores y sprays de limpieza en contenedores de aerosol. Otros clientes incluyen pinturas, revestimientos y productos químicos industriales que utilizan tambores de acero y envases a granel. El Mercado de Envases Metálicos de América del Sur está parcialmente protegido de los ciclos de la demanda industrial por el consumo más estable de bebidas y alimentos de larga vida útil.
Por Tipo de Revestimiento y Recubrimiento:
El Epoxi BPA-NI Gana Respaldo RegulatorioEl epoxi a base de BPA representó el 38,47% de los ingresos en 2025 debido a sus registros de rendimiento establecidos y cadenas de suministro. Se prevé que el epoxi BPA-NI crezca a una CAGR del 6,52% hasta 2031. La actualización de Argentina en 2026 incorporó regulaciones técnicas para revestimientos y equipos metálicos en contacto con alimentos. La RDC 961/2025 de Brasil proporciona una vía reconocida para calificar un material alternativo. Estos desarrollos dirigen el gasto en desarrollo de productos hacia los sistemas BPA-NI.
Los revestimientos a base de poliéster y PET se utilizan en aplicaciones que requieren resistencia a bebidas ácidas o ingredientes alimentarios específicos. Los sistemas acrílicos e híbridos permanecen bajo evaluación comercial. La calificación es difícil para los productores más pequeños que carecen de capacidad interna de investigación de revestimientos. Esas empresas pueden depender de sistemas validados de proveedores globales. El Mercado de Envases Metálicos de América del Sur podría volverse más concentrado en aplicaciones de revestimiento técnicamente exigentes a medida que la documentación de cumplimiento se convierta en una parte más importante de la calificación de clientes.

Por Capacidad del Contenedor:
Los Formatos Más Pequeños Amplían la Combinación de ProductosLa banda de 251-500 ml representó el 45,69% del tamaño del Mercado de Envases Metálicos de América del Sur en 2025. El resultado refleja el uso generalizado de la lata de cerveza de 350 ml y los formatos estándar de bebidas listas para consumir. Se prevé que el rango de menos de 250 ml crezca a una CAGR del 6,83% hasta 2031. Las latas pequeñas se utilizan para cócteles listos para consumir, licores premium, shots de energía y cerveza artesanal. Estos usos se alinean con el consumo de una sola porción y el posicionamiento premium.
La banda de 501-1000 ml sirve a formatos de cerveza más grandes utilizados en el consumo en establecimientos y al aire libre. Los formatos superiores a 1000 ml sirven principalmente a clientes industriales e institucionales que compran tambores, cubetas y contenedores a granel. La instalación de Guarambaré de Ball produce tapas y cuerpos para cadenas de suministro regionales que sirven a varios países vecinos. Las líneas flexibles de alta velocidad pueden admitir una combinación más amplia de tamaños. Los formatos más pequeños pueden generar más ingresos por litro, lo que hace que la diversidad de formatos sea una oportunidad comercial para los productores y las marcas de bebidas.
Análisis Geográfico
Mercado de Envases Metálicos de Brasil
Brasil representó el 33,74% del Mercado de Envases Metálicos de América del Sur en 2025. El país es el ancla regional en volúmenes de latas, capacidad de producción y reciclaje de aluminio. Su sector vendió 34,1 mil millones de latas en 2025 y alcanzó una tasa de reciclaje del 100%. Crown está añadiendo una tercera línea en Ponta Grossa, lo que elevará la capacidad anual de 2,4 mil millones a 3,6 mil millones de latas cuando la producción comercial comience en el tercer trimestre de 2026. CANPACK comenzó la construcción de una instalación en Poços de Caldas en mayo de 2025 con una inversión de BRL 710 millones (123 millones de USD), y planificó una capacidad inicial de 1,3 mil millones de latas por año. La lista de materiales de ANVISA de 2025 también convierte a Brasil en una ubicación central para los trabajos de calificación de recubrimientos.
Mercado de Envases Metálicos de Argentina
Argentina mantuvo la demanda de latas para bebidas a pesar de la menor capacidad adquisitiva de los consumidores y la reducción de la inversión industrial. La demanda de cerveza mostró resiliencia como producto social relativamente asequible. Greif presentó su cartera de envases metálicos industriales en Envase 2025 en Buenos Aires, confirmando la demanda continua de clientes de los sectores agroindustrial y químico. Argentina adoptó actualizaciones a los requisitos de contacto con alimentos en junio y julio de 2026. Estos cambios incrementan la importancia de la documentación de cumplimiento para los proveedores locales. La operación de Ball en Guarambaré complementa el suministro a los convertidores argentinos mediante la producción regional de tapas y cuerpos de latas.
Mercado de Envases Metálicos de América del Sur
Se prevé que Colombia registre el mayor crecimiento con una CAGR del 6,61% hasta 2031. Una clase media en expansión, un acceso más amplio al comercio minorista moderno y una categoría de bebidas enlatadas más grande respaldan el tamaño del Mercado de Envases Metálicos de América del Sur en el país. CANPACK anunció una segunda planta de latas de aluminio para bebidas por valor de 140 millones de USD cerca de Barranquilla en septiembre de 2025, con una capacidad de 1 mil millones de cuerpos de lata por año y un inicio planificado para el primer trimestre de 2027. Chile apoya las latas premium para cerveza artesanal y bebidas espirituosas listas para consumir, mientras que las condiciones económicas de Venezuela limitan la inversión en nuevos envases. Perú, Ecuador, Bolivia, Uruguay y Paraguay son abastecidos cada vez más a través de redes centradas en Brasil. El crecimiento en la distribución de cervecerías y bebidas en Lima y Quito puede incrementar la demanda de latas importadas, ya que la producción local sigue siendo limitada.
Panorama Competitivo
El Mercado de Envases Metálicos de América del Sur está moderadamente consolidado en latas de bebidas, pero más fragmentado en latas de alimentos, aerosoles, tambores y cierres. Ardagh Metal Packaging, Ball Corporation y Crown Holdings operan importantes redes de latas de aluminio en la región. Las líneas de latas de bebidas de alta velocidad requieren una inversión de capital de 100 millones de USD o más, lo que crea una barrera para los nuevos participantes. Esto favorece a las empresas con acceso establecido a capital, contratos con clientes y experiencia operativa en múltiples plantas. CANPACK se ha convertido en un importante competidor a través de nuevos proyectos de producción en Brasil y Colombia. Sus inversiones en capacidad pueden reducir los costos de flete para los clientes de bebidas y añadir presión competitiva a los proveedores establecidos.
La expansión de Ponta Grossa de Crown es un claro ejemplo de inversión en capacidad de los titulares para el crecimiento de la demanda. El proyecto de Barranquilla de CANPACK está respaldado por un acuerdo de cliente a largo plazo y está destinado a abastecer a Colombia y los mercados cercanos. Las operaciones brasileñas de Ardagh registraron un aumento del 14% en los envíos en el primer trimestre de 2026, subrayando la continua importancia de su red local. En el segundo trimestre de 2026, Ardagh informó que los envíos brasileños disminuyeron un 15% debido a cambios en la combinación de clientes. Las renovaciones de contratos y las decisiones de capacidad local pueden, por tanto, redistribuir volúmenes incluso entre productores establecidos.
Los aerosoles, los cierres premium y el suministro de revestimientos BPA-NI conformes ofrecen oportunidades específicas para proveedores con capacidades especializadas. La certificación ASI proporciona una señal reconocida de administración de materiales para las marcas globales de bebidas. En el envase industrial, Greif y Mauser mantienen relaciones en pinturas, productos químicos y productos agrícolas. Estos grupos de clientes valoran la entrega confiable, el soporte técnico y la fabricación local. Los productores más pequeños pueden encontrar más difícil cumplir con los requisitos de revestimiento y documentación sin el apoyo de proveedores globales. El Mercado de Envases Metálicos de América del Sur sigue siendo competitivo porque la demanda regional respalda nuevas inversiones, mientras que los requisitos técnicos y de capital limitan el número de participantes a gran escala viables.
Líderes de la Industria de Envases Metálicos de América del Sur
-
Crown Holdings, Inc.
-
Ball Corporation
-
Ardagh Metal Packaging S.A.
-
CANPACK S.A.
-
Nampak Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Metálicos de América del Sur
- Ardagh Metal Packaging S.A.
- Ball Corporation
- Crown Holdings, Inc.
- CANPACK S.A.
- Silgan Holdings Inc.
- Nampak Limited
- Toyo Seikan Group Holdings, Ltd.
- CPMC Holdings Limited
- Daiwa Can Company
- Hokkan Holdings Limited
- ORG Technology Co., Ltd.
- Baosteel Packaging Co., Ltd.
- Mauser Packaging Solutions
- Greif, Inc.
- TUBEX Holding GmbH
- Colep Packaging
- Envases Group
- Tecnocap S.p.A.
- Massilly Holding S.A.S.
- Pelliconi & C. S.p.A.
- Astir Vitogiannis Bros S.A.
- Trivium Packaging B.V.
- Jamestrong Packaging Pty Ltd
- Independent Can Company
- United Can Company

Recent Industry Developments in Mercado de Envases Metálicos de América del Sur
- Julio de 2026: La ANMAT de Argentina incorporó la Resolución MERCOSUR N.° 48/23 al Código Alimentario Argentino mediante la Resolución Conjunta N.° 8/2026, estableciendo regulaciones técnicas actualizadas para revestimientos, utensilios, tapas y equipos metálicos en contacto con alimentos. Se otorgó una ventana de cumplimiento de 180 días a los fabricantes, lo que efectivamente requiere revisiones de formulación y documentación para todos los revestimientos de latas suministrados a Argentina a principios de 2027.
- Julio de 2026: Ardagh Metal Packaging elevó su guía de EBITDA Ajustado para todo el año 2026 a 775-790 millones de USD después de que los resultados del segundo trimestre superaran las previsiones internas, impulsados por una fuerte recuperación del volumen europeo. Los envíos de Brasil disminuyeron un 15% en el segundo trimestre de 2026 por cambios en la combinación de clientes, lo que indica que los reajustes clave de los contratos de suministro de latas a largo plazo están redistribuyendo activamente el volumen entre los competidores en la región.
- Abril de 2026: Abralatas confirmó que el sector de latas de aluminio de Brasil vendió 34,1 mil millones de unidades en 2025, el segundo volumen más alto registrado, con el agua enlatada (+24% frente a 2024), las bebidas listas para consumir, las bebidas energéticas y la cachaça enlatada emergiendo como categorías de crecimiento estructural que reemplazan los volúmenes en declive en la cerveza tradicional y los refrescos. Abralatas proyectó un nuevo ciclo de crecimiento en 2026, anclado por la Copa Mundial de la FIFA y la continua diversificación de categorías.
- Abril de 2026: Los precios del aluminio en la LME se dispararon a 3.672 USD por tonelada métrica, un máximo de 4 años, después de que el conflicto en el Oriente Medio amenazara el 9% de la capacidad mundial de fundición de aluminio primario. La prima de aluminio del Medio Oeste de los Estados Unidos alcanzó 2.521,50 USD por tonelada métrica al mismo tiempo. Los fabricantes de latas sudamericanos que dependen de la bobina importada enfrentaron una mayor exposición al costo de insumos, especialmente los importadores colombianos sin producción primaria doméstica.


Alcance del Informe del Mercado de Envases Metálicos de América del Sur
El Mercado de Envases Metálicos de América del Sur se refiere a la producción y distribución de contenedores fabricados principalmente con aluminio y acero. Esto incluye varios productos como latas de alimentos, bebidas y aerosoles, tambores de envío a granel y cierres, que están disponibles en diferentes capacidades y revestidos con recubrimientos especializados como epoxis libres de BPA o poliéster. Estas soluciones de envase duraderas y reciclables son utilizadas principalmente por las industrias de bebidas, alimentos y cuidado personal en toda la región para garantizar la seguridad del producto, extender la vida útil y mantener la calidad.
El Informe del Mercado de Envases Metálicos de América del Sur está segmentado por Tipo de Material (Aluminio y Acero), Tipo de Producto (Latas (Latas de Alimentos, Latas de Bebidas y Latas de Aerosol), Contenedores a Granel, Barriles y Tambores de Envío, y Tapas y Cierres), Industria de Usuario Final (Bebidas, Alimentos, Cosméticos y Cuidado Personal, Hogar y Otra Industria de Usuario Final), Tipo de Revestimiento y Recubrimiento (Epoxi a Base de BPA, Epoxi BPA-NI, Poliéster / PET y Otro Tipo de Revestimiento / Recubrimiento), Capacidad del Contenedor (Menos de 250 ml, 251-500 ml, 501-1000 ml y Más de 1000 ml), y Geografía (Brasil, Argentina, Colombia, Chile, Venezuela y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Aluminio |
| Acero |
| Latas | Latas de Alimentos |
| Latas de Bebidas | |
| Latas de Aerosol | |
| Contenedores a Granel | |
| Barriles y Tambores de Envío | |
| Tapas y Cierres |
| Bebidas |
| Alimentos |
| Cosméticos y Cuidado Personal |
| Hogar |
| Otra Industria de Usuario Final |
| Epoxi a Base de BPA |
| Epoxi BPA-NI |
| Poliéster / PET |
| Otro Tipo de Revestimiento y Recubrimiento |
| Menos de 250 ml |
| 251-500 ml |
| 501-1000 ml |
| Más de 1000 ml |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Resto de América del Sur |
| Por Tipo de Material | Aluminio | |
| Acero | ||
| Por Tipo de Producto | Latas | Latas de Alimentos |
| Latas de Bebidas | ||
| Latas de Aerosol | ||
| Contenedores a Granel | ||
| Barriles y Tambores de Envío | ||
| Tapas y Cierres | ||
| Por Industria de Usuario Final | Bebidas | |
| Alimentos | ||
| Cosméticos y Cuidado Personal | ||
| Hogar | ||
| Otra Industria de Usuario Final | ||
| Por Tipo de Revestimiento y Recubrimiento | Epoxi a Base de BPA | |
| Epoxi BPA-NI | ||
| Poliéster / PET | ||
| Otro Tipo de Revestimiento y Recubrimiento | ||
| Por Capacidad del Contenedor | Menos de 250 ml | |
| 251-500 ml | ||
| 501-1000 ml | ||
| Más de 1000 ml | ||
| Por Geografía | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Envases Metálicos de América del Sur?
El Mercado de Envases Metálicos de América del Sur fue valorado en 8,45 mil millones de USD en 2025 y se estima en 8,85 mil millones de USD en 2026. Se prevé que alcance 11,41 mil millones de USD en 2031 a una CAGR del 5,21%.
¿Qué material lidera la demanda de envases en América del Sur?
El aluminio lideró con una participación de ingresos del 64,28% en 2025. Su posición está respaldada por la demanda de latas de bebidas, la reducción de peso y la infraestructura de reciclaje de Brasil.
¿Qué categoría de producto está creciendo más rápido?
Se prevé que las latas de aerosol crezcan a una CAGR del 6,89% hasta 2031, respaldadas por aplicaciones de cuidado personal y del hogar.
¿Qué segmento de usuario final está creciendo más rápido?
Se prevé que los cosméticos y el cuidado personal crezcan a una CAGR del 7,11% hasta 2031, impulsados por la demanda de productos en aerosol.
¿Qué país se está expandiendo más rápido en la región?
Se prevé que Colombia crezca a una CAGR del 6,61% hasta 2031. La instalación planificada de 140 millones de USD de CANPACK cerca de Barranquilla respalda el suministro local de latas.
¿Qué está cambiando en los revestimientos de latas en contacto con alimentos?
Se prevé que el epoxi BPA-NI crezca a una CAGR del 6,52% hasta 2031 a medida que los productores califican alternativas bajo los requisitos de contacto con alimentos en evolución.
Última actualización de la página el:



