
南米金属包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 8.45 十億米ドル |
| 市場規模 (2026) | 8.85 十億米ドル |
| 市場規模 (2031) | 11.41 十億米ドル |
| Growth Rate (2026 - 2031) | 5.21 % |
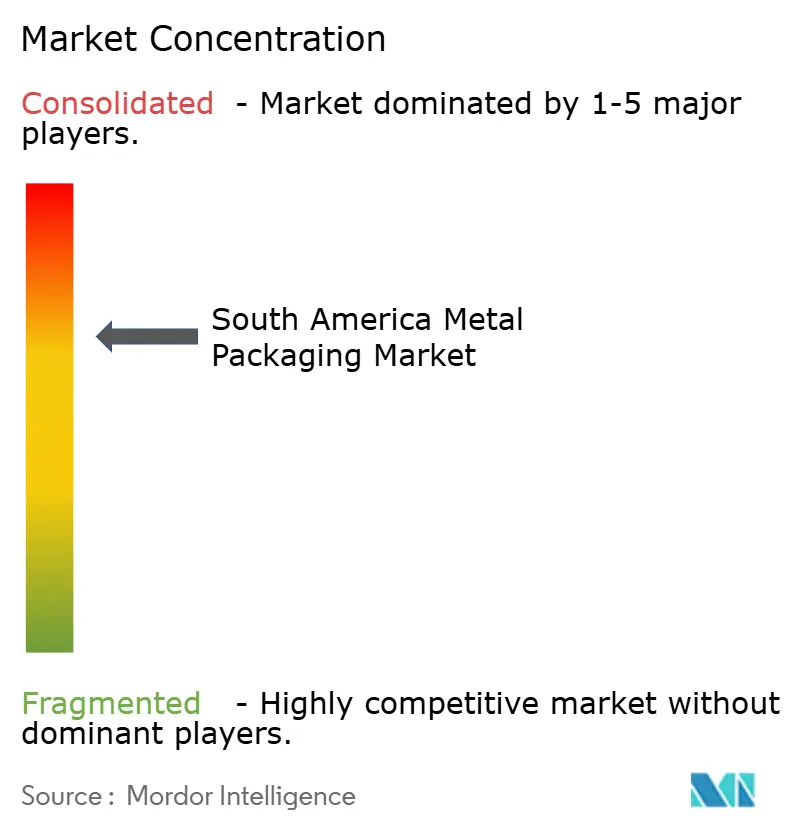
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米金属包装市場分析
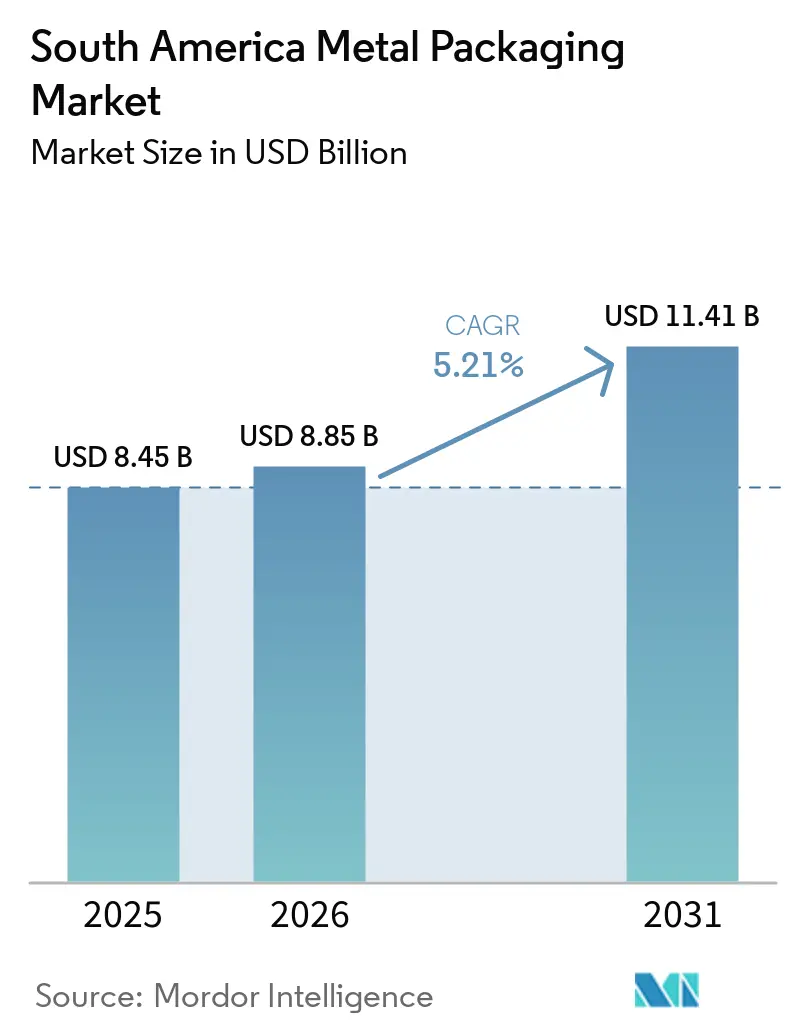
南米金属包装市場の規模は2025年に84.5億米ドル(8.45 ビリオン 米ドル)、2026年に88.5億米ドル(8.85 ビリオン 米ドル)と評価され、2026年の88.5億米ドル(8.85 ビリオン 米ドル)から2031年には114.1億米ドル(11.41 ビリオン 米ドル)に達すると推定されており、予測期間(2026年~2031年)のCAGRは5.21%です。需要は、長距離流通ルートにおいて耐久性のある包装を必要とするビール、レディ・トゥ・ドリンク飲料、缶入り水、および加工食品によって牽引されています。ブラジルは2025年に341億本のアルミ缶を販売し、従来のビールおよびソフトドリンクの販売量が軟化する中でも過去2番目に高い販売量を記録しました。缶入り水、レディ・トゥ・ドリンク飲料、および缶入りカシャーサが一部の減少を補い、南米金属包装市場の需要基盤を拡大しました。高いリサイクル率と新たな国内缶製造能力により、飲料ブランドへの素材供給と納品の信頼性が向上しています。多くのコンバーターが輸入コイルを購入しながら現地通貨建てで顧客に販売しているため、アルミニウム価格の上昇と通貨変動は引き続き重要なコストリスクとなっています。
主要レポートのポイント
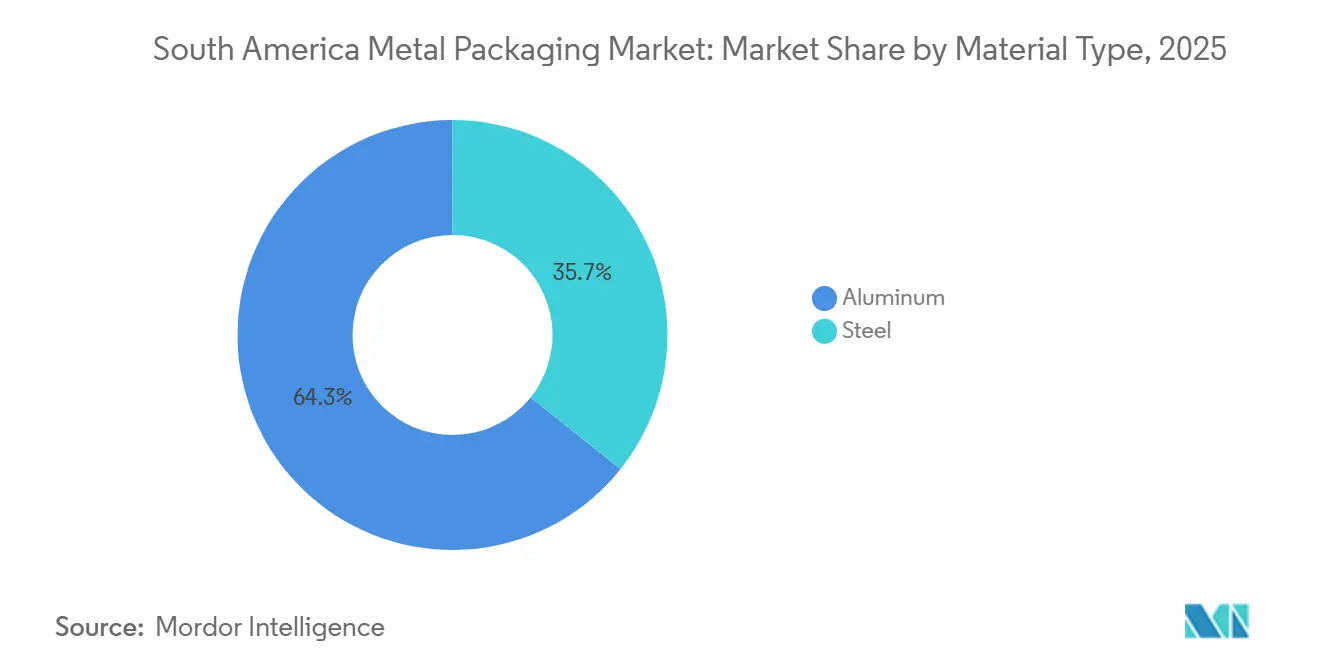
- 素材タイプ別では、アルミニウムが2025年の南米金属包装市場シェアの64.28%を占め、2031年にかけてCAGR 6.74%で成長する見込みです。
- 製品タイプ別では、飲料缶が2025年の南米金属包装市場規模の41.33%を占め、エアゾール缶は2031年にかけてCAGR 6.89%で拡大すると予測されています。
- エンドユーザー産業別では、飲料が2025年に52.16%のシェアを占め、化粧品・パーソナルケアは2031年にかけてCAGR 7.11%で成長すると予測されています。
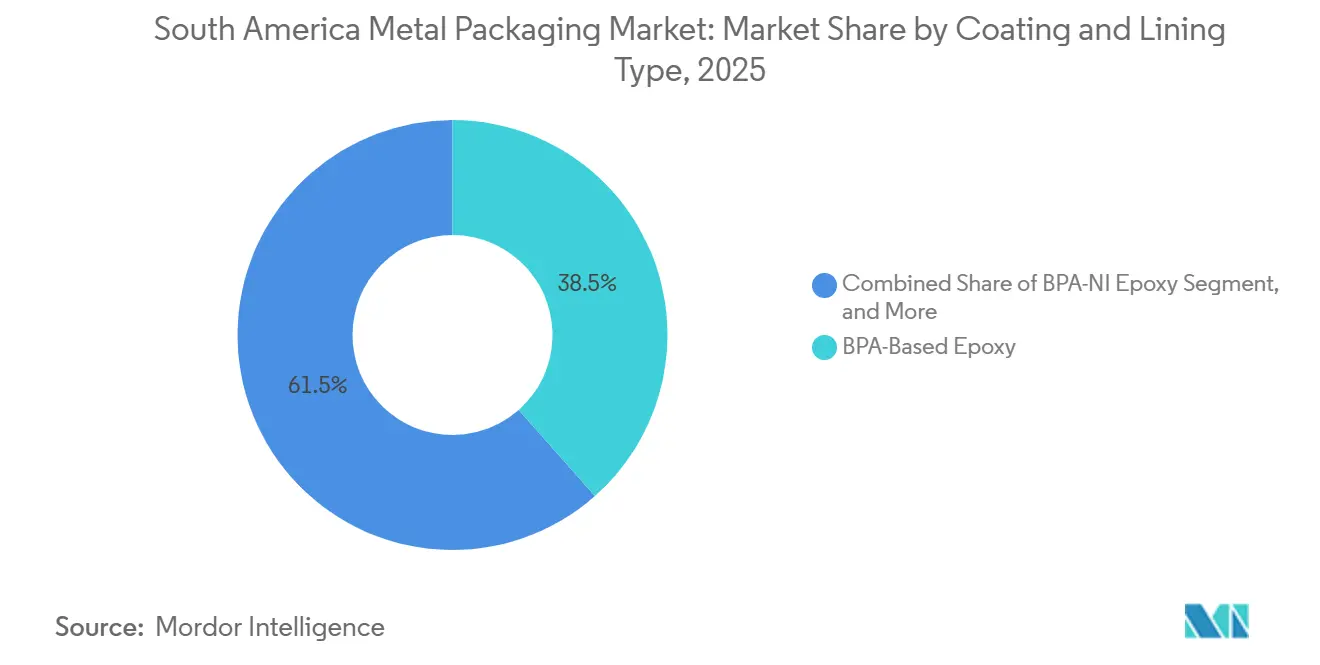
- コーティング・ライニングタイプ別では、BPAベースエポキシが2025年の南米金属包装市場において38.47%のシェアを占め、BPA-NIエポキシは2031年にかけてCAGR 6.52%で拡大すると予測されています。
- 容器容量別では、251~500mlフォーマットが2025年に45.69%のシェアを占め、250ml未満フォーマットは2031年にかけてCAGR 6.83%で拡大すると予測されています。
- 地域別では、ブラジルが2025年の南米金属包装市場シェアの33.74%を占め、コロンビアは2031年にかけてCAGR 6.61%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 缶ビールおよびレディ・トゥ・ドリンク飲料消費の成長 | +1.5% | ブラジルとコロンビアが中核、アルゼンチン・チリ・ベネズエラへの波及効果あり | 短期(2年以内) |
| リサイクル性と循環経済へのコミットメント | +1.1% | ブラジルが主導、MERCOSUR全域での採用拡大 | 中期(2~4年) |
| 食品・飲料における長期保存性とバリア保護 | +0.8% | ブラジル、アルゼンチン、チリ | 中期(2~4年) |
| 加工食品・利便性消費の拡大 | +0.6% | ブラジルとアルゼンチンが中核、コロンビアとチリが新興 | 中期(2~4年) |
| 飲料・パーソナルケア包装のプレミアム化 | +0.5% | 都市部のブラジル、コロンビア、チリ | 長期(4年以上) |
| ブラジル主導による缶供給の現地化と地域ビール物流 | +0.3% | ブラジル、パラグアイとボリビアへの波及効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
缶ビールおよびレディ・トゥ・ドリンク飲料消費の成長
缶ビールおよびレディ・トゥ・ドリンク飲料は、南米金属包装市場における最大の需要促進要因です。ブラジルは2025年に341億本のアルミ缶を販売し、缶入り水、レディ・トゥ・ドリンク飲料、缶入りカシャーサが既存飲料カテゴリーの減速を補う形で販売量を押し上げました。これらのフォーマットは通常、ガラスやPETではなく一人用のアルミ缶またはスチール缶を使用します。このため、新しい飲料の発売が缶需要に直接影響を与えます。[1]Abralatas、「アルミ缶セクターが12%成長」、Abralatas、abralatas.org.br AbralatasはFIFAワールドカップと幅広いカテゴリー需要に支えられ、2026年に新たな成長サイクルが始まると予測しました。需要の組み合わせが従来のビール販売量への依存度を低下させるにつれ、南米金属包装市場はその恩恵を受けています。
リサイクル性と循環経済へのコミットメント
ブラジルのアミ缶回収システムは、南米金属包装市場にとって大きなコストおよび調達上の優位性を支えています。同国は2024年に飲料缶の97.3%をリサイクルし、2025年には100%に達しました。Abralatasによると、ブラジルの缶製造に使用されるアルミシートの80%以上がリサイクル素材から供給されています。[2]Agência Brasil、「ブラジルは2024年にアルミ缶の97.3%をリサイクル」、Agência Brasil、agenciabrasil.ebc.com.br リサイクル素材の活用により、生産者は一次金属コストへのエクスポージャーを低減し、多国籍飲料顧客からの調達要件を満たすことができます。Ball Beverage Packaging South AmericaおよびArdagh Metal Packaging Brasilは2025年にアルミニウム・スチュワードシップ・イニシアティブ(ASI)パフォーマンス基準V3.1認証を取得しました。これらの認証は、トレーサビリティと責任ある素材管理を求めるサプライ契約において、南米金属包装市場の地位を強化するものです。[3]Abralatas、「ESGレポート2025:循環経済のためのパートナーシップ」、Abralatas、abralatas.org.br
食品・飲料における長期保存性とバリア保護
金属容器は光、酸素、水分に対する保護機能を提供し、長距離の内陸輸送ルートにおいて価値を発揮します。ブラジルの内陸部、アルゼンチンの南部流通ルート、コロンビアの山岳回廊は、腐敗や低温輸送の中断が重大な懸念事項となり得る条件を生み出しています。アルミニウムおよびスチール缶は、豆類、トマト、魚、レディ・トゥ・イート食品に対して常温での複数年にわたる保存期間を提供します。この包装性能は、冷蔵設備の信頼性が低い可能性がある低所得都市部および都市周辺部において、南米金属包装市場を支えています。アルゼンチンは2026年の共同決議第8号を通じて、食品接触用コーティング、調理器具、蓋、および金属機器に関する最新の技術規則を取り入れました。追加された検証要件は、コーティング性能および移行要件への適合を文書化できるメーカーに有利に働きます。
加工食品・利便性消費の拡大
都市部の世帯は、冷蔵なしで保存・輸送できる加工食品およびレディ・トゥ・イート食品への需要を高めています。食品缶は、南米金属包装市場全体でペットフード、水産物、缶詰豆類、豆、トマト、調理済み食品を支えています。地方都市における近代的なスーパーマーケットの拡大により、これらの製品へのアクセスが広がっています。スチールは、強度と高温殺菌処理への適性、および保存容量あたりの素材コストの低さを兼ね備えているため、引き続き重要な素材です。このため、飲料包装でアルミニウムが主流であっても、スチールは依然として重要な役割を果たしています。加工食品の成長は、食品フォーマットが裁量的製品の購買サイクルの影響を受けにくいため、南米金属包装市場全体で安定した需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム・スチール・エネルギー価格の変動 | -0.9% | 世界全体、ブラジルとコロンビアでのエクスポージャーが最大 | 短期(2年以内) |
| 高い転換・金型・コンプライアンスコスト | -0.6% | 南米全域、ベネズエラおよびその他の小規模市場でより大きな圧力 | 中期(2~4年) |
| 南米地方都市における不均一な回収経済性 | -0.3% | ブラジル内陸部、コロンビア、ベネズエラ | 長期(4年以上) |
| 現地供給向けコーティング認定のボトルネック | -0.2% | アルゼンチン、コロンビア、およびBPA-NI移行期における広域地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アルミニウム・スチール・エネルギー価格の変動
商品価格は、南米金属包装市場にとって最も直接的なコスト抑制要因です。LMEアルミニウムは、中東での紛争が世界の一次アルミニウム製錬能力の9%を脅かした後、2026年4月に1メトリックトンあたり3,672米ドルに達しました。南米のコンバーターの多くが輸入アルミコイルに依存しているため、エクスポージャーが高い状況です。契約によって期中の値上げが制限される場合、販売価格よりも早く投入コストが上昇する可能性があります。アルミニウムの生産とリサイクルは安定した電力供給に依存しているため、エネルギーコストがさらなる圧力を加える可能性があります。その結果、コストを吸収するか顧客に転嫁するかという選択を迫られ、利益率と近期投資が制約される可能性があります。
高い転換・金型・コンプライアンスコスト
新しい缶径、コーティングシステム、およびライン構成は、商業化前に多大な投資を必要とします。ブラジルのANVISA決議RDC 961/2025は、食品接触用途の認可代替品としてテトラメチルビスフェノールFジグリシジルエーテルを追加しました。生産者は各用途について、移行限界値、官能的影響、および長期的な缶性能を検証する必要があります。このプロセスにより、認定期間中は既存のコーティングシステムに生産ラインが縛られる可能性があります。アルゼンチンとコロンビアの中小規模事業者は、広範な工場ネットワークに試験コストを分散できないため、より大きな負担を抱えています。これらのコストは、南米金属包装市場内でのトール充填、パートナーシップ、または統合を促進する可能性があります。[4]国家衛生監督庁、「ANVISA RDC決議第961号、2025年2月6日」、連邦官報、in.gov.br
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
アルミニウムが構造的優位性を維持アルミニウムは2025年の南米金属包装市場収益の64.28%を占めました。その地位は、飲料缶における軽量化、リサイクル性、およびバリア性能を反映しています。2025年のブラジルにおける飲料缶100%リサイクル率は、二次素材への現地アクセスを強化しています。このシステムにより、回収システムが脆弱な市場と比較して一次インゴットへの依存度が低下しています。BallとArdaghの2025年ASI認証も、多国籍飲料企業からの調達要件を支えています。
スチールは、強度と高温殺菌処理が重要な食品缶、工業用ドラム、バルクコンテナにおいて引き続き重要な役割を果たしています。Greifはブラジルの2025年ペイント・ピントゥーラ賞のドラム部門で最優秀金属包装サプライヤー賞を受賞しました。アルミニウムは、生産者が缶入り水、レディ・トゥ・ドリンクカクテル、エナジードリンクの需要に対応するために生産能力を拡大する中、2031年にかけてCAGR 6.74%で成すると予測されています。これらの飲料フォーマットはPETからアルミニウムへの移行が進んでいます。したがって、南米金属包装市場は、飲料でアルミニウムが主導し、食品・工業分野でスチールが特化した用途を維持するという二素材構造を保持し続けるでしょう。


製品タイプ別:
飲料缶が主導し、エアゾールが急成長飲料缶は2025年の製品タイプ別収益の41.33%を占めました。ビール、ソフトドリンク、缶入り水、レディ・トゥ・ドリンク飲料がこの主導的地位を支えています。ブラジルにおける缶入り水と新興飲料カテゴリーの成長により、従来のビール需要への依存度が低下しています。エアゾール缶は2031年にかけてCAGR 6.89%で成長すると予測されています。需要はデオドラント、ヘアスプレー、洗浄製品を含むパーソナルケアおよび家庭用製品から生まれています。
食品缶は長距離での常温流通を支えるため引き続き重要です。バルクコンテナとドラムは農業、化学品、塗料、および工業顧客に対応しています。キャップとクロージャーは、より高い仕様のコンポーネントを必要とするプレミアムビールおよびスピリッツフォーマットの恩恵を受けています。食品缶とエアゾールも、現在の規制の方向性の下でコーティングの再処方要件に直面しています。したがって、南米金属包装市場には、大量の飲料需要と、より専門的な技術ニーズを持つ小規模製品ラインの両方が含まれています。
エンドユーザー産業別:
飲料が中核需要基盤を維持飲料は2025年の収益の52.16%を占め、エンドユーザーの中で南米金属包装市場の最大シェアを有しています。ビールと炭酸飲料が確立された販売量基盤を提供しています。レディ・トゥ・ドリンクスピリッツ、エナジードリンク、機能性飲料がアルミ缶の需要を拡大しています。化粧品・パーソナルケアは2031年にかけてCAGR 7.11%で成長すると予測されています。このセグメントはデオドラント、ヘアスプレー、スキンケア製品に金属エアゾールを使用しています。
食品包装は2025年において2番目に大きなエンドユーザーカテゴリーでした。缶詰豆類、トマト、水産物、レディ・トゥ・イート食品は、保存の利便性と価格効率を提供するため需要を維持しています。家庭用製品には、エアゾール容器に入った殺虫剤、芳香剤、洗浄スプレーが含まれます。その他の顧客には、スチールドラムとバルク包装を使用する塗料、コーティング、工業用化学品が含まれます。南米金属包装市場は、飲料と常温保存食品のより安定した消費により、工業需要のサイクルから部分的に保護されています。
コーティング・ライニングタイプ別:
BPA-NIエポキシが規制上の支持を獲得BPAベースエポキシは、確立された性能実績とサプライチェーンを持つため、2025年の収益の38.47%を占めました。BPA-NIエポキシは2031年にかけてCAGR 6.52%で成長すると予測されています。アルゼンチンの2026年改正は、食品接触におけるコーティングと金属機器に関する技術規制を取り入れました。ブラジルのRDC 961/2025は、代替素材を認定するための公認ルートを提供しています。これらの動向により、製品開発費用がBPA-NIシステムに向けれています。
ポリエステルおよびPETベースのコーティングは、酸性飲料や特定の食品成分への耐性が必要な用途に使用されています。アクリルおよびハイブリッドシステムは商業的評価の段階にあります。内部コーティング研究能力を持たない中小規模の生産者にとって、認定は困難です。これらの企業はグローバルサプライヤーの検証済みシステムに依存する可能性があります。コンプライアンス文書が顧客認定においてより大きな比重を占めるようになるにつれ、南米金属包装市場は技術的に要求の高いコーティング用途においてより集中する可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
容器容量別:
小型フォーマットが製品ミックスを拡大251~500mlの帯域が2025年の南米金属包装市場規模の45.69%を占めました。この結果は、350mlビール缶と標準的なレディ・トゥ・ドリンクフォーマットの広範な使用を反映しています。250ml未満の範囲は2031年にかけてCAGR 6.83%で成長すると予測されています。小型缶はレディ・トゥ・ドリンクカクテル、プレミアムスピリッツ、エナジーショット、クラフトビールに使用されています。これらの用途は一人用消費とプレミアムポジショニングに合致しています。
501~1000mlの帯域は、店内および屋外消費で使用される大型ビールフォーマットに対応しています。1000ml超のフォーマットは主に、ドラム、ペール、バルクコンテナを購入する工業・業務用顧客に対応しています。BallのグアランバレーFacilityは、複数の近隣諸国に対応する地域サプライチェーン向けのエンドとシェルを製造しています。柔軟性の高い高速ラインは、より幅広いサイズの組み合わせに対応できます。小型フォーマットは1リットルあたりの収益が高くなる可能性があり、フォーマットの多様化は生産者と飲料ブランドにとって商業的な機会となっています。
地域分析
ブラジル金属包装市場
ブラジルは2025年の南米金属包装市場において33.74%のシェアを占めた。同国は缶容量、生産能力、アルミニウムリサイクルにおける地域の中核拠点である。同セクターは2025年に341億缶を販売し、100%のリサイクル率を達成した。Crownはポンタ・グロッサに第3ラインを増設中であり、2026年第3四半期に商業生産が開始されると年間生産能力は24億缶から36億缶に拡大する予定である。CANPACKは2025年5月にポソス・デ・カルダスに7億1,000万ブラジルレアル(1億2,300万米ドル)の投資で施設の建設を開始し、年間13億缶の初期生産能力を計画した。ANVISAの2025年材料リストにより、ブラジルはコーティング適合認定作業の中心地ともなっている。
アルゼンチン金属包装市場
アルゼンチンは、消費者購買力の低下と産業投資の縮小にもかかわらず、飲料缶への需要を維持した。ール需要は、比較的手頃な価格の社交的製品として底堅さを示した。Greifはブエノスアイレスで開催されたEnvase 2025に産業用金属包装ポートフォリオを出展し、農業・工業および化学品顧客からの継続的な需要を確認した。アルゼンチンは2026年6月および7月に食品接触要件の改定を採用した。これらの変更により、地元サプライヤーにとってコンプライアンス文書の重要性が高まっている。Ballのグアランバレーにおけるオペレーションは、地域内で缶蓋および缶胴を生産することにより、アルゼンチンのコンバーターへの供給を補完している。
南米金属包装市場
コロンビアは2031年までに6.61%のCAGRで最高の成長率を記録すると予測されている。拡大する中間層、近代的な小売へのアクセス拡大、および飲料缶カテゴリーの拡大が、同国における南米金属包装市場の規模を支えている。CANPACKは2025年9月、バランキージャ近郊に年間10億缶胴の生産能力を持つ1億4,000万米ドル規模のアルミニウム飲料缶第2工場を発表し、2027年第1四半期の稼働開始を計画している。チリはクラフトビールおよびレディ・トゥ・リンク・スピリッツ向けのプレミアム缶を支持しており、一方ベネズエラの経済状況は新たな包装への投資を制約している。ペルー、エクアドル、ボリビア、ウルグアイ、パラグアイはブラジルを中心としたネットワークを通じてますます供給されるようになっている。リマおよびキトにおけるブルワリーおよび飲料流通の成長は輸入缶への需要を高める可能性があるが、地元生産は依然として限定的である。
競合環境
南米金属包装市場は飲料缶では適度に集中していますが、食品缶、エアゾール、ドラム、クロージャーではより分散しています。Ardagh Metal Packaging、Ball Corporation、Crown Holdingsは地域で主要なアルミ缶ネットワークを運営しています。高速飲料缶ラインには1億米ドル以上の設備投資が必要であり、新規参入者への参入障壁となっています。これは、資本へのアクセス、顧客契約、および複数工場の運営経験を持つ企業に有利に働きます。CANPACKはブラジルとコロンビアでの新規生産プロジェクトを通じて重要な挑戦者となっています。その生産能力への投資は、飲料顧客の輸送コストを低減し、既存サプライヤーへの競争圧力を高める可能性があります。
Crownのポンタグロッサ拡張は、需要成長に向けた既存企業の生産能力投資の明確な例です。CANPACKのバランキージャプロジェクトは長期顧客契約に支えられており、コロンビアおよび近隣市場への供給を目的としています。Ardaghのブラジル事業は2026年第1四半期に出荷量が14%増加し、現地ネットワークの継続的な重要性を示しました。2026年第2四半期には、Ardaghはブラジルの出荷量が顧客ミックスの変化により15%減少したと報告しました。したがって、契約更新と現地生産能力の決定は、既存の生産者間でも販売量を変動させる可能性があります。
エアゾール、プレミアムクロージャー、および適合BPA-NIコーティング供給は、専門的な能力を持つサプライヤーに的を絞った機会を提供しています。ASI認証は、グローバル飲料ブランドに対して素材管理の認知されたシグナルを提供します。工業用包装では、GreifとMauserが塗料、化学品、農業製品において顧客関係を維持しています。これらの顧客グループは、信頼性の高い納品、技術サポート、および現地製造を重視しています。中小規模の生産者は、グローバルサプライヤーのサポートなしにコーティングと文書要件を満たすことが難しくなる可能性があります。地域需要が新規投資を支える一方で、技術的・資本的要件が大規模参入者の数を制限するため、南米金属包装市場は競争力を維持しています。
南米金属包装産業のリーダー企業
Crown Holdings, Inc.
Ball Corporation
Ardagh Metal Packaging S.A.
CANPACK S.A.
Nampak Limited
- *免責事項:主要選手の並び順不同
南米金属包装市場
- Ardagh Metal Packaging S.A.
- Ball Corporation
- Crown Holdings, Inc.
- CANPACK S.A.
- Silgan Holdings Inc.
- Nampak Limited
- Toyo Seikan Group Holdings, Ltd.
- CPMC Holdings Limited
- Daiwa Can Company
- Hokkan Holdings Limited
- ORG Technology Co., Ltd.
- Baosteel Packaging Co., Ltd.
- Mauser Packaging Solutions
- Greif, Inc.
- TUBEX Holding GmbH
- Colep Packaging
- Envases Group
- Tecnocap S.p.A.
- Massilly Holding S.A.S.
- Pelliconi & C. S.p.A.
- Astir Vitogiannis Bros S.A.
- Trivium Packaging B.V.
- Jamestrong Packaging Pty Ltd
- Independent Can Company
- United Can Company

Recent Industry Developments in 南米金属包装市場
- 2026年7月:アルゼンチンのANMATは、共同決議第8/2026号を通じてMERCOSUR決議第48/23号をアルゼンチン食品法典に組み込み、食品接触における塗料、調理器具、蓋、金属機器に関する最新の技術規制を確立しました。メーカーには180日間のコンプライアンス猶予期間が与えられ、2027年初頭までにアルゼンチンに供給されるすべての缶コーティングの処方および文書の見直しが実質的に求められています。
- 2026年7月:Ardagh Metal Packagingは、欧州での販売量の急回復に牽引されてQ2業績が社内予測を上回ったことを受け、2026年通期の調整後EBITDAガイダンスを7億7,500万~7億9,000万米ドルに引き上げました。ブラジルの出荷量は顧客ミックスの変化により2026年第2四半期に15%減少し、主要な長期缶供給契約のリセットが地域の競合他社間で積極的に販売量を再配分していることを示しています。
- 2026年4月:Abralatasはブラジルのアルミ缶セクターが2025年に341億本を販売し、過去2番目の販売量を記録したことを確認しました。缶入り水(2024年比+24%)、レディ・トゥ・ドリンク飲料、エナジードリンク、缶入りカシャーサが、従来のビールおよびソフトドリンクの販売量減少を補う構造的成長カテゴリーとして台頭しています。AbralatasはFIFAワールドカップとカテゴリーの継続的な多様化を軸に、2026年に新たな成長サイクルが始まると予測しました。
- 2026年4月:中東での紛争が世界の一次アルミニウム製錬能力の9%を脅かした後、LMEアルミニウム価格が1メトリックトンあたり3,672米ドルと4年ぶりの高値に急騰しました。同時期に米国中西部のアルミニウムプレミアムは1メトリックトンあたり2,521.50米ドルに達しました。輸入コイルに依存する南米の缶メーカー、特に国内一次生産を持たないコロンビアの輸入業者は、より高い投入コストエクスポージャーに直面しました。


南米金属包装市場レポートの調査範囲
南米金属包装市場とは、主にアルミニウムとスチールから製造された容器の生産と流通を指します。これには、食品缶、飲料缶、エアゾール缶、バルク輸送ドラム、クロージャーなど、さまざまな容量で提供され、BPAフリーエポキシやポリエステルなどの特殊コーティングが施された製品が含まれます。これらの耐久性が高くリサイクル可能な包装ソリューションは、製品の安全性確保、保存期間の延長、品質維持のために、地域全体の飲料、食品、パーソナルケア産業で主に使用されています。
南米金属包装市場レポートは、素材タイプ(アルミニウムおよびスチール)、製品タイプ(缶(食品缶、飲料缶、エアゾール缶)、バルクコンテナ、輸送用バレルおよびドラム、キャップとクロージャー)、エンドユーザー産業(飲料、食品、化粧品・パーソナルケア、家庭用、その他エンドユーザー産業)、コーティング・ライニングタイプ(BPAベースエポキシ、BPA-NIエポキシ、ポリエステル・PET、その他コーティング・ライニングタイプ)、容器容量(250ml未満、251~500ml、501~1000ml、1000ml超)、および地域(ブラジル、アルゼンチン、コロンビア、チリ、ベネズエラ、その他南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| アルミニウム |
| スチール |
| 缶 | 食品缶 |
| 飲料缶 | |
| エアゾール缶 | |
| バルクコンテナ | |
| 輸送用バレルおよびドラム | |
| キャップとクロージャー |
| 飲料 |
| 食品 |
| 化粧品・パーソナルケア |
| 家庭用 |
| その他エンドユーザー産業 |
| BPAベースエポキシ |
| BPA-NIエポキシ |
| ポリエステル・PET |
| その他コーティング・ライニングタイプ |
| 250ml未満 |
| 251~500ml |
| 501~1000ml |
| 1000ml超 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| その他南米 |
| 素材タイプ別 | アルミニウム | |
| スチール | ||
| 製品タイプ別 | 缶 | 食品缶 |
| 飲料缶 | ||
| エアゾール缶 | ||
| バルクコンテナ | ||
| 輸送用バレルおよびドラム | ||
| キャップとクロージャー | ||
| エンドユーザー産業別 | 飲料 | |
| 食品 | ||
| 化粧品・パーソナルケア | ||
| 家庭用 | ||
| その他エンドユーザー産業 | ||
| コーティング・ライニングタイプ別 | BPAベースエポキシ | |
| BPA-NIエポキシ | ||
| ポリエステル・PET | ||
| その他コーティング・ライニングタイプ | ||
| 容器容量別 | 250ml未満 | |
| 251~500ml | ||
| 501~1000ml | ||
| 1000ml超 | ||
| 地域別 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他南米 | ||


レポートで回答される主要な質問
南米金属包装市場の規模はどのくらいですか?
南米金属包装市場は2025年に84.5億米ドル(8.45 ビリオン 米ドル)と評価され、2026年には88.5億米ドル(8.85 ビリオン 米ドル)と推定されています。CAGR 5.21%で2031年までに114.1億米ドル(11.41 ビリオン 米ドル)に達すると予測されています。
南米における包装需要をリードしている素材はどれですか?
アルミニウムは2025年に収益シェアの64.28%を占めてリードしています。その地位は飲料缶需要、軽量化、およびブラジルのリサイクルインフラに支えられています。
最も急成長している製品カテゴリーはどれですか?
エアゾール缶はパーソナルケアおよび家庭用途に支えられ、2031年にかけてCAGR 6.89%で成長すると予測されています。
最も急成長しているエンドユーザーセグメントはどれですか?
化粧品・パーソナルケアはエアゾール製品への需要に牽引され、2031年にかけてCAGR 7.11%で成長すと予測されています。
地域で最も急速に拡大している国はどこですか?
コロンビアは2031年にかけてCAGR 6.61%で成長すると予測されています。CANPACKがバランキージャ近郊に計画している1億4,000万米ドルの施設が現地缶供給を支えています。
食品接触用缶コーティングにおける変化は何ですか?
BPA-NIエポキシは、生産者が進化する食品接触要件の下で代替品を認定するにつれ、2031年にかけてCAGR 6.52%で成長すると予測されています。
最終更新日:



