
Tamanho e Participação do Mercado de Equipamentos à Prova de Explosão na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
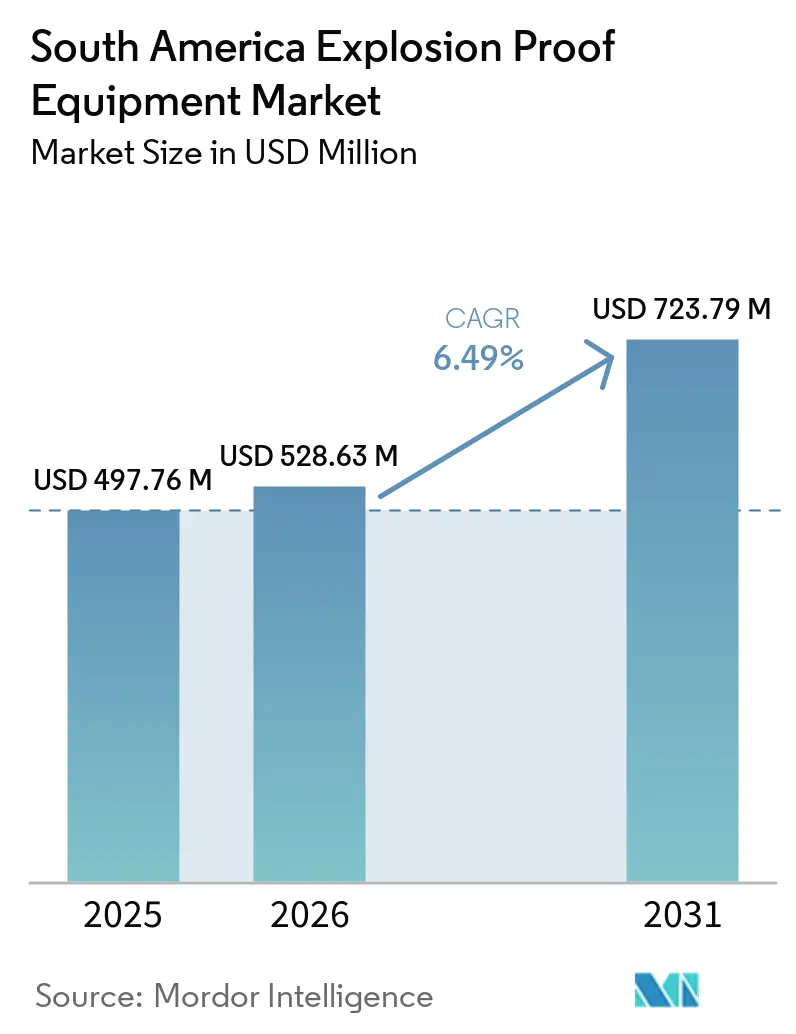
| Tamanho do mercado no ano base (2025) | 497.76 Milhões de dólares |
| Tamanho do Mercado (2026) | 528.63 Milhões de dólares |
| Tamanho do Mercado (2031) | 723.79 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.49 % |
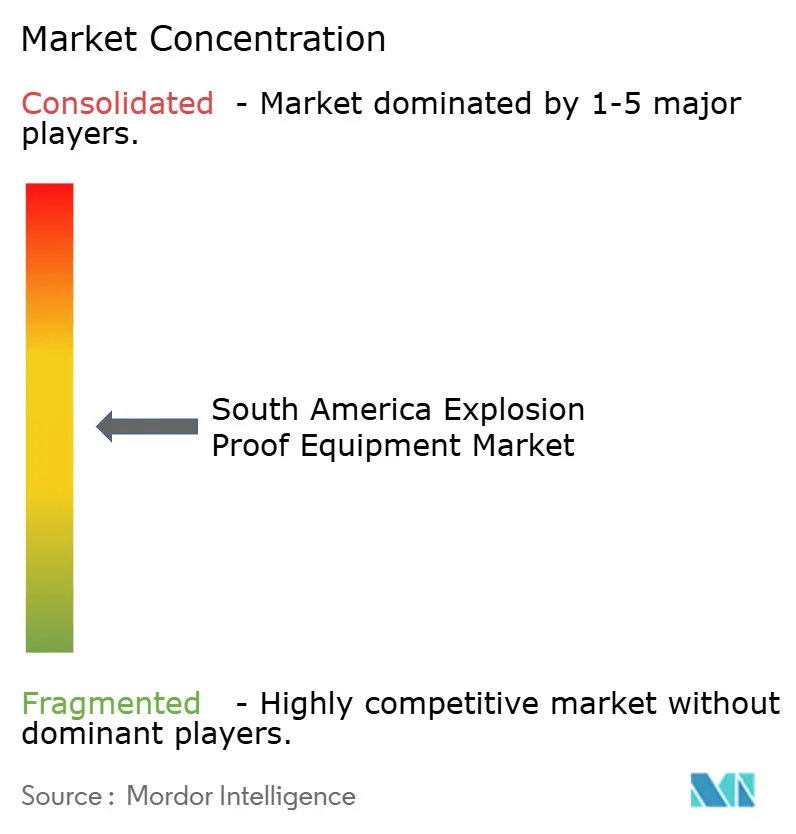
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos à Prova de Explosão na América do Sul por Mordor Intelligence
O mercado de equipamentos à prova de explosão na América do Sul foi avaliado em 497,8 milhões de USD em 2025 e estima-se que cresça de 528,6 milhões de USD em 2026 para 723,8 milhões de USD até 2031, a um CAGR de 6,5% durante o período de previsão (2026-2031). Os projetos de petróleo e gás offshore do Brasil, a atividade de mineração regional e requisitos mais rigorosos de conformidade em áreas classificadas sustentam a demanda por equipamentos certificados. Os operadores em locais classificados não podem substituir equipamentos conformes por alternativas industriais padrão, o que sustenta a demanda por produtos que atendam às especificações de proteção exigidas. As aquisições também estão se tornando mais focadas na conformidade ao longo do ciclo de vida, nos testes, na instalação, na manutenção, na documentação e na disponibilidade de suporte técnico qualificado, em vez de apenas no fornecimento inicial de equipamentos. O mercado de equipamentos à prova de explosão na América do Sul é moldado pelo arcabouço de certificação do Brasil e pela necessidade de os fornecedores acomodarem diferentes práticas regulatórias, condições operacionais e expectativas de serviço técnico em toda a região. Movimentos cambiais, atrasos nas importações, custos de conformidade, acesso restrito a competências especializadas e diferenças nos requisitos nacionais podem retardar as decisões de compra, especialmente para sistemas importados e projetos que dependem de vários fornecedores internacionais e devem atender a múltiplos requisitos de aprovação antes da entrega.
Principais Conclusões do Relatório
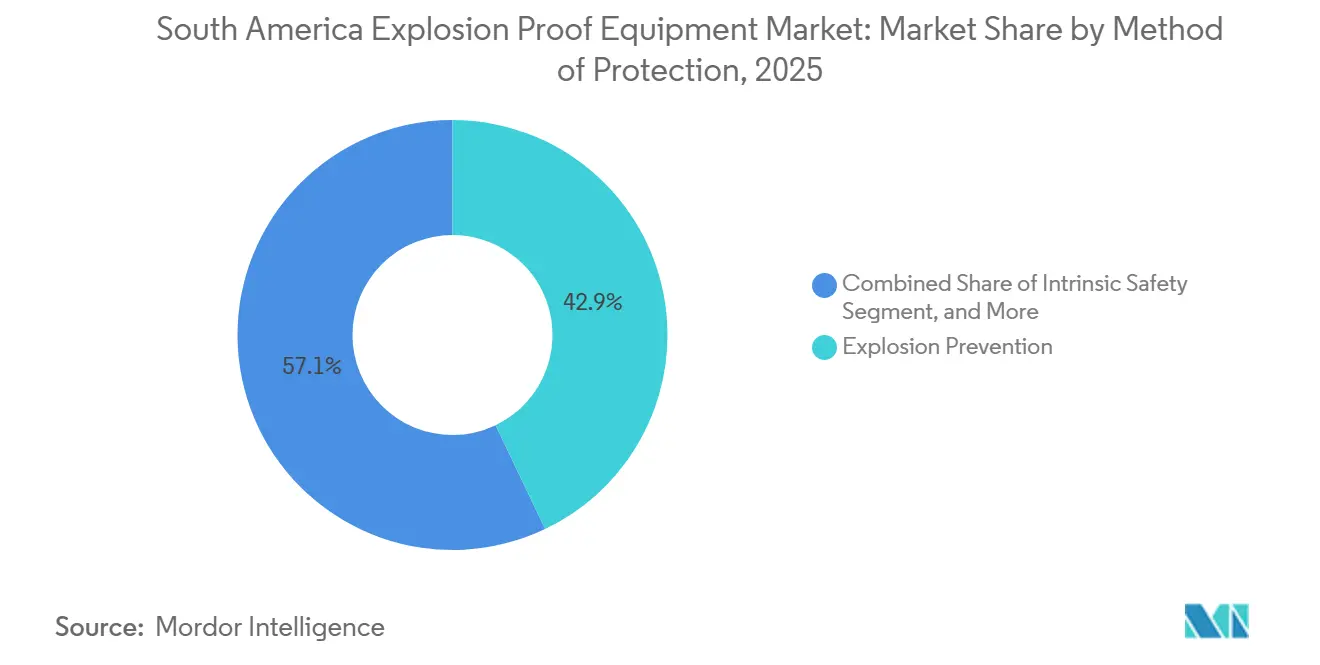
- Por método de proteção, a Prevenção de Explosão deteve 42,90% do tamanho do mercado de equipamentos à prova de explosão na América do Sul em 2025 e prevê-se que cresça a um CAGR de 8% até 2031.
- Por zona, a Zona 1 representou 37,8% do tamanho do mercado de equipamentos à prova de explosão na América do Sul em 2025, enquanto a Zona 20 deve expandir-se a um CAGR de 7,8% até 2031.
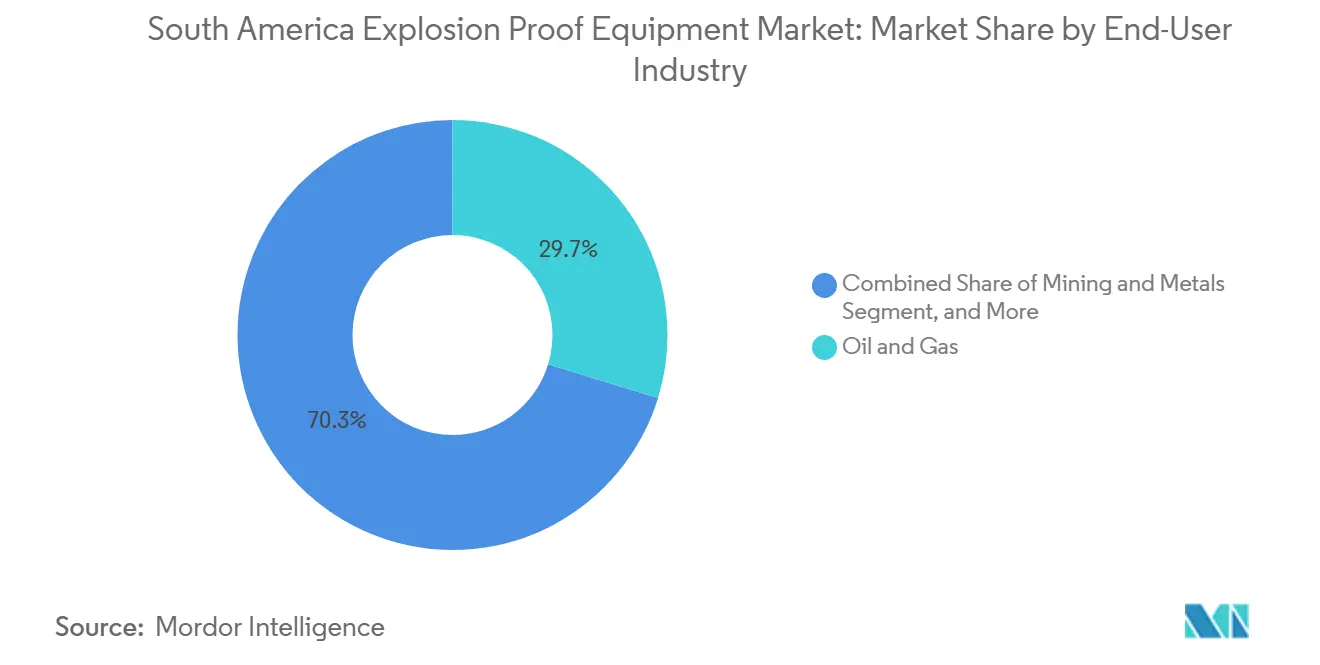
- Por indústria do usuário final, Petróleo e Gás deteve 29,73% do tamanho do mercado de equipamentos à prova de explosão na América do Sul em 2025 e deve registrar um CAGR de 7,7% até 2031.
- Por sistema, Prensa-Cabos e Acessórios representou 31,7% do tamanho do mercado de equipamentos à prova de explosão na América do Sul em 2025, enquanto os Sistemas de Automação e Controle devem crescer a um CAGR de 7,8% até 2031.
- Por geografia, o Brasil representou 63,7% do tamanho do mercado de equipamentos à prova de explosão na América do Sul em 2025 e deve avançar a um CAGR de 7,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos à Prova de Explosão na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Infraestrutura de Petróleo e Gás Offshore e de Refino do Brasil | +2.2% | Brasil, com repercussão na atividade offshore da Colômbia | Longo prazo (≥ 4 anos) |
| Expansão da Mineração de Cobre, Minério de Ferro, Lítio e Ouro | +1.8% | Chile e Peru, com crescimento na Argentina e no Brasil | Médio prazo (2-4 anos) |
| Conformidade em Áreas Classificadas e Aplicação de Certificação | +1.5% | Brasil, Chile e Colômbia | Médio prazo (2-4 anos) |
| Automação Industrial e Adoção de Retrofit de IIoT | +1.3% | Brasil e Argentina, com relevância para o Peru | Longo prazo (≥ 4 anos) |
| Substituição da Base Instalada em Indústrias de Processo | +0.9% | Brasil e Colômbia | Curto prazo (≤ 2 anos) |
| Atualizações de Segurança em Zonas de Poeira no Processamento de Grãos, Açúcar e Biocombustíveis | +0.7% | Brasil, Argentina e Peru | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de Petróleo e Gás Offshore e de Refino do Brasil
O plano de negócios 2026-2030 da Petrobras aloca 69,2 bilhões de USD para exploração e produção e inclui 8 novos sistemas de produção, 11 FPSOs de Búzios, planos de expansão de refinarias e uma estratégia que mantém a produção offshore e os ativos de processamento relacionados no centro de seu programa de capital.[1]Petrobras, "Plano de Negócios 2026-2030," Agência Petrobras, agencia.petrobras.com.br Esses desenvolvimentos requerem motores certificados, prensa-cabos, caixas de junção, iluminação, equipamentos de automação, instrumentação de campo e infraestrutura elétrica de suporte em locais classificados, com especificações frequentemente definidas antes do início da construção. Os contratos de maio de 2026 entre a Petrobras e a SBM Offshore para 2 FPSOs SEAP representam investimentos superiores a BRL 60 bilhões, ou 11,9 bilhões de USD, e estendem as atividades de especificação de equipamentos por vários anos, desde a engenharia até o comissionamento.[2]Comissão de Valores Mobiliários dos Estados Unidos, "Registro SEC 6-K: Contratos FPSO SEAP Assinados com a SBM Offshore," Comissão de Valores Mobiliários dos Estados Unidos, sec.gov Cada FPSO cria demanda em fornecimento de equipamentos, instalação, inspeção, trabalhos de substituição, documentação e nos programas de manutenção contínua exigidos após sua entrada em operação. Os ativos offshore existentes também requerem substituição de equipamentos durante programas de extensão de campo e manutenção, especialmente onde os componentes devem permanecer adequados para a classificação de área classificada designada. Essa combinação de nova construção e trabalho na base instalada sustenta um ciclo de aquisição mais longo para o mercado de equipamentos à prova de explosão na América do Sul e oferece a fornecedores qualificados oportunidades tanto em equipamentos originais quanto em atividades de pós-venda.
Expansão da Mineração de Cobre, Minério de Ferro, Lítio e Ouro
Os locais de mineração requerem equipamentos adequados para poeira combustível e condições operacionais perigosas em atividades de britagem, transporte, perfuração, processamento mineral, bombeamento e transferência de materiais. A poeira pode ocorrer em trabalhos subterrâneos, circuitos de manuseio de minério, áreas de processamento fechadas e pontos de armazenamento, ampliando assim o uso de equipamentos para áreas classificadas além das instalações de petróleo e gás. O mercado de equipamentos à prova de explosão na América do Sul tem, portanto, exposição a projetos de mineração que requerem distribuição elétrica confiável, motores, iluminação, sistemas de monitoramento, conexões de cabos e invólucros que atendam às exigentes condições do local. A seleção de equipamentos depende da classificação de zona, das características da poeira, dos requisitos de temperatura, das condições de instalação, do acesso para manutenção e da necessidade de proteger pessoal e ativos da planta. As operações de mineração remotas também valorizam mais produtos duráveis, disponibilidade de peças de reposição e suporte de manutenção local, pois o tempo de inatividade prolongado pode interromper tarefas essenciais de processamento. Essas condições operacionais tornam os equipamentos certificados parte integrante do projeto, comissionamento, manutenção e processos de substituição do local, em vez de uma compra isolada.
Conformidade Mais Rigorosa em Áreas Classificadas e Aplicação de Certificação
O Brasil exige certificação para equipamentos utilizados em atmosferas explosivas sob os requisitos do INMETRO, mesmo quando os fornecedores já possuem aprovações internacionais. O Esquema de Equipamentos Certificados IECEx fornece um arcabouço internacional para testes e certificação de equipamentos utilizados em atmosferas explosivas, o que apoia uma referência técnica comum para fabricantes, operadores e organismos de certificação. A ABENDI informou que o Brasil contava com 9 organismos de certificação credenciados pelo INMETRO e que a série ABNT NBR IEC 60079 continuou a se desenvolver em linha com as normas IEC em 2025. Os requisitos de conformidade podem aumentar os prazos de entrega e os custos dos fornecedores, mas também favorecem fornecedores com portfólios de certificação estabelecidos, documentação técnica reconhecida e familiaridade com os processos de aprovação locais. O mercado de equipamentos à prova de explosão na América do Sul se beneficia quando os proprietários de plantas atualizam equipamentos para manter a conformidade com os requisitos vigentes e quando as equipes de aquisição priorizam a adequação documentada para a zona pretendida. A certificação também oferece aos compradores uma base mais clara para avaliar produtos utilizados em aplicações de alto risco e pode tornar a rastreabilidade do produto mais importante durante a instalação e a manutenção.
Automação Industrial e Adoção de Retrofit de IIoT
Os locais industriais estão introduzindo instrumentação conectada e equipamentos de controle em áreas classificadas. A ABENDI identificou IIoT, cibersegurança e Ethernet de dois fios como tópicos tecnológicos importantes para instalações em atmosferas explosivas no Brasil durante 2025. Isso altera os requisitos de aquisição porque os dispositivos de campo e os sistemas de comunicação devem atender tanto aos padrões operacionais quanto aos de áreas classificadas e suportar troca de dados confiável em ambientes industriais exigentes. Os projetos de retrofit podem criar demanda mesmo onde uma planta não está expandindo sua capacidade física, pois os operadores podem precisar de melhor monitoramento, registros de manutenção e visibilidade sobre os equipamentos instalados. Os operadores podem substituir dispositivos de campo legados para melhorar a coleta de dados, a visibilidade de ativos, os registros de inspeção e a compatibilidade com sistemas de controle atualizados. O mercado de equipamentos à prova de explosão na América do Sul está, consequentemente, avançando em direção a soluções mais integradas de controle, sensoriamento, comunicações e diagnóstico, o que aumenta o valor da expertise de engenharia durante a seleção e o comissionamento. Os fornecedores que combinam dispositivos certificados com suporte de engenharia local estão bem posicionados para esses programas de retrofit, pois os clientes precisam de ajuda para conectar novos hardwares às práticas operacionais existentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de Certificação e Conformidade ao Longo do Ciclo de Vida | -1.2% | Brasil, Chile e Colômbia | Longo prazo (≥ 4 anos) |
| Custo Inicial para Equipamentos Certificados e Engenharia | -1% | Todos os mercados sul-americanos, especialmente Peru e Bolívia | Médio prazo (2-4 anos) |
| Aceitação Nacional Fragmentada das Normas Ex | -0.7% | Chile, Colômbia e Peru | Longo prazo (≥ 4 anos) |
| Volatilidade Cambial, Atrasos nas Importações e Escassez de Especialistas | -0.6% | Argentina, Colômbia, Brasil e Chile | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Certificação e Conformidade ao Longo do Ciclo de Vida
Os custos de certificação podem ser significativos porque a aprovação de equipamentos pode envolver testes, avaliação de fábrica, vigilância, renovação de certificados, registros técnicos e evidências contínuas de que as especificações do produto permanecem em conformidade. O arcabouço regulatório do Brasil pode criar trabalho adicional para fornecedores que já possuem aprovações IECEx ou ATEX. A ABENDI informou que mais de 280 profissionais brasileiros detinham certificados de competência de Pessoas Certificadas IECEx até dezembro de 2025. A força de trabalho qualificada disponível permanece limitada em relação às necessidades de treinamento, inspeção, instalação e manutenção das instalações em áreas classificadas. Operadores menores podem adiar atualizações quando os custos de certificação e treinamento aumentam ou quando o trabalho de conformidade compete com outras prioridades de capital. Esses custos podem limitar a demanda endereçável no mercado de equipamentos à prova de explosão na América do Sul, particularmente para projetos menores com orçamentos de aquisição limitados e acesso restrito a recursos de engenharia especializada.
Alto Custo Inicial para Equipamentos Certificados e Engenharia
Os equipamentos certificados geralmente custam mais do que os produtos industriais padrão porque devem atender a requisitos específicos de proteção, materiais, proteção contra ingresso, temperatura, testes e rastreabilidade. O projeto de uma instalação classificada também requer estudos de zona, seleção de equipamentos, controles de instalação e verificações de que o sistema concluído corresponde à abordagem de proteção planejada. Esses requisitos podem elevar os custos iniciais do projeto para aplicações de mineração, processo, armazenamento e manuseio de materiais. Operadores com restrições de capital podem adiar projetos ou substituir equipamentos em etapas em vez de adquirir sistemas completos, o que pode prolongar o período antes que uma instalação atinja sua configuração planejada. A restrição é mais aguda onde os equipamentos devem ser importados e o suporte técnico local, as peças de reposição ou a capacidade de serviço certificado são limitados. Uma vez que uma instalação adota sistemas certificados, no entanto, os requisitos de manutenção e substituição podem sustentar relacionamentos estabelecidos com fornecedores e demanda contínua por componentes aprovados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Método de Proteção: Prevenção de Explosão Lidera em Escala e Crescimento
A Prevenção de Explosão deteve 42,9% da participação do mercado de equipamentos à prova de explosão na América do Sul em 2025 e deve crescer a um CAGR de 8% até 2031. A categoria inclui abordagens de segurança aumentada, não faiscante e de encapsulamento que os operadores selecionam quando buscam um equilíbrio adequado de proteção, peso do equipamento, acesso para manutenção e praticidade de instalação. É relevante para instalações offshore onde o layout dos equipamentos, o espaço disponível e o peso dos sistemas instalados afetam o projeto e o planejamento de manutenção. O tamanho do mercado de equipamentos à prova de explosão na América do Sul para este método também reflete a necessidade de adequar a abordagem de proteção ao tipo de risco, à função do equipamento e às condições do local de operação. A ABENDI observou o desenvolvimento contínuo das normas brasileiras de atmosferas explosivas e das práticas de manutenção durante 2025, reforçando a importância da seleção adequada e da inspeção documentada.[3]ABENDI, "Instalações e Equipamentos Elétricos e Mecânicos em Atmosferas Explosivas: Retrospectiva Ex 2025 e Perspectivas Ex 2026," ABENDI, abendi.org.br
Os equipamentos à prova de chama permanecem importantes nas áreas de cabeça de poço e de processo de petróleo e gás, onde é necessária uma contenção robusta de ignição, enquanto a segurança intrínseca é amplamente aplicável a circuitos de instrumentação e sensores em locais com risco de gás. A pressurização e a purga são adequadas para invólucros de controle maiores e analisadores onde a substituição de cada componente individual pode não ser prática ou pode exigir mudanças extensas nos sistemas instalados. Medidas de separação física, como barreiras e paredes de contenção de explosão, abordam aplicações onde o layout dos equipamentos e a separação são centrais para o controle de riscos. Os fornecedores devem manter um amplo portfólio de proteção porque nenhum método único se adapta a todos os processos, locais, arranjos de manutenção ou classificações de risco. Esse requisito mantém a seleção de produtos estreitamente vinculada à engenharia específica do local, inspeção, instalação e práticas de manutenção.


Por Zona: Zona 1 Domina o Fornecimento, Zona 20 Sustenta Crescimento Mais Rápido
A Zona 1 representou 37,8% do valor regional em 2025. Esta zona está associada a locais onde gás inflamável pode estar presente durante as operações normais, incluindo plataformas offshore, unidades de refinaria, terminais de recebimento e outros ativos de processamento de hidrocarbonetos. Os ativos offshore do Brasil formam uma base instalada substancial para equipamentos da Zona 1, pois as operações upstream requerem extensos sistemas elétricos, de instrumentação, detecção e comunicações. A substituição de equipamentos pode permanecer necessária à medida que ativos maduros passam por manutenção e trabalhos de extensão de vida útil, e o mercado de equipamentos à prova de explosão na América do Sul atende a essas necessidades por meio de motores, iluminação, invólucros, prensa-cabos, controles e equipamentos de detecção. Os investimentos planejados da Petrobras em exploração, produção e refino mantêm a importância dessas aplicações.
A Zona 20 deve avançar a um CAGR de 7,8% até 2031, tornando-a a classificação de zona de crescimento mais rápido nas estimativas fornecidas. Aplica-se a locais onde nuvens de poeira combustível estão continuamente presentes ou presentes por longos períodos, incluindo processos fechados de grãos, açúcar, biocombustíveis, mineração e outros processos de manuseio de materiais. As Zonas 2 e 22 cobrem uma ampla gama de aplicações onde gás ou poeira perigosa tem menor probabilidade de estar continuamente presente, enquanto as Zonas 0 e 21 permanecem importantes para aplicações mais restritas que requerem proteção contra riscos de presença contínua. Essa distribuição de classificações de zona exige que os fornecedores forneçam equipamentos adequados para o ambiente operacional, perfil de risco, regime de inspeção e condições práticas de instalação. Isso também significa que uma instalação pode requerer várias soluções de proteção em vez de um único projeto de equipamento em todas as áreas.
Por Indústria do Usuário Final: Petróleo e Gás Ancora a Demanda
Petróleo e Gás representou 29,73% do tamanho do mercado de equipamentos à prova de explosão na América do Sul em 2025 e deve crescer a um CAGR de 7,7% até 2031. O plano de negócios da Petrobras inclui investimento em exploração e produção, 8 novos sistemas de produção e 11 FPSOs de Búzios. Essas instalações requerem equipamentos certificados em unidades de processo, sistemas elétricos, controles, sistemas de detecção, infraestrutura de comunicações e programas de manutenção ao longo de sua vida operacional. A atividade de refino também cria requisitos para equipamentos utilizados em operações de processamento e armazenamento de hidrocarbonetos, onde a seleção de equipamentos deve estar em conformidade com a classificação de área classificada aplicável. A escala das atividades upstream e downstream do Brasil torna Petróleo e Gás a principal fonte de demanda regional e reforça os requisitos de substituição nos ativos offshore e de refinaria existentes.
Mineração e Metais apresenta outro caso de uso importante porque os locais de extração e processamento podem conter poeira combustível e outras condições perigosas, enquanto Produtos Químicos e Petroquímicos requerem produtos certificados em unidades de processo, tanques e áreas de produção onde substâncias inflamáveis são manuseadas. O Processamento de Alimentos e Bebidas pode requerer equipamentos para zonas de poeira em sistemas de manuseio de açúcar, grãos e pós, e a produção farmacêutica, o tratamento de águas residuais, a produção de hidrogênio e as aplicações de células de combustível são áreas de aplicação menores na análise fornecida. Suas necessidades de equipamentos diferem por projeto de processo, classificação de risco, condições operacionais locais e tipo de sistema elétrico ou de controle instalado. Essa gama de aplicações oferece aos fornecedores oportunidades para adaptar produtos principais para múltiplos ambientes de usuários finais, mantendo as aprovações e a capacidade de serviço necessárias. Também reduz a dependência de uma única base de aplicação, mesmo que petróleo e gás permaneça a maior fonte de demanda.
Por Sistema: Prensa-Cabos Ancora o Volume, Sistemas de Automação e Controle Impulsionam o Crescimento
Prensa-Cabos e Acessórios deteve 31,7% do valor regional em 2025. Esses produtos são necessários nos pontos de entrada de cabos em plataformas offshore, refinarias, minas e outras instalações classificadas, onde ajudam a preservar o nível de proteção pretendido do conjunto geral. Sua demanda é recorrente porque novas conexões, trabalhos de manutenção, substituição de equipamentos e modificações de sistemas requerem componentes certificados adequados de gerenciamento de cabos. Os prensa-cabos devem suportar o nível de proteção do invólucro e os requisitos de instalação do local, conferindo à categoria uma ampla base endereçável em quase todos os tipos de sistema. Sistemas de Iluminação, Motores e Acionamentos também permanecem categorias de sistema relevantes porque suportam as operações rotineiras da planta em áreas onde equipamentos confiáveis são necessários.
Espera-se que os Sistemas de Automação e Controle registrem um CAGR de 7,8% até 2031. O crescimento reflete a adoção de funções integradas de segurança, sensoriamento, comunicações e controle em áreas classificadas, onde os operadores precisam de hardware de campo certificado ao substituir arquiteturas legadas por sistemas conectados de monitoramento e controle. A ABENDI destacou IIoT, cibersegurança e Ethernet de dois fios como temas ativos para as instalações em atmosferas explosivas do Brasil. Equipamentos de Manuseio de Materiais e sistemas de Vigilância e Detecção complementam essa tendência ao apoiar o movimento seguro de materiais e o monitoramento contínuo de condições perigosas. Os sistemas integrados podem aumentar a importância do serviço técnico, do comissionamento, do suporte de manutenção e da familiaridade da equipe com os requisitos de segurança e comunicações após a venda original.
Análise Geográfica
O Brasil comandou 63,7% da participação do mercado de equipamentos à prova de explosão na América do Sul em 2025 e deve expandir-se a um CAGR de 7,2% até 2031. O plano 2026-2030 da Petrobras fornece uma grande base de projetos para aquisições relacionadas à produção offshore e refinarias. O Brasil também exige que equipamentos para atmosferas explosivas atendam aos requisitos de certificação doméstica. Essa estrutura favorece fornecedores que possuem aprovações locais, distribuição, conhecimento técnico, capacidade de serviço e familiaridade com a documentação esperada pelos proprietários de plantas. A ABENDI informou a expansão contínua do ecossistema local de normas e certificação em 2025.
Chile e Argentina são mercados secundários importantes com diferentes padrões de demanda. A demanda do Chile está estreitamente ligada à atividade de mineração e à necessidade de equipamentos robustos em operações de processamento e subterrâneas, enquanto a Argentina combina demanda potencial de atividades upstream de petróleo e gás com necessidades de processamento relacionadas à mineração e ao lítio. Ambos os países podem enfrentar restrições de aquisição quando os produtos são importados, o suporte técnico é limitado ou as condições comerciais locais atrasam a entrega. O mercado de equipamentos à prova de explosão na América do Sul, portanto, exige que os fornecedores ajustem suas estratégias de canal, estoque, pós-venda e suporte técnico às condições locais. Essas diferenças tornam uma abordagem de vendas regional uniforme menos eficaz do que um planejamento de produtos e serviços específico por país.
Colômbia e Peru representam oportunidades menores, mas em desenvolvimento, dentro do agrupamento regional. A Colômbia tem demanda de operações de petróleo e gás offshore e onshore, enquanto o Peru oferece demanda potencial em projetos de mineração e metais que necessitam de equipamentos elétricos confiáveis para áreas classificadas. Esses países dependem mais de equipamentos certificados ATEX e IECEx importados do que o Brasil, e seus ambientes de aquisição permanecem competitivos porque não possuem uma camada de certificação doméstica equivalente ao sistema brasileiro. A manutenção local, a confiabilidade de entrega, o suporte de engenharia e a disponibilidade de produtos podem influenciar a seleção de fornecedores nesses mercados.
Cenário Competitivo
O mercado de equipamentos à prova de explosão na América do Sul é moderadamente concentrado, com fornecedores globais de automação, especialistas em Ex e fabricantes regionais ativos em diferentes categorias de produtos. Os requisitos de certificação criam uma barreira para fornecedores sem aprovações reconhecidas, suporte de conformidade local, documentação técnica e capacidade de auxiliar os clientes durante a instalação e manutenção. A WEG detém uma posição regional diferenciada porque fabrica motores no Brasil e atende clientes industriais locais por meio de canais estabelecidos. Em setembro de 2025, a WEG anunciou BRL 1,1 bilhão (207 milhões de USD) em investimentos de expansão industrial a serem concluídos até 2028. O investimento fortalece sua capacidade de fabricação para equipamentos de grande porte e apoia sua capacidade de atender a projetos regionais de energia e industriais.
Os fornecedores globais competem por meio de amplos portfólios de produtos e ofertas de sistemas integrados. A Emerson lançou um novo modelo à prova de chama do Detector de Chama Rosemount 965 em julho de 2026 para uso em locais classificados em aplicações de petróleo e gás, produtos químicos e armazenamento. Esses lançamentos permitem que grandes fornecedores integrem produtos de detecção de campo em portfólios mais amplos de instrumentação e segurança. Fornecedores especializados, incluindo R. STAHL, Pepperl+Fuchs, BARTEC, G.M. International e Hawke International, competem onde a expertise em proteção e o conhecimento detalhado de zonas são centrais para os requisitos dos clientes, enquanto os fornecedores locais competem em prazos de entrega, capacidade de reparo, disponibilidade e suporte de serviço. O mercado de equipamentos à prova de explosão na América do Sul recompensa fornecedores que conseguem combinar produtos certificados com serviço local prático.
A integração digital está se tornando um fator competitivo mais forte em aplicações de controle e monitoramento porque empresas de automação maiores podem agrupar dispositivos de campo, controles de segurança, ferramentas de comunicação e serviços de engenharia para grandes projetos upstream e de processo. Os especialistas mantêm relevância onde um projeto requer métodos de proteção específicos ou classificações de zona que não são adequadamente atendidos por produtos industriais gerais. O lançamento pela WEG em outubro de 2024 da série de motores à prova de chama de alta tensão W51Xdb adicionou uma opção para aplicações perigosas em ambientes petroquímicos, de hidrogênio, energia e petróleo e gás. A competição é, portanto, baseada na aprovação do produto, adequação técnica, suporte local e capacidade de atender ao ciclo de vida completo do equipamento.
Líderes do Setor de Equipamentos à Prova de Explosão na América do Sul
-
WEG S.A.
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
Emerson Electric Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Emerson lançou um novo modelo à prova de chama para o Detector de Chama Rosemount 965, adicionando certificação para locais classificados usando a tecnologia QuadSense. O produto tem como alvo a detecção de chamas de hidrocarbonetos em instalações de petróleo e gás, plantas químicas e parques de tanques de armazenamento na América do Sul, onde a Emerson detém posições estabelecidas em malhas de instrumentação em refinarias brasileiras.
- Maio de 2026: A Petrobras assinou contratos com a SBM Offshore para a construção de 2 unidades FPSO para o projeto de Águas Profundas de Sergipe SEAP I e SEAP II, representando investimentos superiores a BRL 60 bilhões, ou 11,9 bilhões de USD. Os FPSOs, projetados para produzir até 240.000 barris de petróleo por dia combinados, devem entregar o primeiro óleo até 2030, desencadeando ciclos de aquisição de especificação, fabricação e instalação de equipamentos de vários anos para hardware certificado para Zona 1 e Zona 2.
- Setembro de 2025: A WEG anunciou um plano de investimento de BRL 1,1 bilhão, ou 207 milhões de USD, a ser executado até 2028, incluindo uma nova instalação de fabricação de BRL 900 milhões em Guaramirim, Santa Catarina, dedicada a equipamentos de grande porte, incluindo compensadores síncronos e motores de indução de alta velocidade. A expansão fortalece a capacidade da WEG de atender à demanda por equipamentos para áreas classificadas proveniente da expansão offshore da Petrobras e dos projetos de transição energética da América do Sul a partir de sua base de fabricação no país de origem.


Escopo do Relatório do Mercado de Equipamentos à Prova de Explosão na América do Sul
O Relatório do Mercado de Equipamentos à Prova de Explosão na América do Sul é Segmentado por Método de Proteção (Contenção de Explosão, Segurança Intrínseca, Pressurização/Purgado, Prevenção de Explosão e Segregação de Explosão), Zona (Zona 0, Zona 1, Zona 2, Zona 20, Zona 21 e Zona 22), Indústria do Usuário Final (Petróleo e Gás, Produtos Químicos, Mineração, Energia e Energia Elétrica, Farmacêuticos, Alimentos e Bebidas, Águas Residuais, Hidrogênio e Outras Indústrias do Usuário Final), Sistema (Fonte de Alimentação, Motores e Acionamentos, Automação e Controle, Iluminação, Manuseio de Materiais, Vigilância, Aquecimento e HVAC e Outros Sistemas) e Geografia (Brasil, Argentina, Chile, Colômbia, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Contenção de Explosão (À Prova de Chama) |
| Segurança Intrínseca |
| Pressurização / Purgado |
| Prevenção de Explosão |
| Segregação de Explosão |
| Zona 0 |
| Zona 1 |
| Zona 2 |
| Zona 20 |
| Zona 21 |
| Zona 22 |
| Petróleo e Gás |
| Produtos Químicos e Petroquímicos |
| Mineração e Metais |
| Energia e Energia Elétrica |
| Farmacêuticos |
| Processamento de Alimentos e Bebidas |
| Tratamento de Águas Residuais |
| Produção de Hidrogênio e Células de Combustível |
| Outras Indústrias do Usuário Final |
| Fonte de Alimentação e Distribuição |
| Motores e Acionamentos |
| Sistemas de Automação e Controle |
| Sistemas de Iluminação |
| Equipamentos de Manuseio de Materiais |
| Vigilância e Detecção |
| Aquecimento e HVAC |
| Outros Sistemas |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Método de Proteção | Contenção de Explosão (À Prova de Chama) |
| Segurança Intrínseca | |
| Pressurização / Purgado | |
| Prevenção de Explosão | |
| Segregação de Explosão | |
| Por Zona | Zona 0 |
| Zona 1 | |
| Zona 2 | |
| Zona 20 | |
| Zona 21 | |
| Zona 22 | |
| Por Indústria do Usuário Final | Petróleo e Gás |
| Produtos Químicos e Petroquímicos | |
| Mineração e Metais | |
| Energia e Energia Elétrica | |
| Farmacêuticos | |
| Processamento de Alimentos e Bebidas | |
| Tratamento de Águas Residuais | |
| Produção de Hidrogênio e Células de Combustível | |
| Outras Indústrias do Usuário Final | |
| Por Sistema | Fonte de Alimentação e Distribuição |
| Motores e Acionamentos | |
| Sistemas de Automação e Controle | |
| Sistemas de Iluminação | |
| Equipamentos de Manuseio de Materiais | |
| Vigilância e Detecção | |
| Aquecimento e HVAC | |
| Outros Sistemas | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de equipamentos à prova de explosão na América do Sul até 2031?
O mercado de equipamentos à prova de explosão na América do Sul deve atingir 723,8 milhões de USD até 2031, a partir de 528,6 milhões de USD em 2026, a um CAGR de 6,5%.
Qual aplicação representa a maior demanda por equipamentos à prova de explosão na América do Sul?
Petróleo e Gás deteve 29,73% do valor regional de 2025 e deve expandir-se a um CAGR de 7,7% até 2031.
Por que o Brasil é o principal país em demanda por equipamentos à prova de explosão?
O Brasil representou 63,7% do valor regional de 2025, sustentado pela atividade de petróleo e gás offshore e pelos requisitos de certificação doméstica.
Qual método de proteção está crescendo mais rapidamente na região?
A Prevenção de Explosão deve crescer a um CAGR de 7,98% até 2031 e deteve 57,7% do valor de 2025.
O que está impulsionando a demanda por sistemas de automação e controle em áreas classificadas?
A instrumentação conectada, a adoção de IIoT e a necessidade de dispositivos de campo certificados estão sustentando os Sistemas de Automação e Controle, que devem crescer a um CAGR de 7,8%.
Página atualizada pela última vez em:



