
Marktgröße und Marktanteile des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 497.76 Millionen US-Dollar |
| Marktgröße (2026) | 528.63 Millionen US-Dollar |
| Marktgröße (2031) | 723.79 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.49 % |
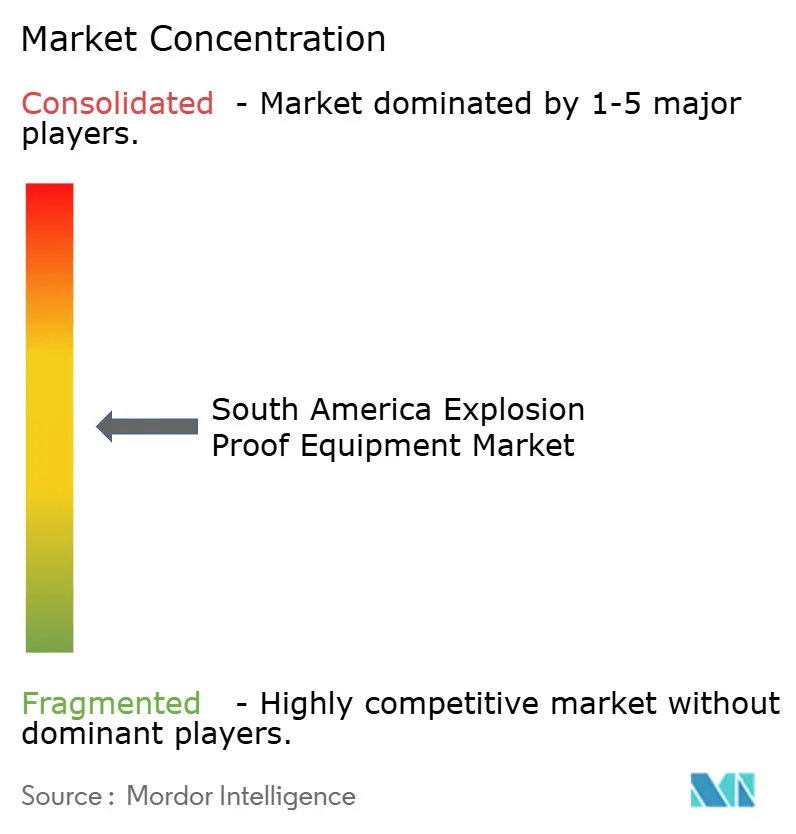
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen von Mordor Intelligence
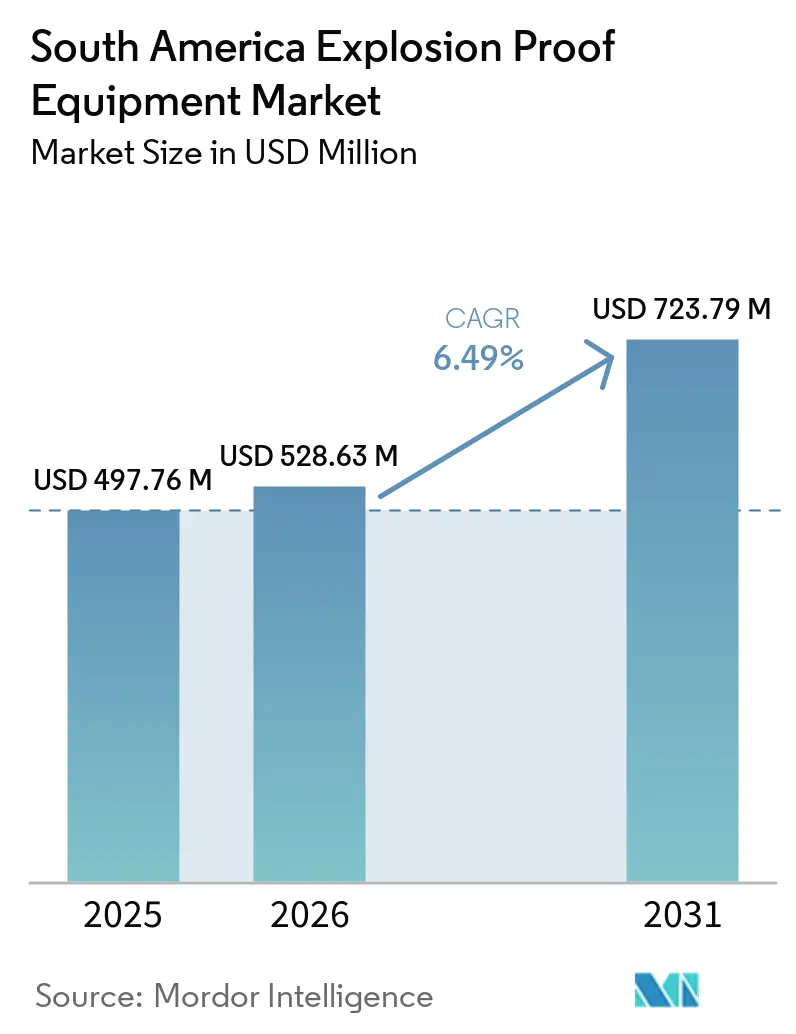
Der südamerikanische Markt für explosionsgeschützte Ausrüstungen wurde im Jahr 2025 auf 497,8 Millionen USD geschätzt und soll von 528,6 Millionen USD im Jahr 2026 auf 723,8 Millionen USD bis 2031 wachsen, mit einem CAGR von 6,5 % während des Prognosezeitraums (2026–2031). Brasiliens Offshore-Öl- und Gasprojekte, die regionale Bergbauaktivität und strengere Anforderungen an die Einhaltung von Vorschriften für gefährliche Bereiche stützen die Nachfrage nach zertifizierten Ausrüstungen. Betreiber in klassifizierten Standorten können konforme Ausrüstungen nicht durch standardmäßige Industriealternativen ersetzen, was die Nachfrage nach Produkten stützt, die die erforderlichen Schutzspezifikationen erfüllen. Die Beschaffung konzentriert sich zunehmend auf die Einhaltung von Lebenszyklusvorschriften, Prüfung, Installation, Wartung, Dokumentation und die Verfügbarkeit qualifizierter Serviceleistungen und nicht mehr ausschließlich auf die ursprüngliche Ausrüstungslieferung. Der südamerikanische Markt für explosionsgeschützte Ausrüstungen wird durch Brasiliens Zertifizierungsrahmen und die Notwendigkeit geprägt, dass Lieferanten unterschiedliche regulatorische Praktiken, Betriebsbedingungen und technische Serviceerwartungen in der gesamten Region berücksichtigen müssen. Währungsschwankungen, Importverzögerungen, Compliance-Kosten, eingeschränkter Zugang zu Fachkenntnissen und Unterschiede in den nationalen Anforderungen können Kaufentscheidungen verlangsamen, insbesondere bei importierten Systemen und Projekten, die von mehreren internationalen Lieferanten abhängen und mehrere Genehmigungsanforderungen vor der Lieferung erfüllen müssen.
Wichtigste Erkenntnisse des Berichts
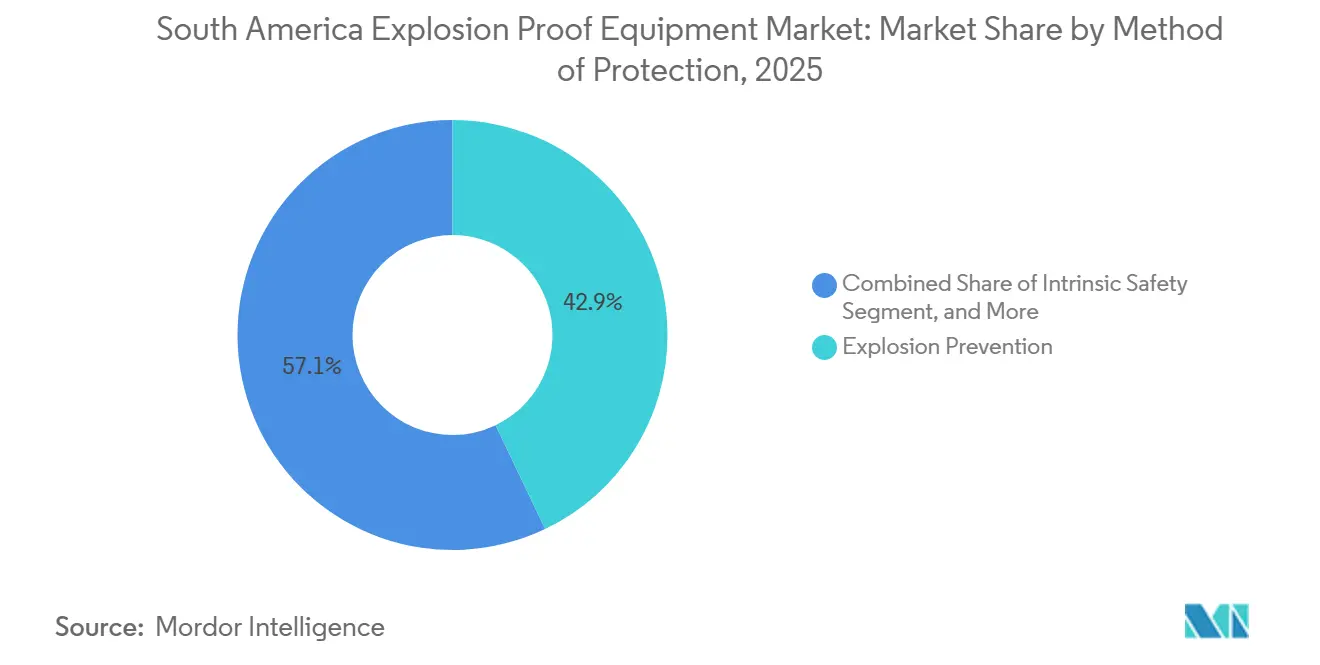
- Nach Schutzart hielt Explosionsprävention im Jahr 2025 einen Anteil von 42,90 % an der Marktgröße des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen und soll bis 2031 mit einem CAGR von 8 % wachsen.
- Nach Zone entfiel auf Zone 1 im Jahr 2025 ein Anteil von 37,8 % an der Marktgröße des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen, während Zone 20 bis 2031 voraussichtlich mit einem CAGR von 7,8 % expandieren wird.
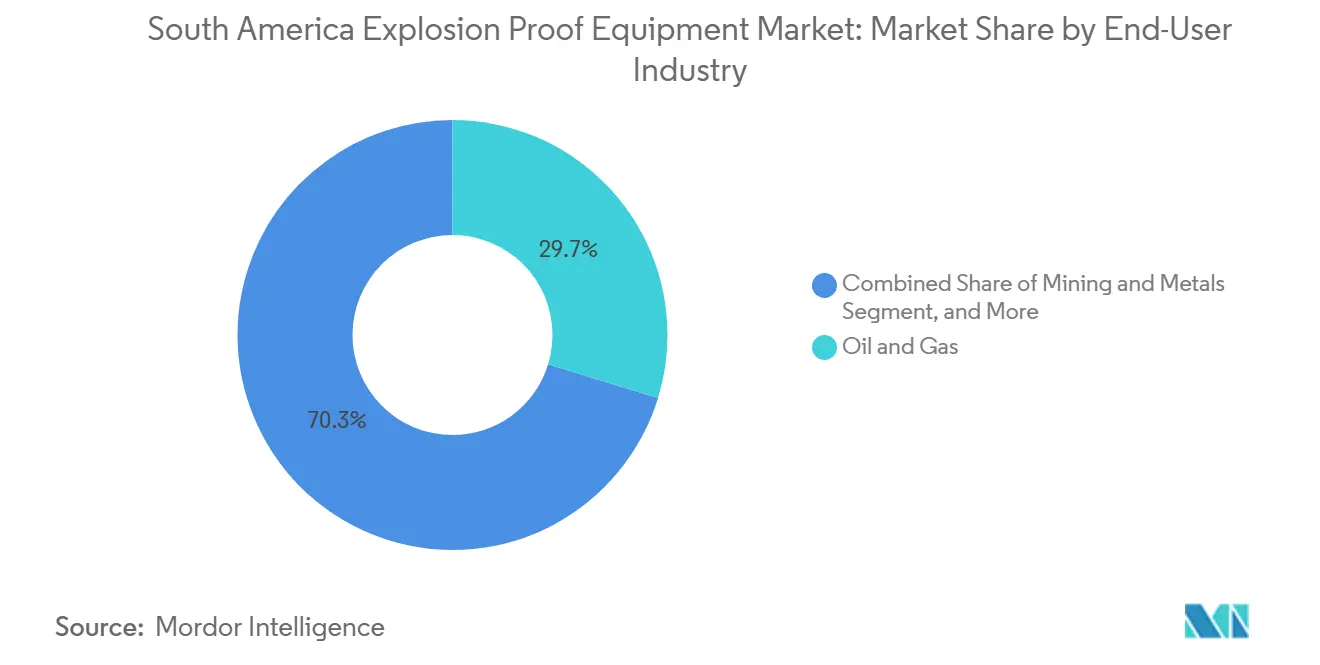
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Anteil von 29,73 % an der Marktgröße des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen und soll bis 2031 einen CAGR von 7,7 % verzeichnen.
- Nach System entfielen auf Kabelverschraubungen und Zubehör im Jahr 2025 31,7 % der Marktgröße des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen, während Automatisierungs- und Steuerungssysteme bis 2031 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Geografie repräsentierte Brasilien im Jahr 2025 63,7 % der Marktgröße des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen und soll bis 2031 mit einem CAGR von 7,2 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der brasilianischen Offshore-Öl- und Gas- sowie Raffinerieinfrastruktur | +2.2% | Brasilien, mit Ausstrahlungseffekten auf die Offshore-Aktivitäten Kolumbiens | Langfristig (≥ 4 Jahre) |
| Ausbau des Bergbaus für Kupfer, Eisenerz, Lithium und Gold | +1.8% | Chile und Peru, mit Wachstum in Argentinien und Brasilien | Mittelfristig (2–4 Jahre) |
| Einhaltung von Vorschriften für gefährliche Bereiche und Durchsetzung der Zertifizierung | +1.5% | Brasilien, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Industrielle Automatisierung und IIoT-Nachrüstung | +1.3% | Brasilien und Argentinien, mit Relevanz für Peru | Langfristig (≥ 4 Jahre) |
| Ersatz der installierten Basis in der Prozessindustrie | +0.9% | Brasilien und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsaufrüstungen für Staubzonen in der Getreide-, Zucker- und Biokraftstoffverarbeitung | +0.7% | Brasilien, Argentinien und Peru | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der brasilianischen Offshore-Öl- und Gas- sowie Raffinerieinfrastruktur
Der Geschäftsplan 2026–2030 von Petrobras sieht 69,2 Milliarden USD für Exploration und Produktion vor und umfasst 8 neue Produktionssysteme, 11 Búzios-FPSOs, Raffinerieerweiterungspläne sowie eine Strategie, die Offshore-Produktion und damit verbundene Verarbeitungsanlagen in den Mittelpunkt des Investitionsprogramms stellt.[1]Petrobras, „Geschäftsplan 2026–2030”, Petrobras-Agentur, agencia.petrobras.com.br Diese Entwicklungen erfordern zertifizierte Motoren, Kabelverschraubungen, Klemmenkästen, Beleuchtung, Automatisierungsausrüstungen, Feldinstrumentierung und unterstützende elektrische Infrastruktur in klassifizierten Standorten, wobei die Spezifikationen häufig vor Baubeginn festgelegt werden. Die im Mai 2026 zwischen Petrobras und SBM Offshore geschlossenen Verträge für 2 SEAP-FPSOs stellen Investitionen von mehr als 60 Milliarden BRL bzw. 11,9 Milliarden USD dar und erstrecken die Ausrüstungsspezifikationsaktivitäten über mehrere Jahre, von der Planung bis zur Inbetriebnahme.[2]US-amerikanische Börsenaufsichtsbehörde, „SEC-Einreichung 6-K: SEAP-FPSO-Verträge mit SBM Offshore unterzeichnet”, US-amerikanische Börsenaufsichtsbehörde, sec.gov Jedes FPSO erzeugt Nachfrage in den Bereichen Ausrüstungslieferung, Installation, Inspektion, Austauscharbeiten, Dokumentation und laufende Wartungsprogramme, die nach der Inbetriebnahme erforderlich sind. Bestehende Offshore-Anlagen erfordern ebenfalls Ausrüstungsaustausch im Rahmen von Felderweiterungs- und Wartungsprogrammen, insbesondere wenn Komponenten für die vorgesehene Klassifizierung des gefährlichen Bereichs geeignet bleiben müssen. Diese Kombination aus Neubauten und Arbeiten an der installierten Basis unterstützt einen längeren Beschaffungszyklus für den südamerikanischen Markt für explosionsgeschützte Ausrüstungen und bietet qualifizierten Lieferanten Möglichkeiten sowohl im Originalausrüstungs- als auch im Aftermarket-Bereich.
Ausbau des Bergbaus für Kupfer, Eisenerz, Lithium und Gold
Bergbaustandorte erfordern Ausrüstungen, die für brennbaren Staub und gefährliche Betriebsbedingungen bei Brech-, Förder-, Bohr-, Mineralverarbeitungs-, Pump- und Materialtransportaktivitäten geeignet sind. Staub kann in Untertagebauwerken, Erzhandhabungskreisläufen, geschlossenen Verarbeitungsbereichen und Lagerpunkten auftreten und damit den Einsatz von Ausrüstungen für gefährliche Bereiche über Öl- und Gasanlagen hinaus ausweiten. Der südamerikanische Markt für explosionsgeschützte Ausrüstungen ist daher Bergbauprojekten ausgesetzt, die eine zuverlässige elektrische Verteilung, Motoren, Beleuchtung, Überwachungssysteme, Kabelverbindungen und Gehäuse erfordern, die anspruchsvollen Standortbedingungen standhalten. Die Ausrüstungsauswahl hängt von der Zonenklassifizierung, den Staubeigenschaften, den Temperaturanforderungen, den Installationsbedingungen, dem Wartungszugang und der Notwendigkeit ab, Personal und Anlagenressourcen zu schützen. Abgelegene Bergbaubetriebe legen auch größeren Wert auf langlebige Produkte, Verfügbarkeit von Ersatzteilen und lokalen Wartungsservice, da längere Ausfallzeiten wesentliche Verarbeitungsaufgaben unterbrechen können. Diese Betriebsbedingungen machen zertifizierte Ausrüstungen zu einem integralen Bestandteil des Standortdesigns, der Inbetriebnahme, der Wartung und der Austauschprozesse und nicht zu einem eigenständigen Kauf.
Strengere Einhaltung von Vorschriften für gefährliche Bereiche und Durchsetzung der Zertifizierung
Brasilien verlangt eine Zertifizierung für Ausrüstungen, die in explosionsgefährdeten Atmosphären eingesetzt werden, gemäß den INMETRO-Anforderungen, auch wenn Lieferanten bereits über internationale Zulassungen verfügen. Das IECEx-Zertifizierungssystem für Ausrüstungen bietet einen internationalen Rahmen für die Prüfung und Zertifizierung von Ausrüstungen, die in explosionsgefährdeten Atmosphären eingesetzt werden, und unterstützt eine gemeinsame technische Referenz für Hersteller, Betreiber und Zertifizierungsstellen. ABENDI berichtete, dass Brasilien im Jahr 2025 über 9 aktive, von INMETRO akkreditierte Zertifizierungsstellen verfügte und dass die ABNT-NBR-IEC-60079-Reihe weiterhin in Übereinstimmung mit den IEC-Normen entwickelt wurde. Compliance-Anforderungen können die Vorlaufzeiten und Lieferantenkosten erhöhen, begünstigen aber auch Anbieter mit etablierten Zertifizierungsportfolios, anerkannter technischer Dokumentation und Vertrautheit mit lokalen Genehmigungsverfahren. Der südamerikanische Markt für explosionsgeschützte Ausrüstungen profitiert, wenn Anlagenbetreiber Ausrüstungen aufrüsten, um die Einhaltung der aktuellen Anforderungen aufrechtzuerhalten, und wenn Beschaffungsteams der dokumentierten Eignung für die vorgesehene Zone Priorität einräumen. Die Zertifizierung gibt Käufern auch eine klarere Grundlage für die Bewertung von Produkten, die in Hochrisikoanwendungen eingesetzt werden, und kann die Rückverfolgbarkeit von Produkten während der Installation und Wartung wichtiger machen.
Industrielle Automatisierung und IIoT-Nachrüstung
Industriestandorte führen vernetzte Instrumentierungs- und Steuerungsausrüstungen in klassifizierte Bereiche ein. ABENDI identifizierte IIoT, Cybersicherheit und Zwei-Draht-Ethernet als wichtige Technologiethemen für Installationen in explosionsgefährdeten Atmosphären in Brasilien im Jahr 2025. Dies verändert die Beschaffungsanforderungen, da Feldgeräte und Kommunikationssysteme sowohl betriebliche als auch Ex-Schutz-Normen erfüllen und einen zuverlässigen Datenaustausch in anspruchsvollen Anlagenumgebungen unterstützen müssen. Nachrüstprojekte können Nachfrage erzeugen, auch wenn eine Anlage ihre physische Kapazität nicht erweitert, da Betreiber möglicherweise eine bessere Überwachung, Wartungsaufzeichnungen und Transparenz über die installierte Ausrüstung benötigen. Betreiber können ältere Feldgeräte ersetzen, um die Datenerfassung, die Anlagentransparenz, die Inspektionsaufzeichnungen und die Kompatibilität mit aktualisierten Steuerungssystemen zu verbessern. Der südamerikanische Markt für explosionsgeschützte Ausrüstungen entwickelt sich daher in Richtung stärker integrierter Steuerungs-, Sensor-, Kommunikations- und Diagnoselösungen, was den Wert von Ingenieurskompetenz bei der Auswahl und Inbetriebnahme erhöht. Lieferanten, die zertifizierte Geräte mit lokalem Ingenieurssupport kombinieren, sind für diese Nachrüstprogramme gut positioniert, da Kunden Hilfe bei der Verbindung neuer Hardware mit bestehenden Betriebspraktiken benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zertifizierungs- und Lebenszykluskonformitätskosten | -1.2% | Brasilien, Chile und Kolumbien | Langfristig (≥ 4 Jahre) |
| Hohe Anfangskosten für zertifizierte Ausrüstungen und Ingenieurleistungen | -1% | Alle südamerikanischen Märkte, insbesondere Peru und Bolivien | Mittelfristig (2–4 Jahre) |
| Fragmentierte nationale Akzeptanz von Ex-Normen | -0.7% | Chile, Kolumbien und Peru | Langfristig (≥ 4 Jahre) |
| Währungsvolatilität, Importverzögerungen und Fachkräftemangel | -0.6% | Argentinien, Kolumbien, Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zertifizierungs- und Lebenszykluskonformitätskosten
Zertifizierungskosten können erheblich sein, da die Gerätezulassung Prüfungen, Werksbeurteilungen, Überwachung, Zertifikatserneuerung, technische Unterlagen und laufende Nachweise umfassen kann, dass die Produktspezifikationen konform bleiben. Der regulatorische Rahmen Brasiliens kann für Lieferanten, die bereits über IECEx- oder ATEX-Zulassungen verfügen, zusätzlichen Aufwand verursachen. ABENDI berichtete, dass bis Dezember 2025 mehr als 280 brasilianische Fachleute IECEx-Kompetenz-Zertifikate für zertifizierte Personen besaßen. Die verfügbare qualifizierte Belegschaft bleibt im Verhältnis zum Schulungs-, Inspektions-, Installations- und Wartungsbedarf von Ex-Schutz-Installationen begrenzt. Kleinere Betreiber können Aufrüstungen verzögern, wenn Zertifizierungs- und Schulungskosten steigen oder wenn Compliance-Arbeiten mit anderen Kapitalpriorität konkurrieren. Diese Kosten können die adressierbare Nachfrage im südamerikanischen Markt für explosionsgeschützte Ausrüstungen begrenzen, insbesondere bei kleineren Projekten mit begrenzten Beschaffungsbudgets und eingeschränktem Zugang zu spezialisierten Ingenieurressourcen.
Hohe Anfangskosten für zertifizierte Ausrüstungen und Ingenieurleistungen
Zertifizierte Ausrüstungen kosten in der Regel mehr als standardmäßige Industrieprodukte, da sie spezifische Schutz-, Material-, Schutzart-, Temperatur-, Prüf- und Rückverfolgbarkeitsanforderungen erfüllen müssen. Die Planung einer klassifizierten Installation erfordert auch Zonenstudien, Ausrüstungsauswahl, Installationskontrollen und Überprüfungen, ob das fertiggestellte System dem geplanten Schutzkonzept entspricht. Diese Anforderungen können die anfänglichen Projektkosten für Bergbau-, Prozess-, Lager- und Materialhandhabungsanwendungen erhöhen. Kapitalknapp aufgestellte Betreiber können Projekte verschieben oder Ausrüstungen schrittweise ersetzen, anstatt vollständige Systeme zu beschaffen, was den Zeitraum verlängern kann, bis eine Anlage ihre geplante Konfiguration erreicht. Das Hemmnis ist am stärksten ausgeprägt, wenn Ausrüstungen importiert werden müssen und lokaler technischer Support, Ersatzteile oder zertifizierte Servicekapazitäten begrenzt sind. Sobald eine Anlage jedoch zertifizierte Systeme eingeführt hat, können die Wartungs- und Austauschbedürfnisse etablierte Lieferantenbeziehungen und eine anhaltende Nachfrage nach zugelassenen Komponenten unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schutzart: Explosionsprävention führt bei Umfang und Wachstum
Explosionsprävention hielt im Jahr 2025 einen Anteil von 42,9 % am südamerikanischen Markt für explosionsgeschützte Ausrüstungen und soll bis 2031 mit einem CAGR von 8 % wachsen. Die Kategorie umfasst erhöhte Sicherheit, nicht funkenerzeugende und Vergussansätze, die Betreiber wählen, wenn sie ein geeignetes Gleichgewicht aus Schutz, Ausrüstungsgewicht, Wartungszugang und Installationspraktikabilität anstreben. Sie ist relevant für Offshore-Installationen, bei denen Ausrüstungslayout, verfügbarer Platz und das Gewicht der installierten Systeme das Projektdesign und die Wartungsplanung beeinflussen. Die Marktgröße des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen für diese Methode spiegelt auch die Notwendigkeit wider, den Schutzansatz an die Art der Gefährdung, die Ausrüstungsfunktion und die Bedingungen am Betriebsstandort anzupassen. ABENDI wies im Jahr 2025 auf die laufende Entwicklung brasilianischer Ex-Schutz-Normen und Wartungspraktiken hin und unterstrich damit die Bedeutung einer angemessenen Auswahl und dokumentierten Inspektion.[3]ABENDI, „Elektrische und mechanische Installationen und Ausrüstungen in explosionsgefährdeten Atmosphären: Ex-Rückblick 2025 und Ex-Ausblick 2026”, ABENDI, abendi.org.br
Druckfeste Ausrüstungen bleiben in Öl- und Gas-Bohrloch- und Prozessbereichen wichtig, wo eine robuste Zündungseinschluss erforderlich ist, während Eigensicherheit weitgehend auf Instrumentierungs- und Sensorkreise in gasexplosionsgefährdeten Standorten anwendbar ist. Überdruckkapselung und Spülung eignen sich für größere Steuerungsgehäuse und Analysatoren, bei denen der Austausch jeder einzelnen Komponente möglicherweise nicht praktikabel ist oder umfangreiche Änderungen an installierten Systemen erfordern würde. Physische Trennmaßnahmen wie Barrieren und Explosionsschutzwände befassen sich mit Anwendungen, bei denen Ausrüstungslayout und Trennung zentral für die Risikokontrolle sind. Lieferanten müssen ein breites Schutzportfolio aufrechterhalten, da keine einzelne Methode für jeden Prozess, Standort, jede Wartungsanordnung oder Gefahrenklassifizierung geeignet ist. Diese Anforderung hält die Produktauswahl eng mit standortspezifischen Ingenieur-, Inspektions-, Installations- und Wartungspraktiken verknüpft.


Nach Zone: Zone 1 dominiert das Angebot, Zone 20 unterstützt schnelleres Wachstum
Zone 1 repräsentierte im Jahr 2025 37,8 % des regionalen Wertes. Diese Zone ist mit Standorten verbunden, an denen brennbares Gas während des normalen Betriebs vorhanden sein kann, einschließlich Offshore-Plattformen, Raffinerieeinheiten, Empfangsterminals und anderen Kohlenwasserstoffverarbeitungsanlagen. Brasiliens Offshore-Anlagen bilden eine erhebliche installierte Basis für Zone-1-Ausrüstungen, da Upstream-Betriebe umfangreiche elektrische, Instrumentierungs-, Erkennungs- und Kommunikationssysteme erfordern. Ausrüstungsaustausch kann weiterhin notwendig sein, wenn reife Anlagen Wartungs- und Lebensverlängerungsarbeiten unterzogen werden, und der südamerikanische Markt für explosionsgeschützte Ausrüstungen unterstützt diese Bedürfnisse durch Motoren, Beleuchtung, Gehäuse, Verschraubungen, Steuerungen und Erkennungsausrüstungen. Petrobras' geplante Explorations-, Produktions- und Raffinerieinvestitionen erhalten die Bedeutung dieser Anwendungen aufrecht.
Zone 20 soll bis 2031 mit einem CAGR von 7,8 % wachsen und ist damit die am schnellsten wachsende Zonenklassifizierung in den gelieferten Schätzungen. Sie gilt für Standorte, an denen brennbare Staubwolken kontinuierlich oder für lange Zeiträume vorhanden sind, einschließlich geschlossener Getreide-, Zucker-, Biokraftstoff-, Bergbau- und anderer Materialhandhabungsprozesse. Zonen 2 und 22 decken ein breites Spektrum von Anwendungen ab, bei denen gefährliches Gas oder Staub weniger wahrscheinlich kontinuierlich vorhanden ist, während Zonen 0 und 21 für engere Anwendungen wichtig bleiben, die Schutz gegen kontinuierlich vorhandene Gefahren erfordern. Diese Verteilung der Zonenklassifizierungen erfordert, dass Lieferanten Ausrüstungen bereitstellen, die für die Betriebsumgebung, das Gefahrenprofil, das Inspektionsregime und die praktischen Installationsbedingungen geeignet sind. Es bedeutet auch, dass eine Anlage möglicherweise mehrere Schutzlösungen anstelle eines einzigen Ausrüstungsdesigns für alle Bereiche benötigt.
Nach Endverbraucherbranche: Öl und Gas verankert die Nachfrage
Öl und Gas machte im Jahr 2025 29,73 % der Marktgröße des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen aus und soll bis 2031 mit einem CAGR von 7,7 % wachsen. Der Geschäftsplan von Petrobras umfasst Explorations- und Produktionsinvestitionen, 8 neue Produktionssysteme und 11 Búzios-FPSOs. Diese Anlagen erfordern zertifizierte Ausrüstungen in Prozesseinheiten, elektrischen Systemen, Steuerungen, Erkennungssystemen, Kommunikationsinfrastruktur und Wartungsprogrammen während ihrer gesamten Betriebslebensdauer. Raffinerieaktivitäten schaffen auch Anforderungen für Ausrüstungen, die in der Kohlenwasserstoffverarbeitung und -lagerung eingesetzt werden, wo die Ausrüstungsauswahl der anwendbaren Klassifizierung des gefährlichen Bereichs entsprechen muss. Das Ausmaß der brasilianischen Upstream- und Downstream-Aktivitäten macht Öl und Gas zur wichtigsten Quelle der regionalen Nachfrage und verstärkt die Austauschbedürfnisse bei bestehenden Offshore- und Raffinerieanlagen.
Bergbau und Metalle stellt einen weiteren wichtigen Anwendungsfall dar, da Abbau- und Verarbeitungsstandorte brennbaren Staub und andere gefährliche Bedingungen enthalten können, während Chemie und Petrochemie zertifizierte Produkte in Prozesseinheiten, Tanks und Produktionsbereichen erfordern, in denen brennbare Stoffe gehandhabt werden. Lebensmittel- und Getränkeverarbeitung kann Staubzonen-Ausrüstungen in Zucker-, Getreide- und Pulverhandhabungssystemen erfordern, und pharmazeutische Produktion, Abwasserbehandlung, Wasserstoffproduktion und Brennstoffzellenanwendungen sind kleinere Anwendungsbereiche in der gelieferten Analyse. Ihre Ausrüstungsbedürfnisse unterscheiden sich je nach Prozessdesign, Gefahrenklassifizierung, lokalen Betriebsbedingungen und der Art des installierten elektrischen oder Steuerungssystems. Diese Bandbreite an Anwendungen gibt Lieferanten die Möglichkeit, Kernprodukte für mehrere Endverbraucherumgebungen anzupassen und dabei die erforderlichen Zulassungen und Servicekapazitäten aufrechtzuerhalten. Es reduziert auch die Abhängigkeit von einer einzigen Anwendungsbasis, auch wenn Öl und Gas die größte Nachfragequelle bleibt.
Nach System: Kabelverschraubungen verankern das Volumen, Automatisierungs- und Steuerungssysteme treiben das Wachstum
Kabelverschraubungen und Zubehör hielten im Jahr 2025 31,7 % des regionalen Wertes. Diese Produkte sind an Kabeleinführungspunkten auf Offshore-Plattformen, in Raffinerien, Bergwerken und anderen klassifizierten Installationen notwendig, wo sie dazu beitragen, das beabsichtigte Schutzniveau der Gesamtbaugruppe aufrechtzuerhalten. Ihre Nachfrage ist wiederkehrend, da neue Verbindungen, Wartungsarbeiten, Ausrüstungsaustausch und Systemmodifikationen jeweils geeignete zertifizierte Kabelmanagementkomponenten erfordern. Kabelverschraubungen müssen das Schutzniveau des Gehäuses und die Installationsanforderungen des Standorts unterstützen, was der Kategorie eine breite adressierbare Basis über fast jeden Systemtyp hinweg gibt. Beleuchtungssysteme, Motoren und Antriebe bleiben ebenfalls wesentliche Systemkategorien, da sie den routinemäßigen Anlagenbetrieb in Bereichen unterstützen, in denen zuverlässige Ausrüstungen erforderlich sind.
Automatisierungs- und Steuerungssysteme sollen bis 2031 einen CAGR von 7,8 % verzeichnen. Das Wachstum spiegelt die Einführung integrierter Sicherheits-, Sensor-, Kommunikations- und Steuerfunktionen in klassifizierten Bereichen wider, wo Betreiber zertifizierte Feldhardware benötigen, wenn sie ältere Architekturen durch vernetzte Überwachungs- und Steuerungssysteme ersetzen. ABENDI hob IIoT, Cybersicherheit und Zwei-Draht-Ethernet als aktive Themen für Brasiliens Ex-Schutz-Installationen hervor. Materialhandhabungsausrüstungen und Überwachungs- und Erkennungssysteme ergänzen diesen Trend, indem sie eine sichere Materialbewegung und kontinuierliche Überwachung gefährlicher Bedingungen unterstützen. Integrierte Systeme können die Bedeutung von technischem Service, Inbetriebnahme, Wartungsunterstützung und Mitarbeitervertrautheit mit sowohl Sicherheits- als auch Kommunikationsanforderungen nach dem ursprünglichen Verkauf erhöhen.
Geografische Analyse
Brasilien beherrschte im Jahr 2025 63,7 % des Marktanteils des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen und soll bis 2031 mit einem CAGR von 7,2 % expandieren. Der Plan 2026–2030 von Petrobras bietet eine große Projektbasis für Offshore-Produktion und raffineriebedingte Beschaffung. Brasilien verlangt auch, dass Ausrüstungen für explosionsgefährdete Atmosphären die inländischen Zertifizierungsanforderungen erfüllen. Diese Struktur begünstigt Lieferanten, die über lokale Zulassungen, Vertrieb, technisches Wissen, Servicekapazitäten und Vertrautheit mit der von Anlagenbetreibern erwarteten Dokumentation verfügen. ABENDI berichtete im Jahr 2025 von einer anhaltenden Expansion des lokalen Normen- und Zertifizierungsökosystems.
Chile und Argentinien sind wichtige Sekundärmärkte mit unterschiedlichen Nachfragemustern. Chiles Nachfrage ist eng mit der Bergbauaktivität und dem Bedarf an robusten Ausrüstungen in Verarbeitungs- und Untertagebetrieben verbunden, während Argentinien potenzielle Nachfrage aus Upstream-Öl- und Gasaktivitäten mit Bergbau- und Lithiumverarbeitungsbedürfnissen kombiniert. Beide Länder können auf Beschaffungsbeschränkungen stoßen, wenn Produkte importiert werden, technischer Support begrenzt ist oder lokale kommerzielle Bedingungen die Lieferung verzögern. Der südamerikanische Markt für explosionsgeschützte Ausrüstungen erfordert daher, dass Lieferanten ihre Kanal-, Bestands-, Kundendienst- und technischen Supportstrategien an die lokalen Bedingungen anpassen. Diese Unterschiede machen einen einheitlichen regionalen Vertriebsansatz weniger effektiv als eine länderspezifische Produkt- und Serviceplanung.
Kolumbien und Peru stellen kleinere, aber sich entwickelnde Chancen innerhalb der regionalen Gruppe dar. Kolumbien hat Nachfrage aus Offshore- und Onshore-Öl- und Gasoperationen, während Peru potenzielle Nachfrage aus Bergbau- und Metallprojekten bietet, die zuverlässige elektrische Ausrüstungen für gefährliche Bereiche benötigen. Diese Länder sind stärker auf importierte ATEX- und IECEx-zertifizierte Ausrüstungen angewiesen als Brasilien, und ihre Beschaffungsumgebungen bleiben wettbewerbsfähig, da sie keine inländische Zertifizierungsebene haben, die dem brasilianischen System entspricht. Lokale Wartung, Lieferzuverlässigkeit, Ingenieurssupport und Produktverfügbarkeit können die Lieferantenauswahl in diesen Märkten beeinflussen.
Wettbewerbslandschaft
Der südamerikanische Markt für explosionsgeschützte Ausrüstungen ist mäßig konzentriert, mit globalen Automatisierungslieferanten, Ex-Schutz-Spezialisten und regionalen Herstellern, die in verschiedenen Produktkategorien aktiv sind. Zertifizierungsanforderungen schaffen eine Eintrittsbarriere für Lieferanten ohne anerkannte Zulassungen, lokalen Compliance-Support, technische Dokumentation und die Kapazität, Kunden während der Installation und Wartung zu unterstützen. WEG hält eine differenzierte regionale Position, da das Unternehmen Motoren in Brasilien herstellt und lokale Industriekunden über etablierte Kanäle bedient. Im September 2025 kündigte WEG Investitionen in industrielle Erweiterungen in Höhe von 1,1 Milliarden BRL (207 Millionen USD) an, die bis 2028 abgeschlossen werden sollen. Die Investition stärkt die Fertigungskapazität für Großausrüstungen und unterstützt die Fähigkeit, regionale Energie- und Industrieprojekte zu bedienen.
Globale Lieferanten konkurrieren durch breite Produktportfolios und integrierte Systemangebote. Emerson stellte im Juli 2026 ein druckfestes Modell des Rosemount 965 Flammendetektors für den Einsatz an gefährlichen Standorten in Öl- und Gas-, Chemie- und Lageranwendungen vor. Solche Markteinführungen ermöglichen es großen Lieferanten, Felderkennungsprodukte in breitere Instrumentierungs- und Sicherheitsportfolios zu integrieren. Spezialisierte Anbieter, darunter R. STAHL, Pepperl+Fuchs, BARTEC, G.M. International und Hawke International, konkurrieren dort, wo Schutzexpertise und detailliertes Zonenwissen zentral für die Kundenanforderungen sind, während lokale Anbieter bei Lieferzeiten, Reparaturkapazität, Verfügbarkeit und Serviceunterstützung konkurrieren. Der südamerikanische Markt für explosionsgeschützte Ausrüstungen belohnt Lieferanten, die zertifizierte Produkte mit praktischem lokalem Service kombinieren können.
Digitale Integration wird zu einem stärkeren Wettbewerbsfaktor in Steuerungs- und Überwachungsanwendungen, da größere Automatisierungsunternehmen Feldgeräte, Sicherheitssteuerungen, Kommunikationswerkzeuge und Ingenieurdienstleistungen für große Upstream- und Prozessprojekte bündeln können. Spezialisten behalten ihre Relevanz, wo ein Projekt spezifische Schutzmethoden oder Zonenklassifizierungen erfordert, die durch allgemeine Industrieprodukte nicht ausreichend bedient werden. WEGs Markteinführung der W51Xdb-Hochspannungs-Druckfestmotor-Serie im Oktober 2024 fügte eine Option für gefährliche Anwendungen in petrochemischen, Wasserstoff-, Energie- und Öl- und Gasumgebungen hinzu. Der Wettbewerb basiert daher auf Produktzulassung, technischer Eignung, lokalem Support und der Kapazität, den gesamten Ausrüstungslebenszyklus zu bedienen.
Marktführer der Branche für explosionsgeschützte Ausrüstungen in Südamerika
WEG S.A.
ABB Ltd.
Siemens AG
Eaton Corporation plc
Emerson Electric Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Emerson brachte ein neues druckfestes Modell für den Rosemount 965 Flammendetektor auf den Markt und fügte eine Zertifizierung für gefährliche Standorte mit QuadSense-Technologie hinzu. Das Produkt zielt auf die Kohlenwasserstoff-Flammenerkennung in Öl- und Gasanlagen, Chemieanlagen und Lagertankfarmen in Südamerika ab, wo Emerson etablierte Instrumentenschleifen-Positionen in brasilianischen Raffinerien hält.
- Mai 2026: Petrobras unterzeichnete Verträge mit SBM Offshore für den Bau von 2 FPSO-Einheiten für das Tiefseeprojekt Sergipe SEAP I und SEAP II, was Investitionen von mehr als 60 Milliarden BRL bzw. 11,9 Milliarden USD darstellt. Die FPSOs, die zusammen bis zu 240.000 Barrel Öl pro Tag produzieren sollen, werden voraussichtlich bis 2030 erstes Öl liefern und lösen mehrjährige Ausrüstungsspezifikations-, Fertigungs- und Installationsbeschaffungszyklen für Zone-1- und Zone-2-zertifizierte Hardware aus.
- September 2025: WEG kündigte einen Investitionsplan in Höhe von 1,1 Milliarden BRL bzw. 207 Millionen USD an, der bis 2028 umgesetzt werden soll, einschließlich einer neuen Fertigungsanlage im Wert von 900 Millionen BRL in Guaramirim, Santa Catarina, die für Großausrüstungen einschließlich Synchronkompensatoren und Hochgeschwindigkeits-Induktionsmotoren bestimmt ist. Die Erweiterung stärkt WEGs Kapazität, die Nachfrage nach Ausrüstungen für klassifizierte Bereiche aus dem Offshore-Ausbau von Petrobras und den Energiewende-Projekten Südamerikas von seiner heimischen Fertigungsbasis aus zu bedienen.


Berichtsumfang des südamerikanischen Marktes für explosionsgeschützte Ausrüstungen
Der Bericht über den südamerikanischen Markt für explosionsgeschützte Ausrüstungen ist segmentiert nach Schutzart (Explosionseinschluss, Eigensicherheit, Überdruckkapselung/Spülung, Explosionsprävention und Explosionsisolierung), Zone (Zone 0, Zone 1, Zone 2, Zone 20, Zone 21 und Zone 22), Endverbraucherbranche (Öl und Gas, Chemie, Bergbau, Energie und Strom, Pharmazeutika, Lebensmittel und Getränke, Abwasser, Wasserstoff und andere Endverbraucherbranchen), System (Stromversorgung, Motoren und Antriebe, Automatisierung und Steuerung, Beleuchtung, Materialhandhabung, Überwachung, Heizung und HLK sowie andere Systeme) und Geografie (Brasilien, Argentinien, Chile, Kolumbien, Peru und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Explosionseinschluss (Druckfest) |
| Eigensicherheit |
| Überdruckkapselung / Spülung |
| Explosionsprävention |
| Explosionsisolierung |
| Zone 0 |
| Zone 1 |
| Zone 2 |
| Zone 20 |
| Zone 21 |
| Zone 22 |
| Öl und Gas |
| Chemie und Petrochemie |
| Bergbau und Metalle |
| Energie und Strom |
| Pharmazeutika |
| Lebensmittel- und Getränkeverarbeitung |
| Abwasserbehandlung |
| Wasserstoffproduktion und Brennstoffzellen |
| Andere Endverbraucherbranchen |
| Stromversorgung und -verteilung |
| Motoren und Antriebe |
| Automatisierungs- und Steuerungssysteme |
| Beleuchtungssysteme |
| Materialhandhabungsausrüstungen |
| Überwachung und Erkennung |
| Heizung und HLK |
| Andere Systeme |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Rest Südamerikas |
| Nach Schutzart | Explosionseinschluss (Druckfest) |
| Eigensicherheit | |
| Überdruckkapselung / Spülung | |
| Explosionsprävention | |
| Explosionsisolierung | |
| Nach Zone | Zone 0 |
| Zone 1 | |
| Zone 2 | |
| Zone 20 | |
| Zone 21 | |
| Zone 22 | |
| Nach Endverbraucherbranche | Öl und Gas |
| Chemie und Petrochemie | |
| Bergbau und Metalle | |
| Energie und Strom | |
| Pharmazeutika | |
| Lebensmittel- und Getränkeverarbeitung | |
| Abwasserbehandlung | |
| Wasserstoffproduktion und Brennstoffzellen | |
| Andere Endverbraucherbranchen | |
| Nach System | Stromversorgung und -verteilung |
| Motoren und Antriebe | |
| Automatisierungs- und Steuerungssysteme | |
| Beleuchtungssysteme | |
| Materialhandhabungsausrüstungen | |
| Überwachung und Erkennung | |
| Heizung und HLK | |
| Andere Systeme | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der südamerikanische Markt für explosionsgeschützte Ausrüstungen bis 2031 erreichen?
Der südamerikanische Markt für explosionsgeschützte Ausrüstungen soll bis 2031 einen Wert von 723,8 Millionen USD erreichen, ausgehend von 528,6 Millionen USD im Jahr 2026, mit einem CAGR von 6,5 %.
Welche Anwendung macht den größten Anteil der Nachfrage nach explosionsgeschützten Ausrüstungen in Südamerika aus?
Öl und Gas hielt im Jahr 2025 29,73 % des regionalen Wertes und soll bis 2031 mit einem CAGR von 7,7 % expandieren.
Warum ist Brasilien das führende Land für die Nachfrage nach explosionsgeschützten Ausrüstungen?
Brasilien repräsentierte im Jahr 2025 63,7 % des regionalen Wertes, unterstützt durch Offshore-Öl- und Gasaktivitäten und inländische Zertifizierungsanforderungen.
Welche Schutzmethode wächst in der Region am schnellsten?
Explosionsprävention soll bis 2031 mit einem CAGR von 7,98 % wachsen und hielt im Jahr 2025 57,7 % des Wertes.
Was treibt die Nachfrage nach Automatisierungs- und Steuerungssystemen in gefährlichen Bereichen an?
Vernetzte Instrumentierung, IIoT-Einführung und der Bedarf an zertifizierten Feldgeräten unterstützen Automatisierungs- und Steuerungssysteme, die bis 2031 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
Seite zuletzt aktualisiert am:



