
Taille et part du marché des équipements antidéflagrants en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 497.76 Millions de dollars américains |
| Taille du Marché (2026) | 528.63 Millions de dollars américains |
| Taille du Marché (2031) | 723.79 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.49 % |
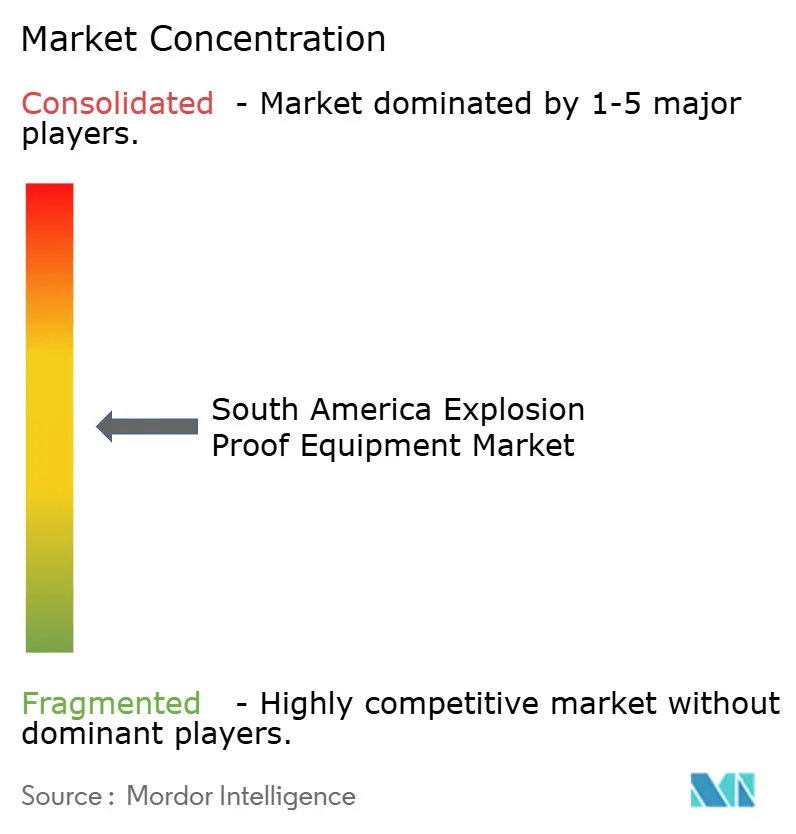
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements antidéflagrants en Amérique du Sud par Mordor Intelligence
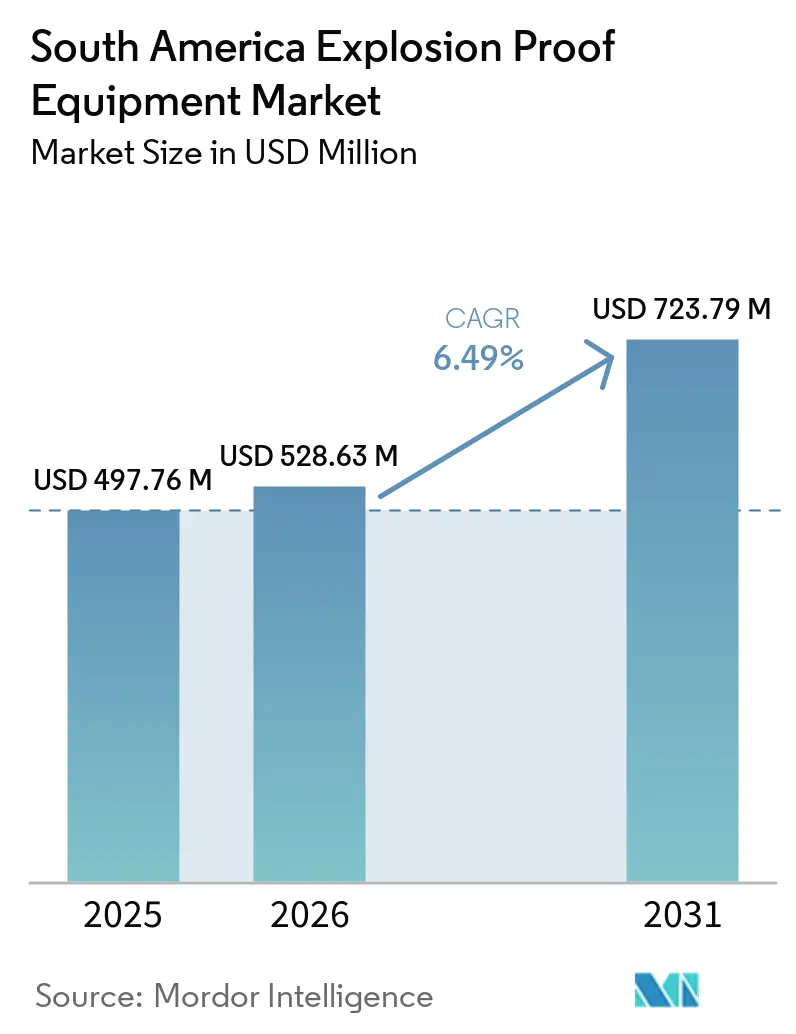
Le marché des équipements antidéflagrants en Amérique du Sud était évalué à 497,8 millions USD en 2025 et devrait croître de 528,6 millions USD en 2026 à 723,8 millions USD d'ici 2031, à un CAGR de 6,5 % durant la période de prévision (2026-2031). Les projets pétroliers et gaziers offshore du Brésil, l'activité minière régionale et le renforcement des exigences de conformité dans les zones dangereuses soutiennent la demande d'équipements certifiés. Les opérateurs dans les zones classifiées ne peuvent pas remplacer les équipements conformes par des alternatives industrielles standard, ce qui soutient la demande de produits répondant aux spécifications de protection requises. Les achats se concentrent également davantage sur la conformité tout au long du cycle de vie, les tests, l'installation, la maintenance, la documentation et la disponibilité d'un support de service qualifié, plutôt que sur la seule fourniture initiale d'équipements. Le marché des équipements antidéflagrants en Amérique du Sud est façonné par le cadre de certification du Brésil et la nécessité pour les fournisseurs de s'adapter à différentes pratiques réglementaires, conditions d'exploitation et attentes en matière de service technique à travers la région. Les fluctuations monétaires, les retards à l'importation, le coût de la conformité, l'accès limité à des compétences spécialisées et les différences dans les exigences nationales peuvent ralentir les décisions d'achat, en particulier pour les systèmes importés et les projets qui dépendent de plusieurs fournisseurs internationaux et doivent satisfaire à de multiples exigences d'approbation avant la livraison.
Points clés du rapport
- Par méthode de protection, la prévention des explosions détenait 42,90 % de la taille du marché des équipements antidéflagrants en Amérique du Sud en 2025 et devrait croître à un CAGR de 8 % jusqu'en 2031.
- Par zone, la Zone 1 représentait 37,8 % de la taille du marché des équipements antidéflagrants en Amérique du Sud en 2025, tandis que la Zone 20 devrait se développer à un CAGR de 7,8 % jusqu'en 2031.
- Par industrie utilisatrice finale, le pétrole et le gaz détenaient 29,73 % de la taille du marché des équipements antidéflagrants en Amérique du Sud en 2025 et devraient enregistrer un CAGR de 7,7 % jusqu'en 2031.
- Par système, les presse-étoupes et accessoires représentaient 31,7 % de la taille du marché des équipements antidéflagrants en Amérique du Sud en 2025, tandis que les systèmes d'automatisation et de contrôle devraient croître à un CAGR de 7,8 % jusqu'en 2031.
- Par géographie, le Brésil représentait 63,7 % de la taille du marché des équipements antidéflagrants en Amérique du Sud en 2025 et devrait progresser à un CAGR de 7,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements antidéflagrants en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'infrastructure pétrolière et gazière offshore et de raffinage du Brésil | +2.2% | Brésil, avec des retombées sur l'activité offshore de la Colombie | Long terme (≥ 4 ans) |
| Expansion minière du cuivre, du minerai de fer, du lithium et de l'or | +1.8% | Chili et Pérou, avec une croissance en Argentine et au Brésil | Moyen terme (2-4 ans) |
| Application des exigences de conformité et de certification dans les zones dangereuses | +1.5% | Brésil, Chili et Colombie | Moyen terme (2-4 ans) |
| Adoption de l'automatisation industrielle et de la modernisation IIoT | +1.3% | Brésil et Argentine, avec une pertinence pour le Pérou | Long terme (≥ 4 ans) |
| Remplacement de la base installée dans les industries de procédés | +0.9% | Brésil et Colombie | Court terme (≤ 2 ans) |
| Mises à niveau de la sécurité dans les zones poussiéreuses pour le traitement des céréales, du sucre et des biocarburants | +0.7% | Brésil, Argentine et Pérou | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure pétrolière et gazière offshore et de raffinage du Brésil
Le plan d'affaires 2026-2030 de Petrobras alloue 69,2 milliards USD à l'exploration et à la production et comprend 8 nouveaux systèmes de production, 11 FPSO Búzios, des plans d'expansion des raffineries et une stratégie qui maintient la production offshore et les actifs de traitement associés au cœur de son programme d'investissement.[1]Petrobras, "Plan d'affaires 2026-2030," Agence Petrobras, agencia.petrobras.com.br Ces développements nécessitent des moteurs certifiés, des presse-étoupes, des boîtes de jonction, des systèmes d'éclairage, des équipements d'automatisation, des instruments de terrain et une infrastructure électrique de support dans des zones classifiées, avec des spécifications souvent définies avant le début de la construction. Les contrats signés en mai 2026 entre Petrobras et SBM Offshore pour 2 FPSO SEAP représentent des investissements dépassant 60 milliards BRL, soit 11,9 milliards USD, et étendent les activités de spécification des équipements sur plusieurs années, de l'ingénierie jusqu'à la mise en service.[2]Commission américaine des valeurs mobilières et des changes, "Dépôt SEC 6-K : Contrats FPSO SEAP signés avec SBM Offshore," Commission américaine des valeurs mobilières et des changes, sec.gov Chaque FPSO crée une demande dans les domaines de la fourniture d'équipements, de l'installation, de l'inspection, des travaux de remplacement, de la documentation et des programmes de maintenance continus requis après sa mise en service. Les actifs offshore existants nécessitent également le remplacement d'équipements lors des programmes d'extension de champ et de maintenance, en particulier lorsque les composants doivent rester adaptés à la classification de zone dangereuse désignée. Cette combinaison de nouvelles constructions et de travaux sur la base installée soutient un cycle d'approvisionnement plus long pour le marché des équipements antidéflagrants en Amérique du Sud et offre aux fournisseurs qualifiés des opportunités à la fois sur les équipements d'origine et les activités après-vente.
Expansion de l'exploitation minière du cuivre, du minerai de fer, du lithium et de l'or
Les sites miniers nécessitent des équipements adaptés aux poussières combustibles et aux conditions d'exploitation dangereuses dans les activités de concassage, de convoyage, de forage, de traitement des minéraux, de pompage et de transfert de matériaux. Les poussières peuvent se produire dans les travaux souterrains, les circuits de manutention du minerai, les zones de traitement fermées et les points de stockage, élargissant ainsi l'utilisation des équipements pour zones dangereuses au-delà des installations pétrolières et gazières. Le marché des équipements antidéflagrants en Amérique du Sud est donc exposé aux projets miniers qui nécessitent une distribution électrique fiable, des moteurs, des systèmes d'éclairage, des systèmes de surveillance, des connexions de câbles et des enveloppes répondant aux conditions exigeantes des sites. La sélection des équipements dépend de la classification de zone, des caractéristiques des poussières, des exigences de température, des conditions d'installation, de l'accès à la maintenance et de la nécessité de protéger le personnel et les actifs de l'installation. Les opérations minières éloignées accordent également une plus grande valeur aux produits durables, à la disponibilité des pièces de rechange et au support de maintenance local, car les arrêts prolongés peuvent perturber les tâches de traitement essentielles. Ces conditions d'exploitation font des équipements certifiés une partie intégrante de la conception, de la mise en service, de la maintenance et des processus de remplacement du site, plutôt qu'un achat isolé.
Renforcement de la conformité dans les zones dangereuses et application des certifications
Le Brésil exige la certification des équipements utilisés dans les atmosphères explosives conformément aux exigences de l'INMETRO, même lorsque les fournisseurs détiennent déjà des approbations internationales. Le programme IECEx de certification des équipements fournit un cadre international pour les essais et la certification des équipements utilisés dans les atmosphères explosives, ce qui soutient une référence technique commune pour les fabricants, les opérateurs et les organismes de certification. L'ABENDI a rapporté que le Brésil comptait 9 organismes de certification accrédités par l'INMETRO actifs et que la série ABNT NBR IEC 60079 continuait à se développer en conformité avec les normes IEC en 2025. Les exigences de conformité peuvent allonger les délais et augmenter les coûts des fournisseurs, mais elles favorisent également les fournisseurs disposant de portefeuilles de certification établis, d'une documentation technique reconnue et d'une familiarité avec les processus d'approbation locaux. Le marché des équipements antidéflagrants en Amérique du Sud bénéficie lorsque les propriétaires d'installations mettent à niveau leurs équipements pour maintenir la conformité aux exigences actuelles et lorsque les équipes d'approvisionnement accordent la priorité à l'adéquation documentée pour la zone prévue. La certification donne également aux acheteurs une base plus claire pour évaluer les produits utilisés dans des applications à haut risque et peut rendre la traçabilité des produits plus importante lors de l'installation et de la maintenance.
Adoption de l'automatisation industrielle et de la modernisation IIoT
Les sites industriels introduisent des instruments connectés et des équipements de contrôle dans les zones classifiées. L'ABENDI a identifié l'IIoT, la cybersécurité et l'Ethernet deux fils comme des sujets technologiques importants pour les installations en atmosphères explosives au Brésil en 2025. Cela modifie les exigences d'approvisionnement car les appareils de terrain et les systèmes de communication doivent satisfaire à la fois aux normes opérationnelles et aux normes relatives aux zones dangereuses, et prendre en charge un échange de données fiable dans des environnements d'installation exigeants. Les projets de modernisation peuvent créer une demande même lorsqu'une installation n'étend pas sa capacité physique, car les opérateurs peuvent avoir besoin d'une meilleure surveillance, de registres de maintenance et d'une visibilité sur les équipements installés. Les opérateurs peuvent remplacer les appareils de terrain existants pour améliorer la collecte de données, la visibilité des actifs, les registres d'inspection et la compatibilité avec les systèmes de contrôle mis à jour. Le marché des équipements antidéflagrants en Amérique du Sud évolue donc vers des solutions de contrôle, de détection, de communication et de diagnostic plus intégrées, ce qui accroît la valeur de l'expertise en ingénierie lors de la sélection et de la mise en service. Les fournisseurs qui combinent des appareils certifiés avec un support d'ingénierie local sont bien positionnés pour ces programmes de modernisation, car les clients ont besoin d'aide pour connecter le nouveau matériel aux pratiques d'exploitation existantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de certification et de conformité tout au long du cycle de vie | -1.2% | Brésil, Chili et Colombie | Long terme (≥ 4 ans) |
| Coût initial des équipements certifiés et de l'ingénierie | -1% | Tous les marchés d'Amérique du Sud, en particulier le Pérou et la Bolivie | Moyen terme (2-4 ans) |
| Acceptation nationale fragmentée des normes Ex | -0.7% | Chili, Colombie et Pérou | Long terme (≥ 4 ans) |
| Volatilité des devises, retards à l'importation et pénurie de spécialistes | -0.6% | Argentine, Colombie, Brésil et Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de certification et de conformité tout au long du cycle de vie
Les coûts de certification peuvent être significatifs car l'approbation des équipements peut impliquer des essais, une évaluation en usine, une surveillance, le renouvellement des certificats, des dossiers techniques et des preuves continues que les spécifications des produits restent conformes. Le cadre réglementaire brésilien peut créer un travail supplémentaire pour les fournisseurs qui détiennent déjà des approbations IECEx ou ATEX. L'ABENDI a rapporté que plus de 280 professionnels brésiliens détenaient des certificats de compétence IECEx Certified Persons en décembre 2025. La main-d'œuvre qualifiée disponible reste limitée par rapport aux besoins en formation, inspection, installation et maintenance des installations en zones dangereuses. Les petits opérateurs peuvent retarder les mises à niveau lorsque les coûts de certification et de formation augmentent ou lorsque les travaux de conformité entrent en concurrence avec d'autres priorités d'investissement. Ces coûts peuvent limiter la demande adressable sur le marché des équipements antidéflagrants en Amérique du Sud, en particulier pour les projets de plus petite taille disposant de budgets d'approvisionnement limités et d'un accès restreint aux ressources d'ingénierie spécialisées.
Coût initial élevé des équipements certifiés et de l'ingénierie
Les équipements certifiés coûtent généralement plus cher que les produits industriels standard car ils doivent satisfaire à des exigences spécifiques en matière de protection, de matériaux, de protection contre les ingestions, de température, d'essais et de traçabilité. La conception d'une installation classifiée nécessite également des études de zone, la sélection des équipements, des contrôles d'installation et des vérifications que le système achevé correspond à l'approche de protection prévue. Ces exigences peuvent augmenter les coûts initiaux des projets dans les applications minières, de procédés, de stockage et de manutention des matériaux. Les opérateurs aux ressources en capital limitées peuvent différer les projets ou remplacer les équipements par étapes plutôt que d'acquérir des systèmes complets, ce qui peut allonger la période avant qu'une installation atteigne sa configuration prévue. La contrainte est la plus aiguë lorsque les équipements doivent être importés et que le support technique local, les pièces de rechange ou la capacité de service certifiée sont limités. Une fois qu'une installation adopte des systèmes certifiés, cependant, les exigences de maintenance et de remplacement peuvent soutenir des relations établies avec les fournisseurs et une demande continue de composants approuvés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par méthode de protection : la prévention des explosions domine par l'échelle et la croissance
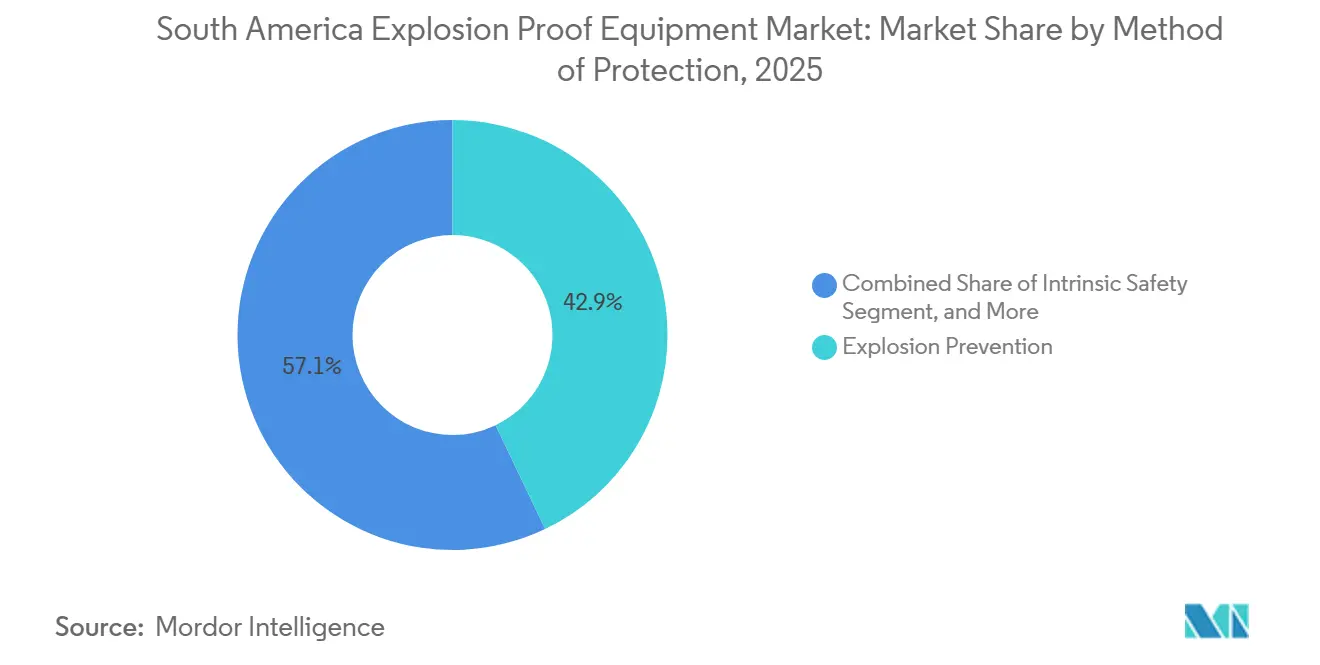
La prévention des explosions détenait 42,9 % de la part du marché des équipements antidéflagrants en Amérique du Sud en 2025 et devrait croître à un CAGR de 8 % jusqu'en 2031. La catégorie comprend les approches de sécurité augmentée, non-étincelante et d'encapsulation que les opérateurs sélectionnent lorsqu'ils recherchent un équilibre approprié entre protection, poids des équipements, accès à la maintenance et praticité d'installation. Elle est pertinente pour les installations offshore où la disposition des équipements, l'espace disponible et le poids des systèmes installés influencent la conception du projet et la planification de la maintenance. La taille du marché des équipements antidéflagrants en Amérique du Sud pour cette méthode reflète également la nécessité d'adapter l'approche de protection au type de danger, à la fonction de l'équipement et aux conditions du site d'exploitation. L'ABENDI a noté le développement continu des normes brésiliennes relatives aux atmosphères explosives et des pratiques de maintenance en 2025, renforçant l'importance d'une sélection appropriée et d'une inspection documentée.[3]ABENDI, "Instalações e Equipamentos Elétricos e Mecânicos em Atmosferas Explosivas: Retrospectiva Ex 2025 e Perspectivas Ex 2026," ABENDI, abendi.org.br
Les équipements antidéflagrants restent importants dans les zones de tête de puits et de traitement du pétrole et du gaz où un confinement robuste de l'allumage est requis, tandis que la sécurité intrinsèque est largement applicable aux circuits d'instrumentation et de capteurs dans les zones à risque de gaz. La pressurisation et la purge conviennent aux grandes enveloppes de contrôle et aux analyseurs où le remplacement de chaque composant individuel peut ne pas être pratique ou peut nécessiter des modifications importantes des systèmes installés. Les mesures de séparation physique, telles que les barrières et les murs anti-souffle, s'appliquent aux situations où la disposition des équipements et la séparation sont au cœur du contrôle des risques. Les fournisseurs doivent maintenir un large portefeuille de protection car aucune méthode unique ne convient à chaque procédé, emplacement, arrangement de maintenance ou classification de danger. Cette exigence maintient la sélection des produits étroitement liée à l'ingénierie, à l'inspection, à l'installation et aux pratiques de maintenance spécifiques au site.


Par zone : la Zone 1 domine l'offre, la Zone 20 soutient une croissance plus rapide
La Zone 1 représentait 37,8 % de la valeur régionale en 2025. Cette zone est associée aux emplacements où des gaz inflammables peuvent être présents lors des opérations normales, notamment les plateformes offshore, les unités de raffinage, les terminaux de réception et autres actifs de traitement des hydrocarbures. Les actifs offshore du Brésil constituent une base installée substantielle pour les équipements de Zone 1 car les opérations en amont nécessitent des systèmes électriques, d'instrumentation, de détection et de communication étendus. Le remplacement des équipements peut rester nécessaire à mesure que les actifs matures font l'objet de travaux de maintenance et de prolongation de durée de vie, et le marché des équipements antidéflagrants en Amérique du Sud répond à ces besoins par des moteurs, des systèmes d'éclairage, des enveloppes, des presse-étoupes, des systèmes de contrôle et des équipements de détection. Les investissements prévus de Petrobras dans l'exploration, la production et le raffinage maintiennent l'importance de ces applications.
La Zone 20 devrait progresser à un CAGR de 7,8 % jusqu'en 2031, ce qui en fait la classification de zone à la croissance la plus rapide dans les estimations fournies. Elle s'applique aux emplacements où des nuages de poussières combustibles sont continuellement présents ou présents pendant de longues périodes, notamment dans les procédés fermés de traitement des céréales, du sucre, des biocarburants, des mines et d'autres manutentions de matériaux. Les Zones 2 et 22 couvrent un large éventail d'applications où des gaz ou des poussières dangereux sont moins susceptibles d'être continuellement présents, tandis que les Zones 0 et 21 restent importantes pour des applications plus restreintes nécessitant une protection contre les dangers de présence continue. Cette diversité de classifications de zones oblige les fournisseurs à fournir des équipements adaptés à l'environnement d'exploitation, au profil de danger, au régime d'inspection et aux conditions d'installation pratiques. Cela signifie également qu'une installation peut nécessiter plusieurs solutions de protection plutôt qu'une conception d'équipement unique dans toutes les zones.
Par industrie utilisatrice finale : le pétrole et le gaz ancrent la demande
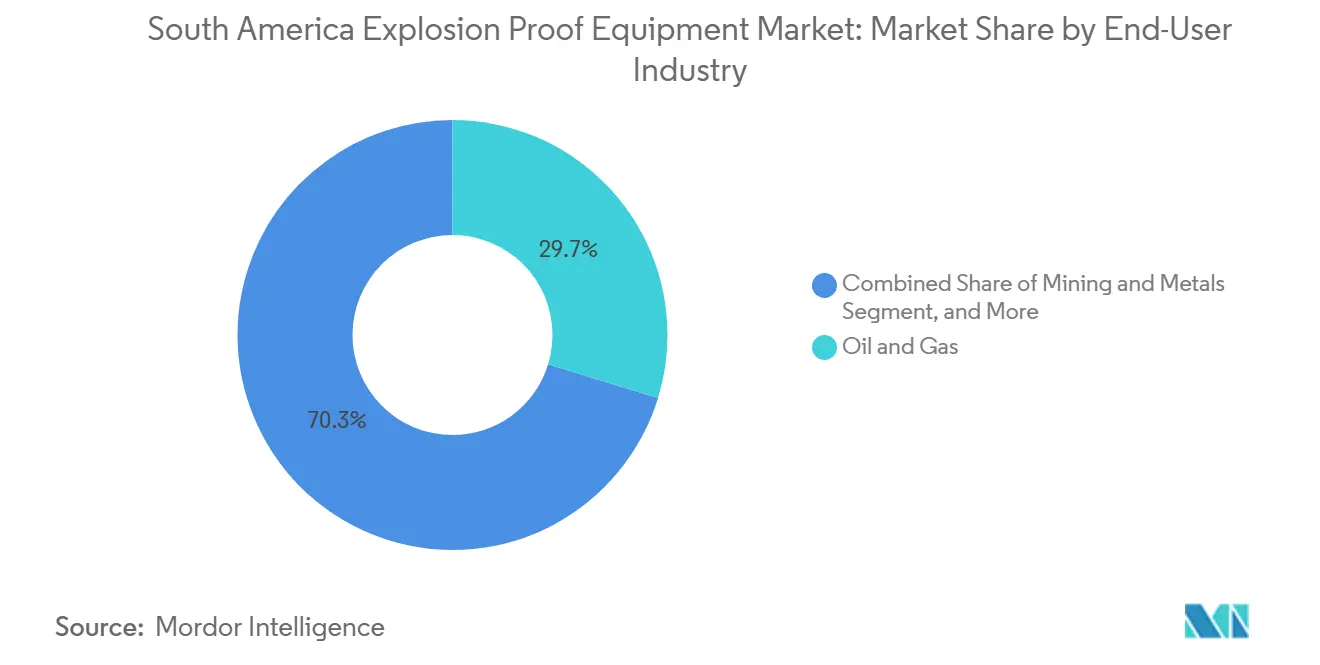
Le pétrole et le gaz représentaient 29,73 % de la taille du marché des équipements antidéflagrants en Amérique du Sud en 2025 et devraient croître à un CAGR de 7,7 % jusqu'en 2031. Le plan d'affaires de Petrobras comprend des investissements dans l'exploration et la production, 8 nouveaux systèmes de production et 11 FPSO Búzios. Ces installations nécessitent des équipements certifiés dans les unités de procédés, les systèmes électriques, les systèmes de contrôle, les systèmes de détection, l'infrastructure de communication et les programmes de maintenance tout au long de leur durée de vie opérationnelle. L'activité de raffinage crée également des exigences pour les équipements utilisés dans les opérations de traitement et de stockage des hydrocarbures, où la sélection des équipements doit être conforme à la classification de zone dangereuse applicable. L'ampleur de l'activité en amont et en aval du Brésil fait du pétrole et du gaz la principale source de demande régionale et renforce les exigences de remplacement des actifs offshore et de raffinage existants.
Les mines et métaux représentent un autre cas d'utilisation majeur car les sites d'extraction et de traitement peuvent contenir des poussières combustibles et d'autres conditions dangereuses, tandis que les produits chimiques et pétrochimiques nécessitent des produits certifiés dans les unités de procédés, les réservoirs et les zones de production où des substances inflammables sont manipulées. La transformation des aliments et des boissons peut nécessiter des équipements pour zones poussiéreuses dans les systèmes de traitement du sucre, des céréales et des poudres, et la production pharmaceutique, le traitement des eaux usées, la production d'hydrogène et les applications de piles à combustible sont des domaines d'application plus restreints dans l'analyse fournie. Leurs besoins en équipements diffèrent selon la conception du procédé, la classification de zone, les conditions d'exploitation locales et le type de système électrique ou de contrôle installé. Cette gamme d'applications offre aux fournisseurs des opportunités d'adapter les produits de base à plusieurs contextes d'utilisateurs finaux tout en maintenant les approbations requises et la capacité de service. Elle réduit également la dépendance à une seule base d'application, même si le pétrole et le gaz restent la plus grande source de demande.
Par système : les presse-étoupes ancrent le volume, les systèmes d'automatisation et de contrôle stimulent la croissance
Les presse-étoupes et accessoires détenaient 31,7 % de la valeur régionale en 2025. Ces produits sont nécessaires aux points d'entrée des câbles sur les plateformes offshore, les raffineries, les mines et autres installations classifiées, où ils contribuent à préserver le niveau de protection prévu de l'ensemble. Leur demande est récurrente car les nouvelles connexions, les travaux de maintenance, le remplacement des équipements et les modifications des systèmes nécessitent chacun des composants de gestion de câbles certifiés appropriés. Les presse-étoupes doivent prendre en charge le niveau de protection de l'enveloppe et les exigences d'installation du site, ce qui confère à la catégorie une large base adressable dans presque tous les types de systèmes. Les systèmes d'éclairage, les moteurs et les variateurs restent également des catégories de systèmes importantes car ils soutiennent les opérations courantes des installations dans les zones où des équipements fiables sont requis.
Les systèmes d'automatisation et de contrôle devraient enregistrer un CAGR de 7,8 % jusqu'en 2031. La croissance reflète l'adoption de fonctions de sécurité, de détection, de communication et de contrôle intégrées dans les zones classifiées, où les opérateurs ont besoin de matériel de terrain certifié lorsqu'ils remplacent les architectures existantes par des systèmes de surveillance et de contrôle connectés. L'ABENDI a mis en avant l'IIoT, la cybersécurité et l'Ethernet deux fils comme thèmes actifs pour les installations en atmosphères explosives au Brésil. Les équipements de manutention des matériaux et les systèmes de surveillance et de détection complètent cette tendance en soutenant le déplacement sécurisé des matériaux et la surveillance continue des conditions dangereuses. Les systèmes intégrés peuvent accroître l'importance du service technique, de la mise en service, du support de maintenance et de la familiarité du personnel avec les exigences de sécurité et de communication après la vente initiale.
Analyse géographique
Le Brésil représentait 63,7 % de la part du marché des équipements antidéflagrants en Amérique du Sud en 2025 et devrait se développer à un CAGR de 7,2 % jusqu'en 2031. Le plan 2026-2030 de Petrobras fournit une large base de projets pour les achats liés à la production offshore et aux raffineries. Le Brésil exige également que les équipements pour atmosphères explosives satisfassent aux exigences de certification nationales. Cette structure favorise les fournisseurs disposant d'approbations locales, d'une distribution, de connaissances techniques, d'une capacité de service et d'une familiarité avec la documentation attendue par les propriétaires d'installations. L'ABENDI a rapporté une expansion continue de l'écosystème local de normes et de certification en 2025.
Le Chili et l'Argentine sont des marchés secondaires importants avec des schémas de demande différents. La demande du Chili est étroitement liée à l'activité minière et au besoin d'équipements robustes dans les opérations de traitement et souterraines, tandis que l'Argentine combine une demande potentielle provenant de l'activité pétrolière et gazière en amont avec des besoins liés aux mines et au traitement du lithium. Les deux pays peuvent faire face à des contraintes d'approvisionnement lorsque les produits sont importés, que le support technique est limité ou que les conditions commerciales locales retardent la livraison. Le marché des équipements antidéflagrants en Amérique du Sud exige donc que les fournisseurs adaptent leurs stratégies de distribution, de stocks, de service après-vente et de support technique aux conditions locales. Ces différences rendent une approche de vente régionale uniforme moins efficace qu'une planification de produits et de services spécifique à chaque pays.
La Colombie et le Pérou représentent des opportunités plus modestes mais en développement au sein du groupement régional. La Colombie bénéficie d'une demande provenant des opérations pétrolières et gazières offshore et onshore, tandis que le Pérou offre une demande potentielle dans les projets miniers et métallurgiques nécessitant des équipements électriques fiables pour zones dangereuses. Ces pays dépendent davantage des équipements certifiés ATEX et IECEx importés que le Brésil, et leurs environnements d'approvisionnement restent compétitifs car ils ne disposent pas d'une couche de certification nationale équivalente au système brésilien. La maintenance locale, la fiabilité des livraisons, le support en ingénierie et la disponibilité des produits peuvent influencer la sélection des fournisseurs sur ces marchés.
Paysage concurrentiel
Le marché des équipements antidéflagrants en Amérique du Sud est modérément concentré, avec des fournisseurs mondiaux d'automatisation, des spécialistes Ex et des fabricants régionaux actifs dans différentes catégories de produits. Les exigences de certification constituent une barrière pour les fournisseurs sans approbations reconnues, support de conformité local, documentation technique et capacité à assister les clients lors de l'installation et de la maintenance. WEG détient une position régionale différenciée car elle fabrique des moteurs au Brésil et sert les clients industriels locaux par le biais de canaux établis. En septembre 2025, WEG a annoncé 1,1 milliard BRL (207 millions USD) d'investissements dans l'expansion industrielle à réaliser d'ici 2028. L'investissement renforce sa capacité de fabrication pour les équipements à grande échelle et soutient sa capacité à servir les projets énergétiques et industriels régionaux.
Les fournisseurs mondiaux se font concurrence grâce à de larges portefeuilles de produits et à des offres de systèmes intégrés. Emerson a lancé un nouveau modèle antidéflagrant pour le détecteur de flamme Rosemount 965 en juillet 2026 pour une utilisation dans des zones dangereuses dans les applications pétrolières et gazières, chimiques et de stockage. De tels lancements permettent aux grands fournisseurs d'intégrer des produits de détection de terrain dans des portefeuilles d'instrumentation et de sécurité plus larges. Les fournisseurs spécialisés, notamment R. STAHL, Pepperl+Fuchs, BARTEC, G.M. International et Hawke International, se font concurrence lorsque l'expertise en protection et la connaissance détaillée des zones sont au cœur des exigences des clients, tandis que les fournisseurs locaux se font concurrence sur les délais de livraison, la capacité de réparation, la disponibilité et le support de service. Le marché des équipements antidéflagrants en Amérique du Sud récompense les fournisseurs capables de combiner des produits certifiés avec un service local pratique.
L'intégration numérique devient un facteur concurrentiel plus fort dans les applications de contrôle et de surveillance car les grandes entreprises d'automatisation peuvent regrouper des appareils de terrain, des contrôles de sécurité, des outils de communication et des services d'ingénierie pour les grands projets en amont et de procédés. Les spécialistes restent pertinents lorsqu'un projet nécessite des méthodes de protection spécifiques ou des classifications de zones qui ne sont pas adéquatement servies par des produits industriels généraux. Le lancement par WEG en octobre 2024 de la série de moteurs antidéflagrants haute tension W51Xdb a ajouté une option pour les applications dangereuses dans les secteurs pétrochimique, hydrogène, énergie et pétrole et gaz. La concurrence est donc basée sur l'approbation des produits, l'adéquation technique, le support local et la capacité à servir l'ensemble du cycle de vie des équipements.
Leaders du secteur des équipements antidéflagrants en Amérique du Sud
WEG S.A.
ABB Ltd.
Siemens AG
Eaton Corporation plc
Emerson Electric Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Emerson a lancé un nouveau modèle antidéflagrant pour le détecteur de flamme Rosemount 965, ajoutant une certification pour zones dangereuses utilisant la technologie QuadSense. Le produit cible la détection de flammes d'hydrocarbures dans les installations pétrolières et gazières, les usines chimiques et les parcs de réservoirs de stockage en Amérique du Sud, où Emerson détient des positions établies dans les boucles d'instrumentation des raffineries brésiliennes.
- Mai 2026 : Petrobras a signé des contrats avec SBM Offshore pour la construction de 2 unités FPSO pour le projet en eaux profondes de Sergipe SEAP I et SEAP II, représentant des investissements dépassant 60 milliards BRL, soit 11,9 milliards USD. Les FPSO, conçus pour produire jusqu'à 240 000 barils de pétrole par jour combinés, devraient livrer leur première huile d'ici 2030, déclenchant des cycles d'approvisionnement pluriannuels pour la spécification, la fabrication et l'installation d'équipements certifiés Zone 1 et Zone 2.
- Septembre 2025 : WEG a annoncé un plan d'investissement de 1,1 milliard BRL, soit 207 millions USD, à réaliser d'ici 2028, comprenant une nouvelle installation de fabrication de 900 millions BRL à Guaramirim, Santa Catarina, dédiée aux équipements à grande échelle, notamment les compensateurs synchrones et les moteurs à induction haute vitesse. L'expansion renforce la capacité de WEG à répondre à la demande d'équipements pour zones classifiées provenant du développement offshore de Petrobras et des projets de transition énergétique en Amérique du Sud depuis sa base de fabrication nationale.


Périmètre du rapport sur le marché des équipements antidéflagrants en Amérique du Sud
Le rapport sur le marché des équipements antidéflagrants en Amérique du Sud est segmenté par méthode de protection (confinement de l'explosion, sécurité intrinsèque, pressurisation/purge, prévention des explosions et ségrégation des explosions), zone (Zone 0, Zone 1, Zone 2, Zone 20, Zone 21 et Zone 22), industrie utilisatrice finale (pétrole et gaz, produits chimiques, mines, énergie et électricité, produits pharmaceutiques, aliments et boissons, eaux usées, hydrogène et autres industries utilisatrices finales), système (alimentation électrique, moteurs et variateurs, automatisation et contrôle, éclairage, manutention des matériaux, surveillance, chauffage et CVC, et autres systèmes) et géographie (Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Confinement de l'explosion (antidéflagrant) |
| Sécurité intrinsèque |
| Pressurisation / Purge |
| Prévention des explosions |
| Ségrégation des explosions |
| Zone 0 |
| Zone 1 |
| Zone 2 |
| Zone 20 |
| Zone 21 |
| Zone 22 |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Mines et métaux |
| Énergie et électricité |
| Produits pharmaceutiques |
| Transformation des aliments et des boissons |
| Traitement des eaux usées |
| Production d'hydrogène et piles à combustible |
| Autres industries utilisatrices finales |
| Alimentation et distribution électrique |
| Moteurs et variateurs |
| Systèmes d'automatisation et de contrôle |
| Systèmes d'éclairage |
| Équipements de manutention des matériaux |
| Surveillance et détection |
| Chauffage et CVC |
| Autres systèmes |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par méthode de protection | Confinement de l'explosion (antidéflagrant) |
| Sécurité intrinsèque | |
| Pressurisation / Purge | |
| Prévention des explosions | |
| Ségrégation des explosions | |
| Par zone | Zone 0 |
| Zone 1 | |
| Zone 2 | |
| Zone 20 | |
| Zone 21 | |
| Zone 22 | |
| Par industrie utilisatrice finale | Pétrole et gaz |
| Produits chimiques et pétrochimiques | |
| Mines et métaux | |
| Énergie et électricité | |
| Produits pharmaceutiques | |
| Transformation des aliments et des boissons | |
| Traitement des eaux usées | |
| Production d'hydrogène et piles à combustible | |
| Autres industries utilisatrices finales | |
| Par système | Alimentation et distribution électrique |
| Moteurs et variateurs | |
| Systèmes d'automatisation et de contrôle | |
| Systèmes d'éclairage | |
| Équipements de manutention des matériaux | |
| Surveillance et détection | |
| Chauffage et CVC | |
| Autres systèmes | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des équipements antidéflagrants en Amérique du Sud d'ici 2031 ?
Le marché des équipements antidéflagrants en Amérique du Sud devrait atteindre 723,8 millions USD d'ici 2031, contre 528,6 millions USD en 2026, à un CAGR de 6,5 %.
Quelle application représente la plus grande demande d'équipements antidéflagrants en Amérique du Sud ?
Le pétrole et le gaz détenaient 29,73 % de la valeur régionale en 2025 et devraient se développer à un CAGR de 7,7 % jusqu'en 2031.
Pourquoi le Brésil est-il le principal pays en termes de demande d'équipements antidéflagrants ?
Le Brésil représentait 63,7 % de la valeur régionale en 2025, soutenu par l'activité pétrolière et gazière offshore et les exigences de certification nationales.
Quelle méthode de protection connaît la croissance la plus rapide dans la région ?
La prévention des explosions devrait croître à un CAGR de 7,98 % jusqu'en 2031 et détenait 57,7 % de la valeur en 2025.
Qu'est-ce qui stimule la demande de systèmes d'automatisation et de contrôle dans les zones dangereuses ?
L'instrumentation connectée, l'adoption de l'IIoT et le besoin d'appareils de terrain certifiés soutiennent les systèmes d'automatisation et de contrôle, qui devraient croître à un CAGR de 7,8 %.
Dernière mise à jour de la page le:



