
Tamaño y Participación del Mercado de Equipos Antiexplosivos de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
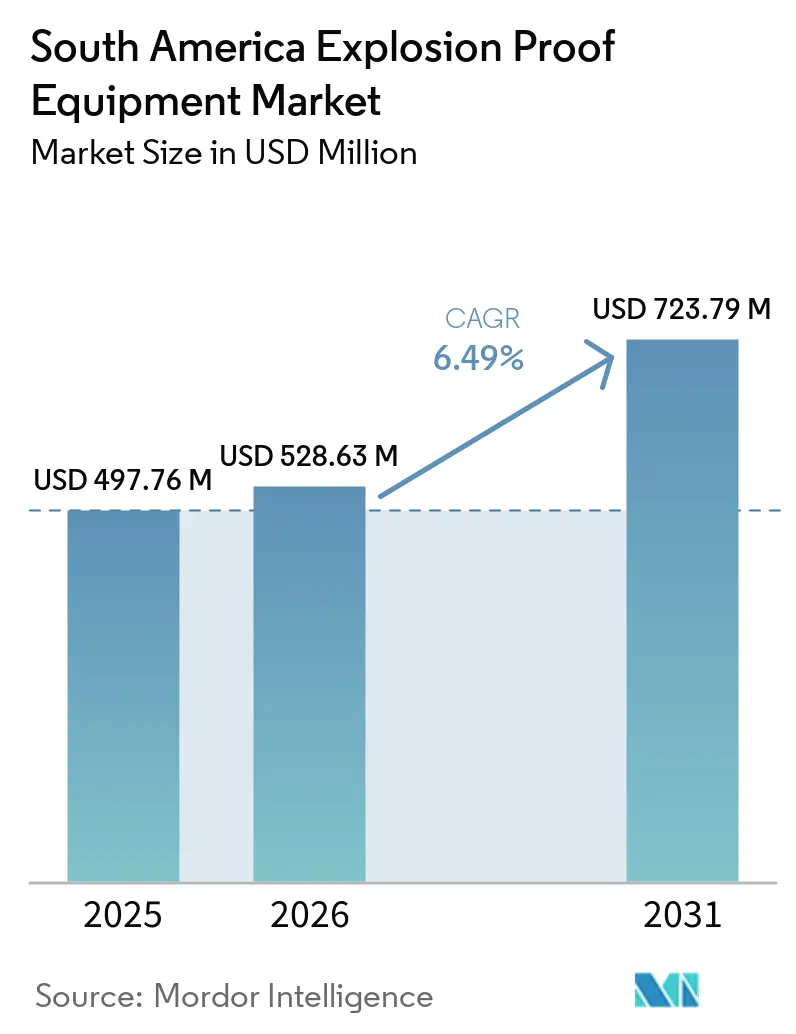
| Tamaño del mercado en el año base (2025) | 497.76 Millones de dólares |
| Tamaño del Mercado (2026) | 528.63 Millones de dólares |
| Tamaño del Mercado (2031) | 723.79 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.49 % |
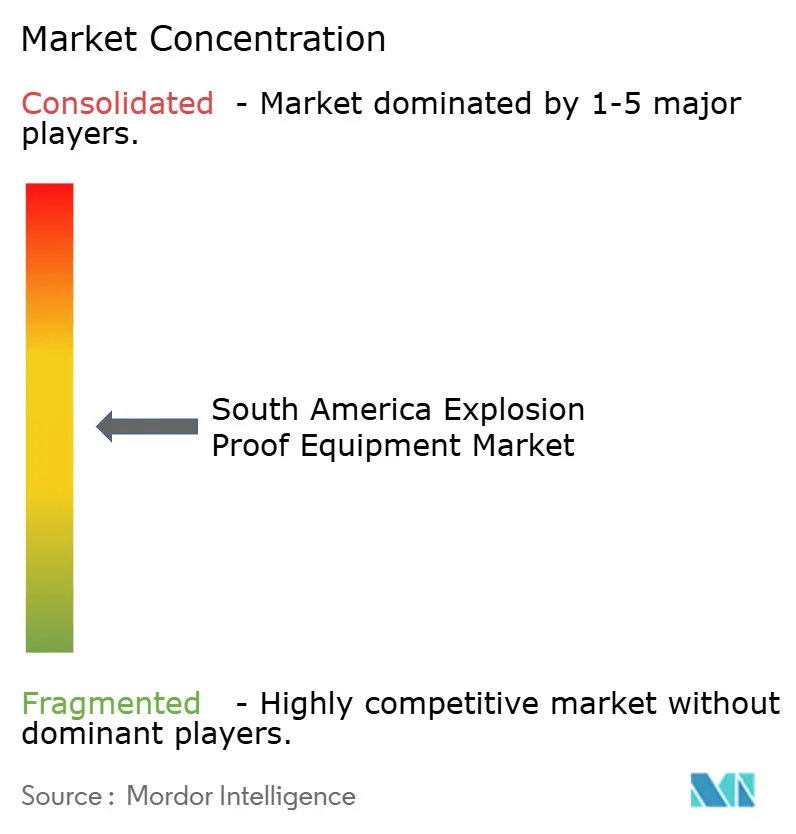
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos Antiexplosivos de América del Sur por Mordor Intelligence
El mercado de equipos antiexplosivos de América del Sur fue valorado en 497,8 millones de USD en 2025 y se estima que crecerá de 528,6 millones de USD en 2026 a 723,8 millones de USD en 2031, a una CAGR del 6,5% durante el período de pronóstico (2026-2031). Los proyectos de petróleo y gas en alta mar de Brasil, la actividad minera regional y los requisitos más estrictos de cumplimiento en áreas peligrosas respaldan la demanda de equipos certificados. Los operadores en ubicaciones clasificadas no pueden reemplazar equipos conformes con alternativas industriales estándar, lo que sostiene la demanda de productos que cumplen con las especificaciones de protección requeridas. La adquisición también se está orientando más hacia el cumplimiento del ciclo de vida, las pruebas, la instalación, el mantenimiento, la documentación y la disponibilidad de soporte de servicio calificado, en lugar de centrarse únicamente en el suministro inicial de equipos. El mercado de equipos antiexplosivos de América del Sur está moldeado por el marco de certificación de Brasil y la necesidad de que los proveedores se adapten a diferentes prácticas regulatorias, condiciones operativas y expectativas de servicio técnico en toda la región. Los movimientos cambiarios, los retrasos en las importaciones, el costo del cumplimiento, el acceso limitado a habilidades especializadas y las diferencias en los requisitos nacionales pueden ralentizar las decisiones de compra, especialmente para sistemas importados y proyectos que dependen de varios proveedores internacionales y deben cumplir múltiples requisitos de aprobación antes de la entrega.
Conclusiones Clave del Informe
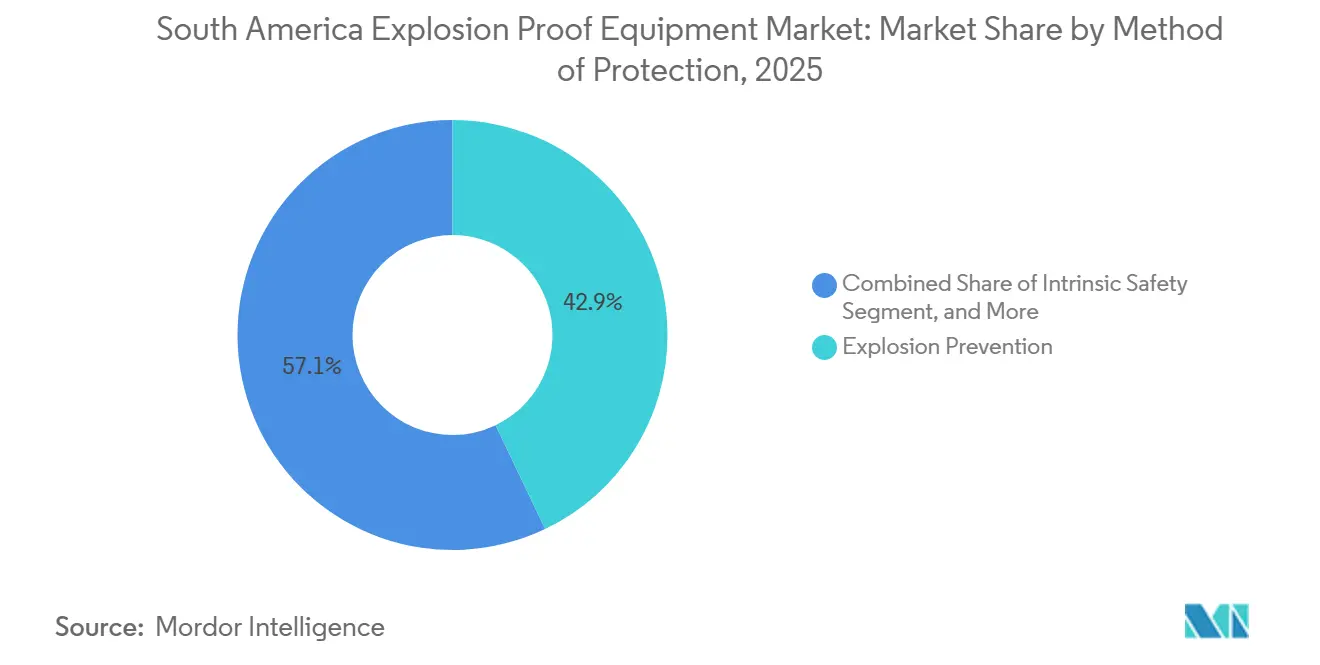
- Por método de protección, la Prevención de Explosiones representó el 42,90% del tamaño del mercado de equipos antiexplosivos de América del Sur en 2025 y se prevé que crezca a una CAGR del 8% hasta 2031.
- Por zona, la Zona 1 representó el 37,8% del tamaño del mercado de equipos antiexplosivos de América del Sur en 2025, mientras que se proyecta que la Zona 20 se expanda a una CAGR del 7,8% hasta 2031.
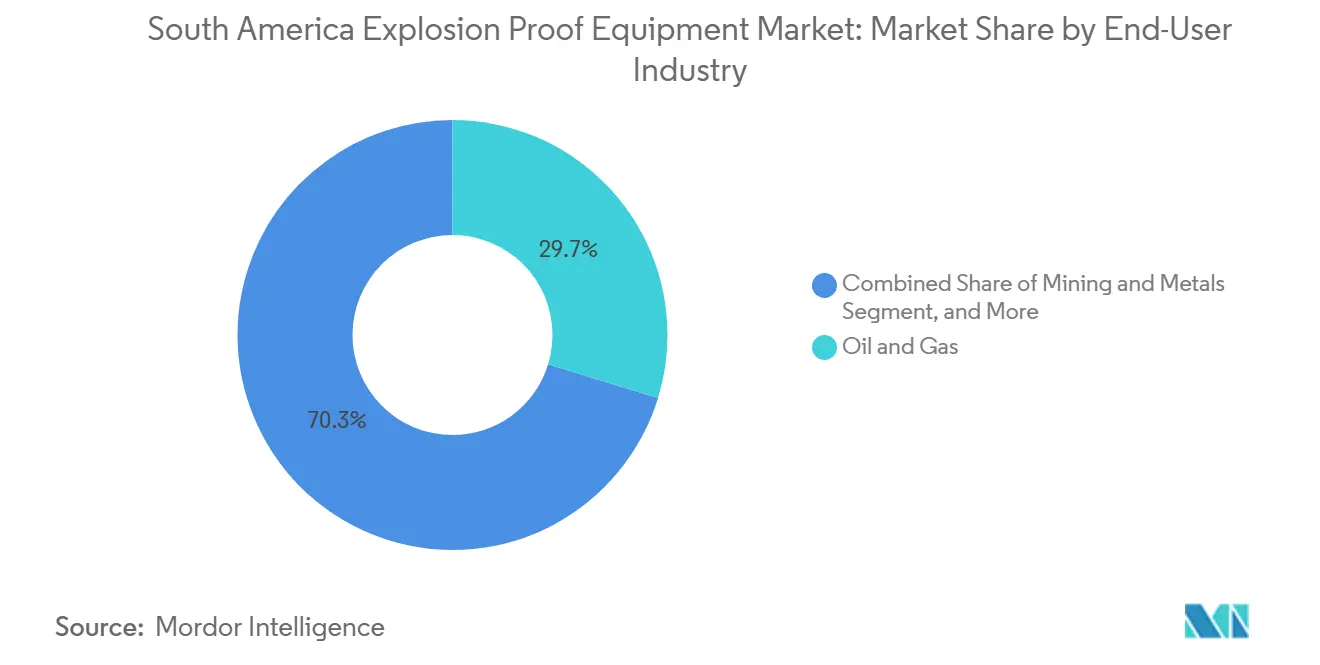
- Por industria de usuario final, Petróleo y Gas representó el 29,73% del tamaño del mercado de equipos antiexplosivos de América del Sur en 2025 y se espera que registre una CAGR del 7,7% hasta 2031.
- Por sistema, los Prensaestopas y Accesorios de Cable representaron el 31,7% del tamaño del mercado de equipos antiexplosivos de América del Sur en 2025, mientras que se prevé que los Sistemas de Automatización y Control crezcan a una CAGR del 7,8% hasta 2031.
- Por geografía, Brasil representó el 63,7% del tamaño del mercado de equipos antiexplosivos de América del Sur en 2025 y se prevé que avance a una CAGR del 7,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos Antiexplosivos de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Infraestructura de Petróleo y Gas en Alta Mar y de Refinación de Brasil | +2.2% | Brasil, con efectos secundarios en la actividad en alta mar de Colombia | Largo plazo (≥ 4 años) |
| Expansión de la Minería de Cobre, Mineral de Hierro, Litio y Oro | +1.8% | Chile y Perú, con crecimiento en Argentina y Brasil | Mediano plazo (2-4 años) |
| Cumplimiento de Áreas Peligrosas y Aplicación de Certificaciones | +1.5% | Brasil, Chile y Colombia | Mediano plazo (2-4 años) |
| Automatización Industrial y Adopción de Modernización con IIoT | +1.3% | Brasil y Argentina, con relevancia para Perú | Largo plazo (≥ 4 años) |
| Reemplazo de la Base Instalada en Industrias de Proceso | +0.9% | Brasil y Colombia | Corto plazo (≤ 2 años) |
| Actualizaciones de Seguridad en Zonas de Polvo en el Procesamiento de Granos, Azúcar y Biocombustibles | +0.7% | Brasil, Argentina y Perú | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Petróleo y Gas en Alta Mar y de Refinación de Brasil
El plan de negocios 2026-2030 de Petrobras asigna 69.200 millones de USD a exploración y producción e incluye 8 nuevos sistemas de producción, 11 FPSOs de Búzios, planes de expansión de refinerías y una estrategia que mantiene la producción en alta mar y los activos de procesamiento relacionados en el centro de su programa de capital.[1]Petrobras, "Plan de Negocios 2026-2030," Agencia Petrobras, agencia.petrobras.com.br Estos desarrollos requieren motores certificados, prensaestopas de cable, cajas de conexiones, iluminación, equipos de automatización, instrumentación de campo e infraestructura eléctrica de soporte en ubicaciones clasificadas, con especificaciones que a menudo se establecen antes de que comience la construcción. Los contratos de mayo de 2026 entre Petrobras y SBM Offshore para 2 FPSOs SEAP representan inversiones que superan los 60.000 millones de BRL, o 11.900 millones de USD, y extienden las actividades de especificación de equipos durante varios años, desde la ingeniería hasta la puesta en marcha.[2]Comisión de Bolsa y Valores de los Estados Unidos, "Presentación SEC 6-K: Contratos FPSO SEAP Firmados con SBM Offshore," Comisión de Bolsa y Valores de los Estados Unidos, sec.gov Cada FPSO genera demanda en el suministro de equipos, instalación, inspección, trabajos de reemplazo, documentación y los programas de mantenimiento continuo requeridos después de que entra en operación. Los activos en alta mar existentes también requieren reemplazo de equipos durante los programas de extensión de campo y mantenimiento, particularmente donde los componentes deben permanecer adecuados para la clasificación de área peligrosa designada. Esta combinación de nueva construcción y trabajo en la base instalada respalda un ciclo de adquisición más largo para el mercado de equipos antiexplosivos de América del Sur y brinda a los proveedores calificados oportunidades tanto en equipos originales como en actividades de posventa.
Expansión de la Minería de Cobre, Mineral de Hierro, Litio y Oro
Los sitios mineros requieren equipos adecuados para polvo combustible y condiciones operativas peligrosas en actividades de trituración, transporte, perforación, procesamiento de minerales, bombeo y transferencia de materiales. El polvo puede presentarse en trabajos subterráneos, circuitos de manejo de mineral, áreas de procesamiento cerradas y puntos de almacenamiento, ampliando así el uso de equipos para áreas peligrosas más allá de las instalaciones de petróleo y gas. El mercado de equipos antiexplosivos de América del Sur tiene, por lo tanto, exposición a proyectos mineros que requieren distribución eléctrica confiable, motores, iluminación, sistemas de monitoreo, conexiones de cables y carcasas que cumplan con las exigentes condiciones del sitio. La selección de equipos depende de la clasificación de zona, las características del polvo, los requisitos de temperatura, las condiciones de instalación, el acceso para mantenimiento y la necesidad de proteger al personal y los activos de la planta. Las operaciones mineras remotas también otorgan mayor valor a los productos duraderos, la disponibilidad de repuestos y el soporte de mantenimiento local, ya que el tiempo de inactividad prolongado puede interrumpir tareas de procesamiento esenciales. Estas condiciones operativas hacen que los equipos certificados sean una parte integral del diseño del sitio, la puesta en marcha, el mantenimiento y los procesos de reemplazo, en lugar de una compra independiente.
Cumplimiento Más Estricto de Áreas Peligrosas y Aplicación de Certificaciones
Brasil exige certificación para equipos utilizados en atmósferas explosivas bajo los requisitos de INMETRO, incluso cuando los proveedores ya cuentan con aprobaciones internacionales. El Esquema de Equipos Certificados IECEx proporciona un marco internacional para las pruebas y la certificación de equipos utilizados en atmósferas explosivas, lo que respalda una referencia técnica común para fabricantes, operadores y organismos de certificación. ABENDI informó que Brasil contaba con 9 organismos de certificación acreditados por INMETRO activos y que la serie ABNT NBR IEC 60079 continuó desarrollándose en lnea con las normas IEC en 2025. Los requisitos de cumplimiento pueden aumentar los plazos de entrega y los costos de los proveedores, pero también favorecen a los vendedores con carteras de certificación establecidas, documentación técnica reconocida y familiaridad con los procesos de aprobación locales. El mercado de equipos antiexplosivos de América del Sur se beneficia cuando los propietarios de plantas actualizan los equipos para mantener el cumplimiento de los requisitos vigentes y cuando los equipos de adquisición priorizan la idoneidad documentada para la zona prevista. La certificación también brinda a los compradores una base más clara para evaluar los productos utilizados en aplicaciones de alto riesgo y puede hacer que la trazabilidad del producto sea más importante durante la instalación y el mantenimiento.
Automatización Industrial y Adopción de Modernización con IIoT
Los sitios industriales están introduciendo instrumentación conectada y equipos de control en áreas clasificadas. ABENDI identificó el IIoT, la ciberseguridad y el Ethernet de dos hilos como temas tecnológicos importantes para las instalaciones en atmósferas explosivas en Brasil durante 2025. Esto cambia los requisitos de adquisición porque los dispositivos de campo y los sistemas de comunicación deben cumplir tanto con los estándares operativos como con los de áreas peligrosas, y respaldar el intercambio confiable de datos en entornos de planta exigentes. Los proyectos de modernización pueden generar demanda incluso donde una planta no está expandiendo su capacidad física, ya que los operadores pueden necesitar mejor monitoreo, registros de mantenimiento y visibilidad de los equipos instalados. Los operadores pueden reemplazar dispositivos de campo heredados para mejorar la recopilación de datos, la visibilidad de activos, los registros de inspección y la compatibilidad con sistemas de control actualizados. El mercado de equipos antiexplosivos de América del Sur se está orientando, en consecuencia, hacia soluciones más integradas de control, detección, comunicaciones y diagnóstico, lo que aumenta el valor de la experiencia en ingeniería durante la selección y la puesta en marcha. Los proveedores que combinan dispositivos certificados con soporte de ingeniería local están bien posicionados para estos programas de modernización porque los clientes necesitan ayuda para conectar el nuevo hardware con las prácticas operativas existentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Certificación y Cumplimiento del Ciclo de Vida | -1.2% | Brasil, Chile y Colombia | Largo plazo (≥ 4 años) |
| Costo Inicial de Equipos Certificados e Ingeniería | -1% | Todos los mercados de América del Sur, especialmente Perú y Bolivia | Mediano plazo (2-4 años) |
| Aceptación Nacional Fragmentada de las Normas Ex | -0.7% | Chile, Colombia y Perú | Largo plazo (≥ 4 años) |
| Volatilidad Cambiaria, Retrasos en Importaciones y Escasez de Especialistas | -0.6% | Argentina, Colombia, Brasil y Chile | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Certificación y Cumplimiento del Ciclo de Vida
Los costos de certificación pueden ser significativos porque la aprobación de equipos puede implicar pruebas, evaluación de fábrica, vigilancia, renovación de certificados, registros técnicos y evidencia continua de que las especificaciones del producto siguen siendo conformes. El marco regulatorio de Brasil puede generar trabajo adicional para los proveedores que ya cuentan con aprobaciones IECEx o ATEX. ABENDI informó que más de 280 profesionales brasileños contaban con certificados de competencia de Personas Certificadas IECEx a diciembre de 2025. La fuerza laboral calificada disponible sigue siendo limitada en relación con las necesidades de capacitación, inspección, instalación y mantenimiento de las instalaciones en áreas peligrosas. Los operadores más pequeños pueden retrasar las actualizaciones cuando los costos de certificación y capacitación aumentan o cuando el trabajo de cumplimiento compite con otras prioridades de capital. Estos costos pueden limitar la demanda potencial en el mercado de equipos antiexplosivos de América del Sur, particularmente para proyectos más pequeños con presupuestos de adquisición limitados y acceso restringido a recursos de ingeniería especializada.
Alto Costo Inicial de Equipos Certificados e Ingeniería
Los equipos certificados generalmente cuestan más que los productos industriales estándar porque deben cumplir con requisitos específicos de protección, materiales, protección contra ingreso, temperatura, pruebas y trazabilidad. El diseño de una instalación clasificada también requiere estudios de zona, selección de equipos, controles de instalación y verificaciones de que el sistema completado coincida con el enfoque de protección planificado. Estos requisitos pueden elevar los costos iniciales del proyecto para aplicaciones de minería, proceso, almacenamiento y manejo de materiales. Los operadores con restricciones de capital pueden diferir proyectos o reemplazar equipos por etapas en lugar de adquirir sistemas completos, lo que puede prolongar el perodo antes de que una instalación alcance su configuración planificada. La restricción es más aguda cuando los equipos deben importarse y el soporte técnico local, los repuestos o la capacidad de servicio certificado son limitados. Sin embargo, una vez que una instalación adopta sistemas certificados, los requisitos de mantenimiento y reemplazo pueden respaldar relaciones establecidas con proveedores y una demanda continua de componentes aprobados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Método de Protección: La Prevención de Explosiones Lidera en Escala y Crecimiento
La Prevención de Explosiones representó el 42,9% de la participación del mercado de equipos antiexplosivos de América del Sur en 2025 y se espera que crezca a una CAGR del 8% hasta 2031. La categoría incluye enfoques de seguridad aumentada, sin chispas y de encapsulación que los operadores seleccionan cuando buscan un equilibrio adecuado de protección, peso del equipo, acceso para mantenimiento y practicidad de instalación. Es relevante para las instalaciones en alta mar donde la distribución de equipos, el espacio disponible y el peso de los sistemas instalados afectan el diseño del proyecto y la planificación del mantenimiento. El tamaño del mercado de equipos antiexplosivos de América del Sur para este método también refleja la necesidad de adaptar el enfoque de protección al tipo de peligro, la función del equipo y las condiciones en la ubicación operativa. ABENDI señaló el desarrollo continuo de las normas brasileñas de atmósferas explosivas y las prácticas de mantenimiento durante 2025, reforzando la importancia de una selección adecuada y una inspección documentada.[3]ABENDI, "Instalaciones y Equipos Eléctricos y Mecánicos en Atmósferas Explosivas: Retrospectiva Ex 2025 y Perspectivas Ex 2026," ABENDI, abendi.org.br
Los equipos a prueba de llama siguen siendo importantes en las áreas de cabezal de pozo y proceso de petróleo y gas donde se requiere una contención robusta de la ignición, mientras que la seguridad intrínseca es ampliamente aplicable a los circuitos de instrumentación y sensores en ubicaciones con peligro de gas. La presurización y la purga son adecuadas para carcasas de control más grandes y analizadores donde reemplazar cada componente individual puede no ser práctico o puede requerir cambios extensos en los sistemas instalados. Las medidas de separación física, como barreras y muros de contención, abordan aplicaciones donde la distribución de equipos y la separación son fundamentales para el control de riesgos. Los proveedores deben mantener una amplia cartera de protección porque ningún método único se adapta a todos los procesos, ubicaciones, disposiciones de mantenimiento o clasificaciones de peligro. Este requisito mantiene la selección de productos estrechamente vinculada a la ingeniería específica del sitio, la inspección, la instalación y las prácticas de mantenimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Zona: La Zona 1 Domina el Suministro, la Zona 20 Impulsa un Crecimiento Más Rápido
La Zona 1 representó el 37,8% del valor regional en 2025. Esta zona está asociada con ubicaciones donde puede haber gas inflamable durante las operaciones normales, incluidas plataformas en alta mar, unidades de refinería, terminales de recepción y otros activos de procesamiento de hidrocarburos. Los activos en alta mar de Brasil forman una base instalada sustancial para equipos de Zona 1 porque las operaciones de exploración requieren extensos sistemas eléctricos, de instrumentación, detección y comunicaciones. El reemplazo de equipos puede seguir siendo necesario a medida que los activos maduros se someten a trabajos de mantenimiento y extensión de vida útil, y el mercado de equipos antiexplosivos de América del Sur respalda estas necesidades a través de motores, iluminación, carcasas, prensaestopas, controles y equipos de detección. Las inversiones planificadas de Petrobras en exploración, producción y refinación mantienen la importancia de estas aplicaciones.
Se prevé que la Zona 20 avance a una CAGR del 7,8% hasta 2031, convirtiéndola en la clasificación de zona de más rápido crecimiento en las estimaciones proporcionadas. Se aplica a ubicaciones donde las nubes de polvo combustible están presentes de forma continua o durante períodos prolongados, incluidos procesos cerrados de granos, azúcar, biocombustibles, minería y otros procesos de manejo de materiales. Las Zonas 2 y 22 cubren una amplia gama de aplicaciones donde es menos probable que el gas o el polvo peligroso estén presentes de forma continua, mientras que las Zonas 0 y 21 siguen siendo importantes para aplicaciones más específicas que requieren protección contra peligros de presencia continua. Esta distribución de clasificaciones de zona requiere que los proveedores proporcionen equipos adecuados para el entorno operativo, el perfil de peligro, el régimen de inspección y las condiciones prácticas de instalación. También significa que una instalación puede requerir varias soluciones de protección en lugar de un único diseño de equipo para todas las áreas.
Por Industria de Usuario Final: Petróleo y Gas Ancla la Demanda
Petróleo y Gas representó el 29,73% del tamaño del mercado de equipos antiexplosivos de América del Sur en 2025 y se proyecta que crezca a una CAGR del 7,7% hasta 2031. El plan de negocios de Petrobras incluye inversión en exploración y producción, 8 nuevos sistemas de producción y 11 FPSOs de Búzios. Estas instalaciones requieren equipos certificados en unidades de proceso, sistemas eléctricos, controles, sistemas de detección, infraestructura de comunicaciones y programas de mantenimiento a lo largo de su vida operativa. La actividad de refinería también crea requisitos para equipos utilizados en operaciones de procesamiento y almacenamiento de hidrocarburos, donde la selección de equipos debe cumplir con la clasificación de área peligrosa aplicable. La escala de la actividad de exploración y producción y de refinación de Brasil hace que Petróleo y Gas sea la principal fuente de demanda regional y refuerza los requisitos de reemplazo en los activos existentes en alta mar y en refinerías.
Minería y Metales presenta otro caso de uso importante porque los sitios de extracción y procesamiento pueden contener polvo combustible y otras condiciones peligrosas, mientras que Químicos y Petroquímicos requieren productos certificados en unidades de proceso, tanques y áreas de producción donde se manejan sustancias inflamables. El Procesamiento de Alimentos y Bebidas puede requerir equipos para zonas de polvo en sistemas de manejo de azúcar, granos y polvos, y la producción farmacéutica, el tratamiento de aguas residuales, la producción de hidrógeno y las aplicaciones de celdas de combustible son áreas de aplicación más pequeñas en el análisis proporcionado. Sus necesidades de equipos difieren según el diseño del proceso, la clasificación de peligro, las condiciones operativas locales y el tipo de sistema eléctrico o de control instalado. Esta gama de aplicaciones brinda a los proveedores oportunidades para adaptar productos básicos a múltiples entornos de usuario final, manteniendo al mismo tiempo las aprobaciones requeridas y la capacidad de servicio. También reduce la dependencia de una única base de aplicaciones, aunque el petróleo y el gas sigue siendo la mayor fuente de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sistema: Los Prensaestopas de Cable Anclan el Volumen, los Sistemas de Automatización y Control Impulsan el Crecimiento
Los Prensaestopas y Accesorios de Cable representaron el 31,7% del valor regional en 2025. Estos productos son necesarios en los puntos de entrada de cables en plataformas en alta mar, refinerías, minas y otras instalaciones clasificadas, donde ayudan a preservar el nivel de protección previsto del conjunto general. Su demanda es recurrente porque las nuevas conexiones, los trabajos de mantenimiento, el reemplazo de equipos y las modificaciones del sistema requieren componentes de gestión de cables certificados adecuados. Los prensaestopas de cable deben soportar el nivel de protección de la carcasa y los requisitos de instalación del sitio, lo que otorga a la categoría una amplia base potencial en casi todos los tipos de sistemas. Los Sistemas de Iluminación, Motores y Accionamientos también siguen siendo categorías de sistemas importantes porque respaldan las operaciones rutinarias de la planta en áreas donde se requieren equipos confiables.
Se espera que los Sistemas de Automatización y Control registren una CAGR del 7,8% hasta 2031. El crecimiento refleja la adopción de funciones integradas de seguridad, detección, comunicaciones y control en áreas clasificadas, donde los operadores necesitan hardware de campo certificado cuando reemplazan arquitecturas heredadas con sistemas de monitoreo y control conectados. ABENDI destacó el IIoT, la ciberseguridad y el Ethernet de dos hilos como temas activos para las instalaciones en atmósferas explosivas de Brasil. Los Equipos de Manejo de Materiales y los sistemas de Vigilancia y Detección complementan esta tendencia al respaldar el movimiento seguro de materiales y el monitoreo continuo de condiciones peligrosas. Los sistemas integrados pueden aumentar la importancia del servicio técnico, la puesta en marcha, el soporte de mantenimiento y la familiaridad del personal con los requisitos de seguridad y comunicaciones después de la venta original.
Análisis Geográfico
Brasil representó el 63,7% de la participación del mercado de equipos antiexplosivos de América del Sur en 2025 y se prevé que se expanda a una CAGR del 7,2% hasta 2031. El plan 2026-2030 de Petrobras proporciona una gran base de proyectos para la adquisición relacionada con la producción en alta mar y las refinerías. Brasil también exige que los equipos para atmósferas explosivas cumplan con los requisitos de certificación nacionales. Esta estructura favorece a los proveedores que cuentan con aprobaciones locales, distribución, conocimiento técnico, capacidad de servicio y familiaridad con la documentación esperada por los propietarios de plantas. ABENDI informó la expansión continua del ecosistema local de normas y certificación en 2025.
Chile y Argentina son mercados secundarios importantes con diferentes patrones de demanda. La demanda de Chile está estrechamente vinculada a la actividad minera y a la necesidad de equipos robustos en operaciones de procesamiento y subterráneas, mientras que Argentina combina la demanda potencial de la actividad de petróleo y gas en exploración con necesidades de procesamiento relacionadas con la minería y el litio. Ambos países pueden enfrentar restricciones de adquisición cuando los productos se importan, el soporte técnico es limitado o las condiciones comerciales locales retrasan la entrega. El mercado de equipos antiexplosivos de América del Sur, por lo tanto, requiere que los proveedores ajusten sus estrategias de canal, inventario, posventa y soporte técnico a las condiciones locales. Estas diferencias hacen que un enfoque de ventas regional uniforme sea menos efectivo que la planificación de productos y servicios específica por país.
Colombia y Perú representan oportunidades más pequeñas pero en desarrollo dentro del grupo regional. Colombia tiene demanda de operaciones de petróleo y gas en alta mar y en tierra, mientras que Perú ofrece demanda potencial en proyectos de minería y metales que necesitan equipos eléctricos confiables para áreas peligrosas. Estos países dependen más de equipos certificados ATEX e IECEx importados que Brasil, y sus entornos de adquisición siguen siendo competitivos porque no cuentan con una capa de certificación nacional equivalente al sistema de Brasil. El mantenimiento local, la confiabilidad de la entrega, el soporte de ingeniería y la disponibilidad de productos pueden influir en la selección de proveedores en estos mercados.
Panorama Competitivo
El mercado de equipos antiexplosivos de América del Sur está moderadamente concentrado, con proveedores globales de automatización, especialistas en Ex y fabricantes regionales activos en diferentes categorías de productos. Los requisitos de certificación crean una barrera para los proveedores sin aprobaciones reconocidas, soporte de cumplimiento local, documentación técnica y la capacidad de asistir a los clientes durante la instalación y el mantenimiento. WEG ocupa una posición regional diferenciada porque fabrica motores en Brasil y atiende a los clientes industriales locales a través de canales establecidos. En septiembre de 2025, WEG anunció 1.100 millones de BRL (207 millones de USD) en inversiones de expansión industrial a completarse en 2028. La inversión fortalece su capacidad de fabricación para equipos a gran escala y respalda su capacidad para atender proyectos energéticos e industriales regionales.
Los proveedores globales compiten a través de amplias carteras de productos y ofertas de sistemas integrados. Emerson introdujo un nuevo modelo a prueba de llama del Detector de Llama Rosemount 965 en julio de 2026 para uso en ubicaciones peligrosas en aplicaciones de petróleo y gas, plantas químicas y almacenamiento. Dichos lanzamientos permiten a los grandes proveedores integrar productos de detección de campo en carteras más amplias de instrumentación y seguridad. Los proveedores especializados, incluidos R. STAHL, Pepperl+Fuchs, BARTEC, G.M. International y Hawke International, compiten donde la experiencia en protección y el conocimiento detallado de zonas son fundamentales para los requisitos del cliente, mientras que los proveedores locales compiten en tiempos de entrega, capacidad de reparación, disponibilidad y soporte de servicio. El mercado de equipos antiexplosivos de América del Sur recompensa a los proveedores que pueden combinar productos certificados con servicio local práctico.
La integración digital se está convirtiendo en un factor competitivo más fuerte en las aplicaciones de control y monitoreo porque las empresas de automatización más grandes pueden agrupar dispositivos de campo, controles de seguridad, herramientas de comunicación y servicios de ingeniería para grandes proyectos de exploración y proceso. Los especialistas mantienen su relevancia donde un proyecto requiere métodos de protección específicos o clasificaciones de zona que no están adecuadamente atendidos por productos industriales generales. El lanzamiento en octubre de 2024 por parte de WEG de la serie de motores a prueba de llama de alta tensión W51Xdb añadió una opción para aplicaciones peligrosas en entornos petroquímicos, de hidrógeno, energía y petróleo y gas. La competencia se basa, por lo tanto, en la aprobación del producto, la idoneidad técnica, el soporte local y la capacidad de atender el ciclo de vida completo del equipo.
Líderes de la Industria de Equipos Antiexplosivos de América del Sur
-
WEG S.A.
-
ABB Ltd.
-
Siemens AG
-
Eaton Corporation plc
-
Emerson Electric Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Emerson lanzó un nuevo modelo a prueba de llama para el Detector de Llama Rosemount 965, añadiendo certificación para ubicaciones peligrosas mediante la tecnología QuadSense. El producto está orientado a la detección de llamas de hidrocarburos en instalaciones de petróleo y gas, plantas químicas y parques de tanques de almacenamiento en América del Sur, donde Emerson ocupa posiciones establecidas en lazos de instrumentación en refinerías brasileñas.
- Mayo de 2026: Petrobras firmó contratos con SBM Offshore para la construcción de 2 unidades FPSO para el proyecto de aguas profundas de Sergipe SEAP I y SEAP II, representando inversiones que superan los 60.000 millones de BRL, o 11.900 millones de USD. Se espera que los FPSOs, diseñados para producir hasta 240.000 barriles de petróleo por día en conjunto, entreguen el primer petróleo en 2030, desencadenando ciclos de adquisición de especificación, fabricación e instalación de equipos de varios años para hardware certificado de Zona 1 y Zona 2.
- Septiembre de 2025: WEG anunció un plan de inversión de 1.100 millones de BRL, o 207 millones de USD, a ejecutarse en 2028, que incluye una nueva instalación de fabricación de 900 millones de BRL en Guaramirim, Santa Catarina, dedicada a equipos a gran escala, incluidos compensadores síncronos y motores de inducción de alta velocidad. La expansión fortalece la capacidad de WEG para atender la demanda de equipos para áreas clasificadas derivada de la expansión en alta mar de Petrobras y los proyectos de transición energética de América del Sur desde su base de fabricación en el país de origen.


Alcance del Informe del Mercado de Equipos Antiexplosivos de América del Sur
El Informe del Mercado de Equipos Antiexplosivos de América del Sur está Segmentado por Método de Protección (Contención de Explosión, Seguridad Intrínseca, Presurización/Purgado, Prevención de Explosión y Segregación de Explosión), Zona (Zona 0, Zona 1, Zona 2, Zona 20, Zona 21 y Zona 22), Industria de Usuario Final (Petróleo y Gas, Químicos, Minería, Energía y Electricidad, Farmacéuticos, Alimentos y Bebidas, Aguas Residuales, Hidrógeno y Otras Industrias de Usuario Final), Sistema (Suministro de Energía, Motores y Accionamientos, Automatización y Control, Iluminación, Manejo de Materiales, Vigilancia, Calefacción y HVAC y Otros Sistemas) y Geografía (Brasil, Argentina, Chile, Colombia, Perú y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Contención de Explosión (A Prueba de Llama) |
| Seguridad Intrínseca |
| Presurización / Purgado |
| Prevención de Explosión |
| Segregación de Explosión |
| Zona 0 |
| Zona 1 |
| Zona 2 |
| Zona 20 |
| Zona 21 |
| Zona 22 |
| Petróleo y Gas |
| Químicos y Petroquímicos |
| Minería y Metales |
| Energía y Electricidad |
| Farmacéuticos |
| Procesamiento de Alimentos y Bebidas |
| Tratamiento de Aguas Residuales |
| Producción de Hidrógeno y Celdas de Combustible |
| Otras Industrias de Usuario Final |
| Suministro y Distribución de Energía |
| Motores y Accionamientos |
| Sistemas de Automatización y Control |
| Sistemas de Iluminación |
| Equipos de Manejo de Materiales |
| Vigilancia y Detección |
| Calefacción y HVAC |
| Otros Sistemas |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Método de Protección | Contención de Explosión (A Prueba de Llama) |
| Seguridad Intrínseca | |
| Presurización / Purgado | |
| Prevención de Explosión | |
| Segregación de Explosión | |
| Por Zona | Zona 0 |
| Zona 1 | |
| Zona 2 | |
| Zona 20 | |
| Zona 21 | |
| Zona 22 | |
| Por Industria de Usuario Final | Petróleo y Gas |
| Químicos y Petroquímicos | |
| Minería y Metales | |
| Energía y Electricidad | |
| Farmacéuticos | |
| Procesamiento de Alimentos y Bebidas | |
| Tratamiento de Aguas Residuales | |
| Producción de Hidrógeno y Celdas de Combustible | |
| Otras Industrias de Usuario Final | |
| Por Sistema | Suministro y Distribución de Energía |
| Motores y Accionamientos | |
| Sistemas de Automatización y Control | |
| Sistemas de Iluminación | |
| Equipos de Manejo de Materiales | |
| Vigilancia y Detección | |
| Calefacción y HVAC | |
| Otros Sistemas | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de equipos antiexplosivos de América del Sur para 2031?
Se prevé que el mercado de equipos antiexplosivos de América del Sur alcance 723,8 millones de USD en 2031, desde 528,6 millones de USD en 2026, a una CAGR del 6,5%.
¿Qué aplicación representa la mayor demanda de equipos antiexplosivos en América del Sur?
Petróleo y Gas representó el 29,73% del valor regional de 2025 y se proyecta que se expanda a una CAGR del 7,7% hasta 2031.
¿Por qué Brasil es el país líder en demanda de equipos antiexplosivos?
Brasil representó el 63,7% del valor regional de 2025, respaldado por la actividad de petróleo y gas en alta mar y los requisitos de certificación nacionales.
¿Qué método de protección está creciendo más rápido en la región?
Se proyecta que la Prevención de Explosiones crezca a una CAGR del 7,98% hasta 2031 y representó el 57,7% del valor de 2025.
¿Qué está impulsando la demanda de sistemas de automatización y control en áreas peligrosas?
La instrumentación conectada, la adopción de IIoT y la necesidad de dispositivos de campo certificados están respaldando los Sistemas de Automatización y Control, que se prevé que crezcan a una CAGR del 7,8%.
Última actualización de la página el:



