
Tamanho e Participação do Mercado de Papelão para Embalagens da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
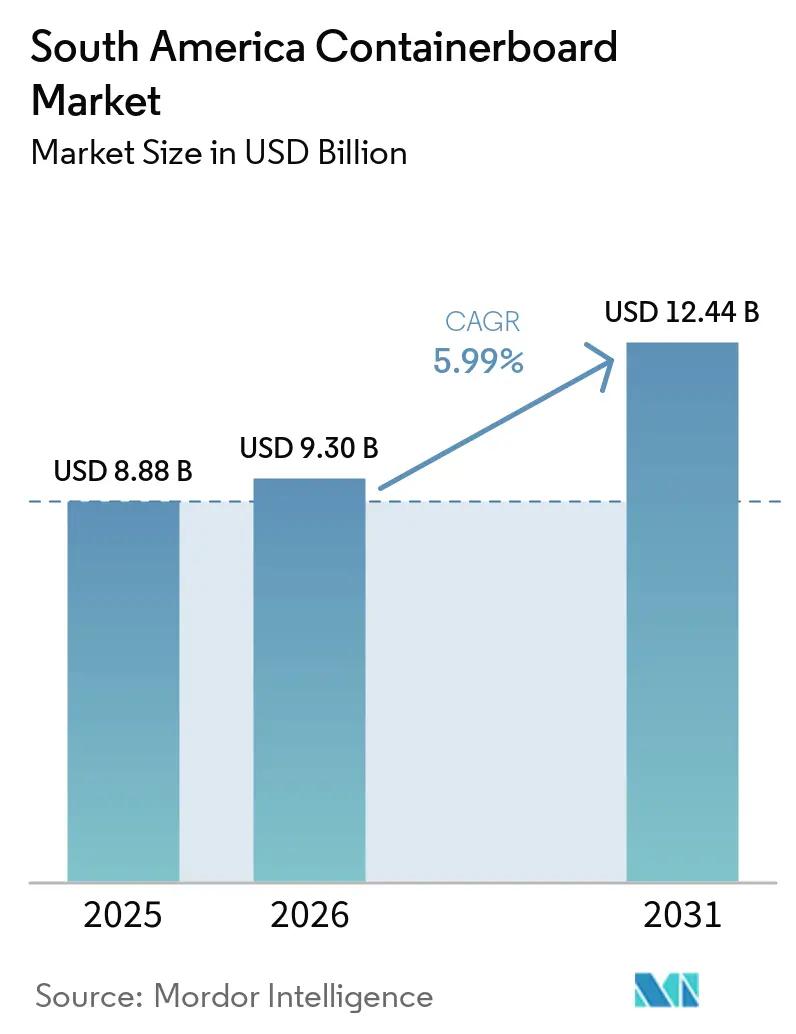
| Tamanho do mercado no ano base (2025) | 8.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.99 % |
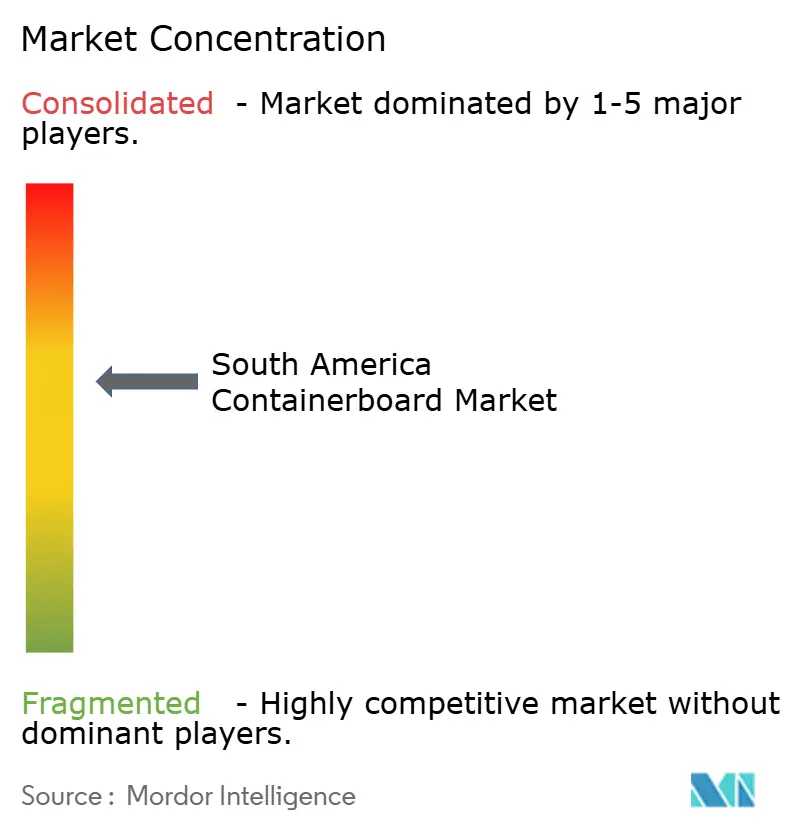
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Papelão para Embalagens da América do Sul pela Mordor Intelligence
O mercado de papelão para embalagens da América do Sul foi avaliado em 8,88 bilhões de USD em 2025 e está projetado para atingir 12,44 bilhões de USD até 2031, expandindo-se a um CAGR de 5,99% durante 2026-2031. O crescimento no mercado de papelão para embalagens da América do Sul está sendo sustentado por fluxos mais fortes de exportação agrícola, pela crescente substituição de embalagens plásticas por formatos à base de fibra e por grandes programas de capacidade de produtores integrados de celulose e papel. A base de oferta da região permanece estruturalmente forte porque os principais participantes controlam o fornecimento de fibra, a fabricação de papel e a conversão a jusante, o que lhes confere uma posição melhor para gerenciar oscilações de demanda e mudanças no mix de produtos. A demanda no mercado de papelão para embalagens da América do Sul também está se ampliando além dos alimentos básicos, à medida que o varejo urbano, o atendimento de pedidos de comércio eletrônico e as embalagens de bens de consumo se aprofundam nas cidades de segundo nível. Ao mesmo tempo, a volatilidade dos custos de fibra recuperada e a fraca logística interiorana mantêm a pressão sobre as margens dos produtores de fibra reciclada e retardam a transmissão dos ajustes de preços em toda a região.
Principais Conclusões do Relatório
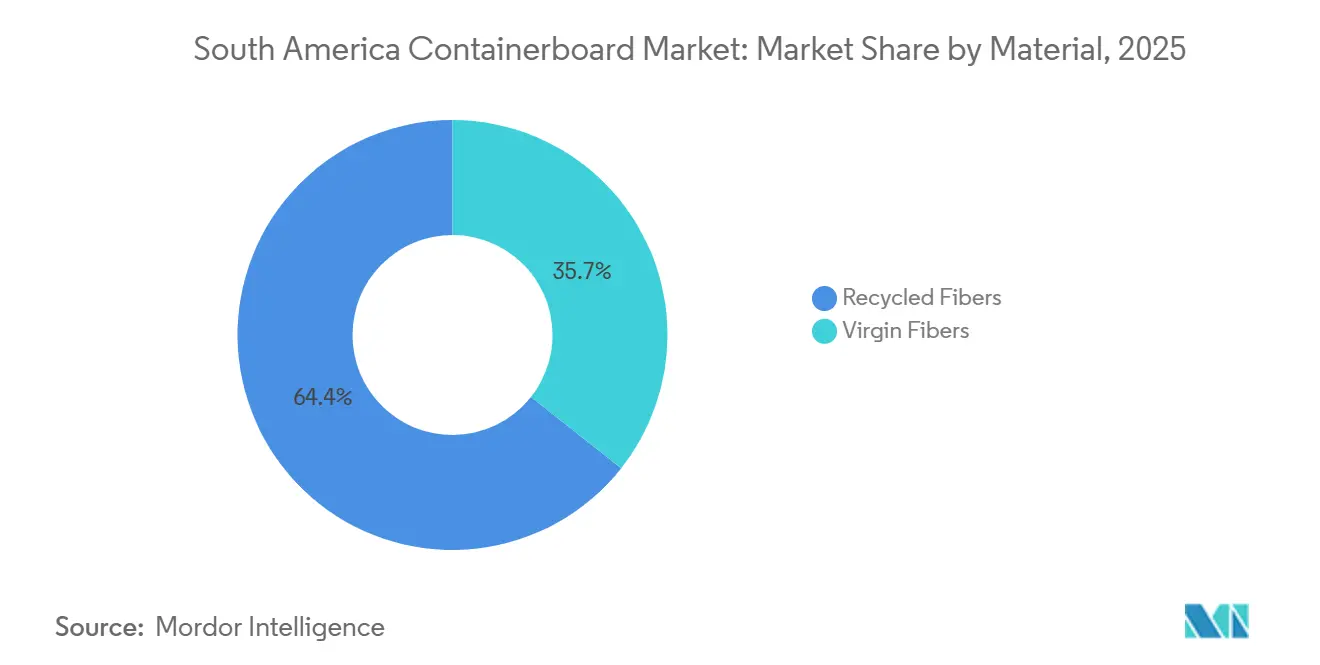
- Por material, as fibras recicladas capturaram 64,35% da participação do mercado de papelão para embalagens da América do Sul em 2025.
- Por tipo de produto, o tamanho do mercado de papelão para embalagens da América do Sul para flutings está projetado para crescer a um CAGR de 6,83% até 2031.
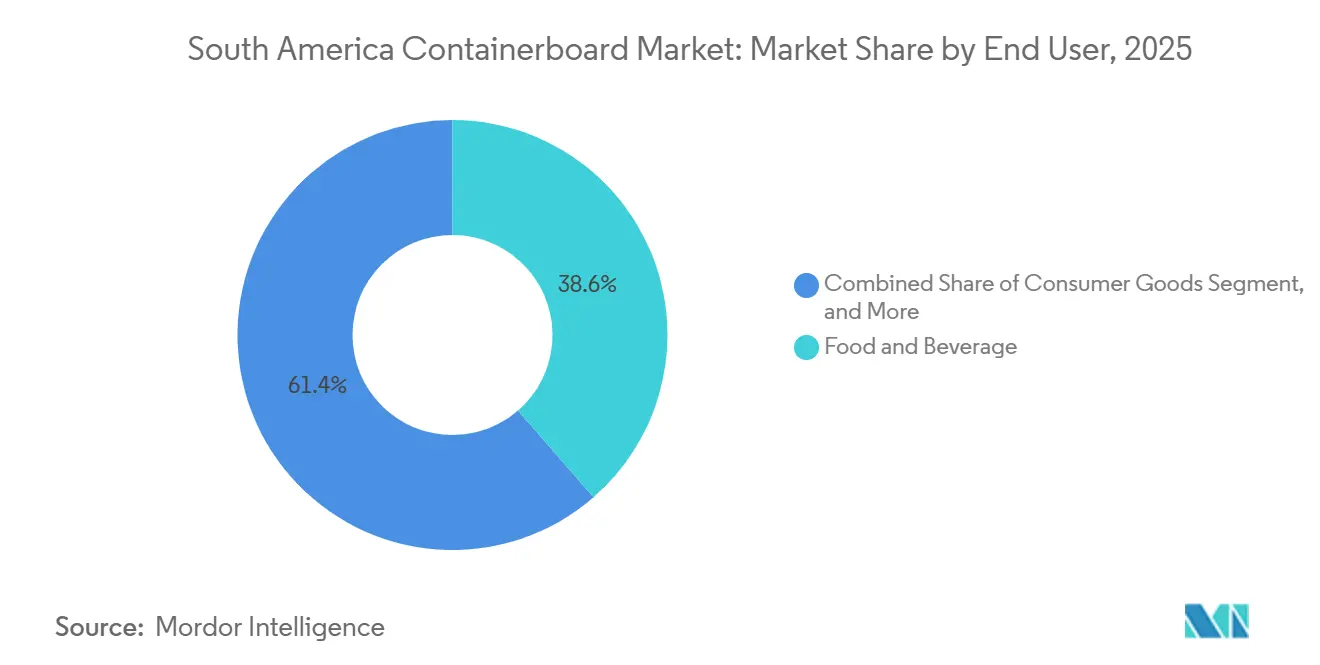
- Por usuário final, o setor de alimentos e bebidas respondeu por 38,61% da participação do mercado de papelão para embalagens da América do Sul em 2025.
- Por geografia, o mercado de papelão para embalagens da América do Sul no Peru está projetado para crescer a um CAGR de 6,74% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico Impulsionando a Demanda por Embalagens Corrugadas | +1.8% | Brasil, Colômbia, Chile, Argentina e crescente expansão para Peru e Equador | Curto prazo (≤ 2 anos) |
| Aumento das Exportações Agrícolas Exigindo Caixas Robustas | +1.3% | Brasil, Chile, Peru, Argentina | Médio prazo (2-4 anos) |
| Crescente Substituição do Plástico por Embalagens à Base de Fibra | +0.8% | Colômbia, Brasil, Chile, incipiente no Peru e Equador | Médio prazo (2-4 anos) |
| Expansões de Capacidade por Grandes Produtores Domésticos de Celulose e Papel | +0.6% | Brasil, Chile, Argentina | Longo prazo (≥ 4 anos) |
| Aumento das Tarifas Governamentais sobre Contêineres Corrugados Usados Importados | +0.4% | Brasil, Argentina, impacto seletivo na Colômbia e no Chile | Médio prazo (2-4 anos) |
| Adoção de Impressão Digital Viabilizando Tiragens Curtas de Alta Margem | +0.2% | Brasil, Colômbia, Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico Impulsionando a Demanda por Embalagens Corrugadas
O mercado de papelão para embalagens da América do Sul está observando o comércio eletrônico comprimir a antiga lacuna entre o crescimento do varejo online e o investimento em conversão de embalagens. O Brasil abriu 2026 com remessas recordes de papelão corrugado de 343.000 toneladas em janeiro, alta de 2,3% em relação ao ano anterior, o que demonstrou que a demanda por caixas permaneceu firme no início do ano. Proteína animal e bens de consumo de giro rápido responderam por 30% da demanda total de corrugado no Brasil, mantendo o fluxo de pedidos ativo para produtores vinculados a canais de varejo e atendimento de pedidos. A logística de devoluções também está mudando as prioridades de design, pois os remetentes agora querem caixas mais leves, ao mesmo tempo em que melhoram a qualidade das embalagens secundárias para manuseio repetido. Os produtores que investiram em fluting leve e superfícies de liner imprimíveis estiveram em melhor posição para capturar trabalhos de tiragem curta e maior margem, que as fábricas focadas em kraft padrão têm dificuldade em igualar no prazo de entrega. A Fastmarkets já havia projetado crescimento de 5% nas remessas de caixas corrugadas no Brasil para o ano completo de 2024, de modo que o mercado de papelão para embalagens da América do Sul entrou em 2026 sobre uma base operacional sólida, e não em um ciclo de recuperação fraco.
Aumento das Exportações Agrícolas Exigindo Caixas Robustas
O mercado de papelão para embalagens da América do Sul está se beneficiando da agricultura de exportação, pois essas cadeias de suprimentos exigem formatos corrugados mais resistentes, com resistência à umidade e prontos para cadeia de frio. As exportações do agronegócio brasileiro atingiram um recorde de 169,2 bilhões de USD em 2025, e o valor das exportações de carne bovina cresceu 39,9%, enquanto o volume aumentou 20,4%, o que reforçou a demanda por caixas corrugadas de grande porte no comércio de proteína de longa distância. Esses corredores comerciais para a China, a União Europeia e o Oriente Médio ampliam a distância de transporte e a intensidade de manuseio, o que eleva os requisitos de embalagem por remessa. O Peru estabeleceu um recorde histórico de exportações agrícolas em 2025, enviando 540 produtos para 115 mercados, incluindo 767.230 toneladas de abacates e 343.537 toneladas de mirtilos, mantendo a demanda por caixas de produtos frescos em trajetória ascendente. O Chile também registrou receita recorde de exportações de frutas e vegetais frescos em 2025, e as embalagens estão sendo cada vez mais utilizadas como ferramenta competitiva no transporte multimodal em cadeia de frio para varejistas norte-americanos e europeus. É por isso que o mercado de papelão para embalagens da América do Sul está recebendo suporte da agricultura de forma mais estável do que a demanda doméstica por bens de consumo de giro rápido, pois os programas de exportação estão vinculados a fluxos comerciais de longa data e requisitos de certificação.
Crescente Substituição do Plástico por Embalagens à Base de Fibra
O mercado de papelão para embalagens da América do Sul também está sendo impulsionado por regulamentações que tornam as embalagens à base de fibra mais fáceis de usar do que muitos formatos plásticos. A Lei 2232 da Colômbia entrou em vigor em julho de 2024 e restringiu itens plásticos de uso único em serviços de alimentação, varejo e ambientes de consumo público, com um caminho de conformidade que se estende até 2030. O Brasil acrescentou outro sinal forte quando o Decreto Federal nº 12.688, publicado em outubro de 2025, criou um sistema obrigatório de logística reversa para embalagens plásticas com uma meta de recuperação de 32% para 2026 e um requisito de 22% de conteúdo reciclado, enquanto as embalagens mistas contendo papel ou papelão foram explicitamente isentas. Uma revisão revisada por pares comparando o PPWR europeu e o Decreto nº 12.688/2025 do Brasil identificou o papelão e o papelão corrugado com certificação de cadeia de custódia FSC como opções de conformidade de menor risco quando projetados para reciclagem.[1] O impulso político regional também se estende ao Chile e ao Equador, enquanto a Resolução MERCOSUL nº 02/25 atualizou as regras técnicas para materiais celulósicos em contato com alimentos, proporcionando às embalagens à base de papel um caminho regulatório mais claro.
Expansões de Capacidade por Grandes Produtores Domésticos de Celulose e Papel
O mercado de papelão para embalagens da América do Sul está sendo remodelado por uma escala de investimento em capacidade que poucas outras regiões estão igualando. O projeto Sucuriú da Arauco no Mato Grosso do Sul está em construção com um investimento de pelo menos 4,6 bilhões de USD, uma meta de 3,5 milhões de toneladas por ano de celulose kraft de madeira dura branqueada e uma partida prevista para o segundo semestre de 2027. O projeto Natureza da CMPC no Rio Grande do Sul tem como alvo 2,5 milhões de toneladas por ano com um investimento de 4,5 a 4,6 bilhões de USD e partida no segundo semestre de 2029. A Smurfit Westrock aprovou um plano de investimento de 150 milhões de USD para o Brasil em maio de 2025, incluindo 31 milhões de USD para a fábrica de kraftliner de Três Barras, onde a capacidade deve aumentar de 6% a 10% até o final de 2027. A Klabin projeta uma capacidade produtiva adicional de 80.000 toneladas em 2026 a partir de ganhos de eficiência e da contínua aceleração de suas máquinas de papel de Ortigueira, a um custo de 3,3 bilhões de BRL (617 milhões de USD). Esses projetos sustentam o mercado de papelão para embalagens da América do Sul porque a região permanece no quartil de menor custo da produção global de celulose, com uma vantagem estimada de custo de fibra de 100 a 150 USD por tonelada em relação a outras regiões produtoras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Papel Recuperado Pressionando as Margens | -1.0% | Brasil, Argentina, Colômbia, moderado no Chile e Peru | Curto prazo (≤ 2 anos) |
| Infraestrutura Intermodal de Logística Limitada | -0.7% | Brasil, Argentina, Colômbia, localizado no Peru e Chile | Longo prazo (≥ 4 anos) |
| Desaceleração dos Gastos do Consumidor em Meio à Depreciação Cambial | -0.5% | Argentina, Brasil, moderado na Colômbia e Peru | Curto prazo (≤ 2 anos) |
| Restrições ao Uso de Água Afetando Fábricas de Celulose | -0.3% | Chile, sul do Brasil, emergente na Colômbia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Papel Recuperado Pressionando as Margens
A volatilidade do papel recuperado permanece um dos riscos de custo mais evidentes no mercado de papelão para embalagens da América do Sul, especialmente para produtores que dependem de fibra reciclada e não podem mudar seu mix em direção a insumos virgens. As importações de aparas de papelão ondulado (OCC) foram retomadas em toda a região no terceiro trimestre de 2024, à medida que os conversores garantiam suprimento para as temporadas de exportação de frutas, e os índices de preços subiram acentuadamente com o enfraquecimento das moedas locais frente ao USD. As taxas de coleta doméstica permanecem estruturalmente baixas em grande parte da região, de modo que o fornecimento local de fibra recuperada não responde rapidamente quando a demanda dos conversores aumenta. O setor de embalagens plásticas flexíveis do Brasil operava com apenas 5% de conteúdo reciclado, contra uma meta de 22% para 2026, indicando fragilidades mais amplas nos sistemas de coleta e recuperação e deixando menos material limpo disponível para o circuito de papel. Isso deixa os produtores de fibra reciclada expostos a uma pressão dupla, pois o OCC importado fica mais caro enquanto a qualidade da recuperação doméstica também se deteriora. No mercado de papelão para embalagens da América do Sul, essa pressão de custo é mais relevante para os fornecedores de testliner e fluting reciclado, que estão sendo solicitados pelos fabricantes de caixas a manter os preços estáveis enquanto os insumos de fibra permanecem instáveis.
Infraestrutura Intermodal de Logística Limitada
A integração limitada de transporte permanece uma barreira estrutural no mercado de papelão para embalagens da América do Sul, pois os baixos custos de fibra não se traduzem automaticamente em baixos custos de papel entregue. Um estudo de junho de 2025 da Infra S.A., ONTL e Fiesp constatou que a matriz de frete do Brasil era 68,2% dependente de rodovias, enquanto o transporte ferroviário respondia por apenas 15,5% do movimento de frete. O Porto de Santos registrou tempos médios de permanência de contêineres acima de 40 horas em 2025, e 55% dos navios nos principais portos brasileiros enfrentaram atrasos ou mudanças de programação em março de 2025. Um estudo revisado por pares sobre o sistema ferroviário do Brasil constatou que as renovações de concessões mantiveram o acesso ferroviário mais forte concentrado em minerais e granéis agrícolas, enquanto a carga geral reteve apenas uma posição marginal e pouco confiável. O Índice de Desempenho Logístico do Banco Mundial classificou o Brasil em 51º, a Colômbia em 66º e a Argentina em 73º, indicando uma lacuna logística regional em relação a sistemas comerciais de melhor desempenho. Até que a conectividade interiorana melhore, o mercado de papelão para embalagens da América do Sul continuará a favorecer fábricas costeiras e ativos ligados a ferrovias em detrimento de produtores do interior, que enfrentam distribuição mais lenta e cara.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Fibras Recicladas Lideram Enquanto os Tipos Virgens AceleramAs fibras recicladas detinham 64,35% da participação do mercado de papelão para embalagens da América do Sul em 2025, sustentadas por redes de recuperação integradas e pela eficiência de custo do testliner e do fluting de fibra reciclada na conversão doméstica. O mercado de papelão para embalagens da América do Sul há muito depende do papel recuperado de geradores industriais e comerciais, especialmente nos cinturões da Grande São Paulo e de Curitiba, onde os circuitos integrados moldaram as rotinas de aquisição e produção. A Resolução MERCOSUL nº 02/25 atualizou os requisitos técnicos para materiais celulósicos em contato com alimentos em 2025 e determinou que os artigos de fibra reciclada mantivessem o diisopropilnaftaleno, ou DIPN, tão baixo quanto tecnicamente viável, o que acrescentou uma dimensão mais forte de segurança alimentar às decisões de fornecimento. Essa mudança está levando alguns compradores de embalagens em contato com alimentos a examinar mais detalhadamente o conteúdo reciclado, especialmente à medida que as certificações de exportação e as regras de contato com produtos se tornam mais rigorosas.
As fibras virgens permanecem a categoria de material menor, mas são o segmento de crescimento mais rápido, com um CAGR de 6,61% até 2031 no mercado de papelão para embalagens da América do Sul. No setor de papelão para embalagens da América do Sul, esse crescimento está vinculado à crescente demanda por liners de grau kraft premium para embalagens de exportação agrícola e caixas que devem suportar umidade e tensão de empilhamento. A unidade de Ortigueira da Klabin produz Eukaliner e tem capacidade instalada acima de 900.000 toneladas por ano nas Máquinas de Papel 27 e 28, conferindo-lhe uma posição forte nos tipos de liner de maior desempenho.[2] A escolha de material no setor de papelão para embalagens da América do Sul está, portanto, se afastando de um simples debate de custo e caminhando para uma combinação de requisitos de conformidade, resistência e qualidade de superfície que favorecem os tipos virgens premium em usos finais selecionados.
Por Tipo de Produto:
Kraftliners Dominam Enquanto o Fluting Registra a Expansão Mais RápidaOs kraftliners responderam por 48,63% da participação do tamanho do mercado de papelão para embalagens da América do Sul em 2025, refletindo a forte base de produção de grau exportação do Brasil e sua capacidade de atender tanto conversores domésticos quanto mercados externos. As exportações brasileiras de kraftliner cresceram 16% nos primeiros 9 meses de 2024, para cerca de 322.000 toneladas, e a Argentina respondeu por 28% desse total, confirmando a atração regional pelos tipos de liner brasileiros. Os testliners ocuparam a segunda maior posição no mix de produtos, pois os circuitos de fibra reciclada continuam importantes para bens de consumo de giro rápido domésticos e embalagens de varejo. O fluting é o tipo de produto de crescimento mais rápido, com um CAGR de 6,83% até 2031, à medida que os conversores respondem à demanda por caixas mais leves no comércio eletrônico, no varejo alimentar e em formatos prontos para o varejo.
Esta parte do mercado de papelão para embalagens da América do Sul está se deslocando para designs onde o desempenho à compressão e a imprimibilidade importam mais do que a espessura do papelão isoladamente. A abordagem de sistema mais amplo da Smurfit Westrock para o fornecimento de liner e medium mostra como os principais produtores estão cada vez mais gerenciando esses tipos juntos, em vez de tratá-los como commodities separadas. A Máquina de Papel 28 da Klabin em Ortigueira foi projetada como uma máquina híbrida capaz de produzir kraftliner e papelão, proporcionando flexibilidade de troca de tipo à medida que os padrões de demanda mudam. Essa flexibilidade está se tornando mais valiosa no mercado de papelão para embalagens da América do Sul porque formatos corrugados mais finos e de maior desempenho estão ganhando participação mais rapidamente do que os tipos mais pesados tradicionais em algumas aplicações de varejo e atendimento de pedidos.
Por Usuário Final:
Alimentos e Bebidas Lidera Enquanto Bens de Consumo Cresce Mais RapidamenteAlimentos e bebidas responderam por 38,61% do mercado de papelão para embalagens da América do Sul em 2025, impulsionados pela posição de exportação da região em proteína, produtos frescos e alimentos processados. No Brasil, a proteína animal por si só respondeu por quase 26% da demanda por caixas corrugadas, com carne bovina e suína em 21% e aves em 4%, tornando a logística de alimentos um dos vínculos mais diretos entre os fluxos comerciais e a demanda por embalagens. Isso confere ao mercado de papelão para embalagens da América do Sul uma camada de demanda mais defensiva, pois as remessas de alimentos orientadas para exportação podem permanecer firmes mesmo quando a confiança do consumidor doméstico está mais fraca. O uso final industrial permanece um contribuinte estável para produtos químicos, bens de capital e componentes industriais, embora careça dos mesmos impulsionadores de crescimento das embalagens voltadas ao consumidor.
Os bens de consumo são a categoria de usuário final de crescimento mais rápido, com um CAGR de 6,88% até 2031, auxiliados pela expansão do comércio eletrônico e pela necessidade de embalagens secundárias e terciárias que funcionem em ambientes de atendimento automatizado. Um estudo da GIZ sobre embalagens de varejo no Brasil, na Colômbia e no México destacou uma mudança em direção a embalagens tipo clamshell à base de papel e formatos corrugados estruturais, à medida que as regras de responsabilidade estendida do produtor restringem o uso de embalagens plásticas nas cadeias de bens de consumo. Os produtores que podem oferecer soluções corrugadas leves, imprimíveis e recicláveis estão em melhor posição para capturar o mix de maior valor que está se desenvolvendo nesta parte do mercado de papelão para embalagens da América do Sul. É por isso que a demanda dos usuários finais está gradualmente se ampliando de um volume liderado por alimentos para um mix mais equilibrado que inclui varejo, produtos pessoais e outros produtos de marca embalados.

Análise Geográfica
Mercado de Containerboard do Brasil
O Brasil detinha 58,17% da participação no mercado de containerboard da América do Sul em 2025, sustentado por ativos de florestas plantadas, máquinas de papel integradas e uma ampla base de conversão de papelão ondulado. A receita de exportações do agronegócio brasileiro atingiu um recorde de 38,1 bilhões de USD no primeiro trimestre de 2026, impulsionada por soja, carne bovina, café e açúcar.[3] Esse perfil de exportações confere ao mercado de containerboard da América do Sul no Brasil uma fonte recorrente de demanda por transporte em papelão ondulado, que ajuda a compensar a fraqueza no consumo interno. As fábricas de kraftliner do Brasil operaram a 94% em 2024, o que demonstrou que a margem de volume no curto prazo já era estreita antes de novos projetos entrarem em operação. O alcance das exportações do país também está se expandindo por meio da Argentina, Itália e mercados asiáticos, enquanto os corredores portuários do norte estão se tornando mais relevantes para as fábricas que buscam reduzir as distâncias de transporte terrestre.
Mercado de Containerboard da América do Sul
O Peru é a geografia de crescimento mais rápido, e esta parcela do tamanho do mercado de containerboard da América do Sul está projetada para se expandir a um CAGR de 6,74% até 2031. O Peru exportou 540 produtos agrícolas para 115 mercados internacionais em 2025, incluindo 767.230 toneladas de abacates e 343.537 toneladas de mirtilos, criando demanda direta por caixas de papelão ondulado prontas para exportação da ANDINA. O país também assegurou 23 novos acordos de acesso fitossanitário em 2025, enquanto a Colômbia se beneficia do aumento do consumo urbano e de uma distribuição mais ampla de cadeia de frio, que sustentam a entrega de alimentos e o varejo embalado. As exportações recordes do Chile em 2025 de frutas e vegetais frescos continuaram a sustentar a demanda por papelão ondulado agrícola, com designs de embalagens cada vez mais focados em materiais biodegradáveis e melhor desempenho multimodal na cadeia de frio.
Mercado de Containerboard do Sul e dos Andes da América do Sul
A Argentina absorveu 28% dos volumes externos de kraftliner do Brasil nos primeiros 9 meses de 2024, o que demonstra o quanto seu setor de ondulação depende do fornecimento de liner importado. As exportações conteinerizadas da Argentina cresceram 11,3% em 2025, ajudadas em parte por mudanças de política em relação aos grãos, o que sustentou demanda adicional por embalagens de papelão ondulado agrícola. O restante da América do Sul, incluindo Equador, Bolívia, Uruguai e Paraguai, permanece uma base de consumo menor, mas emergente, e a aquisição da Cartomanabí no Equador pela Smurfit Westrock demonstra que os principais produtores enxergam o corredor andino como a próxima área para expansão de volume. A volatilidade cambial da Argentina continua a pesar sobre os investimentos em embalagens, enquanto Uruguai e Paraguai proporcionam uma demanda menor, porém mais estável, vinculada aos fluxos agrícolas do Mercosul.
Cenário Competitivo
O mercado de papelão para embalagens da América do Sul é moderadamente concentrado, com um pequeno grupo de produtores verticalmente integrados controlando fibra, papel e conversão de corrugado nos principais países. Essa estrutura confere às empresas líderes maior influência sobre preços e melhor controle de custos do que os conversores independentes menores. A Smurfit Westrock reportou uma margem de EBITDA ajustado de 20,2% para a América do Sul e operações regionais mais amplas no primeiro trimestre de 2026, o que demonstra o benefício de ganhos de escala e integração no ambiente operacional atual. O mercado de papelão para embalagens da América do Sul também está mostrando um padrão estratégico claro, com produtores combinando disciplina de custo de fibra, gestão de capacidade e expansão seletiva para geografias com menor penetração. Esse padrão é relevante porque os líderes de mercado não estão mais competindo apenas em tonelagem; eles também estão competindo em flexibilidade de máquinas, alcance logístico e capacidade de atender aplicações corrugadas de especificação mais elevada.
A Smurfit Westrock concluiu a aquisição da Cartomanabí no Equador em março de 2026, adicionando mais de 50.000 toneladas de capacidade anual de corrugado vinculada a clientes de agricultura, proteína, bens de consumo de giro rápido e industriais. Em maio de 2025, a empresa também aprovou um plano de investimento de 150 milhões de USD para o Brasil, incluindo 31 milhões de USD para a fábrica de kraftliner de Três Barras e recursos para ferramentas de inteligência artificial para melhorar a produtividade florestal e reduzir o tempo de inatividade. A fábrica de celulose Ribas do Rio Pardo da Suzano atingiu a capacidade nominal de 2,55 milhões de toneladas métricas por ano dentro de 1 ano de aceleração, o que estabeleceu um novo referencial operacional para grandes projetos integrados de fibra na região.[4] A Klabin afirmou que espera mais 80.000 toneladas de capacidade produtiva em 2026 por meio de ganhos de eficiência e contínua aceleração em Ortigueira, o que reflete uma abordagem disciplinada para expandir a produção sem estender excessivamente a alavancagem.
As oportunidades de espaço em branco no mercado de papelão para embalagens da América do Sul permanecem mais fortes em tiragens curtas habilitadas por impressão digital, fluting leve para centros de atendimento automatizados e caixas de exportação resistentes à umidade para corredores de produtos andinos. Os conversores menores ainda podem competir nesses nichos por meio de ciclos de especificação mais rápidos e pedidos mínimos menores, especialmente em embalagens de bens de consumo. Mesmo assim, a adoção de tecnologia está ampliando a lacuna, pois os principais produtores estão incorporando inteligência artificial e manutenção preditiva na alocação de capital e no planejamento operacional. À medida que os novos projetos de celulose greenfield da Arauco e da CMPC avançam, é provável que o mercado de papelão para embalagens da América do Sul veja as vantagens de custo se deslocarem para os participantes que conseguem combinar fibra de eucalipto de baixo custo, ativos modernos e melhor acesso à logística interiorana.
Líderes do Setor de Papelão para Embalagens da América do Sul
-
Smurfit Westrock plc
-
International Paper Company
-
Stora Enso Oyj
-
Cascades Inc.
-
Mondi plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Containerboard da América do Sul Empresas cobertas neste relatório
- Smurfit Westrock plc
- Klabin S.A.
- Mondi plc
- International Paper Company
- Oji Holdings Corporation
- Rengo Co., Ltd.
- Stora Enso Oyj
- Sappi Limited
- Georgia-Pacific LLC
- Irani Papel e Embalagem S.A.
- Packaging Corporation of America
- Cascades Inc.
- Pratt Industries, Inc.
- Bio Pappel S.A.B. de C.V.
- Empresa CMPC S.A.
- Celulosa Arauco y Constitución S.A.
Desenvolvimentos industriais recentes em Mercado de Containerboard da América do Sul
- Abril de 2026: A Smurfit Westrock reportou vendas líquidas da América do Sul e de operações regionais mais amplas no 1º trimestre de 2026 de 540 milhões de USD com uma margem de EBITDA ajustado de 20,2%, confirmando o desempenho superior regional apesar dos ventos contrários cambiais. A empresa reafirmou sua orientação de EBITDA ajustado para o ano completo de 2026 de 5,0 a 5,3 bilhões de USD e aumentou os preços do papelão para embalagens em 20 USD líquidos por tonelada no 1º trimestre, com um adicional de 30 USD por tonelada implementado em abril.
- Março de 2026: A Smurfit Westrock concluiu a aquisição da Cartomanabí, uma empresa de embalagens corrugadas em Montecristi, Equador, com capacidade de produção anual superior a 50.000 toneladas atendendo aos setores agrícola, de proteína, de bens de consumo de giro rápido e industrial; esta foi a primeira aquisição concluída pela entidade combinada Smurfit Westrock e reforça sua posição como o principal fornecedor pan-regional de corrugado na América do Sul.
- Março de 2026: A Valor International reportou que novos projetos de capacidade de celulose sul-americanos, liderados pela fábrica Sucuriú da Arauco de 4,6 bilhões de USD, 3,5 milhões de toneladas por ano, no Mato Grosso do Sul, e pela fábrica Natureza da CMPC de 4,5 bilhões de USD, 2,5 milhões de toneladas por ano,
- Fevereiro de 2026: O diretor executivo da Klabin confirmou expectativas de aumento da produção de papel em 2026, projetando 80.000 toneladas adicionais de capacidade produtiva a partir de ganhos de eficiência operacional e aceleração das máquinas de papel de Ortigueira, enquanto visa a redução da alavancagem para abaixo de 3,0 vezes a dívida líquida sobre EBITDA.
Escopo do Relatório do Mercado de Papelão para Embalagens da América do Sul
O escopo do relatório abrange a análise do mercado de papelão para embalagens da América do Sul, incluindo produção, consumo e comércio de materiais de papelão para embalagens. O papelão para embalagens é o papelão utilizado principalmente para a fabricação de caixas corrugadas e materiais de embalagem. O estudo examina as tendências de mercado, os principais impulsionadores, os desafios e as oportunidades dentro da região, fornecendo insights sobre a dinâmica do mercado durante o período de previsão.
O Relatório do Mercado de Papelão para Embalagens da América do Sul é Segmentado por Material (Fibras Virgens e Fibras Recicladas), Tipo de Produto (Kraftliners, Testliners e Flutings), Usuário Final (Alimentos e Bebidas, Bens de Consumo, Industrial e Outros) e Geografia (Brasil, Argentina, Colômbia, Chile, Peru e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Fibras Virgens |
| Fibras Recicladas |
| Kraftliners |
| Testliners |
| Flutings |
| Alimentos e Bebidas |
| Bens de Consumo |
| Industrial |
| Outros Usuários Finais |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Material | Fibras Virgens |
| Fibras Recicladas | |
| Por Tipo de Produto | Kraftliners |
| Testliners | |
| Flutings | |
| Por Usuário Final | Alimentos e Bebidas |
| Bens de Consumo | |
| Industrial | |
| Outros Usuários Finais | |
| Por Geografia | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva de tamanho para o mercado de papelão para embalagens da América do Sul?
O mercado de papelão para embalagens da América do Sul foi avaliado em 8,88 bilhões de USD em 2025 e está projetado para atingir 12,44 bilhões de USD até 2031 a um CAGR de 5,99% durante 2026-2031.
Qual segmento de material lidera a demanda em toda a região?
As fibras recicladas lideraram a demanda com uma participação de 64,35% em 2025, refletindo a dependência histórica da região de fibra recuperada em sistemas integrados de fábricas.
Qual categoria de produto está crescendo mais rapidamente?
O fluting é o tipo de produto de crescimento mais rápido e está projetado para se expandir a um CAGR de 6,83% até 2031, sustentado por formatos corrugados mais leves utilizados no comércio eletrônico e no varejo alimentar.
Por que o Brasil continua sendo o principal país neste espaço?
O Brasil detinha 58,17% da demanda regional em 2025 porque combina ativos de florestas plantadas, fábricas integradas, uma grande base de conversão de corrugado e fortes fluxos de exportação agrícola.
Quais são os principais riscos que afetam as margens dos produtores?
Os maiores riscos são a volatilidade dos preços do papel recuperado e a fraca logística intermodal, ambos os quais elevam os custos de entrega e dificultam o repasse dos ajustes de preços.
Quais usuários finais estão moldando a demanda futura de forma mais intensa?
Alimentos e bebidas permanecem o maior usuário final com uma participação de 38,61% em 2025, enquanto os bens de consumo estão crescendo mais rapidamente a um CAGR de 6,88%, à medida que as necessidades de embalagens de comércio eletrônico e varejo se expandem.