
Südamerika Containerboard-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
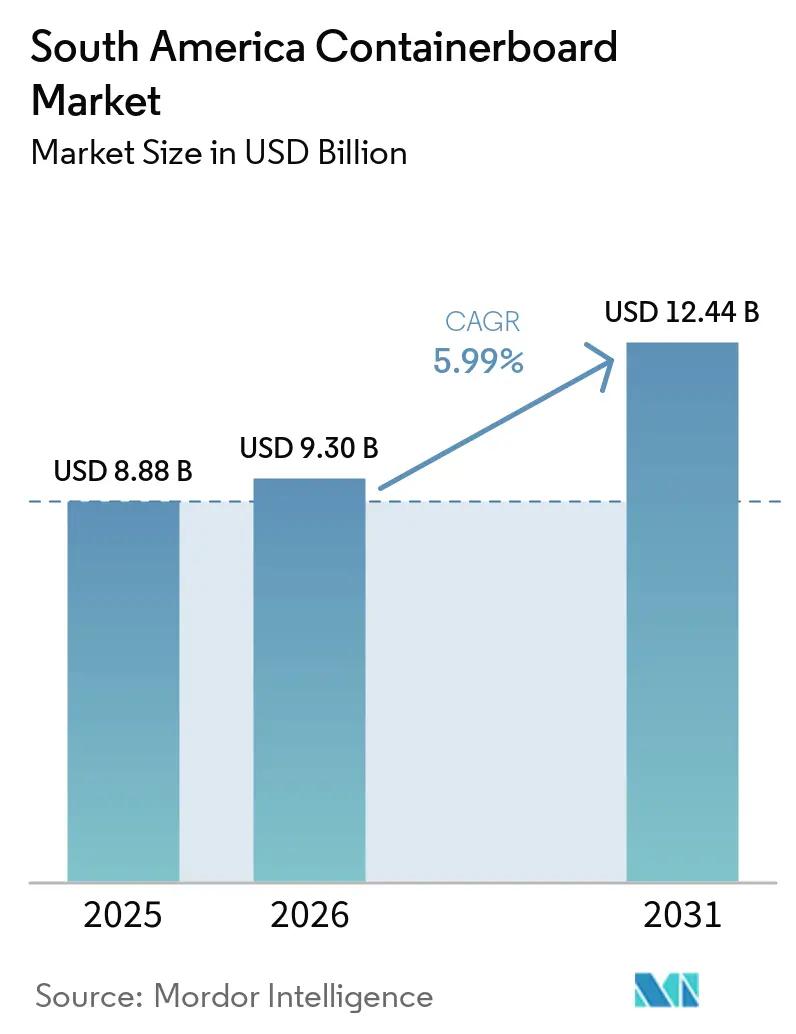
| Marktgröße im Basisjahr (2025) | 8.88 Milliarden US-Dollar |
| Marktgröße (2026) | 9.30 Milliarden US-Dollar |
| Marktgröße (2031) | 12.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.99 % |
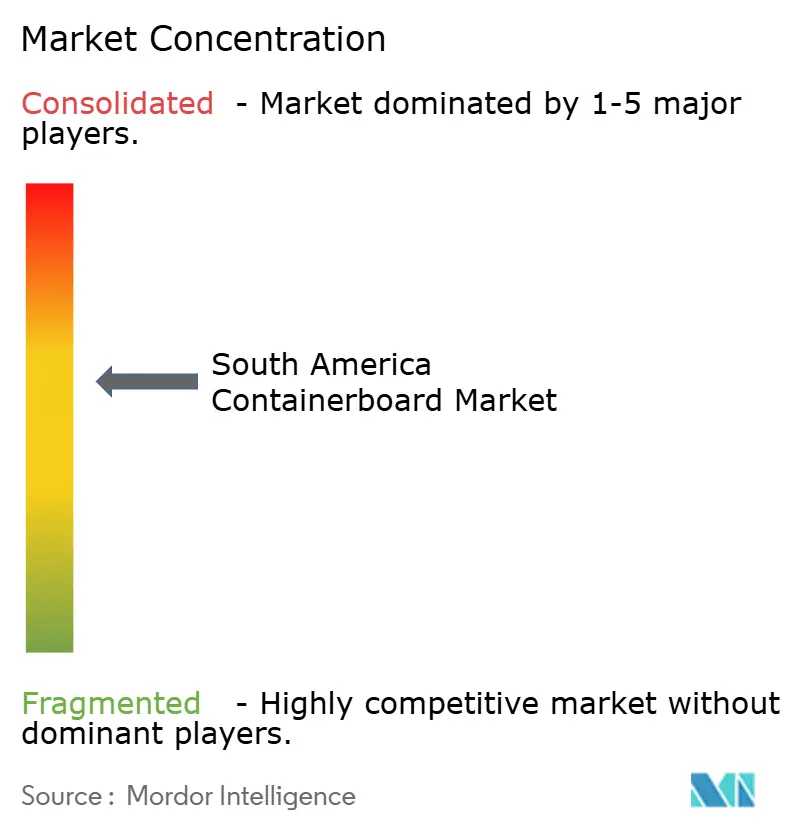
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südamerika Containerboard-Marktanalyse von Mordor Intelligence
Der Südamerika Containerboard-Markt wurde im Jahr 2025 auf 8,88 Milliarden USD bewertet und soll bis 2031 12,44 Milliarden USD erreichen, mit einer Expansion bei einem CAGR von 5,99 % im Zeitraum 2026–2031. Das Wachstum im Südamerika Containerboard-Markt wird durch stärkere landwirtschaftliche Exportströme, eine zunehmende Substitution von Kunststoffverpackungen durch faserbasierte Formate sowie umfangreiche Kapazitätsprogramme integrierter Zellstoff- und Papierhersteller unterstützt. Die Versorgungsbasis der Region bleibt strukturell stark, da führende Akteure die Faserbeschaffung, Papierherstellung und nachgelagerte Verarbeitung kontrollieren, was ihnen eine bessere Position zur Steuerung von Nachfrageschwankungen und Produktmixveränderungen verschafft. Die Nachfrage im Südamerika Containerboard-Markt weitet sich auch über Grundnahrungsmittel hinaus aus, da urbaner Einzelhandel, E-Commerce-Abwicklung und Konsumgüterverpackungen in Städten der zweiten Reihe zunehmen. Gleichzeitig halten die Kostenvolatilität bei Altpapier und schwache Binnenlogistik den Margendruk auf Recyclingfaserproduzenten aufrecht und verlangsamen die Weitergabe von Preisanpassungen in der gesamten Region.
Wichtigste Erkenntnisse des Berichts
- Nach Material entfielen im Jahr 2025 64,35 % des Südamerika Containerboard-Marktanteils auf Recyclingfasern.
- Nach Produkttyp wird die Südamerika Containerboard-Marktgröße für Wellenpapier bis 2031 voraussichtlich mit einem CAGR von 6,83 % wachsen.
- Nach Endverbraucher entfiel im Jahr 2025 ein Anteil von 38,61 % des Südamerika Containerboard-Marktanteils auf die Lebensmittel- und Getränkeindustrie.
- Nach Geografie wird der Südamerika Containerboard-Markt in Peru bis 2031 voraussichtlich mit einem CAGR von 6,74 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Boom treibt die Nachfrage nach Wellpappenverpackungen | +1.8% | Brasilien, Kolumbien, Chile, Argentinien und wachsende Ausstrahlungseffekte auf Peru und Ecuador | Kurzfristig (≤ 2 Jahre) |
| Steigende Agrarrohstoffexporte erfordern robuste Kartons | +1.3% | Brasilien, Chile, Peru, Argentinien | Mittelfristig (2–4 Jahre) |
| Zunehmende Substitution von Kunststoff durch faserbasierte Verpackungen | +0.8% | Kolumbien, Brasilien, Chile, beginnend in Peru und Ecuador | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen durch inländische Zellstoff- und Papiermajors | +0.6% | Brasilien, Chile, Argentinien | Langfristig (≥ 4 Jahre) |
| Steigende staatliche Zölle auf importierte Altkartonagen | +0.4% | Brasilien, Argentinien, selektive Auswirkungen in Kolumbien und Chile | Mittelfristig (2–4 Jahre) |
| Einführung des Digitaldrucks ermöglicht margenstarke Kleinauflagen | +0.2% | Brasilien, Kolumbien, Chile | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom treibt die Nachfrage nach Wellpappenverpackungen
Der Südamerika Containerboard-Markt erlebt, wie der E-Commerce die frühere Lücke zwischen Online-Handelswachstum und Investitionen in die Verpackungsverarbeitung schließt. Brasilien startete ins Jahr 2026 mit Rekordlieferungen von Wellpappenplatten von 343.000 Tonnen im Januar, ein Anstieg von 2,3 % gegenüber dem Vorjahr, was zeigte, dass die Kartonachfrage zu Jahresbeginn stabil blieb. Tierisches Protein und schnelldrehende Konsumgüter machten 30 % der gesamten Wellpappennachfrage in Brasilien aus und hielten den Auftragsfluss für Produzenten aktiv, die mit Einzelhandels- und Abwicklungskanälen verbunden sind. Auch die Retourenlogistik verändert die Designprioritäten, da Versender nun leichtere Kartons wünschen und gleichzeitig die Qualität der Sekundärverpackung für die wiederholte Handhabung verbessern. Produzenten, die in leichtes Wellenpapier und bedruckbare Linerflächen investiert haben, waren besser positioniert, um kurzfristige, margenstarke Aufträge zu gewinnen, bei denen standardmäßig kraftfokussierte Werke bei der Durchlaufzeit nicht mithalten können. Fastmarkets hatte für 2024 bereits ein 5-prozentiges Jahreswachstum bei Wellpappenkartonlieferungen in Brasilien prognostiziert, sodass der Südamerika Containerboard-Markt ins Jahr 2026 auf einer soliden Betriebsbasis eintrat und nicht in einem schwachen Erholungszyklus.
Steigende Agrarrohstoffexporte erfordern robuste Kartons
Der Südamerika Containerboard-Markt profitiert von der Exportlandwirtschaft, da diese Lieferketten stärkere, feuchtigkeitsbeständige und kaltkettengeeignete Wellpappenformate erfordern. Brasiliens Agrarrohstoffexporte erreichten 2025 einen Rekordwert von 169,2 Milliarden USD, der Exportwert von Rindfleisch stieg um 39,9 % und das Volumen um 20,4 %, was die Nachfrage nach schweren Wellpappenkartons im Fernhandel mit Proteinen stärkte. Diese Handelskorridore nach China, in die Europäische Union und in den Nahen Osten verlängern die Transportdistanz und die Handhabungsintensität, was die Verpackungsanforderungen pro Sendung erhöht. Peru stellte 2025 einen historischen Rekord bei Agrarrohstoffexporten auf und lieferte 540 Produkte in 115 Märkte, darunter 767.230 Tonnen Avocados und 343.537 Tonnen Blaubeeren, was die Nachfrage nach Frischproduktkartons auf einem Aufwärtstrend hält. Chile verzeichnete 2025 ebenfalls Rekordexporterlöse bei frischem Obst und Gemüse, und Verpackungen werden zunehmend als Wettbewerbsinstrument im multimodalen Kaltkettenverkehr zu nordamerikanischen und europäischen Einzelhändlern eingesetzt. Deshalb erhält der Südamerika Containerboard-Markt aus der Landwirtschaft eine stabilere Unterstützung als aus der inländischen Nachfrage nach schnelldrehenden Konsumgütern, da Exportprogramme an langfristige Handelsströme und Zertifizierungsanforderungen gebunden sind.
Zunehmende Substitution von Kunststoff durch faserbasierte Verpackungen
Der Südamerika Containerboard-Markt wird auch durch Vorschriften vorangetrieben, die faserbasierte Verpackungen gegenüber vielen Kunststoffformaten begünstigen. Kolumbiens Gesetz 2232 trat im Juli 2024 in Kraft und schränkte Einwegkunststoffartikel in der Gastronomie, im Einzelhandel und in öffentlichen Konsumbereichen ein, mit einem Compliance-Pfad, der bis 2030 reicht. Brasilien setzte ein weiteres starkes Signal, als das Bundesgesetz Nr. 12.688, veröffentlicht im Oktober 2025, ein obligatorisches Rücknahmelogistiksystem für Kunststoffverpackungen mit einem Rückgewinnungsziel von 32 % für 2026 und einer Anforderung von 22 % Recyclinganteil schuf, während Mischverpackungen mit Papier oder Karton ausdrücklich ausgenommen wurden. Eine begutachtete Überprüfung, die die europäische PPWR und Brasiliens Dekret Nr. 12.688/2025 verglich, identifizierte FSC-kettenüberwachungszertifizierten Karton und Wellpappe als risikoärmere Compliance-Optionen, wenn sie für das Recycling konzipiert sind.[1] Der regionale politische Schwung erstreckt sich auch auf Chile und Ecuador, während die MERCOSUR-Resolution Nr. 02/25 die technischen Vorschriften für zellulosebasierte lebensmittelkontaktierende Materialien aktualisierte und papierbasierten Verpackungen einen klareren regulatorischen Weg eröffnete.
Kapazitätserweiterungen durch inländische Zellstoff- und Papiermajors
Der Südamerika Containerboard-Markt wird durch ein Ausmaß an Kapazitätsinvestitionen umgestaltet, das nur wenige andere Regionen erreichen. Araucos Sucuriú-Projekt in Mato Grosso do Sul befindet sich im Bau mit einer Investition von mindestens 4,6 Milliarden USD, einem Ziel von 3,5 Millionen Tonnen pro Jahr gebleichtem Hartholzkraftpapierzellstoff und einem erwarteten Start in der zweiten Hälfte 2027. CMPCs Natureza-Projekt in Rio Grande do Sul zielt auf 2,5 Millionen Tonnen pro Jahr mit einer Investition von 4,5–4,6 Milliarden USD und einem Start in der zweiten Hälfte 2029. Smurfit Westrock genehmigte im Mai 2025 einen Investitionsplan von 150 Millionen USD für Brasilien, darunter 31 Millionen USD für das Kraftliner-Werk Três Barras, wo die Kapazität bis Ende 2027 voraussichtlich um 6–10 % steigen wird. Klabin prognostiziert für 2026 eine zusätzliche Produktionskapazität von 80.000 Tonnen durch Effizienzgewinne und die laufende Hochfahrphase seiner Ortigueira-Papiermaschinen zu Kosten von 3,3 Milliarden BRL (617 Millionen USD). Diese Projekte stützen den Südamerika Containerboard-Markt, da die Region im niedrigsten Kostenviertel der globalen Zellstoffproduktion verbleibt, mit einem geschätzten Faserkostenvorteil von 100–150 USD pro Tonne gegenüber anderen Produktionsregionen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Altpapierpreise belasten die Margen | -1.0% | Brasilien, Argentinien, Kolumbien, moderat in Chile und Peru | Kurzfristig (≤ 2 Jahre) |
| Begrenzte intermodale Logistikinfrastruktur | -0.7% | Brasilien, Argentinien, Kolumbien, lokal in Peru und Chile | Langfristig (≥ 4 Jahre) |
| Verlangsamung der Konsumausgaben infolge Währungsabwertung | -0.5% | Argentinien, Brasilien, moderat in Kolumbien und Peru | Kurzfristig (≤ 2 Jahre) |
| Wassernutzungsbeschränkungen beeinflussen Zellstoffwerke | -0.3% | Chile, südliches Brasilien, aufkommend in Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Altpapierpreise belasten die Margen
Die Altpapiervolatilität bleibt eines der deutlichsten Kostenrisiken im Südamerika Containerboard-Markt, insbesondere für Produzenten, die auf Recyclingfasern angewiesen sind und ihren Mix nicht auf Primärfasern umstellen können. OCC-Importe wurden in der Region im dritten Quartal 2024 wieder aufgenommen, als Verarbeiter Versorgung für die Obstexportsaison sicherten, und die Preisindizes stiegen stark an, als die lokalen Währungen gegenüber dem USD schwächelten. Die inländischen Sammelquoten bleiben strukturell niedrig in weiten Teilen der Region, sodass das lokale Altfaserangebot nicht schnell reagiert, wenn die Verarbeiternachfrage steigt. Brasiliens Sektor für flexible Kunststoffverpackungen arbeitete mit nur 5 % Recyclinganteil, gegenüber einem Ziel von 22 % für 2026, was auf breitere Schwächen in den Sammel- und Rückgewinnungssystemen hinweist und weniger sauberes Material für den Papierkreislauf hinterlässt. Das setzt Recyclingfaserproduzenten einem zweiseitigen Druck aus, da importiertes OCC teurer wird, während die Qualität der inländischen Rückgewinnung ebenfalls nachlässt. Im Südamerika Containerboard-Markt ist dieser Kostendruck am stärksten für Testliner- und Recycling-Wellenpapierlieferanten spürbar, die von Kartonherstellern gebeten werden, die Preise stabil zu halten, während die Fasereinsätze instabil bleiben.
Begrenzte intermodale Logistikinfrastruktur
Begrenzte Transportintegration bleibt eine strukturelle Barriere im Südamerika Containerboard-Markt, da niedrige Faserkosten nicht automatisch in niedrige Lieferkosten für Papier umgewandelt werden. Eine Studie von Infra S.A., ONTL und Fiesp vom Juni 2025 ergab, dass Brasiliens Frachtmatrix zu 68,2 % straßenabhängig war, während die Schiene nur 15,5 % der Frachtbewegungen ausmachte. Der Hafen von Santos verzeichnete 2025 durchschnittliche Containerverweildauern von über 40 Stunden, und 55 % der Schiffe in den wichtigsten brasilianischen Häfen waren im März 2025 von Verzögerungen oder Fahrplanänderungen betroffen. Eine begutachtete Studie zum brasilianischen Eisenbahnsystem stellte fest, dass Konzessionsverlängerungen den stärksten Schienenzugang auf Mineralien und landwirtschaftliche Schüttgüter konzentriert hielten, während allgemeine Güter nur eine marginale und unzuverlässige Position behielten. Der Logistik-Leistungsindex der Weltbank stufte Brasilien auf Rang 51, Kolumbien auf Rang 66 und Argentinien auf Rang 73 ein, was eine regionale Logistiklücke gegenüber leistungsstärkeren Handelssystemen anzeigt. Bis sich die Binnenkonnektivität verbessert, wird der Südamerika Containerboard-Markt weiterhin Küstenwerke und schienengebundene Anlagen gegenüber Binnenlandproduzenten bevorzugen, die mit langsamerer und teurerer Distribution konfrontiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
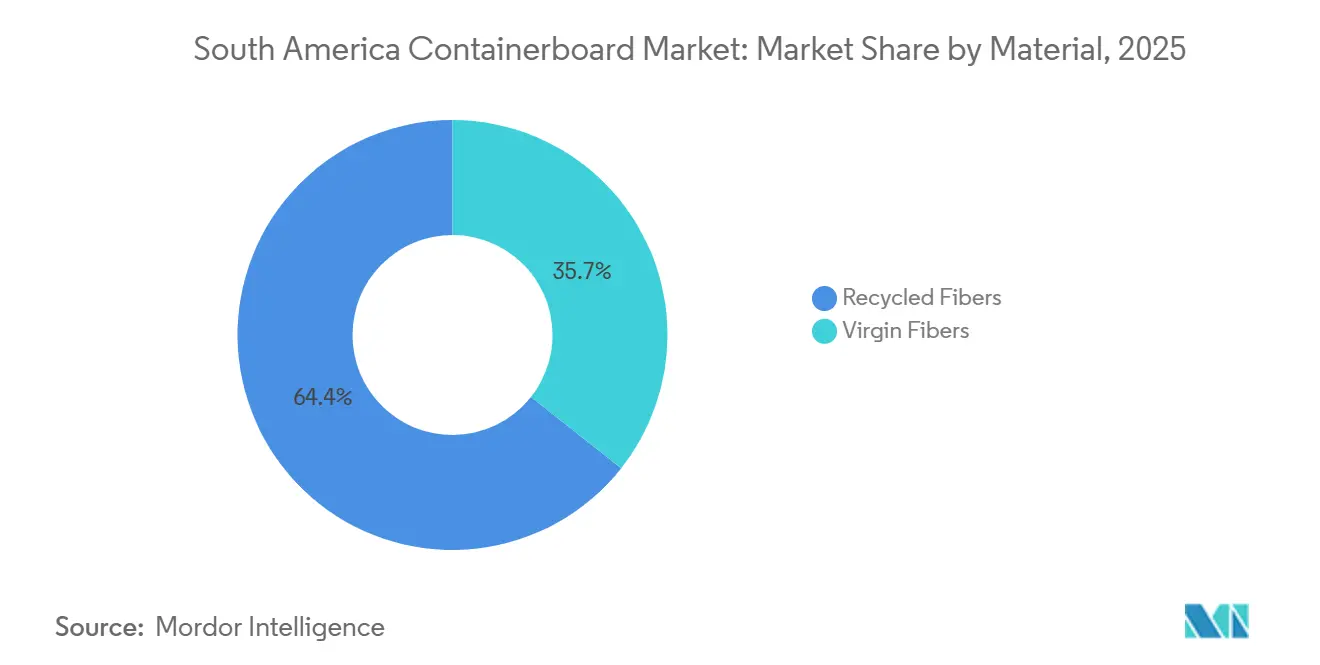
Recyclingfasern führen, während Primärqualitäten beschleunigenRecyclingfasern hielten 2025 einen Anteil von 64,35 % am Südamerika Containerboard-Markt, unterstützt durch integrierte Rückgewinnungsnetze und die Kosteneffizienz von Testliner und Recyclingfaser-Wellenpapier in der inländischen Verarbeitung. Der Südamerika Containerboard-Markt ist seit langem auf Altpapier aus industriellen und gewerblichen Quellen angewiesen, insbesondere in den Gürteln Groß-São Paulo und Curitiba, wo integrierte Kreisläufe Beschaffungs- und Produktionsroutinen geprägt haben. Die MERCOSUR-Resolution Nr. 02/25 aktualisierte 2025 die technischen Anforderungen für zellulosebasierte lebensmittelkontaktierende Materialien und forderte, dass Recyclingfaserartikel Diisopropylnaphthalin (DIPN) so niedrig wie technisch machbar halten, was der Beschaffungsentscheidung eine stärkere lebensmittelsicherheitliche Dimension verlieh. Diese Änderung veranlasst einige Käufer von lebensmittelkontaktierenden Verpackungen, den Recyclinganteil genauer zu prüfen, insbesondere da Exportzertifizierungen und Produktkontaktregeln strenger werden.
Primärfasern bleiben die kleinere Materialkategorie, sind aber das am schnellsten wachsende Segment mit einem CAGR von 6,61 % bis 2031 im Südamerika Containerboard-Markt. Innerhalb der Südamerika Containerboard-Branche ist dieses Wachstum an die steigende Nachfrage nach hochwertigen Kraftlinern für Agrarrohstoffexportverpackungen und Kartons gebunden, die Feuchtigkeits- und Stapelbelastungen standhalten müssen. Klabins Ortigueira-Werk produziert Eukaliner und verfügt über eine installierte Kapazität von über 900.000 Tonnen pro Jahr auf den Papiermaschinen 27 und 28, was ihm eine starke Position bei leistungsstärkeren Linersorten verschafft.[2] Die Materialwahl in der Südamerika Containerboard-Branche entwickelt sich daher weg von einer einfachen Kostendebatte hin zu einer Mischung aus Compliance-, Festigkeits- und Oberflächenqualitätsanforderungen, die Primärqualitäten in ausgewählten Endanwendungen begünstigen.
Nach Produkttyp:
Kraftliner dominieren, während Wellenpapier die schnellste Expansion verzeichnetKraftliner machten 2025 einen Anteil von 48,63 % an der Südamerika Containerboard-Marktgröße aus, was Brasiliens starke exportqualitätsorientierte Produktionsbasis und seine Fähigkeit widerspiegelt, sowohl inländische Verarbeiter als auch externe Märkte zu bedienen. Brasiliens Kraftlinerexporte stiegen in den ersten 9 Monaten 2024 um 16 % auf rund 322.000 Tonnen, wobei Argentinien 28 % dieses Gesamtvolumens ausmachte, was die regionale Nachfrage nach brasilianischen Linersorten bestätigt. Testliner hielten die nächstgrößte Position im Produktmix, da Recyclingfaserkreisläufe für inländische schnelldrehende Konsumgüter und Einzelhandelsverpackungen weiterhin wichtig sind. Wellenpapier ist der am schnellsten wachsende Produkttyp mit einem CAGR von 6,83 % bis 2031, da Verarbeiter auf die Nachfrage nach leichteren Kartons im E-Commerce, Lebensmitteleinzelhandel und regalfertigen Formaten reagieren.
Dieser Teil des Südamerika Containerboard-Marktes verschiebt sich hin zu Designs, bei denen Druckfestigkeit und Bedruckbarkeit mehr zählen als die Kartondicke allein. Smurfit Westrocks breiterer Systemansatz zur Liner- und Mediumversorgung zeigt, wie führende Produzenten diese Sorten zunehmend gemeinsam statt als separate Rohstoffe verwalten. Klabins Papiermaschine 28 in Ortigueira wurde als Hybridmaschine konzipiert, die Kraftliner und Karton produzieren kann und so Sortenwechselflexibilität bietet, wenn sich Nachfragemuster ändern. Diese Flexibilität wird im Südamerika Containerboard-Markt wertvoller, da dünnere, leistungsstärkere Wellpappenformate in einigen Einzelhandels- und Abwicklungsanwendungen schneller Marktanteile gewinnen als traditionelle schwerere Sorten.
Nach Endverbraucher:
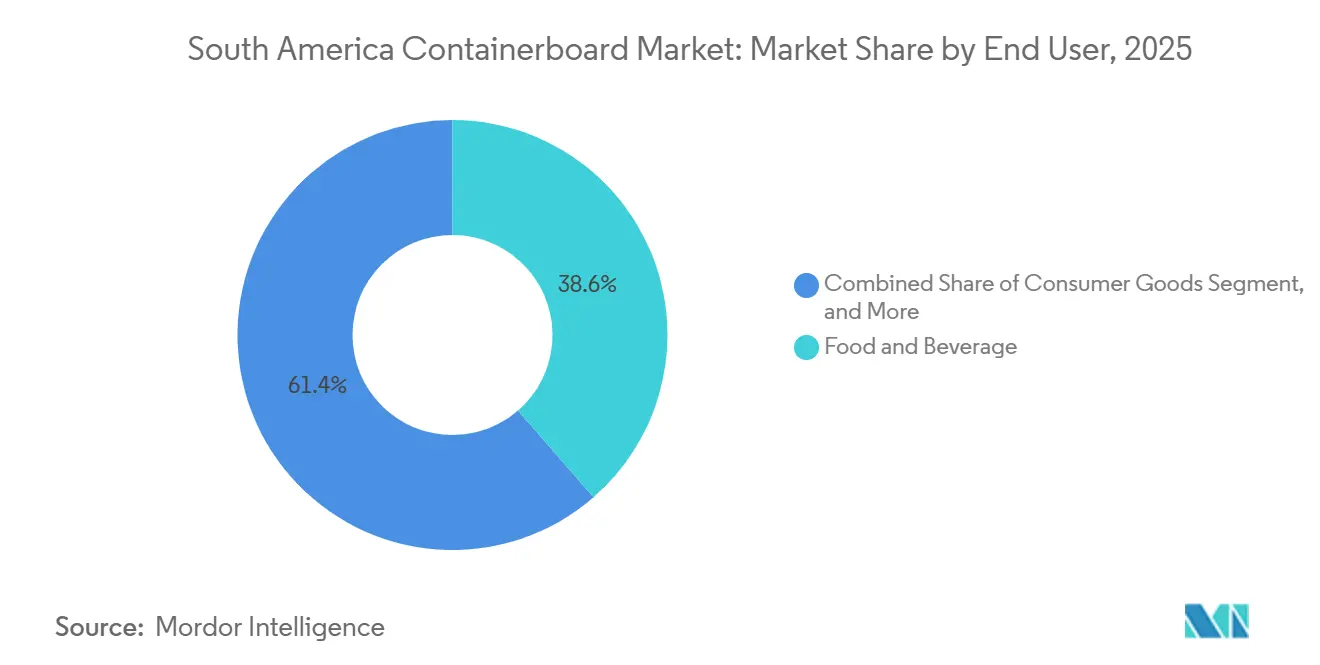
Lebensmittel und Getränke führen, während Konsumgüter am schnellsten wachsenLebensmittel und Getränke machten 2025 einen Anteil von 38,61 % am Südamerika Containerboard-Markt aus, angetrieben durch die Exportposition der Region bei Proteinen, Frischprodukten und verarbeiteten Lebensmitteln. In Brasilien machte tierisches Protein allein fast 26 % der Wellpappennachfrage aus, mit Rind- und Schweinefleisch bei 21 % und Geflügel bei 4 %, was die Lebensmittellogistik zu einer der direktesten Verbindungen zwischen Handelsströmen und Verpackungsnachfrage macht. Dies verleiht dem Südamerika Containerboard-Markt eine defensivere Nachfrageschicht, da exportorientierte Lebensmittellieferungen auch dann stabil bleiben können, wenn das inländische Verbrauchervertrauen schwächer ist. Der industrielle Endverbrauch bleibt ein stabiler Beitragsfaktor für Chemikalien, Investitionsgüter und Industriekomponenten, obwohl ihm die gleichen Wachstumstreiber wie bei verbraucherorientierten Verpackungen fehlen.
Konsumgüter sind die am schnellsten wachsende Endverbraucherkategorie mit einem CAGR von 6,88 % bis 2031, unterstützt durch die E-Commerce-Expansion und den Bedarf an Sekundär- und Tertiärverpackungen, die in automatisierten Abwicklungsumgebungen funktionieren. Eine GIZ-Studie zu Einzelhandelsverpackungen in Brasilien, Kolumbien und Mexiko hob eine Verschiebung hin zu papierbasierten Klappschalen und strukturellen Wellpappenformaten hervor, da Regeln zur erweiterten Herstellerverantwortung den Einsatz von Kunststoffverpackungen in Konsumgüterketten einschränken. Produzenten, die leichte, bedruckbare und recycelbare Wellpappenlösungen anbieten können, sind besser positioniert, um den höherwertigen Mix zu erfassen, der sich in diesem Teil des Südamerika Containerboard-Marktes entwickelt. Deshalb weitet sich die Endverbrauchernachfrage schrittweise von lebensmittelgetriebenem Volumen hin zu einem ausgewogeneren Mix aus, der Einzelhandel, Persönlichkeitsgüter und andere Markenverpackungsprodukte umfasst.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien Containerboard-Markt
Brasilien hielt im Jahr 2025 einen Anteil von 58,17 % am südamerikanischen Containerboard-Markt, gestützt durch Forstplantagen, integrierte Papiermaschinen und eine breite Basis an Wellpappenverarbeitungsbetrieben. Die brasilianischen Agrarexporterlöse erreichten im ersten Quartal 2026 mit 38,1 Milliarden USD einen Rekordwert, angetrieben durch Sojabohnen, Rindfleisch, Kaffee und Zucker.[3] Dieses Exportprofil verschafft dem südamerikanischen Containerboard-Markt in Brasilien eine wiederkehrende Quelle an Transportnachfrage für Wellpappenverpackungen, die dazu beiträgt, eine Schwäche im inländischen Verbrauch auszugleichen. Brasiliens Kraftliner-Werke operierten im Jahr 2024 bei einer Auslastung von 94 %, was zeigte, dass der kurzfristige Kapazitätsspielraum bereits eng war, bevor neue Projekte in Betrieb gehen. Die Exportreichweite des Landes erweitert sich zudem über Argentinien, Italien und asiatische Märkte, während nördliche Hafenkorridore für Werke, die ihre Binnentransportdistanzen reduzieren möchten, zunehmend an Bedeutung gewinnen.
Südamerika Containerboard-Markt
Peru ist die am schnellsten wachsende Region, und dieser Teil des südamerikanischen Containerboard-Marktvolumens wird voraussichtlich bis 2031 mit einem CAGR von 6,74 % wachsen. Peru lieferte im Jahr 2025 540 landwirtschaftliche Produkte in 115 internationale Märkte, darunter 767.230 Tonnen Avocados und 343.537 Tonnen Heidelbeeren, was eine direkte Nachfrage nach exportfertigen Wellpappenschachteln von ANDINA erzeugt. Das Land sicherte sich im Jahr 2025 zudem 23 neue phytosanitäre Marktzugangsabkommen, während Kolumbien von einem steigenden städtischen Konsum und einem breiteren Kühlkettendistributionsnetz profitiert, was die Lebensmittellieferung und den verpackten Einzelhandel unterstützt. Chiles Rekordexporte von frischem Obst und Gemüse im Jahr 2025 stützten weiterhin die landwirtschaftliche Wellpappennachfrage, wobei Verpackungsdesigns zunehmend auf biologisch abbaubare Materialien und eine verbesserte multimodale Kühlkettenleistung ausgerichtet sind.
Südliches und andines Südamerika Containerboard-Markt
Argentinien absorbierte in den ersten neun Monaten des Jahres 2024 28 % von Brasiliens externen Kraftliner-Volumina, was zeigt, wie stark sein Wellpappensektor von importierten Liner-Lieferungen abhängt. Argentiniens Containerexporte stiegen im Jahr 2025 um 11,3 %, begünstigt unter anderem durch politische Änderungen im Getreidebereich, die eine zusätzliche Nachfrage nach landwirtschaftlichen Wellpappenverpackungen unterstützten. Der Rest Südamerikas, einschließlich Ecuador, Bolivien, Uruguay und Paraguay, bleibt eine kleinere, aber aufstrebende Verbrauchsbasis, und die Übernahme von Cartomanabí in Ecuador durch Smurfit Westrock zeigt, dass führende Hersteller den andinen Korridor als nächstes Gebiet für Volumenwachstum betrachten. Argentiniens Währungsvolatilität belastet weiterhin Verpackungsinvestitionen, während Uruguay und Paraguay eine kleinere, aber stabilere Nachfrage bieten, die an die Mercosur-Agrarströme gebunden ist.
Wettbewerbslandschaft
Der Südamerika Containerboard-Markt ist mäßig konzentriert, wobei eine kleine Gruppe vertikal integrierter Produzenten Fasern, Papier und Wellpappenverarbeitung in den wichtigsten Ländern kontrolliert. Diese Struktur verschafft führenden Unternehmen stärkeren Preiseinfluss und bessere Kostenkontrolle als kleineren eigenständigen Verarbeitern. Smurfit Westrock meldete für das erste Quartal 2026 eine bereinigte EBITDA-Marge von 20,2 % für Südamerika und breitere regionale Operationen, was den Ertragsnutzen von Größe und Integration im aktuellen Betriebsumfeld zeigt. Der Südamerika Containerboard-Markt zeigt auch ein klares strategisches Muster, bei dem Produzenten Faserkostendisziplin, Kapazitätsmanagement und selektive Expansion in unterentwickelte Geografien kombinieren. Dieses Muster ist wichtig, weil Marktführer nicht mehr nur um Tonnage konkurrieren, sondern auch um Maschinenflexibilität, Logistikreichweite und die Fähigkeit, höherspezifizierte Wellpappenanwendungen zu bedienen.
Smurfit Westrock schloss im März 2026 die Übernahme von Cartomanabí in Ecuador ab und fügte mehr als 50.000 Tonnen jährliche Wellpappenkapazität hinzu, die an Landwirtschaft, Protein, schnelldrehende Konsumgüter und Industriekunden gebunden ist. Im Mai 2025 genehmigte das Unternehmen auch einen Investitionsplan von 150 Millionen USD für Brasilien, darunter 31 Millionen USD für das Kraftliner-Werk Três Barras und Mittel für Werkzeuge der künstlichen Intelligenz zur Verbesserung der Waldproduktivität und Reduzierung von Ausfallzeiten. Suzanos Zellstoffwerk Ribas do Rio Pardo erreichte innerhalb von 1 Jahr nach der Hochfahrphase eine Nennkapazität von 2,55 Millionen Tonnen pro Jahr, was einen neuen Betriebsmaßstab für große integrierte Faserprojekte in der Region setzte.[4] Klabin erwartet 2026 weitere 80.000 Tonnen Produktionskapazität durch Effizienzgewinne und den fortgesetzten Hochlauf in Ortigueira, was einen disziplinierten Ansatz zur Ausweitung der Produktion ohne übermäßige Verschuldung widerspiegelt.
Weißflächenopportunitäten im Südamerika Containerboard-Markt sind am stärksten bei digitaldruck-fähigen Kleinauflagen, leichtem Wellenpapier für automatisierte Abwicklungszentren und feuchtigkeitsbeständigen Exportkartons für Andenproduktekorridore. Kleinere Verarbeiter können in diesen Nischen durch schnellere Spezifikationszyklen und niedrigere Mindestbestellmengen weiterhin konkurrieren, insbesondere bei Konsumgüterverpackungen. Dennoch weitet die Technologieübernahme die Lücke aus, da führende Produzenten künstliche Intelligenz und vorausschauende Wartung in Kapitalallokation und Betriebsplanung integrieren. Da neue Greenfield-Zellstoffprojekte von Arauco und CMPC voranschreiten, wird der Südamerika Containerboard-Markt wahrscheinlich Kostenvorteile hin zu Akteuren verlagern, die kostengünstigen Eukalyptusfaser, moderne Anlagen und bessere Binnenkonnektivität kombinieren können.
Marktführer der Südamerika Containerboard-Branche
-
Smurfit Westrock plc
-
International Paper Company
-
Stora Enso Oyj
-
Cascades Inc.
-
Mondi plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Containerboard-Markt Unternehmen in diesem Bericht
- Smurfit Westrock plc
- Klabin S.A.
- Mondi plc
- International Paper Company
- Oji Holdings Corporation
- Rengo Co., Ltd.
- Stora Enso Oyj
- Sappi Limited
- Georgia-Pacific LLC
- Irani Papel e Embalagem S.A.
- Packaging Corporation of America
- Cascades Inc.
- Pratt Industries, Inc.
- Bio Pappel S.A.B. de C.V.
- Empresa CMPC S.A.
- Celulosa Arauco y Constitución S.A.
Neueste Industrielle Entwicklungen in Südamerika Containerboard-Markt
- April 2026: Smurfit Westrock meldete für das erste Quartal 2026 Nettoumsätze von 540 Millionen USD für Südamerika und breitere regionale Operationen mit einer bereinigten EBITDA-Marge von 20,2 %, was regionale Outperformance trotz Währungsgegenwind bestätigt. Das Unternehmen bekräftigte seine Prognose für das bereinigte EBITDA für das Gesamtjahr 2026 von 5,0–5,3 Milliarden USD und erhöhte die Containerboard-Preise im ersten Quartal um netto 20 USD pro Tonne, mit einer zusätzlichen Erhöhung von 30 USD pro Tonne im April.
- März 2026: Smurfit Westrock schloss die Übernahme von Cartomanabí ab, einem Wellpappenverpackungsunternehmen in Montecristi, Ecuador, mit einer jährlichen Produktionskapazität von über 50.000 Tonnen, das Landwirtschaft, Protein, schnelldrehende Konsumgüter und Industriesektoren bedient. Dies war die erste Übernahme des kombinierten Smurfit Westrock-Unternehmens und stärkt seine Position als führender panregionaler Wellpappenlieferant in Südamerika.
- März 2026: Valor International berichtete, dass neue südamerikanische Zellstoffkapazitätsprojekte, angeführt von Araucos 4,6 Milliarden USD Sucuriú-Werk mit 3,5 Millionen Tonnen pro Jahr in Mato Grosso do Sul und CMPCs 4,5 Milliarden USD Natureza-Werk mit 2,5 Millionen Tonnen pro Jahr,
- Februar 2026: Klabins Vorstandsvorsitzender bestätigte Erwartungen einer erhöhten Papierproduktion im Jahr 2026 und prognostizierte eine zusätzliche Produktionskapazität von 80.000 Tonnen durch betriebliche Effizienzgewinne und den Hochlauf der Ortigueira-Papiermaschinen, mit dem Ziel einer Verschuldungsreduzierung auf unter das 3,0-fache des Nettoverschuldungs-EBITDA-Verhältnisses.
Berichtsumfang des Südamerika Containerboard-Marktes
Der Berichtsumfang umfasst die Analyse des Südamerika Containerboard-Marktes, einschließlich Produktion, Verbrauch und Handel von Containerboard-Materialien. Containerboard ist der Karton, der hauptsächlich zur Herstellung von Wellpappenkartons und Verpackungsmaterialien verwendet wird. Die Studie untersucht Markttrends, wichtige Treiber, Herausforderungen und Chancen innerhalb der Region und liefert Einblicke in die Marktdynamik während des Prognosezeitraums.
Der Südamerika Containerboard-Markt-Bericht ist segmentiert nach Material (Primärfasern und Recyclingfasern), Produkttyp (Kraftliner, Testliner und Wellenpapier), Endverbraucher (Lebensmittel und Getränke, Konsumgüter, Industrie und weitere) sowie Geografie (Brasilien, Argentinien, Kolumbien, Chile, Peru und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Primärfasern |
| Recyclingfasern |
| Kraftliner |
| Testliner |
| Wellenpapier |
| Lebensmittel und Getränke |
| Konsumgüter |
| Industrie |
| Sonstige Endverbraucher |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Übriges Südamerika |
| Nach Material | Primärfasern |
| Recyclingfasern | |
| Nach Produkttyp | Kraftliner |
| Testliner | |
| Wellenpapier | |
| Nach Endverbraucher | Lebensmittel und Getränke |
| Konsumgüter | |
| Industrie | |
| Sonstige Endverbraucher | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie ist die Größenprognose für den Südamerika Containerboard-Markt?
Der Südamerika Containerboard-Markt wurde 2025 auf 8,88 Milliarden USD bewertet und soll bis 2031 bei einem CAGR von 5,99 % im Zeitraum 2026–2031 12,44 Milliarden USD erreichen.
Welches Materialsegment führt die Nachfrage in der Region an?
Recyclingfasern führten die Nachfrage mit einem Anteil von 64,35 % im Jahr 2025 an, was die langjährige Abhängigkeit der Region von Altfasern in integrierten Werkssystemen widerspiegelt.
Welche Produktkategorie wächst am schnellsten?
Wellenpapier ist der am schnellsten wachsende Produkttyp und soll bis 2031 mit einem CAGR von 6,83 % wachsen, unterstützt durch leichtere Wellpappenformate im E-Commerce und Lebensmitteleinzelhandel.
Warum bleibt Brasilien das Schlüsselland in diesem Bereich?
Brasilien hielt 2025 einen Anteil von 58,17 % an der regionalen Nachfrage, da es Plantagenwaldvermögen, integrierte Werke, eine große Wellpappenverarbeitungsbasis und starke Agrarrohstoffexportströme kombiniert.
Was sind die Hauptrisiken, die die Produzentmargen beeinflussen?
Die größten Risiken sind volatile Altpapierpreise und schwache intermodale Logistik, die beide die Lieferkosten erhöhen und Preisanpassungen schwerer weiterzugeben machen.
Welche Endverbraucher prägen die zukünftige Nachfrage am stärksten?
Lebensmittel und Getränke bleiben der größte Endverbraucher mit einem Anteil von 38,61 % im Jahr 2025, während Konsumgüter mit einem CAGR von 6,88 % am schnellsten wachsen, da E-Commerce und Einzelhandelsverpackungsbedarf zunehmen.