
Tamanho e Participação do Mercado de Veículos Guiados Automatizados da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 468.61 Milhões de dólares |
| Tamanho do Mercado (2026) | 504.83 Milhões de dólares |
| Tamanho do Mercado (2031) | 726.96 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.57 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Veículos Guiados Automatizados da América do Sul pela Mordor Intelligence
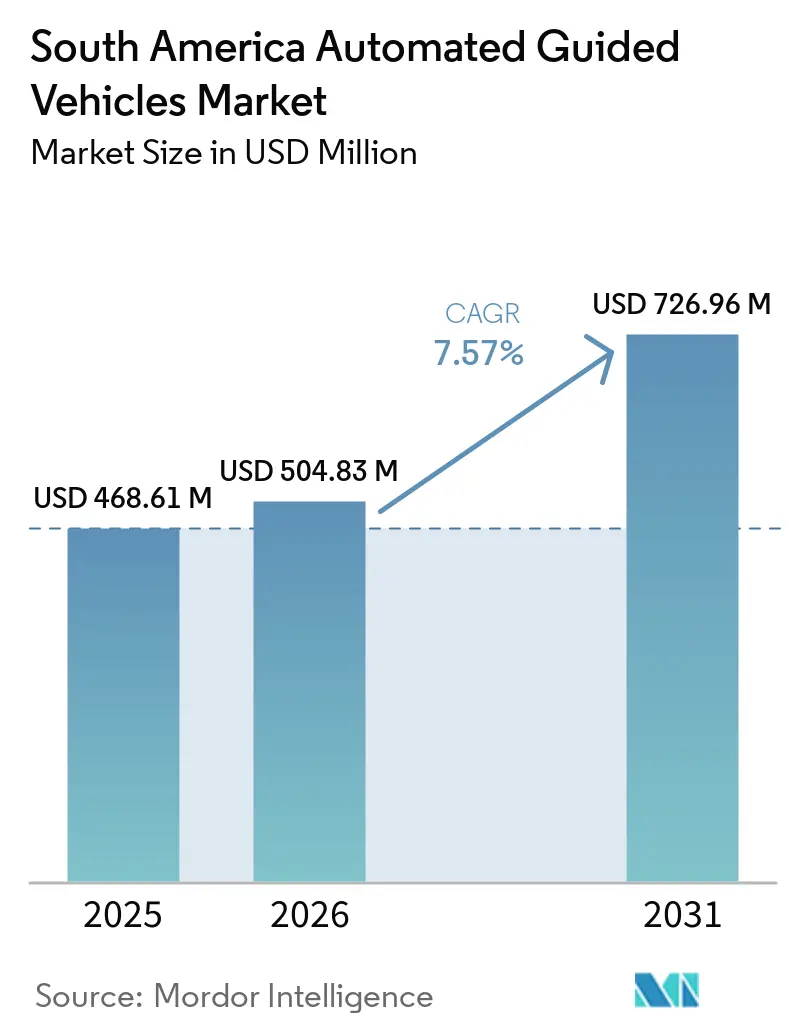
O tamanho do mercado de veículos guiados automatizados da América do Sul foi avaliado em 468,61 milhões de USD em 2025 e estima-se que cresça de 504,1 milhões de USD em 2026 para atingir 726,96 milhões de USD até 2031, a um CAGR de 7,57% durante o período de previsão (2026-2031). As redes de atendimento de comércio eletrônico estão dando maior ênfase ao reabastecimento rápido, ao armazenamento denso e à triagem confiável, o que sustenta a demanda por automação móvel em toda a região. A escassez de mão de obra em operações de armazém também está tornando o transporte automatizado uma opção prática para empresas que buscam maior estabilidade de produção entre turnos. A modernização da manufatura está ampliando o uso de sistemas de produção digital, particularmente onde plantas automotivas necessitam de movimentação coordenada de componentes e subconjuntos. O investimento em portos e a logística de cadeia de frio orientada à exportação ampliam o uso endereçável de AGVs além das fábricas e centros de distribuição convencionais. O mercado de veículos guiados automatizados da América do Sul, portanto, favorece fornecedores capazes de combinar equipamentos, suporte à integração, financiamento e serviços de manutenção local.
Principais Conclusões do Relatório
- Por tipo de produto, os AGVs de Reboque/Trator/Tugboat detinham 23,47% da participação do mercado de veículos guiados automatizados da América do Sul em 2025, enquanto os AGVs de Carrinho e Carga Leve devem expandir a um CAGR de 8,13% até 2031.
- Por setor de usuário final, o Automotivo detinha 26,94% da participação do mercado de veículos guiados automatizados da América do Sul em 2025, enquanto o Varejo e Comércio Eletrônico deve crescer a um CAGR de 7,89% até 2031.
- Por capacidade de carga, a categoria de 500-1.000 kg representou 34,62% do tamanho do mercado de veículos guiados automatizados da América do Sul em 2025, enquanto a categoria de menos de 500 kg deve crescer a um CAGR de 7,74% até 2031.
- Por aplicação, Manuseio de Materiais e Transporte representou 38,21% da participação do mercado de veículos guiados automatizados da América do Sul em 2025, enquanto Separação de Pedidos e Triagem deve crescer a um CAGR de 8,06% até 2031.
- Por geografia, o Brasil representou 44,83% do tamanho do mercado de veículos guiados automatizados da América do Sul em 2025, enquanto a Colômbia deve expandir a um CAGR de 8,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Veículos Guiados Automatizados da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico e do Atendimento Omnicanal | +2.1% | Brasil, Colômbia, Chile | Curto prazo (≤ 2 anos) |
| Disponibilidade de Mão de Obra em Armazéns e Pressão por Produtividade | +1.8% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Modernização da Manufatura e Adoção da Indústria 4.0 | +1.5% | Brasil, Argentina, Chile | Médio prazo (2-4 anos) |
| Requisitos de Segurança para Movimentação Repetitiva de Materiais | +0.9% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Automação de Portos e Terminais Intermodais no Chile, Peru e Brasil | +0.7% | Chile, Peru, Brasil | Longo prazo (≥ 4 anos) |
| Modernização da Logística de Alimentos e Bebidas Orientada à Exportação | +0.5% | Brasil, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico e do Atendimento Omnicanal
Os requisitos de atendimento rápido estão mudando a forma como os operadores logísticos planejam a capacidade de armazém em toda a América do Sul. A Amazon Brasil tem operações de quick-commerce em 8 grandes cidades brasileiras em 2026 e tem como meta um aumento de 3 vezes no volume até o final do ano, com compromissos de entrega em 15 minutos em São Paulo e no Rio de Janeiro. Esses padrões de serviço aumentam a necessidade de movimentação frequente e precisa entre as áreas de armazenamento, triagem e expedição. O mercado de veículos guiados automatizados da América do Sul se beneficia onde os operadores não conseguem sustentar esses fluxos apenas por meio de processos manuais. O espaço restrito de armazém também torna mais atraente o aumento da produção dentro das instalações existentes do que a expansão da área construída. Veículos do tipo carrinho e sistemas de reboque inferior são bem adequados para movimentações repetidas de baixo peso em operações de atendimento movimentadas.
Disponibilidade de Mão de Obra em Armazéns e Pressão por Produtividade
Os operadores de armazéns estão expandindo a capacidade em locais onde a mão de obra qualificada para separação, conferência e operaão de empilhadeiras é limitada. Essa restrição afeta a confiabilidade diária do serviço porque os volumes de demanda e os horários de trabalho variam consideravelmente nas redes logísticas regionais. A Maersk identificou os corredores logísticos do Brasil como um ambiente onde as atividades de nearshoring e comércio eletrônico sustentam maior uso de AGVs e AMRs para transporte interno.[1]Maersk, "Atualização do Mercado da América Latina, Abril de 2026," Maersk, maersk.com. O mercado de veículos guiados automatizados da América do Sul é, consequentemente, apoiado por projetos que estabilizam a movimentação de materiais em vez de substituir todas as tarefas humanas. Tratores de reboque, veículos do tipo carrinho e sistemas de palete oferecem opções práticas para operadores de médio porte com trabalho de transporte recorrente. Essa justificativa de continuidade operacional pode facilitar as aprovações de automação quando a gestão busca proteger os níveis de serviço durante períodos de escassez de mão de obra.
Modernização da Manufatura e Adoção da Indústria 4.0
O investimento em manufatura está aumentando a demanda por linhas de montagem digitalizadas e fluxos de materiais conectados. A Changan e a CAOA inauguraram uma linha de produção altamente automatizada em Anápolis em março de 2026, apoiada por um investimento total de BRL 8 bilhões (USD 1,52 bilhão) e uma capacidade anual de 90.000 veículos. Essas instalações requerem movimentação previsível de peças entre as estações de recebimento, armazenamento e montagem. O Brasil e a Colômbia destacaram aplicações da Indústria 4.0 por meio de marcos de política nacional, embora pequenas e médias empresas ainda enfrentem barreiras práticas à adoção. O mercado de veículos guiados automatizados da América do Sul pode se beneficiar quando o financiamento e o suporte à implementação tornam esses projetos acessíveis a fabricantes de menor porte. Sistemas de manutenão e produção conectados também fortalecem o argumento em favor de frotas de AGVs capazes de seguir cronogramas de montagem em constante mudança.
Requisitos de Segurança para Movimentação Repetitiva de Materiais
Paletes pesados, componentes automotivos, insumos químicos e transporte horizontal repetitivo criam preocupações de segurança em ambientes de manufatura. A implantação de AGVs pode reduzir a exposição a tarefas de movimentação repetitiva, mantendo rotas de transporte definidas. Isso é relevante em setores onde interfaces protegidas e práticas de distância de segurança moldam as decisões de equipamentos. O manuseio automatizado também pode apoiar rotinas de transporte mais consistentes em instalações automotivas, de alimentos e bebidas e químicas. O mercado de veículos guiados automatizados da América do Sul se beneficia quando os objetivos de conformidade com segurança e produtividade estão alinhados dentro do mesmo projeto de capital. Equipamentos com recursos de segurança documentados e procedimentos operacionais claros provavelmente terão vantagem sobre alternativas com menor suporte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Investimento Inicial e Longos Períodos de Retorno | -1.8% | Argentina, Brasil, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Complexidade de Integração entre WMS, ERP, MES e Sistemas de Controle de Frota | -1.2% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Escassez de Especialistas Locais em Engenharia e Manutenção de AGVs | -0.8% | Todos os mercados da América do Sul | Longo prazo (≥ 4 anos) |
| Variabilidade de Infraestrutura nas Instalações da América do Sul | -0.6% | Restante da América do Sul, Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Longos Períodos de Retorno
Os sistemas de AGV exigem gastos com veículos, preparação do local, software, integração e serviços contínuos. Esses custos são particularmente difíceis para compradores na Argentina, onde as condições cambiais e os riscos de financiamento podem elevar o custo efetivo de equipamentos importados. Fabricantes de médio porte e prestadores de logística terceirizada podem enfrentar longos processos internos de aprovação quando os retornos projetados são incertos. As condições de financiamento também diferem em toda a região, o que pode dar aos compradores brasileiros com crédito subsidiado melhor acesso à automação do que compradores em mercados menores. O mercado de veículos guiados automatizados da América do Sul permanece mais acessível a fornecedores capazes de oferecer estruturas de financiamento local ou opções de serviço gerenciado. Essa diferença pode favorecer fornecedores domésticos e empresas internacionais estabelecidas com capacidades jurídicas e de serviço regionais.
Complexidade de Integração entre WMS, ERP, MES e Sistemas de Controle de Frota
Muitas instalações operam sistemas de armazém, empresariais, de manufatura e de frota implementados em momentos diferentes por fornecedores distintos. A integração de AGVs a esses sistemas pode exigir middleware substancial, redesenho de processos e testes. A Maersk descreveu os gêmeos digitais na América Latina como ainda em desenvolvimento, enquanto a modernização da automação continua em um ritmo gradual e híbrido porque as condições de infraestrutura e tecnologia variam. O mercado de veículos guiados automatizados da América do Sul enfrenta risco adicional de projeto quando softwares legados não trocam dados operacionais com facilidade. O apoio político à manufatura avançada ainda não criou um caminho de integração comum para muitas empresas menores. Fornecedores que oferecem serviços de implementação e interfaces de sistema claras podem reduzir o risco de projetos paralisarem após a aquisição de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Configurações de Reboque e Trator Lideram, Formatos de Carga Leve Ganham Impulso
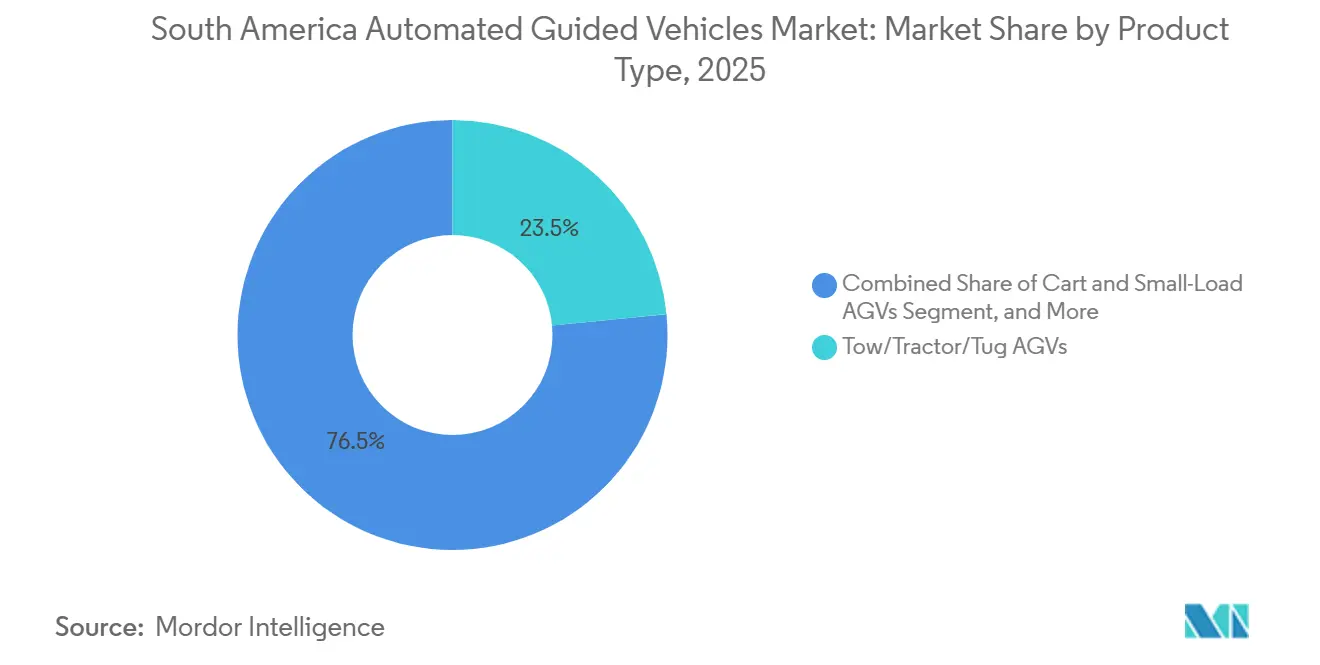
Os AGVs de Reboque/Trator/Tugboat detinham 23,47% do mercado de veículos guiados automatizados da América do Sul em 2025. Seu papel na alimentação de linhas de montagem automotiva e no transporte em centros de distribuição sustenta a demanda contínua no Brasil, Argentina e Chile. Os clusters automotivos requerem movimentação regular de componentes ao longo de rotas definidas, o que se adapta às configurações de reboque. A linha de produção de Anápolis demonstra o tipo de investimento em manufatura digitalizada que pode exigir suporte de intralogística coordenada. A Stellantis também iniciou a produção em série do Jeep Avenger em Porto Real em julho de 2026, juntamente com a modernização e a adição de um segundo turno de produção. Esses ambientes favorecem veículos capazes de alinhar a entrega de materiais com os cronogramas de produção.
Os AGVs de Carrinho e Carga Leve devem crescer a um CAGR de 8,13% entre 2026 e 2031. Movimentações frequentes de baixo peso em sites de comércio eletrônico e micro-atendimento fornecem o principal caso de uso para esse formato. O tamanho do mercado de veículos guiados automatizados da América do Sul para formatos menores é sustentado por instalações que operam com corredores estreitos e tráfego misto. A Continental introduziu o transportador automatizado de carga leve NXS 300 em julho de 2025, projetado para compatibilidade com carrinhos, movimentação omnidirecional e detecção de obstáculos em 360 graus.[2]Continental AG, "Ultracompacto e Econômico: NXS 300 Impulsiona a Próxima Geração de Transportadores Automatizados de Carga Leve," Continental AG, continental.com. AGVs de Empilhadeira Automatizada, Carga Unitária, Linha de Montagem e Paleteira atendem a fluxos de materiais industriais maiores. A Reeman Robotics relatou a implantação de empilhadeiras autônomas em uma grande empresa de logística brasileira, demonstrando adoção além das plantas automotivas.


Por Setor de Usuário Final: Automotivo Ancora a Demanda, Varejo e Comércio Eletrônico Acelera
O setor Automotivo deve representar 26,94% da participação do mercado de veículos guiados automatizados da América do Sul em 2025. Fabricantes de veículos e componentes requerem manuseio confiável de peças que atenda a requisitos específicos de peso, tempo e qualidade. A Changan projetou sua instalação em Anápolis em torno de uma linha de produção altamente automatizada e integração localizada da cadeia de suprimentos. A Stellantis deve iniciar um ciclo de modernização e expansão de BRL 3 bilhões (USD 555 milhões) em sua instalação de Porto Real em 2026. Espera-se que esses investimentos sustentem a demanda por alimentação automatizada de linhas e transporte de componentes. O setor automotivo permanece um grupo de compradores estável, pois seus requisitos de intralogística estão intimamente ligados à continuidade da produção.
O Varejo e Comércio Eletrônico deve expandir a um CAGR de 7,89% de 2026 a 2031. Os modelos de entrega rápida requerem atividades mais frequentes de separação, triagem e expedição em locais de atendimento. O mercado de veículos guiados automatizados da América do Sul atende a essa necessidade por meio de veículos flexíveis capazes de operar ao lado de trabalhadores em layouts em constante mudança. Alimentos e Bebidas, Logística e Logística Terceirizada (3PL), Farmacêutico e Saúde, Eletrônicos e Elétricos, Aeroespacial e Defesa e Manufatura Geral compõem a base restante de usuários finais. Os exportadores de alimentos e bebidas estão aumentando a automação da cadeia de frio onde a rastreabilidade e os fluxos com controle de temperatura são importantes. A HAI Robotics relatou que a RD Saúde planeja um centro de distribuição automatizado em Londrina, Paraná, com mais de 200 robôs e operação prevista para 2027.
Por Capacidade de Carga: Capacidade de Médio Alcance Lidera, Formatos Menores Crescem com o Comércio Eletrônico
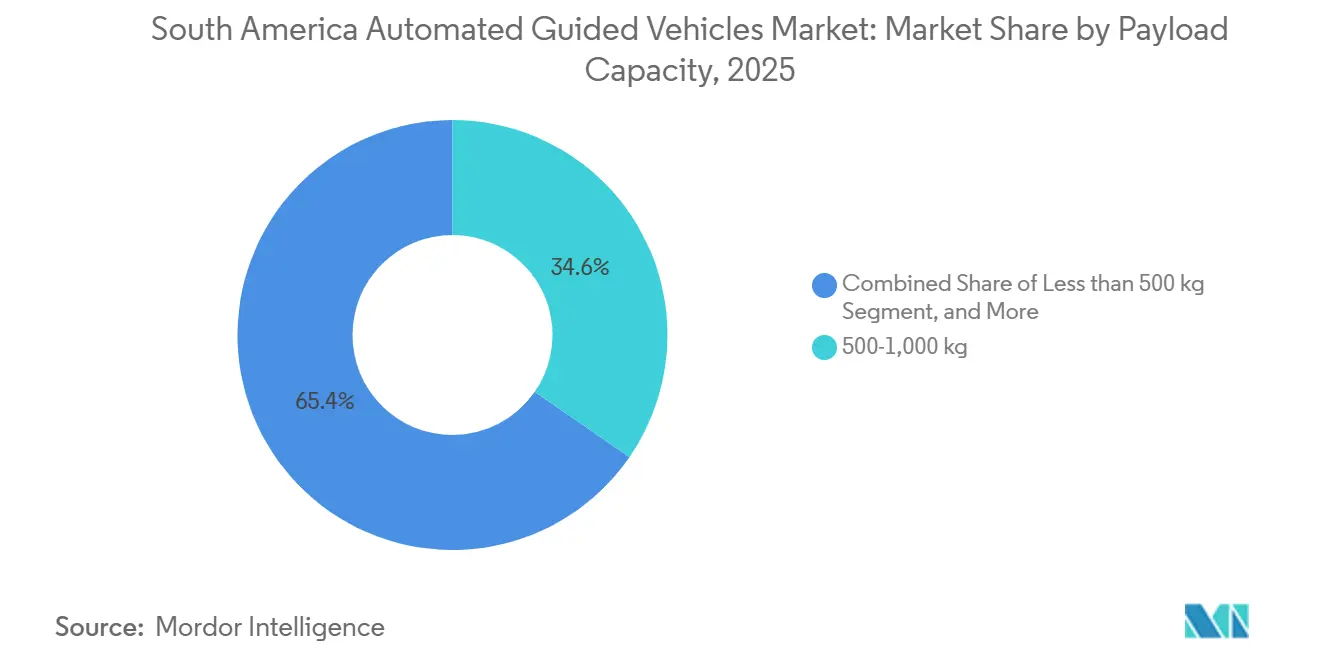
A categoria de 500-1.000 kg capturou 34,62% do mercado de veículos guiados automatizados da América do Sul em 2025. Essa faixa se alinha com a movimentação padrão de paletes e cargas unitárias em operações automotivas, de alimentos e bebidas e de manufatura geral. Empilhadeiras contrabalançadas e paleteiras comumente atendem a esses requisitos de transporte. O segmento é, portanto, adequado para as redes de distribuição regionais que dependem da movimentação repetida de cargas padrão. Os compradores podem usar veículos de capacidade média para rotas de recebimento, armazenamento, abastecimento de linha e expedição. Esses amplos casos de uso ajudam a categoria a manter sua posição de liderança em diferentes tipos de instalações.
A categoria de menos de 500 kg deve crescer a um CAGR de 7,74% durante 2026-2031. Os sistemas de atendimento de mercadorias para pessoas e a triagem de encomendas estão aumentando a necessidade de veículos compactos capazes de movimentar repetidamente itens menores. O mercado de veículos guiados automatizados da América do Sul tem espaço para esses formatos à medida que a distribuição de comércio eletrônico e as operações farmacêuticas de separação e embalagem se expandem. O segmento também se alinha com a necessidade de trabalhar dentro de áreas de atendimento restritas. A categoria de 1.000-2.000 kg suporta manufatura pesada, incluindo transporte de motores, componentes estruturais e bobinas de aço. Os sistemas acima de 2.000 kg permanecem especializados para portos, mineração e instalações aeroespaciais onde cargas pesadas e condições operacionais excedem os requisitos comuns de armazém.
Por Aplicação: Manuseio de Materiais Lidera, Separação de Pedidos e Triagem Ganha Terreno
Manuseio de Materiais e Transporte detinha 38,21% do mercado de veículos guiados automatizados da América do Sul em 2025. Plantas automotivas, processadores de alimentos e grandes centros de distribuição utilizam esses sistemas para movimentação repetitiva entre áreas de trabalho. As rotas padrão de reboque e entrega geralmente requerem integração menos complexa do que as arquiteturas avançadas de separação. Isso torna o manuseio de materiais uma primeira aplicação prática de AGV para empresas que estão iniciando seus programas de automação. O mercado de veículos guiados automatizados da América do Sul se beneficia desse ponto de entrada acessível em manufatura e armazenagem. Também suporta a expansão gradual de rotas únicas para frotas mais amplas, uma vez que os usuários tenham estabelecido confiança operacional.
Separação de Pedidos e Triagem deve registrar um CAGR de 8,06% de 2026 a 2031. A triagem de encomendas e o atendimento de comércio eletrônico estão criando maior demanda por movimentação de alta frequência e precisa próxima ao estágio final de expedição. Essas aplicações requerem coordenação mais estreita com sistemas de inventário e armazém do que as tarefas básicas de transporte. Carregamento e Descarregamento de Reboques, Embalagem e Paletização, Operações de Montagem, Cadeia de Frio e Armazenamento Refrigerado e Manuseio de Materiais Perigosos representam as aplicações restantes. As operações de cadeia de frio podem limitar a exposição manual a ambientes de trabalho difíceis, ao mesmo tempo em que apoiam a distribuição com controle de temperatura. O manuseio de materiais perigosos também pode se beneficiar de rotas documentadas e menor envolvimento humano em tarefas de transporte sensíveis.
Análise Geográfica
O Brasil detinha 44,83% da participação do mercado de veículos guiados automatizados da América do Sul em 2025. Sua escala em manufatura e comércio eletrônico oferece aos fornecedores uma ampla base de potenciais clientes automotivos, logísticos e de processamento de alimentos. O investimento em produção em Anápolis sustenta a demanda por montagem digitalizada e transporte de componentes. A modernização de Porto Real pela Stellantis fornece outro exemplo de atividade de produção em expansão que pode exigir movimentação automatizada de materiais. A ênfase do Brasil em política industrial e iniciativas de digitalização da manufatura também sustenta um pipeline de projetos de automação menores. O acesso local a financiamento e serviços pode tornar o país mais favorável para implantação do que vários mercados regionais menores.
A Colômbia deve expandir a um CAGR de 8,34% de 2026 a 2031. A modernização da manufatura está se espalhando além de Bogotá para o eixo Medellín-Rionegro e o cluster logístico de Barranquilla. O país oferece uma oportunidade para os fornecedores prestarem integração, treinamento e suporte de campo à medida que o investimento industrial aumenta. O Chile tem um padrão de demanda separado ligado à modernização de portos e futuros requisitos intermodais. O Porto de Chancay, no Peru, iniciou operações comerciais em 2025 e utilizou AGVs autônomos guiados por sensores LiDAR e modelos preditivos com suporte de 5G.[3]Agência Peruana de Notícias Andina, "Puerto de Chancay Acelera la Era 5G: Más Vehículos Autónomos y Gemelos Digitales con IA," Agência Peruana de Notícias Andina, andina.pe. Esses desenvolvimentos portuários ampliam o interesse regional no uso de veículos automatizados além dos armazéns internos.
A Argentina e o Restante da América do Sul formam uma parte combinada menor do mercado de veículos guiados automatizados da América do Sul. A Argentina mantém demanda proveniente da modernização automotiva e de melhorias na exportação de processamento de alimentos. A volatilidade cambial e o risco de crédito, no entanto, podem tornar as aquisições menos previsíveis para empresas que importam equipamentos. O Paraguai e o Uruguai possuem clusters de logística e processamento de alimentos em desenvolvimento, onde projetos de automação menores estão se tornando mais viáveis. A melhoria da infraestrutura de cadeia de frio e os requisitos internacionais de rastreabilidade sustentam o interesse nessas aplicações. A Bolívia e o Equador permanecem mercados em estágio inicial porque a infraestrutura moderna de armazém é menos desenvolvida.
Cenário Competitivo
O mercado de veículos guiados automatizados da América do Sul é moderadamente fragmentado. BALYO SA, Elettric 80 S.p.A. e Seegrid Corporation detêm posições estabelecidas em aplicações automotivas e de alimentos e bebidas. Seus portfólios de produtos e experiência em integração são relevantes onde os compradores seguem processos formais de qualificação. VisionNav Robotics, AGILOX Services GmbH e inVia Robotics visam aplicações de armazém e comércio eletrônico com conceitos flexíveis de navegação e frota. Essas abordagens podem reduzir a dependência de infraestrutura fixa em instalações mais antigas ou de uso misto.
A cobertura de serviços locais é uma base central de competição porque os compradores precisam de manutenção, suporte de engenharia e tempos de resposta confiáveis. O mercado de veículos guiados automatizados da América do Sul recompensa fornecedores que constroem redes regionais de técnicos ou trabalham com integradores locais competentes. Desenvolvedores brasileiros domésticos estão ganhando atenção onde os clientes buscam compromissos de serviço de longo prazo. A AGVs S.A. fez parceria com a Toyota Material Handling para comercializar empilhadeiras automatizadas, fortalecendo o acesso a um ecossistema de manuseio reconhecido. Os fornecedores internacionais também precisam demonstrar que documentação técnica, treinamento e suporte de reposição estão disponíveis localmente. Essas capacidades podem ser tão importantes quanto as especificações dos veículos para compradores com recursos limitados de automação internos.
A Locus Robotics adquiriu a Nexera Robotics em maio de 2026 e integrou a tecnologia de efetuador final NeuraGrasp à sua plataforma Locus Array, expandindo suas capacidades de manipulação autônoma. O lançamento do NXS 300 pela Continental em 2025 ilustra o desenvolvimento de produtos voltados para transportadores compactos e adaptáveis. A linha automatizada de Anápolis da Changan também mostra como os investimentos dos clientes criam novas oportunidades para fornecedores de sistemas de movimentação de materiais. A principal oportunidade reside em fabricantes de médio porte e prestadores de logística terceirizada (3PL) que precisam de soluções mais escaláveis do que as operações semimanuais. Financiamento de serviço gerenciado, certificação de técnicos e suporte a sistemas de armazém podem ajudar os fornecedores a atender a esse grupo de compradores.
Líderes do Setor de Veículos Guiados Automatizados da América do Sul
-
AGVE Group AB
-
MAXAGV AB
-
Elettric 80 S.p.A.
-
BALYO SA
-
Seegrid Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Libiao Robotics implantou 240 robôs de triagem autônomos na instalação Monte Grande do Correo Argentino, perto de Buenos Aires, implementando o primeiro hub de triagem postal totalmente robótico da América do Sul em 1.180 m², triplicando a produção de encomendas para 9.000 itens por hora. Uma segunda fase de modernização planejada para o restante de 2026 inclui rastreamento por RFID, pesagem automática e manuseio robótico de contêineres, sinalizando um compromisso de automação de vários anos pelo operador postal nacional da Argentina.
- Julho de 2026: A Stellantis iniciou a produção em série do novo Jeep Avenger em sua planta de Porto Real, Rio de Janeiro, lançando um ciclo de investimento de BRL 3 bilhões para modernização e expansão da planta até 2030. Um segundo turno de produção foi ativado juntamente com novos contratos com fornecedores, reforçando a demanda por alimentação automatizada de linhas de montagem e transporte de componentes na instalação.
- Junho de 2026: A APM Terminals inaugurou o primeiro terminal de contêineres totalmente eletrificado da América do Sul no Complexo Industrial Portuário de Suape, em Pernambuco, Brasil, com um investimento superior a 350 milhões de USD. A instalação conta com guindastes de cais para navio e guindastes de pórtico de pneus operados remotamente, com capacidade inicial de 400.000 TEUs por ano, estabelecendo um referencial regional para equipamentos portuários automatizados eletrificados.
- Junho de 2026: A Gestamp inaugurou sua sétima instalação de manufatura no Brasil em Piracicaba, São Paulo, com um investimento de BRL 200 milhões (USD 40 milhões) focado em peças de carroceria metálica e chassi para o segmento de veículos elétricos, introduzindo novos requisitos de automação de intralogística alinhados ao manuseio preciso de componentes.


Escopo do Relatório do Mercado de Veículos Guiados Automatizados da América do Sul
O mercado de veículos guiados automatizados da América do Sul abrange o desenvolvimento, produção, distribuição e implantação de veículos guiados automatizados (AGVs) em setores como manufatura, armazenagem, logística, saúde e varejo. O relatório analisa o tamanho do mercado, tendências de crescimento, principais impulsionadores, restrições, oportunidades, cenário competitivo e avanços tecnológicos nos países da América do Sul durante o período de estudo.
O Relatório do Mercado de Veículos Guiados Automatizados da América do Sul é Segmentado por Tipo de Produto (AGVs de Empilhadeira Automatizada, AGVs de Reboque/Trator/Tugboat, AGVs de Carga Unitária, AGVs de Linha de Montagem, AGVs de Paleteira, AGVs de Carrinho e Carga Leve, AGVs de Propósito Especial e Outros Tipos de Produto), Setor de Usuário Final (Automotivo, Alimentos e Bebidas, Varejo e Comércio Eletrônico, Eletrônicos e Elétricos, Farmacêutico e Saúde, Logística e Logística Terceirizada (3PL), Aeroespacial e Defesa, Manufatura Geral e Outros Setores de Usuário Final), Capacidade de Carga (Menos de 500 kg, 500-1.000 kg, 1.000-2.000 kg e Acima de 2.000 kg), Aplicação (Manuseio de Materiais e Transporte, Separação de Pedidos e Triagem, Carregamento e Descarregamento de Reboques, Embalagem e Paletização, Operações de Montagem, Cadeia de Frio e Armazenamento Refrigerado e Manuseio de Materiais Perigosos) e Geografia (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| AGVs de Empilhadeira Automatizada |
| AGVs de Reboque/Trator/Tugboat |
| AGVs de Carga Unitária |
| AGVs de Linha de Montagem |
| AGVs de Paleteira |
| AGVs de Carrinho e Carga Leve |
| AGVs de Propósito Especial |
| Outros Tipos de Produto |
| Automotivo |
| Alimentos e Bebidas |
| Varejo e Comércio Eletrônico |
| Eletrônicos e Elétricos |
| Farmacêutico e Saúde |
| Logística e Logística Terceirizada (3PL) |
| Aeroespacial e Defesa |
| Manufatura Geral |
| Outros Setores de Usuário Final |
| Menos de 500 kg |
| 500-1.000 kg |
| 1.000-2.000 kg |
| Acima de 2.000 kg |
| Manuseio de Materiais e Transporte |
| Separação de Pedidos e Triagem |
| Carregamento e Descarregamento de Reboques |
| Embalagem e Paletização |
| Operações de Montagem |
| Cadeia de Frio e Armazenamento Refrigerado |
| Manuseio de Materiais Perigosos |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Tipo de Produto | AGVs de Empilhadeira Automatizada |
| AGVs de Reboque/Trator/Tugboat | |
| AGVs de Carga Unitária | |
| AGVs de Linha de Montagem | |
| AGVs de Paleteira | |
| AGVs de Carrinho e Carga Leve | |
| AGVs de Propósito Especial | |
| Outros Tipos de Produto | |
| Por Setor de Usuário Final | Automotivo |
| Alimentos e Bebidas | |
| Varejo e Comércio Eletrônico | |
| Eletrônicos e Elétricos | |
| Farmacêutico e Saúde | |
| Logística e Logística Terceirizada (3PL) | |
| Aeroespacial e Defesa | |
| Manufatura Geral | |
| Outros Setores de Usuário Final | |
| Por Capacidade de Carga | Menos de 500 kg |
| 500-1.000 kg | |
| 1.000-2.000 kg | |
| Acima de 2.000 kg | |
| Por Aplicação | Manuseio de Materiais e Transporte |
| Separação de Pedidos e Triagem | |
| Carregamento e Descarregamento de Reboques | |
| Embalagem e Paletização | |
| Operações de Montagem | |
| Cadeia de Frio e Armazenamento Refrigerado | |
| Manuseio de Materiais Perigosos | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de veículos guiados automatizados da América do Sul?
O mercado de veículos guiados automatizados da América do Sul é estimado em 504,1 milhões de USD em 2026 e deve atingir 726,96 milhões de USD até 2031, crescendo a um CAGR de 7,57%.
O que está impulsionando a demanda por veículos guiados automatizados na América do Sul?
O atendimento de comércio eletrônico, as restrições de mão de obra em armazéns, a modernização da manufatura e os requisitos de segurança para manuseio repetitivo estão sustentando a demanda.
Qual tipo de produto lidera a adoção de veículos guiados automatizados na América do Sul?
Os AGVs de Reboque/Trator/Tugboat lideraram a demanda por produto com uma participação de 23,47% em 2025, sustentados pela alimentação de linhas de montagem e pelo transporte em centros de distribuição.
Qual setor de usuário final tem a maior demanda por AGVs?
O Automotivo detinha a maior participação de usuário final com 26,94% em 2025, impulsionado por linhas de produção digitalizadas e requisitos de manuseio de componentes. O Varejo e Comércio Eletrônico deve registrar a maior taxa de crescimento, com um CAGR projetado de 7,89% até 2031, à medida que as operações de atendimento rápido necessitam de movimentação frequente, manuseio de pedidos e triagem dentro de instalações restritas.
Qual país está crescendo mais rapidamente para a implantação de AGVs na América do Sul?
A Colômbia deve crescer a um CAGR de 8,34% até 2031, sustentada pela modernização da manufatura e pelo desenvolvimento de clusters logísticos. O Brasil permaneceu a maior geografia em 2025 com uma participação de 44,83%, sustentado por sua grande base de manufatura e comércio eletrônico, maior acesso a serviços e um conjunto estabelecido de clientes automotivos, de processamento de alimentos e de distribuição.
O que limita a adoção mais ampla de AGVs na América do Sul?
Alto investimento inicial, integração complexa de software, talento de engenharia limitado e infraestrutura de instalações desigual permanecem as principais restrições. Esses fatores podem atrasar a implantação, especialmente onde os compradores operam sistemas de software legados ou carecem de acesso a suporte técnico local, opções de financiamento, processos de integração documentados e pessoal de manutenção treinado.
Página atualizada pela última vez em:



