
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 468.61 Millionen US-Dollar |
| Marktgröße (2026) | 504.83 Millionen US-Dollar |
| Marktgröße (2031) | 726.96 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.57 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automatisch geführte Fahrzeuge in Südamerika von Mordor Intelligence
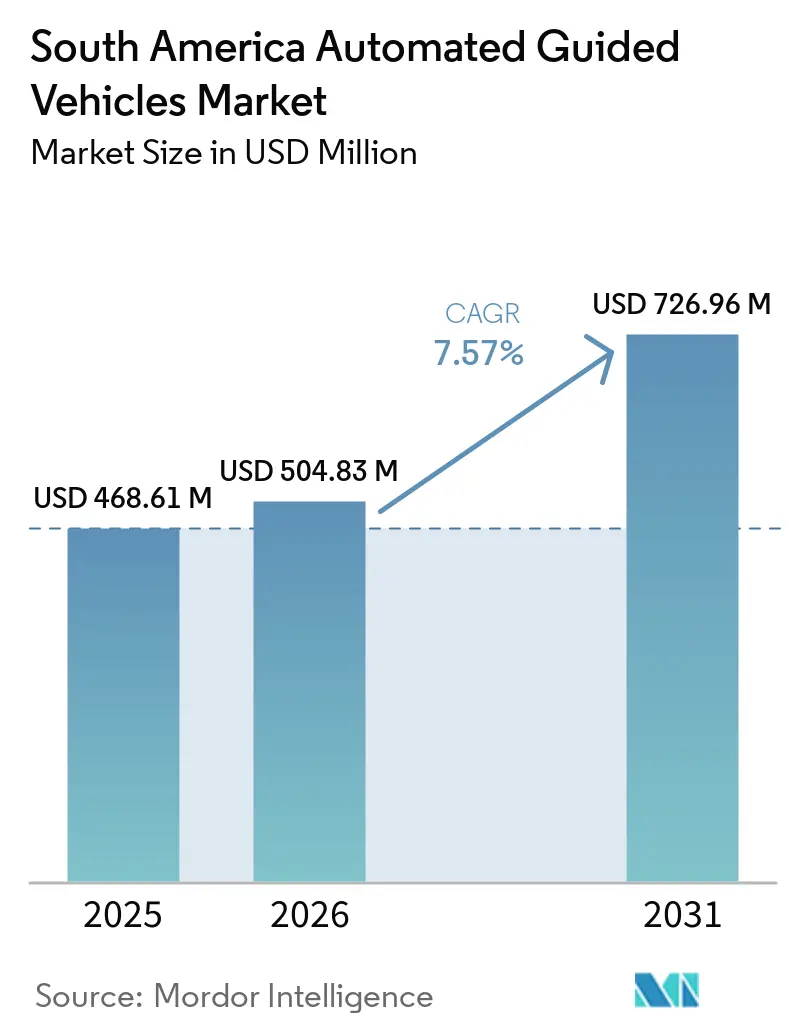
Die Marktgröße für automatisch geführte Fahrzeuge in Südamerika wurde im Jahr 2025 auf 468,61 Millionen USD geschätzt und soll von 504,1 Millionen USD im Jahr 2026 auf 726,96 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,57 % während des Prognosezeitraums (2026–2031). E-Commerce-Fulfillment-Netzwerke legen zunehmend Wert auf schnelle Nachschubversorgung, dichte Lagerung und zuverlässige Sortierung, was die Nachfrage nach mobiler Automatisierung in der Region unterstützt. Arbeitskräftemangel im Lagerbetrieb macht automatisierten Transport auch zu einer praktischen Option für Unternehmen, die einen gleichmäßigeren Durchsatz über Schichten hinweg anstreben. Die Modernisierung der Fertigung weitet den Einsatz digitaler Produktionssysteme aus, insbesondere dort, wo Automobilwerke eine koordinierte Bewegung von Komponenten und Baugruppen benötigen. Hafeninvestitionen und exportorientierte Kühlkettenlogistik erweitern den adressierbaren Einsatz von AGVs über Fabriken und konventionelle Distributionszentren hinaus. Der Markt für automatisch geführte Fahrzeuge in Südamerika begünstigt daher Anbieter, die Ausrüstung, Integrationsunterstützung, Finanzierung und lokale Wartungsdienstleistungen kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Schlepp-/Traktor-/Zugfahrzeug-AGVs im Jahr 2025 einen Marktanteil von 23,47 % am Markt für automatisch geführte Fahrzeuge in Südamerika, während Wagen- und Kleinstlast-AGVs bis 2031 voraussichtlich mit einer CAGR von 8,13 % wachsen werden.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Marktanteil von 26,94 % am Markt für automatisch geführte Fahrzeuge in Südamerika, während Einzelhandel und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 7,89 % wachsen werden.
- Nach Nutzlastkapazität entfiel auf die Kategorie 500–1.000 kg im Jahr 2025 ein Anteil von 34,62 % an der Marktgröße für automatisch geführte Fahrzeuge in Südamerika, während die Kategorie unter 500 kg bis 2031 voraussichtlich mit einer CAGR von 7,74 % wachsen wird.
- Nach Anwendung entfiel auf Materialhandhabung und Transport im Jahr 2025 ein Anteil von 38,21 % am Markt für automatisch geführte Fahrzeuge in Südamerika, während Kommissionierung und Sortierung bis 2031 voraussichtlich mit einer CAGR von 8,06 % wachsen wird.
- Nach Geografie entfiel auf Brasilien im Jahr 2025 ein Anteil von 44,83 % an der Marktgröße für automatisch geführte Fahrzeuge in Südamerika, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 8,34 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von E-Commerce und Omnichannel-Fulfillment | +2.1% | Brasilien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Lagerpersonal und Produktivitätsdruck | +1.8% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Modernisierung der Fertigung und Einführung von Industrie 4.0 | +1.5% | Brasilien, Argentinien, Chile | Mittelfristig (2–4 Jahre) |
| Sicherheitsanforderungen für repetitive Materialbewegungen | +0.9% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Automatisierung von Häfen und intermodalen Terminals in Chile, Peru und Brasilien | +0.7% | Chile, Peru, Brasilien | Langfristig (≥ 4 Jahre) |
| Modernisierung der exportorientierten Lebensmittel- und Getränkelogistik | +0.5% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von E-Commerce und Omnichannel-Fulfillment
Schnelle Fulfillment-Anforderungen verändern die Art und Weise, wie Logistikbetreiber die Lagerkapazität in ganz Südamerika planen. Amazon Brasilien betreibt im Jahr 2026 Quick-Commerce-Aktivitäten in 8 großen brasilianischen Städten und strebt bis Jahresende eine Verdreifachung des Volumens an, mit 15-Minuten-Lieferzusagen in São Paulo und Rio de Janeiro. Solche Servicestandards erhöhen den Bedarf an häufigen, präzisen Bewegungen zwischen Lager-, Sortier- und Versandbereichen. Der Markt für automatisch geführte Fahrzeuge in Südamerika profitiert dort, wo Betreiber diese Abläufe nicht allein durch manuelle Prozesse aufrechterhalten können. Begrenzte Lagerfläche macht auch einen höheren Durchsatz innerhalb bestehender Einrichtungen attraktiver als die Erweiterung der Gebäudefläche. Wagenförmige Fahrzeuge und Unterfahrsysteme eignen sich gut für wiederholte Bewegungen mit geringem Gewicht in stark frequentierten Fulfillment-Betrieben.
Verfügbarkeit von Lagerpersonal und Produktivitätsdruck
Lagerbetreiber erweitern ihre Kapazitäten an Standorten, an denen qualifiziertes Personal für Kommissionierung, Kontrolle und Gabelstaplerbetrieb begrenzt ist. Diese Einschränkung beeinträchtigt die tägliche Servicezuverlässigkeit, da Nachfragevolumina und Arbeitspläne in regionalen Logistiknetzwerken erheblich variieren. Maersk identifizierte Brasiliens Logistikkorridore als ein Umfeld, in dem Nearshoring- und E-Commerce-Aktivitäten einen stärkeren Einsatz von AGVs und AMRs für den internen Transport unterstützen.[1] Der Markt für automatisch geführte Fahrzeuge in Südamerika wird folglich durch Projekte gestützt, die Materialbewegungen stabilisieren, anstatt jede menschliche Aufgabe zu ersetzen. Schleppfahrzeuge, Wagenfahrzeuge und Palettensysteme bieten praktische Optionen für mittelgroße Betreiber mit wiederkehrenden Transportaufgaben. Diese Begründung der Betriebskontinuität kann Automatisierungsgenehmigungen erleichtern, wenn das Management darauf abzielt, Serviceniveaus während Arbeitskräftemangels zu schützen.
Modernisierung der Fertigung und Einführung von Industrie 4.0
Fertigungsinvestitionen steigern die Nachfrage nach digitalisierten Montagelinien und vernetzten Materialflüssen. Changan und CAOA eröffneten im März 2026 eine hochautomatisierte Produktionslinie in Anápolis, unterstützt durch eine Gesamtinvestition von 8 Milliarden BRL (1,52 Milliarden USD) und einer Jahreskapazität von 90.000 Fahrzeugen. Diese Anlagen erfordern eine vorhersehbare Bewegung von Teilen zwischen Wareneingang, Lager und Montagestationen. Brasilien und Kolumbien haben beide Industrie-4.0-Anwendungen durch nationale politische Rahmenbedingungen hervorgehoben, obwohl kleine und mittelständische Unternehmen nach wie vor praktische Hindernisse bei der Einführung haben. Der Markt für automatisch geführte Fahrzeuge in Südamerika kann davon profitieren, wenn Finanzierung und Implementierungsunterstützung diese Projekte für kleinere Hersteller zugänglich machen. Vernetzte Wartungs- und Produktionssysteme stärken auch den Fall für AGV-Flotten, die in der Lage sind, wechselnden Montageplänen zu folgen.
Sicherheitsanforderungen für repetitive Materialbewegungen
Schwere Paletten, Automobilkomponenten, chemische Einsatzstoffe und wiederholter horizontaler Transport schaffen Sicherheitsbedenken in Fertigungsumgebungen. Der Einsatz von AGVs kann die Exposition gegenüber repetitiven Bewegungsaufgaben reduzieren und gleichzeitig definierte Transportrouten aufrechterhalten. Dies ist in Branchen relevant, in denen gesicherte Schnittstellen und Sicherheitsabstandspraktiken Ausrüstungsentscheidungen beeinflussen. Automatisierte Handhabung kann auch konsistentere Transportroutinen in Automobil-, Lebensmittel- und Getränke- sowie Chemieanlagen unterstützen. Der Markt für automatisch geführte Fahrzeuge in Südamerika profitiert, wenn Sicherheitskonformität und Produktivitätsziele innerhalb desselben Investitionsprojekts aufeinander abgestimmt sind. Ausrüstung mit dokumentierten Sicherheitsmerkmalen und klaren Betriebsverfahren hat wahrscheinlich einen Vorteil gegenüber weniger unterstützten Alternativen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und verlängerte Amortisationszeiträume | -1.8% | Argentinien, Brasilien, Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität über WMS, ERP, MES und Flottensteuerungssysteme hinweg | -1.2% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Mangel an lokalen AGV-Ingenieur- und Wartungsspezialisten | -0.8% | Alle südamerikanischen Märkte | Langfristig (≥ 4 Jahre) |
| Infrastrukturvariabilität in südamerikanischen Einrichtungen | -0.6% | Rest Südamerikas, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und verlängerte Amortisationszeiträume
AGV-Systeme erfordern Ausgaben für Fahrzeuge, Standortvorbereitung, Software, Integration und laufenden Service. Diese Kosten sind besonders schwierig für Käufer in Argentinien, wo Wechselkursbedingungen und Finanzierungsrisiken die effektiven Kosten importierter Ausrüstung erhöhen können. Mittelgroße Hersteller und Drittanbieter von Logistikdienstleistungen können verlängerte interne Genehmigungsprozesse haben, wenn die prognostizierten Renditen unsicher sind. Die Finanzierungsbedingungen unterscheiden sich auch in der gesamten Region, was brasilianischen Käufern mit subventionierten Krediten einen besseren Zugang zur Automatisierung verschaffen kann als Käufern in kleineren Märkten. Der Markt für automatisch geführte Fahrzeuge in Südamerika bleibt für Anbieter zugänglicher, die lokale Finanzierungsstrukturen oder Managed-Service-Optionen anbieten können. Dieser Unterschied kann inländische Anbieter und international etablierte Unternehmen mit regionalen Rechts- und Servicekapazitäten begünstigen.
Integrationskomplexität über WMS, ERP, MES und Flottensteuerungssysteme hinweg
Viele Einrichtungen betreiben Lager-, Unternehmens-, Fertigungs- und Flottensysteme, die zu unterschiedlichen Zeiten von verschiedenen Anbietern implementiert wurden. Die Verknüpfung von AGVs mit diesen Systemen kann erhebliche Middleware, Prozessumgestaltung und Tests erfordern. Maersk beschrieb digitale Zwillinge in Lateinamerika als noch in der Entwicklung befindlich, während die Automatisierungsmodernisierung in einem schrittweisen und hybriden Tempo fortschreitet, da Infrastruktur- und Technologiebedingungen variieren. Der Markt für automatisch geführte Fahrzeuge in Südamerika ist mit zusätzlichem Projektrisiko konfrontiert, wenn ältere Software betriebliche Daten nicht einfach austauscht. Die politische Unterstützung für fortschrittliche Fertigung hat noch keinen gemeinsamen Integrationsweg für viele kleinere Unternehmen geschaffen. Anbieter, die Implementierungsdienstleistungen und klare Systemschnittstellen anbieten, können das Risiko verringern, dass Projekte nach der Gerätebeschaffung ins Stocken geraten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
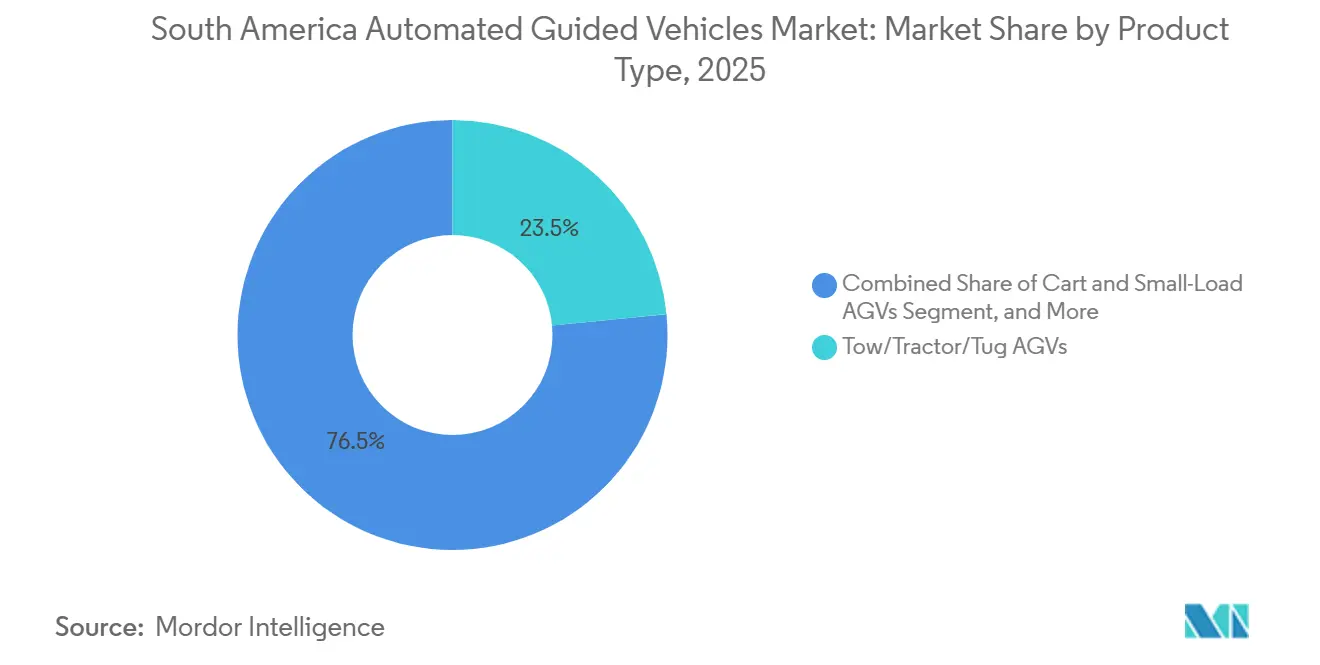
Schlepp- und Traktorkonfigurationen führen, leichte Lastformate gewinnen an DynamikSchlepp-/Traktor-/Zugfahrzeug-AGVs hielten im Jahr 2025 einen Anteil von 23,47 % am Markt für automatisch geführte Fahrzeuge in Südamerika. Ihre Rolle bei der Versorgung von Automobilmontagelinien und dem Transport in Distributionszentren unterstützt die anhaltende Nachfrage in Brasilien, Argentinien und Chile. Automobilcluster erfordern regelmäßige Bewegung von Komponenten entlang definierter Routen, was Schleppkonfigurationen entgegenkommt. Die Produktionslinie in Anápolis demonstriert die Art von digitalisierten Fertigungsinvestitionen, die koordinierte Intralogistikunterstützung erfordern können. Stellantis begann im Juli 2026 auch mit der Serienproduktion des Jeep Avenger in Porto Real, begleitet von Modernisierungsmaßnahmen und der Einführung einer zweiten Produktionsschicht. Diese Umgebungen begünstigen Fahrzeuge, die die Materiallieferung mit Produktionsplänen abstimmen können.
Wagen- und Kleinstlast-AGVs sollen zwischen 2026 und 2031 mit einer CAGR von 8,13 % wachsen. Häufige Bewegungen mit geringem Gewicht in E-Commerce- und Micro-Fulfillment-Standorten bilden den Hauptanwendungsfall für dieses Format. Die Marktgröße für automatisch geführte Fahrzeuge in Südamerika für kleinere Formate wird durch Einrichtungen gestützt, die mit engen Gängen und gemischtem Verkehr betrieben werden. Continental stellte im Juli 2025 den automatisierten Kleinstlastträger NXS 300 vor, der für Wagenkompatibilität, omnidirektionale Bewegung und 360-Grad-Hinderniserkennung ausgelegt ist.[2] Automatisierte Gabelstapler-, Einheitslast-, Montagelinie- und Palettentransporter-AGVs bedienen größere industrielle Materialflüsse. Reeman Robotics meldete den Einsatz autonomer Gabelstapler bei einem großen brasilianischen Logistikunternehmen, was die Einführung über Automobilwerke hinaus zeigt.



Nach Endverbraucherbranche:
Automobilindustrie verankert die Nachfrage, Einzelhandel und E-Commerce beschleunigen sichDie Automobilindustrie soll im Jahr 2025 voraussichtlich 26,94 % des Marktanteils für automatisch geführte Fahrzeuge in Südamerika ausmachen. Fahrzeug- und Komponentenhersteller benötigen eine zuverlässige Teilehandhabung, die spezifische Gewichts-, Timing- und Qualitätsanforderungen erfüllt. Changan entwarf seine Anlage in Anápolis um eine hochautomatisierte Produktionslinie und eine lokalisierte Lieferkettenintegration. Stellantis soll 2026 einen Modernisierungs- und Erweiterungszyklus im Wert von 3 Milliarden BRL (555 Millionen USD) in seiner Anlage in Porto Real beginnen. Diese Investitionen sollen die Nachfrage nach automatisierter Linienzuführung und Komponententransport unterstützen. Die Automobilindustrie bleibt eine stabile Käufergruppe, da ihre Intralogistikanforderungen eng mit der Produktionskontinuität verknüpft sind.
Einzelhandel und E-Commerce sollen von 2026 bis 2031 mit einer CAGR von 7,89 % wachsen. Schnelle Liefermodelle erfordern häufigere Kommissionierungs-, Sortierungs- und Versandaktivitäten an Fulfillment-Standorten. Der Markt für automatisch geführte Fahrzeuge in Südamerika bedient diesen Bedarf durch flexible Fahrzeuge, die neben Arbeitern in sich ändernden Layouts betrieben werden können. Lebensmittel und Getränke, Logistik und Drittanbieter-Logistik, Pharmazie und Gesundheitswesen, Elektronik und Elektrotechnik, Luft- und Raumfahrt sowie Verteidigung und allgemeine Fertigung bilden die verbleibende Endverbraucherbasis. Lebensmittel- und Getränkeexporteure erhöhen die Kühlkettenautomatisierung, wo Rückverfolgbarkeit und temperaturkontrollierte Abläufe wichtig sind. HAI Robotics berichtete, dass RD Saúde ein automatisiertes Distributionszentrum in Londrina, Paraná, mit mehr als 200 Robotern und geplantem Betrieb im Jahr 2027 plant.
Nach Nutzlastkapazität:
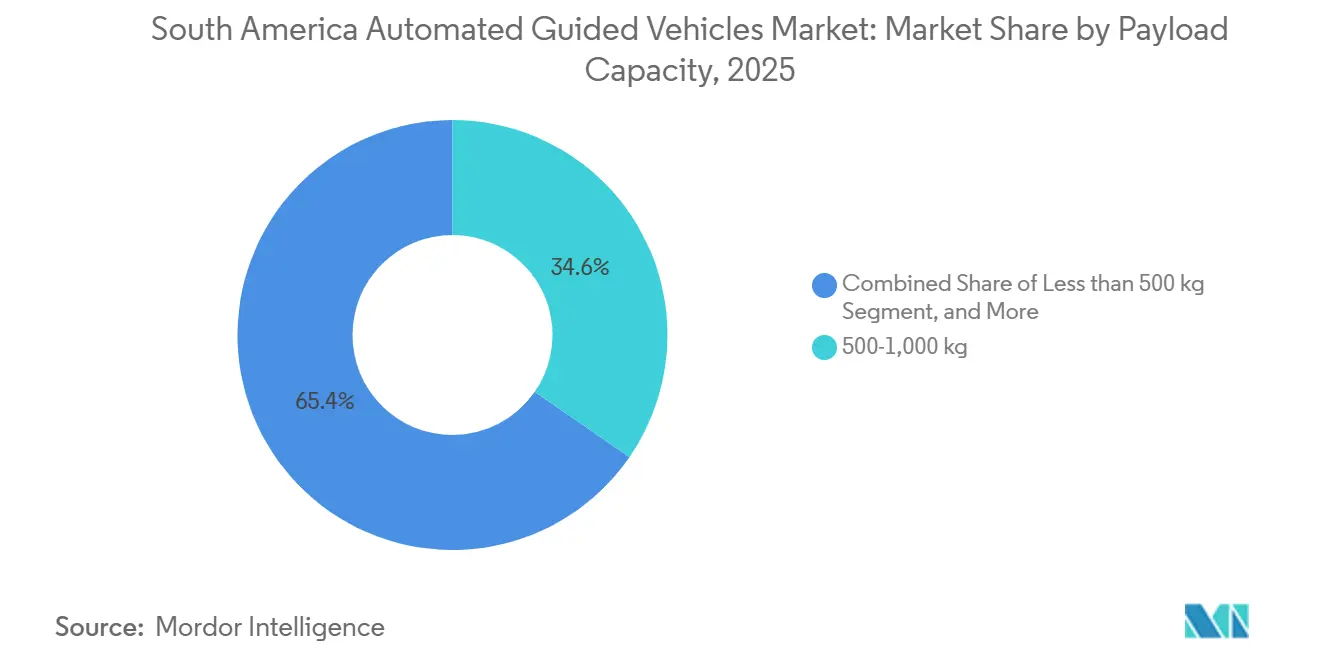
Mittlere Kapazität führt, kleinere Formate steigen mit E-CommerceDie Kategorie 500–1.000 kg erfasste im Jahr 2025 einen Anteil von 34,62 % am Markt für automatisch geführte Fahrzeuge in Südamerika. Dieser Bereich entspricht der standardmäßigen Paletten- und Einheitslastbewegung in der Automobil-, Lebensmittel- und Getränke- sowie allgemeinen Fertigungsindustrie. Gegengewichtsgabelstapler und Palettentransporter adressieren diese Transportanforderungen üblicherweise. Das Segment eignet sich daher für die regionalen Distributionsnetzwerke, die auf die wiederholte Bewegung von Standardlasten angewiesen sind. Käufer können Fahrzeuge mit mittlerer Kapazität für Wareneingang, Lagerung, Linienzuführung und Versandrouten einsetzen. Diese breiten Anwendungsfälle helfen der Kategorie, ihre führende Position in verschiedenen Einrichtungstypen zu behalten.
Die Kategorie unter 500 kg soll während 2026–2031 mit einer CAGR von 7,74 % wachsen. Waren-zu-Person-Fulfillmentsysteme und Paketsortierung erhöhen den Bedarf an kompakten Fahrzeugen, die wiederholt kleinere Artikel bewegen können. Der Markt für automatisch geführte Fahrzeuge in Südamerika hat Raum für diese Formate, da E-Commerce-Distribution und pharmazeutische Kommissionierungsvorgänge expandieren. Das Segment entspricht auch dem Bedarf, innerhalb begrenzter Fulfillment-Flächen zu arbeiten. Die Kategorie 1.000–2.000 kg unterstützt die schwere Fertigung, einschließlich Motortransport, Strukturkomponenten und Stahlspulen. Systeme über 2.000 kg bleiben auf Häfen, Bergbau und Luft- und Raumfahrtanlagen spezialisiert, wo schwere Lasten und Betriebsbedingungen gewöhnliche Lageranforderungen übersteigen.

Nach Anwendung:
Materialhandhabung führt, Kommissionierung und Sortierung gewinnen an BedeutungMaterialhandhabung und Transport hielten im Jahr 2025 einen Anteil von 38,21 % am Markt für automatisch geführte Fahrzeuge in Südamerika. Automobilwerke, Lebensmittelverarbeiter und große Distributionszentren nutzen diese Systeme für repetitive Bewegungen zwischen Arbeitsbereichen. Standardmäßige Schlepp-und-Liefer-Routen erfordern im Allgemeinen weniger komplexe Integration als fortschrittliche Kommissionierungsarchitekturen. Dies macht die Materialhandhabung zu einer praktischen ersten AGV-Anwendung für Unternehmen, die ihre Automatisierungsprogramme beginnen. Der Markt für automatisch geführte Fahrzeuge in Südamerika profitiert von diesem zugänglichen Einstiegspunkt in Fertigung und Lagerhaltung. Er unterstützt auch die schrittweise Erweiterung von einzelnen Routen zu größeren Flotten, sobald Nutzer betriebliches Vertrauen aufgebaut haben.
Kommissionierung und Sortierung soll von 2026 bis 2031 eine CAGR von 8,06 % verzeichnen. Paketsortierung und E-Commerce-Fulfillment schaffen mehr Nachfrage nach hochfrequenten, präzisen Bewegungen in der Nähe der letzten Versandphase. Diese Anwendungen erfordern eine engere Koordination mit Bestands- und Lagersystemen als grundlegende Transportaufgaben. Trailer-Be- und Entladung, Verpackung und Palettierung, Montageoperationen, Kühlkette und Kühllagerung sowie Gefahrguthandhabung stellen die verbleibenden Anwendungen dar. Kühlkettenoperationen können die manuelle Exposition gegenüber schwierigen Arbeitsumgebungen begrenzen und gleichzeitig die temperaturkontrollierte Distribution unterstützen. Die Gefahrguthandhabung kann auch von dokumentierten Routen und reduzierter menschlicher Beteiligung an sensiblen Transportaufgaben profitieren.
Geografische Analyse
Brasilien Markt für Automatisch Geführte Fahrzeuge
Brasilien hielt im Jahr 2025 einen Marktanteil von 44,83 % am südamerikanischen Markt für automatisch geführte Fahrzeuge. Die Größe des Landes im Bereich Fertigung und E-Commerce bietet Lieferanten eine breite Basis potenzieller Kunden in der Automobil-, Logistik- und Lebensmittelverarbeitungsbranche. Die Produktionsinvestition in Anápolis unterstützt die Nachfrage nach digitalisierter Montage und automatisiertem Komponententransport. Die Modernisierung des Stellantis-Werks in Porto Real ist ein weiteres Beispiel für eine wachsende Produktionstätigkeit, die automatisierte Materialbewegung erfordern kann. Brasiliens Schwerpunkt auf Industriepolitik und Initiativen zur Digitalisierung der Fertigung unterstützt zudem eine Pipeline kleinerer Automatisierungsprojekte. Lokale Finanzierungs- und Servicemöglichkeiten können das Land für den Einsatz attraktiver machen als mehrere kleinere regionale Märkte.
Pazifisches Südamerika Markt für Automatisch Geführte Fahrzeuge
Für Kolumbien wird eine Expansion mit einer CAGR von 8,34 % von 2026 bis 2031 prognostiziert. Die Modernisierung der Fertigung breitet sich über Bogotá hinaus auf die Achse Medellín-Rionegro und den Logistikcluster in Barranquilla aus. Das Land bietet Lieferanten die Möglichkeit, Integration, Schulung und Vor-Ort-Support bereitzustellen, da die Industrieinvestitionen zunehmen. Chile weist ein eigenständiges Nachfragemuster auf, das mit der Hafenmodernisierung und künftigen intermodalen Anforderungen verbunden ist. Der Hafen Chancay in Peru nahm 2025 den kommerziellen Betrieb auf und setzt autonome automatisch geführte Fahrzeuge ein, die durch LiDAR-Sensoren und 5G-gestützte Vorhersagemodelle gesteuert werden.[3] Diese Hafenentwicklungen erweitern das regionale Interesse an automatisierten Fahrzeugen über Innenlager hinaus.
Südlicher Kegel und Anden Markt für Automatisch Geführte Fahrzeuge
Argentinien und der Rest Südamerikas bilden zusammen einen kleineren Teil des südamerikanischen Marktes für automatisch geführte Fahrzeuge. Argentinien verzeichnet weiterhin Nachfrage aus der Modernisierung der Automobilindustrie und der Aufrüstung der Lebensmittelverarbeitungsexporte. Währungsvolatilität und Kreditrisiken können die Beschaffung für Unternehmen, die Ausrüstung importieren, jedoch weniger planbar machen. Paraguay und Uruguay verfügen über wachsende Logistik- und Lebensmittelverarbeitungscluster, in denen kleinere Automatisierungsprojekte zunehmend realisierbar werden. Der Ausbau der Kühlketteninfrastruktur und internationale Rückverfolgbarkeitsanforderungen unterstützen das Interesse an diesen Anwendungen. Bolivien und Ecuador sind nach wie vor Märkte in einem früheren Entwicklungsstadium, da die moderne Lagerinfrastruktur weniger ausgebaut ist.
Wettbewerbslandschaft
Marktkonzentration
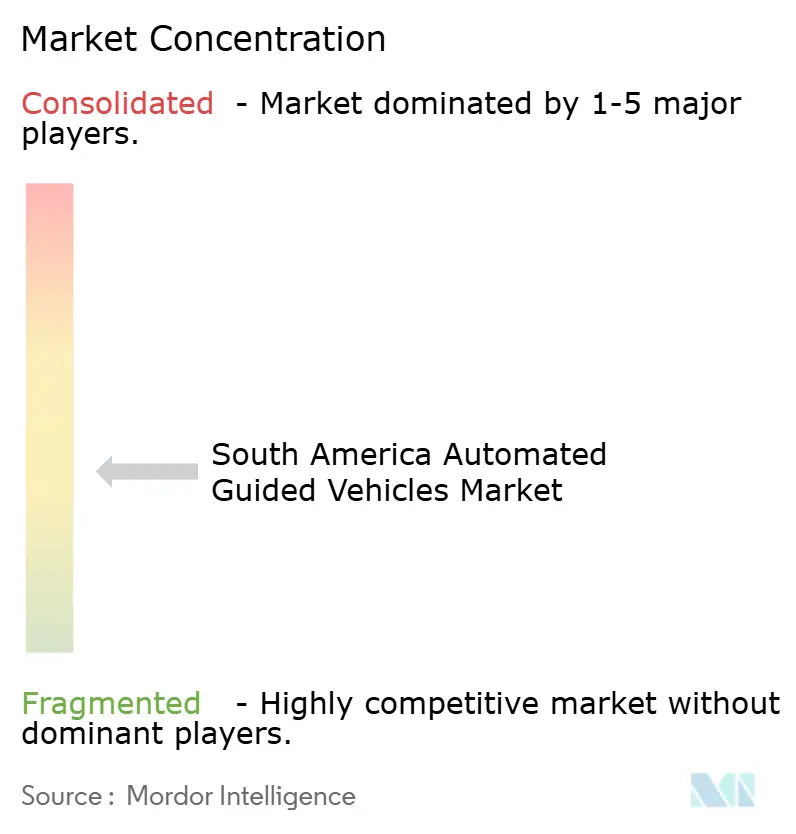
Der Markt für automatisch geführte Fahrzeuge in Südamerika ist mäßig fragmentiert. BALYO SA, Elettric 80 S.p.A. und Seegrid Corporation halten etablierte Positionen in Automobil- und Lebensmittel- und Getränkeanwendungen. Ihre Produktportfolios und Integrationserfahrung sind relevant, wo Käufer formale Qualifizierungsprozesse befolgen. VisionNav Robotics, AGILOX Services GmbH und inVia Robotics zielen auf Lager- und E-Commerce-Anwendungen mit flexibler Navigation und Flottenkonzepten ab. Diese Ansätze können die Abhängigkeit von fester Infrastruktur in älteren oder gemischt genutzten Einrichtungen verringern.
Lokale Serviceabdeckung ist eine zentrale Grundlage des Wettbewerbs, da Käufer Wartung, Ingenieurunterstützung und zuverlässige Reaktionszeiten benötigen. Der Markt für automatisch geführte Fahrzeuge in Südamerika belohnt Anbieter, die regionale Technikernetzwerke aufbauen oder mit fähigen lokalen Integratoren zusammenarbeiten. Inländische brasilianische Entwickler gewinnen Aufmerksamkeit, wo Kunden langfristige Serviceverpflichtungen suchen. AGVs S.A. hat eine Partnerschaft mit Toyota Material Handling geschlossen, um automatisierte Gabelstapler zu vermarkten und den Zugang zu einem anerkannten Handhabungsökosystem zu stärken. Internationale Anbieter müssen auch zeigen, dass technische Dokumentation, Schulung und Ersatzteilunterstützung lokal verfügbar sind. Diese Fähigkeiten können für Käufer mit begrenzten internen Automatisierungsressourcen genauso wichtig sein wie Fahrzeugspezifikationen.
Locus Robotics erwarb Nexera Robotics im Mai 2026 und integrierte die NeuraGrasp-Endeffektor-Technologie in seine Locus-Array-Plattform, wodurch seine autonomen Manipulationsfähigkeiten erweitert wurden. Die Einführung des NXS 300 von Continental im Jahr 2025 veranschaulicht die Produktentwicklung hin zu kompakten, anpassungsfähigen Trägern. Die automatisierte Anápolis-Linie von Changan zeigt auch, wie Kundeninvestitionen neue Möglichkeiten für Anbieter von Materialbewegungssystemen schaffen. Die Hauptchance liegt bei mittelgroßen Herstellern und Drittanbieter-Logistikdienstleistern, die skalierbarere Lösungen als halbmanuelle Betriebe benötigen. Managed-Service-Finanzierung, Technikerzertifizierung und Lagersystemunterstützung können Anbietern helfen, diese Käufergruppe zu bedienen.
Marktführer für automatisch geführte Fahrzeuge in Südamerika
-
AGVE Group AB
-
MAXAGV AB
-
Elettric 80 S.p.A.
-
BALYO SA
-
Seegrid Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Markt für Automatisch Geführte Fahrzeuge Unternehmen in diesem Bericht
- AGVE Group AB
- MAXAGV AB
- Elettric 80 S.p.A.
- BALYO SA
- Seegrid Corporation
- Swisslog Holding AG
- AGILOX Services GmbH
- Robotnik Automation S.L.L.
- Autonomous Solutions, Inc.
- Locus Robotics Corporation
- inVia Robotics, Inc.
- Cassioli S.r.l.
- Murata Machinery, Ltd.
- E&K Automation GmbH
- Transbotics Corporation
- Savant Automation, Inc.
- VisionNav Robotics (Shenzhen) Co., Ltd.
Neueste Industrielle Entwicklungen in Südamerika Markt für Automatisch Geführte Fahrzeuge
- August 2026: Libiao Robotics setzte 240 autonome Sortierroboter in der Anlage von Correo Argentino in Monte Grande bei Buenos Aires ein und implementierte Südamerikas erstes vollständig robotergestütztes Postsortierzentrum auf 1.180 m², wodurch der Paketdurchsatz auf 9.000 Artikel pro Stunde verdreifacht wurde. Eine zweite Modernisierungsphase, die für den Rest des Jahres 2026 geplant ist, umfasst RFID-Tracking, automatisches Wiegen und robotergestützte Containerhandhabung, was eine mehrjährige Automatisierungsverpflichtung des nationalen argentinischen Postbetreibers signalisiert.
- Juli 2026: Stellantis begann mit der Serienproduktion des neuen Jeep Avenger in seinem Werk in Porto Real, Rio de Janeiro, und startete einen Investitionszyklus von 3 Milliarden BRL für Werksmodernisierung und -erweiterung bis 2030. Eine zweite Produktionsschicht wurde zusammen mit neuen Lieferantenvertragsabschlüssen aktiviert, was die Nachfrage nach automatisierter Montagelinien-Zuführung und Komponententransport in der Anlage stärkt.
- Juni 2026: APM Terminals eröffnete Südamerikas erstes vollständig elektrifiziertes Containerterminal am Industriehafenkomplex Suape in Pernambuco, Brasilien, mit einer Investition von mehr als 350 Millionen USD. Die Anlage verfügt über ferngesteuerte Schiff-zu-Land- und Gummireifenkrankrane mit einer anfänglichen Kapazität von 400.000 TEU pro Jahr und setzt einen regionalen Maßstab für elektrifizierte automatisierte Hafenausrüstung.
- Juni 2026: Gestamp eröffnete sein siebtes Fertigungswerk in Brasilien in Piracicaba, São Paulo, mit einer Investition von 200 Millionen BRL (40 Millionen USD), die sich auf Metallkarosserie- und Fahrgestellteile für das EV-Segment konzentriert und neue Intralogistikautomatisierungsanforderungen einführt, die auf die präzise Komponentenhandhabung ausgerichtet sind.
Berichtsumfang des Marktes für automatisch geführte Fahrzeuge in Südamerika
Der Markt für automatisch geführte Fahrzeuge in Südamerika umfasst die Entwicklung, Produktion, Distribution und den Einsatz von automatisch geführten Fahrzeugen (AGVs) in Branchen wie Fertigung, Lagerhaltung, Logistik, Gesundheitswesen und Einzelhandel. Der Bericht analysiert Marktgröße, Wachstumstrends, wichtige Treiber, Hemmnisse, Chancen, Wettbewerbslandschaft und technologische Fortschritte in südamerikanischen Ländern während des Studienzeitraums.
Der Bericht über den Markt für automatisch geführte Fahrzeuge in Südamerika ist segmentiert nach Produkttyp (Automatisierte Gabelstapler-AGVs, Schlepp-/Traktor-/Zugfahrzeug-AGVs, Einheitslast-AGVs, Montagelinien-AGVs, Palettentransporter-AGVs, Wagen- und Kleinstlast-AGVs, Sonderzweck-AGVs und weitere Produkttypen), Endverbraucherbranche (Automobilindustrie, Lebensmittel und Getränke, Einzelhandel und E-Commerce, Elektronik und Elektrotechnik, Pharmazie und Gesundheitswesen, Logistik und Drittanbieter-Logistik (3PL), Luft- und Raumfahrt sowie Verteidigung, allgemeine Fertigung und weitere Endverbraucherbranchen), Nutzlastkapazität (unter 500 kg, 500–1.000 kg, 1.000–2.000 kg und über 2.000 kg), Anwendung (Materialhandhabung und Transport, Kommissionierung und Sortierung, Trailer-Be- und Entladung, Verpackung und Palettierung, Montageoperationen, Kühlkette und Kühllagerung sowie Gefahrguthandhabung) und Geografie (Brasilien, Argentinien, Chile, Kolumbien und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
Nach Produkttyp
| Automatisierte Gabelstapler-AGVs |
| Schlepp-/Traktor-/Zugfahrzeug-AGVs |
| Einheitslast-AGVs |
| Montagelinien-AGVs |
| Palettentransporter-AGVs |
| Wagen- und Kleinstlast-AGVs |
| Sonderzweck-AGVs |
| Weitere Produkttypen |
Nach Endverbraucherbranche
| Automobilindustrie |
| Lebensmittel und Getränke |
| Einzelhandel und E-Commerce |
| Elektronik und Elektrotechnik |
| Pharmazie und Gesundheitswesen |
| Logistik und Drittanbieter-Logistik (3PL) |
| Luft- und Raumfahrt sowie Verteidigung |
| Allgemeine Fertigung |
| Weitere Endverbraucherbranchen |
Nach Nutzlastkapazität
| Unter 500 kg |
| 500–1.000 kg |
| 1.000–2.000 kg |
| Über 2.000 kg |
Nach Anwendung
| Materialhandhabung und Transport |
| Kommissionierung und Sortierung |
| Trailer-Be- und Entladung |
| Verpackung und Palettierung |
| Montageoperationen |
| Kühlkette und Kühllagerung |
| Gefahrguthandhabung |
Nach Geografie
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Rest Südamerikas |
| Nach Produkttyp | Automatisierte Gabelstapler-AGVs |
| Schlepp-/Traktor-/Zugfahrzeug-AGVs | |
| Einheitslast-AGVs | |
| Montagelinien-AGVs | |
| Palettentransporter-AGVs | |
| Wagen- und Kleinstlast-AGVs | |
| Sonderzweck-AGVs | |
| Weitere Produkttypen | |
| Nach Endverbraucherbranche | Automobilindustrie |
| Lebensmittel und Getränke | |
| Einzelhandel und E-Commerce | |
| Elektronik und Elektrotechnik | |
| Pharmazie und Gesundheitswesen | |
| Logistik und Drittanbieter-Logistik (3PL) | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Allgemeine Fertigung | |
| Weitere Endverbraucherbranchen | |
| Nach Nutzlastkapazität | Unter 500 kg |
| 500–1.000 kg | |
| 1.000–2.000 kg | |
| Über 2.000 kg | |
| Nach Anwendung | Materialhandhabung und Transport |
| Kommissionierung und Sortierung | |
| Trailer-Be- und Entladung | |
| Verpackung und Palettierung | |
| Montageoperationen | |
| Kühlkette und Kühllagerung | |
| Gefahrguthandhabung | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest Südamerikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für automatisch geführte Fahrzeuge in Südamerika?
Der Markt für automatisch geführte Fahrzeuge in Südamerika wird im Jahr 2026 auf 504,1 Millionen USD geschätzt und soll bis 2031 726,96 Millionen USD erreichen, mit einer CAGR von 7,57 %.
Was treibt die Nachfrage nach automatisch geführten Fahrzeugen in Südamerika an?
E-Commerce-Fulfillment, Arbeitskräftemangel in Lagern, Fertigungsmodernisierung und Sicherheitsanforderungen bei repetitiver Handhabung unterstützen die Nachfrage.
Welcher Produkttyp führt bei der Einführung automatisch geführter Fahrzeuge in Südamerika?
Schlepp-/Traktor-/Zugfahrzeug-AGVs führten die Produktnachfrage mit einem Anteil von 23,47 % im Jahr 2025 an, unterstützt durch Montagelinien-Zuführung und Transport in Distributionszentren.
Welcher Endverbrauchersektor hat die größte Nachfrage nach AGVs?
Die Automobilindustrie hielt im Jahr 2025 mit 26,94 % den größten Endverbraucheranteil, angetrieben durch digitalisierte Produktionslinien und Anforderungen an die Komponentenhandhabung. Einzelhandel und E-Commerce sollen die höchste Wachstumsrate verzeichnen, mit einer prognostizierten CAGR von 7,89 % bis 2031, da schnelle Fulfillment-Betriebe häufige Bewegungen, Auftragshandhabung und Sortierung innerhalb begrenzter Einrichtungen benötigen.
Welches Land wächst am schnellsten beim AGV-Einsatz in Südamerika?
Kolumbien soll bis 2031 mit einer CAGR von 8,34 % wachsen, unterstützt durch Fertigungsmodernisierung und sich entwickelnde Logistikcluster. Brasilien blieb im Jahr 2025 die größte Geografie mit einem Anteil von 44,83 %, unterstützt durch seine große Fertigungs- und E-Commerce-Basis, besseren Servicezugang und eine etablierte Gruppe von Automobil-, Lebensmittelverarbeitungs- und Distributionskunden.
Was begrenzt die breitere AGV-Einführung in Südamerika?
Hohe Anfangsinvestitionen, komplexe Softwareintegration, begrenztes Ingenieurtalent und ungleichmäßige Einrichtungsinfrastruktur bleiben die Haupthemmnisse. Diese Faktoren können den Einsatz verzögern, insbesondere dort, wo Käufer ältere Softwaresysteme betreiben oder keinen Zugang zu lokalem technischen Support, Finanzierungsoptionen, dokumentierten Integrationsprozessen und geschultem Wartungspersonal haben.