
Tamaño y Participación del Mercado de Vehículos de Guiado Automático de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
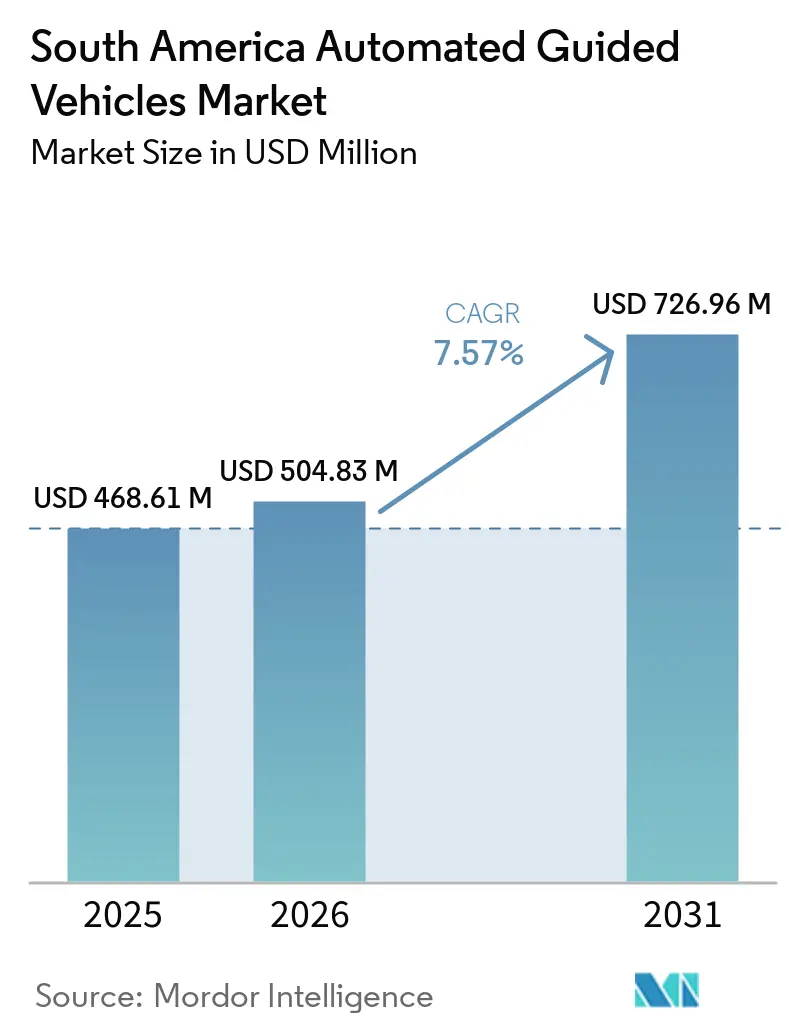
| Tamaño del mercado en el año base (2025) | 468.61 Millones de dólares |
| Tamaño del Mercado (2026) | 504.83 Millones de dólares |
| Tamaño del Mercado (2031) | 726.96 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.57 % |
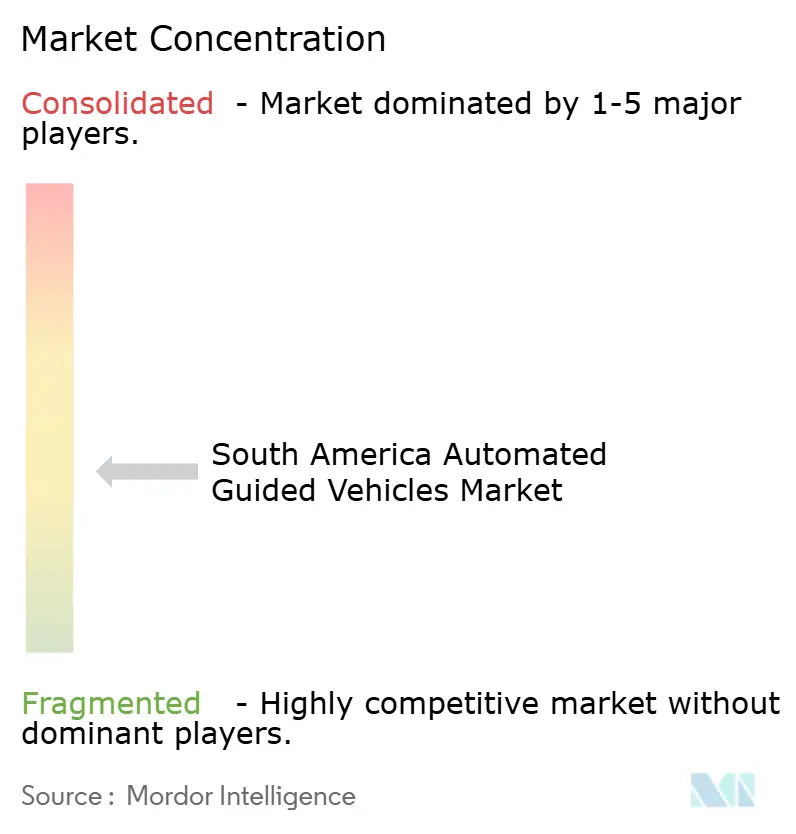
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos de Guiado Automático de América del Sur por Mordor Intelligence
El tamaño del mercado de vehículos de guiado automático de América del Sur fue valorado en 468,61 millones de USD en 2025 y se estima que crecerá desde 504,1 millones de USD en 2026 hasta alcanzar 726,96 millones de USD en 2031, a una CAGR del 7,57% durante el período de pronóstico (2026-2031). Las redes de cumplimiento de comercio electrónico están poniendo mayor énfasis en la reposición rápida, el almacenamiento denso y la clasificación confiable, lo que respalda la demanda de automatización móvil en toda la región. La escasez de mano de obra en las operaciones de almacén también está convirtiendo el transporte automatizado en una opción práctica para las empresas que buscan un rendimiento más estable entre turnos. La modernización manufacturera está ampliando el uso de sistemas de producción digital, particularmente donde las plantas automotrices necesitan el movimiento coordinado de componentes y subensamblajes. La inversión portuaria y la logística de cadena de frío orientada a la exportación amplían el uso potencial de los AGV más allá de las fábricas y los centros de distribución convencionales. El mercado de vehículos de guiado automático de América del Sur favorece, por tanto, a los proveedores que pueden combinar equipos, soporte de integración, financiamiento y servicios de mantenimiento local.
Conclusiones Clave del Informe
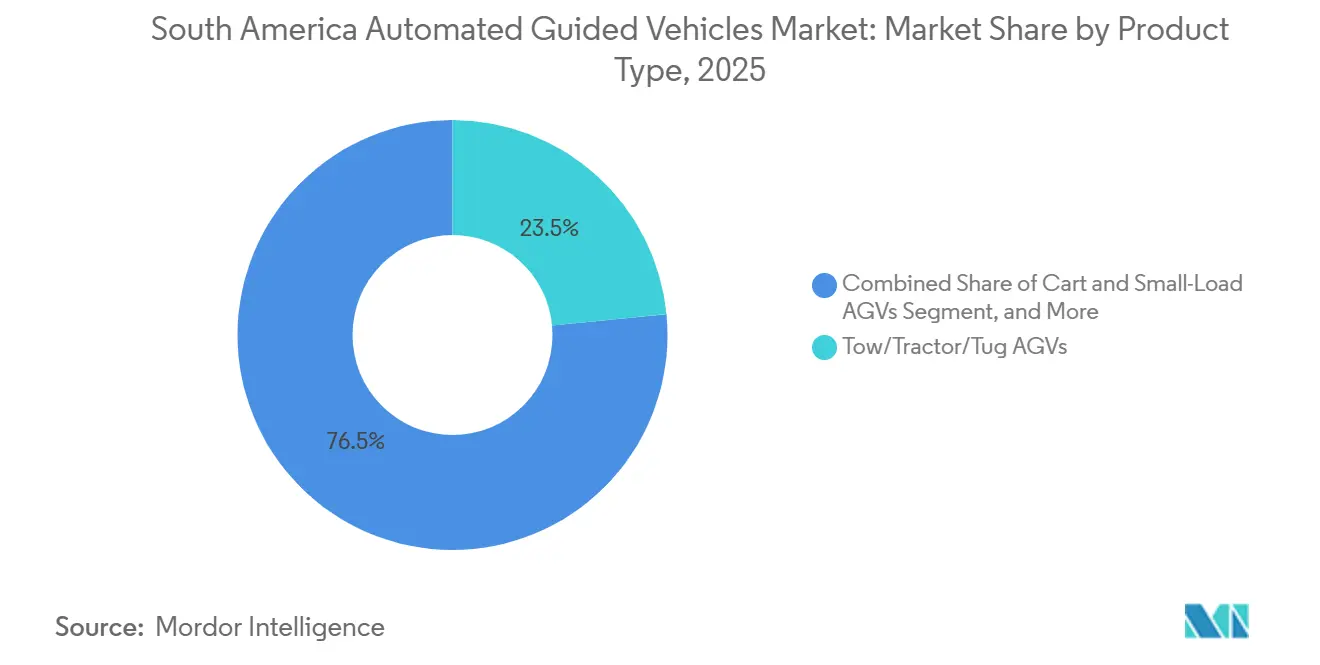
- Por tipo de producto, los AGV de Remolque/Tractor/Arrastre representaron el 23,47% de la participación del mercado de vehículos de guiado automático de América del Sur en 2025, mientras que se proyecta que los AGV de Carrito y Carga Ligera se expandan a una CAGR del 8,13% hasta 2031.
- Por industria de usuario final, el sector Automotriz representó el 26,94% de la participación del mercado de vehículos de guiado automático de América del Sur en 2025, mientras que se espera que el Comercio Minorista y el Comercio Electrónico crezcan a una CAGR del 7,89% hasta 2031.
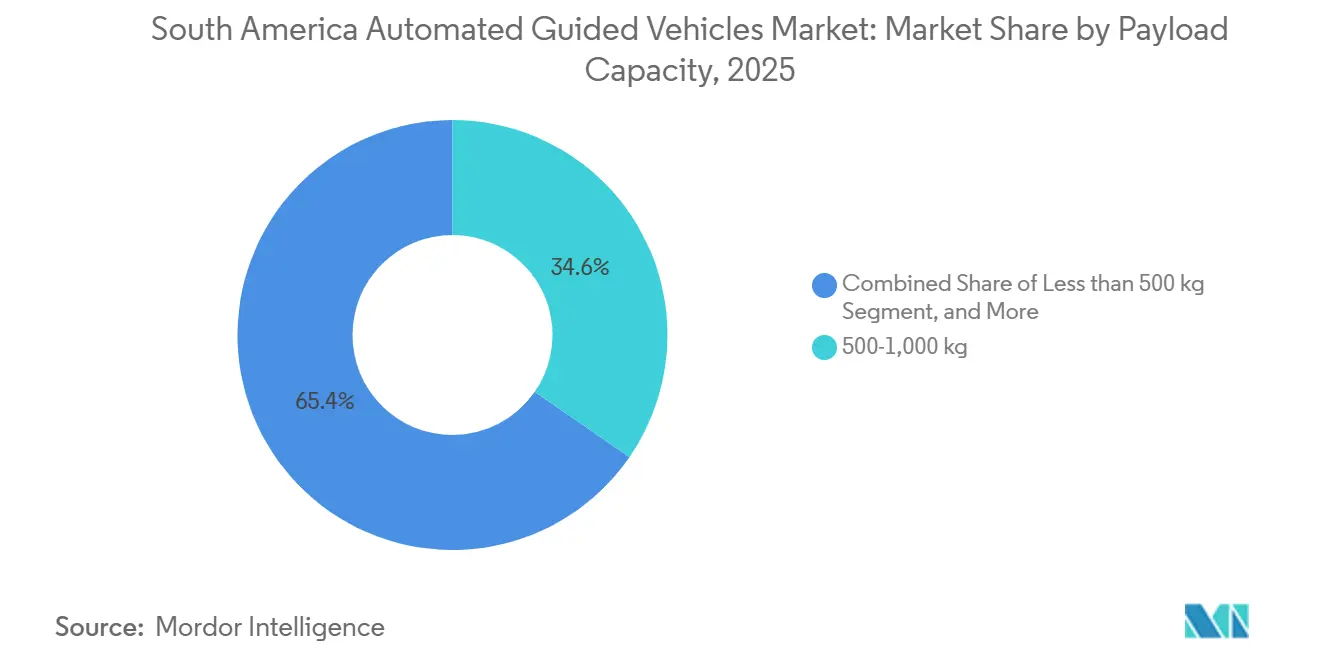
- Por capacidad de carga, la categoría de 500-1.000 kg representó el 34,62% del tamaño del mercado de vehículos de guiado automático de América del Sur en 2025, mientras que se proyecta que la categoría de menos de 500 kg crezca a una CAGR del 7,74% hasta 2031.
- Por aplicación, el Manejo de Materiales y Transporte representó el 38,21% de la participación del mercado de vehículos de guiado automático de América del Sur en 2025, mientras que se proyecta que la Preparación de Pedidos y Clasificación crezca a una CAGR del 8,06% hasta 2031.
- Por geografía, Brasil representó el 44,83% del tamaño del mercado de vehículos de guiado automático de América del Sur en 2025, mientras que se espera que Colombia se expanda a una CAGR del 8,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Vehículos de Guiado Automático de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico y el Cumplimiento Omnicanal | +2.1% | Brasil, Colombia, Chile | Corto plazo (≤ 2 años) |
| Disponibilidad de Mano de Obra en Almacenes y Presión sobre la Productividad | +1.8% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Modernización Manufacturera y Adopción de la Industria 4.0 | +1.5% | Brasil, Argentina, Chile | Mediano plazo (2-4 años) |
| Requisitos de Seguridad para el Movimiento Repetitivo de Materiales | +0.9% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Automatización de Puertos y Terminales Intermodales en Chile, Perú y Brasil | +0.7% | Chile, Perú, Brasil | Largo plazo (≥ 4 años) |
| Modernización de la Logística de Alimentos y Bebidas Orientada a la Exportación | +0.5% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico y el Cumplimiento Omnicanal
Los requisitos de cumplimiento rápido están cambiando la forma en que los operadores logísticos planifican la capacidad de almacén en toda América del Sur. Amazon Brasil tiene operaciones de comercio rápido en 8 grandes ciudades brasileñas en 2026 y apunta a un aumento de 3 veces el volumen para finales de año, con compromisos de entrega en 15 minutos en São Paulo y Río de Janeiro. Estos estándares de servicio aumentan la necesidad de movimientos frecuentes y precisos entre las áreas de almacenamiento, clasificación y despacho. El mercado de vehículos de guiado automático de América del Sur se beneficia cuando los operadores no pueden sostener esos flujos únicamente mediante procesos manuales. El espacio de almacén limitado también hace más atractivo aumentar el rendimiento dentro de las instalaciones existentes que ampliar la huella del edificio. Los vehículos tipo carrito y los sistemas de tracción inferior son adecuados para movimientos repetidos de bajo peso en operaciones de cumplimiento de alta actividad.
Disponibilidad de Mano de Obra en Almacenes y Presión sobre la Productividad
Los operadores de almacenes están ampliando la capacidad en ubicaciones donde la mano de obra calificada para preparación de pedidos, verificación y operación de montacargas es limitada. Esta restricción afecta la confiabilidad del servicio diario porque los volúmenes de demanda y los horarios de trabajo varían considerablemente en las redes logísticas regionales. Maersk identificó los corredores logísticos de Brasil como un entorno donde la actividad de nearshoring y comercio electrónico respalda un mayor uso de AGV y AMR para el transporte interno.[1]Maersk, "Actualización del Mercado de América Latina, abril de 2026," Maersk, maersk.com. El mercado de vehículos de guiado automático de América del Sur está, en consecuencia, respaldado por proyectos que estabilizan el movimiento de materiales en lugar de reemplazar cada tarea humana. Los tractores de remolque, los vehículos tipo carrito y los sistemas de palés ofrecen opciones prácticas para operadores medianos con trabajo de transporte recurrente. Esta justificación de continuidad operativa puede facilitar las aprobaciones de automatización cuando la dirección busca proteger los niveles de servicio durante la escasez de mano de obra.
Modernización Manufacturera y Adopción de la Industria 4.0
La inversión manufacturera está aumentando la demanda de líneas de ensamblaje digitalizadas y flujos de materiales conectados. Changan y CAOA inauguraron una línea de producción altamente automatizada en Anápolis en marzo de 2026, respaldada por una inversión total de BRL 8 mil millones (1,52 mil millones de USD) y una capacidad anual de 90.000 vehículos. Estas instalaciones requieren el movimiento predecible de piezas entre las estaciones de recepción, almacenamiento y ensamblaje. Brasil y Colombia han destacado las aplicaciones de la Industria 4.0 a través de marcos de política nacional, aunque las pequeñas y medianas empresas aún enfrentan barreras prácticas para su adopción. El mercado de vehículos de guiado automático de América del Sur puede beneficiarse cuando el financiamiento y el soporte de implementación hacen que estos proyectos sean accesibles para los fabricantes más pequeños. Los sistemas de mantenimiento y producción conectados también refuerzan el argumento a favor de flotas de AGV capaces de adaptarse a los cambios en los programas de ensamblaje.
Requisitos de Seguridad para el Movimiento Repetitivo de Materiales
Los palés pesados, los componentes automotrices, los insumos químicos y el transporte horizontal repetido generan preocupaciones de seguridad en los entornos de fabricación. El despliegue de AGV puede reducir la exposición a tareas de movimiento repetitivo mientras mantiene rutas de transporte definidas. Esto es relevante en sectores donde las interfaces protegidas y las prácticas de distancia de seguridad determinan las decisiones sobre equipos. El manejo automatizado también puede respaldar rutinas de transporte más consistentes en instalaciones automotrices, de alimentos y bebidas, y de productos químicos. El mercado de vehículos de guiado automático de América del Sur se beneficia cuando los objetivos de cumplimiento de seguridad y productividad están alineados dentro del mismo proyecto de capital. Es probable que los equipos con características de seguridad documentadas y procedimientos operativos claros tengan ventaja sobre las alternativas con menor respaldo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión Inicial y Períodos de Recuperación Prolongados | -1.8% | Argentina, Brasil, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Complejidad de Integración entre WMS, ERP, MES y Sistemas de Control de Flotas | -1.2% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Escasez de Especialistas Locales en Ingeniería y Mantenimiento de AGV | -0.8% | Todos los mercados de América del Sur | Largo plazo (≥ 4 años) |
| Variabilidad de Infraestructura en las Instalaciones de América del Sur | -0.6% | Resto de América del Sur, Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Períodos de Recuperación Prolongados
Los sistemas de AGV requieren gasto en vehículos, preparación del sitio, software, integración y servicio continuo. Estos costos son particularmente difíciles para los compradores en Argentina, donde las condiciones cambiarias y los riesgos de financiamiento pueden elevar el costo efectivo de los equipos importados. Los fabricantes medianos y los proveedores de logística de terceros pueden enfrentar procesos de aprobación interna prolongados cuando los retornos proyectados son inciertos. Las condiciones de financiamiento también difieren en toda la región, lo que puede dar a los compradores brasileños con crédito subsidiado un mejor acceso a la automatización que los compradores en mercados más pequeños. El mercado de vehículos de guiado automático de América del Sur sigue siendo más accesible para los proveedores que pueden ofrecer estructuras de financiamiento local u opciones de servicio gestionado. Esta diferencia puede favorecer a los proveedores nacionales y a las empresas internacionales establecidas con capacidades legales y de servicio regionales.
Complejidad de Integración entre WMS, ERP, MES y Sistemas de Control de Flotas
Muchas instalaciones operan sistemas de almacén, empresariales, de fabricación y de flotas implementados en diferentes momentos por distintos proveedores. Vincular los AGV a estos sistemas puede requerir middleware sustancial, rediseño de procesos y pruebas. Maersk describió los gemelos digitales en América Latina como aún en desarrollo, mientras que la modernización de la automatización continúa a un ritmo gradual e híbrido porque las condiciones de infraestructura y tecnología varían. El mercado de vehículos de guiado automático de América del Sur enfrenta un riesgo adicional en los proyectos cuando el software heredado no intercambia datos operativos fácilmente. El apoyo de políticas para la fabricación avanzada aún no ha creado una vía de integración común para muchas empresas más pequeñas. Los proveedores que ofrecen servicios de implementación e interfaces de sistema claras pueden reducir el riesgo de que los proyectos se estanquen después de la adquisición de equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Configuraciones de Remolque y Tractor Lideran, los Formatos de Carga Ligera Ganan Impulso
Los AGV de Remolque/Tractor/Arrastre representaron el 23,47% del mercado de vehículos de guiado automático de América del Sur en 2025. Su papel en la alimentación de ensamblaje automotriz y el transporte en centros de distribución respalda la demanda continua en Brasil, Argentina y Chile. Los clústeres automotrices requieren el movimiento regular de componentes a lo largo de rutas definidas, lo que se adapta a las configuraciones de tractor de remolque. La línea de producción de Anápolis demuestra el tipo de inversión en fabricación digitalizada que puede requerir soporte de intralogística coordinada. Stellantis también inició la producción en serie del Jeep Avenger en Porto Real en julio de 2026, junto con la modernización y la incorporación de un segundo turno de producción. Estos entornos favorecen los vehículos que pueden alinear la entrega de materiales con los programas de producción.
Se proyecta que los AGV de Carrito y Carga Ligera crezcan a una CAGR del 8,13% entre 2026 y 2031. Los movimientos frecuentes de bajo peso en sitios de comercio electrónico y microcumplimiento proporcionan el principal caso de uso para este formato. El tamaño del mercado de vehículos de guiado automático de América del Sur para formatos más pequeños está respaldado por instalaciones que operan con pasillos estrechos y tráfico mixto. Continental introdujo el transportador automatizado de carga pequeña NXS 300 en julio de 2025, diseñado para compatibilidad con carritos, movimiento omnidireccional y detección de obstáculos de 360 grados.[2]Continental AG, "Ultracompacto y Rentable: el NXS 300 Impulsa la Próxima Generación de Transportadores Automatizados de Carga Pequeña," Continental AG, continental.com. Los AGV de Montacargas Automatizados, Carga Unitaria, Línea de Ensamblaje y Camión de Palés atienden flujos de materiales industriales más grandes. Reeman Robotics reportó el despliegue de montacargas autónomos en una importante empresa logística brasileña, lo que muestra la adopción más allá de las plantas automotrices.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: El Sector Automotriz Ancla la Demanda, el Comercio Minorista y el Comercio Electrónico se Aceleran
Se proyecta que el sector Automotriz represente el 26,94% de la participación del mercado de vehículos de guiado automático de América del Sur en 2025. Los fabricantes de vehículos y componentes requieren un manejo confiable de piezas que cumpla con requisitos específicos de peso, tiempo y calidad. Changan diseñó su instalación de Anápolis en torno a una línea de producción altamente automatizada e integración de cadena de suministro localizada. Se espera que Stellantis inicie un ciclo de modernización y expansión de BRL 3 mil millones (555 millones de USD) en su instalación de Porto Real en 2026. Se espera que estas inversiones respalden la demanda de alimentación automatizada de líneas y transporte de componentes. La industria automotriz sigue siendo un grupo de compradores estable, ya que sus requisitos de intralogística están estrechamente vinculados a la continuidad de la producción.
Se proyecta que el Comercio Minorista y el Comercio Electrónico se expandan a una CAGR del 7,89% de 2026 a 2031. Los modelos de entrega rápida requieren una actividad más frecuente de preparación de pedidos, clasificación y despacho en los puntos de cumplimiento. El mercado de vehículos de guiado automático de América del Sur atiende esta necesidad a través de vehículos flexibles que pueden operar junto a los trabajadores en distribuciones cambiantes. Alimentos y Bebidas, Logística y Logística de Terceros (3PL), Farmacéutica y Salud, Electrónica y Eléctrica, Aeroespacial y Defensa, y Fabricación General conforman la base restante de usuarios finales. Los exportadores de alimentos y bebidas están aumentando la automatización de la cadena de frío donde la trazabilidad y los flujos controlados por temperatura son importantes. HAI Robotics informó que RD Saúde planea un centro de distribución automatizado en Londrina, Paraná, con más de 200 robots y operación planificada para 2027.
Por Capacidad de Carga: La Capacidad de Rango Medio Lidera, los Formatos Más Pequeños Crecen con el Comercio Electrónico
La categoría de 500-1.000 kg capturó el 34,62% del mercado de vehículos de guiado automático de América del Sur en 2025. Este rango se alinea con el movimiento estándar de palés y carga unitaria en operaciones automotrices, de alimentos y bebidas, y de fabricación general. Los montacargas contrapesados y los camiones de palés abordan comúnmente esos requisitos de transporte. El segmento es, por tanto, adecuado para las redes de distribución regionales que dependen del movimiento repetido de cargas estándar. Los compradores pueden utilizar vehículos de capacidad media para rutas de recepción, almacenamiento, suministro de línea y despacho. Estos amplios casos de uso ayudan a la categoría a mantener su posición de liderazgo en diversos tipos de instalaciones.
Se proyecta que la categoría de menos de 500 kg crezca a una CAGR del 7,74% durante 2026-2031. Los sistemas de cumplimiento de mercancías a persona y la clasificación de paquetes están aumentando la necesidad de vehículos compactos capaces de mover artículos más pequeños de forma repetida. El mercado de vehículos de guiado automático de América del Sur tiene espacio para estos formatos a medida que se expanden la distribución de comercio electrónico y las operaciones farmacéuticas de empaque y preparación de pedidos. El segmento también se alinea con la necesidad de trabajar dentro de huellas de cumplimiento limitadas. La categoría de 1.000-2.000 kg respalda la fabricación pesada, incluido el transporte de motores, componentes estructurales y bobinas de acero. Los sistemas de más de 2.000 kg siguen siendo especializados para puertos, minería e instalaciones aeroespaciales donde las cargas pesadas y las condiciones operativas superan los requisitos ordinarios de almacén.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: El Manejo de Materiales Lidera, la Preparación de Pedidos y Clasificación Gana Terreno
El Manejo de Materiales y Transporte representó el 38,21% del mercado de vehículos de guiado automático de América del Sur en 2025. Las plantas automotrices, los procesadores de alimentos y los grandes centros de distribución utilizan estos sistemas para el movimiento repetitivo entre áreas de trabajo. Las rutas estándar de remolque y entrega generalmente requieren una integración menos compleja que las arquitecturas avanzadas de preparación de pedidos. Esto convierte al manejo de materiales en una primera aplicación práctica de AGV para las empresas que inician sus programas de automatización. El mercado de vehículos de guiado automático de América del Sur se beneficia de este punto de entrada accesible en la fabricación y el almacenamiento. También respalda la expansión gradual desde rutas únicas hasta flotas más amplias una vez que los usuarios han establecido confianza operativa.
Se proyecta que la Preparación de Pedidos y Clasificación registre una CAGR del 8,06% de 2026 a 2031. La clasificación de paquetes y el cumplimiento de comercio electrónico están creando más demanda de movimiento de alta frecuencia y preciso cerca de la etapa final de despacho. Estas aplicaciones requieren una coordinación más estrecha con los sistemas de inventario y almacén que las tareas de transporte básico. La Carga y Descarga de Remolques, el Empaque y Paletizado, las Operaciones de Ensamblaje, el Almacenamiento en Cadena de Frío y Refrigerado, y el Manejo de Materiales Peligrosos representan las aplicaciones restantes. Las operaciones de cadena de frío pueden limitar la exposición manual a entornos de trabajo difíciles mientras respaldan la distribución controlada por temperatura. El manejo de materiales peligrosos también puede beneficiarse de rutas documentadas y una menor participación humana en tareas de transporte sensibles.
Análisis Geográfico
Brasil representó el 44,83% de la participación del mercado de vehículos de guiado automático de América del Sur en 2025. Su escala en manufactura y comercio electrónico ofrece a los proveedores una amplia base de clientes potenciales en los sectores automotriz, logístico y de procesamiento de alimentos. La inversión en producción de Anápolis respalda la demanda de ensamblaje digitalizado y transporte de componentes. La modernización de Porto Real por parte de Stellantis proporciona otro ejemplo de actividad de producción en expansión que puede requerir movimiento automatizado de materiales. El énfasis de Brasil en la política industrial y las iniciativas de digitalización manufacturera también respalda una cartera de proyectos de automatización más pequeños. El acceso local a financiamiento y servicios puede hacer que el país sea más favorable para el despliegue que varios mercados regionales más pequeños.
Se proyecta que Colombia se expanda a una CAGR del 8,34% de 2026 a 2031. La modernización manufacturera se está extendiendo más allá de Bogotá hacia el eje Medellín-Rionegro y el clúster logístico de Barranquilla. El país ofrece una oportunidad para que los proveedores brinden integración, capacitación y soporte en campo a medida que aumenta la inversión industrial. Chile tiene un patrón de demanda separado vinculado a la modernización portuaria y los futuros requisitos intermodales. El Puerto de Chancay en Perú inició operaciones comerciales en 2025 y ha utilizado AGV autónomos guiados por sensores LiDAR y modelos predictivos con soporte 5G.[3]Agencia Peruana de Noticias Andina, "Puerto de Chancay Acelera la Era 5G: Más Vehículos Autónomos y Gemelos Digitales con IA," Agencia Peruana de Noticias Andina, andina.pe. Estos desarrollos portuarios amplían el interés regional en el uso de vehículos automatizados más allá de los almacenes interiores.
Argentina y el Resto de América del Sur forman una parte combinada más pequeña del mercado de vehículos de guiado automático de América del Sur. Argentina mantiene demanda proveniente de la modernización automotriz y las mejoras en la exportación de procesamiento de alimentos. La volatilidad cambiaria y el riesgo crediticio, sin embargo, pueden hacer que la adquisición sea menos predecible para las empresas que importan equipos. Paraguay y Uruguay tienen clústeres de logística y procesamiento de alimentos en desarrollo donde los proyectos de automatización más pequeños son cada vez más viables. La mejora de la infraestructura de cadena de frío y los requisitos internacionales de trazabilidad respaldan el interés en estas aplicaciones. Bolivia y Ecuador siguen siendo mercados en etapas más tempranas porque la infraestructura de almacén moderno está menos desarrollada.
Panorama Competitivo
El mercado de vehículos de guiado automático de América del Sur está moderadamente fragmentado. BALYO SA, Elettric 80 S.p.A. y Seegrid Corporation tienen posiciones establecidas en aplicaciones automotrices y de alimentos y bebidas. Sus carteras de productos y experiencia en integración son relevantes donde los compradores siguen procesos formales de calificación. VisionNav Robotics, AGILOX Services GmbH e inVia Robotics se dirigen a aplicaciones de almacén y comercio electrónico con conceptos de navegación flexible y gestión de flotas. Estos enfoques pueden reducir la dependencia de infraestructura fija en instalaciones antiguas o de uso mixto.
La cobertura de servicio local es una base central de competencia porque los compradores necesitan mantenimiento, soporte de ingeniería y tiempos de respuesta confiables. El mercado de vehículos de guiado automático de América del Sur recompensa a los proveedores que construyen redes regionales de técnicos o trabajan con integradores locales capaces. Los desarrolladores brasileños nacionales están ganando atención donde los clientes buscan compromisos de servicio a largo plazo. AGVs S.A. se ha asociado con Toyota Material Handling para comercializar montacargas automatizados, fortaleciendo el acceso a un ecosistema de manejo reconocido. Los proveedores internacionales también necesitan demostrar que la documentación técnica, la capacitación y el soporte de repuestos están disponibles localmente. Estas capacidades pueden importar tanto como las especificaciones del vehículo para los compradores con recursos limitados de automatización internos.
Locus Robotics adquirió Nexera Robotics en mayo de 2026 e integró la tecnología de efector final NeuraGrasp en su plataforma Locus Array, ampliando sus capacidades de manipulación autónoma. El lanzamiento del NXS 300 de Continental en 2025 ilustra el desarrollo de productos hacia transportadores compactos y adaptables. La línea automatizada de Anápolis de Changan también muestra cómo las inversiones de los clientes crean nuevas oportunidades para los proveedores de sistemas de movimiento de materiales. La principal oportunidad reside en los fabricantes medianos y los proveedores de logística de terceros (3PL) que necesitan soluciones más escalables que las operaciones semimanuales. El financiamiento de servicio gestionado, la certificación de técnicos y el soporte de sistemas de almacén pueden ayudar a los proveedores a atender a este grupo de compradores.
Líderes de la Industria de Vehículos de Guiado Automático de América del Sur
AGVE Group AB
MAXAGV AB
Elettric 80 S.p.A.
BALYO SA
Seegrid Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Libiao Robotics desplegó 240 robots de clasificación autónomos en la instalación de Monte Grande de Correo Argentino, cerca de Buenos Aires, implementando el primer centro de clasificación postal totalmente robótico de América del Sur en 1.180 m², triplicando el rendimiento de paquetes a 9.000 artículos por hora. Una segunda fase de modernización planificada para el resto de 2026 incluye seguimiento por RFID, pesaje automático y manejo robótico de contenedores, lo que señala un compromiso de automatización plurianual por parte del operador postal nacional de Argentina.
- Julio de 2026: Stellantis inició la producción en serie del nuevo Jeep Avenger en su planta de Porto Real, Río de Janeiro, lanzando un ciclo de inversión de BRL 3 mil millones para la modernización y expansión de la planta hasta 2030. Se activó un segundo turno de producción junto con la adjudicación de nuevos contratos a proveedores, lo que refuerza la demanda de alimentación automatizada de líneas de ensamblaje y transporte de componentes en la instalación.
- Junio de 2026: APM Terminals inauguró la primera terminal de contenedores totalmente electrificada de América del Sur en el Complejo Industrial Portuario de Suape en Pernambuco, Brasil, con una inversión superior a 350 millones de USD. La instalación cuenta con grúas pórtico de muelle a barco y de neumáticos operadas de forma remota, con una capacidad inicial de 400.000 TEU por año, estableciendo un referente regional para equipos portuarios automatizados electrificados.
- Junio de 2026: Gestamp abrió su séptima instalación de fabricación en Brasil en Piracicaba, São Paulo, con una inversión de BRL 200 millones (40 millones de USD) enfocada en piezas metálicas de carrocería y chasis para el segmento de vehículos eléctricos, introduciendo nuevos requisitos de automatización de intralogística alineados con el manejo de componentes de precisión.


Alcance del Informe del Mercado de Vehículos de Guiado Automático de América del Sur
El mercado de vehículos de guiado automático de América del Sur abarca el desarrollo, la producción, la distribución y el despliegue de vehículos de guiado automático (AGV) en industrias como la manufactura, el almacenamiento, la logística, la salud y el comercio minorista. El informe analiza el tamaño del mercado, las tendencias de crecimiento, los principales impulsores, las restricciones, las oportunidades, el panorama competitivo y los avances tecnológicos en los países de América del Sur durante el período de estudio.
El Informe del Mercado de Vehículos de Guiado Automático de América del Sur está segmentado por Tipo de Producto (AGV de Montacargas Automatizados, AGV de Remolque/Tractor/Arrastre, AGV de Carga Unitaria, AGV de Línea de Ensamblaje, AGV de Camión de Palés, AGV de Carrito y Carga Ligera, AGV de Propósito Especial y Otros Tipos de Productos), Industria de Usuario Final (Automotriz, Alimentos y Bebidas, Comercio Minorista y Comercio Electrónico, Electrónica y Eléctrica, Farmacéutica y Salud, Logística y Logística de Terceros (3PL), Aeroespacial y Defensa, Fabricación General y Otras Industrias de Usuario Final), Capacidad de Carga (Menos de 500 kg, 500-1.000 kg, 1.000-2.000 kg y Más de 2.000 kg), Aplicación (Manejo de Materiales y Transporte, Preparación de Pedidos y Clasificación, Carga y Descarga de Remolques, Empaque y Paletizado, Operaciones de Ensamblaje, Almacenamiento en Cadena de Frío y Refrigerado, y Manejo de Materiales Peligrosos) y Geografía (Brasil, Argentina, Chile, Colombia y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| AGV de Montacargas Automatizados |
| AGV de Remolque/Tractor/Arrastre |
| AGV de Carga Unitaria |
| AGV de Línea de Ensamblaje |
| AGV de Camión de Palés |
| AGV de Carrito y Carga Ligera |
| AGV de Propósito Especial |
| Otros Tipos de Productos |
| Automotriz |
| Alimentos y Bebidas |
| Comercio Minorista y Comercio Electrónico |
| Electrónica y Eléctrica |
| Farmacéutica y Salud |
| Logística y Logística de Terceros (3PL) |
| Aeroespacial y Defensa |
| Fabricación General |
| Otras Industrias de Usuario Final |
| Menos de 500 kg |
| 500-1.000 kg |
| 1.000-2.000 kg |
| Más de 2.000 kg |
| Manejo de Materiales y Transporte |
| Preparación de Pedidos y Clasificación |
| Carga y Descarga de Remolques |
| Empaque y Paletizado |
| Operaciones de Ensamblaje |
| Almacenamiento en Cadena de Frío y Refrigerado |
| Manejo de Materiales Peligrosos |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por Tipo de Producto | AGV de Montacargas Automatizados |
| AGV de Remolque/Tractor/Arrastre | |
| AGV de Carga Unitaria | |
| AGV de Línea de Ensamblaje | |
| AGV de Camión de Palés | |
| AGV de Carrito y Carga Ligera | |
| AGV de Propósito Especial | |
| Otros Tipos de Productos | |
| Por Industria de Usuario Final | Automotriz |
| Alimentos y Bebidas | |
| Comercio Minorista y Comercio Electrónico | |
| Electrónica y Eléctrica | |
| Farmacéutica y Salud | |
| Logística y Logística de Terceros (3PL) | |
| Aeroespacial y Defensa | |
| Fabricación General | |
| Otras Industrias de Usuario Final | |
| Por Capacidad de Carga | Menos de 500 kg |
| 500-1.000 kg | |
| 1.000-2.000 kg | |
| Más de 2.000 kg | |
| Por Aplicación | Manejo de Materiales y Transporte |
| Preparación de Pedidos y Clasificación | |
| Carga y Descarga de Remolques | |
| Empaque y Paletizado | |
| Operaciones de Ensamblaje | |
| Almacenamiento en Cadena de Frío y Refrigerado | |
| Manejo de Materiales Peligrosos | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de vehículos de guiado automático de América del Sur?
El mercado de vehículos de guiado automático de América del Sur se estima en 504,1 millones de USD en 2026 y se prevé que alcance los 726,96 millones de USD en 2031, creciendo a una CAGR del 7,57%.
¿Qué está impulsando la demanda de vehículos de guiado automático en América del Sur?
El cumplimiento del comercio electrónico, las restricciones de mano de obra en almacenes, la modernización manufacturera y los requisitos de seguridad en el manejo repetitivo respaldan la demanda.
¿Qué tipo de producto lidera la adopción de vehículos de guiado automático en América del Sur?
Los AGV de Remolque/Tractor/Arrastre lideraron la demanda de productos con una participación del 23,47% en 2025, respaldados por la alimentación de líneas de ensamblaje y el transporte en centros de distribución.
¿Qué sector de usuario final tiene la mayor demanda de AGV?
El sector Automotriz tuvo la mayor participación de usuario final con el 26,94% en 2025, impulsado por líneas de producción digitalizadas y requisitos de manejo de componentes. Se espera que el Comercio Minorista y el Comercio Electrónico registren la tasa de crecimiento más alta, con una CAGR proyectada del 7,89% hasta 2031, ya que las operaciones de cumplimiento rápido necesitan movimiento frecuente, manejo de pedidos y clasificación dentro de instalaciones limitadas.
¿Qué país está creciendo más rápido en el despliegue de AGV en América del Sur?
Se proyecta que Colombia crezca a una CAGR del 8,34% hasta 2031, respaldada por la modernización manufacturera y el desarrollo de clústeres logísticos. Brasil se mantuvo como la mayor geografía en 2025 con una participación del 44,83%, respaldada por su gran base manufacturera y de comercio electrónico, mayor acceso a servicios y un conjunto establecido de clientes automotrices, de procesamiento de alimentos y de distribución.
¿Qué limita una adopción más amplia de AGV en América del Sur?
La alta inversión inicial, la compleja integración de software, el talento de ingeniería limitado y la infraestructura de instalaciones desigual siguen siendo las principales restricciones. Estos factores pueden retrasar el despliegue, especialmente donde los compradores operan sistemas de software heredados o carecen de acceso a soporte técnico local, opciones de financiamiento, procesos de integración documentados y personal de mantenimiento capacitado.
Última actualización de la página el:



