
Taille et part du marché des véhicules à guidage automatique en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 468.61 Millions de dollars américains |
| Taille du Marché (2026) | 504.83 Millions de dollars américains |
| Taille du Marché (2031) | 726.96 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.57 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules à guidage automatique en Amérique du Sud par Mordor Intelligence
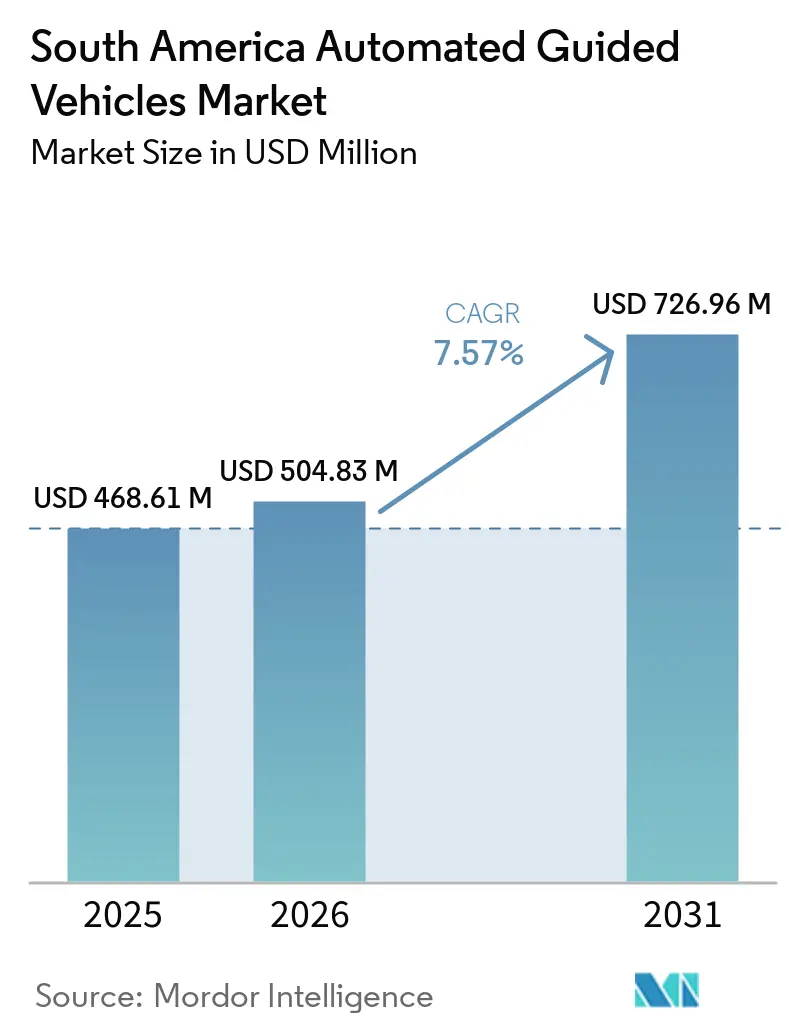
La taille du marché des véhicules à guidage automatique en Amérique du Sud était évaluée à 468,61 millions USD en 2025 et devrait croître de 504,1 millions USD en 2026 pour atteindre 726,96 millions USD d'ici 2031, à un CAGR de 7,57 % durant la période de prévision (2026-2031). Les réseaux de traitement des commandes du commerce électronique accordent une plus grande importance au réapprovisionnement rapide, au stockage dense et au tri fiable, ce qui soutient la demande d'automatisation mobile dans la région. Les pénuries de main-d'œuvre dans les opérations d'entrepôt font également de l'automatisation du transport une option pratique pour les entreprises cherchant à maintenir un débit plus régulier entre les équipes. La modernisation de la fabrication élargit l'utilisation des systèmes de production numérique, notamment dans les usines automobiles qui nécessitent un mouvement coordonné des composants et des sous-ensembles. Les investissements portuaires et la logistique de la chaîne du froid orientée vers l'exportation étendent l'utilisation adressable des AGV au-delà des usines et des centres de distribution conventionnels. Le marché des véhicules à guidage automatique en Amérique du Sud favorise donc les fournisseurs capables de combiner équipements, support d'intégration, financement et services de maintenance locaux.
Principaux enseignements du rapport
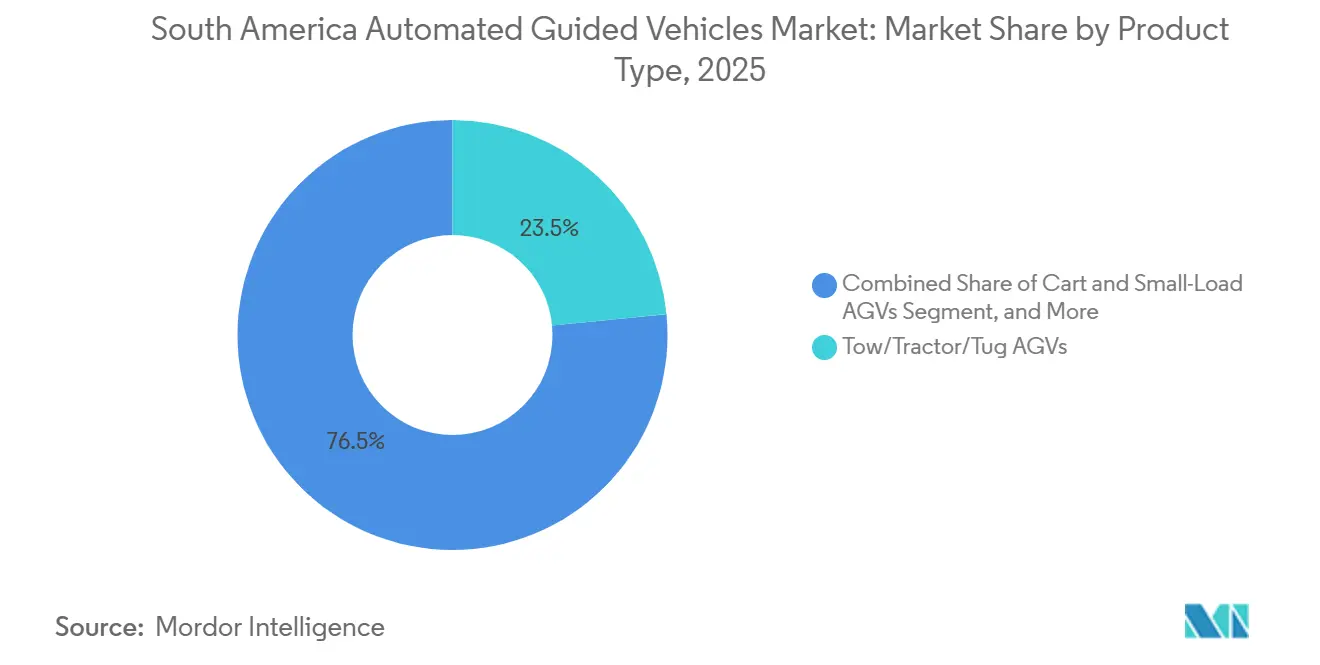
- Par type de produit, les AGV de remorquage/tracteur/traction détenaient 23,47 % de la part du marché des véhicules à guidage automatique en Amérique du Sud en 2025, tandis que les AGV à chariots et à petites charges devraient se développer à un CAGR de 8,13 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile détenait 26,94 % de la part du marché des véhicules à guidage automatique en Amérique du Sud en 2025, tandis que le commerce de détail et le commerce électronique devraient croître à un CAGR de 7,89 % jusqu'en 2031.
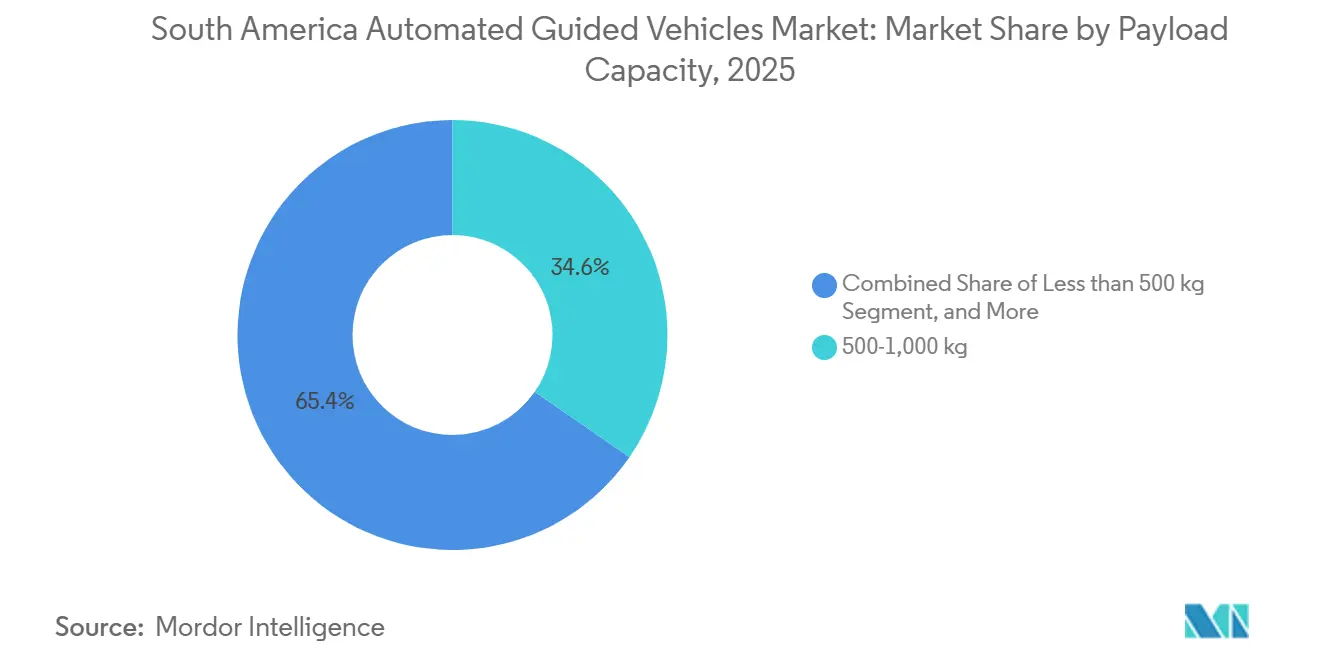
- Par capacité de charge utile, la catégorie 500-1 000 kg représentait 34,62 % de la taille du marché des véhicules à guidage automatique en Amérique du Sud en 2025, tandis que la catégorie moins de 500 kg devrait croître à un CAGR de 7,74 % jusqu'en 2031.
- Par application, la manutention et le transport représentaient 38,21 % de la part du marché des véhicules à guidage automatique en Amérique du Sud en 2025, tandis que la préparation de commandes et le tri devraient croître à un CAGR de 8,06 % jusqu'en 2031.
- Par géographie, le Brésil représentait 44,83 % de la taille du marché des véhicules à guidage automatique en Amérique du Sud en 2025, tandis que la Colombie devrait se développer à un CAGR de 8,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des véhicules à guidage automatique en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du commerce électronique et de l'exécution omnicanale | +2.1% | Brésil, Colombie, Chili | Court terme (≤ 2 ans) |
| Disponibilité de la main-d'œuvre en entrepôt et pression sur la productivité | +1.8% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Modernisation de la fabrication et adoption de l'Industrie 4.0 | +1.5% | Brésil, Argentine, Chili | Moyen terme (2-4 ans) |
| Exigences de sécurité pour les mouvements répétitifs de matériaux | +0.9% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Automatisation des ports et terminaux intermodaux au Chili, au Pérou et au Brésil | +0.7% | Chili, Pérou, Brésil | Long terme (≥ 4 ans) |
| Modernisation de la logistique alimentaire et des boissons orientée vers l'exportation | +0.5% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce électronique et de l'exécution omnicanale
Les exigences de traitement rapide des commandes modifient la façon dont les opérateurs logistiques planifient la capacité des entrepôts en Amérique du Sud. Amazon Brésil dispose d'opérations de commerce rapide dans 8 grandes villes brésiliennes en 2026 et vise une multiplication par 3 du volume d'ici la fin de l'année, avec des engagements de livraison en 15 minutes à São Paulo et Rio de Janeiro. De tels standards de service accroissent le besoin de mouvements fréquents et précis entre les zones de stockage, de tri et d'expédition. Le marché des véhicules à guidage automatique en Amérique du Sud en bénéficie lorsque les opérateurs ne peuvent pas maintenir ces flux par des processus manuels seuls. L'espace d'entrepôt limité rend également un débit plus élevé au sein des installations existantes plus attrayant que l'extension de l'empreinte du bâtiment. Les véhicules de type chariot et les systèmes sous-porteurs sont bien adaptés aux mouvements répétés de faible poids dans les opérations de traitement des commandes très actives.
Disponibilité de la main-d'œuvre en entrepôt et pression sur la productivité
Les opérateurs d'entrepôts développent leur capacité dans des endroits où la main-d'œuvre qualifiée pour la préparation de commandes, le contrôle et la conduite de chariots élévateurs est limitée. Cette contrainte affecte la fiabilité quotidienne du service car les volumes de demande et les horaires de travail varient considérablement dans les réseaux logistiques régionaux. Maersk a identifié les corridors logistiques du Brésil comme un contexte où les activités de délocalisation de proximité et de commerce électronique soutiennent une plus grande utilisation des AGV et des AMR pour le transport interne.[1]Maersk, "Latin America Market Update, April 2026," Maersk, maersk.com. Le marché des véhicules à guidage automatique en Amérique du Sud est par conséquent soutenu par des projets qui stabilisent les flux de matériaux plutôt que de remplacer chaque tâche humaine. Les tracteurs de remorquage, les véhicules à chariots et les systèmes à palettes offrent des options pratiques pour les opérateurs de taille moyenne avec des travaux de transport récurrents. Cette logique de continuité opérationnelle peut faciliter les approbations d'automatisation lorsque la direction cherche à protéger les niveaux de service pendant les pénuries de main-d'œuvre.
Modernisation de la fabrication et adoption de l'Industrie 4.0
Les investissements dans la fabrication accroissent la demande de lignes d'assemblage numérisées et de flux de matériaux connectés. Changan et CAOA ont inauguré une ligne de production hautement automatisée à Anápolis en mars 2026, soutenue par un investissement total de 8 milliards BRL (1,52 milliard USD) et une capacité annuelle de 90 000 véhicules. Ces installations nécessitent un mouvement prévisible des pièces entre les zones de réception, de stockage et d'assemblage. Le Brésil et la Colombie ont tous deux mis en avant les applications de l'Industrie 4.0 dans leurs cadres de politique nationale, bien que les petites et moyennes entreprises se heurtent encore à des obstacles pratiques à l'adoption. Le marché des véhicules à guidage automatique en Amérique du Sud peut en bénéficier lorsque le financement et le soutien à la mise en œuvre rendent ces projets accessibles aux fabricants de plus petite taille. Les systèmes de maintenance et de production connectés renforcent également l'argument en faveur de flottes d'AGV capables de suivre l'évolution des calendriers d'assemblage.
Exigences de sécurité pour les mouvements répétitifs de matériaux
Les palettes lourdes, les composants automobiles, les intrants chimiques et le transport horizontal répété créent des problèmes de sécurité dans les environnements de fabrication. Le déploiement d'AGV peut réduire l'exposition aux tâches de mouvement répétitif tout en maintenant des itinéraires de transport définis. Cela est important dans les secteurs où les interfaces protégées et les pratiques de distance de sécurité influencent les décisions d'équipement. La manutention automatisée peut également soutenir des routines de transport plus cohérentes dans les installations automobiles, alimentaires et des boissons, et chimiques. Le marché des véhicules à guidage automatique en Amérique du Sud bénéficie lorsque les objectifs de conformité en matière de sécurité et de productivité sont alignés au sein du même projet d'investissement. Les équipements dotés de caractéristiques de sécurité documentées et de procédures d'exploitation claires sont susceptibles d'avoir un avantage sur les alternatives moins bien soutenues.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé et longues périodes de retour sur investissement | -1.8% | Argentine, Brésil, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Complexité d'intégration entre les systèmes WMS, ERP, MES et de contrôle de flotte | -1.2% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Pénurie de spécialistes locaux en ingénierie et maintenance AGV | -0.8% | Tous les marchés d'Amérique du Sud | Long terme (≥ 4 ans) |
| Variabilité des infrastructures dans les installations d'Amérique du Sud | -0.6% | Reste de l'Amérique du Sud, Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et longues périodes de retour sur investissement
Les systèmes AGV nécessitent des dépenses en véhicules, préparation du site, logiciels, intégration et services continus. Ces coûts sont particulièrement difficiles à supporter pour les acheteurs en Argentine, où les conditions de taux de change et les risques de financement peuvent augmenter le coût effectif des équipements importés. Les fabricants de taille moyenne et les prestataires logistiques tiers peuvent faire face à des processus d'approbation interne prolongés lorsque les retours projetés sont incertains. Les conditions de financement diffèrent également selon les régions, ce qui peut donner aux acheteurs brésiliens bénéficiant de crédits subventionnés un meilleur accès à l'automatisation que les acheteurs des marchés plus petits. Le marché des véhicules à guidage automatique en Amérique du Sud reste plus accessible aux fournisseurs capables de proposer des structures de financement locales ou des options de service géré. Cette différence peut favoriser les prestataires nationaux et les entreprises internationales établies disposant de capacités juridiques et de service régionales.
Complexité d'intégration entre les systèmes WMS, ERP, MES et de contrôle de flotte
De nombreuses installations exploitent des systèmes d'entrepôt, d'entreprise, de fabrication et de flotte mis en œuvre à différentes époques par différents fournisseurs. La connexion des AGV à ces systèmes peut nécessiter des intergiciels substantiels, une refonte des processus et des tests. Maersk a décrit les jumeaux numériques en Amérique latine comme étant encore en développement, tandis que la modernisation de l'automatisation se poursuit à un rythme progressif et hybride en raison de la variabilité des conditions d'infrastructure et de technologie. Le marché des véhicules à guidage automatique en Amérique du Sud est confronté à un risque de projet accru lorsque les logiciels existants n'échangent pas facilement les données opérationnelles. Le soutien politique à la fabrication avancée n'a pas encore créé de voie d'intégration commune pour de nombreuses petites entreprises. Les fournisseurs qui proposent des services de mise en œuvre et des interfaces système claires peuvent réduire le risque de blocage des projets après l'acquisition des équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les configurations de remorquage et de tracteur en tête, les formats à charge légère gagnent en dynamisme
Les AGV de remorquage/tracteur/traction détenaient 23,47 % du marché des véhicules à guidage automatique en Amérique du Sud en 2025. Leur rôle dans l'alimentation des lignes d'assemblage automobiles et le transport dans les centres de distribution soutient une demande continue au Brésil, en Argentine et au Chili. Les clusters automobiles nécessitent un mouvement régulier des composants le long d'itinéraires définis, ce qui convient aux configurations de tracteur de remorquage. La ligne de production d'Anápolis illustre le type d'investissement dans la fabrication numérisée qui peut nécessiter un soutien intralogistique coordonné. Stellantis a également commencé la production en série de la Jeep Avenger à Porto Real en juillet 2026, parallèlement à la modernisation et à l'ajout d'un deuxième poste de production. Ces contextes favorisent les véhicules capables d'aligner la livraison des matériaux sur les calendriers de production.
Les AGV à chariots et à petites charges devraient croître à un CAGR de 8,13 % entre 2026 et 2031. Les mouvements fréquents de faible poids dans les sites de commerce électronique et de micro-traitement des commandes constituent le principal cas d'utilisation de ce format. La taille du marché des véhicules à guidage automatique en Amérique du Sud pour les formats plus petits est soutenue par les installations qui fonctionnent avec des allées étroites et un trafic mixte. Continental a introduit le transporteur automatisé de petites charges NXS 300 en juillet 2025, conçu pour la compatibilité avec les chariots, le mouvement omnidirectionnel et la détection d'obstacles à 360 degrés.[2]Continental AG, "Ultracompact and Cost-Efficient: NXS 300 Drives the Next Generation of Automated Small Load Carriers," Continental AG, continental.com. Les AGV à chariots élévateurs automatisés, à charge unitaire, de ligne d'assemblage et à transpalettes servent des flux de matériaux industriels plus importants. Reeman Robotics a signalé le déploiement de chariots élévateurs autonomes dans une grande entreprise logistique brésilienne, montrant une adoption au-delà des usines automobiles.


Par secteur d'utilisation final : l'automobile ancre la demande, le commerce de détail et le commerce électronique s'accélèrent
L'automobile devrait représenter 26,94 % de la part du marché des véhicules à guidage automatique en Amérique du Sud en 2025. Les fabricants de véhicules et de composants nécessitent une manutention fiable des pièces répondant à des exigences spécifiques de poids, de délai et de qualité. Changan a conçu son installation d'Anápolis autour d'une ligne de production hautement automatisée et d'une intégration de la chaîne d'approvisionnement localisée. Stellantis devrait lancer un cycle de modernisation et d'expansion de 3 milliards BRL (555 millions USD) dans son installation de Porto Real en 2026. Ces investissements devraient soutenir la demande d'alimentation automatisée des lignes et de transport des composants. L'industrie automobile reste un groupe d'acheteurs stable, car ses besoins intralogistiques sont étroitement liés à la continuité de la production.
Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 7,89 % de 2026 à 2031. Les modèles de livraison rapide nécessitent des activités de préparation de commandes, de tri et d'expédition plus fréquentes dans les sites de traitement des commandes. Le marché des véhicules à guidage automatique en Amérique du Sud répond à ce besoin grâce à des véhicules flexibles capables de fonctionner aux côtés des travailleurs dans des agencements changeants. L'alimentation et les boissons, la logistique et la logistique tierce (3PL), la pharmacie et la santé, l'électronique et l'électrique, l'aérospatiale et la défense, et la fabrication générale constituent la base restante des utilisateurs finaux. Les exportateurs de produits alimentaires et de boissons augmentent l'automatisation de la chaîne du froid là où la traçabilité et les flux à température contrôlée sont importants. HAI Robotics a signalé que RD Saúde prévoit un centre de distribution automatisé à Londrina, Paraná, avec plus de 200 robots et une exploitation prévue en 2027.
Par capacité de charge utile : la capacité intermédiaire en tête, les formats plus petits progressent avec le commerce électronique
La catégorie 500-1 000 kg a capturé 34,62 % du marché des véhicules à guidage automatique en Amérique du Sud en 2025. Cette plage correspond au mouvement standard de palettes et de charges unitaires dans les opérations automobiles, alimentaires et des boissons, et de fabrication générale. Les chariots élévateurs à contrepoids et les transpalettes répondent généralement à ces exigences de transport. Le segment est donc adapté aux réseaux de distribution régionaux qui dépendent du mouvement répété de charges standard. Les acheteurs peuvent utiliser des véhicules de capacité intermédiaire pour les itinéraires de réception, de stockage, d'approvisionnement des lignes et d'expédition. Ces larges cas d'utilisation aident la catégorie à conserver sa position de leader dans des types d'installations variés.
La catégorie moins de 500 kg devrait croître à un CAGR de 7,74 % durant 2026-2031. Les systèmes de traitement des commandes de type marchandises-à-la-personne et le tri de colis augmentent le besoin de véhicules compacts capables de déplacer répétitivement des articles plus petits. Le marché des véhicules à guidage automatique en Amérique du Sud a de la place pour ces formats à mesure que la distribution du commerce électronique et les opérations pharmaceutiques de conditionnement et de préparation de commandes se développent. Le segment s'aligne également sur la nécessité de travailler dans des empreintes de traitement des commandes contraintes. La catégorie 1 000-2 000 kg soutient la fabrication lourde, notamment le transport de moteurs, les composants structurels et les bobines d'acier. Les systèmes de plus de 2 000 kg restent spécialisés pour les ports, les mines et les installations aérospatiales où les charges lourdes et les conditions d'exploitation dépassent les exigences ordinaires des entrepôts.
Par application : la manutention en tête, la préparation de commandes et le tri gagnent du terrain
La manutention et le transport détenaient 38,21 % du marché des véhicules à guidage automatique en Amérique du Sud en 2025. Les usines automobiles, les transformateurs alimentaires et les grands centres de distribution utilisent ces systèmes pour les mouvements répétitifs entre les zones de travail. Les itinéraires standard de remorquage et de livraison nécessitent généralement une intégration moins complexe que les architectures de préparation de commandes avancées. Cela fait de la manutention une première application AGV pratique pour les entreprises qui débutent leurs programmes d'automatisation. Le marché des véhicules à guidage automatique en Amérique du Sud bénéficie de ce point d'entrée accessible dans la fabrication et l'entreposage. Il soutient également une expansion progressive d'itinéraires uniques vers des flottes plus larges une fois que les utilisateurs ont établi leur confiance opérationnelle.
La préparation de commandes et le tri devraient enregistrer un CAGR de 8,06 % de 2026 à 2031. Le tri de colis et le traitement des commandes du commerce électronique créent une demande plus importante de mouvements à haute fréquence et précis près de l'étape finale d'expédition. Ces applications nécessitent une coordination plus étroite avec les systèmes d'inventaire et d'entrepôt que les tâches de transport de base. Le chargement et le déchargement de remorques, le conditionnement et la palettisation, les opérations d'assemblage, le stockage en chaîne du froid et réfrigéré, et la manutention de matières dangereuses représentent les applications restantes. Les opérations de chaîne du froid peuvent limiter l'exposition manuelle à des environnements de travail difficiles tout en soutenant la distribution à température contrôlée. La manutention de matières dangereuses peut également bénéficier d'itinéraires documentés et d'une implication humaine réduite dans les tâches de transport sensibles.
Analyse géographique
Le Brésil détenait 44,83 % de la part du marché des véhicules à guidage automatique en Amérique du Sud en 2025. Son envergure dans la fabrication et le commerce électronique offre aux fournisseurs une large base de clients potentiels dans les secteurs automobile, logistique et de transformation alimentaire. L'investissement dans la production d'Anápolis soutient la demande d'assemblage numérisé et de transport de composants. La modernisation de Porto Real par Stellantis fournit un autre exemple d'activité de production en expansion qui peut nécessiter des mouvements automatisés de matériaux. L'accent mis par le Brésil sur les initiatives de politique industrielle et de numérisation de la fabrication soutient également un pipeline de projets d'automatisation plus petits. L'accès local au financement et aux services peut rendre le pays plus favorable au déploiement que plusieurs marchés régionaux plus petits.
La Colombie devrait se développer à un CAGR de 8,34 % de 2026 à 2031. La modernisation de la fabrication s'étend au-delà de Bogotá vers l'axe Medellín-Rionegro et le cluster logistique de Barranquilla. Le pays offre une opportunité aux fournisseurs de proposer intégration, formation et soutien sur le terrain à mesure que les investissements industriels augmentent. Le Chili présente un schéma de demande distinct lié à la modernisation des ports et aux futures exigences intermodales. Le port de Chancay au Pérou a commencé ses opérations commerciales en 2025 et a utilisé des AGV autonomes guidés par des capteurs LiDAR et des modèles prédictifs supportés par la 5G.[3]Agencia Peruana de Noticias Andina, "Puerto de Chancay Acelera la Era 5G: Más Vehículos Autónomos y Gemelos Digitales con IA," Agencia Peruana de Noticias Andina, andina.pe. Ces développements portuaires élargissent l'intérêt régional pour l'utilisation de véhicules automatisés au-delà des entrepôts intérieurs.
L'Argentine et le reste de l'Amérique du Sud forment une partie combinée plus petite du marché des véhicules à guidage automatique en Amérique du Sud. L'Argentine maintient une demande liée à la modernisation automobile et aux mises à niveau de la logistique d'exportation de transformation alimentaire. La volatilité des devises et le risque de crédit peuvent toutefois rendre les achats moins prévisibles pour les entreprises important des équipements. Le Paraguay et l'Uruguay disposent de clusters logistiques et de transformation alimentaire en développement où des projets d'automatisation plus petits deviennent de plus en plus réalisables. L'amélioration des infrastructures de chaîne du froid et les exigences internationales de traçabilité soutiennent l'intérêt pour ces applications. La Bolivie et l'Équateur restent des marchés à un stade plus précoce car les infrastructures d'entrepôts modernes y sont moins développées.
Paysage concurrentiel
Le marché des véhicules à guidage automatique en Amérique du Sud est modérément fragmenté. BALYO SA, Elettric 80 S.p.A. et Seegrid Corporation occupent des positions établies dans les applications automobiles et alimentaires et des boissons. Leurs portefeuilles de produits et leur expérience en intégration sont pertinents là où les acheteurs suivent des processus de qualification formels. VisionNav Robotics, AGILOX Services GmbH et inVia Robotics ciblent les applications d'entrepôt et de commerce électronique avec des concepts de navigation flexible et de gestion de flotte. Ces approches peuvent réduire la dépendance à une infrastructure fixe dans les installations plus anciennes ou à usage mixte.
La couverture locale des services est une base centrale de la concurrence car les acheteurs ont besoin de maintenance, de soutien technique et de délais de réponse fiables. Le marché des véhicules à guidage automatique en Amérique du Sud récompense les fournisseurs qui construisent des réseaux régionaux de techniciens ou travaillent avec des intégrateurs locaux compétents. Les développeurs brésiliens nationaux attirent l'attention là où les clients recherchent des engagements de service à long terme. AGVs S.A. s'est associé à Toyota Material Handling pour commercialiser des chariots élévateurs automatisés, renforçant l'accès à un écosystème de manutention reconnu. Les fournisseurs internationaux doivent également démontrer que la documentation technique, la formation et le soutien au remplacement sont disponibles localement. Ces capacités peuvent être aussi importantes que les spécifications des véhicules pour les acheteurs disposant de ressources d'automatisation internes limitées.
Locus Robotics a acquis Nexera Robotics en mai 2026 et a intégré la technologie d'effecteur terminal NeuraGrasp dans sa plateforme Locus Array, élargissant ses capacités de manipulation autonome. Le lancement du NXS 300 de Continental en 2025 illustre le développement de produits vers des transporteurs compacts et adaptables. La ligne automatisée d'Anápolis de Changan montre également comment les investissements des clients créent de nouvelles opportunités pour les fournisseurs de systèmes de mouvement de matériaux. L'opportunité principale réside dans les fabricants de taille moyenne et les prestataires 3PL qui ont besoin de solutions plus évolutives que les opérations semi-manuelles. Le financement en service géré, la certification des techniciens et le soutien aux systèmes d'entrepôt peuvent aider les fournisseurs à servir ce groupe d'acheteurs.
Leaders du secteur des véhicules à guidage automatique en Amérique du Sud
AGVE Group AB
MAXAGV AB
Elettric 80 S.p.A.
BALYO SA
Seegrid Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Libiao Robotics a déployé 240 robots de tri autonomes dans l'installation de Monte Grande de Correo Argentino près de Buenos Aires, mettant en œuvre le premier hub de tri postal entièrement robotisé d'Amérique du Sud sur 1 180 m², triplant le débit de colis à 9 000 articles par heure. Une deuxième phase de modernisation prévue pour le reste de 2026 comprend le suivi RFID, la pesée automatique et la manutention robotisée des conteneurs, signalant un engagement d'automatisation pluriannuel de l'opérateur postal national argentin.
- Juillet 2026 : Stellantis a commencé la production en série de la nouvelle Jeep Avenger dans son usine de Porto Real, Rio de Janeiro, lançant un cycle d'investissement de 3 milliards BRL pour la modernisation et l'expansion de l'usine jusqu'en 2030. Un deuxième poste de production a été activé parallèlement à l'attribution de nouveaux contrats fournisseurs, renforçant la demande d'alimentation automatisée des lignes d'assemblage et de transport des composants dans l'installation.
- Juin 2026 : APM Terminals a inauguré le premier terminal à conteneurs entièrement électrifié d'Amérique du Sud au complexe portuaire industriel de Suape à Pernambuco, au Brésil, avec un investissement dépassant 350 millions USD. L'installation dispose de grues portiques sur rails et sur pneumatiques télécommandées, avec une capacité initiale de 400 000 EVP par an, établissant un référentiel régional pour les équipements portuaires automatisés électrifiés.
- Juin 2026 : Gestamp a ouvert sa septième installation de fabrication au Brésil à Piracicaba, São Paulo, avec un investissement de 200 millions BRL (40 millions USD) axé sur les pièces de carrosserie et de châssis en métal pour le segment des véhicules électriques, introduisant de nouvelles exigences d'automatisation intralogistique alignées sur la manutention de composants de précision.


Périmètre du rapport sur le marché des véhicules à guidage automatique en Amérique du Sud
Le marché des véhicules à guidage automatique en Amérique du Sud couvre le développement, la production, la distribution et le déploiement de véhicules à guidage automatique (AGV) dans des secteurs tels que la fabrication, l'entreposage, la logistique, la santé et le commerce de détail. Le rapport analyse la taille du marché, les tendances de croissance, les principaux moteurs, les freins, les opportunités, le paysage concurrentiel et les avancées technologiques dans les pays d'Amérique du Sud durant la période d'étude.
Le rapport sur le marché des véhicules à guidage automatique en Amérique du Sud est segmenté par type de produit (AGV à chariots élévateurs automatisés, AGV de remorquage/tracteur/traction, AGV à charge unitaire, AGV de ligne d'assemblage, AGV à transpalettes, AGV à chariots et à petites charges, AGV à usage spécial, et autres types de produits), secteur d'utilisation final (automobile, alimentation et boissons, commerce de détail et commerce électronique, électronique et électrique, pharmacie et santé, logistique et logistique tierce (3PL), aérospatiale et défense, fabrication générale, et autres secteurs d'utilisation final), capacité de charge utile (moins de 500 kg, 500-1 000 kg, 1 000-2 000 kg, et plus de 2 000 kg), application (manutention et transport, préparation de commandes et tri, chargement et déchargement de remorques, conditionnement et palettisation, opérations d'assemblage, stockage en chaîne du froid et réfrigéré, et manutention de matières dangereuses), et géographie (Brésil, Argentine, Chili, Colombie, et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| AGV à chariots élévateurs automatisés |
| AGV de remorquage/tracteur/traction |
| AGV à charge unitaire |
| AGV de ligne d'assemblage |
| AGV à transpalettes |
| AGV à chariots et à petites charges |
| AGV à usage spécial |
| Autres types de produits |
| Automobile |
| Alimentation et boissons |
| Commerce de détail et commerce électronique |
| Électronique et électrique |
| Pharmacie et santé |
| Logistique et logistique tierce (3PL) |
| Aérospatiale et défense |
| Fabrication générale |
| Autres secteurs d'utilisation final |
| Moins de 500 kg |
| 500-1 000 kg |
| 1 000-2 000 kg |
| Plus de 2 000 kg |
| Manutention et transport |
| Préparation de commandes et tri |
| Chargement et déchargement de remorques |
| Conditionnement et palettisation |
| Opérations d'assemblage |
| Stockage en chaîne du froid et réfrigéré |
| Manutention de matières dangereuses |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de produit | AGV à chariots élévateurs automatisés |
| AGV de remorquage/tracteur/traction | |
| AGV à charge unitaire | |
| AGV de ligne d'assemblage | |
| AGV à transpalettes | |
| AGV à chariots et à petites charges | |
| AGV à usage spécial | |
| Autres types de produits | |
| Par secteur d'utilisation final | Automobile |
| Alimentation et boissons | |
| Commerce de détail et commerce électronique | |
| Électronique et électrique | |
| Pharmacie et santé | |
| Logistique et logistique tierce (3PL) | |
| Aérospatiale et défense | |
| Fabrication générale | |
| Autres secteurs d'utilisation final | |
| Par capacité de charge utile | Moins de 500 kg |
| 500-1 000 kg | |
| 1 000-2 000 kg | |
| Plus de 2 000 kg | |
| Par application | Manutention et transport |
| Préparation de commandes et tri | |
| Chargement et déchargement de remorques | |
| Conditionnement et palettisation | |
| Opérations d'assemblage | |
| Stockage en chaîne du froid et réfrigéré | |
| Manutention de matières dangereuses | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des véhicules à guidage automatique en Amérique du Sud ?
Le marché des véhicules à guidage automatique en Amérique du Sud est estimé à 504,1 millions USD en 2026 et devrait atteindre 726,96 millions USD d'ici 2031, avec une croissance à un CAGR de 7,57 %.
Qu'est-ce qui stimule la demande de véhicules à guidage automatique en Amérique du Sud ?
Le traitement des commandes du commerce électronique, les contraintes de main-d'œuvre en entrepôt, la modernisation de la fabrication et les exigences de sécurité liées à la manutention répétitive soutiennent la demande.
Quel type de produit est en tête de l'adoption des véhicules à guidage automatique en Amérique du Sud ?
Les AGV de remorquage/tracteur/traction ont dominé la demande de produits avec une part de 23,47 % en 2025, soutenus par l'alimentation des lignes d'assemblage et le transport dans les centres de distribution.
Quel secteur d'utilisation final présente la plus forte demande d'AGV ?
L'automobile détenait la plus grande part d'utilisation final à 26,94 % en 2025, portée par les lignes de production numérisées et les exigences de manutention des composants. Le commerce de détail et le commerce électronique devraient afficher le taux de croissance le plus élevé, avec un CAGR projeté de 7,89 % jusqu'en 2031, car les opérations de traitement rapide des commandes nécessitent des mouvements fréquents, la gestion des commandes et le tri dans des installations contraintes.
Quel pays connaît la croissance la plus rapide pour le déploiement d'AGV en Amérique du Sud ?
La Colombie devrait croître à un CAGR de 8,34 % jusqu'en 2031, soutenue par la modernisation de la fabrication et le développement des clusters logistiques. Le Brésil est resté la plus grande géographie en 2025 avec une part de 44,83 %, soutenu par sa grande base de fabrication et de commerce électronique, un meilleur accès aux services et un ensemble établi de clients dans les secteurs automobile, de la transformation alimentaire et de la distribution.
Qu'est-ce qui limite l'adoption plus large des AGV en Amérique du Sud ?
L'investissement initial élevé, la complexité de l'intégration logicielle, le manque de talents en ingénierie et les infrastructures d'installations inégales restent les principales contraintes. Ces facteurs peuvent retarder le déploiement, notamment lorsque les acheteurs exploitent des systèmes logiciels existants ou manquent d'accès à un soutien technique local, à des options de financement, à des processus d'intégration documentés et à du personnel de maintenance formé.
Dernière mise à jour de la page le:



