
Tamanho e Participação do Mercado de Inibidores de Alfa-Glucosidase da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
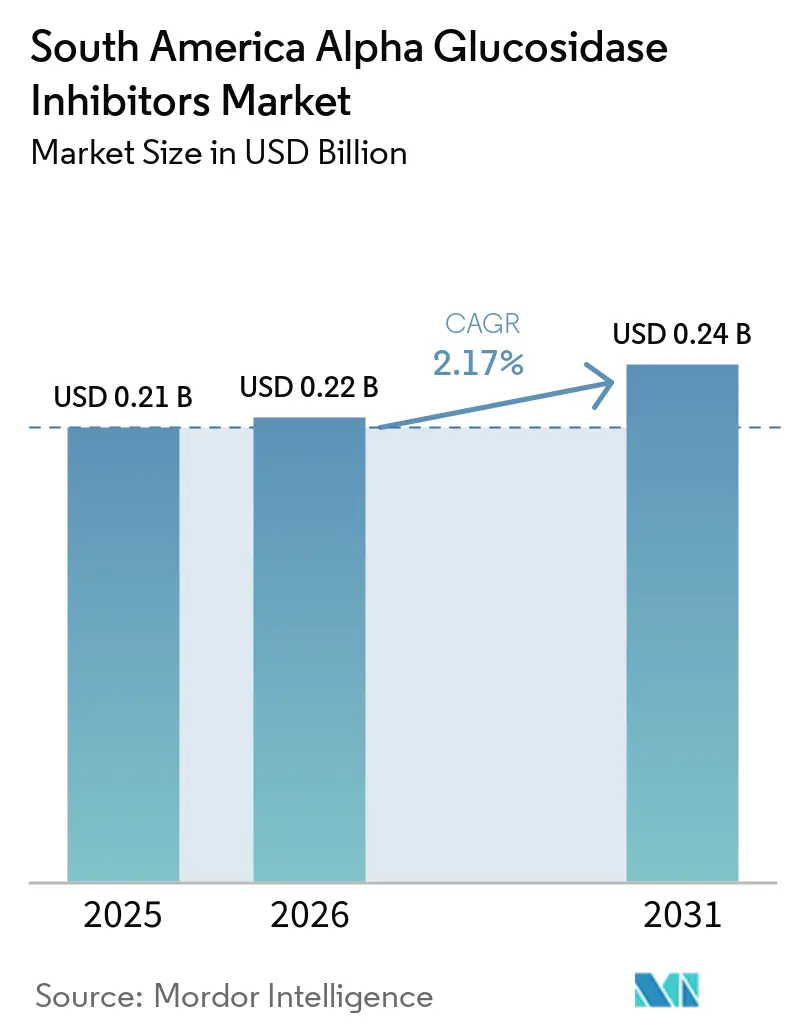
| Tamanho do mercado no ano base (2025) | 0.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.24 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.17 % |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Inibidores de Alfa-Glucosidase da América do Sul por Mordor Intelligence
O tamanho do Mercado de Inibidores de Alfa-Glucosidase da América do Sul foi avaliado em 0,21 bilhões de USD em 2025 e estima-se que cresça de 0,22 bilhões de USD em 2026 para atingir 0,24 bilhões de USD até 2031, a um CAGR de 2,17% durante o período de previsão (2026-2031).
A categoria atendeu a um segmento duradouro, porém sensível ao preço, do tratamento oral do diabetes em meio à intensificação da concorrência terapêutica. A Federação Internacional de Diabetes estimou que 35,4 milhões de adultos entre 20 e 79 anos viviam com diabetes na América do Sul e Central em 2024, com 30,4% dos casos não diagnosticados. Essa lacuna de diagnóstico sustentou a demanda por tratamentos orais à medida que mais pacientes ingressavam no sistema de saúde. A disponibilidade de genéricos, o acesso a farmácias privadas e as necessidades de controle da glicose pós-prandial sustentaram a classe de medicamentos, enquanto alternativas de menor custo em classes terapêuticas mais recentes influenciaram as decisões de prescrição no Brasil e em outros países importantes.
Principais Conclusões do Relatório
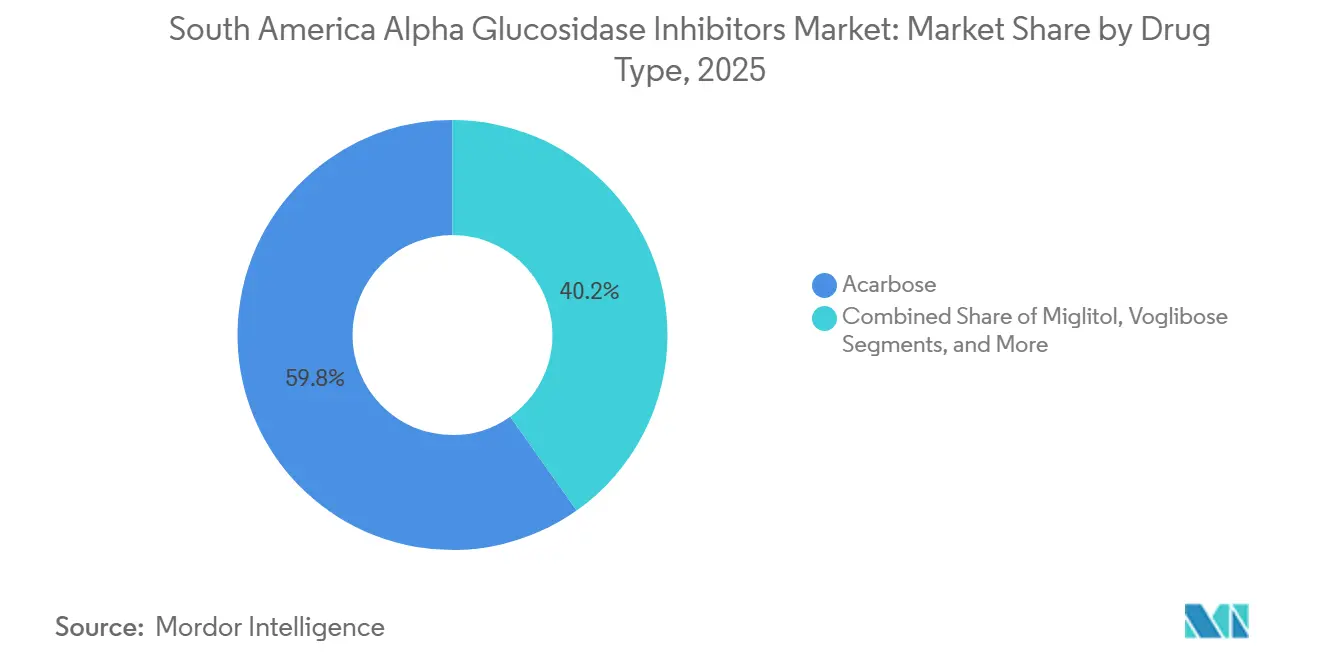
- Por tipo de medicamento, a acarbose detinha 59,80% da participação do mercado de inibidores de alfa-glucosidase da América do Sul em 2025, enquanto o miglitol tem projeção de crescimento a um CAGR de 6,89% até 2031.
- Por indicação, o diabetes tipo 2 representou 53,56% do tamanho do mercado de inibidores de alfa-glucosidase da América do Sul em 2025 e tem projeção de avançar a um CAGR de 6,22% até 2031.
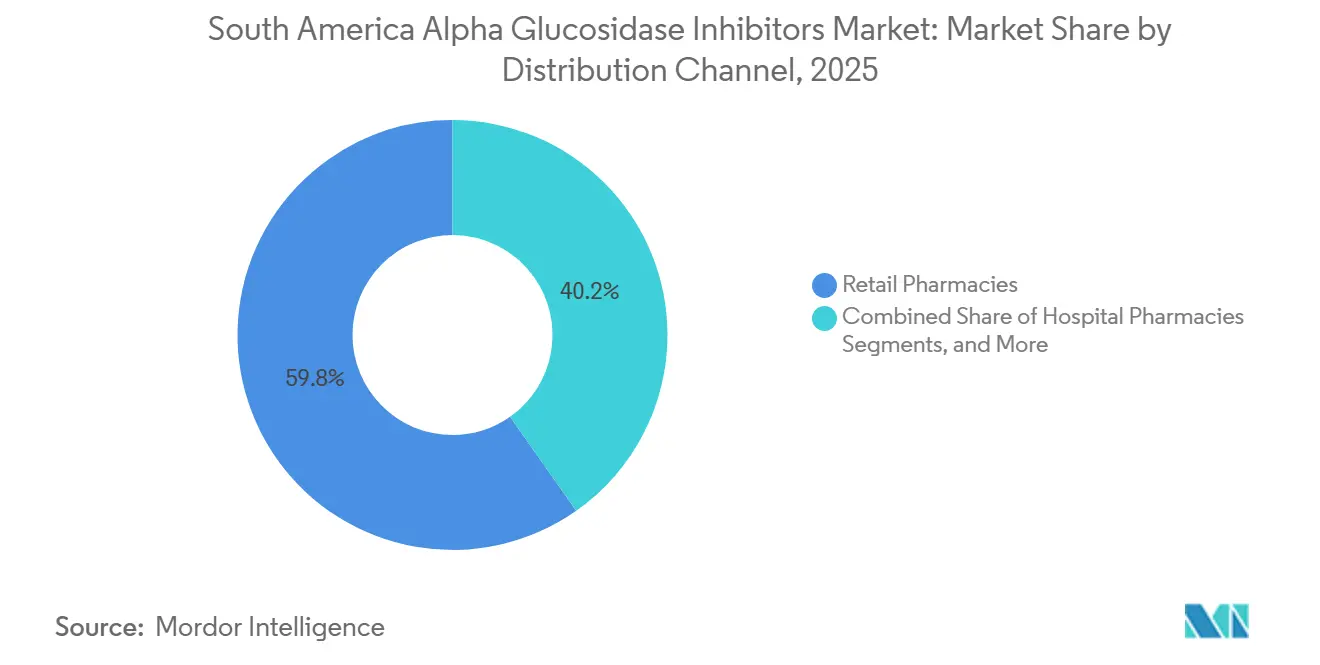
- Por canal de distribuição, as farmácias de varejo capturaram 59,76% da participação do mercado de inibidores de alfa-glucosidase da América do Sul em 2025, enquanto as farmácias online têm projeção de expansão a um CAGR de 5,72% até 2031.
- Por geografia, o Brasil detinha 45,87% do valor regional em 2025, enquanto a Argentina tem projeção de crescimento a um CAGR de 5,45% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento da carga do diabetes tipo 2 | +0.60% | Brasil, Argentina, Colômbia | Longo prazo (≥ 4 anos) |
| Uso crescente de terapia antidiabética oral | +0.50% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Demanda por tratamento genérico de baixo custo | +0.45% | Toda a América do Sul, com maior intensidade no Brasil e no Peru | Médio prazo (2-4 anos) |
| Expansão das redes privadas de cuidados para diabetes | +0.30% | Brasil, Argentina, Colômbia | Médio prazo (2-4 anos) |
| Acesso limitado ao formulário público para inibidores de alfa-glucosidase | +0.25% | Brasil, Chile, Argentina | Curto prazo (≤ 2 anos) |
| Dependência de marcas consolidadas e substituição por genéricos | +0.20% | Brasil e Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga do Diabetes Tipo 2
O diabetes tipo 2 fornece uma ampla base de pacientes para o mercado de inibidores de alfa-glucosidase da América do Sul. A Federação Internacional de Diabetes estimou que 35,4 milhões de adultos na América do Sul e Central viviam com diabetes em 2024, gerando 81 bilhões de USD em gastos com saúde relacionados ao diabetes.[1]Federação Internacional de Diabetes, "Região da América do Sul e Central," Atlas do Diabetes da FID, diabetesatlas.org Também foi relatado que 30,4% das pessoas com diabetes, ou mais de 10,7 milhões de indivíduos, não haviam sido diagnosticadas. A Colômbia tinha 3,0 milhões de adultos com diabetes em 2024, com 16,2% dos casos não diagnosticados. A população regional com diabetes tem projeção de atingir 52 milhões até 2050, sustentando a demanda por terapias de controle da glicose pós-prandial.[2]Federação Internacional de Diabetes, "Dados sobre Diabetes na Colômbia," Atlas do Diabetes da FID, diabetesatlas.org
Acesso à Terapia Oral e Tratamento Genérico de Menor Custo
Os medicamentos orais continuam sendo importantes no tratamento do diabetes tipo 2, pois os tratamentos injetáveis podem ser inacessíveis para pacientes sem cobertura privada. As diretrizes clínicas em toda a América Latina posicionam as terapias orais estabelecidas como tratamentos centrais, enquanto os medicamentos mais recentes visam principalmente pacientes com riscos cardiovasculares ou renais. Os inibidores de alfa-glucosidase mantêm um papel quando os pacientes não toleram a metformina ou necessitam de controle da glicose pós-prandial. A acarbose genérica e o miglitol genérico melhoram a acessibilidade, enquanto o marco regulatório de preços do Brasil exige que os genéricos sejam precificados pelo menos 35% abaixo dos produtos de referência. No entanto, o aumento da concorrência de genéricos pode pressionar os preços unitários.
Expansão das Redes Privadas de Cuidados para Diabetes
As redes privadas de cuidados para diabetes no Brasil, na Argentina e na Colômbia ampliam os canais de prescrição de medicamentos antidiabéticos orais. Consultórios especializados em Buenos Aires, Bogotá e São Paulo atendem pacientes com doenças crônicas que necessitam de múltiplas terapias, sustentando os inibidores de alfa-glucosidase como tratamentos complementares para o controle da glicose pós-prandial. As farmácias de varejo privadas continuam sendo importantes onde os programas de compras públicas não fornecem esses produtos de forma rotineira. As redes de farmácias do Brasil e os servios de farmácia digital apoiam o acesso ao reabastecimento de prescrições fora do sistema público de saúde. Consequentemente, o mercado permanece vinculado ao poder de compra das famílias, ao reembolso privado e à cobertura das farmácias de varejo.
Lacunas no Formulário Público e Padrões de Prescrição Estabelecidos
A disponibilidade limitada em determinados formulários públicos afeta o acesso dos pacientes aos inibidores de alfa-glucosidase. A acarbose e o miglitol não são medicamentos padrão para o tratamento do diabetes tipo 2 no âmbito do programa de medicamentos essenciais públicos do Brasil, transferindo muitas prescrições para estabelecimentos de varejo privados. Isso aumenta a importância da disponibilidade nas farmácias e da acessibilidade por desembolso direto, ao mesmo tempo que reduz a exposição aos ciclos de licitação pública. O uso estabelecido da acarbose sustenta a continuidade das prescrições entre médicos familiarizados com o produto de referência e suas versões genéricas. Esse modelo de distribuição liderado pelo varejo sustenta a demanda em áreas com atendimento privado ativo, ao mesmo tempo que limita o acesso em regiões dependentes do reembolso público.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Concorrência de metformina, inibidores de SGLT2, agonistas do receptor de GLP-1 e inibidores de DPP-4 | -0.55% | Brasil, Argentina, Colômbia, Chile | Médio prazo (2-4 anos) |
| Tolerabilidade gastrointestinal e descontinuação do tratamento | -0.35% | Toda a América do Sul | Curto prazo (≤ 2 anos) |
| Exclusão de determinados protocolos de reembolso público | -0.25% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Baixa visibilidade da demanda em canais de varejo e licitação fragmentados | -0.20% | Peru e Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Terapias Mais Recentes para Diabetes
A concorrência de metformina, inibidores de SGLT2, agonistas do receptor de GLP-1 e inibidores de DPP-4 é uma restrição fundamental ao mercado de inibidores de alfa-glucosidase da América do Sul. Em maio de 2026, a Agência Nacional de Vigilância Sanitária do Brasil registrou a primeira combinação genérica em dose fixa de dapagliflozina e cloridrato de metformina da Eurofarma, ampliando o acesso a opções de tratamento oral de menor custo para o diabetes tipo 2. As diretrizes clínicas priorizam os inibidores de SGLT2 para pacientes com doença cardiovascular, insuficiência cardíaca ou doença renal diabética, reduzindo o grupo de pacientes-alvo para os inibidores de alfa-glucosidase. A concorrência é mais intensa nos formulários de seguros privados e em ambientes especializados urbanos, embora a classe permaneça relevante onde as terapias mais recentes são inadequadas, indisponíveis ou inacessíveis.
Tolerabilidade Gastrointestinal e Acesso Desigual
Os inibidores de alfa-glucosidase podem causar flatulência, inchaço e diarreia devido à fermentação de carboidratos no cólon, o que pode levar à descontinuação do tratamento e a menores volumes de reabastecimento. Esses efeitos criam desafios onde o aconselhamento médico e o monitoramento do tratamento são limitados. O perfil de absorção do miglitol mitiga parcialmente essas preocupações e sustenta seu crescimento mais rápido dentro da classe de medicamentos. Os canais de varejo e licitação fragmentados no Peru e em países menores, juntamente com o reembolso público limitado, a cobertura desigual das farmácias e o suporte inadequado à adesão, restringem o acesso ao mercado e a consistência do fornecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Medicamento:
A Acarbose Mantém a Maior Posição Enquanto o Miglitol se ExpandeA acarbose detinha 59,80% do mercado de inibidores de alfa-glucosidase da América do Sul em 2025. Sua liderança reflete a presença do Glucobay da Bayer como produto de referência nos sistemas regulatórios sul-americanos e a disponibilidade de alternativas genéricas. A familiaridade entre endocrinologistas e clínicos gerais, particularmente nos estados do interior do Brasil e nos mercados provinciais da Argentina, continua a sustentar as prescrições. O fornecimento genérico de fabricantes brasileiros e indianos melhora o acesso para pacientes sensíveis ao preço, enquanto o voglibose e os produtos combinados mantêm papéis limitados.
O miglitol tem previsão de crescimento a um CAGR de 6,89% de 2026 a 2031, tornando-o o tipo de medicamento de crescimento mais rápido. Seu perfil de absorção beneficia pacientes selecionados com diabetes tipo 2 em estágio inicial e níveis elevados de glicose pós-refeição, particularmente quando condições renais limitam o uso de metformina. Os prescritores no Brasil e na Colômbia estão se tornando mais familiarizados com seu uso, embora a seleção cuidadosa de pacientes continue sendo necessária porque o glucagon não pode ser usado para tratar a hipoglicemia associada. A disponibilidade de genéricos locais pode sustentar ainda mais o crescimento do segmento.


Por Indicação:
O Diabetes Tipo 2 Fornece a Principal Base de DemandaO diabetes tipo 2 representou 53,56% do mercado de inibidores de alfa-glucosidase da América do Sul em 2025 e tem previsão de crescimento a um CAGR de 6,22% até 2031. A população adulta regional com diabetes tem projeção de atingir 52 milhões até 2050, ante 35,4 milhões em 2024. Os inibidores de alfa-glucosidase são utilizados quando a hiperglicemia pós-refeição é proeminente, quando a metformina não é tolerada ou quando é importante evitar a hipoglicemia. A classe permanece como uma opção de segunda linha quando medicamentos mais recentes são contraindicados ou inacessíveis.
O diabetes tipo 1 representa uma indicação menor e mais estável no mercado de inibidores de alfa-glucosidase da América do Sul. O atendimento gerenciado por especialistas pode utilizar esses medicamentos fora da bula para reduzir as flutuações de glicose pós-refeição em pacientes em regimes intensivos de insulina. No entanto, as diretrizes formais não apoiam fortemente o uso rotineiro, enquanto o monitoramento contínuo da glicose e o ajuste de insulina permanecem como abordagens preferidas. Os efeitos colaterais gastrointestinais e os regimes alimentares rigorosos limitam ainda mais as prescrições repetidas.
Por Canal de Distribuição:
As Farmácias de Varejo Lideram Enquanto as Farmácias Online Crescem Mais RapidamenteAs farmácias de varejo capturaram 59,76% do valor de distribuição em 2025, tornando-se o canal líder no mercado de inibidores de alfa-glucosidase da América do Sul. Sua posição reflete a disponibilidade limitada de acarbose e miglitol por meio de sistemas de compras públicas em toda a região. No Brasil, as farmácias privadas atendem prescrições não cobertas pelo programa público de medicamentos essenciais. A renda familiar e o reembolso por seguros privados continuam sendo fatores-chave que influenciam o desempenho do canal.
As farmácias online têm previsão de crescimento a um CAGR de 5,72% de 2026 a 2031. Os sistemas de reabastecimento digital apoiam a continuidade do tratamento para pacientes que utilizam medicamentos orais crônicos, enquanto a crescente adoção do comércio eletrônico no Brasil, na Argentina e na Colômbia melhora o acesso além das localizações tradicionais de farmácias. Embora os produtos de GLP-1 tenham impulsionado as vendas iniciais de diabetes online, a infraestrutura digital também apoia as terapias orais. O canal está se tornando cada vez mais relevante para reabastecimentos programados e suporte ao paciente.
Análise Geográfica
Mercado de Inibidores de Alfa-Glucosidase do Brasil e da Colômbia
O Brasil deteve 45,87% do valor do mercado regional em 2025, sustentado por sua grande população diabética, base de fabricação farmacêutica e ampla rede de farmácias de varejo. Estima-se que 16,6 milhões de pessoas no Brasil viviam com diabetes em 2024, representando uma prevalência nacional de 10,6%. O Nordeste registrou prevalência de diabetes acima da média nacional, mas contava com infraestrutura de distribuição menos desenvolvida do que a região Sudeste, criando oportunidades para genéricos de menor custo por meio de canais de varejo e online. A Colômbia contribui por meio de compras hospitalares públicas e distribuição varejista privada, com 3,0 milhões de adultos vivendo com diabetes em 2024, de acordo com a Federação Internacional de Diabetes.
Mercado de Inibidores de Alfa-Glucosidase da Argentina
A Argentina tem previsão de crescimento a um CAGR de 5,45% até 2031, a maior taxa entre os mercados geográficos analisados. O país contava com uma população diabética de 4,3 milhões de pessoas e uma prevalência nacional de 14%, entre as mais altas da região. Sua base farmacêutica na Província de Buenos Aires sustenta a produção genérica de antidiabéticos orais.
Demais Mercados da América do Sul
O Chile representa uma oportunidade de nível intermediário, uma vez que os inibidores de alfa-glucosidase de marca mantêm presença mais forte nos canais de seguros privados. No entanto, os inibidores de SGLT2 estão deslocando progressivamente essa classe em alguns formulários privados. O Peru e o restante da América do Sul, incluindo Equador, Bolívia, Paraguai, Uruguai e Venezuela, dependem fortemente de medicamentos importados e de sistemas de compras públicas que não priorizam os inibidores de alfa-glucosidase. O mercado de saúde privado do Peru em Lima e Arequipa sustenta uma demanda modesta por acarbose de marca. Ao mesmo tempo, Bolívia, Equador e Paraguai oferecem oportunidades em estágio inicial à medida que o rastreamento, o acesso à atenção primária, a inclusão em formulários e a distribuição farmacêutica melhoram.
Cenário Competitivo
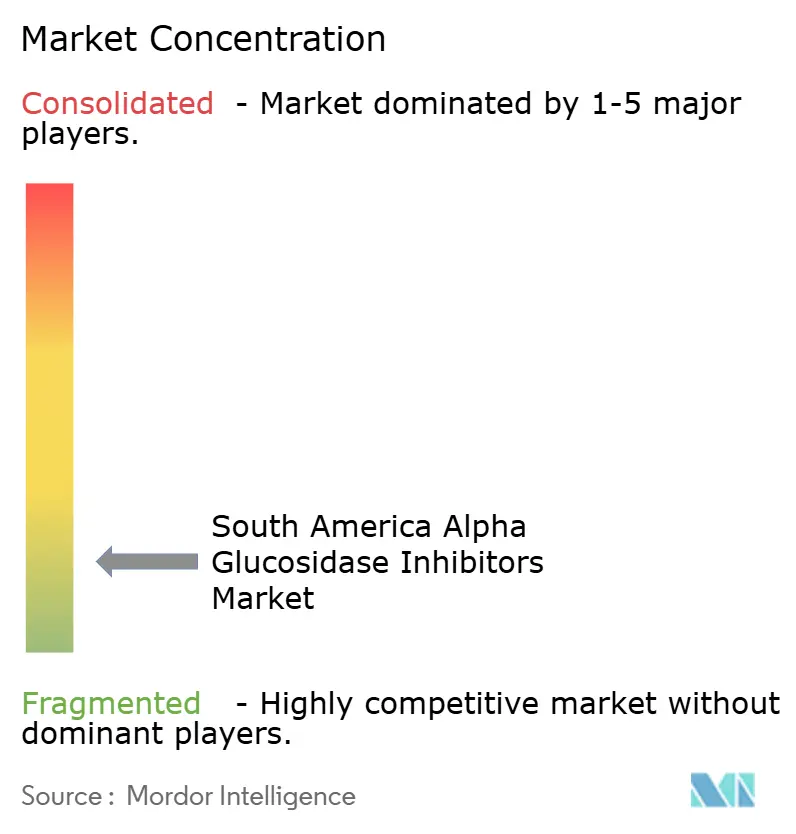
O mercado de inibidores de alfa-glucosidase da América do Sul é fragmentado, sem que nenhuma empresa detenha uma participação dominante. O Glucobay da Bayer continua sendo um produto de referência fundamental entre os clínicos familiarizados com a formulação original de acarbose. Fornecedores indianos, incluindo Sun Pharmaceutical, Glenmark, Torrent, Zydus Lifesciences e Unichem, competem com fabricantes brasileiros como Eurofarma, EMS, Hypera, Biolab e União Química por meio de preços, expertise em registro local, acesso a ingredientes farmacêuticos ativos, capacidades de produção e alcance comercial. A concorrência é impulsionada por preço, cobertura de farmácias, posiço regulatória e disponibilidade de produtos, com o desempenho dos fornecedores variando por país, cidade e rede de varejo.
A Bayer sinalizou uma mudança em direção a produtos inovadores na América Latina, enquanto parcerias comerciais gerenciaram seu portfólio sem patente em países selecionados, criando oportunidades para fornecedores de genéricos nas categorias estabelecidas de acarbose. As combinações em dose fixa de acarbose e metformina estão emergindo como opções de tratamento mais simples, embora nenhuma empresa tenha estabelecido uma posição regional dominante. Os fornecedores de genéricos continuam a se beneficiar do papel estabelecido da acarbose no tratamento e dos requisitos de acessibilidade dos pacientes, enquanto a conformidade regulatória, o fornecimento confiável e o acesso às farmácias são cada vez mais importantes. Os fabricantes com amplos portfólios de diabetes podem aproveitar os relacionamentos existentes com farmácias, mas podem priorizar terapias de crescimento mais rápido, permitindo que fornecedores menores concorram por meio da disponibilidade de estoque e do valor dos genéricos.
O investimento em terapias de GLP-1 e em medicamentos mais recentes para diabetes aumentou a pressão competitiva sobre os inibidores de alfa-glucosidase. Em maio de 2026, a ANVISA aprovou a primeira caneta de semaglutida sintética para diabetes no Brasil, e em julho de 2026, EMS e BD anunciaram uma colaboração para lançar comercialmente a terapia de semaglutida da EMS, Ozivy, no Brasil; a combinação genérica de dapagliflozina e metformina da Eurofarma também adicionou uma alternativa oral de menor custo durante 2026. No entanto, a acarbose e o miglitol mantêm um papel onde a acessibilidade, o controle da glicose pós-prandial e a prevenção da hipoglicemia orientam a seleção do tratamento. A demanda variará de acordo com a disponibilidade local nas farmácias, a familiaridade com as prescrições, as regras de reembolso e os preços, sustentando a expansão contínua do mercado apesar da concorrência mais intensa de terapias mais recentes.
Líderes do Setor de Inibidores de Alfa-Glucosidase da América do Sul
-
Bayer AG
-
Pfizer Inc.
-
Sun Pharmaceutical Industries Limited
-
Takeda Pharmaceutical Company Limited
-
Glenmark Pharmaceuticals Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inibidores de Alfa-Glucosidase da América do Sul
- Aché Laboratórios Farmacêuticos S.A.
- Bayer
- Biolab Sanus Farmacêutica Ltda.
- EMS S/A
- Eurofarma Laboratórios S.A.
- Glenmark Pharmaceuticals
- Hypera S.A.
- Laboratório Teuto Brasileiro S.A.
- Laboratorios Bagó S.A.
- Laboratorios Roemmers S.A.
- Merck
- Merck
- Pfizer
- Prati-Donaduzzi & Cia Ltda.
- Siegfried Holding AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Torrent Pharmaceuticals Limited
- União Química Farmacêutica Nacional S/A
- Unichem Laboratories Limited
- Zydus Lifesciences Limited

Recent Industry Developments in Mercado de Inibidores de Alfa-Glucosidase da América do Sul
- Julho de 2026: EMS e BD colaboraram para lançar comercialmente a terapia de semaglutida da EMS, Ozivy, no Brasil, com meta de vendas de 1,2 milhão de unidades no primeiro ano.
- Maio de 2026: A ANVISA registrou a primeira combinação genérica de dapagliflozina e cloridrato de metformina da Eurofarma, precificada pelo menos 35% abaixo do Xigduo XR.


Escopo do Relatório do Mercado de Inibidores de Alfa-Glucosidase da América do Sul
De acordo com o escopo do relatório, os inibidores de alfa-glucosidase são uma classe de medicamentos orais utilizados para tratar o diabetes tipo 2, retardando a digestão e a absorção de carboidratos no intestino delgado. Em vez de modificar a produção de insulina, eles visam enzimas digestivas para nivelar as curvas de açúcar no sangue.
O mercado de inibidores de alfa-glucosidase da América do Sul é segmentado por tipo de medicamento, indicação, canal de distribuição e geografia. Por tipo de medicamento, o mercado inclui acarbose, miglitol, voglibose e produtos combinados contendo um inibidor de alfa-glucosidase. Por indicação, o mercado é segmentado na população com diabetes tipo 1 e na população com diabetes tipo 2. Por canal de distribuição, o mercado é segmentado em farmácias de varejo, farmácias hospitalares e farmácias online. Por geografia, o mercado é analisado no Brasil, Argentina, Colômbia, Chile, Peru e Restante da América do Sul. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Acarbose |
| Miglitol |
| Voglibose |
| Produtos Combinados Contendo um Inibidor de Alfa-Glucosidase |
| População com Diabetes Tipo 1 |
| População com Diabetes Tipo 2 |
| Farmácias de Varejo |
| Farmácias Hospitalares |
| Farmácias Online |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Tipo de Medicamento | Acarbose |
| Miglitol | |
| Voglibose | |
| Produtos Combinados Contendo um Inibidor de Alfa-Glucosidase | |
| Por Indicação | População com Diabetes Tipo 1 |
| População com Diabetes Tipo 2 | |
| Por Canal de Distribuição | Farmácias de Varejo |
| Farmácias Hospitalares | |
| Farmácias Online | |
| Por Geografia | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de inibidores de alfa-glucosidase da América do Sul em 2026?
O valor é de 0,222 bilhões de USD em 2026 e tem previsão de atingir 0,247 bilhões de USD até 2031 a um CAGR de 2,17%. A previsão reflete uma demanda estável por tratamentos orais estabelecidos para diabetes em um contexto regional sensível ao preço.
Qual tipo de medicamento inibidor de alfa-glucosidase lidera na América do Sul?
A acarbose liderou com uma participação de valor de 59,80% em 2025, sustentada pela familiaridade estabelecida dos médicos e pela disponibilidade de genéricos. Seu uso é reforçado pelo reconhecimento de longa data do produto de referência em muitos sistemas regulatórios nacionais.
Qual tipo de medicamento está crescendo mais rapidamente até 2031?
O miglitol tem previsão de crescimento a um CAGR de 6,89% de 2026 a 2031, sustentado por seu uso em pacientes selecionados que necessitam de controle da glicose pós-refeição. A disponibilidade de genéricos locais e o uso em pacientes selecionados com limitações renais também sustentam sua posição.
Por que as farmácias de varejo têm o maior papel de distribuição?
As farmácias de varejo representaram 59,76% do valor de distribuição em 2025 porque muitas prescrições são atendidas fora dos sistemas de compras públicas. Seu papel torna o reembolso privado, a renda familiar, o estoque local e a farmácia importantes para o acesso contínuo.
Qual país tem a maior participação regional?
O Brasil detinha 45,87% em 2025, refletindo sua carga de diabetes, rede de farmácias e base de fabricação farmacêutica. O país também combina canais de varejo ativos com uma grande população que necessita de cuidados contínuos para diabetes.
Página atualizada pela última vez em:



