
Tamaño y Participación del Mercado de Inhibidores de la Alfa Glucosidasa en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.21 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.24 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.17 % |
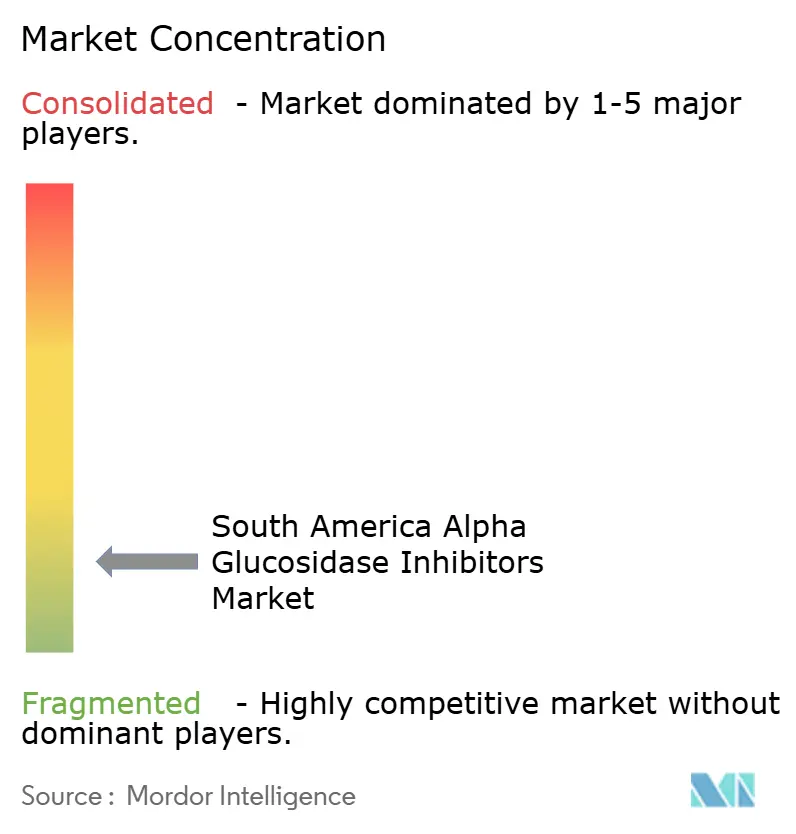
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inhibidores de la Alfa Glucosidasa en América del Sur por Mordor Intelligence
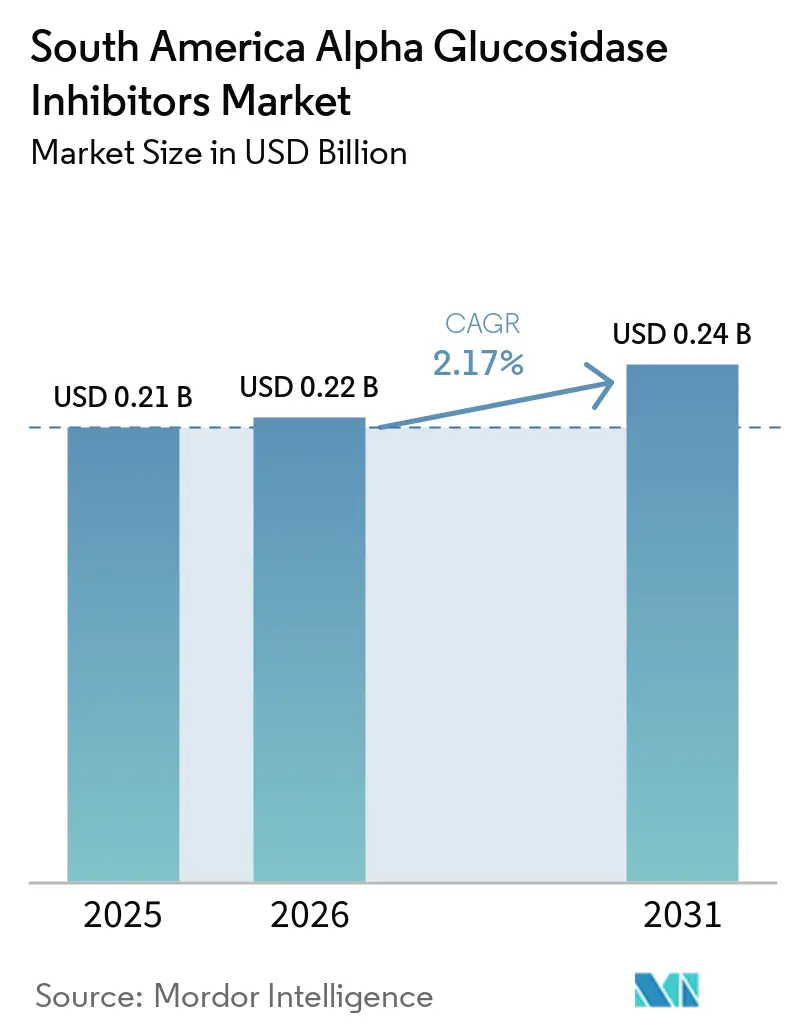
El tamaño del Mercado de Inhibidores de la Alfa Glucosidasa en América del Sur fue valorado en 0,21 mil millones de USD en 2025 y se estima que crecerá desde 0,22 mil millones de USD en 2026 hasta alcanzar 0,24 mil millones de USD en 2031, a una CAGR del 2,17% durante el período de pronóstico (2026-2031).
La categoría atendió a un segmento duradero pero sensible al precio del cuidado oral de la diabetes en medio de una competencia terapéutica cada vez más intensa. La Federación Internacional de Diabetes estimó que 35,4 millones de adultos de entre 20 y 79 años vivían con diabetes en América del Sur y Central en 2024, con el 30,4% de los casos sin diagnosticar. Esta brecha de diagnóstico respaldó la demanda de tratamientos orales a medida que más pacientes accedían a la atención médica. La disponibilidad de genéricos, el acceso a farmacias privadas y las necesidades de control de la glucosa posprandial apoyaron la clase de fármacos, mientras que las alternativas de menor costo en las clases terapéuticas más nuevas influyeron en las decisiones de prescripción en Brasil y otros países importantes.
Conclusiones Clave del Informe
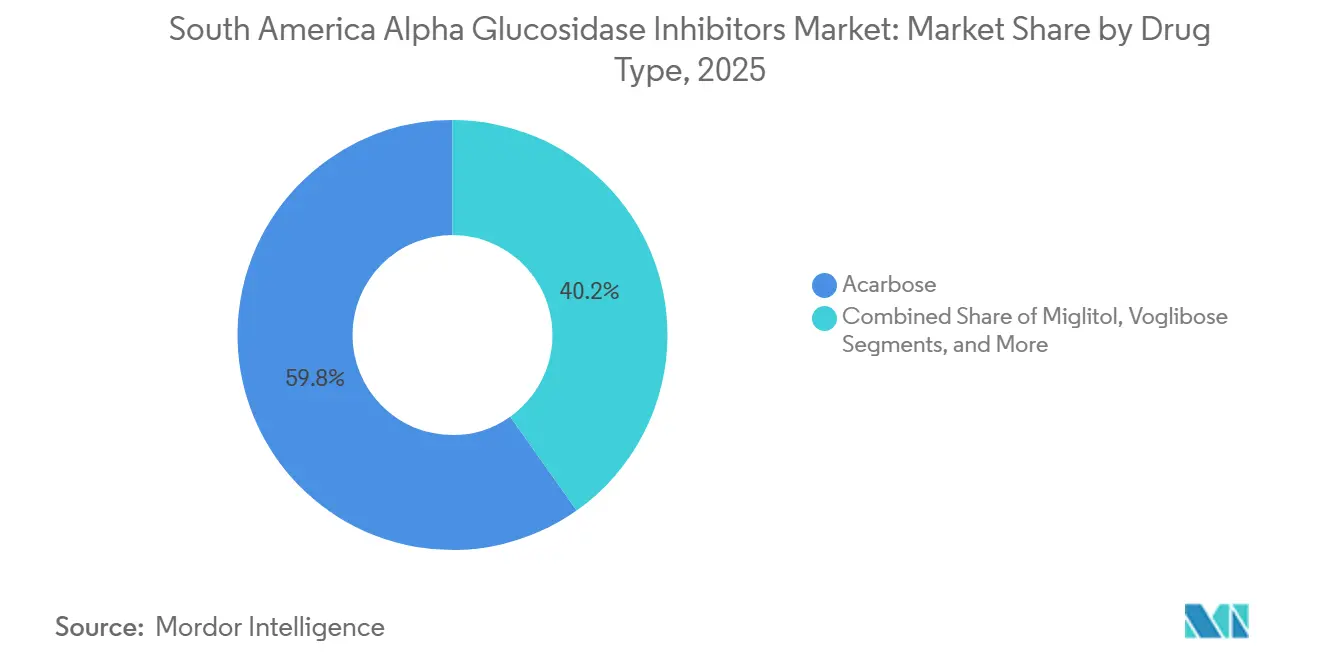
- Por tipo de fármaco, la acarbosa representó el 59,80% de la participación del mercado de inhibidores de la alfa glucosidasa en América del Sur en 2025, mientras que se proyecta que el miglitol crezca a una CAGR del 6,89% hasta 2031.
- Por indicación, la diabetes tipo 2 representó el 53,56% del tamaño del mercado de inhibidores de la alfa glucosidasa en América del Sur en 2025 y se proyecta que avance a una CAGR del 6,22% hasta 2031.
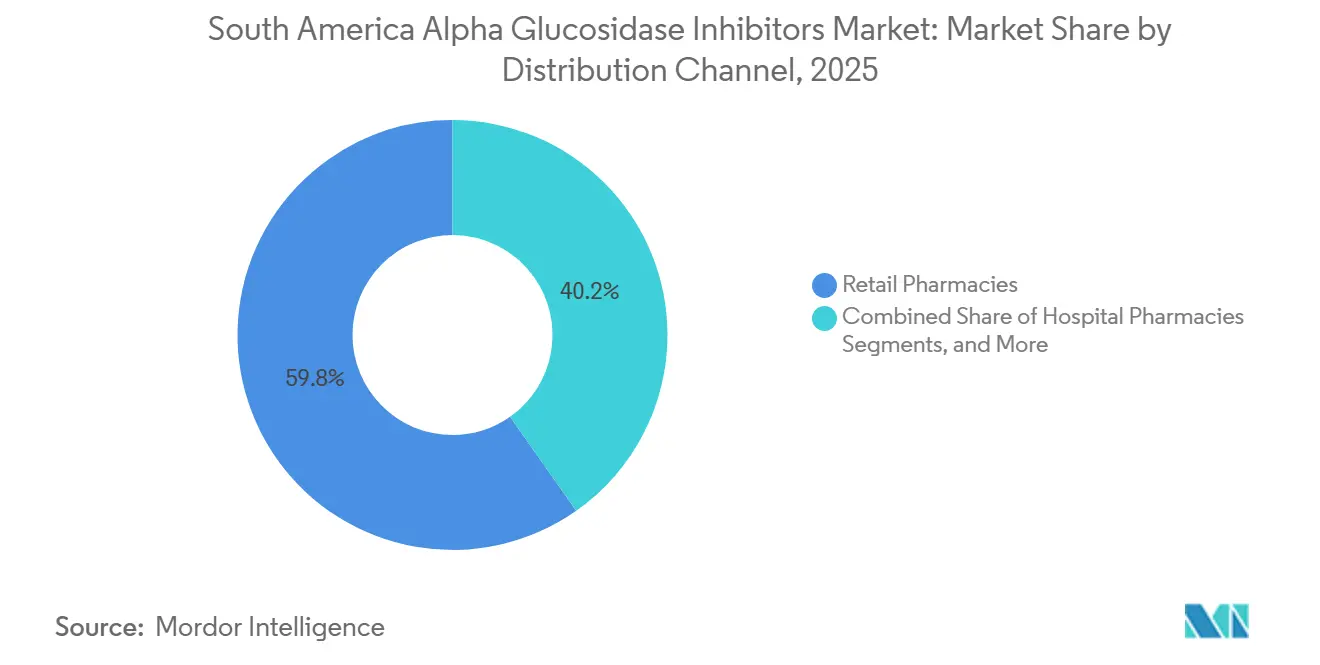
- Por canal de distribución, las farmacias minoristas capturaron el 59,76% de la participación del mercado de inhibidores de la alfa glucosidasa en América del Sur en 2025, mientras que se proyecta que las farmacias en línea se expandan a una CAGR del 5,72% hasta 2031.
- Por geografía, Brasil representó el 45,87% del valor regional en 2025, mientras que se proyecta que Argentina crezca a una CAGR del 5,45% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA CAGR PROYECTADA | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente carga de diabetes tipo 2 | +0.60% | Brasil, Argentina, Colombia | Largo plazo (≥ 4 años) |
| Uso creciente de terapia antidiabética oral | +0.50% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Demanda de tratamiento genérico de bajo costo | +0.45% | Toda América del Sur, con mayor fuerza en Brasil y Perú | Mediano plazo (2-4 años) |
| Expansión de redes privadas de atención a la diabetes | +0.30% | Brasil, Argentina, Colombia | Mediano plazo (2-4 años) |
| Acceso limitado en formularios públicos para inhibidores de la alfa glucosidasa | +0.25% | Brasil, Chile, Argentina | Corto plazo (≤ 2 años) |
| Dependencia de marcas establecidas y sustitución genérica | +0.20% | Brasil y el Resto de América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Diabetes Tipo 2
La diabetes tipo 2 proporciona una amplia base de pacientes para el mercado de inhibidores de la alfa glucosidasa en América del Sur. La Federación Internacional de Diabetes estimó que 35,4 millones de adultos en América del Sur y Central vivían con diabetes en 2024, generando 81 mil millones de USD en gastos de atención médica relacionados con la diabetes.[1]Federación Internacional de Diabetes, "Región de América del Sur y Central," Atlas de Diabetes de la FID, diabetesatlas.org También informó que el 30,4% de las personas con diabetes, o más de 10,7 millones de individuos, no estaban diagnosticadas. Colombia tenía 3,0 millones de adultos con diabetes en 2024, con el 16,2% de los casos sin diagnosticar. Se proyecta que la población regional con diabetes alcance los 52 millones para 2050, lo que respalda la demanda de terapias de control de la glucosa posprandial.[2]Federación Internacional de Diabetes, "Datos sobre Diabetes en Colombia," Atlas de Diabetes de la FID, diabetesatlas.org
Acceso a Terapia Oral y Tratamiento Genérico de Menor Costo
Los medicamentos orales siguen siendo importantes en el manejo de la diabetes tipo 2, ya que los tratamientos inyectables pueden ser inasequibles para los pacientes sin cobertura privada. Las guías clínicas en toda América Latina posicionan las terapias orales establecidas como tratamientos de primera línea, mientras que los fármacos más nuevos se dirigen principalmente a pacientes con riesgos cardiovasculares o renales. Los inhibidores de la alfa glucosidasa mantienen un papel cuando los pacientes no toleran la metformina o requieren control de la glucosa posprandial. La acarbosa y el miglitol genéricos mejoran la asequibilidad, mientras que el marco de precios de Brasil exige que los genéricos tengan un precio al menos un 35% por debajo de los productos de referencia. Sin embargo, el aumento de la competencia genérica puede presionar los precios unitarios.
Expansión de Redes Privadas de Atención a la Diabetes
Las redes privadas de atención a la diabetes en Brasil, Argentina y Colombia amplían los canales de prescripción de medicamentos antidiabéticos orales. Las consultas especializadas en Buenos Aires, Bogotá y São Paulo atienden a pacientes con enfermedades crónicas que requieren múltiples terapias, lo que respalda a los inhibidores de la alfa glucosidasa como tratamientos complementarios para el control de la glucosa posprandial. Las farmacias minoristas privadas siguen siendo importantes donde los programas de adquisición pública no suministran habitualmente estos productos. Las redes de farmacias de Brasil y los servicios de farmacia digital apoyan el acceso a la renovación de recetas fuera del sistema público de salud. En consecuencia, el mercado sigue vinculado al poder adquisitivo de los hogares, el reembolso privado y la cobertura de las farmacias minoristas.
Brechas en los Formularios Públicos y Patrones de Prescripción Establecidos
La disponibilidad limitada en determinados formularios públicos afecta el acceso de los pacientes a los inhibidores de la alfa glucosidasa. La acarbosa y el miglitol no son medicamentos estándar para el manejo de la diabetes tipo 2 en el marco de medicamentos esenciales públicos de Brasil, lo que traslada muchas prescripciones a los puntos de venta minoristas privados. Esto aumenta la importancia de la disponibilidad en farmacias y la asequibilidad del pago directo, al tiempo que reduce la exposición a los ciclos de licitación pública. El uso establecido de la acarbosa respalda la prescripción continua entre los médicos familiarizados con el producto de referencia y sus versiones genéricas. Este modelo de distribución liderado por el comercio minorista apoya la demanda en áreas con atención privada activa, al tiempo que limita el acceso en regiones dependientes del reembolso público.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA CAGR PROYECTADA | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Competencia de metformina, inhibidores de SGLT2, agonistas del receptor de GLP-1 e inhibidores de DPP-4 | -0.55% | Brasil, Argentina, Colombia, Chile | Mediano plazo (2-4 años) |
| Tolerabilidad gastrointestinal e interrupción del tratamiento | -0.35% | Toda América del Sur | Corto plazo (≤ 2 años) |
| Exclusión de determinados protocolos de reembolso público | -0.25% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Débil visibilidad de la demanda en canales minoristas y de licitación fragmentados | -0.20% | Perú y el Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Terapias más Nuevas para la Diabetes
La competencia de la metformina, los inhibidores de SGLT2, los agonistas del receptor de GLP-1 y los inhibidores de DPP-4 es una restricción clave en el mercado de inhibidores de la alfa glucosidasa en América del Sur. En mayo de 2026, la Agencia Nacional de Vigilancia Sanitaria de Brasil registró la primera combinación genérica de dosis fija de dapagliflozina y clorhidrato de metformina de Eurofarma, ampliando el acceso a opciones de tratamiento oral de menor costo para la diabetes tipo 2. Las guías clínicas priorizan los inhibidores de SGLT2 para pacientes con enfermedad cardiovascular, insuficiencia cardíaca o enfermedad renal diabética, reduciendo el grupo de pacientes objetivo para los inhibidores de la alfa glucosidasa. La competencia es más intensa en los formularios de seguros privados y en los entornos de especialistas urbanos, aunque la clase sigue siendo relevante donde las terapias más nuevas son inadecuadas, no están disponibles o son inasequibles.
Tolerabilidad Gastrointestinal y Acceso Desigual
Los inhibidores de la alfa glucosidasa pueden causar flatulencia, distensión abdominal y diarrea debido a la fermentación de carbohidratos en el colon, lo que puede llevar a la interrupción del tratamiento y a menores volúmenes de renovación de recetas. Estos efectos crean desafíos donde el asesoramiento médico y el seguimiento del tratamiento son limitados. El perfil de absorción del miglitol mitiga en parte estas preocupaciones y respalda su crecimiento más rápido dentro de la clase de fármacos. Los canales minoristas y de licitación fragmentados en Perú y los países más pequeños, junto con el reembolso público limitado, la cobertura desigual de las farmacias y el apoyo inadecuado a la adherencia, restringen el acceso al mercado y la consistencia del suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fármaco:
La Acarbosa Mantiene la Posición Más Grande Mientras el Miglitol se ExpandeLa acarbosa representó el 59,80% del mercado de inhibidores de la alfa glucosidasa en América del Sur en 2025. Su liderazgo refleja la presencia de Glucobay de Bayer como producto de referencia en los sistemas regulatorios sudamericanos y la disponibilidad de alternativas genéricas. La familiaridad entre endocrinólogos y médicos generales, particularmente en los estados del interior de Brasil y los mercados provinciales de Argentina, continúa respaldando la prescripción. El suministro genérico de fabricantes brasileños e indios mejora el acceso para los pacientes sensibles al precio, mientras que la voglibosa y los productos combinados mantienen roles limitados.
Se proyecta que el miglitol crezca a una CAGR del 6,89% de 2026 a 2031, convirtiéndolo en el tipo de fármaco de más rápido crecimiento. Su perfil de absorción respalda a pacientes seleccionados con diabetes tipo 2 en etapa temprana y niveles elevados de glucosa posprandial, particularmente cuando las condiciones renales limitan el uso de metformina. Los prescriptores en Brasil y Colombia se están familiarizando cada vez más con su uso, aunque la selección cuidadosa de pacientes sigue siendo necesaria porque el glucagón no puede usarse para controlar la hipoglucemia asociada. La disponibilidad de genéricos locales puede respaldar aún más el crecimiento del segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Indicación:
La Diabetes Tipo 2 Proporciona la Principal Base de DemandaLa diabetes tipo 2 representó el 53,56% del mercado de inhibidores de la alfa glucosidasa en América del Sur en 2025 y se proyecta que crezca a una CAGR del 6,22% hasta 2031. Se proyecta que la población adulta regional con diabetes alcance los 52 millones para 2050, frente a los 35,4 millones en 2024. Los inhibidores de la alfa glucosidasa se utilizan cuando la hiperglucemia posprandial es prominente, la metformina no es tolerada o es importante evitar la hipoglucemia. La clase sigue siendo una opción de segunda línea cuando los medicamentos más nuevos están contraindicados o son inasequibles.
La diabetes tipo 1 representa una indicación más pequeña y estable en el mercado de inhibidores de la alfa glucosidasa en América del Sur. La atención gestionada por especialistas puede utilizar estos fármacos fuera de indicación para reducir las fluctuaciones de glucosa posprandial en pacientes con regímenes intensivos de insulina. Sin embargo, las guías formales no respaldan firmemente el uso rutinario, mientras que el monitoreo continuo de glucosa y el ajuste de insulina siguen siendo los enfoques preferidos. Los efectos secundarios gastrointestinales y los regímenes dietéticos estrictos limitan aún más las prescripciones repetidas.
Por Canal de Distribución:
Las Farmacias Minoristas Lideran Mientras las Farmacias en Línea Crecen Más RápidoLas farmacias minoristas capturaron el 59,76% del valor de distribución en 2025, convirtiéndolas en el canal líder en el mercado de inhibidores de la alfa glucosidasa en América del Sur. Su posición refleja la disponibilidad limitada de acarbosa y miglitol a través de los sistemas de adquisición pública en toda la región. En Brasil, las farmacias privadas dispensan recetas no cubiertas por el marco de medicamentos esenciales públicos. El ingreso del hogar y el reembolso de seguros privados siguen siendo factores clave que influyen en el desempeño del canal.
Se proyecta que las farmacias en línea crezcan a una CAGR del 5,72% de 2026 a 2031. Los sistemas de renovación digital de recetas apoyan la continuidad del tratamiento para los pacientes que utilizan medicamentos orales crónicos, mientras que la creciente adopción del comercio electrónico en Brasil, Argentina y Colombia mejora el acceso más allá de las ubicaciones tradicionales de farmacias. Aunque los productos de GLP-1 han impulsado las ventas iniciales de diabetes en línea, la infraestructura digital también respalda las terapias orales. El canal se está volviendo cada vez más relevante para las renovaciones programadas de recetas y el apoyo al paciente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Inhibidores de la Alfa-Glucosidasa en Brasil y Colombia
Brasil concentró el 45,87% del valor del mercado regional en 2025, impulsado por su gran población diabética, su base de fabricación farmacéutica y su extensa red de farmacias minoristas. Se estima que 16,6 millones de personas en Brasil vivían con diabetes en 2024, lo que representa una prevalencia nacional del 10,6%. El Nordeste registró una prevalencia de diabetes superior al promedio nacional, pero contaba con una infraestructura de distribución menos desarrollada que la región Sudeste, lo que genera oportunidades para medicamentos genéricos de menor costo a través de canales minoristas y en línea. Colombia contribuye mediante la adquisición pública hospitalaria y la distribución minorista privada, con 3,0 millones de adultos viviendo con diabetes en 2024, según la Federación Internacional de Diabetes.
Mercado de Inhibidores de la Alfa-Glucosidasa en Argentina
Se prevé que Argentina crezca a una CAGR del 5,45% hasta 2031, la tasa más alta entre los mercados geográficos de la región. El país contaba con una población diabética de 4,3 millones de personas y una prevalencia nacional del 14%, una de las más altas de la región. Su base farmacéutica en la Provincia de Buenos Aires respalda la producción de antidiabéticos orales genéricos.
Mercados más amplios de América del Sur
Chile representa una oportunidad de nivel intermedio, dado que los inhibidores de la alfa-glucosidasa de marca mantienen una presencia más sólida en los canales de seguro privado. Sin embargo, los inhibidores de SGLT2 están desplazando progresivamente a esta clase terapéutica en algunos formularios privados. Perú y el resto de América del Sur, incluidos Ecuador, Bolivia, Paraguay, Uruguay y Venezuela, dependen en gran medida de medicamentos importados y de sistemas de compra pública que no priorizan los inhibidores de la alfa-glucosidasa. El mercado de salud privada de Perú en Lima y Arequipa sostiene una demanda modesta de acarbosa de marca. Al mismo tiempo, Bolivia, Ecuador y Paraguay ofrecen oportunidades en etapa incipiente a medida que mejoran el tamizaje, el acceso a la atención primaria, la inclusión en formularios y la distribución farmacéutica.
Panorama Competitivo
El mercado de inhibidores de la alfa glucosidasa en América del Sur está fragmentado, sin que ninguna empresa tenga una participación dominante. Glucobay de Bayer sigue siendo un producto de referencia clave entre los médicos familiarizados con la formulación original de acarbosa. Los proveedores indios, incluidos Sun Pharmaceutical, Glenmark, Torrent, Zydus Lifesciences y Unichem, compiten con fabricantes brasileños como Eurofarma, EMS, Hypera, Biolab y União Química a través de precios, experiencia en registro local, acceso a ingredientes farmacéuticos activos, capacidades de producción y alcance comercial. La competencia está impulsada por el precio, la cobertura de farmacias, el posicionamiento regulatorio y la disponibilidad del producto, con un desempeño de los proveedores que varía según el país, la ciudad y la red minorista.
Bayer ha señalado un movimiento hacia productos innovadores en América Latina, mientras que las asociaciones comerciales han gestionado su cartera fuera de patente en países seleccionados, creando oportunidades para los proveedores de genéricos en las categorías establecidas de acarbosa. Las combinaciones de dosis fija de acarbosa y metformina están surgiendo como opciones de tratamiento más simples, aunque ninguna empresa ha establecido una posición regional dominante. Los proveedores de genéricos continúan beneficiándose del papel terapéutico establecido de la acarbosa y de los requisitos de asequibilidad de los pacientes, mientras que el cumplimiento regulatorio, el suministro confiable y el acceso a las farmacias son cada vez más importantes. Los fabricantes con amplias carteras de diabetes pueden aprovechar las relaciones existentes con las farmacias, pero pueden priorizar las terapias de más rápido crecimiento, lo que permite a los proveedores más pequeños competir a través de la disponibilidad de existencias y el valor genérico.
La inversión en terapias de GLP-1 y medicamentos más nuevos para la diabetes ha aumentado la presión competitiva sobre los inhibidores de la alfa glucosidasa. En mayo de 2026, la Agencia Nacional de Vigilancia Sanitaria aprobó el primer bolígrafo de semaglutida sintética para la diabetes en Brasil, y en julio de 2026, EMS y BD anunciaron una colaboración para lanzar comercialmente la terapia de semaglutida de EMS, Ozivy, en Brasil; la combinación genérica de dapagliflozina y metformina de Eurofarma también añadió una alternativa oral de menor costo durante 2026. Sin embargo, la acarbosa y el miglitol mantienen un papel donde la asequibilidad, el control de la glucosa posprandial y la evitación de la hipoglucemia guían la selección del tratamiento. La demanda variará según la disponibilidad local en farmacias, la familiaridad con la prescripción, las reglas de reembolso y los precios, lo que respalda la expansión continua del mercado a pesar de la mayor competencia de las terapias más nuevas.
Líderes de la Industria de Inhibidores de la Alfa Glucosidasa en América del Sur
Bayer AG
Pfizer Inc.
Sun Pharmaceutical Industries Limited
Takeda Pharmaceutical Company Limited
Glenmark Pharmaceuticals Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inhibidores de la Alfa-Glucosidasa en América del Sur
- Aché Laboratórios Farmacêuticos S.A.
- Bayer
- Biolab Sanus Farmacêutica Ltda.
- EMS S/A
- Eurofarma Laboratórios S.A.
- Glenmark Pharmaceuticals
- Hypera S.A.
- Laboratório Teuto Brasileiro S.A.
- Laboratorios Bagó S.A.
- Laboratorios Roemmers S.A.
- Merck
- Merck
- Pfizer
- Prati-Donaduzzi & Cia Ltda.
- Siegfried Holding AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Torrent Pharmaceuticals Limited
- União Química Farmacêutica Nacional S/A
- Unichem Laboratories Limited
- Zydus Lifesciences Limited

Recent Industry Developments in Mercado de Inhibidores de la Alfa-Glucosidasa en América del Sur
- Julio de 2026: EMS y BD colaboraron para lanzar comercialmente la terapia de semaglutida de EMS, Ozivy, en Brasil, con el objetivo de ventas de 1,2 millones de unidades en el primer año.
- Mayo de 2026: La Agencia Nacional de Vigilancia Sanitaria registró la primera combinación genérica de dapagliflozina y clorhidrato de metformina de Eurofarma, con un precio al menos un 35% por debajo de Xigduo XR.


Alcance del Informe del Mercado de Inhibidores de la Alfa Glucosidasa en América del Sur
Según el alcance del informe, los inhibidores de la alfa glucosidasa son una clase de medicamentos orales utilizados para tratar la diabetes tipo 2 al ralentizar la digestión y absorción de carbohidratos en el intestino delgado. En lugar de modificar la producción de insulina, actúan sobre las enzimas digestivas para aplanar las curvas de glucosa en sangre.
El mercado de inhibidores de la alfa glucosidasa en América del Sur está segmentado por tipo de fármaco, indicación, canal de distribución y geografía. Por tipo de fármaco, el mercado incluye acarbosa, miglitol, voglibosa y productos combinados que contienen un inhibidor de la alfa glucosidasa. Por indicación, el mercado está segmentado en la población con diabetes tipo 1 y la población con diabetes tipo 2. Por canal de distribución, el mercado está segmentado en farmacias minoristas, farmacias hospitalarias y farmacias en línea. Por geografía, el mercado se analiza en Brasil, Argentina, Colombia, Chile, Perú y el Resto de América del Sur. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Acarbosa |
| Miglitol |
| Voglibosa |
| Productos Combinados que Contienen un Inhibidor de la Alfa Glucosidasa |
| Población con Diabetes Tipo 1 |
| Población con Diabetes Tipo 2 |
| Farmacias Minoristas |
| Farmacias Hospitalarias |
| Farmacias en Línea |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Tipo de Fármaco | Acarbosa |
| Miglitol | |
| Voglibosa | |
| Productos Combinados que Contienen un Inhibidor de la Alfa Glucosidasa | |
| Por Indicación | Población con Diabetes Tipo 1 |
| Población con Diabetes Tipo 2 | |
| Por Canal de Distribución | Farmacias Minoristas |
| Farmacias Hospitalarias | |
| Farmacias en Línea | |
| Por Geografía | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de inhibidores de la alfa glucosidasa en América del Sur en 2026?
El valor es de 0,222 mil millones de USD en 2026 y se proyecta que alcance los 0,247 mil millones de USD en 2031 a una CAGR del 2,17%. El pronóstico refleja una demanda estable de tratamientos orales establecidos para la diabetes en un entorno regional sensible al precio.
¿Qué tipo de fármaco inhibidor de la alfa glucosidasa lidera en América del Sur?
La acarbosa lideró con una participación de valor del 59,80% en 2025, respaldada por la familiaridad establecida de los médicos y la disponibilidad de genéricos. Su uso está reforzado por el reconocimiento de larga data del producto de referencia en muchos sistemas regulatorios nacionales.
¿Qué tipo de fármaco está creciendo más rápido hasta 2031?
Se proyecta que el miglitol crezca a una CAGR del 6,89% de 2026 a 2031, respaldado por su uso en pacientes seleccionados que necesitan control de la glucosa posprandial. La disponibilidad de genéricos locales y el uso en pacientes seleccionados con limitaciones renales también respaldan su posición.
¿Por qué las farmacias minoristas tienen el mayor papel de distribución?
Las farmacias minoristas representaron el 59,76% del valor de distribución en 2025 porque muchas recetas se dispensan fuera de los sistemas de adquisición pública. Su papel hace que el reembolso privado, el ingreso del hogar, el stock local y la farmacia sean importantes para el acceso continuo.
¿Qué país tiene la mayor participación regional?
Brasil representó el 45,87% en 2025, lo que refleja su carga de diabetes, su red de farmacias y su base de fabricación farmacéutica. El país también combina canales minoristas activos con una gran población que necesita atención continua para la diabetes.
Última actualización de la página el:



