
Taille et part du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.21 Milliards de dollars |
| Taille du Marché (2026) | 0.22 Milliards de dollars |
| Taille du Marché (2031) | 0.24 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.17 % |
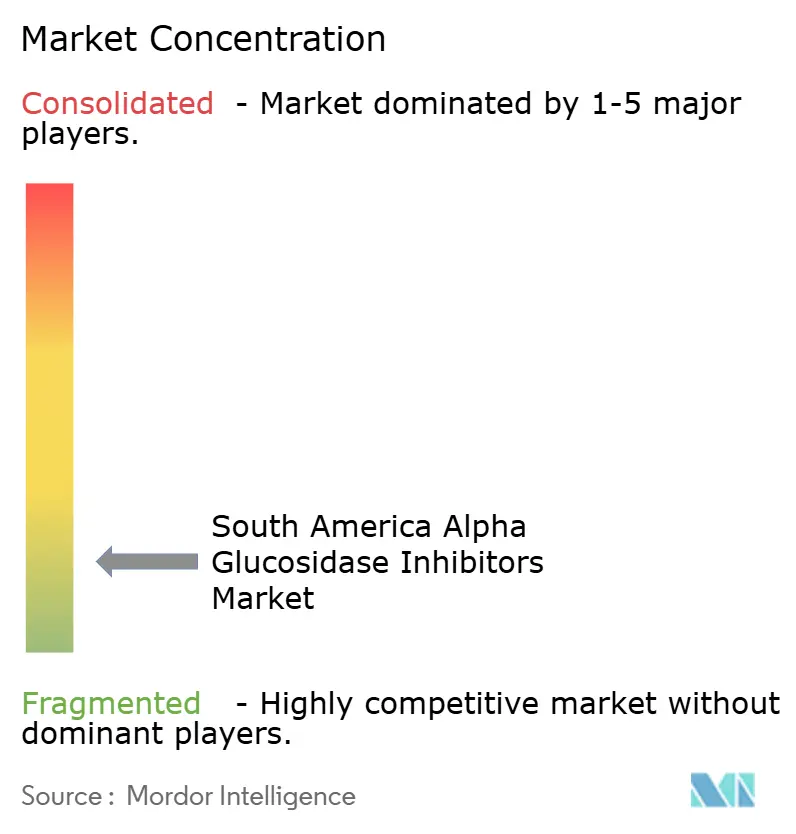
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud par Mordor Intelligence
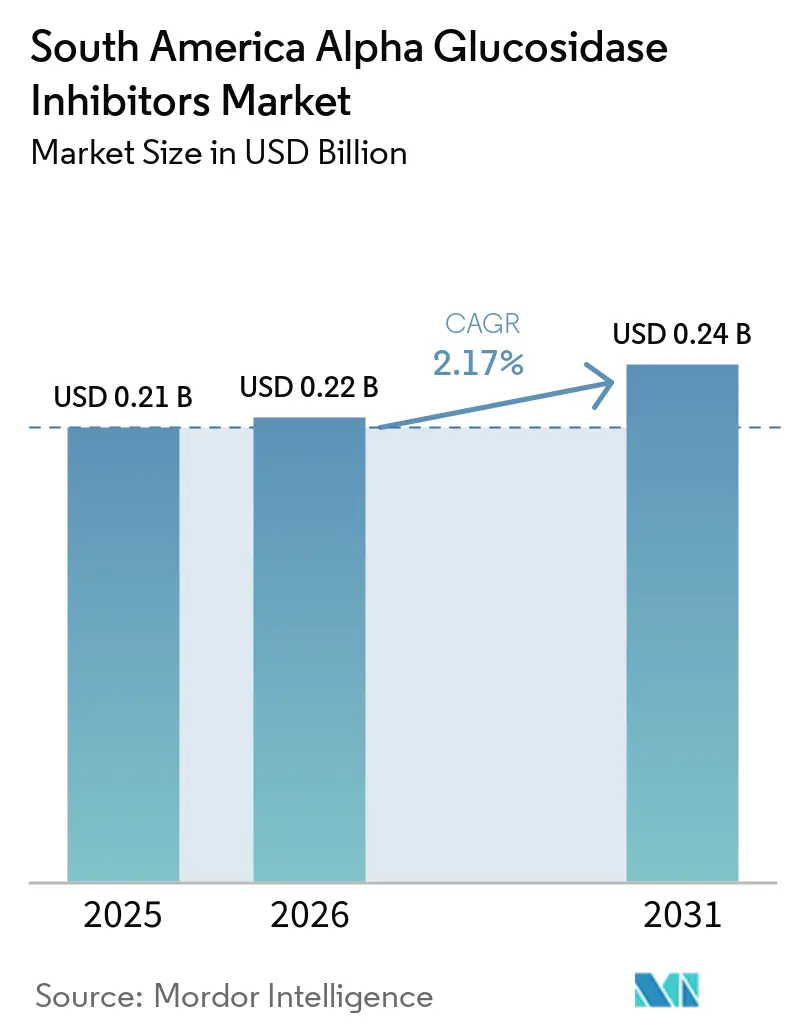
La taille du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud était évaluée à 0,21 milliard USD en 2025 et devrait croître de 0,22 milliard USD en 2026 pour atteindre 0,24 milliard USD d'ici 2031, à un CAGR de 2,17 % durant la période de prévision (2026-2031).
Cette catégorie desservait un segment durable mais sensible aux prix des soins oraux contre le diabète, dans un contexte de concurrence thérapeutique croissante. La Fédération Internationale du Diabète a estimé que 35,4 millions d'adultes âgés de 20 à 79 ans vivaient avec le diabète en Amérique du Sud et centrale en 2024, avec 30,4 % de cas non diagnostiqués. Cet écart de diagnostic a soutenu la demande de traitements oraux à mesure que davantage de patients accédaient aux soins. La disponibilité des génériques, l'accès aux pharmacies privées et les besoins de gestion de la glycémie postprandiale ont soutenu cette classe médicamenteuse, tandis que les alternatives moins coûteuses dans les nouvelles classes thérapeutiques ont influencé les décisions de prescription au Brésil et dans d'autres pays majeurs.
Principaux enseignements du rapport
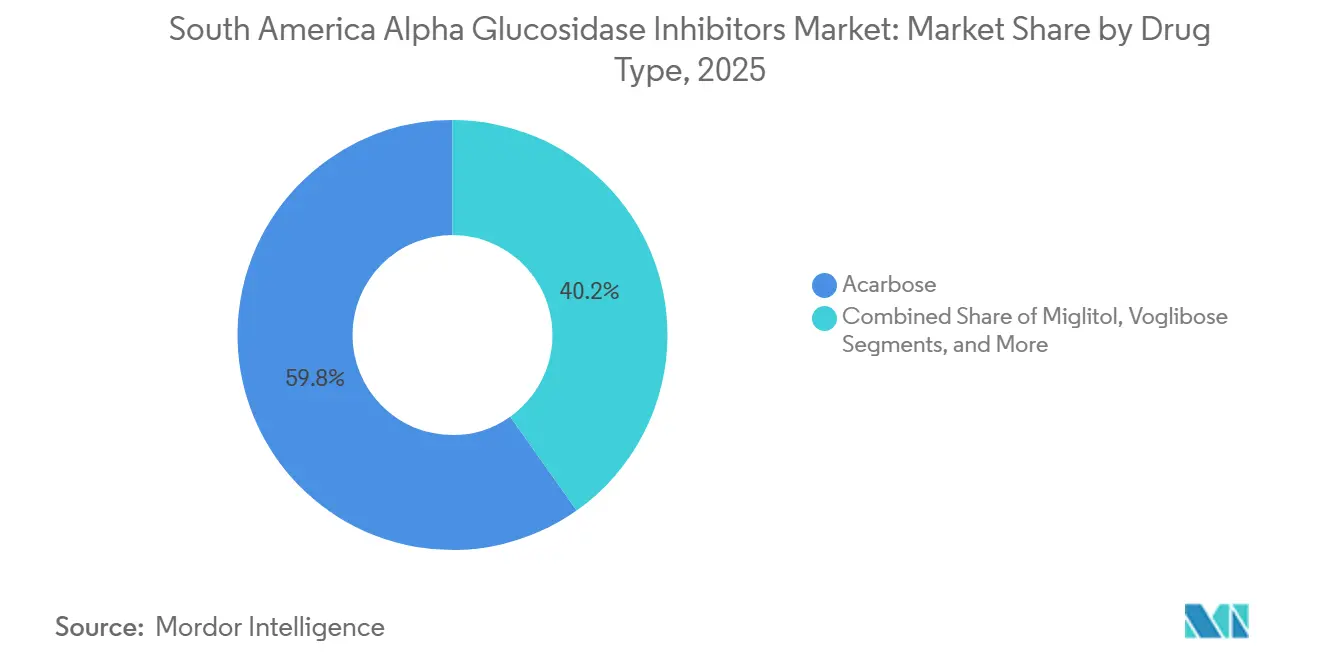
- Par type de médicament, l'acarbose détenait 59,80 % de la part du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud en 2025, tandis que le miglitol devrait croître à un CAGR de 6,89 % jusqu'en 2031.
- Par indication, le diabète de type 2 représentait 53,56 % de la taille du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud en 2025 et devrait progresser à un CAGR de 6,22 % jusqu'en 2031.
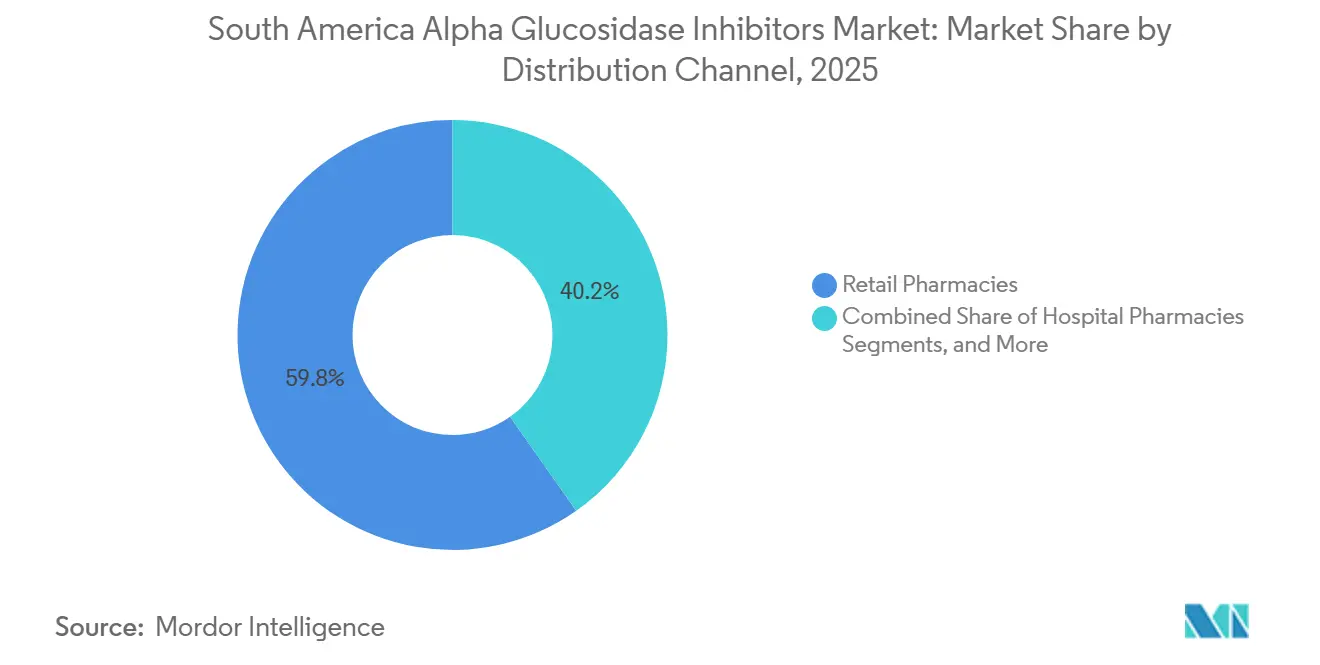
- Par canal de distribution, les pharmacies de détail ont capté 59,76 % de la part du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud en 2025, tandis que les pharmacies en ligne devraient se développer à un CAGR de 5,72 % jusqu'en 2031.
- Par géographie, le Brésil détenait 45,87 % de la valeur régionale en 2025, tandis que l'Argentine devrait croître à un CAGR de 5,45 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Charge croissante du diabète de type 2 | +0.60% | Brésil, Argentine, Colombie | Long terme (≥ 4 ans) |
| Utilisation croissante des thérapies antidiabétiques orales | +0.50% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Demande de traitements génériques à faible coût | +0.45% | Toute l'Amérique du Sud, plus forte au Brésil et au Pérou | Moyen terme (2-4 ans) |
| Expansion des réseaux privés de soins du diabète | +0.30% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Accès limité aux formulaires publics pour les inhibiteurs de l'alpha-glucosidase | +0.25% | Brésil, Chili, Argentine | Court terme (≤ 2 ans) |
| Dépendance aux marques historiques et substitution générique | +0.20% | Brésil et reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante du diabète de type 2
Le diabète de type 2 constitue une large base de patients pour le marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud. La Fédération Internationale du Diabète a estimé que 35,4 millions d'adultes en Amérique du Sud et centrale vivaient avec le diabète en 2024, générant 81 milliards USD de dépenses de santé liées au diabète.[1]Fédération Internationale du Diabète, « Région Amérique du Sud et centrale », Atlas du diabète de la FID, diabetesatlas.org Elle a également signalé que 30,4 % des personnes atteintes de diabète, soit plus de 10,7 millions d'individus, n'étaient pas diagnostiquées. La Colombie comptait 3,0 millions d'adultes diabétiques en 2024, avec 16,2 % de cas non diagnostiqués. La population diabétique régionale devrait atteindre 52 millions d'ici 2050, soutenant la demande de thérapies de contrôle de la glycémie postprandiale.[2]Fédération Internationale du Diabète, « Données sur le diabète en Colombie », Atlas du diabète de la FID, diabetesatlas.org
Accès aux thérapies orales et traitements génériques à faible coût
Les médicaments oraux restent importants dans la prise en charge du diabète de type 2, car les traitements injectables peuvent être inabordables pour les patients sans couverture privée. Les recommandations cliniques à travers l'Amérique latine positionnent les thérapies orales établies comme traitements de base, tandis que les médicaments plus récents ciblent principalement les patients présentant des risques cardiovasculaires ou rénaux. Les inhibiteurs de l'alpha-glucosidase conservent un rôle lorsque les patients ne tolèrent pas la metformine ou nécessitent un contrôle de la glycémie postprandiale. L'acarbose et le miglitol génériques améliorent l'accessibilité financière, tandis que le cadre de tarification du Brésil exige que les génériques soient tarifés au moins 35 % en dessous des produits de référence. Cependant, la concurrence générique croissante pourrait exercer une pression sur les prix unitaires.
Expansion des réseaux privés de soins du diabète
Les réseaux privés de soins du diabète au Brésil, en Argentine et en Colombie élargissent les canaux de prescription des médicaments antidiabétiques oraux. Les cabinets spécialisés à Buenos Aires, Bogotá et São Paulo prennent en charge des patients atteints de maladies chroniques nécessitant plusieurs thérapies, soutenant les inhibiteurs de l'alpha-glucosidase comme traitements d'appoint pour le contrôle de la glycémie postprandiale. Les pharmacies de détail privées restent importantes là où les programmes d'approvisionnement public ne fournissent pas ces produits de manière systématique. Les réseaux de pharmacies du Brésil et les services de pharmacie numérique soutiennent l'accès au renouvellement des ordonnances en dehors du système de santé public. Par conséquent, le marché reste lié au pouvoir d'achat des ménages, au remboursement privé et à la couverture des pharmacies de détail.
Lacunes des formulaires publics et habitudes de prescription établies
La disponibilité limitée dans certains formulaires publics affecte l'accès des patients aux inhibiteurs de l'alpha-glucosidase. L'acarbose et le miglitol ne font pas partie des médicaments standard pour la prise en charge du diabète de type 2 dans le cadre du programme brésilien de médicaments essentiels publics, ce qui oriente de nombreuses prescriptions vers les points de vente au détail privés. Cela accroît l'importance de la disponibilité en pharmacie et de l'accessibilité financière à la charge du patient, tout en réduisant l'exposition aux cycles d'appels d'offres publics. L'utilisation établie de l'acarbose soutient la poursuite des prescriptions parmi les médecins familiarisés avec le produit de référence et ses versions génériques. Ce modèle de distribution axé sur le commerce de détail soutient la demande dans les zones disposant de soins privés actifs, tout en limitant l'accès dans les régions dépendantes du remboursement public.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Concurrence de la metformine, des inhibiteurs SGLT2, des agonistes des récepteurs GLP-1 et des inhibiteurs DPP-4 | -0.55% | Brésil, Argentine, Colombie, Chili | Moyen terme (2-4 ans) |
| Tolérance gastro-intestinale et arrêt du traitement | -0.35% | Toute l'Amérique du Sud | Court terme (≤ 2 ans) |
| Exclusion de certains protocoles de remboursement public | -0.25% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Faible visibilité de la demande dans les canaux de détail et d'appels d'offres fragmentés | -0.20% | Pérou et reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des nouvelles thérapies contre le diabète
La concurrence de la metformine, des inhibiteurs SGLT2, des agonistes des récepteurs GLP-1 et des inhibiteurs DPP-4 constitue un frein majeur pour le marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud. En mai 2026, l'Agence nationale de surveillance sanitaire du Brésil a enregistré la première combinaison générique à dose fixe de dapagliflozine et de chlorhydrate de metformine d'Eurofarma, élargissant l'accès à des options de traitement oral à moindre coût pour le diabète de type 2. Les recommandations cliniques privilégient les inhibiteurs SGLT2 pour les patients atteints de maladies cardiovasculaires, d'insuffisance cardiaque ou de néphropathie diabétique, réduisant ainsi le bassin de patients cibles pour les inhibiteurs de l'alpha-glucosidase. La concurrence est la plus forte dans les formulaires d'assurance privée et les milieux spécialisés urbains, bien que la classe reste pertinente lorsque les thérapies plus récentes sont inadaptées, indisponibles ou inabordables.
Tolérance gastro-intestinale et accès inégal
Les inhibiteurs de l'alpha-glucosidase peuvent provoquer des flatulences, des ballonnements et des diarrhées dus à la fermentation des glucides dans le côlon, ce qui peut entraîner l'arrêt du traitement et une réduction des volumes de renouvellement. Ces effets créent des difficultés là où le conseil médical et le suivi du traitement sont limités. Le profil d'absorption du miglitol atténue en partie ces préoccupations et soutient sa croissance plus rapide au sein de la classe médicamenteuse. Les canaux de détail et d'appels d'offres fragmentés au Pérou et dans les pays plus petits, ainsi que le remboursement public limité, la couverture inégale des pharmacies et le soutien insuffisant à l'observance, contraignent l'accès au marché et la régularité de l'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de médicament :
l'acarbose conserve la position dominante tandis que le miglitol se développeL'acarbose détenait 59,80 % du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud en 2025. Son leadership reflète la présence du Glucobay de Bayer en tant que produit de référence dans les systèmes réglementaires sud-américains et la disponibilité d'alternatives génériques. La familiarité des endocrinologues et des médecins généralistes, notamment dans les États intérieurs du Brésil et les marchés provinciaux d'Argentine, continue de soutenir les prescriptions. L'approvisionnement générique des fabricants brésiliens et indiens améliore l'accès pour les patients sensibles aux prix, tandis que le voglibose et les produits combinés maintiennent des rôles limités.
Le miglitol devrait croître à un CAGR de 6,89 % de 2026 à 2031, ce qui en fait le type de médicament à la croissance la plus rapide. Son profil d'absorption convient à certains patients atteints de diabète de type 2 à un stade précoce et présentant des niveaux élevés de glycémie postprandiale, notamment lorsque des conditions rénales limitent l'utilisation de la metformine. Les prescripteurs au Brésil et en Colombie se familiarisent de plus en plus avec son utilisation, bien qu'une sélection rigoureuse des patients reste nécessaire car le glucagon ne peut pas être utilisé pour gérer l'hypoglycémie associée. La disponibilité de génériques locaux peut également soutenir la croissance du segment.


Par indication :
le diabète de type 2 constitue la principale base de demandeLe diabète de type 2 représentait 53,56 % du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud en 2025 et devrait croître à un CAGR de 6,22 % jusqu'en 2031. La population adulte diabétique régionale devrait atteindre 52 millions d'ici 2050, contre 35,4 millions en 2024. Les inhibiteurs de l'alpha-glucosidase sont utilisés lorsque l'hyperglycémie postprandiale est prononcée, lorsque la metformine n'est pas tolérée ou lorsqu'il est important d'éviter l'hypoglycémie. La classe reste une option de deuxième intention lorsque les médicaments plus récents sont contre-indiqués ou inabordables.
Le diabète de type 1 représente une indication plus restreinte et plus stable sur le marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud. Les soins gérés par des spécialistes peuvent utiliser ces médicaments hors indication pour réduire les fluctuations de la glycémie postprandiale chez les patients sous régimes d'insuline intensifs. Cependant, les recommandations formelles ne soutiennent pas fortement leur utilisation systématique, tandis que la surveillance continue de la glycémie et l'ajustement de l'insuline restent les approches privilégiées. Les effets secondaires gastro-intestinaux et les régimes alimentaires stricts limitent également les renouvellements d'ordonnances.
Par canal de distribution :
les pharmacies de détail sont en tête tandis que les pharmacies en ligne croissent plus rapidementLes pharmacies de détail ont capté 59,76 % de la valeur de distribution en 2025, ce qui en fait le canal principal sur le marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud. Leur position reflète la disponibilité limitée de l'acarbose et du miglitol dans les systèmes d'approvisionnement public à travers la région. Au Brésil, les pharmacies privées exécutent les ordonnances non couvertes par le programme public de médicaments essentiels. Le revenu des ménages et le remboursement par l'assurance privée restent des facteurs clés influençant la performance du canal.
Les pharmacies en ligne devraient croître à un CAGR de 5,72 % de 2026 à 2031. Les systèmes de renouvellement numérique soutiennent la continuité du traitement pour les patients utilisant des médicaments oraux chroniques, tandis que l'adoption croissante du commerce électronique au Brésil, en Argentine et en Colombie améliore l'accès au-delà des emplacements de pharmacies traditionnels. Bien que les produits GLP-1 aient stimulé les ventes initiales de médicaments contre le diabète en ligne, l'infrastructure numérique soutient également les thérapies orales. Le canal devient de plus en plus pertinent pour les renouvellements programmés et le soutien aux patients.
Analyse géographique
Marché des Inhibiteurs d'Alpha-Glucosidase au Brésil et en Colombie
Le Brésil détenait 45,87% de la valeur du marché régional en 2025, soutenu par sa large population diabétique, sa base de fabrication pharmaceutique et son vaste réseau de pharmacies de détail. On estimait à 16,6 millions le nombre de personnes vivant avec le diabète au Brésil en 2024, représentant une prévalence nationale de 10,6%. Le Nord-Est enregistrait une prévalence du diabète supérieure à la moyenne nationale, mais disposait d'une infrastructure de distribution moins développée que le Sud-Est, créant des opportunités pour les génériques à faible coût via les circuits de détail et en ligne. La Colombie contribue par le biais des achats des hôpitaux publics et de la distribution commerciale privée, avec 3,0 millions d'adultes vivant avec le diabète en 2024, selon la Fédération Internationale du Diabète.
Marché des Inhibiteurs d'Alpha-Glucosidase en Argentine
L'Argentine devrait croître à un CAGR de 5,45% jusqu'en 2031, le taux le plus élevé parmi les marchés géographiques. Le pays comptait une population diabétique de 4,3 millions de personnes et une prévalence nationale de 14%, parmi les plus élevées de la région. Sa base pharmaceutique dans la Province de Buenos Aires soutient la production d'antidiabétiques oraux génériques.
Marchés d'Amérique du Sud au sens large
Le Chili représente une opportunité intermédiaire, car les inhibiteurs d'alpha-glucosidase de marque conservent une présence plus forte dans les circuits d'assurance privée. Cependant, les inhibiteurs de SGLT2 déplacent de plus en plus cette classe thérapeutique dans certains formulaires privés. Le Pérou et le reste de l'Amérique du Sud, notamment l'Équateur, la Bolivie, le Paraguay, l'Uruguay et le Venezuela, s'appuient largement sur les médicaments importés et les systèmes d'achats publics qui ne donnent pas la priorité aux inhibiteurs d'alpha-glucosidase. Le marché de la santé privée au Pérou, à Lima et à Arequipa, soutient une demande modeste d'acarbose de marque. Parallèlement, la Bolivie, l'Équateur et le Paraguay offrent des opportunités en phase précoce, à mesure que le dépistage, l'accès aux soins primaires, l'inclusion dans les formulaires et la distribution pharmaceutique s'améliorent.
Paysage concurrentiel
Le marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud est fragmenté, aucune entreprise ne détenant une part dominante. Le Glucobay de Bayer reste un produit de référence clé parmi les cliniciens familiarisés avec la formulation originale d'acarbose. Les fournisseurs indiens, notamment Sun Pharmaceutical, Glenmark, Torrent, Zydus Lifesciences et Unichem, sont en concurrence avec les fabricants brésiliens tels qu'Eurofarma, EMS, Hypera, Biolab et União Química, par le biais des prix, de l'expertise en matière d'enregistrement local, de l'accès aux principes actifs pharmaceutiques, des capacités de production et de la portée commerciale. La concurrence est déterminée par le prix, la couverture des pharmacies, le statut réglementaire et la disponibilité des produits, les performances des fournisseurs variant selon le pays, la ville et le réseau de détail.
Bayer a signalé une orientation vers des produits innovants en Amérique latine, tandis que des partenariats commerciaux ont géré son portefeuille hors brevet dans certains pays, créant des opportunités pour les fournisseurs de génériques dans les catégories d'acarbose établies. Les combinaisons à dose fixe d'acarbose et de metformine émergent comme des options de traitement plus simples, bien qu'aucune entreprise n'ait établi une position régionale dominante. Les fournisseurs de génériques continuent de bénéficier du rôle thérapeutique établi de l'acarbose et des exigences d'accessibilité financière des patients, tandis que la conformité réglementaire, un approvisionnement fiable et l'accès aux pharmacies sont de plus en plus importants. Les fabricants disposant de larges portefeuilles de médicaments contre le diabète peuvent tirer parti des relations existantes avec les pharmacies, mais peuvent privilégier les thérapies à croissance plus rapide, permettant aux fournisseurs plus petits de se démarquer par la disponibilité des stocks et la valeur générique.
Les investissements dans les thérapies GLP-1 et les nouveaux médicaments contre le diabète ont accru la pression concurrentielle sur les inhibiteurs de l'alpha-glucosidase. En mai 2026, l'Agence nationale de surveillance sanitaire du Brésil a approuvé le premier stylo à sémaglutide synthétique pour le diabète au Brésil, et en juillet 2026, EMS et BD ont annoncé une collaboration pour lancer commercialement la thérapie à base de sémaglutide d'EMS, Ozivy, au Brésil ; la combinaison générique de dapagliflozine et de metformine d'Eurofarma a également ajouté une alternative orale à moindre coût en 2026. Cependant, l'acarbose et le miglitol conservent un rôle là où l'accessibilité financière, le contrôle de la glycémie postprandiale et l'évitement de l'hypoglycémie guident le choix du traitement. La demande variera selon la disponibilité locale en pharmacie, la familiarité des prescripteurs, les règles de remboursement et les prix, soutenant une expansion continue du marché malgré une concurrence plus forte des nouvelles thérapies.
Leaders du secteur des inhibiteurs de l'alpha-glucosidase en Amérique du Sud
Bayer AG
Pfizer Inc.
Sun Pharmaceutical Industries Limited
Takeda Pharmaceutical Company Limited
Glenmark Pharmaceuticals Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Inhibiteurs d'Alpha-Glucosidase en Amérique du Sud
- Aché Laboratórios Farmacêuticos S.A.
- Bayer
- Biolab Sanus Farmacêutica Ltda.
- EMS S/A
- Eurofarma Laboratórios S.A.
- Glenmark Pharmaceuticals
- Hypera S.A.
- Laboratório Teuto Brasileiro S.A.
- Laboratorios Bagó S.A.
- Laboratorios Roemmers S.A.
- Merck
- Merck
- Pfizer
- Prati-Donaduzzi & Cia Ltda.
- Siegfried Holding AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Torrent Pharmaceuticals Limited
- União Química Farmacêutica Nacional S/A
- Unichem Laboratories Limited
- Zydus Lifesciences Limited

Recent Industry Developments in Marché des Inhibiteurs d'Alpha-Glucosidase en Amérique du Sud
- Juillet 2026 : EMS et BD ont collaboré pour lancer commercialement la thérapie à base de sémaglutide d'EMS, Ozivy, au Brésil, visant des ventes de 1,2 million d'unités la première année.
- Mai 2026 : l'Agence nationale de surveillance sanitaire du Brésil a enregistré la première combinaison générique de dapagliflozine et de chlorhydrate de metformine d'Eurofarma, tarifée au moins 35 % en dessous de Xigduo XR.


Périmètre du rapport sur le marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud
Selon le périmètre du rapport, les inhibiteurs de l'alpha-glucosidase sont une classe de médicaments oraux utilisés pour traiter le diabète de type 2 en ralentissant la digestion et l'absorption des glucides dans l'intestin grêle. Au lieu de modifier la production d'insuline, ils ciblent les enzymes digestives pour aplatir les courbes de glycémie.
Le marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud est segmenté par type de médicament, indication, canal de distribution et géographie. Par type de médicament, le marché comprend l'acarbose, le miglitol, le voglibose et les produits combinés contenant un inhibiteur de l'alpha-glucosidase. Par indication, le marché est segmenté en population diabétique de type 1 et population diabétique de type 2. Par canal de distribution, le marché est segmenté en pharmacies de détail, pharmacies hospitalières et pharmacies en ligne. Par géographie, le marché est analysé au Brésil, en Argentine, en Colombie, au Chili, au Pérou et dans le reste de l'Amérique du Sud. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
| Acarbose |
| Miglitol |
| Voglibose |
| Produits combinés contenant un inhibiteur de l'alpha-glucosidase |
| Population diabétique de type 1 |
| Population diabétique de type 2 |
| Pharmacies de détail |
| Pharmacies hospitalières |
| Pharmacies en ligne |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de médicament | Acarbose |
| Miglitol | |
| Voglibose | |
| Produits combinés contenant un inhibiteur de l'alpha-glucosidase | |
| Par indication | Population diabétique de type 1 |
| Population diabétique de type 2 | |
| Par canal de distribution | Pharmacies de détail |
| Pharmacies hospitalières | |
| Pharmacies en ligne | |
| Par géographie | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des inhibiteurs de l'alpha-glucosidase en Amérique du Sud en 2026 ?
La valeur est de 0,222 milliard USD en 2026 et devrait atteindre 0,247 milliard USD d'ici 2031 à un CAGR de 2,17 %. Les prévisions reflètent une demande stable pour les traitements oraux établis contre le diabète dans un contexte régional sensible aux prix.
Quel type de médicament inhibiteur de l'alpha-glucosidase est en tête en Amérique du Sud ?
L'acarbose était en tête avec une part de valeur de 59,80 % en 2025, soutenu par la familiarité établie des médecins et la disponibilité des génériques. Son utilisation est renforcée par la reconnaissance de longue date du produit de référence dans de nombreux systèmes réglementaires nationaux.
Quel type de médicament connaît la croissance la plus rapide jusqu'en 2031 ?
Le miglitol devrait croître à un CAGR de 6,89 % de 2026 à 2031, soutenu par son utilisation chez certains patients nécessitant un contrôle de la glycémie postprandiale. La disponibilité de génériques locaux et l'utilisation chez certains patients présentant des limitations rénales soutiennent également sa position.
Pourquoi les pharmacies de détail ont-elles le rôle de distribution le plus important ?
Les pharmacies de détail représentaient 59,76 % de la valeur de distribution en 2025 car de nombreuses ordonnances sont exécutées en dehors des systèmes d'approvisionnement public. Leur rôle rend le remboursement privé, le revenu des ménages, les stocks locaux et les pharmacies importants pour un accès continu.
Quel pays détient la plus grande part régionale ?
Le Brésil détenait 45,87 % en 2025, reflétant sa charge diabétique, son réseau de pharmacies et sa base de fabrication pharmaceutique. Le pays combine également des canaux de détail actifs avec une large population nécessitant des soins continus contre le diabète.
Dernière mise à jour de la page le:



