
南米アルファグルコシダーゼ阻害薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.21 十億米ドル |
| 市場規模 (2026) | 0.22 十億米ドル |
| 市場規模 (2031) | 0.24 十億米ドル |
| Growth Rate (2026 - 2031) | 2.17 % |
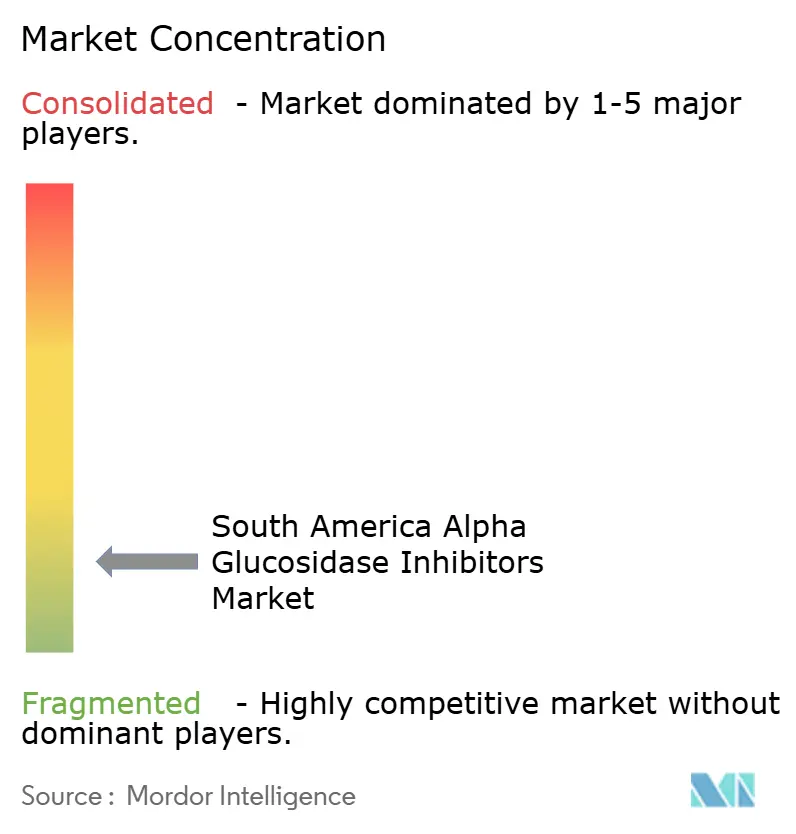
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米アルファグルコシダーゼ阻害薬市場分析
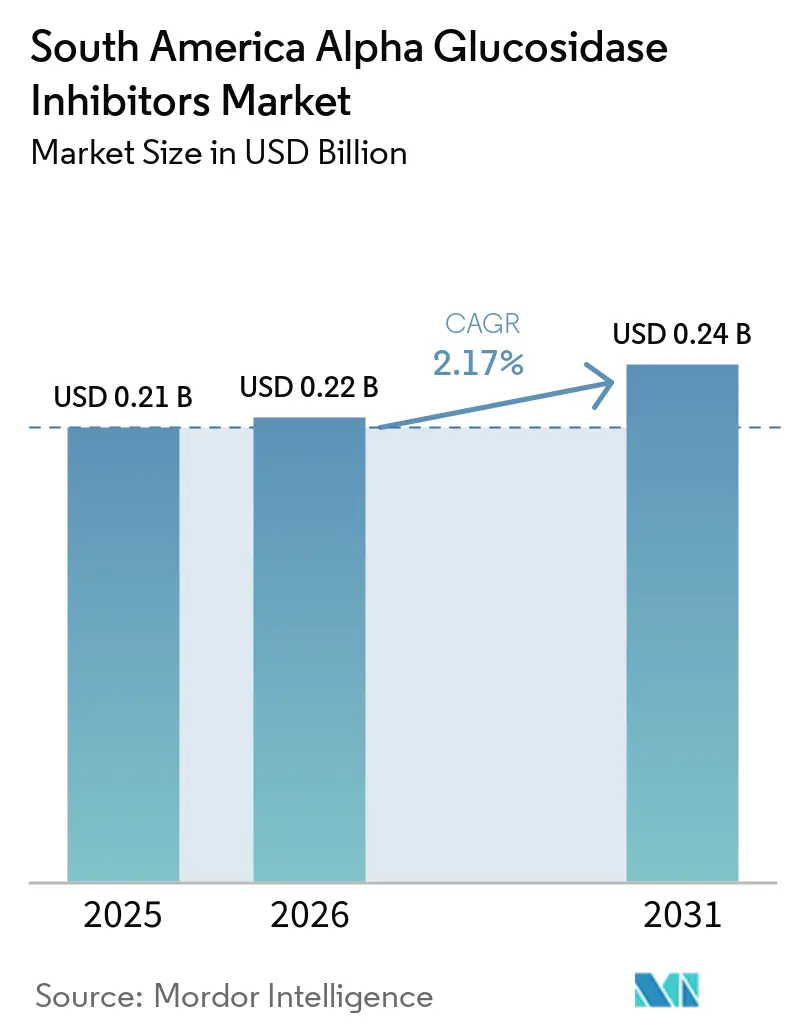
南米アルファグルコシダーゼ阻害薬市場規模は2025年に0.21 ビリオン 米ドルと評価され、2026年の0.22 ビリオン 米ドルから2031年には0.24 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.17%です。
このカテゴリーは、治療競争が激化する中で、経口糖尿病ケアにおける耐久性があり価格感応度の高いセグメントに対応しています。国際糖尿病連合は、2024年に南米・中米で2,000万歳から79歳の成人3,540万人が糖尿病を患っていると推定しており、そのうち30.4%が未診断でした。この診断ギャップは、より多くの患者がケアを受けるようになるにつれて、経口治療薬への需要を支えました。ジェネリック医薬品の入手可能性、民間薬局へのアクセス、食後血糖管理ニーズがこの薬剤クラスを支援した一方、新しい治療クラスにおける低コストの代替品がブラジルおよびその他の主要国における処方決定に影響を与えました。
主要レポートのポイント
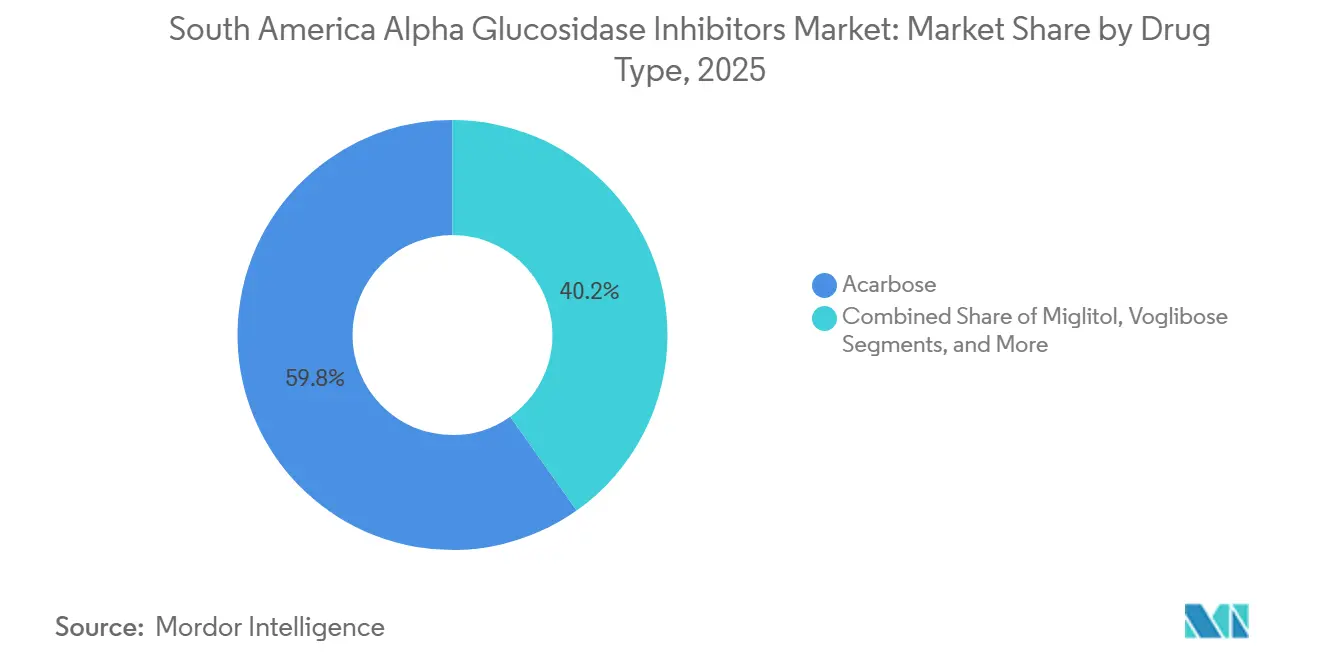
- 薬剤タイプ別では、アカルボースが2025年の南米アルファグルコシダーゼ阻害薬市場シェアの59.80%を占め、ミグリトールは2031年までに6.89%のCAGRで成長すると予測されています。
- 適応症別では、2型糖尿病が2025年の南米アルファグルコシダーゼ阻害薬市場規模の53.56%を占め、2031年までに6.22%のCAGRで拡大すると予測されています。
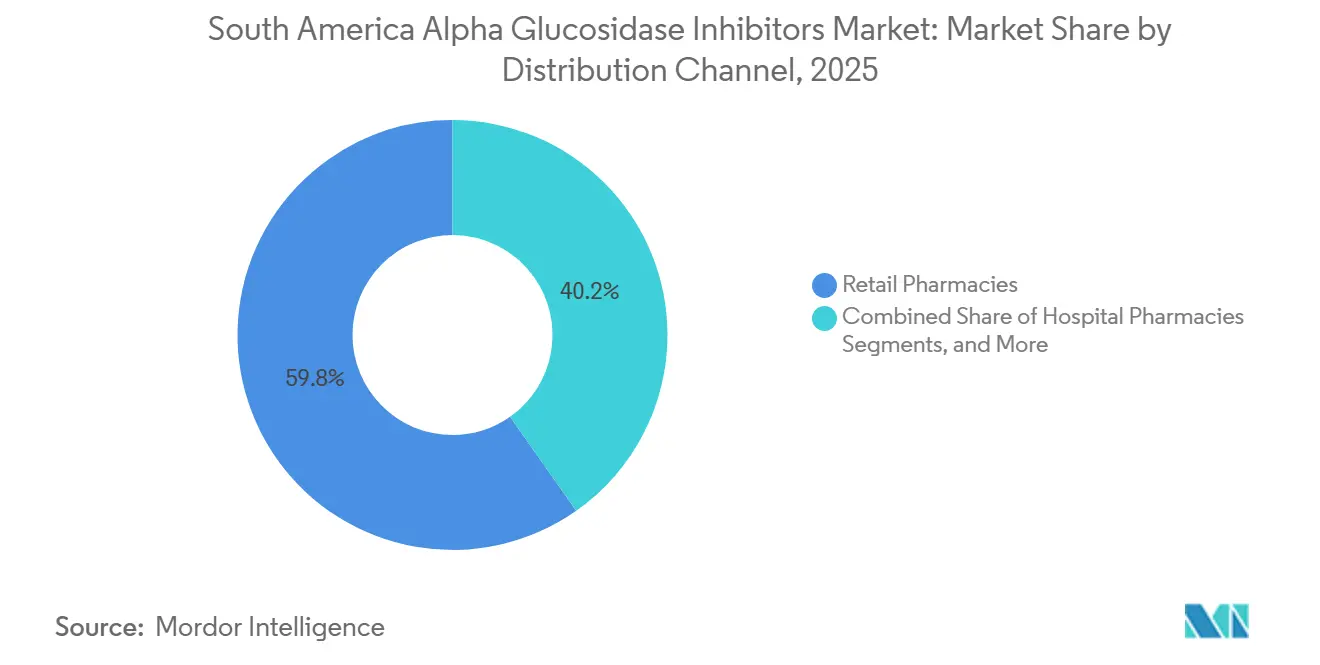
- 流通チャネル別では、小売薬局が2025年の南米アルファグルコシダーゼ阻害薬市場シェアの59.76%を占め、オンライン薬局は2031年までに5.72%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2025年の地域全体の価値の45.87%を占め、アルゼンチンは2031年までに5.45%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2型糖尿病負担の増大 | +0.60% | ブラジル、アルゼンチン、コロンビア | 長期(4年以上) |
| 経口抗糖尿病療法の利用増加 | +0.50% | ブラジル、アルゼンチン、コロンビア | 中期(2~4年) |
| 低コストジェネリック治療への需要 | +0.45% | 南米全域、特にブラジルとペルーで顕著 | 中期(2~4年) |
| 民間糖尿病ケアネットワークの拡大 | +0.30% | ブラジル、アルゼンチン、コロンビア | 中期(2~4年) |
| アルファグルコシダーゼ阻害薬の公的処方集へのアクセス制限 | +0.25% | ブラジル、チリ、アルゼンチン | 短期(2年以内) |
| 既存ブランドへの依存とジェネリック代替 | +0.20% | ブラジルおよびその他南米 | 短期(2年内) |
| 情報源: Mordor Intelligence | |||
2型糖尿病負担の増大
2型糖尿病は、南米アルファグルコシダーゼ阻害薬市場に広範な患者基盤を提供しています。国際糖尿病連合は、2024年に南米・中米で3,540万人の成人が糖尿病を患っており、糖尿病関連の医療費として810 ビリオン 米ドルが支出されたと推定しています。[1]国際糖尿病連合、「南米・中米地域」、IDF糖尿病アトラス、diabetesatlas.org また、糖尿病患者の30.4%、すなわち1,070万人以上が未診断であると報告しています。コロンビアでは2024年に300万人の成人が糖尿病を患っており、そのうち16.2%が未診断でした。地域の糖尿病患者数は2050年までに5,200万人に達すると予測されており、食後血糖コントロール療法への需要を支えています。[2]国際糖尿病連合、「ロンビアの糖尿病データ」、IDF糖尿病アトラス、diabetesatlas.org
経口療法へのアクセスと低コストジェネリック治療
経口薬は2型糖尿病管理において引き続き重要であり、注射剤は民間保険のない患者には手が届かない場合があります。ラテンアメリカ全域の臨床ガイドラインは、確立された経口療法をコア治療として位置づけており、新薬は主に心血管リスクや腎臓リスクを持つ患者を対象としています。アルファグルコシダーゼ阻害薬は、患者がメトホルミンに耐えられない場合や食後血糖コントロールが必要な場合に役割を果たします。ジェネリックのアカルボースとミグリトールは手頃な価格を改善し、ブラジルの価格設定の枠組みではジェネリック医薬品を参照製品より少なくとも35%低い価格に設定することが求められています。ただし、ジェネリック競争の激化により単価が圧迫される可能性があります。
民間糖尿病ケアネットワークの拡大
ブラジル、アルゼンチン、コロンビアの民間糖尿病ケアネットワークは、経口抗糖尿病薬の処方チャネルを拡大しています。ブエノスアイレス、ボゴタ、サンパウロの専門医療機関は、複数の治療法を必要とする慢性疾患患者を管理しており、食後血糖コントロールのための追加治療としてアルファグルコシダーゼ阻害薬を支援しています。公的調達プログラムがこれらの製品を定期的に供給しない場合、民間小売薬局が引き続き重要な役割を果たします。ブラジルの薬局ネットワークとデジタル薬局サービスは、公的医療システム外での処方箋の再調剤アクセスを支援しています。その結果、市場は家計の購買力、民間償還、小売薬局のカバレッジと密接に関連しています。
公的処方集のギャップと確立された処方パターン
一部の公的処方集における入手可能性の制限が、アルファグルコシダーゼ阻害薬への患者アクセスに影響を与えています。アカルボースとミグリトールは、ブラジルの公的必須医薬品の枠組みにおける2型糖尿病管理の標準薬ではなく、多くの処方が民間小売店に移行しています。これにより、薬局の入手可能性と自己負担の手頃さの重要性が高まる一方、公的入札サイクルへの露出が減少します。アカルボスの確立された使用は、参照製品とそのジェネリック版に精通した医師による処方継続を支援しています。この小売主導の流通モデルは、民間ケアが活発な地域での需要を支援する一方、公的償還に依存する地域でのアクセスを制限しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メトホルミン、SGLT2阻害薬、GLP-1受容体作動薬、DPP-4阻害薬との競合 | -0.55% | ブラジル、アルゼンチン、コロンビア、チリ | 中期(2~4年) |
| 消化器系の忍容性と治療中断 | -0.35% | 南米全域 | 短期(2年以内) |
| 一部の公的償還プロトコルからの除外 | -0.25% | ブラジル、コロンビア、チリ | 中期(2~4年) |
| 断片化した小売・入札チャネルにおける需要の可視性の低さ | -0.20% | ペルーおよびその他南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新しい糖尿病療法との競合
メトホルミン、SGLT2阻害薬、GLP-1受容体作動薬、DPP-4阻害薬との競合は、南米アルファグルコシダーゼ阻害薬市場における主要な抑制要因です。2026年5月、ブラジルの国家衛生監督庁(ANVISA)はEurofarmaのダパグリフロジとメトホルミン塩酸塩の初のジェネリック固定用量配合剤を登録し、2型糖尿病に対する低コストの経口治療選択肢へのアクセスを拡大しました。臨床ガイドラインは、心血管疾患、心不全、または糖尿病性腎臓病を持つ患者にSGLT2阻害薬を優先しており、アルファグルコシダーゼ阻害薬の対象患者プールを縮小しています。競合は民間保険の処方集や都市部の専門医療機関で最も激しいですが、新しい療法が適さない、入手できない、または手が届かない場合には、このクラスは引き続き関連性を持ちます。
消化器系の忍容性と不均一なアクセス
アルファグルコシダーゼ阻害薬は、結腸での炭水化物発酵により鼓腸、腹部膨満感、下痢を引き起こす可能性があり、治療中断や補充量の減少につながる場合があります。これらの影響は、医師によるカウンセリングと治療モニタリングが限られている場合に課題を生じさせます。ミグリトールの吸収プロファイルはこれらの懸念を部分的に軽減し、薬剤クラス内でのより速い成長を支援しています。ペルーや小規模国における断片化した小売・入札チャネル、公的償還の制限、不均一な薬局カバレッジ、不十分なアドヒアランス支援が、市場アクセスと供給の一貫性を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
アカルボースが最大シェアを維持しながらミグリトールが拡大アカルボースは2025年の南米アルファグルコシダーゼ阻害薬市場の59.80%を占めました。そのリーダーシップは、南米の規制システム全体でBayerのGlucobayが参照製品として存在し、ジェネリック代替品が入手可能であることを反映しています。特にブラジルの内陸州やアルゼンチンの地方市場における内分泌専門医や一般開業医の間での親しみやすさが、引き続き処方を支援しています。ブラジルおよびインドのメーカーからのジェネリック供給が価格感応度の高い患者へのアクセスを改善する一方、ボグリボースと配合製品は限定的な役割を維持しています。
ミグリトールは2026年から2031年にかけて6.89%のCAGRで成長すると予測されており、最も成長の速い薬剤タイプとなっています。その吸収プロファイルは、早期段階の2型糖尿病と食後血糖値が高い患者、特に臓の状態によりメトホルミンの使用が制限される場合に適しています。ブラジルとコロンビアの処方医はその使用に慣れ親しんできていますが、グルカゴンが関連する低血糖の管理に使用できないため、慎重な患者選択が引き続き必要です。地域のジェネリック入手可能性がセグメントの成長をさらに支援できます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


適応症別:
2型糖尿病が主要な需要基盤を提供2型糖尿病は2025年の南米アルファグルコシダーゼ阻害薬市場の53.56%を占め、2031年までに6.22%のCAGRで成長すると予測されています。域の成人糖尿病患者数は2024年の3,540万人から2050年までに5,200万人に達すると予測されています。アルファグルコシダーゼ阻害薬は、食後高血糖が顕著な場合、メトホルミンが忍容されない場合、または低血糖の回避が重要な場合に使用されます。このクラスは、新薬が禁忌または手が届かない場合の二次選択肢として残っています。
1型糖尿病は、南米アルファグルコシダーゼ阻害薬市場においてより小さく安定した適応症を示しています。専門医管理のケアでは、集中的なインスリン療法を受けている患者の食後血糖変動を減らすためにこれらの薬剤をオフラベルで使用する場合があります。ただし、正式なガイドラインは日常的な使用を強く支持しておらず、持続血糖モニタリングとインスリン調整が引き続き優先されるアプローチです。消化器系の副作用と厳格な食事療法がさらに反復処方を制限しています。
流通チャネル別:
小売薬局がリードしながらオンライン薬局が急成長小売薬局は2025年の流通価値の59.76%を占め、南米アルファグルコシダーゼ阻害薬市場における主要チャネルとなっています。その地位は、地域全体の公的調達システムを通じたアカルボースとミグリトールの入手可能性の制限を反映しています。ブラジルでは、民間薬局が公的必須医薬品の枠組みでカバーされていない処方箋を調剤しています。家計収入と民間保険の償還は、チャネルパフォーマンスに影響を与える主要な要因であり続けています。
オンライン薬局は2026年から2031年にかけて5.72%のCAGRで成長すると予測されています。デジタル補充システムは慢性経口薬を使用する患者の治療継続性を支援し、ブラジル、アルゼンチン、コロンビアでの電子商取引の普及拡大が従来の薬局の場所を超えたアクセスを改善しています。GLP-1製品が初期のオンライン糖尿病販売を牽引してきましたが、デジタルインフラは経口療法も支援しています。このチャネルは定期的な補充と患者サポートにおいてますます重要になっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
ブラジルおよびコロンビアのアルファグルコシダーゼ阻害薬市場
ブラジルは2025年において地域市場価値の45.87%を占め、同国の大規模な糖尿病患者人口、製薬製造基盤、および広範な小売薬局ネットワークに支えられている。2024年にブラジルで糖尿病を患う人口は推定1,660万人に上り、全国有病率は10.6%となっている。北東部では糖尿病有病率が全国平均を上回っているが、南東部と比較して流通インフラの整備が遅れており、小売および온라인チャネルを通じた低コストジェネリック医薬品の機会が生まれている。コロンビアは公立病院の調達および民間小売流通を通じて市場に貢献しており、国際糖尿病連合によると2024年における同国の糖尿病患者数は成人300万人に達している。
アルゼンチンのアルファグルコシダーゼ阻害薬市場
アルゼンチンは2031年にかけてCAGR 5.45%で成長すると予測されており、これは地理的市場の中で最も高い成長率である。同国の糖尿病患者数は430万人、全国有病率は14%と、地域内で最も高い水準にある。ブエノスアイレス州の製薬基盤は、経口糖尿病治療薬ジェネリック品の生産を支えている。
南米のその他の市場
チリは、ブランド品のアルファグルコシダーゼ阻害薬が民間保険チャネルにおいて依然として強固な存在感を持つため、中規模の機会を有している。ただし、一部の民間フォーミュラリーではSGLT2阻害薬がこのクラスを徐々に代替しつつある。ペルーおよびエクアドル、ボリビア、パラグアイ、ウルグアイ、ベネズエラを含む南米その他の国々は輸入医薬品および公的調達システムに大きく依存しており、アルファグルコシダーゼ阻害薬を優先的に位置づけていない。ペルーのリマおよびアレキパにおける民間医療市場は、ブランド品アカルボースの緩やかな需要を支えている。一方、ボリビア、エクアドル、パラグアイでは、スクリーニングの普及、プライマリケアへのアクセス、フォーミュラリーへの収載、および医薬品流通の改善に伴い、初期段階の成長機会が生まれつつある。
競合状況
南米アルファグルコシダーゼ阻害薬市場は断片化しており、単一の企業が支配的なシェアを持っていません。BayerのGlucobayは、元のアカルボース製剤に精通した臨床医の間で主要な参照製品として残っています。Sun Pharmaceutical、Glenmark、Torrent、Zydus Lifesciences、Unichem等のインドのサプライヤーは、Eurofarma、EMS、Hypera、Biolab、União Química等のブラジルのメーカーと、価格設定、現地登録の専門知識、原薬へのアクセス、生産能力、商業的リーチを通じて競合しています。競合は価格、薬局カバレッジ、規制上の地位、製品の入手可能性によって推進されており、サプライヤーのパフォーマンスは国、都市、小売ネットワークによって異なります。
Bayerはラテンアメリカでの革新的製品への移行を示唆しており、商業パートナーシップが一部の国で特許切れポートフォリオを管理し、確立されたアカルボースカテゴリーでジェネリックサプライヤーに機会を生み出しています。アカルボースとメトホルミンの固定用量配合剤は、よりシンプルな治療選択肢として台頭していますが、地域で支配的な地位を確立した企業はありません。ジェネリックサプライヤーは、アカルボースの確立された治療上の役割と患者の手頃な価格要件から引き続き恩恵を受けており、規制コンプライアンス、安定した供給、薬局へのアクセスがますます重要になっています。幅広い糖尿病ポートフォリオを持つメーカーは既存の薬局関係を活用できますが、より成長の速い療法を優先する可能性があり、小規模サプライヤーが在庫の入手可能性とジェネリックの価値を通じて競合できる余地を残しています。
GLP-1療法と新しい糖尿病薬への投資がアルファグルコシダーゼ阻害薬への競合圧力を高めています。2026年5月、ANVISAはブラジルで糖尿病向けの初の合成セマグルチドペンを承認し、2026年7月にはEMSとBDがEMSのセマグルチド療法であるOzivyをブラジルで商業的に発売するための協力を発表しました。Eurofarmaのジェネリックダパグリフロジンとメトホルミンの配合剤も2026年中に低コストの経口代替品を追加しました。ただし、アカルボースとミグリトールは、手頃な価格、食後血糖コントロール、低血糖の回避が治療選択を導く場合に役割を維持しています。需要は地域の薬局の入手可能性、処方の親しみやすさ、償還規則、価格設定によって異なり、新しい療法からのより強い競合にもかかわらず、市場の継続的な拡大を支援しています。
南米アルファグルコシダーゼ阻害薬産業のリーダー企業
Bayer AG
Pfizer Inc.
Sun Pharmaceutical Industries Limited
Takeda Pharmaceutical Company Limited
Glenmark Pharmaceuticals Limited
- *免責事項:主要選手の並び順不同
南米アルファグルコシダーゼ阻害薬市場
- Aché Laboratórios Farmacêuticos S.A.
- Bayer
- Biolab Sanus Farmacêutica Ltda.
- EMS S/A
- Eurofarma Laboratórios S.A.
- Glenmark Pharmaceuticals
- Hypera S.A.
- Laboratório Teuto Brasileiro S.A.
- Laboratorios Bagó S.A.
- Laboratorios Roemmers S.A.
- Merck
- Merck
- Pfizer
- Prati-Donaduzzi & Cia Ltda.
- Siegfried Holding AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Torrent Pharmaceuticals Limited
- União Química Farmacêutica Nacional S/A
- Unichem Laboratories Limited
- Zydus Lifesciences Limited

Recent Industry Developments in 南米アルファグルコシダーゼ阻害薬市場
- 2026年7月:EMSとBDがEMSのセマグルチド療法であるOzivyをブラジルで商業的に発売するために協力し、初年度の販売目標を120万ユニットとしました。
- 2026年5月:ANVISAがEurofarmaの初のジェネリックダパグリフロジンとメトホルミン塩酸塩の配合剤を登録し、Xigduo XRより少なくとも35%低い価格で設定されました。


南米アルファグルコシダーゼ阻害薬市場レポートの範囲
レポートの範囲として、アルファグルコシダーゼ阻害薬は、小腸での炭水化物の消化と吸収を遅らせることにより2型糖尿病を治療するために使用される経口薬のクラスです。インスリン産生を修正するのではなく、消化酵素を標的として血糖値の上昇を緩やかにします。
南米アルファグルコシダーゼ阻害薬市場は、薬剤タイプ、適応症、流通チャネル、地域別にセグメント化されています。薬剤タイプ別では、市場はアカルボース、ミグリトール、ボグリボース、アルファグルコシダーゼ阻害薬を含む配合製品を含みます。適応症別では、市場は1型糖尿病患者と2型糖尿病患者にセグメント化されています。流通チャネル別では、市場は小売薬局、病院薬局、オンライン薬局にセグメント化されています。地域別では、市場はブラジル、アルゼンチン、コロンビア、チリ、ペルー、その他南米にわたって分析されています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
| アカルボース |
| ミグリトール |
| ボグリボース |
| アルファグルコシダーゼ阻害薬を含む配合製品 |
| 1型糖尿病患者 |
| 2型糖尿病患者 |
| 小売薬局 |
| 病院薬局 |
| オンライン薬局 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| その他南米 |
| 薬剤タイプ別 | アカルボース |
| ミグリトール | |
| ボグリボース | |
| アルファグルコシダーゼ阻害薬を含む配合製品 | |
| 適応症別 | 1型糖尿病患者 |
| 2型糖尿病患者 | |
| 流通チャネル別 | 小売薬局 |
| 病院薬局 | |
| オンライン薬局 | |
| 地域別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他南米 |


レポートで回答される主要な質問
2026年の南米アルファグルコシダーゼ阻害薬市場の価値はいくらですか?
2026年の価値は0.222 ビリオン 米ドルであり、2031年までに0.247 ビリオン 米ドルに達すると予測されており、CAGRは2.17%です。この予測は、価格感応度の高い地域環境における確立された経口糖尿病治療薬への安定した需要を反映しています。
南米でリードするアルファグルコシダーゼ阻害薬の薬剤タイプはどれですか?
アカルボースは2025年に59.80%の価値シェアでリードしており、確立された医師の親しみやすさとジェネリックの入手可能性に支えられています。その使用は、多くの国内規制システムにわたる参照製品の長年の認知によって強化されています。
2031年まで最も成長の速い薬剤タイプはどれですか?
ミグリトールは2026年から2031年にかけて6.89%のCAGRで成長すると予測されており、食後血糖コントロールを必要とする特定の患者での使用に支えられています。地域のジェネリックの入手可能性と腎機能制限のある特定の患者での使用もその地位を支援しています。
小売薬局が最大の流通上の役割を持つのはなぜですか?
小売薬局は2025年の流通価値の59.76%を占めており、多くの処方が公的調達システム外で調剤されているためです。その役割は、民間償還、家計収入、地域在庫、薬局が継続的なアクセスにとって重要であることを示しています。
最大の地域シェアを持つ国はどこですか?
ブラジルは2025年に45.87%を占め、その糖尿病負担、薬局ネットワーク、製薬製造基盤を反映しています。同国はまた、継続的な糖尿病ケアを必要とする大規模な人口と活発な小売チャネルを組み合わせています。
最終更新日:



