
Marktgröße und Marktanteile der Alpha-Glucosidase-Inhibitoren in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
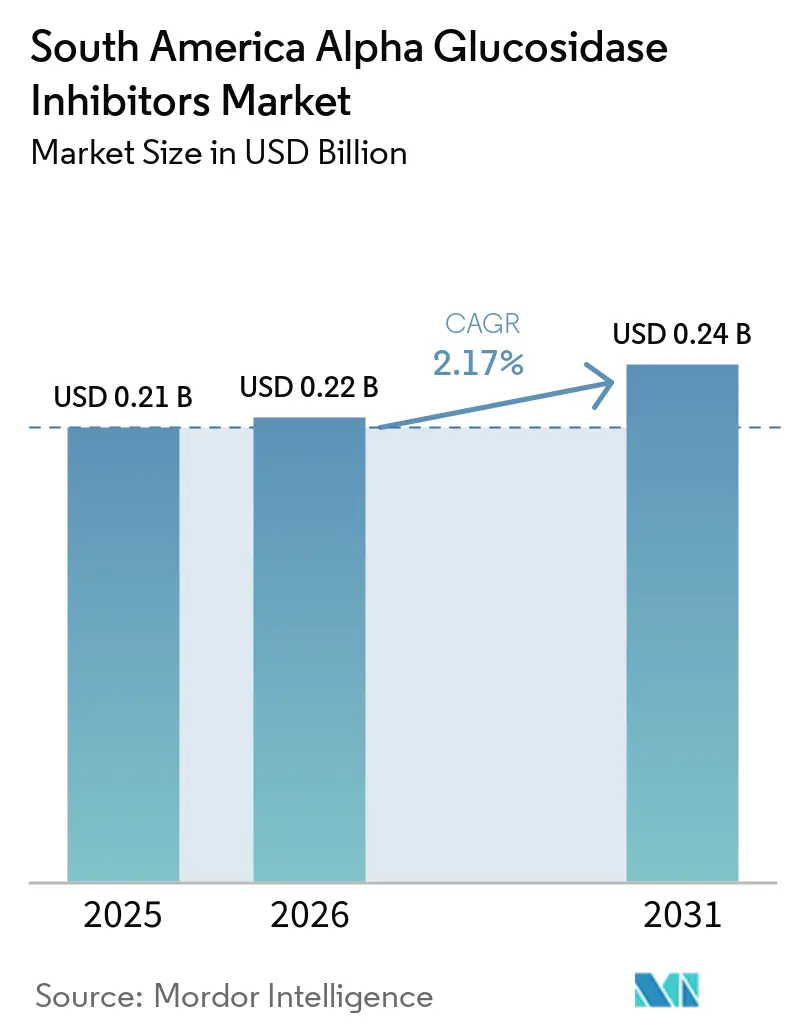
| Marktgröße im Basisjahr (2025) | 0.21 Milliarden US-Dollar |
| Marktgröße (2026) | 0.22 Milliarden US-Dollar |
| Marktgröße (2031) | 0.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.17 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Alpha-Glucosidase-Inhibitoren in Südamerika von Mordor Intelligence
Die Marktgröße für Alpha-Glucosidase-Inhibitoren in Südamerika wurde im Jahr 2025 auf 0,21 Milliarden USD geschätzt und wird voraussichtlich von 0,22 Milliarden USD im Jahr 2026 auf 0,24 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,17 % während des Prognosezeitraums (2026–2031).
Die Kategorie bediente ein dauerhaftes, aber preissensibles Segment der oralen Diabetesversorgung inmitten eines zunehmenden therapeutischen Wettbewerbs. Die Internationale Diabetes-Föderation schätzte, dass im Jahr 2024 35,4 Millionen Erwachsene im Alter von 20 bis 79 Jahren in Süd- und Mittelamerika an Diabetes erkrankt waren, wobei 30,4 % der Fälle nicht diagnostiziert waren. Diese Diagnoselücke unterstützte die Nachfrage nach oralen Behandlungen, da mehr Patienten in die Versorgung eintraten. Die Verfügbarkeit von Generika, der Zugang zu privaten Apotheken und der Bedarf an der Kontrolle des postprandialen Blutzuckers unterstützten die Arzneimittelklasse, während kostengünstigere Alternativen in neueren Therapieklassen die Verschreibungsentscheidungen in Brasilien und anderen wichtigen Ländern beeinflussten.
Wichtigste Erkenntnisse des Berichts
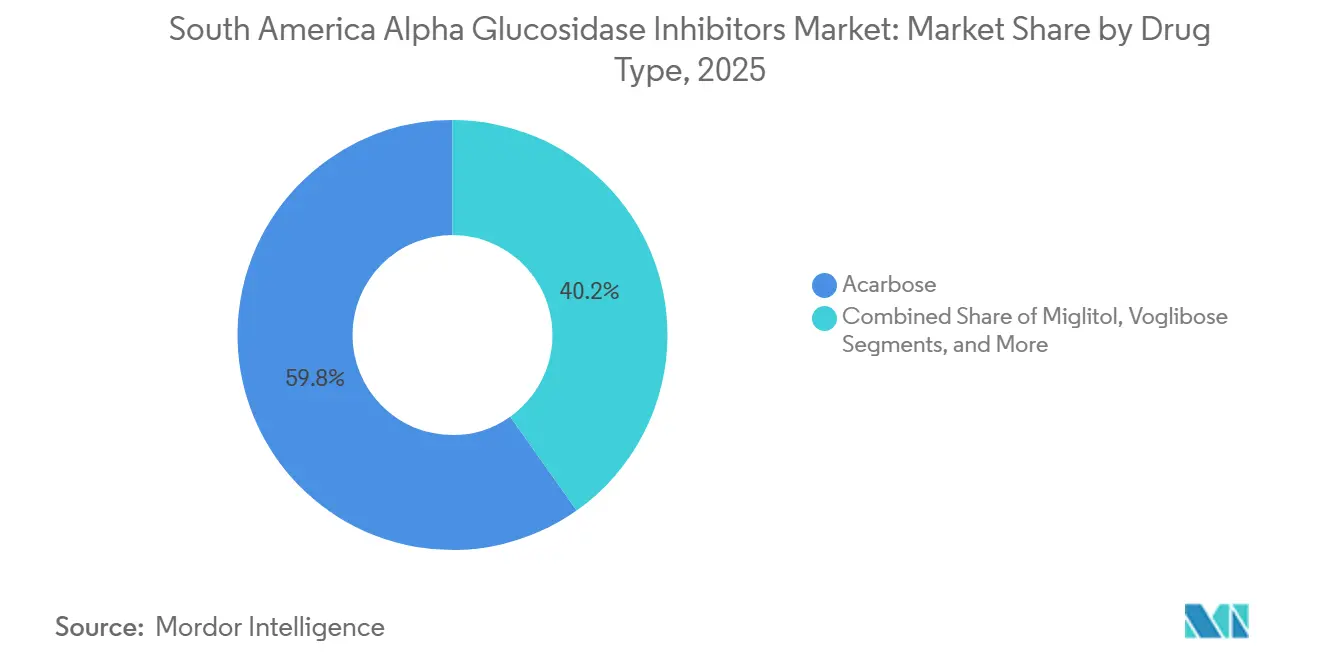
- Nach Arzneimitteltyp hielt Acarbose im Jahr 2025 einen Marktanteil von 59,80 % am Markt für Alpha-Glucosidase-Inhibitoren in Südamerika, während Miglitol bis 2031 voraussichtlich mit einer CAGR von 6,89 % wachsen wird.
- Nach Indikation entfiel auf Typ-2-Diabetes im Jahr 2025 ein Anteil von 53,56 % an der Marktgröße der Alpha-Glucosidase-Inhibitoren in Südamerika, und es wird erwartet, dass dieser bis 2031 mit einer CAGR von 6,22 % wächst.
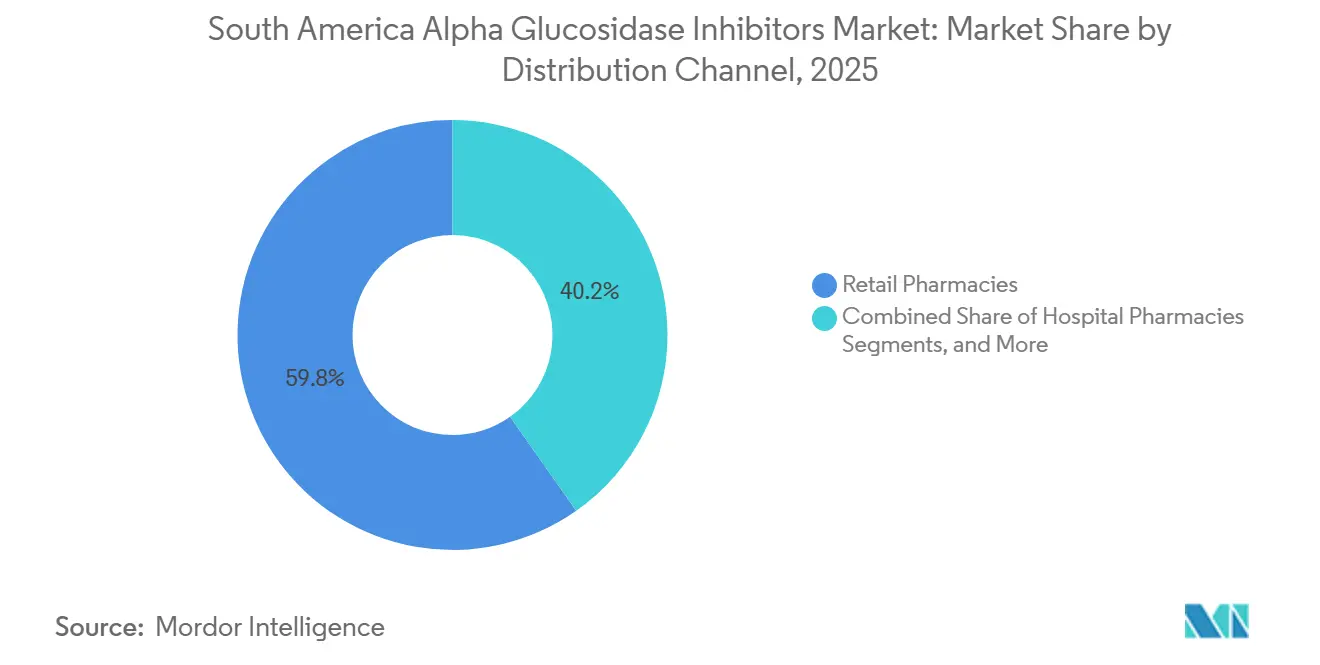
- Nach Vertriebskanal erfassten Einzelhandelsapotheken im Jahr 2025 einen Marktanteil von 59,76 % am Markt für Alpha-Glucosidase-Inhibitoren in Südamerika, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 5,72 % wachsen werden.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Anteil von 45,87 % am regionalen Wert, während Argentinien bis 2031 voraussichtlich mit einer CAGR von 5,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Belastung durch Typ-2-Diabetes | +0.60% | Brasilien, Argentinien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Zunehmende Anwendung oraler antidiabetischer Therapien | +0.50% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kostengünstigen Generika-Behandlungen | +0.45% | Ganz Südamerika, am stärksten in Brasilien und Peru | Mittelfristig (2–4 Jahre) |
| Ausbau privater Diabetesversorgungsnetzwerke | +0.30% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Zugang zu Alpha-Glucosidase-Inhibitoren in öffentlichen Arzneimittellisten | +0.25% | Brasilien, Chile, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von etablierten Marken und Generikasubstitution | +0.20% | Brasilien und Rest von Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Typ-2-Diabetes
Typ-2-Diabetes bildet eine breite Patientenbasis für den Markt für Alpha-Glucosidase-Inhibitoren in Südamerika. Die Internationale Diabetes-Föderation schätzte, dass im Jahr 2024 35,4 Millionen Erwachsene in Süd- und Mittelamerika an Diabetes erkrankt waren und dabei diabetesbezogene Gesundheitsausgaben in Höhe von 81 Milliarden USD verursachten.[1]Internationale Diabetes-Föderation, „Süd- und Mittelamerika-Region”, IDF Diabetes Atlas, diabetesatlas.org Es wurde auch berichtet, dass 30,4 % der Menschen mit Diabetes, also mehr als 10,7 Millionen Personen, nicht diagnostiziert waren. Kolumbien hatte im Jahr 2024 3,0 Millionen Erwachsene mit Diabetes, wobei 16,2 % der Fälle nicht diagnostiziert waren. Die regionale Diabetesbevölkerung wird bis 2050 voraussichtlich 52 Millionen erreichen, was die Nachfrage nach Therapien zur Kontrolle des postprandialen Blutzuckers unterstützt.[2]Internationale Diabetes-Föderation, „Diabetesdaten in Kolumbien”, IDF Diabetes Atlas, diabetesatlas.org
Zugang zu oralen Therapien und kostengünstige Generikabehandlung
Orale Medikamente bleiben bei der Behandlung von Typ-2-Diabetes wichtig, da injizierbare Behandlungen für Patienten ohne private Krankenversicherung unerschwinglich sein können. Klinische Leitlinien in ganz Lateinamerika positionieren etablierte orale Therapien als Kernbehandlungen, während neuere Medikamente in erster Linie auf Patienten mit kardiovaskulären oder Nierenrisiken abzielen. Alpha-Glucosidase-Inhibitoren behalten eine Rolle, wenn Patienten Metformin nicht vertragen oder eine Kontrolle des postprandialen Blutzuckers benötigen. Generisches Acarbose und Miglitol verbessern die Erschwinglichkeit, während Brasiliens Preisrahmen vorschreibt, dass Generika mindestens 35 % unter dem Preis der Referenzprodukte liegen müssen. Zunehmender Generikawettbewerb könnte jedoch die Stückpreise unter Druck setzen.
Ausbau privater Diabetesversorgungsnetzwerke
Private Diabetesversorgungsnetzwerke in Brasilien, Argentinien und Kolumbien erweitern die Verschreibungskanäle für orale antidiabetische Medikamente. Facharztpraxen in Buenos Aires, Bogotá und São Paulo betreuen Patienten mit chronischen Erkrankungen, die mehrere Therapien benötigen, und unterstützen Alpha-Glucosidase-Inhibitoren als Zusatzbehandlungen zur Kontrolle des postprandialen Blutzuckers. Private Einzelhandelsapotheken bleiben wichtig, wo öffentliche Beschaffungsprogramme diese Produkte nicht routinemäßig liefern. Brasiliens Apothekennetzwerke und digitale Apothekendienste unterstützen den Zugang zur Rezeptwiederholung außerhalb des öffentlichen Gesundheitssystems. Folglich bleibt der Markt mit der Kaufkraft der Haushalte, der privaten Erstattung und der Abdeckung durch Einzelhandelsapotheken verknüpft.
Lücken in öffentlichen Arzneimittellisten und etablierte Verschreibungsmuster
Die eingeschränkte Verfügbarkeit in ausgewählten öffentlichen Arzneimittellisten beeinträchtigt den Patientenzugang zu Alpha-Glucosidase-Inhibitoren. Acarbose und Miglitol sind im Rahmen des brasilianischen öffentlichen Rahmens für essentielle Arzneimittel keine Standardmedikamente für die Behandlung von Typ-2-Diabetes, was viele Verschreibungen in private Einzelhandelsgeschäfte verlagert. Dies erhöht die Bedeutung der Apothekenverfügbarkeit und der Erschwinglichkeit für Selbstzahler, während die Exposition gegenüber öffentlichen Ausschreibungszyklen verringert wird. Die etablierte Anwendung von Acarbose unterstützt die weitere Verschreibung bei Ärzten, die mit dem Referenzprodukt und seinen Generika-Versionen vertraut sind. Dieses von Einzelhandelsapotheken geprägte Vertriebsmodell unterstützt die Nachfrage in Gebieten mit aktiver privater Versorgung, schränkt jedoch den Zugang in Regionen ein, die auf öffentliche Erstattung angewiesen sind.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wettbewerb durch Metformin, SGLT2-Inhibitoren, GLP-1-Rezeptoragonisten und DPP-4-Inhibitoren | -0.55% | Brasilien, Argentinien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Gastrointestinale Verträglichkeit und Therapieabbruch | -0.35% | Ganz Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ausschluss aus ausgewählten öffentlichen Erstattungsprotokollen | -0.25% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Geringe Nachfragesichtbarkeit in fragmentierten Einzelhandels- und Ausschreibungskanälen | -0.20% | Peru und Rest von Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch neuere Diabetestherapien
Der Wettbewerb durch Metformin, SGLT2-Inhibitoren, GLP-1-Rezeptoragonisten und DPP-4-Inhibitoren ist ein wesentliches Hemmnis für den Markt für Alpha-Glucosidase-Inhibitoren in Südamerika. Im Mai 2026 registrierte die brasilianische Nationale Gesundheitsüberwachungsbehörde Eurofarmas erste generische Fixdosiskombination aus Dapagliflozin und Metforminhydrochlorid und erweiterte damit den Zugang zu kostengünstigeren oralen Behandlungsoptionen für Typ-2-Diabetes. Klinische Leitlinien priorisieren SGLT2-Inhibitoren für Patienten mit Herz-Kreislauf-Erkrankungen, Herzinsuffizienz oder diabetischer Nierenerkrankung, was den Zielpatientenpool für Alpha-Glucosidase-Inhibitoren verringert. Der Wettbewerb ist am stärksten in privaten Versicherungsformularen und städtischen Facharztsettings, obwohl die Klasse dort relevant bleibt, wo neuere Therapien ungeeignet, nicht verfügbar oder unerschwinglich sind.
Gastrointestinale Verträglichkeit und ungleicher Zugang
Alpha-Glucosidase-Inhibitoren können aufgrund der Kohlenhydratfermentation im Dickdarm Blähungen, Völlegefühl und Durchfall verursachen, was zu Therapieabbrüchen und geringeren Wiederholungsvolumina führen kann. Diese Effekte stellen Herausforderungen dar, wo ärztliche Beratung und Behandlungsüberwachung begrenzt sind. Das Absorptionsprofil von Miglitol mildert diese Bedenken teilweise und unterstützt sein schnelleres Wachstum innerhalb der Arzneimittelklasse. Fragmentierte Einzelhandels- und Ausschreibungskanäle in Peru und kleineren Ländern sowie eingeschränkte öffentliche Erstattung, ungleichmäßige Apothekenabdeckung und unzureichende Unterstützung der Therapietreue schränken den Marktzugang und die Versorgungskontinuität ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimitteltyp:
Acarbose behält die größte Position, während Miglitol expandiertAcarbose hielt im Jahr 2025 einen Anteil von 59,80 % am Markt für Alpha-Glucosidase-Inhibitoren in Südamerika. Seine Führungsposition spiegelt die Präsenz von Bayers Glucobay als Referenzprodukt in den südamerikanischen Regulierungssystemen und die Verfügbarkeit von Generika-Alternativen wider. Die Vertrautheit unter Endokrinologen und Allgemeinmedizinern, insbesondere in Brasiliens Binnenstaaten und Argentiniens Provinzmärkten, unterstützt weiterhin die Verschreibung. Die Generikaversorgung durch brasilianische und indische Hersteller verbessert den Zugang für preissensible Patienten, während Voglibose und Kombinationsprodukte begrenzte Rollen behalten.
Miglitol wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,89 % wachsen und ist damit der am schnellsten wachsende Arzneimitteltyp. Sein Absorptionsprofil unterstützt ausgewählte Patienten mit frühem Typ-2-Diabetes und hohen postprandialen Blutzuckerwerten, insbesondere wenn Nierenbedingungen die Anwendung von Metformin einschränken. Verschreiber in Brasilien und Kolumbien werden zunehmend mit seiner Anwendung vertraut, obwohl eine sorgfältige Patientenauswahl weiterhin notwendig ist, da Glukagon nicht zur Behandlung einer damit verbundenen Hypoglykämie eingesetzt werden kann. Die lokale Generikaverfügbarkeit kann das Segmentwachstum weiter unterstützen.


Nach Indikation:
Typ-2-Diabetes bildet die wichtigste NachfragebasisTyp-2-Diabetes entfiel im Jahr 2025 auf 53,56 % des Marktes für Alpha-Glucosidase-Inhibitoren in Südamerika und wird bis 2031 voraussichtlich mit einer CAGR von 6,22 % wachsen. Die regionale erwachsene Diabetesbevölkerung wird bis 2050 voraussichtlich 52 Millionen erreichen, gegenüber 35,4 Millionen im Jahr 2024. Alpha-Glucosidase-Inhibitoren werden eingesetzt, wenn postprandiale Hyperglykämie ausgeprägt ist, Metformin nicht vertragen wird oder die Vermeidung von Hypoglykämie wichtig ist. Die Klasse bleibt eine Zweitlinien-Option, wenn neuere Medikamente kontraindiziert oder unerschwinglich sind.
Typ-1-Diabetes stellt eine kleinere und stabilere Indikation im Markt für Alpha-Glucosidase-Inhibitoren in Südamerika dar. Fachärztlich betreute Versorgung kann diese Medikamente off-label einsetzen, um postprandiale Blutzuckerschwankungen bei Patienten unter intensiven Insulinregimen zu reduzieren. Formale Leitlinien unterstützen jedoch keine routinemäßige Anwendung, während kontinuierliche Glukoseüberwachung und Insulinanpassung bevorzugte Ansätze bleiben. Gastrointestinale Nebenwirkungen und strenge Ernährungsregime schränken Wiederholungsverschreibungen weiter ein.
Nach Vertriebskanal:
Einzelhandelsapotheken führen, während Online-Apotheken schneller wachsenEinzelhandelsapotheken erfassten im Jahr 2025 59,76 % des Vertriebswerts und sind damit der führende Kanal im Markt für Alpha-Glucosidase-Inhibitoren in Südamerika. Ihre Position spiegelt die eingeschränkte Verfügbarkeit von Acarbose und Miglitol über öffentliche Beschaffungssysteme in der gesamten Region wider. In Brasilien füllen private Apotheken Rezepte aus, die nicht durch den öffentlichen Rahmen für essentielle Arzneimittel abgedeckt sind. Haushaltseinkommen und private Versicherungserstattung bleiben wichtige Faktoren, die die Kanalleistung beeinflussen.
Online-Apotheken werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 5,72 % wachsen. Digitale Wiederholungssysteme unterstützen die Behandlungskontinuität für Patienten, die chronische orale Medikamente verwenden, während die zunehmende Akzeptanz des E-Commerce in Brasilien, Argentinien und Kolumbien den Zugang über traditionelle Apothekenstandorte hinaus verbessert. Obwohl GLP-1-Produkte den anfänglichen Online-Diabetesverkauf angetrieben haben, unterstützt die digitale Infrastruktur auch orale Therapien. Der Kanal wird für geplante Wiederholungen und Patientenunterstützung zunehmend relevanter.
Geografische Analyse
Markt für Alpha-Glucosidase-Inhibitoren in Brasilien und Kolumbien
Brasilien hielt im Jahr 2025 einen Anteil von 45,87 % am regionalen Marktwert, gestützt durch seine große Diabetespopulation, seine pharmazeutische Produktionsbasis und sein ausgedehntes Einzelhandelsapothekennetz. Schätzungsweise 16,6 Millionen Menschen in Brasilien lebten im Jahr 2024 mit Diabetes, was einer nationalen Prävalenz von 10,6 % entspricht. Der Nordosten verzeichnete eine Diabetesprävalenz über dem nationalen Durchschnitt, verfügte jedoch über eine weniger entwickelte Vertriebsinfrastruktur als der Südosten, was Möglichkeiten für kostengünstigere Generika über Einzel- und Online-Kanäle schafft. Kolumbien trägt durch die öffentliche Krankenhausbeschaffung und den privaten Einzelhandelsvertrieb bei, wobei im Jahr 2024 laut der Internationalen Diabetes-Föderation 3,0 Millionen Erwachsene mit Diabetes lebten.
Argentinien-Markt für Alpha-Glucosidase-Inhibitoren
Für Argentinien wird bis 2031 ein CAGR von 5,45 % prognostiziert, die höchste Rate unter den geografischen Märkten. Das Land hatte eine Diabetespopulation von 4,3 Millionen und eine nationale Prävalenz von 14 %, eine der höchsten in der Region. Die pharmazeutische Basis in der Provinz Buenos Aires unterstützt die Produktion generischer oraler Antidiabetika.
Weitere südamerikanische Märkte
Chile stellt eine Marktchance im mittleren Segment dar, da Marken-Alpha-Glucosidase-Inhibitoren in privaten Versicherungskanälen eine stärkere Präsenz behalten. Allerdings verdrängen SGLT2-Inhibitoren die Klasse zunehmend in einigen privaten Arzneimittellisten. Peru und das übrige Südamerika, einschließlich Ecuador, Bolivien, Paraguay, Uruguay und Venezuela, sind stark auf importierte Arzneimittel und öffentliche Beschaffungssysteme angewiesen, die Alpha-Glucosidase-Inhibitoren nicht priorisieren. Der private Gesundheitsmarkt in Lima und Arequipa in Peru unterstützt eine moderate Nachfrage nach Marken-Acarbose. Gleichzeitig bieten Bolivien, Ecuador und Paraguay Chancen in einem frühen Stadium, da Screening, Zugang zur Primärversorgung, Aufnahme in Arzneimittellisten und pharmazeutische Distribution sich verbessern.
Wettbewerbslandschaft
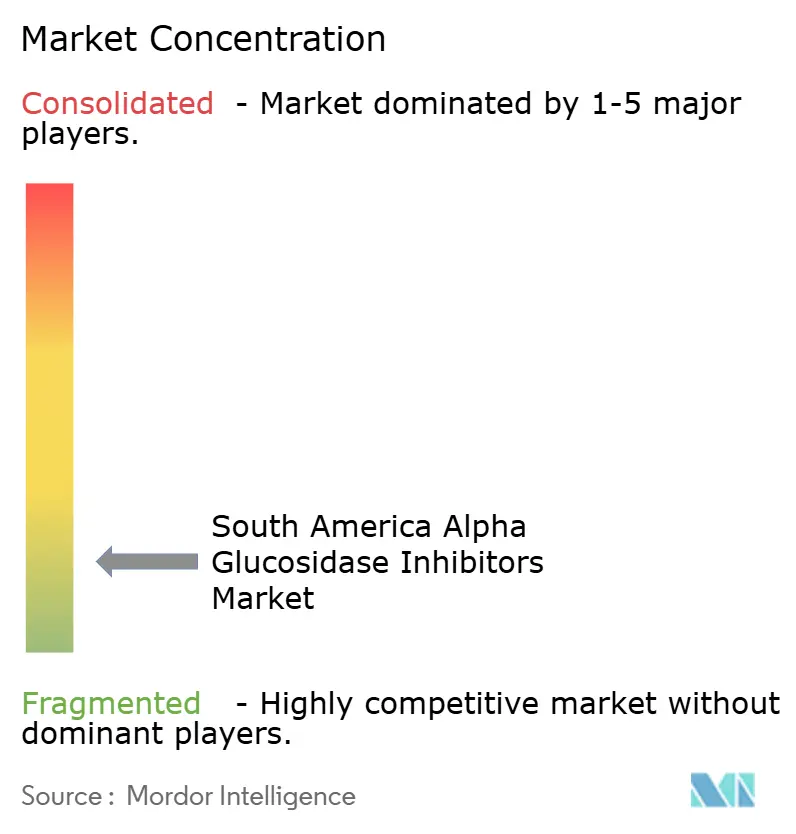
Der Markt für Alpha-Glucosidase-Inhibitoren in Südamerika ist fragmentiert, wobei kein einzelnes Unternehmen einen beherrschenden Anteil hält. Bayers Glucobay bleibt ein wichtiges Referenzprodukt bei Klinikern, die mit der ursprünglichen Acarbose-Formulierung vertraut sind. Indische Lieferanten, darunter Sun Pharmaceutical, Glenmark, Torrent, Zydus Lifesciences und Unichem, konkurrieren mit brasilianischen Herstellern wie Eurofarma, EMS, Hypera, Biolab und União Química durch Preisgestaltung, lokale Registrierungsexpertise, Zugang zu pharmazeutischen Wirkstoffen, Produktionskapazitäten und kommerzielle Reichweite. Der Wettbewerb wird durch Preis, Apothekenabdeckung, regulatorischen Status und Produktverfügbarkeit angetrieben, wobei die Lieferantenleistung je nach Land, Stadt und Einzelhandelsnetzwerk variiert.
Bayer hat eine Verlagerung hin zu innovativen Produkten in Lateinamerika signalisiert, während kommerzielle Partnerschaften sein patentfreies Portfolio in ausgewählten Ländern verwaltet haben, was Möglichkeiten für Generikalieferanten in etablierten Acarbose-Kategorien schafft. Fixdosiskombinationen aus Acarbose und Metformin entstehen als einfachere Behandlungsoptionen, obwohl kein Unternehmen eine dominante regionale Position etabliert hat. Generikalieferanten profitieren weiterhin von der etablierten Behandlungsrolle von Acarbose und den Erschwinglichkeitsanforderungen der Patienten, während regulatorische Compliance, zuverlässige Versorgung und Apothekenzugang zunehmend wichtig werden. Hersteller mit breiten Diabetesportfolios können bestehende Apothekenbeziehungen nutzen, priorisieren jedoch möglicherweise schneller wachsende Therapien, was kleineren Lieferanten ermöglicht, durch Lagerverfügbarkeit und Generikawert zu konkurrieren.
Investitionen in GLP-1-Therapien und neuere Diabetesmedikamente haben den Wettbewerbsdruck auf Alpha-Glucosidase-Inhibitoren erhöht. Im Mai 2026 genehmigte die brasilianische Nationale Gesundheitsüberwachungsbehörde den ersten synthetischen Semaglutid-Pen für Diabetes in Brasilien, und im Juli 2026 kündigten EMS und BD eine Zusammenarbeit zur kommerziellen Einführung von EMS' Semaglutid-Therapie Ozivy in Brasilien an; Eurofarmas generische Dapagliflozin- und Metformin-Kombination fügte im Jahr 2026 ebenfalls eine kostengünstigere orale Alternative hinzu. Acarbose und Miglitol behalten jedoch eine Rolle, wo Erschwinglichkeit, postprandiale Blutzuckerkontrolle und die Vermeidung von Hypoglykämie die Therapieauswahl leiten. Die Nachfrage wird je nach lokaler Apothekenverfügbarkeit, Verschreibungsvertrautheit, Erstattungsregeln und Preisgestaltung variieren und eine weitere Marktexpansion trotz stärkerem Wettbewerb durch neuere Therapien unterstützen.
Branchenführer im Markt für Alpha-Glucosidase-Inhibitoren in Südamerika
Bayer AG
Pfizer Inc.
Sun Pharmaceutical Industries Limited
Takeda Pharmaceutical Company Limited
Glenmark Pharmaceuticals Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika-Markt für Alpha-Glucosidase-Inhibitoren
- Aché Laboratórios Farmacêuticos S.A.
- Bayer
- Biolab Sanus Farmacêutica Ltda.
- EMS S/A
- Eurofarma Laboratórios S.A.
- Glenmark Pharmaceuticals
- Hypera S.A.
- Laboratório Teuto Brasileiro S.A.
- Laboratorios Bagó S.A.
- Laboratorios Roemmers S.A.
- Merck
- Merck
- Pfizer
- Prati-Donaduzzi & Cia Ltda.
- Siegfried Holding AG
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Torrent Pharmaceuticals Limited
- União Química Farmacêutica Nacional S/A
- Unichem Laboratories Limited
- Zydus Lifesciences Limited

Recent Industry Developments in Südamerika-Markt für Alpha-Glucosidase-Inhibitoren
- Juli 2026: EMS und BD arbeiteten zusammen, um EMS' Semaglutid-Therapie Ozivy in Brasilien kommerziell einzuführen, mit einem Ziel von 1,2 Millionen Einheiten im ersten Jahr.
- Mai 2026: Die brasilianische Nationale Gesundheitsüberwachungsbehörde registrierte Eurofarmas erste generische Dapagliflozin- und Metforminhydrochlorid-Kombination, die mindestens 35 % unter dem Preis von Xigduo XR liegt.


Berichtsumfang des Marktes für Alpha-Glucosidase-Inhibitoren in Südamerika
Gemäß dem Berichtsumfang sind Alpha-Glucosidase-Inhibitoren eine Klasse oraler Medikamente zur Behandlung von Typ-2-Diabetes, die die Verdauung und Absorption von Kohlenhydraten im Dünndarm verlangsamen. Anstatt die Insulinproduktion zu verändern, zielen sie auf Verdauungsenzyme ab, um Blutzuckerkurven zu glätten.
Der Markt für Alpha-Glucosidase-Inhibitoren in Südamerika ist nach Arzneimitteltyp, Indikation, Vertriebskanal und Geografie segmentiert. Nach Arzneimitteltyp umfasst der Markt Acarbose, Miglitol, Voglibose und Kombinationsprodukte, die einen Alpha-Glucosidase-Inhibitor enthalten. Nach Indikation ist der Markt in die Typ-1-Diabetes-Bevölkerung und die Typ-2-Diabetes-Bevölkerung segmentiert. Nach Vertriebskanal ist der Markt in Einzelhandelsapotheken, Krankenhausapotheken und Online-Apotheken segmentiert. Nach Geografie wird der Markt in Brasilien, Argentinien, Kolumbien, Chile, Peru und dem Rest von Südamerika analysiert. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Acarbose |
| Miglitol |
| Voglibose |
| Kombinationsprodukte, die einen Alpha-Glucosidase-Inhibitor enthalten |
| Typ-1-Diabetes-Bevölkerung |
| Typ-2-Diabetes-Bevölkerung |
| Einzelhandelsapotheken |
| Krankenhausapotheken |
| Online-Apotheken |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Rest von Südamerika |
| Nach Arzneimitteltyp | Acarbose |
| Miglitol | |
| Voglibose | |
| Kombinationsprodukte, die einen Alpha-Glucosidase-Inhibitor enthalten | |
| Nach Indikation | Typ-1-Diabetes-Bevölkerung |
| Typ-2-Diabetes-Bevölkerung | |
| Nach Vertriebskanal | Einzelhandelsapotheken |
| Krankenhausapotheken | |
| Online-Apotheken | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Rest von Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Alpha-Glucosidase-Inhibitoren in Südamerika im Jahr 2026?
Der Wert beträgt 0,222 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 bei einer CAGR von 2,17 % 0,247 Milliarden USD erreichen. Die Prognose spiegelt eine stetige Nachfrage nach etablierten oralen Diabetesbehandlungen in einem preissensiblen regionalen Umfeld wider.
Welcher Arzneimitteltyp der Alpha-Glucosidase-Inhibitoren führt in Südamerika?
Acarbose führte im Jahr 2025 mit einem Wertanteil von 59,80 %, unterstützt durch etablierte Vertrautheit bei Ärzten und Generikaverfügbarkeit. Seine Anwendung wird durch die langjährige Anerkennung des Referenzprodukts in vielen nationalen Regulierungssystemen gestärkt.
Welcher Arzneimitteltyp wächst bis 2031 am schnellsten?
Miglitol wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,89 % wachsen, unterstützt durch seine Anwendung bei ausgewählten Patienten, die eine postprandiale Blutzuckerkontrolle benötigen. Die lokale Generikaverfügbarkeit und die Anwendung bei ausgewählten Patienten mit Niereneinschränkungen unterstützen ebenfalls seine Position.
Warum haben Einzelhandelsapotheken die größte Vertriebsrolle?
Einzelhandelsapotheken entfielen im Jahr 2025 auf 59,76 % des Vertriebswerts, da viele Rezepte außerhalb öffentlicher Beschaffungssysteme eingelöst werden. Ihre Rolle macht private Erstattung, Haushaltseinkommen, lokale Lagerbestände und Apothekenabdeckung wichtig für den weiteren Zugang.
Welches Land hat den größten regionalen Anteil?
Brasilien hielt im Jahr 2025 einen Anteil von 45,87 %, was seine Diabetesbelastung, sein Apothekennetzwerk und seine pharmazeutische Produktionsbasis widerspiegelt. Das Land kombiniert auch aktive Einzelhandelskanäle mit einer großen Bevölkerung, die eine kontinuierliche Diabetesversorgung benötigt.
Seite zuletzt aktualisiert am:



