
Tamanho e Participação do Mercado de Seguros de Viagem de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 262.15 Milhões de dólares |
| Tamanho do Mercado (2026) | 279.97 Milhões de dólares |
| Tamanho do Mercado (2031) | 378.21 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.20 % |
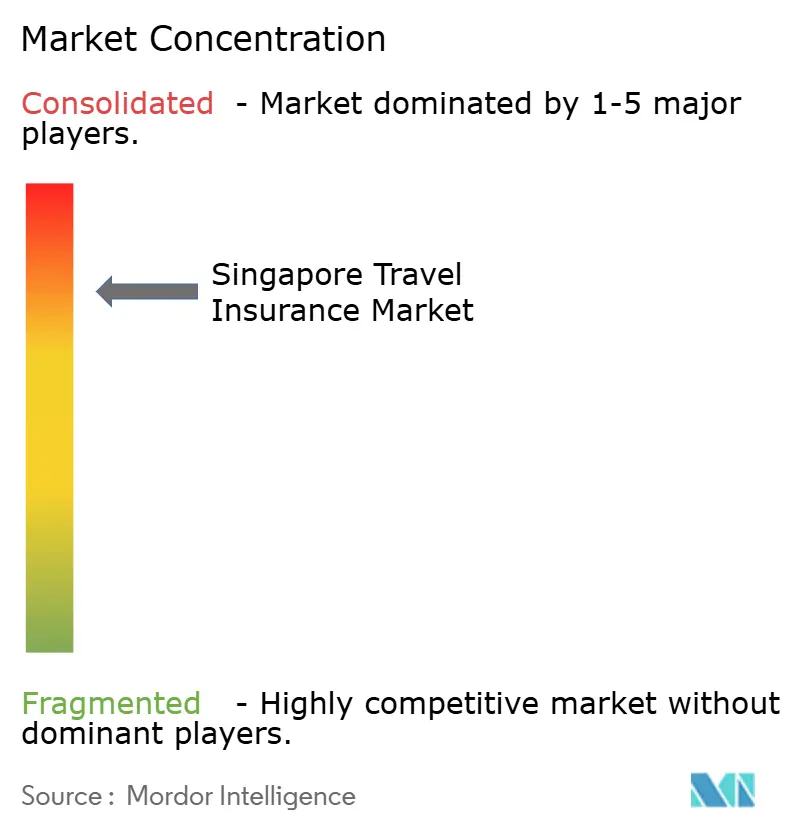
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Seguros de Viagem de Singapura pela Mordor Intelligence
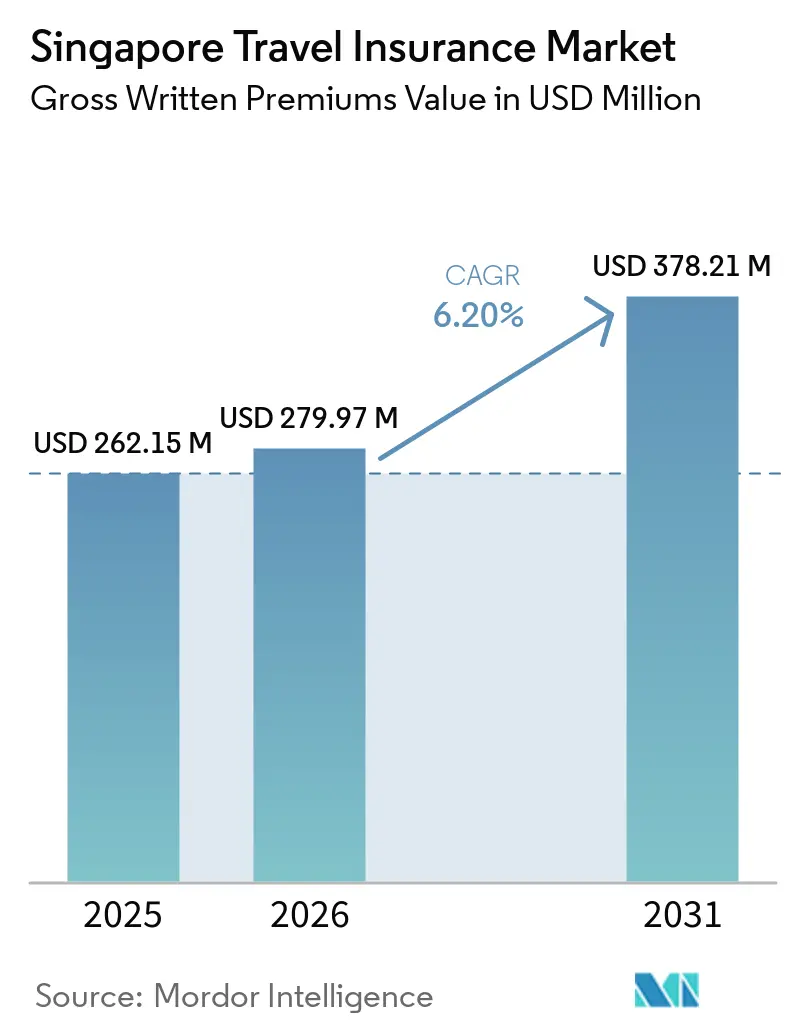
O tamanho do Mercado de Seguros de Viagem de Singapura em termos de valor de prémios brutos subscritos está projetado para expandir de 262,15 milhões de USD em 2025 e 279,97 milhões de USD em 2026 para 378,21 milhões de USD até 2031, registando um CAGR de 6,20% entre 2026 e 2031.
A elevada adoção de seguros altera a base do crescimento, pois as seguradoras têm menos espaço para conquistar compradores de primeira viagem. A Associação de Seguros Gerais de Singapura registou prémios brutos subscritos de seguros de viagem de SGD 336,7 milhões (USD 249,2 milhões) em 2025, após um crescimento de 8,6%, juntamente com 10,6 milhões de viagens ao exterior realizadas por residentes de Singapura. O crescimento depende, portanto, mais de coberturas mais amplas, apólices anuais recorrentes e aquisição digital acessível. O aumento dos custos médicos no exterior também incentiva os viajantes a considerar limites mais elevados e uma proteção mais completa. As parcerias digitais podem disponibilizar o seguro próximo da reserva ou da viagem ao aeroporto, o que pode reduzir o esforço necessário para adquirir uma apólice.
Principais Conclusões do Relatório
- Por tipo de viagem, o seguro de viagem individual capturou 59,67% da participação do mercado de seguros de viagem de Singapura em 2025, enquanto o seguro anual de múltiplas viagens está projetado para crescer a um CAGR de 7,62% até 2031.
- Por canal de distribuição, os canais diretos de seguradoras detinham 40,12% da participação do mercado de seguros de viagem de Singapura em 2025, enquanto outros canais estão projetados para crescer a um CAGR de 8,44% até 2031.
- Por tipo de comprador, os compradores de varejo capturaram 80,44% da participação do mercado de seguros de viagem de Singapura em 2025, enquanto o seguro de viagem corporativo está projetado para crescer a um CAGR de 8,16% até 2031.
- Por geografia, a região central capturou 26,95% da participação do mercado de seguros de viagem de Singapura em 2025, enquanto a região nordeste está projetada para crescer a um CAGR de 7,19% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Seguros de Viagem de Singapura
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Viagens ao Exterior por Residentes de Singapura | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Viagens Regionais e de Longa Distância Frequentes a Partir de Singapura | +0.9% | Nacional, com intensidade no corredor Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da Exposição a Emergências Médicas e Evacuações no Exterior | +1.1% | Global, com exposição no Japão, nos Estados Unidos e na Austrália | Longo prazo (≥ 4 anos) |
| Procura de Proteção contra Cancelamento e Perturbação de Viagens | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Preferência por Coberturas Flexíveis e Abrangentes | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Expansão da Distribuição Digital e por Intermediários de Viagem | +0.7% | Nacional, com repercussão na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Viagens ao Exterior por Residentes de Singapura
Os residentes de Singapura realizaram 10,6 milhões de viagens ao exterior em 2025, em comparação com 10,3 milhões em 2024[1]Associação de Seguros Gerais de Singapura, "O Negócio de Seguros Gerais Domésticos de Singapura Ultrapassa SGD 6 Mil Milhões em Prémios," Comunicado de Imprensa da GIA, gia.org.sg. Este volume de viagens sustenta a procura de apólices que cubram eventos médicos, cancelamentos, perda de bagagem e atrasos de viagem. Partidas mais frequentes criam mais ocasiões para seguradoras e intermediários oferecerem cobertura. O mercado de seguros de viagem de Singapura também beneficia quando os viajantes habituais encaram o seguro como uma compra de viagem de rotina. Uma maior atividade de viagem não significa automaticamente um aumento semelhante no número de apólices, pois alguns viajantes optam pela cobertura anual. No entanto, sustenta a procura de apólices com limites mais amplos e funcionalidades de utilização recorrente.
Aumento da Exposição a Emergências Médicas e Evacuações no Exterior
A inflação dos custos médicos no Japão, na Austrália e nos Estados Unidos reduz o valor dos limites de cobertura mais antigos. A Chubb melhorou o TravellerShield Plus a partir de 30 de abril de 2026 com novas categorias de benefícios, refletindo a necessidade de manter a proteção relevante face aos riscos de viagem em evolução[2]Chubb Insurance Singapore, "TravellerShield Plus," DBS Bank, dbs.com.sg. A Associação de Seguros Gerais de Singapura reportou que as indemnizações líquidas de viagem incorridas aumentaram 14,6% em 2025, enquanto os prémios brutos subscritos de viagem cresceram 8,6%. Esta diferença exerce pressão sobre as margens de subscrição e os preços das apólices. As seguradoras necessitam de informações sobre o risco por destino para avaliar a exposição médica e atualizar os limites de cobertura. A comunicação clara dos limites, exclusões e requisitos de sinistro continua a ser importante quando os tomadores de seguro comparam planos.
Preferência por Coberturas Flexíveis e Abrangentes
As apólices flexíveis permitem aos clientes selecionar a proteção para os riscos relevantes de uma determinada viagem. A MSIG Singapura lançou o TravelEasy Flex em abril de 2025 com planos a partir de SGD 9 (USD 6,7), permitindo aos tomadores de seguro personalizar a cobertura ao nível dos componentes[3]MSIG Insurance Singapore, "A MSIG Lança o TravelEasy Flex, um Seguro de Viagem Acessível que Pode Ser Adaptado às Necessidades dos Tomadores de Seguro," MSIG Insurance Singapore, msig.com.sg. Este modelo pode reduzir a barreira de preço inicial, ao mesmo tempo que oferece aos clientes a opção de adicionar benefícios. A Income Insurance oferece um benefício de Cancelamento por Qualquer Motivo que diferencia o seu produto de viagem da cobertura padrão. O mercado de seguros de viagem de Singapura pode ganhar valor em prémios quando os viajantes selecionam coberturas adicionais em vez de optarem apenas pela apólice de menor preço. As capacidades de gestão de sinistros digitais também são importantes, pois os benefícios flexíveis requerem uma administração clara após um sinistro.
Expansão da Distribuição Digital e por Intermediários de Viagem
O seguro incorporado disponibiliza a cobertura quando o viajante já está a organizar o transporte ou a preparar-se para partir. A Zurich Insurance Singapore e a ComfortDelGro introduziram o Zurich Travel Comfort na aplicação de transporte por rede CDG Zig em janeiro de 2025. O serviço atingiu mais de 1 milhão de utilizadores ativos mensais e colocou o seguro de viagem próximo das viagens para o Aeroporto de Changi. Em maio de 2026, a SimplyGo e a Embed Financial Group Holdings estabeleceram uma parceria para explorar uma plataforma de micro-seguro incorporado na aplicação SimplyGo[4] SimplyGo Pte. Ltd., "A SimplyGo e a EFGH Estabelecem Parceria Estratégica para Explorar Serviços de Micro-Seguro Incorporado," SimplyGo, simplygo.com.sg. Estes canais podem encurtar o processo de aquisição e ampliar o acesso das seguradoras para além dos sítios diretos tradicionais. O Regulamento de Agentes de Viagem de 2017 também exige que os agentes de viagem licenciados incentivem os clientes a considerar o seguro de viagem antes de receberem o pagamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensa Concorrência de Preços para Viagens de Curta Duração | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Exclusões e Complexidade das Apólices | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Aumento dos Custos de Sinistros Médicos e de Perturbação de Viagens | -0.7% | Nacional, com exposição nos corredores Ásia-Pacífico e Estados Unidos | Curto prazo (≤ 2 anos) |
| Requisitos de Documentação e Verificação de Sinistros | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Preços e Prémios Baixos para Viagens de Curta Duração
O seguro de viagem individual detinha 59,67% do mercado de seguros de viagem de Singapura em 2025, tornando-o a principal área de concorrência de preços. Os compradores comparam frequentemente os planos regionais de curta duração principalmente pelo preço quando os benefícios das apólices parecem semelhantes. Isto pode limitar a capacidade das seguradoras de aumentar os prémios mesmo quando os custos de sinistros aumentam. A Associação de Seguros Gerais de Singapura reportou que o lucro de subscrição de viagens caiu 23,8% para SGD 29,7 milhões (USD 22 milhões) em 2025. O declínio ocorreu apesar do crescimento nos prémios brutos subscritos de viagem e reflete a pressão criada pelo aumento dos sinistros. As seguradoras de menor dimensão podem enfrentar custos adicionais quando não conseguem distribuir os investimentos em conformidade e operações por uma base de apólices alargada.
Exclusões e Complexidade das Apólices
As exclusões dos seguros de viagem podem ser difíceis de compreender para os viajantes ocasionais. As apólices padrão geralmente limitam a proteção para condições pré-existentes, pandemias e determinados eventos geopolíticos. As seguradoras aplicaram exclusões de conflito para novas apólices que cobriam viagens para o Médio Oriente durante 2026, o que tornou o âmbito da cobertura especialmente importante para os itinerários afetados. Os produtos que contemplam condições pré-existentes podem incluir co-pagamentos e sublimites que requerem uma comparação cuidadosa. O Aviso MAS 120 exige processos de divulgação e consultoria para produtos de seguro de acidentes e saúde, incluindo a explicação das exclusões relevantes no momento da venda. Uma comunicação mais clara dos produtos pode reduzir a insatisfação após um sinistro e apoiar as decisões de recompra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Viagem: O Seguro de Viagem Individual Proporciona Escala Enquanto os Planos Anuais Ganham Procura
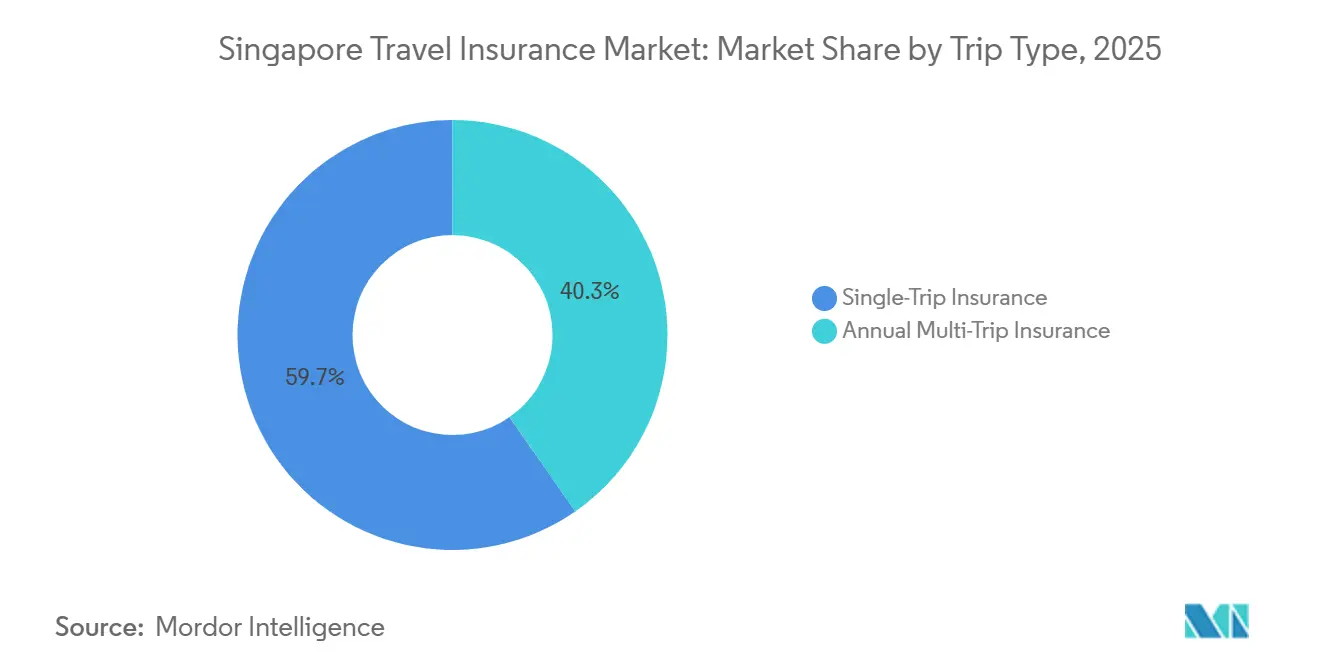
O seguro de viagem individual detinha 59,67% da participação do mercado de seguros de viagem de Singapura em 2025. Continua a ser a opção padrão para os viajantes que fazem 1 ou 2 férias no exterior por ano. As viagens de curta distância dentro da Associação das Nações do Sudeste Asiático e as viagens de média distância para o Nordeste Asiático sustentam este padrão. Os prémios por viagem são frequentemente mais fáceis de justificar quando o viajante não prevê viajar repetidamente. O segmento oferece, portanto, às seguradoras uma base alargada de tomadores de seguro, embora também enfrente uma forte concorrência de preços. O seu grande volume torna o serviço de sinistros e a clareza das apólices pontos de concorrência importantes.
O seguro anual de múltiplas viagens é o tipo de viagem de crescimento mais rápido, com um CAGR de 7,62% até 2031. O tamanho do mercado de seguros de viagem de Singapura para o seguro anual de múltiplas viagens é sustentado por viajantes frequentes que realizam 3 ou mais viagens ao exterior. Os custos médicos mais elevados no Japão, nos Estados Unidos e na Austrália elevaram os prémios dos planos anuais em 8-12% em 2026 face aos níveis de 2024. A apólice anual da Income Insurance cobre viagens ilimitadas de até 90 dias de calendário por viagem e inclui o seu benefício de "cancelamento por qualquer motivo". A Lei de Seguros de 1966 e os mecanismos de proteção dos tomadores de seguro relacionados apoiam a confiança dos tomadores de seguro de varejo. As seguradoras podem utilizar benefícios mais amplos e a conveniência de utilização recorrente para distinguir os produtos anuais da cobertura de viagem individual.


Por Canal de Distribuição: As Seguradoras Diretas Lideram Enquanto Outros Canais se Expandem
Os canais diretos de seguradoras detinham 40,12% da participação do mercado de seguros de viagem de Singapura em 2025. As seguradoras estabelecidas construíram sítios diretos e interfaces móveis para emissão de apólices e submissão de sinistros. Os modelos diretos conferem às seguradoras controlo sobre a jornada do cliente, a apresentação do produto e a comunicação de renovação. Os agentes, corretores e bancos continuam a ser relevantes para apólices familiares, viajantes seniores e coberturas que envolvam condições pré-existentes. Estes canais podem fornecer orientação quando os clientes precisam de ajuda para comparar limites ou exclusões. O seu papel é particularmente importante quando os clientes valorizam o aconselhamento antes de adquirir coberturas de maior valor.
Outros canais estão projetados para crescer a um CAGR de 8,44% até 2031. Esta parte do mercado de seguros de viagem de Singapura inclui ambientes de transporte por rede, trânsito, comércio eletrónico e reserva de viagens. O Tiq by Etiqa fornece pagamentos automáticos por atraso de voo ao detetar eventos de perturbação elegíveis e creditando a carteira eletrónica PayNow do tomador de seguro. A MSIG reportou que 20% dos sinistros de viagem foram aprovados e pagos automaticamente em 48 horas após a utilização de inteligência artificial generativa e automação robótica de processos. Um processamento mais rápido pode tornar os canais digitais mais atrativos para sinistros simples. O tamanho do mercado de seguros de viagem de Singapura pode beneficiar da expansão destes modelos de distribuição digital e incorporada, enquanto o papel dos intermediários se desloca cada vez mais para o aconselhamento antes de um sinistro, em vez do apoio manual após um evento.
Por Tipo de Comprador: Os Compradores de Varejo Lideram Enquanto a Procura Corporativa Aumenta
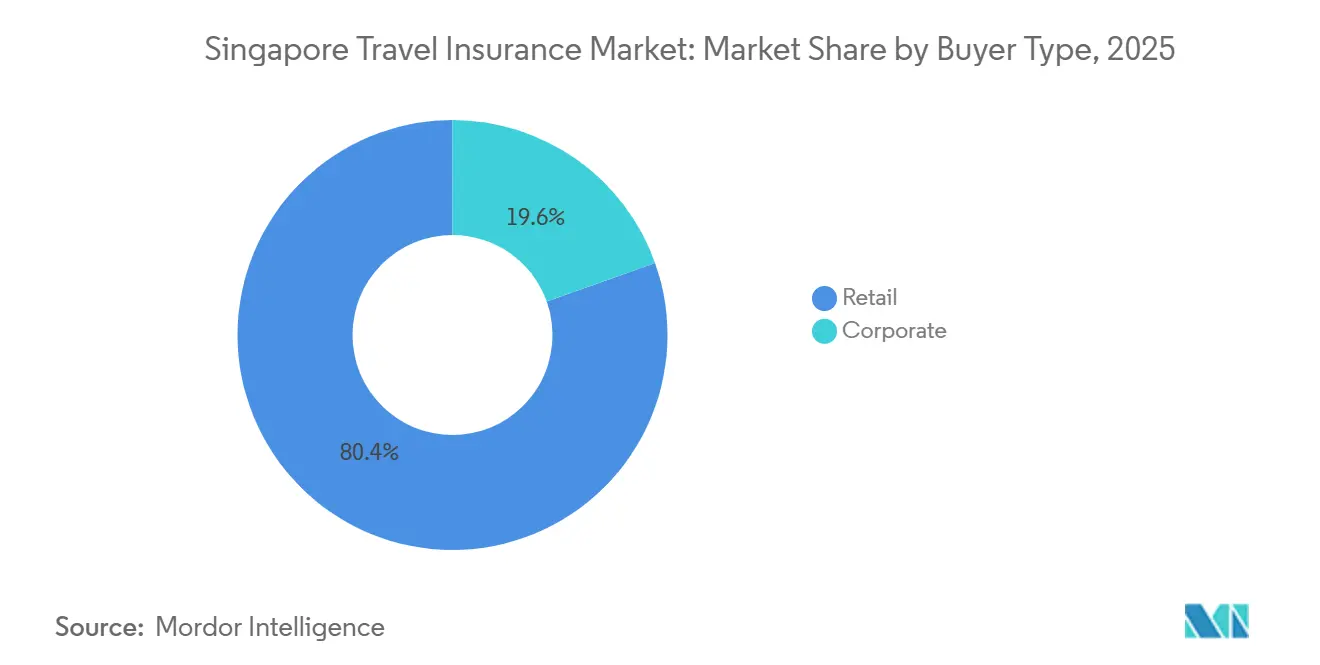
Os compradores de varejo capturaram 80,44% da participação do mercado de seguros de viagem de Singapura em 2025. A elevada frequência de viagens das famílias e a ampla consciencialização sobre o seguro de viagem sustentam a escala do segmento. Os clientes de varejo adquirem apólices individuais e anuais através de canais diretos, intermediários e digitais. A ampla base de clientes torna a atividade promocional comum, particularmente nas plataformas online. A pressão de preços é mais forte nos produtos padrão de viagens curtas com designs de cobertura semelhantes. As seguradoras necessitam, portanto, de um serviço sólido, benefícios flexíveis e jornadas digitais simples para proteger a qualidade das receitas.
O seguro de viagem corporativo está projetado para crescer a um CAGR de 8,16% até 2031 no mercado de seguros de viagem de Singapura. As apólices de grupo corporativo apoiam os colaboradores que viajam para reuniões, eventos e outros fins profissionais. O papel de Singapura como centro de reuniões, incentivos, convenções e exposições sustenta a procura de proteção de viagem para colaboradores. O folheto de seguro de viagem corporativo da Singlife oferece um desconto de 15% em volume para 50 ou mais pessoas seguradas. Os compradores corporativos podem valorizar termos de cobertura consistentes e administração anual em grupos de colaboradores. O tamanho do mercado de seguros de viagem de Singapura pode beneficiar da expansão dos programas de viagem corporativa, criando oportunidades para as seguradoras oferecerem coberturas de maior valor e construírem relações de renovação mais estáveis.
Análise Geográfica
A Região Central detinha 26,95% da participação do mercado de seguros de viagem de Singapura em 2025. A região inclui o Distrito Central de Negócios, Orchard Road, Buona Vista, Bishan e Toa Payoh. Tem uma elevada concentração de escritórios corporativos, trabalhadores expatriados e famílias de rendimentos mais elevados. Estes viajantes frequentemente necessitam de apólices anuais de múltiplas viagens ou planos abrangentes com limites médicos mais elevados. O papel da Região Central na atividade empresarial também sustenta a procura de viagens corporativas. A sua combinação de apólices pode gerar prémios mais elevados do que as áreas focadas principalmente em viagens curtas e sensíveis ao preço.
A Região Nordeste está projetada para crescer a um CAGR de 7,19% até 2031. Punggol e Sengkang têm populações residentes mais jovens e mais envolvidas digitalmente. A aquisição com prioridade para dispositivos móveis e a distribuição incorporada podem ser relevantes para este grupo. O tamanho do mercado de seguros de viagem de Singapura na região pode beneficiar de apólices disponíveis através de aplicações de transporte e outras aplicações digitais do quotidiano. A integração do CDG Zig da Zurich e a parceria com a SimplyGo mostram como a proteção de viagem pode ser apresentada próximo do início de uma viagem. Esta via pode ser particularmente adequada para viajantes que preferem transações digitais rápidas.
A Região Leste inclui Tampines, Bedok, Pasir Ris e a área em torno do Aeroporto de Changi. A sua proximidade ao aeroporto pode tornar os incentivos ao seguro no check-in ou em trânsito mais relevantes. A Região Oeste inclui Jurong, Clementi, Tengah e Bukit Batok, enquanto a Região Norte inclui Woodlands, Yishun e Sembawang. Estas regiões têm participações menores e compradores de viagens individuais mais sensíveis ao preço. As plataformas digitais podem reduzir o esforço necessário para adquirir uma apólice nestas áreas. A Lei de Seguros de 1966 e os regulamentos de seguros da Autoridade Monetária de Singapura fornecem um enquadramento regulatório comum em todas as regiões de planeamento.
Panorama Competitivo
O mercado de seguros de viagem de Singapura está concentrado num grupo de grandes seguradoras. A Income Insurance, a MSIG Insurance, a FWD Singapore, a Allianz Insurance Singapore, a Chubb Insurance Singapore e a Singlife são participantes-chave. Mais de 20 seguradoras gerais licenciadas estão ativas nas linhas de seguro de viagem. Outros fornecedores servem necessidades especializadas, incluindo cobertura compatível com Takaful, apólices corporativas e produtos com limites médicos mais elevados. A concorrência centra-se na aquisição digital, na rapidez de processamento de sinistros, na qualidade do serviço e na flexibilidade dos produtos.
A MSIG investiu no processamento digital de sinistros e reportou que 20% dos sinistros de viagem foram aprovados e pagos automaticamente em 48 horas. O Tiq by Etiqa oferece pagamentos automáticos por atraso de voo sem submissão manual de sinistro para eventos elegíveis. A Zurich e a ComfortDelGro lançaram o Zurich Travel Comfort na aplicação CDG Zig em janeiro de 2025. Estas iniciativas mostram como a automação de sinistros e a distribuição incorporada podem melhorar a conveniência para os viajantes. Também exercem pressão sobre as seguradoras que dependem principalmente de processos de venda convencionais. O setor de seguros de viagem de Singapura é, portanto, moldado pela execução no serviço digital, bem como pela cobertura dos produtos.
As seguradoras têm oportunidades na proteção para seniores e viajantes com condições médicas pré-existentes. Podem também procurar novas parcerias com plataformas que alcancem os clientes durante a reserva, o trânsito ou a viagem ao aeroporto. A SimplyGo e a Embed Financial Group Holdings estabeleceram uma parceria estratégica em maio de 2026 para explorar serviços de micro-seguro incorporado. A AIG Asia Pacific cessou as vendas diretas de varejo do Travel Guard em Singapura em janeiro de 2026, e a Zurich Insurance Singapore subscreve os produtos de varejo da marca. A Emenda ao Aviso MAS 133 de 2026 atualizou o quadro de avaliação de capital baseado no risco para seguradoras licenciadas a partir de 31 de março de 2026. Capacidades digitais e de gestão de risco mais sólidas podem tornar-se mais importantes à medida que os requisitos de conformidade se desenvolvem. A posição competitiva das empresas de menor dimensão pode depender da sua capacidade de gerir estes custos enquanto mantêm um serviço ao cliente claro.
Líderes do Setor de Seguros de Viagem de Singapura
-
Income Insurance Limited
-
FWD Singapore Pte. Ltd.
-
MSIG Insurance (Singapore) Pte. Ltd.
-
Chubb Insurance Singapore Limited
-
Allianz Insurance Singapore Pte. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A SimplyGo Pte. Ltd. e a Embed Financial Group Holdings celebraram um Acordo de Parceria Estratégica para co-desenvolver uma plataforma de micro-seguro incorporado na aplicação SimplyGo, permitindo a emissão de apólices em tempo real, a cobrança de prémios e a conectividade de seguros para passageiros que viajam para o Aeroporto de Changi. A iniciativa tem como alvo os compradores de seguros do mercado de massas que atualmente não são adequadamente servidos pelos canais tradicionais.
- Abril de 2026: A Chubb Insurance Singapore melhorou o TravellerShield Plus, com efeitos a partir de 30 de abril de 2026, adicionando novas categorias de benefícios, incluindo cobertura de transações fraudulentas para cartões DBS e POSB, até SGD 4.000 (USD 3.000) no plano Standard e SGD 6.000 (USD 4.600) no plano Platinum. As melhorias aplicam-se automaticamente a todas as novas apólices individuais e anuais a partir dessa data.
- Março de 2026: A Associação de Seguros Gerais de Singapura anunciou que o setor de seguros gerais domésticos de Singapura ultrapassou SGD 6 mil milhões (USD 4,4 mil milhões) em prémios brutos subscritos pela primeira vez em 2025. Os prémios brutos subscritos de seguros de viagem cresceram 8,6% para SGD 336,7 milhões (USD 249,2 milhões), enquanto as indemnizações líquidas incorridas aumentaram 14,6% e o lucro de subscrição caiu 23,8% para SGD 29,7 milhões (USD 22 milhões).
- Março de 2026: A Etiqa Insurance Singapore regressou à Feira de Viagens NATAS 2026 como Seguradora Oficial de Viagens pelo quinto ano consecutivo e lançou o Travel Takaful, um plano de proteção de viagem em conformidade com a Sharia para viagens de lazer, viagens de negócios e peregrinações de Umrah.


Âmbito do Relatório do Mercado de Seguros de Viagem de Singapura
| Seguro de Viagem Individual |
| Seguro Anual de Múltiplas Viagens |
| Canais Diretos de Seguradoras |
| Agentes e Corretores de Seguros |
| Bancos |
| Outros Canais |
| Varejo |
| Corporativo |
| Região Central |
| Região Leste |
| Região Norte |
| Região Nordeste |
| Região Oeste |
| Por Tipo de Viagem | Seguro de Viagem Individual |
| Seguro Anual de Múltiplas Viagens | |
| Por Canal de Distribuição | Canais Diretos de Seguradoras |
| Agentes e Corretores de Seguros | |
| Bancos | |
| Outros Canais | |
| Por Tipo de Comprador | Varejo |
| Corporativo | |
| Por Geografia | Região Central |
| Região Leste | |
| Região Norte | |
| Região Nordeste | |
| Região Oeste |


Principais Questões Respondidas no Relatório
Qual é o valor projetado do seguro de viagem de Singapura em 2031?
O mercado de seguros de viagem de Singapura está previsto para atingir 378,21 milhões de USD até 2031, crescendo a um CAGR de 6,2% a partir de 2026.
Qual tipo de apólice de viagem tem a maior participação em Singapura?
O seguro de viagem individual detinha uma participação de 59,67% em 2025, refletindo a importância das viagens ao exterior curtas e ocasionais.
Qual tipo de apólice de viagem está a crescer mais rapidamente em Singapura?
O seguro anual de múltiplas viagens está projetado para crescer a um CAGR de 7,62% até 2031, sustentado por viajantes frequentes.
Qual canal de vendas lidera as aquisições de seguros de viagem em Singapura?
Os canais diretos de seguradoras detinham uma participação de 40,12% em 2025, enquanto outros canais têm o crescimento projetado mais rápido, com um CAGR de 8,44%.
O que está a impulsionar a procura de seguros de viagem corporativos em Singapura?
O seguro de viagem corporativo está projetado para crescer a um CAGR de 8,16% até 2031, sustentado pelas viagens de negócios e pelas necessidades de cobertura de grupo.
Qual área está prevista para crescer mais rapidamente nas aquisições de seguros de viagem?
A Região Nordeste está prevista para crescer a um CAGR de 7,19% até 2031, sustentada por residentes mais jovens e com maior envolvimento digital.
Página atualizada pela última vez em:



