
シンガポール旅行保険市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 262.15 百万米ドル |
| 市場規模 (2026) | 279.97 百万米ドル |
| 市場規模 (2031) | 378.21 百万米ドル |
| Growth Rate (2026 - 2031) | 6.20 % |
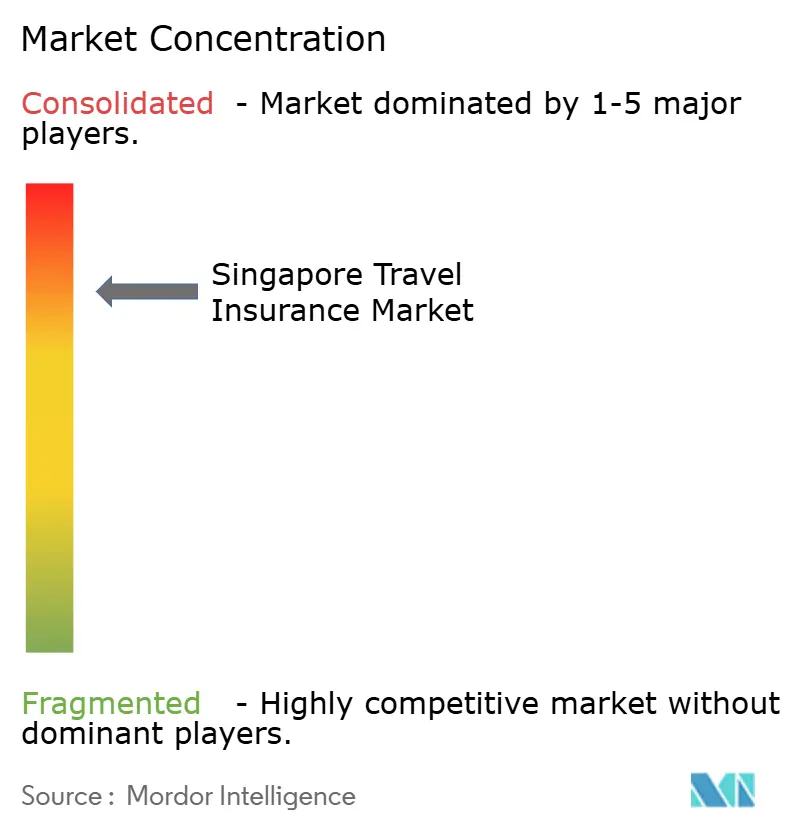
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
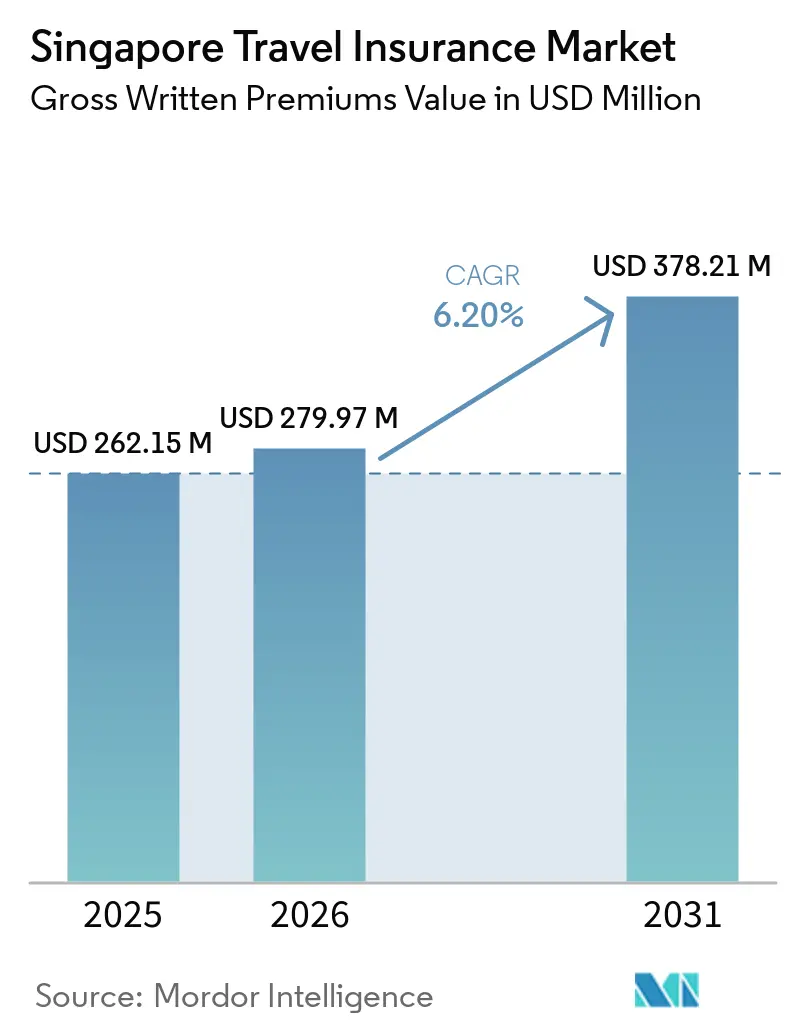
Mordor Intelligenceによるシンガポール旅行保険市場分析
シンガポール旅行保険市場の元受保険料ベースの規模は、2025年の262.15 ミリオン 米ドル、2026年の279.97 ミリオン 米ドルから、2031年までに378.21 ミリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 6.20%を記録する見込みです。
保険加入率の高さは、保険会社が新規加入者を獲得する余地が少なくなるため、成長の基盤を変化させます。シンガポール損害保険協会は、2025年の旅行保険元受保険料がSGD 336.7 ミリオン(249.2 ミリオン 米ドル)に達し、8.6%の成長を記録したと報告しており、シンガポール居住者による海外旅行は1,060万件に上りました。したがって、成長はより広範な補償、年間更新型保険、およびアクセスしやすいデジタル購入に依存する度合いが高まっています。海外医療費の上昇も、旅行者がより高い補償限度額とより充実した保護を検討するよう促しています。デジタルパートナーシップにより、予約や空港への移動の際に保険を身近に提供することができ、保険購入に必要な手間を軽減できます。
主要レポートのポイント
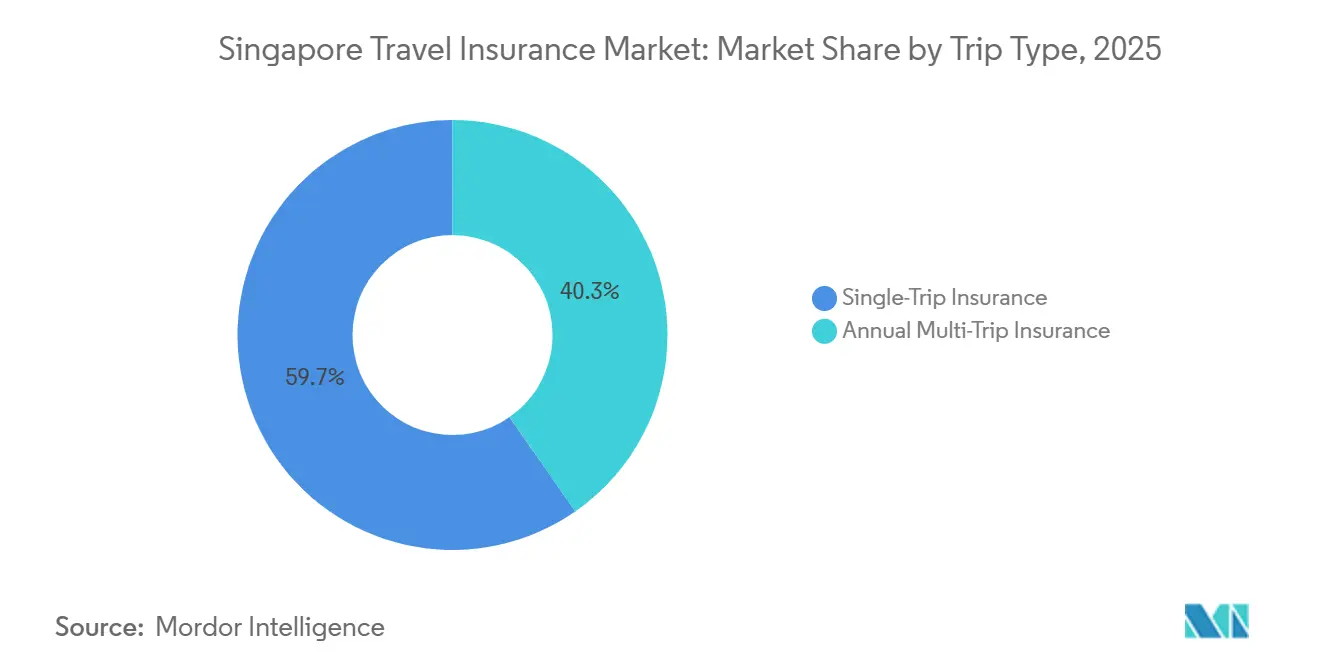
- 旅行タイプ別では、一回旅行保険が2025年のシンガポール旅行保険市場シェアの59.67%を占め、年間複数回旅行保険は2031年にかけてCAGR 7.62%で成長する見込みです。
- 販売チャネル別では、直接保険会社チャネルが2025年のシンガポール旅行保険市場シェアの40.12%を占め、その他のチャネルは2031年にかけてCAGR 8.44%で成長する見込みです。
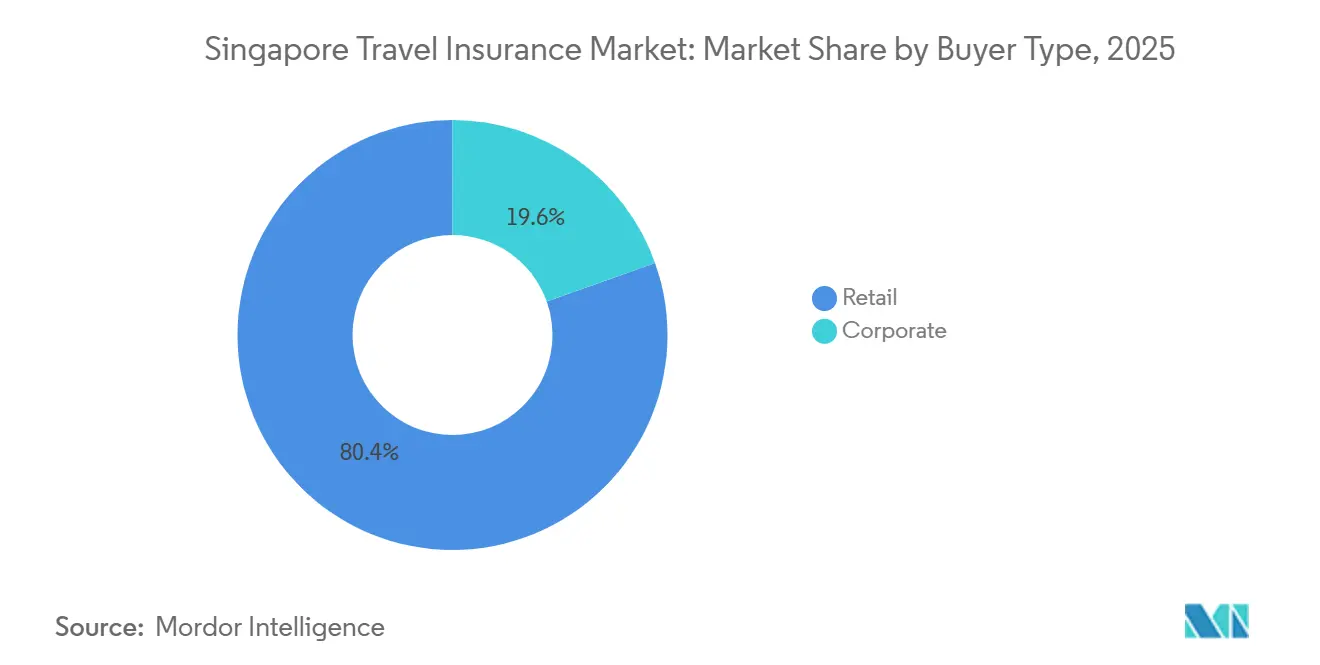
- 購入者タイプ別では、リテール購入者が2025年のシンガポール旅行保険市場シェアの80.44%を占め、コーポレート旅行保険は2031年にかけてCAGR 8.16%で成長する見込みです。
- 地域別では、中央地域が2025年のシンガポール旅行保険市場シェアの26.95%を占め、北東地域は2031年にかけてCAGR 7.19%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール旅行保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| シンガポール居住者による 海外旅行の増加 | +1.5% | 国内 | 短期 (2年以内) |
| シンガポールからの 域内および長距離旅行の頻度増加 | +0.9% | 国内、 アジア太平洋回廊の集中度を含む | 中期 (2〜4年) |
| 海外での医療緊急事態および 避難リスクの上昇 | +1.1% | 日本、米国、オーストラリアへのエクスポージャーを含むグローバル | 長期 (4年以上) |
| 旅行キャンセルおよび 旅行中断保護への需要 | +0.7% | グローバル | 短期 (2年以内) |
| 柔軟かつ包括的な 補償への選好 | +0.6% | 国内 | 中期 (2〜4年) |
| デジタルおよび旅行仲介業者による 販売チャネルの拡大 | +0.7% | 国内、 アジア太平洋への波及効果を含む | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
シンガポール居住者による海外旅行の増加
シンガポール居住者は2025年に1,060万件の海外旅行を行い、2024年の1,030万件と比較して増加しました[1]シンガポール損害保険協会、「シンガポールの国内損害保険事業が保険料でSGD 60億を突破」、GIAプレスリリース、gia.org.sg。この旅行件数は、医療事故、キャンセル、手荷物紛失、旅行遅延をカバーする保険への需要を支えいます。出発頻度が高まることで、保険会社や仲介業者が補償を提供する機会が増えます。シンガポール旅行保険市場は、リピート旅行者が保険を日常的な旅行購入として捉えるようになることでも恩恵を受けます。旅行活動の増加が保険件数の同様の増加を自動的にもたらすわけではありません。一部の旅行者が年間補償に移行するためです。それでも、より広い補償限度額と繰り返し利用できる機能を持つ保険への需要を支えています。
海外での医療緊急事態および避難リスクの上昇
日本、オーストラリア、米国における医療費インフレは、旧来の補償限度額の価値を低下させています。Chubb Insurance Singaporeは、変化する旅行リスクに対して保護を適切に維持する必要性を反映し、2026年4月30日よりTravellerShield Plusに新たな給付カテゴリーを追加して強化しました[2]Chubb Insurance Singapore、「TravellerShield Plus」、DBS Bank、dbs.com.sg。シンガポール損害保険協会は、2025年の旅行保険の正味発生保険金が14.6%増加した一方、旅行保険の元受保険料は8.6%増加したと報告しています。この差は引受マージンと保険料設定に圧力をかけています。保険会社は医療エクスポージャーを評価し補償限度額を更新するために、目的地レベルのリスク情報を必要としています。保険契約者がプランを比較する際、補償限度額、免責事項、および請求要件の明確なコミュニケーションが引き続き重要です。
柔軟かつ包括的な補償への選好
柔軟な保険により、顧客は特定の旅行において重要なリスクに対する保護を選択できます。MSIG Singaporeは2025年4月にTravelEasy Flexを発売し、SGD 9(6.7 米ドル)からのプランを提供し、保険契約者がコンポーネントレベルで補償をカスタマイズできるようにしました[3]MSIG Insurance Singapore、「MSIGが手頃な価格で保険契約者のニーズに合わせてカスタマイズできる旅行保険TravelEasy Flexを発売」、MSIG Insurance Singapore、msig.com.sg。この設計により、初期価格の障壁を下げながら、顧客が給付を追加するオプションを提供できます。Income Insuranceは、旅行商品を標準的な補償と差別化する「いかなる理由によるキャンセル」給付を提供しています。シンガポール旅行保険市場は、旅行者が最低価格の保険だけでなく追加の特約を選択する際に、保険料価値を高めることができます。柔軟な給付は損失後に明確な管理が必要なため、デジタル請求機能も重要です。
デジタルおよび旅行仲介業者による販売チャネルの拡大
組み込み型保険により、旅行者がすでに交通手段を手配しているか出発準備をしている際に補償を利用できるようになります。Zurich Insurance SingaporeとComfortDelGroは、2025年1月にCDG Zigライドヘイリングアプリケーション内でZurich Travel Comfortを導入しました。このサービスは月間アクティブユーザー100万人以上に達し、チャンギ空港への旅行に近い形で旅行保険を提供しました。2026年5月、SimplyGoとEmbed Financial Group Holdingsは、SimplyGoアプリケーション内に組み込み型マイクロ保険プラットフォームを検討する提携を締結しました[4]SimplyGo Pte. Ltd.、「SimplyGoとEFGHが組み込み型マイクロ保険サービスの検討に向けた戦略的提携を締結」、SimplyGo、simplygo.com.sg。これらのチャネルにより、購入プロセスを短縮し、従来の直接ウェブサイトを超えた保険会社へのアクセスを拡大できます。2017年旅行代理店規則も、認可を受けた旅行代理店が支払いを受け取る前に旅行保険の検討を顧客に促すことを義務付けています。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 短期旅行における激しい価格競争 | -0.8% | 国内 | 短期(2年以内) |
| 保険の免責事項と複雑性 | -0.5% | 国内 | 中期(2〜4年) |
| 医療および旅行中断による請求コストの増加 | -0.7% | 国内、アジア太平洋および米国回廊へのエクスポージャーを含む | 短期(2年以内) |
| 請求書類および確認要件 | -0.4% | 国内 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
短期旅行における価格競争と低保険料
一回旅行保険は2025年のシンガポール旅行保険市場の59.67%を占め、価格競争の主要な領域となっています。購入者は、保険給付が類似して見える場合、短期域内プランを主に価格で比較することが多いです。これにより、請求コストが増加しても保険会社が保険料を引き上げる能力が制限される可能性があります。シンガポール損害保険協会は、2025年の旅行保険引受利益がSGD 29.7 ミリオン(22 ミリオン 米ドル)へと23.8%減少したと報告しています。この減少は旅行保険の元受保険料の成長にもかかわらず発生しており、請求増加による圧力を反映しています。小規模な保険会社は、大規模な保険基盤にわたってコンプライアンスおよび運営投資を分散できない場合、追加コストに直面する可能性があります。
保険の免責事項と複雑性
旅行保険の免責事項は、旅行頻度の低い旅行者には理解しにくい場合があります。標準的な保険は、既往症、パンデミック、および特定の地政学的事象に対する保護を一般的に制限しています。保険会社は2026年中に中東旅行をカバーする新規保険に紛争免責事項を適用し、影響を受けた旅程において補償範囲が特に重要となりました。既往症に対応する商品には、慎重な比較を要する自己負担金やサブリミットが含まれる場合があります。MAS通達120は、販売時における関連する免責事項の説明を含む、傷害・健康保険商品の開示および助言プロセスを義務付けています。より明確な商品コミュニケーションにより、請求後の不満を軽減し、リピート購入の意思決定を支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
旅行タイプ別:一回旅行保険が規模を提供し、年間プランへの需要が高まる
一回旅行保険は2025年のシンガポール旅行保険市場シェアの59.67%を占めました。年間1〜2回の海外旅行をする旅行者にとってデフォルトの選択肢であり続けています。東南アジア諸国連合内の近距離旅行と北東アジアへの中距離旅行がこのパターンを支えています。旅行者が繰り返し旅行することを想定していない場合、旅行ごとの保険料は正当化しやすいことが多いです。したがって、このセグメントは保険会社に広範な保険契約者基盤を提供しますが、強い価格競争にも直面しています。その大きな規模から、求サービスと保険の明確性が競争上の重要なポイントとなっています。
年間複数回旅行保険は、2031年にかけてCAGR 7.62%で最も成長の速い旅行タイプです。年間複数回旅行保険のシンガポール旅行保険市場規模は、3回以上の海外旅行をする頻繁な旅行者によって支えられています。日本、米国、オーストラリアにおける医療費の上昇により、2024年水準から2026年にかけて年間プランの保険料が8〜12%上昇しています。Income Insuranceの年間保険は、旅行ごとに最大90暦日の無制限旅行をカバーし、「いかなる理由によるキャンセル」給付を含んでいます。1966年保険法および関連する保険契約者保護制度は、リテール保険契約者の信頼を支えています。保険会社は、より広範な給付と繰り返し利用の利便性を活用して、年間商品を一回旅行補償と差別化できます。


販売チャネル別:直接保険会社がリードし、その他のチャネルが拡大
直接保険会社チャネルは2025年のシンガポール旅行保険市場シェアの40.12%を占めました。大手保険会社は、保険発行および請求提出のための直接ウェブサイトとモバイルインターフェースを構築しています。直接モデルにより、保険会社は顧客体験、商品提示、および更新コミュニケーションを管理できます。代理店、ブローカー、銀行は、家族向け保険、高齢旅行者、および既往症を含む補償において引き続き重要です。これらのチャネルは、顧客が補償限度額や免責事項の比較に助けを必要とする際にガイダンスを提供できます。顧客が高額補償の購入前にアドバイスを重視する場合、その役割は特に重要です。
その他のチャネルは2031年にかけてCAGR 8.44%で成長する見込みです。シンガポール旅行保険市場のこの部分には、ライドヘイリング、交通機関、電子商取引、旅行予約環境が含まれます。Etiqa傘下のTiqは、対象となる旅行中断イベントを検出し、保険契約者のPayNow電子ウォレットに入金することで、フライト遅延の自動支払いを提供しています。MSIGは、生成型人工知能とロボティックプロセスオートメーションの活用により、旅行請求の20%が48時間以内に自動承認・支払われたと報告しています。迅速な処理により、シンプルな請求においてデジタルチャネルがより魅力的になります。シンガポール旅行保険市場規模は、これらのデジタルおよび組み込み型販売モデルの拡大から恩恵を受けることができ、一方で仲介業者の役割は、イベント後の手動サポートよりも請求前のアドバイスへとシフトしています。
購入者タイプ別:リテール購入者がリードし、コーポレート需要が上昇
リテール購入者は2025年のシンガポール旅行保険市場シェアの80.44%を占めました。高い世帯旅行頻度と旅行補償に対する広範な認知がセグメントの規模を支えています。リテール顧客は、直接、仲介業者、デジタルチャネルを通じて一回旅行保険と年間保険の両方を購入します。広範な顧客基盤により、特にオンラインプラットフォームでのプロモーション活動が一般的です。価格圧力は、類似した補償設計を持つ標準的な短期旅行商品において最も強くなっています。したがって、保険会社は益品質を守るために、優れたサービス、柔軟な給付、シンプルなデジタル体験が必要です。
コーポレート旅行保険は、シンガポール旅行保険市場において2031年にかけてCAGR 8.16%で成長する見込みです。コーポレートグループ保険は、会議、イベント、その他のビジネス目的で旅行する従業員を支援します。会議・インセンティブ・コンベンション・展示会のハブとしてのシンガポールの役割が、従業員旅行保護への需要を支えています。Singlifeのコーポレート旅行保険パンフレットは、50名以上の被保険者に対して15%の一括割引を提供しています。コーポレート購入者は、従業員グループ全体にわたる一貫した補償条件と年間管理を重視する場合があります。シンガポール旅行保険市場規模は、コーポレート旅行プログラムの拡大から恩恵を受けることができ、保険会社が高額補償を提供し、より安定した更新関係を構築する機会を生み出しています。
地域分析
中央地域は2025年のシンガポール旅行保険市場シェアの26.95%を占めました。この地域には、中央ビジネス地区、オーチャードロード、ブオナビスタ、ビシャン、トアパヨが含まれます。コーポレートオフィス、駐在員、高所得世帯の集中度が高い地域です。これらの旅行者は、年間複数回旅行保険や高い医療限度額を持つ包括的なプランを必要とすることが多いです。ビジネス活動における中央地域の役割もコーポレート旅行需要を支えています。この地域の保険ミックスは、主に短期・価格重視の旅行に特化した地域よりも高い保険料を生み出す可能性があります。
北東地域は2031年にかけてCAGR 7.19%で成長する見込みです。プングゴルとセンカンには、より若くデジタルに精通した居住者が多く住んでいます。モバイルファーストの購入と組み込み型販売は、このグループに関連性が高い可能性があります。この地域のシンガポール旅行保険市場規模は、交通機関やその他の日常的なデジタルアプリケーションを通じて利用可能な保険から恩恵を受けることができます。ZurichのCDG Zig統合とSimplyGoパートナーシップは、旅行保護が旅の始まりに近い形で提示できることを示しています。このルートは、迅速なデジタル取引を好む旅行者に特に適している可能性があります。
東地域にはタンピネス、ベドック、パシルリス、チャンギ空港周辺エリアが含まれます。空港への近さにより、チェックインや乗り継ぎ時の保険の案内がより関連性を持つ可能性があります。西地域にはジュロン、クレメンティ、テンガ、ブキットバトクが含まれ、北地域にはウッドランズ、イシュン、センバワンが含まれます。これらの地域はシェアが小さく、価格に敏感な一回旅行保険購入者が多い傾向があります。デジタルプラットフォームにより、これらの地域全体で保険購入に必要な手間を軽減できます。1966年保険法とシンガポール金融管理局の保険規制は、すべての計画地域にわたって共通の規制環境を提供しています。
競合環境
シンガポール旅行保険市場は、主要保険会社のグループに集中しています。Income Insurance、MSIG Insurance、FWD Singapore、Allianz Insurance Singapore、Chubb Insurance Singapore、Singlifeが主要な参加者です。20社以上の認可を受けた損害保険会社が旅行保険分野で活動しています。その他のプロバイダーは、タカフル準拠の補償、コーポレート保険、高額医療限度額商品など、専門的なニーズに対応しています。競争は、デジタル購入、請求速度、サービス品質、商品の柔軟性を中心に展開されています。
MSIGはデジタル請求処理に投資し、旅行請求の20%が48時間以内に自動承認・支払われたと報告しています。Etiqa傘下のTiqは、対象イベントに対して手動の請求提出なしに自動フライト遅延支払いを提供しています。ZurichとComfortDelGroは2025年1月にCDG Zigアプリケーション内でZurich Travel Comfortを発売しました。これらの動きは、請求の自動化と組み込み型販売が旅行者の利便性をどのように向上させるかを示しています。また、主に従来の販売プロセスに依存する保険会社にも圧力をかけています。したがって、シンガポール旅行保険業界は、商品補償だけでなくデジタルサービスの実行によっても形成されています。
保険会社には、高齢者や既往症を持つ旅行者向けの保護において機会があります。また、予約、乗り継ぎ、空港旅行中に顧客にリーチする新たなプラットフォームパートナーシップを模索することもできます。SimplyGoとEmbed Financial Group Holdingsは2026年5月に組み込み型マイクロ保険サービスを検討する戦略的提携を締結しました。AIG Asia Pacific Insurance Pte. Ltd.は2026年1月にシンガポールでのTravel Guard直接リテール販売を停止し、Zurich Insurance Singaporeがそのブランドのリテール商品を引き受けています。MAS通達133改正2026は、2026年3月31日より認可保険会社のリスクベース資本評価フレームワークを更新しました。コンプライアンス要件が発展するにつれ、より強力なデジタルおよびリスク管理能力がより重要になる可能性があります。小規模企業の競争上の地位は、明確な顧客サービスを維持しながらこれらのコストを管理する能力に依存する可能性があります。
シンガポール旅行保険業界リーダー
Income Insurance Limited
FWD Singapore Pte. Ltd.
MSIG Insurance (Singapore) Pte. Ltd.
Chubb Insurance Singapore Limited
Allianz Insurance Singapore Pte. Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:SimplyGo Pte. Ltd.とEmbed Financial Group Holdingsは、SimplyGoアプリ内に組み込み型マイクロ保険プラットフォームを共同開発する戦略的提携協定を締結し、チャンギ空港へ移動する通勤者向けにリアルタイムの保険発行、保険料徴収、保険接続を可能にしました。この取り組みは、従来のチャネルでは現在十分にサービスを受けていない大衆市場の保険購入者を対象としています。
- 2026年4月:Chubb Insurance Singaporeは2026年4月30日付でTravellerShield Plusを強化し、DBS・POSBカードの不正取引補償を含む新たな給付カテゴリーを追加しました。スタンダードでSGD 4,000(3,000 米ドル)まで、プラチナでSGD 6,000(4,600 米ドル)までとなっています。強化内容はその日付以降のすべての新規一回旅行保険および年間保険に自動的に適用されます。
- 2026年3月:シンガポール損害保険協会は、シンガポールの国内損害保険セクターが2025年に初めて元受保険料でSGD 60億(44億 米ドル)を突破したと発表しました。旅行保険の元受保険料は8.6%増加してSGD 336.7 ミリオン(249.2 ミリオン 米ドル)となり、正味発生保険金は14.6%増加し、引受利益はSGD 29.7 ミリオン(22 ミリオン 米ドル)へと23.8%減少しました。
- 2026年3月:Etiqa Insurance Singaporeは5年連続でNATAS旅行フェア2026の公式旅行保険会社として復帰し、レジャー旅行、出張、ウムラ巡礼向けのシャリア準拠の旅行保護プランであるTravel Takafulを発売しました。


シンガポール旅行保険市場レポートの範囲
| 一回旅行保険 |
| 年間複数回旅行保険 |
| 直接保険会社チャネル |
| 保険代理店およびブローカー |
| 銀行 |
| その他のチャネル |
| リテール |
| コーポレート |
| 中央地域 |
| 東地域 |
| 北地域 |
| 北東地域 |
| 西地域 |
| 旅行タイプ別 | 一回旅行保険 |
| 年間複数回旅行保険 | |
| 販売チャネル別 | 直接保険会社チャネル |
| 保険代理店およびブローカー | |
| 銀行 | |
| その他のチャネル | |
| 購入者タイプ別 | リテール |
| コーポレート | |
| 地域別 | 中央地域 |
| 東地域 | |
| 北地域 | |
| 北東地域 | |
| 西地域 |


レポートで回答される主要な質問
2031年のシンガポール旅行保険の予測値は?
シンガポール旅行保険市場は2031年までに378.21 ミリオン 米ドルに達し、2026年からCAGR 6.2%で成長する見込みです。
シンガポールで最大のシェアを持つ旅行保険タイプは?
一回旅行保険は2025年に59.67%のシェアを占め、短期および不定期の海外旅行の重要性を反映しています。
シンガポールで最も成長が速い旅行保険タイプは?
年間複数回旅行保険は、頻繁な旅行者に支えられ、2031年にかけてCAGR 7.62%で成長する見込みです。
シンガポールで旅行保険購入をリードする販売チャネルは?
直接保険会社チャネルは2025年に40.12%のシェアを占め、その他のチャネルはCAGR 8.44%で最も速い成長が見込まれています。
シンガポールにおけるコーポレート旅行保険需要の促進要因は?
コーポレート旅行保険は、出張とグループ補償ニーズに支えられ、2031年にかけてCAGR 8.16%で成長する見込みです。
旅行保険購入において最も成長が速い地域は?
北東地域は、より若くデジタルに精通した居住者に支えられ、2031年にかけてCAGR 7.19%で成長する見込みです。
最終更新日:



