
Tamaño y Participación del Mercado de Seguros de Viaje de Singapur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 262.15 Millones de dólares |
| Tamaño del Mercado (2026) | 279.97 Millones de dólares |
| Tamaño del Mercado (2031) | 378.21 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.20 % |
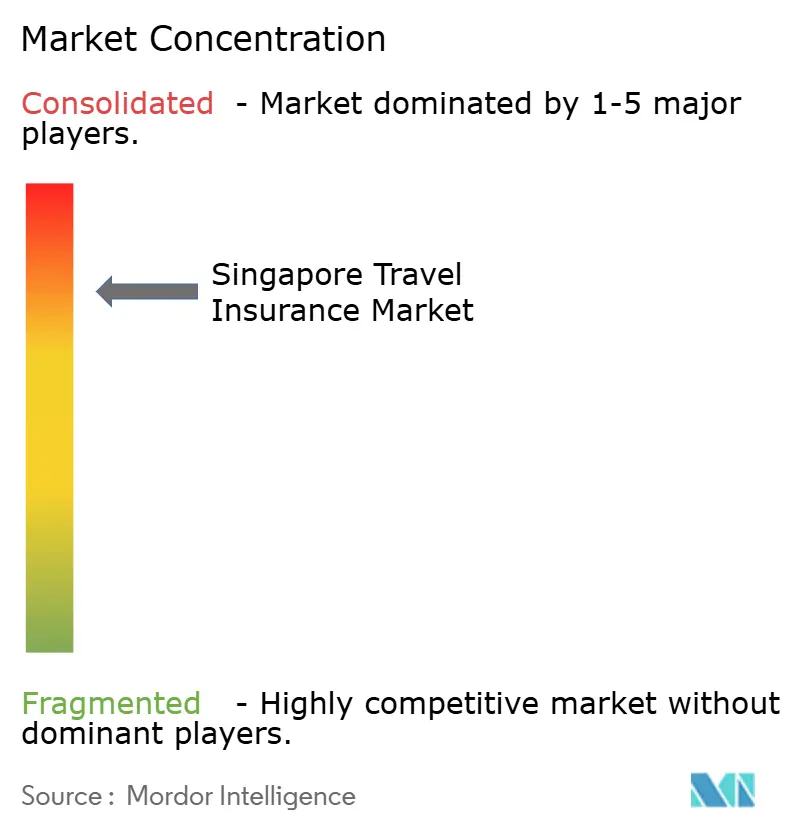
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Seguros de Viaje de Singapur por Mordor Intelligence
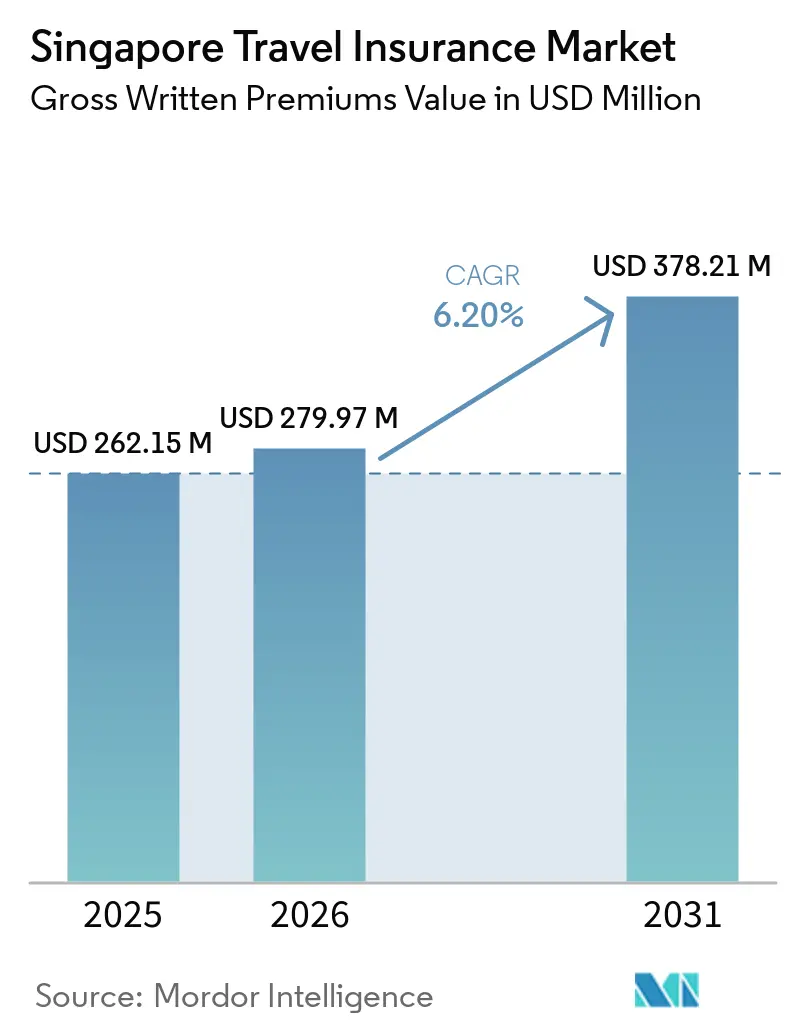
El tamaño del Mercado de Seguros de Viaje de Singapur en términos de valor de primas brutas suscritas proyecta expandirse desde 262,15 millones de USD en 2025 y 279,97 millones de USD en 2026 hasta 378,21 millones de USD en 2031, registrando una CAGR del 6,20% entre 2026 y 2031.
La alta adopción de seguros cambia la base del crecimiento porque las aseguradoras tienen menos margen para captar compradores por primera vez. La Asociación de Seguros Generales de Singapur reportó primas brutas suscritas de seguros de viaje de 336,7 millones de SGD (249,2 millones de USD) en 2025, tras un crecimiento del 8,6%, junto con 10,6 millones de viajes al exterior realizados por residentes de Singapur. El crecimiento depende, por tanto, más de una cobertura más amplia, pólizas anuales recurrentes y compras digitales accesibles. El aumento de los costos médicos en el extranjero también incentiva a los viajeros a considerar límites más altos y una protección más completa. Las alianzas digitales pueden situar el seguro cerca del proceso de reserva o del trayecto al aeropuerto, lo que puede reducir el esfuerzo necesario para adquirir una póliza.
Conclusiones Clave del Informe
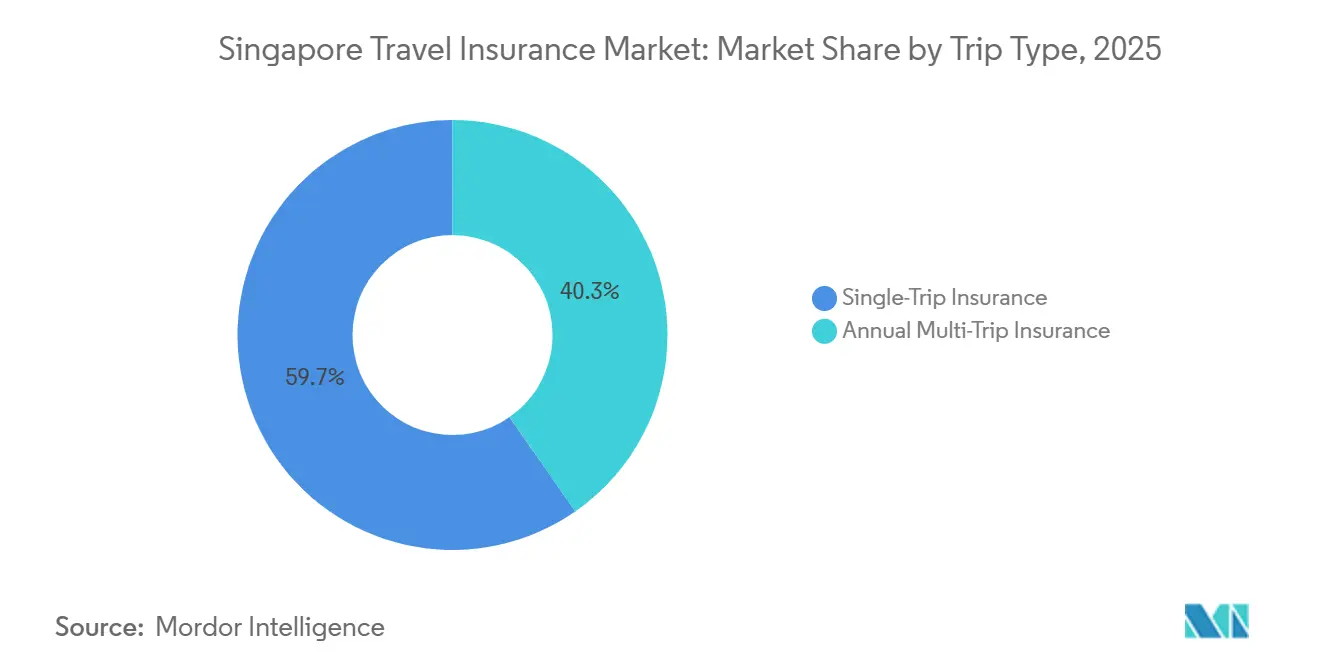
- Por tipo de viaje, el seguro de viaje individual capturó el 59,67% de la participación del mercado de seguros de viaje de Singapur en 2025, mientras que el seguro anual de viajes múltiples proyecta crecer a una CAGR del 7,62% hasta 2031.
- Por canal de distribución, los canales directos de aseguradoras mantuvieron el 40,12% de la participación del mercado de seguros de viaje de Singapur en 2025, mientras que otros canales proyectan crecer a una CAGR del 8,44% hasta 2031.
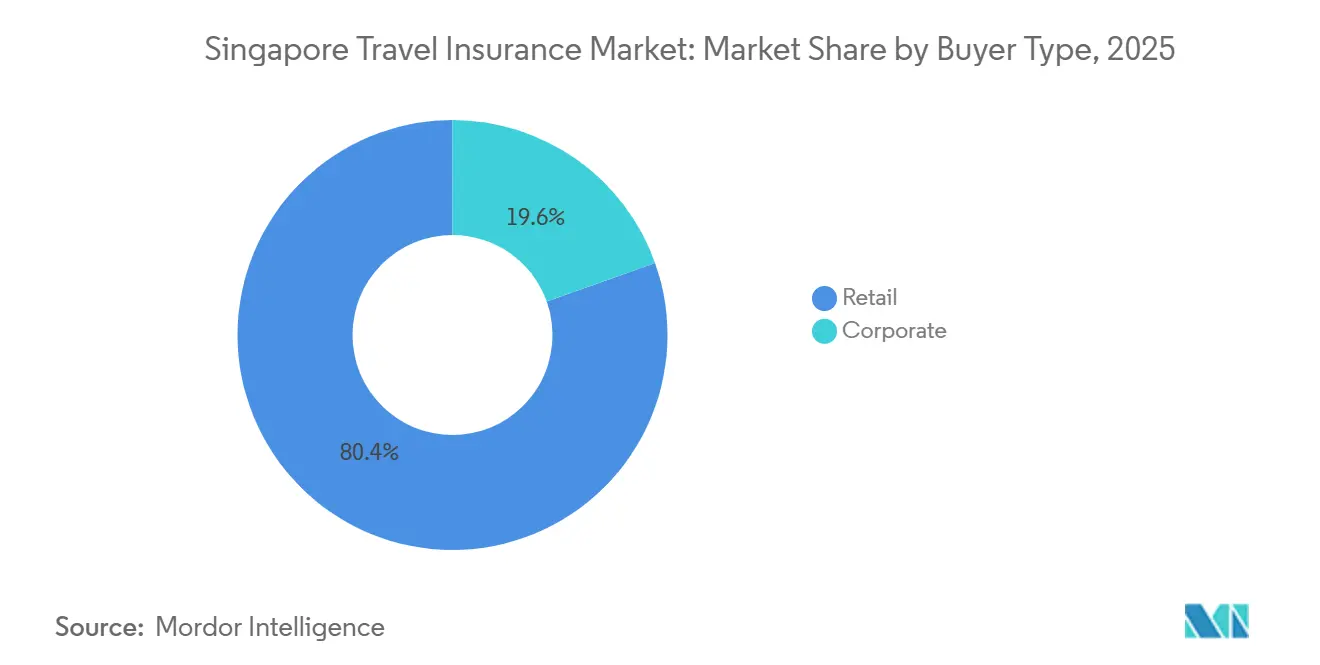
- Por tipo de comprador, los compradores minoristas capturaron el 80,44% de la participación del mercado de seguros de viaje de Singapur en 2025, mientras que el seguro de viaje corporativo proyecta crecer a una CAGR del 8,16% hasta 2031.
- Por geografía, la región central capturó el 26,95% de la participación del mercado de seguros de viaje de Singapur en 2025, mientras que la región noreste proyecta crecer a una CAGR del 7,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Viaje de Singapur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento en los Viajes al Exterior de los Residentes de Singapur | +1.5% | Nacional | Corto plazo (≤ 2 años) |
| Viajes Regionales y de Larga Distancia Frecuentes desde Singapur | +0.9% | Nacional, con intensidad en el corredor de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Exposición a Emergencias Médicas y Evacuaciones en el Extranjero | +1.1% | Global, con exposición en Japón, Estados Unidos y Australia | Largo plazo (≥ 4 años) |
| Demanda de Protección por Cancelación y Alteración de Viajes | +0.7% | Global | Corto plazo (≤ 2 años) |
| Preferencia por Cobertura Flexible y Completa | +0.6% | Nacional | Mediano plazo (2-4 años) |
| Expansión de la Distribución Digital y a través de Intermediarios de Viaje | +0.7% | Nacional, con efecto secundario en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en los Viajes al Exterior de los Residentes de Singapur
Los residentes de Singapur realizaron 10,6 millones de viajes al exterior en 2025, en comparación con 10,3 millones en 2024[1]Asociación de Seguros Generales de Singapur, "El Negocio de Seguros Generales Domésticos de Singapur Supera los 6 Mil Millones de SGD en Primas," Comunicado de Prensa de la GIA, gia.org.sg. Este volumen de viajes sustenta la demanda de pólizas que cubren eventos médicos, cancelaciones, pérdida de equipaje y retrasos en los viajes. Las salidas más frecuentes crean más ocasiones para que las aseguradoras e intermediarios ofrezcan cobertura. El mercado de seguros de viaje de Singapur también se beneficia cuando los viajeros habituales consideran el seguro como una compra rutinaria de viaje. Una mayor actividad de viaje no implica automáticamente un aumento similar en el número de pólizas, ya que algunos viajeros optan por la cobertura anual. No obstante, sustenta la demanda de pólizas con límites más amplios y características de uso recurrente.
Aumento de la Exposición a Emergencias Médicas y Evacuaciones en el Extranjero
La inflación de los costos médicos en Japón, Australia y Estados Unidos reduce el valor de los límites de cobertura más antiguos. Chubb mejoró TravellerShield Plus a partir del 30 de abril de 2026 con nuevas categorías de beneficios, lo que refleja la necesidad de mantener la protección relevante ante los cambiantes riesgos de viaje[2]Chubb Insurance Singapore, "TravellerShield Plus," DBS Bank, dbs.com.sg. La Asociación de Seguros Generales de Singapur reportó que los siniestros netos incurridos en viajes aumentaron un 14,6% en 2025, mientras que las primas brutas suscritas de seguros de viaje crecieron un 8,6%. Esta diferencia ejerce presión sobre los márgenes de suscripción y la fijación de precios de las pólizas. Las aseguradoras necesitan información sobre el riesgo por destino para evaluar la exposición médica y actualizar los límites de cobertura. La comunicación clara de los límites, exclusiones y requisitos de reclamación sigue siendo importante cuando los asegurados comparan planes.
Preferencia por Cobertura Flexible y Completa
Las pólizas flexibles permiten a los clientes seleccionar la protección para los riesgos que importan en un viaje particular. MSIG Singapore lanzó TravelEasy Flex en abril de 2025 con planes desde 9 SGD (6,7 USD), permitiendo a los asegurados personalizar la cobertura a nivel de componente[3]MSIG Insurance Singapore, "MSIG Lanza TravelEasy Flex, un Seguro de Viaje Asequible que Puede Adaptarse a las Necesidades de los Asegurados," MSIG Insurance Singapore, msig.com.sg. Este diseño puede reducir la barrera inicial de precio al tiempo que ofrece a los clientes la opción de añadir beneficios. Income Insurance ofrece un beneficio de Cancelación por Cualquier Motivo que diferencia su producto de viaje de la cobertura estándar. El mercado de seguros de viaje de Singapur puede ganar valor en primas cuando los viajeros seleccionan coberturas adicionales en lugar de optar únicamente por la póliza de menor precio. Las capacidades de reclamación digital también son importantes porque los beneficios flexibles requieren una administración clara tras un siniestro.
Expansión de la Distribución Digital y a través de Intermediarios de Viaje
El seguro integrado pone la cobertura a disposición del viajero cuando ya está organizando el transporte o preparándose para partir. Zurich Insurance Singapore y ComfortDelGro introdujeron Zurich Travel Comfort en la aplicación de transporte por demanda CDG Zig en enero de 2025. El servicio alcanzó más de 1 millón de usuarios activos mensuales y situó el seguro de viaje cerca de los trayectos al Aeropuerto de Changi. En mayo de 2026, SimplyGo y Embed Financial Group Holdings suscribieron una alianza para explorar una plataforma de microseguros integrados dentro de la aplicación SimplyGo[4] SimplyGo Pte. Ltd., "SimplyGo y EFGH Suscriben una Alianza Estratégica para Explorar Servicios de Microseguros Integrados," SimplyGo, simplygo.com.sg. Estos canales pueden acortar el proceso de compra y ampliar el acceso de las aseguradoras más allá de los sitios web directos tradicionales. El Reglamento de Agentes de Viaje de 2017 también exige a los agentes de viaje autorizados que insten a los clientes a considerar un seguro de viaje antes de recibir el pago.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Intensa Competencia de Precios para Viajes de Corta Duración | -0.8% | Nacional | Corto plazo (≤ 2 años) |
| Exclusiones y Complejidad de las Pólizas | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Aumento de los Costos de Siniestros Médicos y por Alteraciones de Viaje | -0.7% | Nacional, con exposición en los corredores de Asia-Pacífico y Estados Unidos | Corto plazo (≤ 2 años) |
| Requisitos de Documentación y Verificación de Siniestros | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Precios y Primas Bajas para Viajes de Corta Duración
El seguro de viaje individual representó el 59,67% del mercado de seguros de viaje de Singapur en 2025, convirtiéndolo en el principal ámbito de competencia de precios. Los compradores suelen comparar los planes regionales de corta duración principalmente por precio cuando los beneficios de las pólizas parecen similares. Esto puede limitar la capacidad de las aseguradoras para aumentar las primas incluso cuando los costos de siniestros se incrementan. La Asociación de Seguros Generales de Singapur reportó que el beneficio de suscripción de viajes cayó un 23,8% hasta 29,7 millones de SGD (22 millones de USD) en 2025. El descenso se produjo a pesar del crecimiento en las primas brutas suscritas de seguros de viaje y refleja la presión generada por el aumento de los siniestros. Las aseguradoras más pequeñas pueden enfrentar costos adicionales cuando no pueden distribuir las inversiones en cumplimiento normativo y operaciones entre una amplia base de pólizas.
Exclusiones y Complejidad de las Pólizas
Las exclusiones de los seguros de viaje pueden ser difíciles de entender para los viajeros ocasionales. Las pólizas estándar suelen limitar la protección para condiciones preexistentes, pandemias y ciertos eventos geopolíticos. Las aseguradoras aplicaron exclusiones por conflicto en las nuevas pólizas que cubrían viajes a Oriente Medio durante 2026, lo que hizo que el alcance de la cobertura fuera especialmente importante para los itinerarios afectados. Los productos que contemplan condiciones preexistentes pueden incluir copagos y sublímites que requieren una comparación cuidadosa. La Circular MAS 120 exige procesos de divulgación y asesoramiento para los productos de seguros de accidentes y salud, incluida la explicación de las exclusiones relevantes en el momento de la venta. Una comunicación más clara del producto puede reducir la insatisfacción tras un siniestro y apoyar las decisiones de compra recurrente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Viaje: El Seguro de Viaje Individual Proporciona Escala Mientras los Planes Anuales Ganan Demanda
El seguro de viaje individual representó el 59,67% de la participación del mercado de seguros de viaje de Singapur en 2025. Sigue siendo la opción predeterminada para los viajeros que realizan 1 o 2 vacaciones en el extranjero al año. Los viajes de corta distancia dentro de la Asociación de Naciones del Sudeste Asiático y los viajes de media distancia en el Noreste de Asia sustentan este patrón. Las primas por viaje suelen ser más fáciles de justificar cuando un viajero no espera viajar de forma repetida. El segmento, por tanto, ofrece a las aseguradoras una amplia base de asegurados, aunque también enfrenta una fuerte competencia de precios. Su gran volumen hace que la calidad del servicio de siniestros y la claridad de las pólizas sean puntos de competencia importantes.
El seguro anual de viajes múltiples es el tipo de viaje de más rápido crecimiento, con una CAGR del 7,62% hasta 2031. El tamaño del mercado de seguros de viaje de Singapur para el seguro anual de viajes múltiples está respaldado por viajeros frecuentes que realizan 3 o más viajes al exterior. Los mayores costos médicos en Japón, Estados Unidos y Australia han elevado las primas de los planes anuales entre un 8% y un 12% en 2026 respecto a los niveles de 2024. La póliza anual de Income Insurance cubre viajes ilimitados de hasta 90 días naturales por trayecto e incluye su beneficio de "cancelación por cualquier motivo". La Ley de Seguros de 1966 y los mecanismos de protección al asegurado relacionados respaldan la confianza entre los asegurados minoristas. Las aseguradoras pueden utilizar beneficios más amplios y la comodidad del uso recurrente para diferenciar los productos anuales de la cobertura de viaje individual.


Por Canal de Distribución: Las Aseguradoras Directas Lideran Mientras Otros Canales se Expanden
Los canales directos de aseguradoras mantuvieron el 40,12% de la participación del mercado de seguros de viaje de Singapur en 2025. Las aseguradoras establecidas han desarrollado sitios web directos e interfaces móviles para la emisión de pólizas y la presentación de reclamaciones. Los modelos directos otorgan a las aseguradoras control sobre el recorrido del cliente, la presentación del producto y la comunicación de renovación. Los agentes, corredores y bancos siguen siendo relevantes para las pólizas familiares, los viajeros de la tercera edad y las coberturas que involucran condiciones preexistentes. Estos canales pueden brindar orientación cuando los clientes necesitan ayuda para comparar límites o exclusiones. Su papel es particularmente importante cuando los clientes valoran el asesoramiento antes de adquirir una cobertura de mayor valor.
Se proyecta que otros canales crezcan a una CAGR del 8,44% hasta 2031. Esta parte del mercado de seguros de viaje de Singapur incluye entornos de transporte por demanda, tránsito, comercio electrónico y reservas de viaje. Tiq by Etiqa ofrece pagos automáticos por retraso de vuelo al detectar eventos de interrupción elegibles y acreditar la billetera electrónica PayNow del asegurado. MSIG reportó que el 20% de los siniestros de viaje fueron aprobados y pagados automáticamente en un plazo de 48 horas tras el uso de inteligencia artificial generativa y automatización robótica de procesos. Una gestión más rápida puede hacer que los canales digitales sean más atractivos para los siniestros simples. El tamaño del mercado de seguros de viaje de Singapur puede beneficiarse de la expansión de estos modelos de distribución digital e integrada, mientras que el papel de los intermediarios se desplaza cada vez más hacia el asesoramiento previo a un siniestro en lugar del apoyo manual posterior al evento.
Por Tipo de Comprador: Los Compradores Minoristas Lideran Mientras la Demanda Corporativa Crece
Los compradores minoristas capturaron el 80,44% de la participación del mercado de seguros de viaje de Singapur en 2025. La alta frecuencia de viajes de los hogares y el amplio conocimiento de la cobertura de viaje sustentan la escala del segmento. Los clientes minoristas adquieren tanto pólizas de viaje individual como anuales a través de canales directos, intermediarios y digitales. La amplia base de clientes hace que la actividad promocional sea habitual, especialmente en plataformas en línea. La presión de precios es más intensa en los productos estándar de viajes cortos con diseños de cobertura similares. Las aseguradoras, por tanto, necesitan un servicio sólido, beneficios flexibles y recorridos digitales sencillos para proteger la calidad de los ingresos.
Se proyecta que el seguro de viaje corporativo crezca a una CAGR del 8,16% hasta 2031 en el mercado de seguros de viaje de Singapur. Las pólizas grupales corporativas protegen a los empleados que viajan por reuniones, eventos y otros fines empresariales. El papel de Singapur como centro de reuniones, incentivos, convenciones y exposiciones sustenta la demanda de protección para los viajes de los empleados. El folleto de seguro de viaje corporativo de Singlife ofrece un descuento por volumen del 15% para 50 o más personas aseguradas. Los compradores corporativos pueden valorar términos de cobertura consistentes y una administración anual uniforme para los grupos de empleados. El tamaño del mercado de seguros de viaje de Singapur puede beneficiarse de la expansión de los programas de viaje corporativo, creando oportunidades para que las aseguradoras ofrezcan coberturas de mayor valor y construyan relaciones de renovación más estables.
Análisis Geográfico
La Región Central mantuvo el 26,95% de la participación del mercado de seguros de viaje de Singapur en 2025. La región incluye el Distrito Central de Negocios, Orchard Road, Buona Vista, Bishan y Toa Payoh. Tiene una alta concentración de oficinas corporativas, trabajadores expatriados y hogares de ingresos más altos. Estos viajeros suelen necesitar pólizas anuales de viajes múltiples o planes integrales con límites médicos más altos. El papel de la Región Central en la actividad empresarial también sustenta la demanda de viajes corporativos. Su combinación de pólizas puede generar primas más altas que las áreas enfocadas principalmente en viajes cortos y sensibles al precio.
Se proyecta que la Región Noreste crezca a una CAGR del 7,19% hasta 2031. Punggol y Sengkang tienen poblaciones residentes más jóvenes y con mayor compromiso digital. Las compras con enfoque móvil y la distribución integrada pueden ser relevantes para este grupo. El tamaño del mercado de seguros de viaje de Singapur en la región puede beneficiarse de las pólizas disponibles a través del transporte y otras aplicaciones digitales cotidianas. La integración de Zurich con CDG Zig y la alianza con SimplyGo muestran cómo la protección de viaje puede presentarse cerca del inicio de un trayecto. Esta vía puede ser especialmente adecuada para los viajeros que prefieren transacciones digitales rápidas.
La Región Este incluye Tampines, Bedok, Pasir Ris y el área alrededor del Aeropuerto de Changi. Su proximidad al aeropuerto puede hacer que los recordatorios de seguro en el check-in o el tránsito sean más relevantes. La Región Oeste incluye Jurong, Clementi, Tengah y Bukit Batok, mientras que la Región Norte incluye Woodlands, Yishun y Sembawang. Estas regiones tienen participaciones más pequeñas y compradores de viajes individuales más sensibles al precio. Las plataformas digitales pueden reducir el esfuerzo necesario para adquirir una póliza en estas áreas. La Ley de Seguros de 1966 y las regulaciones de seguros de la Autoridad Monetaria de Singapur proporcionan un marco regulatorio común en todas las regiones de planificación.
Panorama Competitivo
El mercado de seguros de viaje de Singapur está concentrado entre un grupo de grandes aseguradoras. Income Insurance, MSIG Insurance, FWD Singapore, Allianz Insurance Singapore, Chubb Insurance Singapore y Singlife son participantes clave. Más de 20 aseguradoras generales autorizadas operan en líneas de seguros de viaje. Otros proveedores atienden necesidades especializadas, incluida la cobertura compatible con el Takaful, las pólizas corporativas y los productos con límites médicos más altos. La competencia se centra en la compra digital, la velocidad de gestión de siniestros, la calidad del servicio y la flexibilidad del producto.
MSIG ha invertido en el procesamiento digital de siniestros y reportó que el 20% de los siniestros de viaje fueron aprobados y pagados automáticamente en un plazo de 48 horas. Tiq by Etiqa ofrece pagos automáticos por retraso de vuelo sin necesidad de presentar una reclamación manual para los eventos elegibles. Zurich y ComfortDelGro lanzaron Zurich Travel Comfort dentro de la aplicación CDG Zig en enero de 2025. Estos movimientos muestran cómo la automatización de siniestros y la distribución integrada pueden mejorar la comodidad para los viajeros. También ejercen presión sobre las aseguradoras que dependen principalmente de procesos de venta convencionales. La industria de seguros de viaje de Singapur está, por tanto, moldeada por la ejecución en el servicio digital así como por la cobertura del producto.
Las aseguradoras tienen oportunidades en la protección para personas mayores y viajeros con condiciones médicas preexistentes. También pueden buscar nuevas alianzas con plataformas que lleguen a los clientes durante la reserva, el tránsito o el viaje al aeropuerto. SimplyGo y Embed Financial Group Holdings suscribieron una alianza estratégica en mayo de 2026 para explorar servicios de microseguros integrados. AIG Asia Pacific dejó de vender directamente al público minorista Travel Guard en Singapur en enero de 2026, y Zurich Insurance Singapore suscribe los productos minoristas de la marca. La Enmienda 2026 a la Circular MAS 133 actualizó el marco de valoración de capital basado en riesgo para las aseguradoras autorizadas a partir del 31 de marzo de 2026. Las capacidades digitales y de gestión de riesgos más sólidas pueden cobrar mayor importancia a medida que evolucionan los requisitos de cumplimiento normativo. La posición competitiva de las empresas más pequeñas puede depender de su capacidad para gestionar estos costos manteniendo al mismo tiempo un servicio al cliente claro.
Líderes de la Industria de Seguros de Viaje de Singapur
-
Income Insurance Limited
-
FWD Singapore Pte. Ltd.
-
MSIG Insurance (Singapore) Pte. Ltd.
-
Chubb Insurance Singapore Limited
-
Allianz Insurance Singapore Pte. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo 2026: SimplyGo Pte. Ltd. y Embed Financial Group Holdings suscribieron un Acuerdo de Alianza Estratégica para codesarrollar una plataforma de microseguros integrados dentro de la aplicación SimplyGo, habilitando la emisión de pólizas en tiempo real, la recaudación de primas y la conectividad de seguros para los viajeros que se dirigen al Aeropuerto de Changi. La iniciativa apunta a los compradores de seguros del mercado masivo que actualmente están desatendidos por los canales tradicionales.
- Abril 2026: Chubb Insurance Singapore mejoró TravellerShield Plus, con vigencia a partir del 30 de abril de 2026, añadiendo nuevas categorías de beneficios que incluyen cobertura por transacciones fraudulentas para tarjetas DBS y POSB, hasta 4.000 SGD (3.000 USD) en el plan Estándar y 6.000 SGD (4.600 USD) en el plan Platino. Las mejoras se aplican automáticamente a todas las nuevas pólizas de viaje individual y anuales a partir de esa fecha.
- Marzo 2026: La Asociación de Seguros Generales de Singapur anunció que el sector de seguros generales domésticos de Singapur superó por primera vez los 6 mil millones de SGD (4,4 mil millones de USD) en primas brutas suscritas en 2025. Las primas brutas suscritas de seguros de viaje crecieron un 8,6% hasta 336,7 millones de SGD (249,2 millones de USD), mientras que los siniestros netos incurridos aumentaron un 14,6% y el beneficio de suscripción cayó un 23,8% hasta 29,7 millones de SGD (22 millones de USD).
- Marzo 2026: Etiqa Insurance Singapore regresó a la Feria de Viajes NATAS 2026 como Aseguradora de Viaje Oficial por quinto año consecutivo y lanzó Travel Takaful, un plan de protección de viaje compatible con la Sharia para viajes de ocio, viajes de negocios y peregrinaciones de Umrah.


Alcance del Informe del Mercado de Seguros de Viaje de Singapur
| Seguro de Viaje Individual |
| Seguro Anual de Viajes Múltiples |
| Canales Directos de Aseguradoras |
| Agentes y Corredores de Seguros |
| Bancos |
| Otros Canales |
| Minorista |
| Corporativo |
| Región Central |
| Región Este |
| Región Norte |
| Región Noreste |
| Región Oeste |
| Por Tipo de Viaje | Seguro de Viaje Individual |
| Seguro Anual de Viajes Múltiples | |
| Por Canal de Distribución | Canales Directos de Aseguradoras |
| Agentes y Corredores de Seguros | |
| Bancos | |
| Otros Canales | |
| Por Tipo de Comprador | Minorista |
| Corporativo | |
| Por Geografía | Región Central |
| Región Este | |
| Región Norte | |
| Región Noreste | |
| Región Oeste |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de seguros de viaje de Singapur en 2031?
Se prevé que el mercado de seguros de viaje de Singapur alcance 378,21 millones de USD en 2031, creciendo a una CAGR del 6,2% desde 2026.
¿Qué tipo de póliza de viaje tiene la mayor participación en Singapur?
El seguro de viaje individual mantuvo una participación del 59,67% en 2025, lo que refleja la importancia de los viajes al exterior cortos y ocasionales.
¿Qué tipo de póliza de viaje crece más rápido en Singapur?
Se proyecta que el seguro anual de viajes múltiples crezca a una CAGR del 7,62% hasta 2031, respaldado por los viajeros frecuentes.
¿Qué canal de ventas lidera las compras de seguros de viaje en Singapur?
Los canales directos de aseguradoras mantuvieron una participación del 40,12% en 2025, mientras que otros canales tienen el crecimiento proyectado más rápido con una CAGR del 8,44%.
¿Qué impulsa la demanda de seguros de viaje corporativo en Singapur?
Se proyecta que el seguro de viaje corporativo crezca a una CAGR del 8,16% hasta 2031, respaldado por los viajes de negocios y las necesidades de cobertura grupal.
¿Qué área se espera que crezca más rápido en la compra de seguros de viaje?
Se prevé que la Región Noreste crezca a una CAGR del 7,19% hasta 2031, respaldada por residentes más jóvenes y con mayor compromiso digital.
Última actualización de la página el:



