
Marktgröße und Marktanteile der Reiseversicherung in Singapur
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 262.15 Millionen US-Dollar |
| Marktgröße (2026) | 279.97 Millionen US-Dollar |
| Marktgröße (2031) | 378.21 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.20 % |
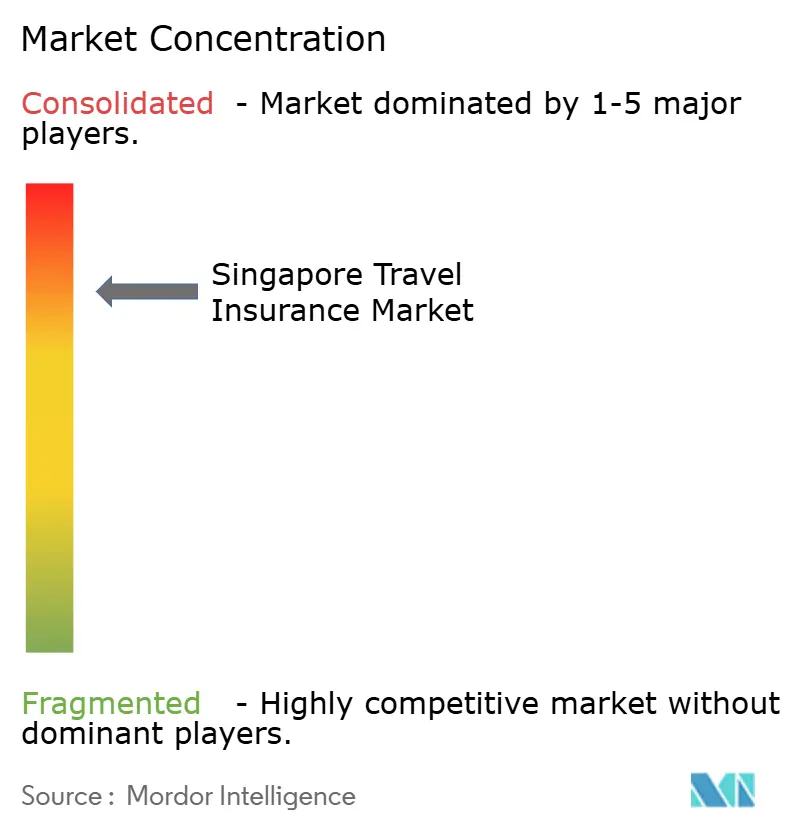
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Reiseversicherung in Singapur von Mordor Intelligence
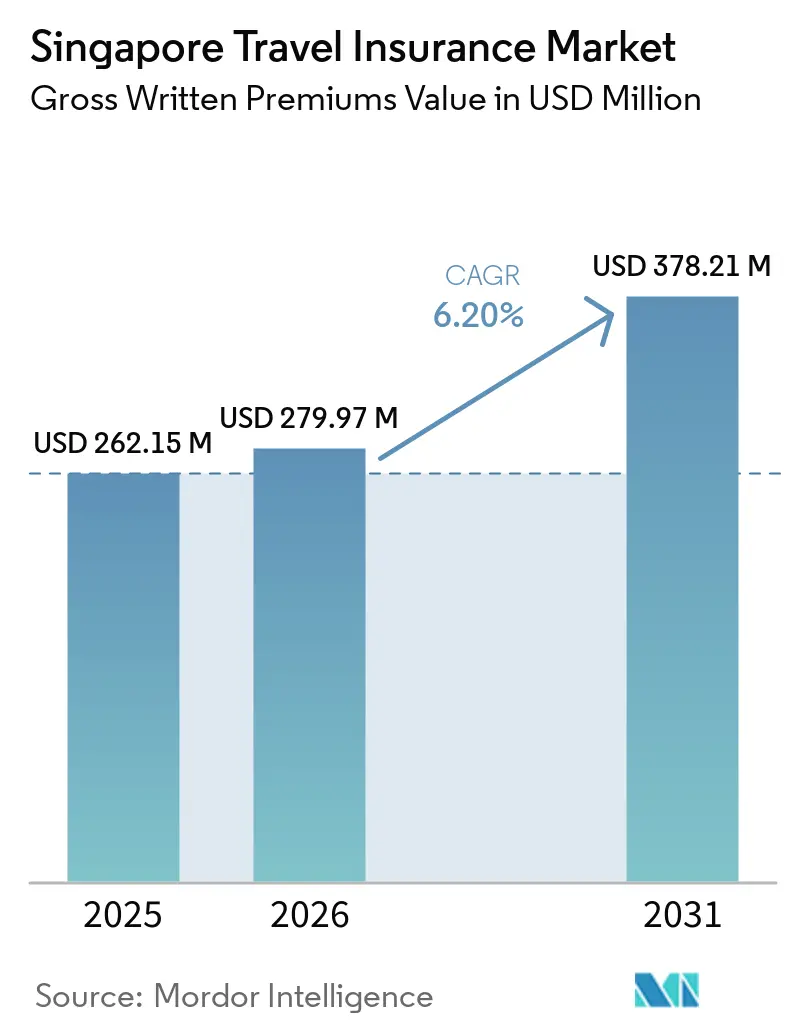
Die Marktgröße des Marktes für Reiseversicherungen in Singapur, gemessen am Wert der gebuchten Bruttoprämien, wird voraussichtlich von 262,15 Millionen USD im Jahr 2025 und 279,97 Millionen USD im Jahr 2026 auf 378,21 Millionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 6,20 % verzeichnen.
Eine hohe Versicherungsdurchdringung verändert die Grundlage für Wachstum, da Versicherern weniger Spielraum bleibt, Erstkäufer zu gewinnen. Der Gesamtversicherungsverband Singapurs meldete gebuchte Bruttoprämien in der Reiseversicherung von 336,7 Millionen SGD (249,2 Millionen USD) im Jahr 2025, nach einem Wachstum von 8,6 %, begleitet von 10,6 Millionen Auslandsreisen singapurischer Einwohner. Wachstum hängt daher stärker von einem breiteren Versicherungsschutz, wiederkehrenden Jahrespolicen und einem zugänglichen digitalen Kaufprozess ab. Steigende Auslandskosten im Gesundheitsbereich veranlassen Reisende zudem, höhere Deckungssummen und umfassenderen Schutz in Betracht zu ziehen. Digitale Partnerschaften können Versicherungen in die Nähe der Buchung oder der Flughafenreise bringen, was den Aufwand für den Abschluss einer Police reduzieren kann.
Wichtigste Erkenntnisse des Berichts
- Nach Reiseart entfiel auf die Einzelreiseversicherung im Jahr 2025 ein Marktanteil von 59,67 % am Markt für Reiseversicherungen in Singapur, während die Jahres-Mehrfachreiseversicherung bis 2031 voraussichtlich mit einer CAGR von 7,62 % wachsen wird.
- Nach Vertriebskanal hielten Direktversicherungskanäle im Jahr 2025 einen Marktanteil von 40,12 % am Markt für Reiseversicherungen in Singapur, während sonstige Kanäle bis 2031 voraussichtlich mit einer CAGR von 8,44 % wachsen werden.
- Nach Käufertyp entfiel auf Privatkunden im Jahr 2025 ein Marktanteil von 80,44 % am Markt für Reiseversicherungen in Singapur, während die Firmenreiseversicherung bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen wird.
- Nach Geografie entfiel auf die Zentralregion im Jahr 2025 ein Marktanteil von 26,95 % am Markt für Reiseversicherungen in Singapur, während die Nordostregion bis 2031 voraussichtlich mit einer CAGR von 7,19 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Reiseversicherungen in Singapur
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Auslandsreisen singapurischer Einwohner | +1.5% | National | Kurzfristig (≤ 2 Jahre) |
| Häufige Regional- und Langstreckenreisen aus Singapur | +0.9% | National, mit Schwerpunkt auf dem Asien-Pazifik-Korridor | Mittelfristig (2–4 Jahre) |
| Steigende Exposition gegenüber medizinischen Notfällen und Evakuierungen im Ausland | +1.1% | Global, mit Exposition in Japan, den Vereinigten Staaten und Australien | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Schutz bei Reiserücktritt und Reiseunterbrechung | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Präferenz für flexiblen und umfassenden Versicherungsschutz | +0.6% | National | Mittelfristig (2–4 Jahre) |
| Ausbau des digitalen und reisevermittlerbasierten Vertriebs | +0.7% | National, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Auslandsreisen singapurischer Einwohner
Singapurische Einwohner unternahmen im Jahr 2025 10,6 Millionen Auslandsreisen, verglichen mit 10,3 Millionen im Jahr 2024[1]Gesamtversicherungsverband Singapur, „Singapurs inländisches Allgemeinversicherungsgeschäft überschreitet 6 Milliarden SGD an Prämien”, GIA-Pressemitteilung, gia.org.sg. Dieses Reisevolumen stützt die Nachfrage nach Policen, die medizinische Ereignisse, Stornierungen, Gepäckverlust und Reiseverzögerungen abdecken. Häufigere Abreisen schaffen mehr Gelegenheiten für Versicherer und Vermittler, Versicherungsschutz anzubieten. Der Markt für Reiseversicherungen in Singapur profitiert auch dann, wenn Vielreisende Versicherungen als routinemäßigen Reisekauf betrachten. Eine höhere Reiseaktivität bedeutet nicht automatisch einen ähnlichen Anstieg der Policenanzahl, da einige Reisende zu Jahresdeckungen wechseln. Sie stützt dennoch die Nachfrage nach Policen mit breiteren Deckungssummen und Funktionen für die Mehrfachnutzung.
Steigende Exposition gegenüber medizinischen Notfällen und Evakuierungen im Ausland
Die Kostensteigerungen im Gesundheitswesen in Japan, Australien und den Vereinigten Staaten mindern den Wert älterer Deckungssummen. Chubb hat TravellerShield Plus ab dem 30. April 2026 um neue Leistungskategorien erweitert, was die Notwendigkeit widerspiegelt, den Schutz an veränderte Reiserisiken anzupassen[2]Chubb Insurance Singapore, „TravellerShield Plus”, DBS Bank, dbs.com.sg. Der Gesamtversicherungsverband Singapurs meldete, dass die netto angefallenen Reiseversicherungsschäden im Jahr 2025 um 14,6 % gestiegen sind, während die gebuchten Bruttoprämien in der Reiseversicherung um 8,6 % wuchsen. Diese Differenz übt Druck auf die Zeichnungsmargen und die Policenpreisgestaltung aus. Versicherer benötigen zielortspezifische Risikoinformationen, um die medizinische Exposition zu bewerten und Deckungssummen zu aktualisieren. Eine klare Kommunikation von Deckungssummen, Ausschlüssen und Schadenserfordernissen bleibt wichtig, wenn Versicherungsnehmer Tarife vergleichen.
Präferenz für flexiblen und umfassenden Versicherungsschutz
Flexible Policen ermöglichen es Kunden, Schutz für die Risiken auszuwählen, die für eine bestimmte Reise relevant sind. MSIG Singapore hat im April 2025 TravelEasy Flex mit Tarifen ab 9 SGD (6,7 USD) eingeführt, das es Versicherungsnehmern ermöglicht, den Versicherungsschutz auf Komponentenebene anzupassen[3]MSIG Insurance Singapore, „MSIG führt TravelEasy Flex ein, eine erschwingliche Reiseversicherung, die auf die Bedürfnisse der Versicherungsnehmer zugeschnitten werden kann”, MSIG Insurance Singapore, msig.com.sg. Dieses Konzept kann die anfängliche Preishürde senken und Kunden gleichzeitig die Möglichkeit geben, Leistungen hinzuzufügen. Income Insurance bietet eine Leistung „Stornierung aus beliebigem Grund” an, die ihr Reiseprodukt vom Standardschutz unterscheidet. Der Markt für Reiseversicherungen in Singapur kann an Prämienwert gewinnen, wenn Reisende zusätzliche Zusatzbausteine wählen, anstatt nur die günstigste Police. Digitale Schadensfähigkeiten sind ebenfalls wichtig, da flexible Leistungen nach einem Schadensfall eine klare Verwaltung erfordern.
Ausbau des digitalen und reisevermittlerbasierten Vertriebs
Eingebettete Versicherungen machen Versicherungsschutz verfügbar, wenn ein Reisender bereits Transportmittel arrangiert oder sich auf die Abreise vorbereitet. Zurich Insurance Singapore und ComfortDelGro haben im Januar 2025 Zurich Travel Comfort in der CDG Zig-Fahrdienstvermittlungsanwendung eingeführt. Der Dienst erreichte mehr als 1 Million monatlich aktive Nutzer und platzierte Reiseversicherungen in der Nähe von Fahrten zum Changi Airport. Im Mai 2026 schlossen SimplyGo und Embed Financial Group Holdings eine Partnerschaft, um eine eingebettete Mikro-Versicherungsplattform innerhalb der SimplyGo-Anwendung zu erkunden[4] SimplyGo Pte. Ltd., „SimplyGo und EFGH schließen strategische Partnerschaft zur Erkundung eingebetteter Mikro-Versicherungsdienstleistungen”, SimplyGo, simplygo.com.sg. Diese Kanäle können den Kaufprozess verkürzen und den Versichererzugang über traditionelle Direktwebseiten hinaus erweitern. Die Reisebürovorschriften 2017 verpflichten zudem lizenzierte Reisebüros, Kunden vor der Zahlungsannahme darauf hinzuweisen, eine Reiseversicherung in Betracht zu ziehen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Preiswettbewerb bei Kurzreisen | -0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Policenausschlüsse und Komplexität | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für medizinische Schäden und Reiseunterbrechungen | -0.7% | National, mit Exposition in den Korridoren Asien-Pazifik und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Schadendokumentation und -prüfung | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiswettbewerb und niedrige Prämien bei Kurzreisen
Die Einzelreiseversicherung hielt im Jahr 2025 einen Anteil von 59,67 % am Markt für Reiseversicherungen in Singapur und ist damit der wichtigste Bereich des Preiswettbewerbs. Käufer vergleichen kurzfristige Regionaltarife häufig hauptsächlich nach dem Preis, wenn die Policenleistungen ähnlich erscheinen. Dies kann die Fähigkeit der Versicherer einschränken, Prämien zu erhöhen, selbst wenn die Schadenkosten steigen. Der Gesamtversicherungsverband Singapurs meldete, dass der Zeichnungsgewinn in der Reiseversicherung im Jahr 2025 um 23,8 % auf 29,7 Millionen SGD (22 Millionen USD) gesunken ist. Der Rückgang trat trotz des Wachstums der gebuchten Bruttoprämien in der Reiseversicherung auf und spiegelt den durch steigende Schäden erzeugten Druck wider. Kleinere Versicherer können mit zusätzlichen Kosten konfrontiert sein, wenn sie Compliance- und Betriebsinvestitionen nicht auf eine große Policenbasis verteilen können.
Policenausschlüsse und Komplexität
Reiseversicherungsausschlüsse können für gelegentliche Reisende schwer verständlich sein. Standardpolicen schränken den Schutz bei Vorerkrankungen, Pandemien und bestimmten geopolitischen Ereignissen häufig ein. Versicherer haben im Jahr 2026 Konfliktausschlüsse für neue Policen angewendet, die Reisen in den Nahen Osten abdecken, was den Umfang des Versicherungsschutzes für betroffene Reiserouten besonders wichtig machte. Produkte, die Vorerkrankungen berücksichtigen, können Selbstbeteiligungen und Teildeckungsgrenzen enthalten, die einen sorgfältigen Vergleich erfordern. MAS Notice 120 schreibt Offenlegungs- und Beratungsprozesse für Unfall- und Krankenversicherungsprodukte vor, einschließlich der Erläuterung relevanter Ausschlüsse beim Verkauf. Eine klarere Produktkommunikation kann die Unzufriedenheit nach einem Schadensfall verringern und Entscheidungen zum Wiederholungskauf unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reiseart: Einzelreiseversicherung bietet Skalierung, während Jahrespläne an Nachfrage gewinnen
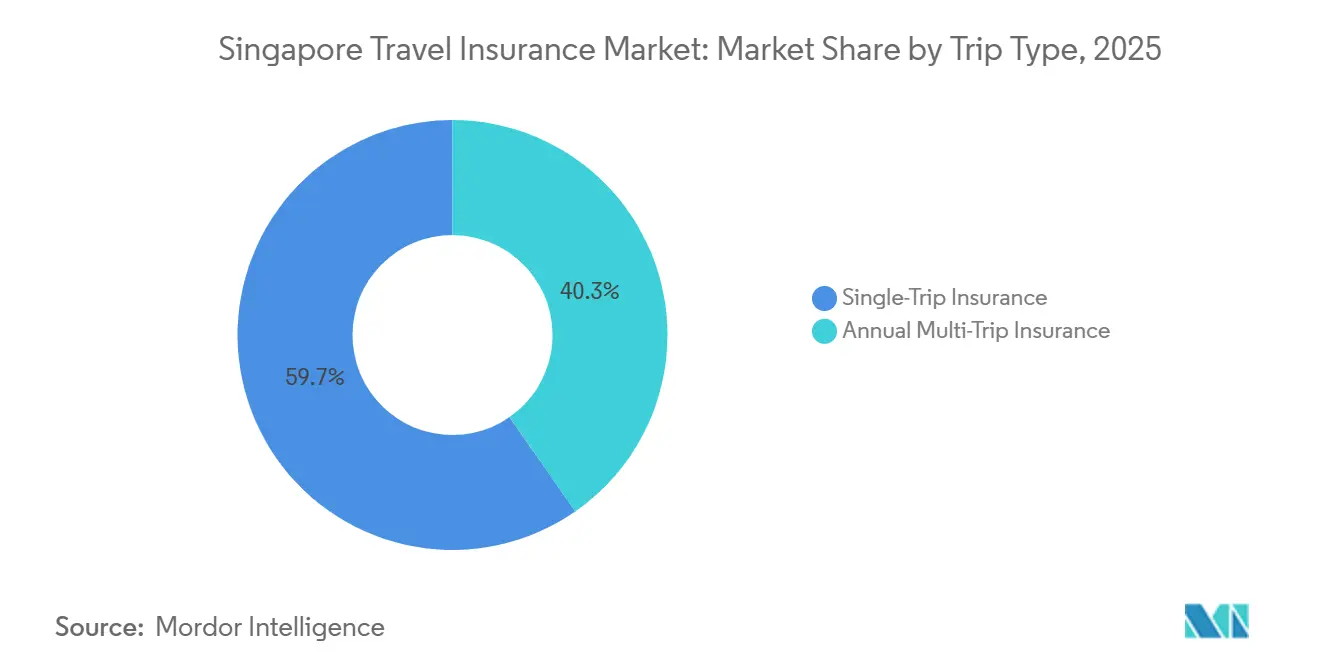
Die Einzelreiseversicherung hielt im Jahr 2025 einen Marktanteil von 59,67 % am Markt für Reiseversicherungen in Singapur. Sie bleibt die Standardoption für Reisende, die 1 oder 2 Auslandsurlaube pro Jahr unternehmen. Kurzstreckenreisen innerhalb des Verbands Südostasiatischer Nationen und Mittelstreckenreisen in Nordostasien unterstützen dieses Muster. Prämien pro Reise sind oft leichter zu rechtfertigen, wenn ein Reisender nicht erwartet, wiederholt zu reisen. Das Segment gibt Versicherern daher eine breite Basis an Versicherungsnehmern, obwohl es auch einem starken Preiswettbewerb ausgesetzt ist. Sein großes Volumen macht Schadenservice und Policenklarheit zu wichtigen Wettbewerbspunkten.
Die Jahres-Mehrfachreiseversicherung ist die am schnellsten wachsende Reiseart mit einer CAGR von 7,62 % bis 2031. Die Marktgröße des Marktes für Reiseversicherungen in Singapur für die Jahres-Mehrfachreiseversicherung wird von Vielreisenden gestützt, die 3 oder mehr Auslandsreisen unternehmen. Höhere Gesundheitskosten in Japan, den Vereinigten Staaten und Australien haben die Jahrestarife im Jahr 2026 gegenüber dem Niveau von 2024 um 8–12 % angehoben. Die Jahrespolicen von Income Insurance decken unbegrenzte Reisen von bis zu 90 Kalendertagen pro Reise ab und beinhalten die Leistung „Stornierung aus beliebigem Grund”. Das Versicherungsgesetz von 1966 und die damit verbundenen Schutzregelungen für Versicherungsnehmer stärken das Vertrauen der Privatkunden. Versicherer können breitere Leistungen und die Bequemlichkeit der Mehrfachnutzung nutzen, um Jahresprodukte von der Einzelreisedeckung zu unterscheiden.


Nach Vertriebskanal: Direktversicherer führen, während sonstige Kanäle expandieren
Direktversicherungskanäle hielten im Jahr 2025 einen Marktanteil von 40,12 % am Markt für Reiseversicherungen in Singapur. Etablierte Versicherer haben direkte Webseiten und mobile Schnittstellen für die Policenausstellung und Schadeneinreichung aufgebaut. Direktmodelle geben Versicherern die Kontrolle über die Customer Journey, die Produktpräsentation und die Kommunikation zur Vertragsverlängerung. Agenten, Makler und Banken bleiben für Familienpolicen, ältere Reisende und Versicherungsschutz bei Vorerkrankungen relevant. Diese Kanäle können Orientierung bieten, wenn Kunden Hilfe beim Vergleich von Deckungssummen oder Ausschlüssen benötigen. Ihre Rolle ist besonders wichtig, wenn Kunden vor dem Kauf eines höherwertigen Versicherungsschutzes Beratung schätzen.
Sonstige Kanäle werden bis 2031 voraussichtlich mit einer CAGR von 8,44 % wachsen. Dieser Teil des Marktes für Reiseversicherungen in Singapur umfasst Fahrdienstvermittlungs-, Transit-, E-Commerce- und Reisebuchungsumgebungen. Tiq by Etiqa bietet automatisierte Auszahlungen bei Flugverspätungen, indem es berechtigte Störungsereignisse erkennt und dem PayNow-eWallet des Versicherungsnehmers gutschreibt. MSIG meldete, dass 20 % der Reiseschäden nach dem Einsatz von generativer künstlicher Intelligenz und robotergestützter Prozessautomatisierung automatisch genehmigt und innerhalb von 48 Stunden ausgezahlt wurden. Eine schnellere Abwicklung kann digitale Kanäle für einfache Schäden attraktiver machen. Die Marktgröße des Marktes für Reiseversicherungen in Singapur kann von der Ausweitung dieser digitalen und eingebetteten Vertriebsmodelle profitieren, während sich die Rolle der Vermittler zunehmend hin zur Beratung vor einem Schadensfall und weg von der manuellen Unterstützung nach einem Ereignis verlagert.
Nach Käufertyp: Privatkunden führen, während die Firmennachfrage steigt
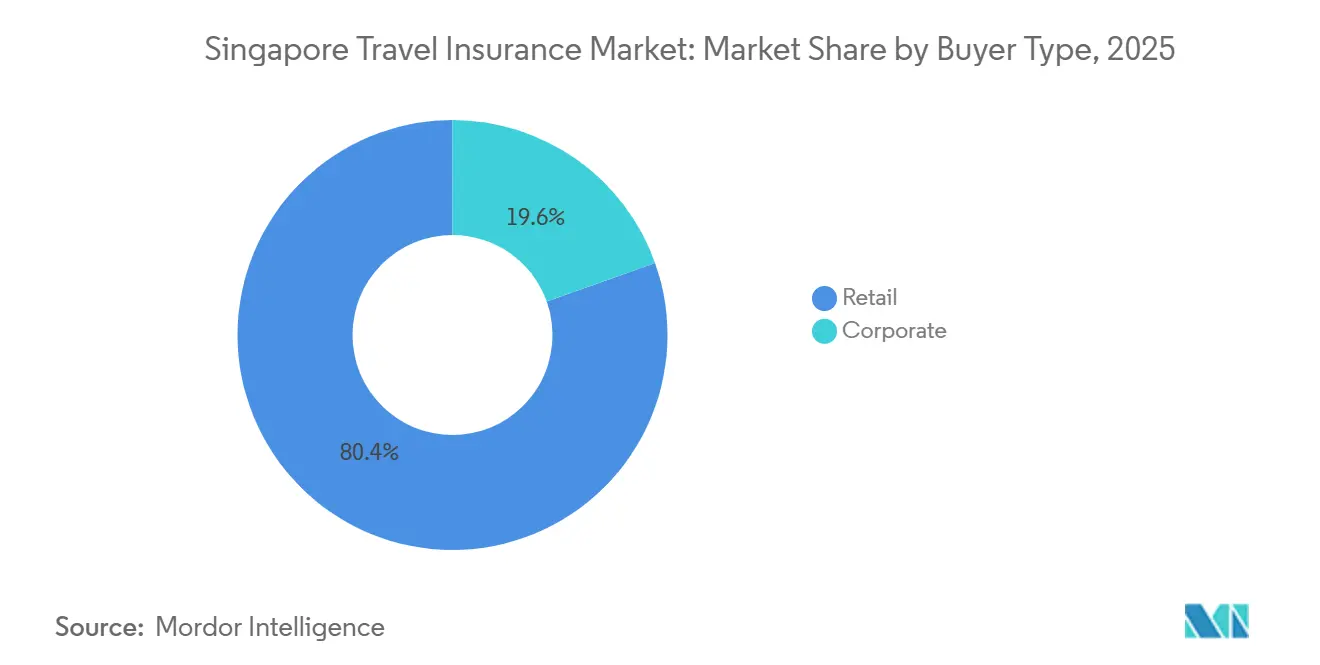
Privatkunden entfielen im Jahr 2025 auf einen Marktanteil von 80,44 % am Markt für Reiseversicherungen in Singapur. Eine hohe Reisehäufigkeit der Haushalte und ein weit verbreitetes Bewusstsein für Reiseversicherungen stützen das Ausmaß des Segments. Privatkunden kaufen sowohl Einzel- als auch Jahrespolicen über direkte, vermittlerbasierte und digitale Kanäle. Die breite Kundenbasis macht Werbemaßnahmen üblich, insbesondere auf Online-Plattformen. Der Preisdruck ist bei standardisierten Kurzreiseprodukten mit ähnlichen Deckungskonzepten am stärksten. Versicherer benötigen daher starken Service, flexible Leistungen und einfache digitale Abläufe, um die Erlösqualität zu schützen.
Die Firmenreiseversicherung wird bis 2031 im Markt für Reiseversicherungen in Singapur voraussichtlich mit einer CAGR von 8,16 % wachsen. Firmengruppenpolicen unterstützen Mitarbeiter, die für Meetings, Veranstaltungen und andere Geschäftszwecke reisen. Singapurs Rolle als Drehscheibe für Meetings, Incentives, Kongresse und Ausstellungen stützt die Nachfrage nach Reiseschutz für Mitarbeiter. Die Firmenreiseversicherungsbroschüre von Singlife bietet einen Mengenrabatt von 15 % für 50 oder mehr versicherte Personen. Firmenkunden können einheitliche Deckungsbedingungen und eine jährliche Verwaltung über Mitarbeitergruppen hinweg schätzen. Die Marktgröße des Marktes für Reiseversicherungen in Singapur kann von der Ausweitung von Firmenreiseprogrammen profitieren und Versicherern Möglichkeiten bieten, höherwertigen Versicherungsschutz anzubieten und stabilere Verlängerungsbeziehungen aufzubauen.
Geografische Analyse
Die Zentralregion hielt im Jahr 2025 einen Marktanteil von 26,95 % am Markt für Reiseversicherungen in Singapur. Die Region umfasst das Central Business District, Orchard Road, Buona Vista, Bishan und Toa Payoh. Sie weist eine hohe Konzentration von Unternehmensbüros, Expatriate-Arbeitnehmern und einkommensstärkeren Haushalten auf. Diese Reisenden benötigen häufig Jahres-Mehrfachreisepolicen oder umfassende Tarife mit höheren Deckungssummen für medizinische Leistungen. Die Rolle der Zentralregion in der Geschäftstätigkeit stützt auch die Nachfrage nach Firmenreiseversicherungen. Ihr Policenmix kann höhere Prämien generieren als Gebiete, die sich hauptsächlich auf kurze, preissensible Reisen konzentrieren.
Die Nordostregion wird bis 2031 voraussichtlich mit einer CAGR von 7,19 % wachsen. Punggol und Sengkang haben jüngere und digital stärker engagierte Einwohnerpopulationen. Mobile-First-Käufe und eingebetteter Vertrieb können für diese Gruppe relevant sein. Die Marktgröße des Marktes für Reiseversicherungen in Singapur in der Region kann von Policen profitieren, die über Transport- und andere alltägliche digitale Anwendungen verfügbar sind. Die CDG Zig-Integration von Zurich und die SimplyGo-Partnerschaft zeigen, wie Reiseschutz in der Nähe des Reisebeginns präsentiert werden kann. Dieser Weg kann besonders für Reisende geeignet sein, die schnelle digitale Transaktionen bevorzugen.
Die Ostregion umfasst Tampines, Bedok, Pasir Ris und das Gebiet rund um den Changi Airport. Die Nähe zum Flughafen kann Versicherungshinweise beim Check-in oder Transit relevanter machen. Die Westregion umfasst Jurong, Clementi, Tengah und Bukit Batok, während die Nordregion Woodlands, Yishun und Sembawang umfasst. Diese Regionen haben kleinere Anteile und preissensiblere Einzelreisekäufer. Digitale Plattformen können den Aufwand für den Abschluss einer Police in diesen Gebieten verringern. Das Versicherungsgesetz von 1966 und die Versicherungsvorschriften der Währungsbehörde Singapurs bieten einen gemeinsamen regulatorischen Rahmen für alle Planungsregionen.
Wettbewerbslandschaft
Der Markt für Reiseversicherungen in Singapur ist unter einer Gruppe großer Versicherer konzentriert. Income Insurance, MSIG Insurance, FWD Singapore, Allianz Insurance Singapore, Chubb Insurance Singapore und Singlife sind wichtige Marktteilnehmer. Mehr als 20 lizenzierte Allgemeinversicherer sind im Bereich Reiseversicherungen tätig. Weitere Anbieter bedienen spezialisierte Bedürfnisse, darunter Takaful-konforme Deckungen, Firmenpolicen und Produkte mit höheren Deckungssummen für medizinische Leistungen. Der Wettbewerb konzentriert sich auf den digitalen Kauf, die Schadengeschwindigkeit, die Servicequalität und die Produktflexibilität.
MSIG hat in die digitale Schadenbearbeitung investiert und gemeldet, dass 20 % der Reiseschäden automatisch genehmigt und innerhalb von 48 Stunden ausgezahlt wurden. Tiq by Etiqa bietet automatisierte Flugverspätungszahlungen ohne manuelle Schadeneinreichung für berechtigte Ereignisse. Zurich und ComfortDelGro haben im Januar 2025 Zurich Travel Comfort innerhalb der CDG Zig-Anwendung eingeführt. Diese Schritte zeigen, wie Schadenautomatisierung und eingebetteter Vertrieb den Komfort für Reisende verbessern können. Sie üben auch Druck auf Versicherer aus, die sich hauptsächlich auf konventionelle Vertriebsprozesse stützen. Die Branche der Reiseversicherungen in Singapur wird daher sowohl durch die Umsetzung im digitalen Service als auch durch den Produktversicherungsschutz geprägt.
Versicherer haben Möglichkeiten beim Schutz für Senioren und Reisende mit Vorerkrankungen. Sie können auch neue Plattformpartnerschaften anstreben, die Kunden während der Buchung, des Transits oder der Flughafenreise erreichen. SimplyGo und Embed Financial Group Holdings haben im Mai 2026 eine strategische Partnerschaft geschlossen, um eingebettete Mikro-Versicherungsdienstleistungen zu erkunden. AIG Asia Pacific hat im Januar 2026 den direkten Travel Guard-Einzelhandelsverkauf in Singapur eingestellt, und Zurich Insurance Singapore zeichnet die Einzelhandelsprodukte der Marke. MAS Notice 133 Änderung 2026 hat den risikobasierten Kapitalbewertungsrahmen für lizenzierte Versicherer ab dem 31. März 2026 aktualisiert. Stärkere digitale und Risikomanagementfähigkeiten können wichtiger werden, wenn sich die Compliance-Anforderungen weiterentwickeln. Die Wettbewerbsposition kleinerer Unternehmen kann davon abhängen, ob sie diese Kosten bewältigen können und gleichzeitig einen klaren Kundenservice aufrechterhalten.
Marktführer der Reiseversicherungsbranche in Singapur
Income Insurance Limited
FWD Singapore Pte. Ltd.
MSIG Insurance (Singapore) Pte. Ltd.
Chubb Insurance Singapore Limited
Allianz Insurance Singapore Pte. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: SimplyGo Pte. Ltd. und Embed Financial Group Holdings haben eine strategische Partnerschaftsvereinbarung geschlossen, um gemeinsam eine eingebettete Mikro-Versicherungsplattform innerhalb der SimplyGo-App zu entwickeln, die eine Echtzeit-Policenausstellung, Prämienerhebung und Versicherungsanbindung für Pendler ermöglicht, die zum Changi Airport reisen. Die Initiative richtet sich an Massenmarkt-Versicherungskäufer, die derzeit von traditionellen Kanälen unzureichend bedient werden.
- April 2026: Chubb Insurance Singapore hat TravellerShield Plus mit Wirkung zum 30. April 2026 verbessert und neue Leistungskategorien hinzugefügt, darunter Deckung für betrügerische Transaktionen bei DBS- und POSB-Karten, bis zu 4.000 SGD (3.000 USD) im Standard- und 6.000 SGD (4.600 USD) im Platinum-Tarif. Die Verbesserungen gelten automatisch für alle neuen Einzel- und Jahrespolicen ab diesem Datum.
- März 2026: Der Gesamtversicherungsverband Singapurs gab bekannt, dass der inländische Allgemeinversicherungssektor Singapurs im Jahr 2025 erstmals 6 Milliarden SGD (4,4 Milliarden USD) an gebuchten Bruttoprämien überschritten hat. Die gebuchten Bruttoprämien in der Reiseversicherung wuchsen um 8,6 % auf 336,7 Millionen SGD (249,2 Millionen USD), während die netto angefallenen Schäden um 14,6 % stiegen und der Zeichnungsgewinn um 23,8 % auf 29,7 Millionen SGD (22 Millionen USD) fiel.
- März 2026: Etiqa Insurance Singapore kehrte als offizieller Reiseversicherer zum fünften Mal in Folge zur NATAS Travel Fair 2026 zurück und führte Travel Takaful ein, einen Scharia-konformen Reiseschutzplan für Freizeitreisen, Geschäftsreisen und Umrah-Reisen.


Berichtsumfang des Marktes für Reiseversicherungen in Singapur
| Einzelreiseversicherung |
| Jahres-Mehrfachreiseversicherung |
| Direktversicherungskanäle |
| Versicherungsagenten und -makler |
| Banken |
| Sonstige Kanäle |
| Privatkunden |
| Firmenkunden |
| Zentralregion |
| Ostregion |
| Nordregion |
| Nordostregion |
| Westregion |
| Nach Reiseart | Einzelreiseversicherung |
| Jahres-Mehrfachreiseversicherung | |
| Nach Vertriebskanal | Direktversicherungskanäle |
| Versicherungsagenten und -makler | |
| Banken | |
| Sonstige Kanäle | |
| Nach Käufertyp | Privatkunden |
| Firmenkunden | |
| Nach Geografie | Zentralregion |
| Ostregion | |
| Nordregion | |
| Nordostregion | |
| Westregion |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat die Reiseversicherung in Singapur im Jahr 2031?
Der Markt für Reiseversicherungen in Singapur wird voraussichtlich bis 2031 einen Wert von 378,21 Millionen USD erreichen und dabei ab 2026 mit einer CAGR von 6,2 % wachsen.
Welcher Reisepolicentyp hat den größten Anteil in Singapur?
Die Einzelreiseversicherung hielt im Jahr 2025 einen Anteil von 59,67 % und spiegelt die Bedeutung kurzer und gelegentlicher Auslandsreisen wider.
Welcher Reisepolicentyp wächst in Singapur am schnellsten?
Die Jahres-Mehrfachreiseversicherung wird bis 2031 voraussichtlich mit einer CAGR von 7,62 % wachsen, gestützt durch Vielreisende.
Welcher Vertriebskanal führt beim Kauf von Reiseversicherungen in Singapur?
Direktversicherungskanäle hielten im Jahr 2025 einen Anteil von 40,12 %, während sonstige Kanäle mit einer prognostizierten CAGR von 8,44 % das schnellste Wachstum aufweisen.
Was treibt die Nachfrage nach Firmenreiseversicherungen in Singapur an?
Die Firmenreiseversicherung wird bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen, gestützt durch Geschäftsreisen und den Bedarf an Gruppendeckungen.
Welches Gebiet wird beim Kauf von Reiseversicherungen voraussichtlich am schnellsten wachsen?
Die Nordostregion wird bis 2031 voraussichtlich mit einer CAGR von 7,19 % wachsen, gestützt durch jüngere, digital engagierte Einwohner.
Seite zuletzt aktualisiert am:



