
Tamanho e Participação do Mercado de Sistemas de Inspeção Visual de Wafers de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.81 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.39 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Sistemas de Inspeção Visual de Wafers de Semicondutores por Mordor Intelligence
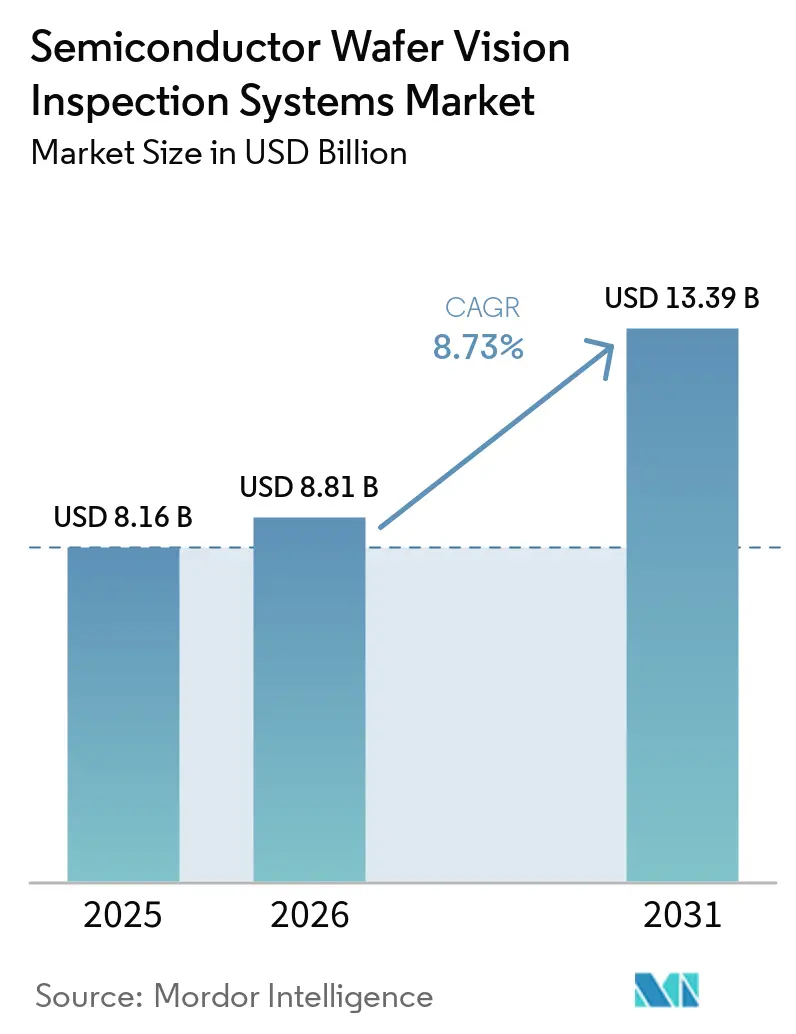
O tamanho do mercado de sistemas de inspeção visual de wafers de semicondutores está projetado para expandir de 8,16 bilhões de USD em 2025 e 8,81 bilhões de USD em 2026 para 13,39 bilhões de USD até 2031, registrando um CAGR de 8,73% entre 2026 e 2031. A demanda está crescendo porque a fabricação avançada de lógica, DRAM e 3D NAND requer mais etapas de inspeção em cada estágio do processo, incluindo verificações iniciais que evitam que um defeito alcance camadas posteriores e mais dispendiosas. Transistores gate-all-around, memória de alta densidade e estruturas 3D NAND mais altas tornam defeitos menores mais consequentes para o rendimento do wafer, de modo que o mercado de sistemas de inspeção visual de wafers de semicondutores está cada vez mais vinculado a decisões de processo que não podem ser adiadas até os testes finais. A inteligência artificial também está aproximando a revisão de defeitos do controle de produção em tempo real, o que aumenta o valor da classificação rápida e precisa e reduz a dependência prática da revisão manual de imagens de defeitos rotineiros. Novas plantas de fabricação adicionam demanda por conjuntos completos de ferramentas de controle de processo, enquanto as fábricas estabelecidas precisam de capacidades que possam lidar com defeitos mais difíceis de detectar, criando oportunidades paralelas para novas instalações e atualizações. O mercado de sistemas de inspeção visual de wafers de semicondutores, portanto, favorece fornecedores que combinam desempenho de imagem, software, suporte à base instalada, qualificação oportuna nos sites dos clientes e equipes de serviço que podem ajudar os clientes a converter resultados de inspeção em feedback de processo utilizável.
Principais Conclusões do Relatório
- Por tipo de sistema, os sistemas de inspeção óptica detinham 68,23% da participação do mercado de sistemas de inspeção visual de wafers de semicondutores em 2025, enquanto os sistemas de inspeção e revisão por feixe de elétrons estão projetados para expandir a um CAGR de 10,60% até 2031.
- Por superfície e padrão de wafer, a inspeção de wafer padronizado representou 73,14% do mercado em 2025 e está projetada para expandir a um CAGR de 11,30% até 2031.
- Por modo de inspeção, a inspeção inline detinha 65,93% do mercado de sistemas de inspeção visual de wafers de semicondutores em 2025 e está projetada para expandir a um CAGR de 10,50% até 2031.
- Por aplicação, a detecção e classificação de defeitos representou 39,41% do mercado em 2025, enquanto a inspeção de camada crítica e processo de litografia está projetada para expandir a um CAGR de 10,87% até 2031.
- Por setor de usuário final, as fundições de semicondutores detinham 42,83% do mercado de sistemas de inspeção visual de wafers de semicondutores em 2025, enquanto os fabricantes de memória estão projetados para expandir a um CAGR de 10,15% até 2031.
- Por geografia, a Ásia-Pacífico detinha 66,11% do mercado em 2025 e está projetada para expandir a um CAGR de 11,21% até 2031 no mercado de sistemas de inspeção visual de wafers de semicondutores.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Inspeção Visual de Wafers de Semicondutores
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Classificação de Defeitos Habilitada por IA e Controle de Rendimento em Malha Fechada | +1.8% | Global, com maior intensidade nos clusters de fundição e memória da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Complexidade de Dispositivos de Nó Avançado e 3D | +1.6% | Global, concentrado em Taiwan, Coreia do Sul e sites de lógica avançada dos EUA | Curto prazo (≤ 2 anos) |
| Integração Heterogênea, HBM e Empacotamento de Chiplets | +1.4% | Núcleo da Ásia-Pacífico, com expansão para a América do Norte por meio de CoWoS e empacotamento avançado | Médio prazo (2-4 anos) |
| Regionalização de Fábricas e Expansão de Capacidade Apoiada pelo Governo | +1.2% | América do Norte e Europa, com efeitos secundários na Índia, Japão e Oriente Médio | Médio prazo (2-4 anos) |
| Requisitos de Qualidade para Semicondutores Automotivos e de Potência | +0.9% | Europa, América do Norte e Japão, com influência crescente na China e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção de Semicondutores Compostos para VEs, 5G e Eletrônica de Potência | +0.7% | Global, com escala comercial inicial na América do Norte, Japão e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Classificação de Defeitos Habilitada por IA e Controle de Rendimento em Malha Fechada
A classificação baseada em IA está vinculando os resultados de inspeção mais diretamente às decisões de controle de rendimento na produção de semicondutores em alto volume. A Onto Innovation relatou que sua Solução Total ADC reduziu os defeitos de ruído de mais de 2.000 por execução de inspeção para menos de 100 em ensaios de produção de camada de redistribuição de 300mm. O mesmo trabalho relatou 100% de precisão na classificação de padrões em nível de wafer e uma taxa de escape de defeitos abaixo de 0,03%.[1]Bryce Chi, Austin Hsu, Jay Chen, Andy Chen, e Maruko Wu, "Inspeção Escalável Orientada por IA para Filtragem de Ruído Inline e Classificação de Padrões em Wafer Completo," Anais da SPIE, spie.org. A ASML relatou que sua Inspeção Guiada Computacionalmente melhorou a captura de dies defeituosos em até 4,3 vezes nos sites de fabricação de memória da Micron em comparação com planos de amostragem estáticos. Esses resultados reduzem a carga de revisão manual e permitem que as fábricas respondam mais rapidamente quando ocorre uma deriva de processo. O mercado de sistemas de inspeção visual de wafers de semicondutores se beneficia quando as plataformas de inspeção conseguem traduzir grandes volumes de imagens em decisões que as equipes de produção podem usar sem demora.
Complexidade de Dispositivos de Nó Avançado e 3D
As novas arquiteturas de dispositivos alteram os defeitos que podem limitar o rendimento, em vez de simplesmente exigir maior sensibilidade óptica. Os dispositivos gate-all-around podem introduzir defeitos em nanolâminas e dielétricos de porta que são difíceis de identificar por métodos ópticos convencionais de alto rendimento. A Applied Materials introduziu seu sistema SEMVision H20 em fevereiro de 2025 para defeitos nanométricos enterrados em lógica de 2nm, DRAM avançada e produção de 3D NAND.[2]Applied Materials, "Applied Materials Acelera a Revisão de Defeitos em Chips com Sistema eBeam de Nova Geração," Sociedade de Análise de Falhas em Dispositivos Eletrônicos da ASM International, asminternational.org. A KLA introduziu seus sistemas de plasma de banda larga 3935 e 3920 EP em abril de 2025 para inspeção sensível de lógica e memória em nós de 5nm e abaixo. A maior densidade de design também aumenta o número de inspeções necessárias antes que os defeitos se propaguem pelas etapas posteriores de processamento de wafer. O mercado de sistemas de inspeção visual de wafers de semicondutores ganha suporte com essa maior intensidade de inspeção, mesmo quando um fabricante não adiciona nova capacidade de fábrica.
Integração Heterogênea, HBM e Empacotamento de Chiplets
HBM, chiplets e estruturas de via através do silício criam necessidades de inspeção que diferem das de wafers planares convencionais. Esses projetos dependem de ligação e alinhamento confiáveis entre múltiplos dies, o que aumenta o custo de um defeito não detectado antes da montagem final. A Onto Innovation lançou a plataforma Dragonfly G5 em março de 2026 com sensibilidade de defeitos de 150nm, detecção die-a-die por aprendizado de máquina e mais de 3 vezes o rendimento do predecessor. Um fabricante líder de HBM comprometeu-se com unidades Dragonfly G5 em dois dígitos após seu processo de avaliação. O mercado de sistemas de inspeção visual de wafers de semicondutores está se expandindo para fluxos de trabalho que exigem que capacidades ópticas, infravermelhas, de raios X e analíticas funcionem em conjunto. Isso aumenta a importância de plataformas que possam inspecionar estruturas complexas sem desacelerar desnecessariamente a produção.
Regionalização de Fábricas e Expansão de Capacidade Apoiada pelo Governo
Os programas de construção apoiados pelo governo estão criando demanda por equipamentos de controle de processo em novos sites de produção. O programa CHIPS for America alocou 39 bilhões de USD em incentivos de fabricação em 40 projetos envolvendo 19 empresas, e havia comprometido 30,7 bilhões de USD em prêmios e 5,5 bilhões de USD em empréstimos até janeiro de 2025. A TSMC anunciou um investimento incremental de 100 bilhões de USD em fabricação nos EUA em julho de 2026, além de seu compromisso existente de 65 bilhões de USD. Cada fábrica greenfield requer ferramentas de inspeção para qualificação de entrada, monitoramento inline e controle de qualidade de saída. Os fornecedores também devem apoiar trabalhos de qualificação separados quando as receitas de produção são estabelecidas em uma nova geografia. Isso cria ciclos de aquisição mais longos e recompensa os participantes do mercado de sistemas de inspeção visual de wafers de semicondutores com ampla cobertura de serviços e relacionamentos estabelecidos com clientes.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Custo de Capital e Integração de Ferramentas de Inspeção Avançadas | -1.1% | Global, mais agudo para instalações legadas de 200mm e fábricas em mercados emergentes | Curto prazo (≤ 2 anos) |
| Controles de Exportação e Requisitos de Conformidade Fragmentados | -0.9% | China, Macau e 21 países adicionais sujeitos a embargo de armas sob o EAR dos EUA | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Qualificados em Inspeção e Controle de Processo | -0.5% | Global, mais agudo em novos locais de fábricas na América do Norte, Europa e Índia | Médio prazo (2-4 anos) |
| Carga de Volume de Dados e Computação Óptica e de Feixe de Elétrons | -0.4% | Global, proporcional à densidade de fábricas de nó avançado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Integração de Ferramentas de Inspeção Avançadas
As plataformas ópticas avançadas e de feixe de elétrons estão entre as aquisições de equipamentos individuais mais caras dentro de uma fábrica de wafers. Os custos aumentam quando os compradores exigem alto rendimento, maior sensibilidade e várias capacidades de inspeção em uma única plataforma. A compra do hardware é apenas parte do compromisso, pois a ferramenta também deve se conectar com o software de controle de processo e os sistemas automatizados de manuseio de materiais. Os fluxos de trabalho habilitados por IA podem adicionar requisitos de gerenciamento de dados e manutenção de modelos para o cliente. Fabricantes menores e instalações de 200mm podem enfrentar um período de retorno mais longo porque sua economia de produção é baseada em nós maduros. Essas condições podem retardar as atualizações de equipamentos em partes do mercado de sistemas de inspeção visual de wafers de semicondutores que não operam na vanguarda.
Controles de Exportação e Requisitos de Conformidade Fragmentados
Os controles de exportação dos EUA tornaram as decisões de vendas e suporte mais complexas para os fornecedores de equipamentos avançados de fabricação de semicondutores. A Regra FN5 de dezembro de 2024 estendeu os requisitos de licenciamento a 21 países adicionais sujeitos a embargo de armas, além da República Popular da China e Macau, com efeito a partir de março de 2025.[3]Departamento de Indústria e Segurança, "Comércio Reforça Restrições sobre Semicondutores de Computação Avançada e Equipamentos de Fabricação de Semicondutores," Departamento de Comércio dos EUA, bis.gov. As restrições da Lista de Entidades podem impor requisitos de licenciamento específicos por transação, inclusive para alguns produtos com componentes de origem americana. Essas obrigações podem reduzir o acesso a grupos de clientes restritos e exigir gestão contínua de conformidade. Elas também incentivam o desenvolvimento doméstico de equipamentos em mercados onde os sistemas estrangeiros são mais difíceis de obter. O mercado de sistemas de inspeção visual de wafers de semicondutores está, portanto, tornando-se mais regional em sua estrutura competitiva e acesso a clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema, os Sistemas Ópticos Lideram Enquanto os Sistemas de Feixe de Elétrons Ganham Terreno
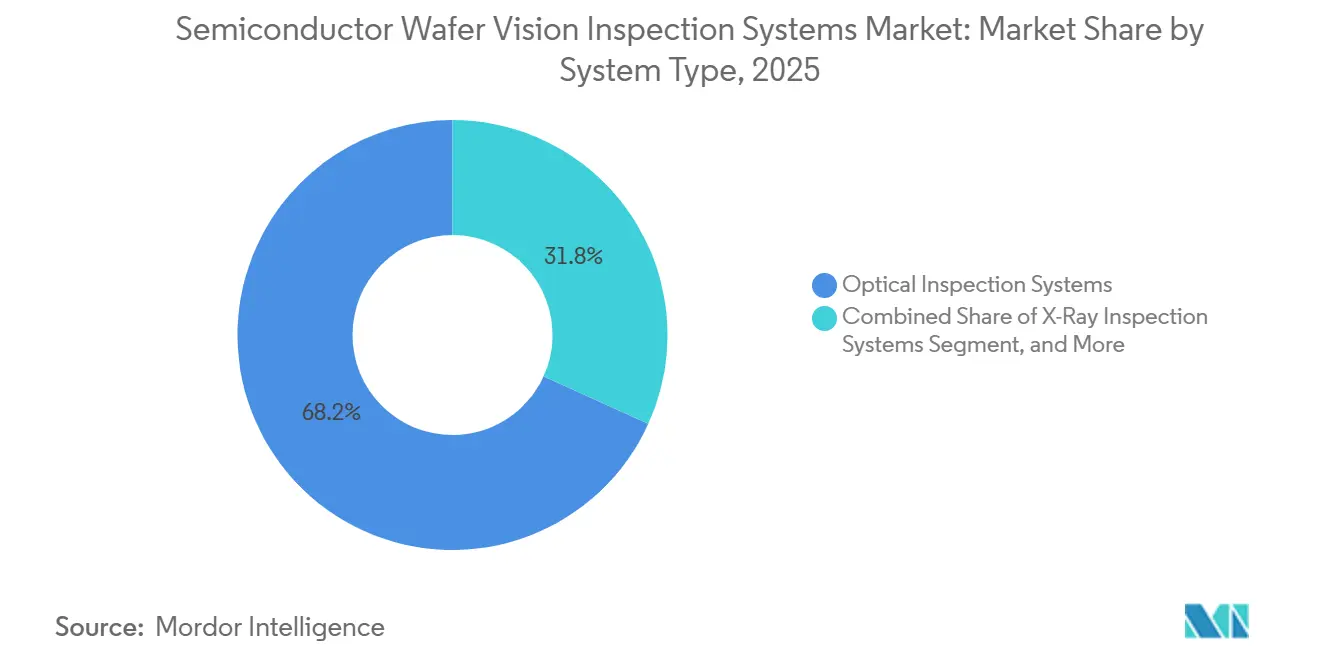
Os sistemas de inspeção óptica detinham 68,23% da participação do mercado de sistemas de inspeção visual de wafers de semicondutores em 2025. As plataformas de campo claro e campo escuro continuam amplamente utilizadas porque oferecem alto rendimento em fluxos de trabalho de wafers padronizados e não padronizados. Suas bibliotecas de receitas estabelecidas também suportam implantação repetível em fundições de alto volume e fábricas de memória, uma vantagem prática no mercado de sistemas de inspeção visual de wafers de semicondutores, pois os clientes podem construir sobre fluxos de trabalho familiares em vez de iniciar cada qualificação de produção do zero. Os Sistemas de Inspeção por Raios X atendem a uma necessidade crescente na inspeção de embalagens avançadas e wafers com vias através do silício. Eles fornecem imagens subsuperficiais não destrutivas onde os sistemas de luz visível têm alcance limitado.
Os sistemas de inspeção e revisão por feixe de elétrons estão projetados para expandir a um CAGR de 10,60% até 2031. Sua principal força é a capacidade de resolver defeitos abaixo de 10nm em camadas enterradas que podem não ser visíveis por inspeção óptica. Os dispositivos gate-all-around e as redes de fornecimento de energia pelo verso aumentam o valor da inspeção por contraste de tensão para contatos e estruturas dielétricas. A KIOXIA Iwate começou a avaliar uma plataforma de feixe de elétrons baseada em nitreto de gálio em setembro de 2025, desenvolvida conjuntamente pela Photoelectron Soul e pela Universidade de Nagoya. Os desenvolvedores relataram mais de 20 vezes maior durabilidade do fotocátodo em comparação com fontes convencionais de feixe de elétrons, abordando uma restrição de rendimento de produção de longa data.[4]Instituto de Materiais e Sistemas para Sustentabilidade da Universidade de Nagoya, "Nova Plataforma para Inspeção e Metrologia de Semicondutores Desenvolvida por Meio de Pesquisa Conjunta entre Photo Electron Soul e Universidade de Nagoya Inicia Validação na KIOXIA Iwate," Universidade de Nagoya, imass.nagoya-u.ac.jp. A transição da revisão amostrada para o uso inline pode aumentar a demanda por ferramentas e os requisitos de serviço dentro do mercado de sistemas de inspeção visual de wafers de semicondutores.


Por Superfície e Padrão de Wafer, a Inspeção Padronizada Suporta o Rendimento de Nó Avançado
A inspeção de wafer padronizado representou 73,14% do mercado de sistemas de inspeção visual de wafers de semicondutores em 2025 e está projetada para expandir a um CAGR de 11,30% até 2031. A categoria é utilizada após as camadas de processo terem formado características de dispositivo no wafer. As comparações die-a-die e die-a-banco de dados ajudam a separar os defeitos de processo do layout de circuito pretendido. Isso é importante em nós avançados de lógica e memória, onde os passos apertados tornam a identificação de defeitos mais difícil. O tamanho do mercado de sistemas de inspeção visual de wafers de semicondutores para fluxos de trabalho padronizados é impulsionado pelo número crescente de camadas críticas que requerem inspeção antes do processamento subsequente, o que adiciona custo.
A ASML validou um sistema de múltiplos feixes de elétrons de 25 feixes nos sites de produção de DRAM e 3D NAND da Micron em 2024. A plataforma identificou defeitos de contraste de tensão como seu principal caso de uso e defeitos físicos como capacidade secundária.[5]ASML Holding N.V., "Aplicação de Inspeção por Múltiplos Feixes de Elétrons em Fábrica de Memória," Anais da SPIE, spie.org. A Inspeção de Wafer Não Padronizado permanece essencial para qualificação de substrato de entrada, monitoramento de filme em branco e caracterização de material antes do início da fabricação de dispositivos. Tem relevância particular para substratos de carbeto de silício e nitreto de gálio, onde a triagem precoce pode evitar o processamento adicional de material defeituoso. A Onto Innovation relatou que a varredura de fotoluminescência por estágio XY manteve sensibilidade de centro a borda em wafers de carbeto de silício de 200mm e 300mm. A categoria pode ganhar maior uso à medida que os diâmetros de wafer de semicondutores compostos crescem.
Por Modo de Inspeção, os Sistemas Inline Têm Prioridade no Controle de Produção
A inspeção inline detinha 65,93% do mercado de sistemas de inspeção visual de wafers de semicondutores em 2025 e está projetada para expandir a um CAGR de 10,50% até 2031. Ela permite que os fabricantes identifiquem excursões de defeitos enquanto os wafers permanecem dentro do fluxo de produção. A detecção precoce pode interromper um evento de contaminação antes que camadas de processo adicionais tornem os wafers afetados mais dispendiosos para descarte. Isso importa mais à medida que as estruturas 3D NAND adicionam camadas e os wafers de nó avançado carregam maior valor de processamento. As plataformas inline devem combinar velocidade com sensibilidade suficiente para cada etapa de processo monitorada.
A inspeção at-line fornece um caminho intermediário para trabalhos que requerem transferência de amostra e configuração limitada próxima à linha de produção. A inspeção offline e de laboratório permanece importante para análise de falhas, desenvolvimento de processos e trabalho de causa raiz, onde a profundidade analítica importa mais do que a velocidade. A revisão por feixe de elétrons e a tomografia computadorizada por raios X são particularmente relevantes nessas configurações de menor rendimento. Arquivos de imagem grandes são uma consideração prática porque uma ferramenta óptica inline de alto volume pode gerar terabytes de dados durante um turno. Dentro do mercado de sistemas de inspeção visual de wafers de semicondutores, os fornecedores estão respondendo movendo mais inferência de IA para as plataformas de inspeção em vez de depender apenas de recursos de computação centralizados, o que pode encurtar o caminho de feedback entre a captura de imagem, a classificação de defeitos e a resposta de uma equipe de produção. Isso suporta feedback mais rápido enquanto ajuda os clientes a gerenciar as demandas de infraestrutura associadas ao mercado de sistemas de inspeção visual de wafers de semicondutores.
Por Aplicação, a Inspeção de Litografia Ganha Importância em Nós Avançados
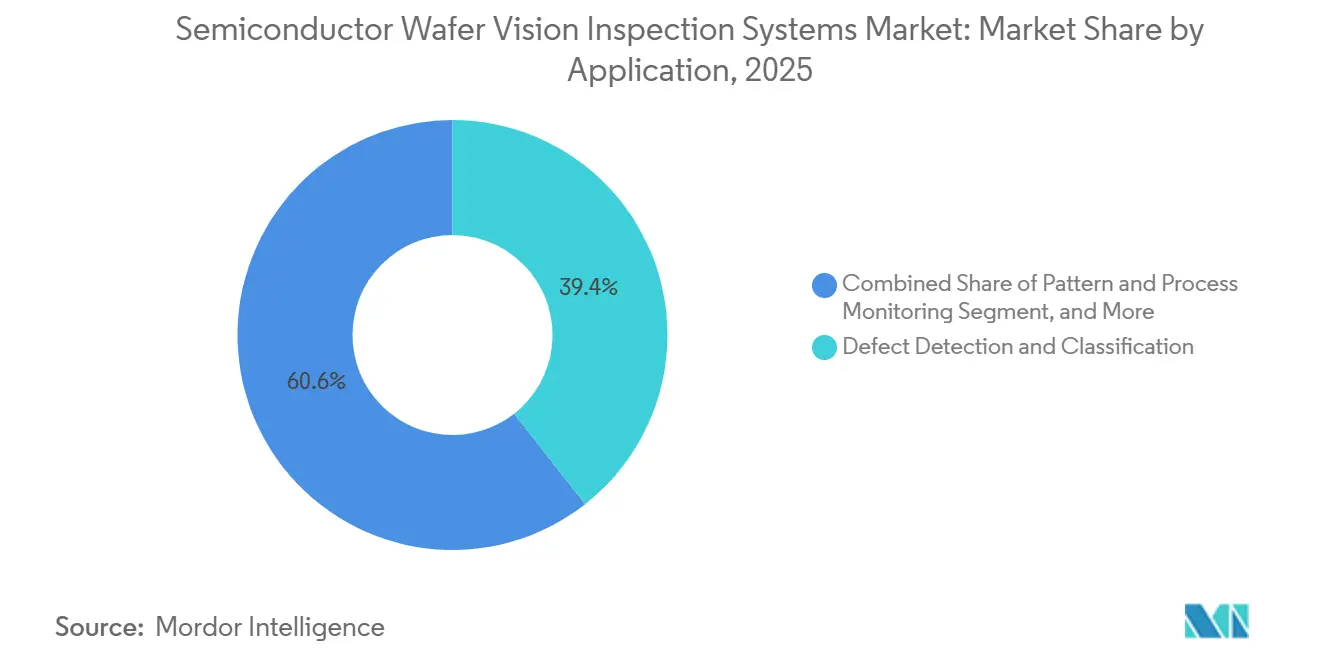
A detecção e classificação de defeitos representou 39,41% da receita do mercado de sistemas de inspeção visual de wafers de semicondutores em 2025. Abrange detecção de partículas, identificação de defeitos de padrão e agrupamento de defeitos suportado por IA em múltiplos modos de inspeção. O amplo escopo desta aplicação a torna uma parte central do gerenciamento diário de rendimento. O Monitoramento de Padrão e Processo é a segunda maior aplicação porque rastreia variação sistemática em frotas de ferramentas e lotes de produção. A Qualificação de Wafer e o Controle de Qualidade de Entrada fornecem uma verificação separada dos substratos antes de entrarem nas etapas críticas de fabricação.
A inspeção de camada crítica e processo de litografia está projetada para expandir a um CAGR de 10,87% até 2031. A qualificação de máscara EUV e as camadas de processo abaixo de 3nm requerem controle mais rigoroso porque pequenos defeitos imprimíveis podem criar perda sistemática de rendimento em um lote de wafers. A Lasertec lançou o sistema de inspeção de máscara padronizada EUV actínica ACTIS A200HiT em outubro de 2025. Ele entregou 3 vezes a velocidade de inspeção do ACTIS A150 enquanto mantinha sensibilidade para detecção de defeitos imprimíveis. A detecção de macro-defeitos e o trabalho relacionado a fotomáscaras complementam essas aplicações na produção de embalagens e substratos. A ligação entre a adoção de EUV e a inspeção de camada crítica suporta a demanda no mercado de sistemas de inspeção visual de wafers de semicondutores à medida que os clientes migram para novos nós de litografia.
Por Setor de Usuário Final, os Fabricantes de Memória Aumentam a Demanda por Inspeção
As fundições de semicondutores detinham 42,83% do mercado de usuários finais em 2025. Sua posição reflete a capacidade de lógica avançada em Taiwan, Coreia do Sul e Estados Unidos, onde a intensidade de inspeção é alta em 3nm e abaixo. Os Fabricantes de Dispositivos Integrados representam o próximo grande grupo de clientes porque gerenciam portfólios diversificados de dispositivos lógicos, analógicos e de potência. Os provedores de OSAT estão se tornando compradores adicionais à medida que o empacotamento avançado requer métodos de inspeção antes associados principalmente às fábricas de wafer de front-end. Os fabricantes de wafer e produtores de substratos especiais também precisam de ferramentas de qualificação que possam identificar defeitos de material antes da produção de dispositivos.
Os fabricantes de memória estão projetados para expandir a um CAGR de 10,15% até 2031. O empilhamento de HBM e o crescente número de camadas de 3D NAND adicionam etapas de inspeção para processamento de via através do silício, manuseio de dies finos e alinhamento. A Samsung estava expandindo a capacidade de DRAM 1c para mais de 200.000 wafers por mês até o final de 2026 por meio de conversões e adições de equipamentos. A SK Hynix também estava expandindo a capacidade de DRAM 1b no M15X e convertendo as instalações M14 e M16 para HBM e DRAM de servidor. Esses programas aumentam o valor dos sistemas que encurtam os ciclos de aprendizado de rendimento, o que suporta o mercado de sistemas de inspeção visual de wafers de semicondutores entre clientes focados em memória.
Análise Geográfica
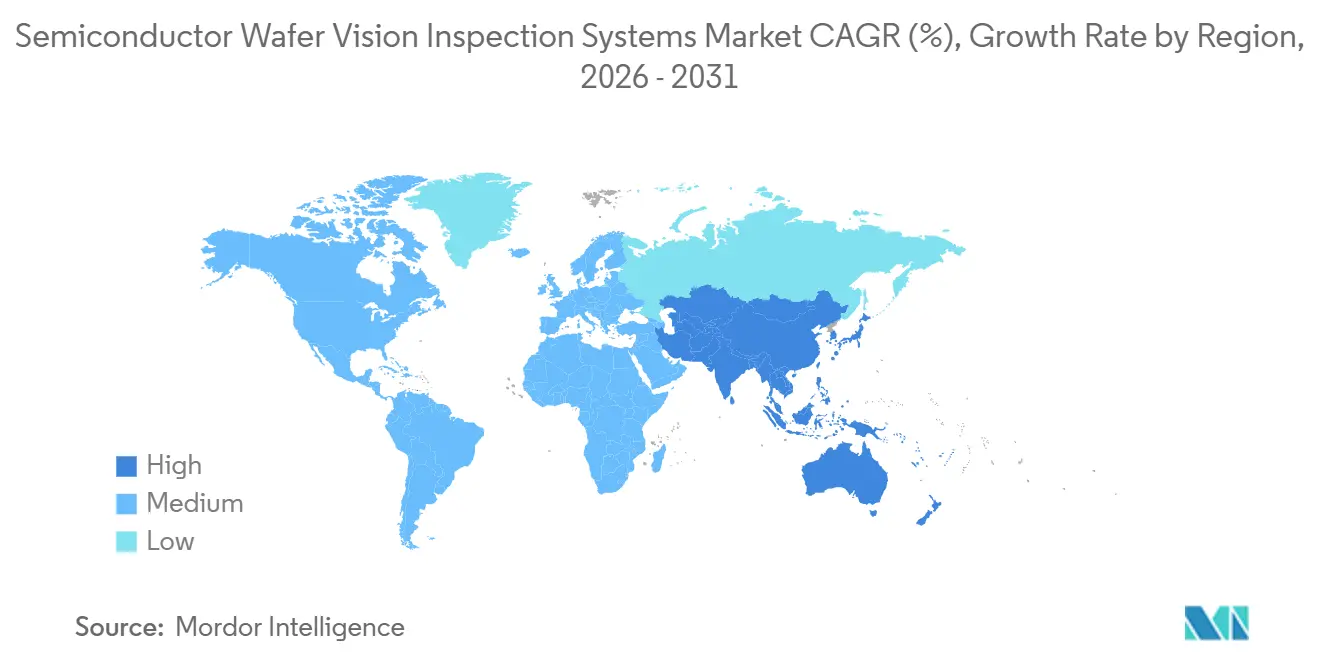
A Ásia-Pacífico detinha 66,11% do mercado de sistemas de inspeção visual de wafers de semicondutores em 2025 e está projetada para expandir a um CAGR de 11,21% até 2031. Taiwan tem densa capacidade de fundição de ponta em nós abaixo de 5nm, o que suporta alta intensidade de inspeção por wafer. A Coreia do Sul combina transições de HBM e DRAM avançada, aumentando a demanda por plataformas ópticas e de feixe de elétrons. A China apresenta um ambiente diferente porque os fornecedores internacionais enfrentam restrições relacionadas à exportação enquanto as empresas domésticas de equipamentos buscam expandir suas capacidades. O Japão ocupa uma posição distinta na inspeção actínica de máscara EUV padronizada por meio da Lasertec e sua família de produtos ACTIS.
A América do Norte e a Europa estão ganhando demanda por equipamentos com a construção de novas fábricas e investimentos em cadeias de suprimentos domésticas de semicondutores. O programa de incentivos dos EUA suporta novas instalações que requerem conjuntos completos de qualificações e equipamentos de controle de processo inline. A ZEISS SMT anunciou uma expansão de capacidade em 2026 para soluções de inspeção, metrologia e análise de defeitos de semicondutores atendendo a aplicações de nó avançado e empacotamento avançado.[6]ZEISS Semiconductor Manufacturing Technology, "ZEISS SMT Expande Capacidade para o Futuro dos Semicondutores," ZEISS, zeiss.com. A Europa também possui uma base de óptica de precisão que suporta o mercado mais amplo de sistemas de inspeção visual de wafers de semicondutores. Essas regiões exigem que os fornecedores gerenciem instalações locais, necessidades de serviço e qualificações de produção separadas.
O Oriente Médio e África e a América do Sul representam uma parcela menor da demanda global de inspeção de wafers. Sua atividade está mais ligada a semicondutores especiais, montagem, teste e infraestrutura de tecnologia do que a fábricas de lógica de ponta. Os Emirados Árabes Unidos e a Arábia Saudita buscaram infraestrutura de tecnologia e discussões iniciais sobre capacidade doméstica de teste e empacotamento. A América do Sul permanece mais estreitamente ligada à fabricação de eletrônicos e à demanda por componentes embalados, especialmente no Brasil. Essas regiões permanecem periféricas à inspeção avançada de wafers até 2031, mas a futura diversificação de fábricas poderia criar oportunidades de longo prazo para o mercado de sistemas de inspeção visual de wafers de semicondutores.

Cenário Competitivo
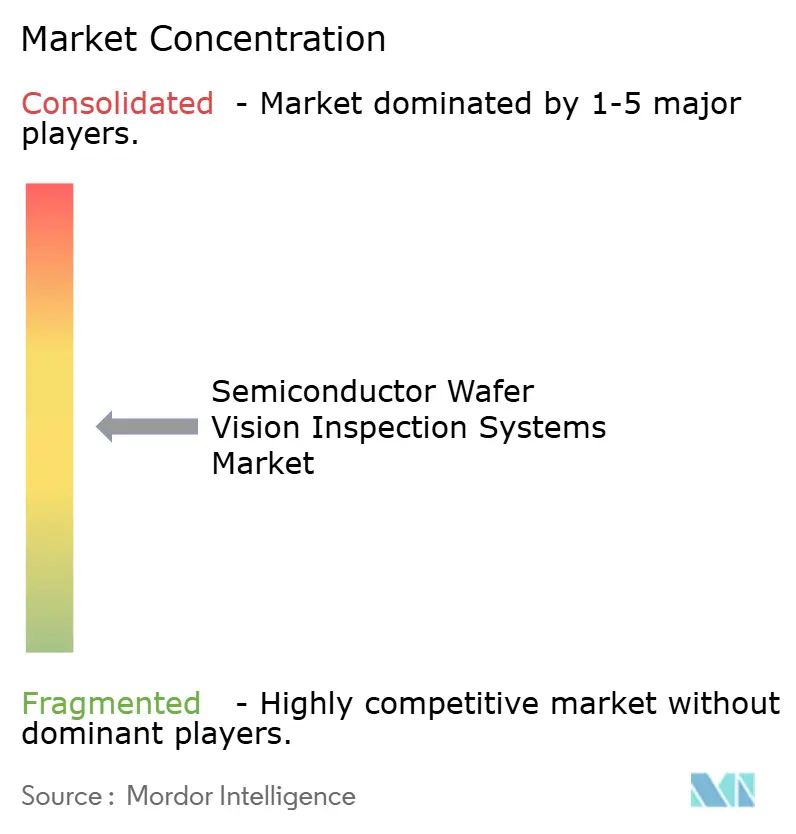
O mercado de sistemas de inspeção visual de wafers de semicondutores é moderadamente concentrado na vanguarda porque a produção de nó avançado requer plataformas especializadas e longos ciclos de qualificação de clientes. A KLA reportou 6,63 bilhões de USD em receita de Inspeção de Wafer durante o exercício fiscal de 2026. Seu segmento de Controle de Processo de Semicondutores representou 90% da receita de 13,58 bilhões de USD da empresa no exercício fiscal de 2026. Essa base instalada suporta serviços recorrentes, trabalho de aplicações e desenvolvimento de receitas com clientes. Os portfólios de patentes em torno de caminhos ópticos e algoritmos de classificação de defeitos adicionam barreiras para fornecedores que buscam entrar nas categorias de maior desempenho, especialmente onde os clientes precisam de desempenho consistente em operações de alto volume e exigem prova de que uma nova plataforma pode funcionar com receitas de processo estabelecidas.
A Onto Innovation e a Camtek são alternativas importantes na inspeção de embalagens avançadas. A Onto Innovation lançou o Dragonfly G5 em março de 2026 e posteriormente o qualificou para aplicações de empacotamento de IA 2.5D. A Camtek assinou um acordo em abril de 2026 para adquirir a Visual Layer, uma empresa de análise visual de IA, para fortalecer a capacidade de IA em suas ofertas de inspeção e metrologia. A Lasertec mantém uma posição forte na inspeção actínica de máscara padronizada EUV porque a engenharia de fonte de luz de 13,5nm necessária tem longos ciclos de desenvolvimento. Esses movimentos mostram que melhor classificação, rendimento e cobertura de empacotamento são áreas centrais de competição.
Existem oportunidades abertas na inspeção de empacotamento em nível de painel, qualificação de substrato de semicondutor composto e análise de inspeção liderada por software. Os fornecedores chineses estão avançando na inspeção de front-end à medida que as restrições regulatórias alteram o acesso a ferramentas internacionais. A TZTEK relatou que seu sistema de inspeção de defeitos de campo claro XIXING entrou em avaliação na linha de produção em um fabricante líder de wafers em abril de 2026. A competição regional pode crescer onde os fornecedores domésticos recebem mais oportunidades de qualificação em fábricas locais. Ainda assim, os fornecedores líderes mantêm vantagens em desempenho de nó avançado, suporte global de aplicações e receitas de processo estabelecidas. O mercado de sistemas de inspeção visual de wafers de semicondutores provavelmente permanecerá concentrado onde os requisitos abaixo de 5nm e de EUV são mais exigentes.
Líderes do Setor de Sistemas de Inspeção Visual de Wafers de Semicondutores
-
KLA Corporation
-
Onto Innovation, Inc.
-
Camtek Ltd.
-
Lasertec Corporation
-
Hitachi High-Tech Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Coherent Corp. assinou uma carta de intenção para receber até 50 milhões de USD em financiamento da Lei CHIPS e Ciência do Departamento de Comércio dos EUA para expandir sua instalação de fabricação de semicondutores de fosfeto de índio em Sherman, Texas. O projeto, que adiciona equipamentos de fabricação de wafer e capacidade de sala limpa, deve criar mais de 550 funções diretas de fabricação e engenharia.
- Abril de 2026: O sistema Dragonfly G5 da Onto Innovation concluiu a qualificação para aplicações de empacotamento de IA 2.5D, com as primeiras remessas esperadas para junho de 2026, expandindo o mercado endereçável da plataforma para um mercado disponível e atendível de mais de 500 milhões de USD em gerações de processos de empacotamento avançado.
- Abril de 2026: A Camtek Ltd. assinou um acordo definitivo para adquirir a Visual Layer, uma empresa de IA sediada em Tel Aviv especializada em análise de dados visuais em grande escala. A aquisição visa acelerar o desenvolvimento de IA nos produtos de inspeção e metrologia da Camtek, com melhorias de curto prazo em rendimento e precisão de classificação e potencial de longo prazo para receita recorrente de análise orientada por IA.
- Março de 2026: A Onto Innovation lançou a plataforma de inspeção e metrologia Dragonfly G5, entregando aproximadamente 5 vezes a melhoria de rendimento, sensibilidade de defeitos de 150nm e detecção die-a-die por aprendizado de máquina. Um fabricante líder de HBM comprometeu-se com números de dois dígitos de unidades Dragonfly G5 para suporte de rendimento HBM4, substituindo a ferramenta de referência anteriormente estabelecida.


Escopo do Relatório Global do Mercado de Sistemas de Inspeção Visual de Wafers de Semicondutores
O mercado de sistemas de inspeção visual de wafers de semicondutores compreende equipamentos de inspeção automatizados ópticos e baseados em imagem utilizados em toda a fabricação de semicondutores para detectar defeitos, medir dimensões críticas e garantir o controle de qualidade em wafers de silício em vários estágios do processo. Esses sistemas empregam visão de máquina avançada, câmeras de alta resolução, varredura a laser e análise de imagem baseada em IA para identificar partículas, defeitos de padrão, arranhões e anomalias estruturais nas superfícies de wafer em tempo real, permitindo que os fabricantes mantenham taxas de rendimento, reduzam o descarte e cumpram padrões de qualidade cada vez mais rigorosos à medida que as geometrias dos dispositivos diminuem para nós em escala nanométrica.
O Relatório do Mercado de Sistemas de Inspeção Visual de Wafers de Semicondutores é Segmentado por Tipo de Sistema (Sistemas de Inspeção Óptica, Sistemas de Inspeção e Revisão por Feixe de Elétrons, Sistemas de Inspeção por Raios X e Sistemas de Inspeção por Imagem Especializada de Fotoluminescência e Outros), Superfície e Padrão de Wafer (Inspeção de Wafer Padronizado e Inspeção de Wafer Não Padronizado), Modo de Inspeção (Inspeção Inline, Inspeção At-Line e Inspeção Offline e de Laboratório), Aplicação (Detecção e Classificação de Defeitos, Monitoramento de Padrão e Processo, Qualificação de Wafer e Controle de Qualidade de Entrada, Inspeção de Camada Crítica e Processo de Litografia e Outras Aplicações), Setor de Usuário Final (Fundições de Semicondutores, Fabricantes de Dispositivos Integrados, Fabricantes de Memória, Empresas de Montagem e Teste de Semicondutores Terceirizados e Fabricantes de Wafer e Produtores de Substratos Especiais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Sistemas de Inspeção Óptica |
| Sistemas de Inspeção e Revisão por Feixe de Elétrons |
| Sistemas de Inspeção por Raios X |
| Sistemas de Inspeção por Imagem Especializada de Fotoluminescência e Outros |
| Inspeção de Wafer Padronizado |
| Inspeção de Wafer Não Padronizado |
| Inspeção Inline |
| Inspeção At-Line |
| Inspeção Offline e de Laboratório |
| Detecção e Classificação de Defeitos |
| Monitoramento de Padrão e Processo |
| Qualificação de Wafer e Controle de Qualidade de Entrada |
| Inspeção de Camada Crítica e Processo de Litografia |
| Outras Aplicações |
| Fundições de Semicondutores |
| Fabricantes de Dispositivos Integrados |
| Fabricantes de Memória |
| Empresas de Montagem e Teste de Semicondutores Terceirizados |
| Fabricantes de Wafer e Produtores de Substratos Especiais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Sistema | Sistemas de Inspeção Óptica | ||
| Sistemas de Inspeção e Revisão por Feixe de Elétrons | |||
| Sistemas de Inspeção por Raios X | |||
| Sistemas de Inspeção por Imagem Especializada de Fotoluminescência e Outros | |||
| Por Superfície e Padrão de Wafer | Inspeção de Wafer Padronizado | ||
| Inspeção de Wafer Não Padronizado | |||
| Por Modo de Inspeção | Inspeção Inline | ||
| Inspeção At-Line | |||
| Inspeção Offline e de Laboratório | |||
| Por Aplicação | Detecção e Classificação de Defeitos | ||
| Monitoramento de Padrão e Processo | |||
| Qualificação de Wafer e Controle de Qualidade de Entrada | |||
| Inspeção de Camada Crítica e Processo de Litografia | |||
| Outras Aplicações | |||
| Por Setor de Usuário Final | Fundições de Semicondutores | ||
| Fabricantes de Dispositivos Integrados | |||
| Fabricantes de Memória | |||
| Empresas de Montagem e Teste de Semicondutores Terceirizados | |||
| Fabricantes de Wafer e Produtores de Substratos Especiais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de sistemas de inspeção visual de wafers de semicondutores?
O tamanho do mercado de sistemas de inspeção visual de wafers de semicondutores está projetado para expandir de 8,16 bilhões de USD em 2025 e 8,81 bilhões de USD em 2026 para 13,39 bilhões de USD até 2031, registrando um CAGR de 8,73% entre 2026 e 2031.
Por que os sistemas de inspeção de wafer estão se tornando mais importantes?
A lógica avançada, DRAM, 3D NAND e HBM adicionam mais etapas de processo e tornam a detecção precoce de defeitos mais importante para o controle de rendimento.
Qual tipo de sistema lidera a demanda por inspeção visual de wafers de semicondutores?
Os Sistemas de Inspeção Óptica detinham 68,23% do mercado em 2025 porque suportam fluxos de trabalho de wafers padronizados e não padronizados de alto rendimento.
Qual aplicação deve crescer mais rapidamente até 2031?
A Inspeção de Camada Crítica e Processo de Litografia está projetada para crescer a um CAGR de 10,87% até 2031, suportada pelos requisitos de EUV e nó avançado.
Qual região está projetada para crescer mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,21% até 2031, suportada pela fabricação de fundições e memória em Taiwan, Coreia do Sul, China e Japão.
Como os controles de exportação afetam os fornecedores de equipamentos de inspeção?
Os requisitos de licenciamento podem restringir as vendas em determinadas geografias e aumentar as necessidades de conformidade, ao mesmo tempo em que criam oportunidades para fornecedores domésticos.
Página atualizada pela última vez em:



