
半導体ウェーハビジョン検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.81 十億米ドル |
| 市場規模 (2031) | 13.39 十億米ドル |
| Growth Rate (2026 - 2031) | 8.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体ウェーハビジョン検査システム市場分析
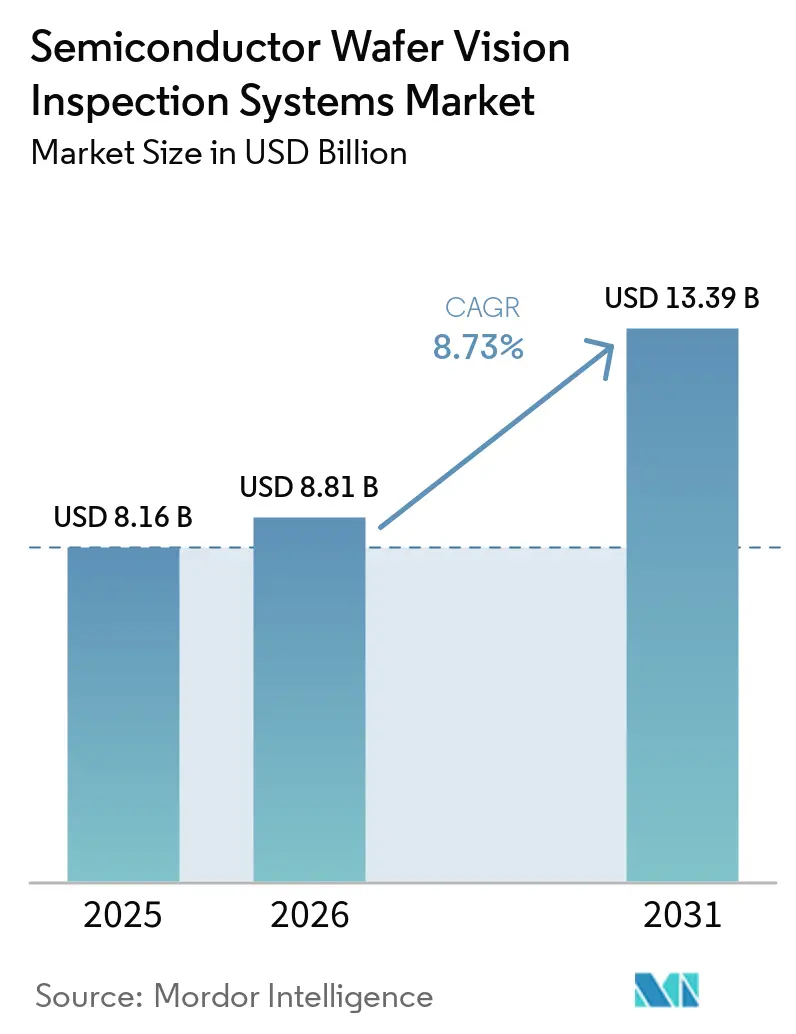
半導体ウェーハビジョン検査システムの市場規模は、2025年の8.16 ビリオン 米ドル、2026年の8.81 ビリオン 米ドルから、2031年までに13.39 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.73%を記録すると予測されています。先端ロジック、DRAM、および3D NAND製造では、各プロセス段階においてより多くの検査工程が必要とされており、後工程のより高コストな層に欠陥が到達するのを防ぐための早期チェックも含まれることから、需要が拡大しています。ゲートオールアラウンドトランジスタ、高密度メモリ、および高層化する3D NAND構造は、より小さな欠陥がウェーハ歩留まりに与える影響を大きくしており、半導体ウェーハビジョン検査システム市場は最終テストまで先送りできないプロセス上の意思決定とますます密接に結びついています。人工知能はまた、欠陥レビューをリアルタイムの生産管理に近づけており、高速かつ正確な分類の価値を高め、定型的な欠陥画像の手動レビューへの実質的な依存度を低下させています。新規半導体工場はプロセス制御ツールセット全体への需要をもたらす一方、既存ファブは検出困難な欠陥に対応できる能力を必要としており、新規導入とアップグレードの両面で並行した機会を生み出しています。したがって、半導体ウェーハビジョン検査システム市場は、イメージング性能、ソフトウェア、導入済みベースのサポート、顧客サイトでのタイムリーな認定、および検査結果を実用的なプロセスフィードバックに変換する支援ができるサービスチームを組み合わせたサプライヤーを優遇する傾向にあります。
レポートの主要ポイント
- システムタイプ別では、光学検査システムが2025年の半導体ウェーハビジョン検査システム市場シェアの68.23%を占め、eビーム検査・レビューシステムは2031年にかけてCAGR 10.60%で拡大する見込みです。
- ウェーハ表面およびパターン別では、パターンウェーハ検査が2025年の市場の73.14%を占め、2031年にかけてCAGR 11.30%で拡大する見込みです。
- 検査モード別では、インライン検査が2025年の半導体ウェーハビジョン検査システム市場の65.93%を占め、2031年にかけてCAGR 10.50%で拡大する見込みです。
- アプリケーション別では、欠陥検出・分類が2025年の市場の39.41%を占め、クリティカルレイヤーおよびリソグラフィプロセス検査は2031年にかけてCAGR 10.87%で拡大する見込みです。
- エンドユーザー産業別では、半導体ファウンドリが2025年の半導体ウェーハビジョン検査システム市場の42.83%を占め、メモリメーカーは2031年にかけてCAGR 10.15%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年の市場の66.11%を占め、半導体ウェーハビジョン検査システム市場において2031年にかけてCAGR 11.21%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の半導体ウェーハビジョン検査システム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応欠陥分類とクローズドループ歩留まり制御 | +1.8% | アジア太平洋地域のファウンドリおよびメモリクラスターで最も強く、グローバル規模 | 短期(2年以内) |
| 先端ノードおよび3Dデバイスの複雑性 | +1.6% | 台湾、韓国、および米国の先端ロジックサイトに集中し、グローバル規模 | 短期(2年以内) |
| ヘテロジニアス統合、HBM、およびチップレットパッケージング | +1.4% | アジア太平洋地域が中核であり、CoWoSおよび先端パッケージングを通じて北米へ拡大 | 中期(2〜4年) |
| ファブの地域化と政府支援による生産能力拡大 | +1.2% | 北米およびヨーロッパが中心であり、インド、日本、中東への波及効果あり | 中期(2〜4年) |
| 自動車および電力半導体の品質要件 | +0.9% | ヨーロッパ、北米、日本が中心であり、中国および東南アジアでの影響力が拡大 | 中期(2〜4年) |
| EV、5G、パワーエレクトロニクス向け化合物半導体の採用 | +0.7% | 北米、日本、ヨーロッパで早期商業規模が進み、グローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応欠陥分類とクローズドループ歩留まり制御
AIベースの分類は、大量生産半導体製造における検査結果と歩留まり制御の意思決定をより直接的に結びつけています。Onto Innovationは、そのADCトータルソリューションが300mmの再配線層製造試験において、1回の検査実行あたりのニューサンス欠陥を2,000件超から100件未満に削減したと報告しています。同研究では、ウェーハレベルのパターン分類精度100%および欠陥エスケープ率0.03%未満も報告されています。[1]Bryce Chi、Austin Hsu、Jay Chen、Andy Chen、Maruko Wu、「インラインニューサンスフィルタリングおよびウェーハ全体パターン分類のためのスケーラブルなAI駆動検査」、SPIE Proceedings、spie.org。 ASMLは、その計算ガイド検査がMicronのメモリ製造サイトにおいて静的サンプリングプランと比較して欠陥ダイの捕捉率を最大4.3倍改善したと報告しています。これらの結果は手動レビューの負担を軽減し、プロセスドリフトが発生した際にファブがより迅速に対応できるようにします。検査プラットフォームが大量の画像を、生産チームが遅延なく活用できる意思決定に変換できる場合、半導体ウェーハビジョン検査システム市場は恩恵を受けます。
先端ノードおよび3Dデバイスの複雑性
新しいデバイスアーキテクチャは、単に光学感度の向上を求めるのではなく、歩留まりを制限しうる欠陥の種類を変化させています。ゲートオールアラウンドデバイスは、従来の高スループット光学手法では識別が困難なナノシートおよびゲート誘電体欠陥を生じさせる可能性があります。Applied Materialsは2025年2月、2nmロジック、先端DRAM、および3D NAND製造における埋め込みナノスケール欠陥向けにSEMVision H20システムを発表しました。[2]Applied Materials、「Applied Materialsが次世代eビームシステムでチップ欠陥レビューを加速」、ASM International電子デバイス故障解析学会、asminternational.org。 KLAは2025年4月、5nmノード以下の高感度ロジックおよびメモリ検査向けに3935および3920 EPブロードバンドプラズマシステムを発表しました。設計密度の向上により、欠陥が後続のウェーハ処理工程に波及する前に必要な検査回数も増加しています。半導体ウェーハビジョン検査システム市場は、メーカーが新たなファブ生産能力を追加しない場合でも、この高い検査強度から支持を得ています。
ヘテロジニアス統合、HBM、およびチップレットパッケージング
HBM、チップレット、およびシリコン貫通ビア構造は、従来の平面ウェーハとは異なる検査ニーズを生み出しています。これらの設計は複数のダイにわたる信頼性の高いボンディングとアライメントに依存しており、最終組み立て前に未検出の欠陥が発生した場合のコストを高めています。Onto Innovationは2026年3月、150nmの欠陥感度、機械学習によるダイ間検出、および前代機比3倍超のスループットを備えたDragonfly G5プラットフォームを発売しました。あるHBM大手メーカーは評価プロセス後にDragonfly G5を二桁台の台数で導入することを確約しています。半導体ウェーハビジョン検査システム市場は、光学、赤外線、X線、および分析能力を連携させる必要があるワークフローへと拡大しています。これにより、生産を不必要に遅らせることなく複雑な構造を検査できるプラットフォームの重要性が高まっています。
ファブの地域化と政府支援による生産能力拡大
政府支援による建設プログラムが、新規生産拠点におけるプロセス制御装置への需要を生み出しています。CHIPS for Americaプログラムは19社が関与する40プロジェクトに対して390億 米ドルの製造インセンティブを配分し、2025年1月時点で307億 米ドルの助成金と55億 米ドルの融資を確約していました。TSMCは2026年7月、既存の650億 米ドルのコミットメントに加え、追加で1,000億 米ドルの米国製造投資を発表しました。各グリーンフィールドファブは、受入認定、インライン監視、および出荷品質管理のための検査ツールを必要とします。ベンダーはまた、新たな地域で生産レシピが確立される際に個別の認定作業を支援する必要があります。これにより調達サイクルが長期化し、幅広いサービスカバレッジと確立された顧客関係を持つ半導体ウェーハビジョン検査システム市場参加者が有利になります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端検査ツールの高い資本コストと統合コスト | -1.1% | レガシー200mmファブおよび新興市場のファブで最も深刻であり、グローバル規模 | 短期(2年以内) |
| 輸出規制と断片化したコンプライアンス要件 | -0.9% | 米国EARに基づく中国、マカオ、および追加21か国の武器禁輸対象国 | 中期(2〜4年) |
| 熟練した検査・プロセス制御エンジニアの不足 | -0.5% | 北米、ヨーロッパ、インドの新規ファブ立地で最も深刻であり、グローバル規模 | 中期(2〜4年) |
| 光学およびeビームのデータ量とコンピューティング負荷 | -0.4% | 先端ノードのファブ密度に比例し、グローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先端検査ツールの高い資本コストと統合コスト
先端光学およびeビームプラットフォームは、ウェーハファブ内で最も高額な個別装置購入品の一つです。高スループット、高感度、および複数の検査能力を一つのプラットフォームに求める場合、コストは上昇します。ハードウェアの購入はコミットメントの一部に過ぎず、ツールはプロセス制御ソフトウェアおよび自動材料搬送システムとも接続する必要があります。AI対応ワークフローは、顧客にデータ管理とモデルメンテナンスの要件を追加する可能性があります。小規模メーカーおよび200mmファブは、その生産経済が成熟ノードに基づいているため、投資回収期間が長くなる可能性があります。これらの条件は、最先端で稼働していない半導体ウェーハビジョン検査システム市場の一部において、装置の更新を遅らせる可能性があります。
輸出規制と断片化したコンプライアンス要件
米国の輸出規制は、先端半導体製造装置のサプライヤーにとって販売および支援の意思決定をより複雑にしています。2024年12月のFN5規則は、2025年3月から中華人民共和国およびマカオを超えて追加21か国の武器禁輸対象国にライセンス要件を拡大しました。[3]産業安全保障局、「商務省が先端コンピューティング半導体および半導体製造装置に対する規制を強化」、米国商務省、bis.gov。 エンティティリストの制限は、米国原産コンポーネントを含む一部製品を含め、取引固有のライセンス要件を課す可能性があります。これらの義務は、制限された顧客グループへのアクセスを減少させ、継続的なコンプライアンス管理を必要とする可能性があります。また、海外システムの入手が困難な市場において国内装置開発を促進します。したがって、半導体ウェーハビジョン検査システム市場は、競争構造と顧客アクセスの面でより地域化しつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:光学システムがリードし、eビームシステムが台頭
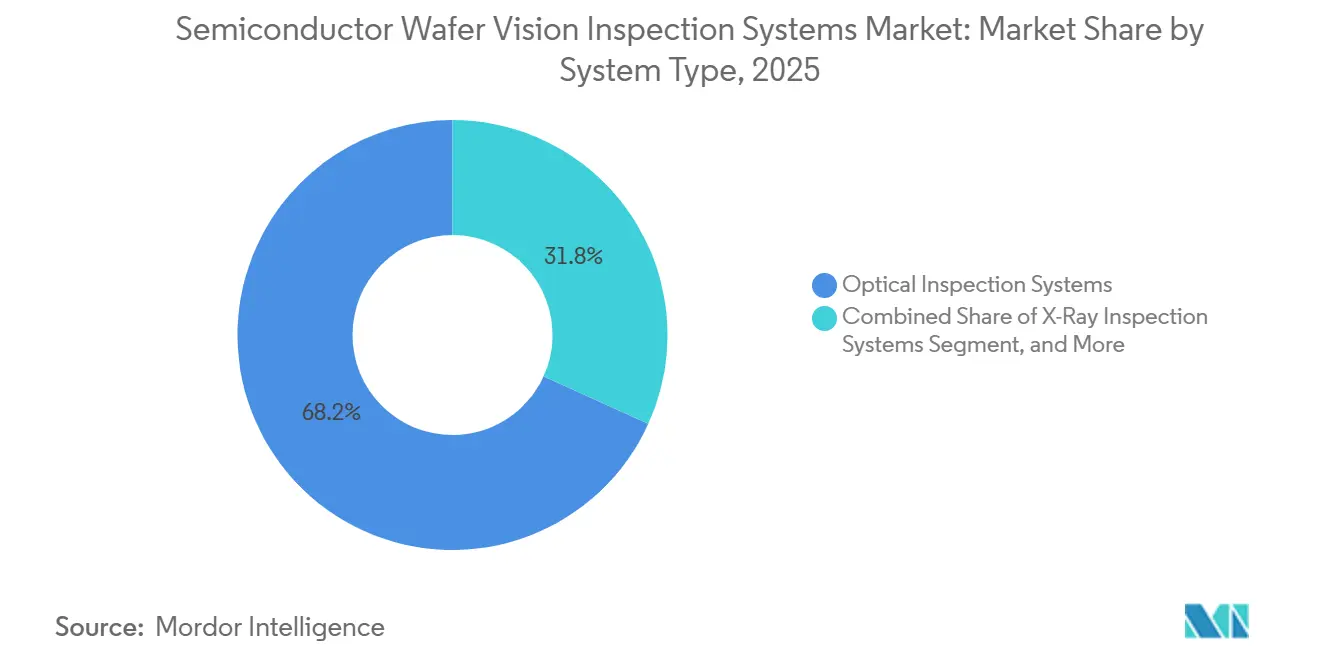
光学検査システムは2025年の半導体ウェーハビジョン検査システム市場シェアの68.23%を占めました。明視野および暗視野プラットフォームは、パターンウェーハおよびアンパターンウェーハのワークフロー全体で高スループットを提供するため、依然として広く使用されています。確立されたレシピライブラリも、大量生産ファウンドリおよびメモリファブでの反復可能な展開を支援しており、半導体ウェーハビジョン検査システム市場における実用的な優位性となっています。顧客は各生産認定をゼロから始めるのではなく、慣れ親しんだワークフローを基盤として構築できます。X線検査システムは、先端パッケージングおよびシリコン貫通ビアウェーハ検査において増大するニーズに対応しています。可視光システムが届きにくい箇所での非破壊的な表面下イメージングを提供します。
eビーム検査・レビューシステムは2031年にかけてCAGR 10.60%で拡大する見込みです。その主な強みは、光学検査では見えない可能性がある埋め込み層の10nm未満の欠陥を解像する能力です。ゲートオールアラウンドデバイスおよびバックサイドパワーデリバリーネットワークは、コンタクトおよび誘電体構造に対する電圧コントラスト検査の価値を高めています。KIOXIA岩手は2025年9月、フォトエレクトロンソウルと名古屋大学が共同開発した窒化ガリウムベースのeビームプラットフォームの評価を開始しました。開発者は従来のeビーム光源と比較して光電陰極の耐久性が20倍以上向上したと報告しており、長年の生産スループット上の制約に対処しています。[4]名古屋大学未来材料・システム研究所、「フォトエレクトロンソウルと名古屋大学の共同研究により開発された半導体検査・計測の新プラットフォームがKIOXIA岩手での検証を開始」、名古屋大学、imass.nagoya-u.ac.jp。 サンプリングレビューからインライン使用への移行は、半導体ウェーハビジョン検査システム市場内でのツール需要とサービス要件を増加させる可能性があります。


ウェーハ表面およびパターン別:パターン検査が先端ノードの歩留まりを支援
パターンウェーハ検査は2025年の半導体ウェーハビジョン検査システム市場の73.14%を占め、2031年にかけてCAGR 11.30%で拡大する見込みです。このカテゴリーは、プロセス層がウェーハ上にデバイス特徴を形成した後に使用されます。ダイ間およびダイ対データベースの比較は、プロセス欠陥を意図した回路レイアウトから分離するのに役立ちます。これは、ピッチが狭く欠陥識別がより困難な先端ロジックおよびメモリノードにおいて重要です。パターンワークフローにおける半導体ウェーハビジョン検査システムの市場規模は、後続処理前に検査が必要なクリティカルレイヤーの数が増加していることによって牽引されており、コストが増加しています。
ASMLは2024年にMicronのDRAMおよび3D NAND製造サイトで25ビームレットのマルチ電子ビームシステムを検証しました。このプラットフォームは電圧コントラスト欠陥を主要なユースケースとして、物理的欠陥を二次的な能力として特定しました。[5]ASML Holding N.V.、「メモリファブにおけるマルチ電子ビーム検査アプリケーション」、SPIE Proceedings、spie.org。 アンパターンウェーハ検査は、受入基板認定、ブランケット膜モニタリング、およびデバイス製造開始前の材料特性評価において引き続き不可欠です。炭化ケイ素および窒化ガリウム基板において特に重要であり、早期スクリーニングにより欠陥材料のさらなる処理を防ぐことができます。Onto Innovationは、XYステージのフォトルミネッセンス走査が200mmおよび300mmの炭化ケイ素ウェーハ全体でセンターからエッジまでの感度を維持したと報告しています。化合物半導体ウェーハの直径が大きくなるにつれて、このカテゴリーはさらに活用される可能性があります。
検査モード別:インラインシステムが生産管理において優先される
インライン検査は2025年の半導体ウェーハビジョン検査システム市場の65.93%を占め、2031年にかけてCAGR 10.50%で拡大する見込みです。これにより、メーカーはウェーハが生産フロー内にある間に欠陥の逸脱を特定できます。早期検出により、追加のプロセス層が影響を受けたウェーハのスクラップコストを高める前に汚染イベントを停止できます。3D NAND構造が層を追加し、先端ノードウェーハがより高い処理価値を持つにつれて、これはより重要になります。インラインプラットフォームは、監視される各プロセスステップに対して十分な感度とスピードを組み合わせる必要があります。
アットライン検査は、生産ラインの近くでサンプル移送と限定的なセットアップを必要とする作業に対して中間的な手段を提供します。オフラインおよびラボ検査は、速度よりも分析の深さが重要な故障解析、プロセス開発、および根本原因調査において引き続き重要です。eビームレビューおよびX線コンピュータ断層撮影は、これらの低スループット環境において特に関連性があります。大きな画像ファイルは実用上の考慮事項であり、大量生産インライン光学ツールは1シフトでテラバイト規模のデータを生成する可能性があります。半導体ウェーハビジョン検査システム市場において、サプライヤーは集中型コンピューティングリソースのみに依存するのではなく、より多くのAI推論を検査プラットフォームに移行することで対応しており、これにより画像取得、欠陥分類、および生産チームの対応の間のフィードバックパスを短縮できます。これは、顧客が半導体ウェーハビジョン検査システム市場に関連するインフラ需要を管理しながら、より迅速なフィードバックを支援します。
アプリケーション別:リソグラフィ検査が先端ノードで重要性を増す
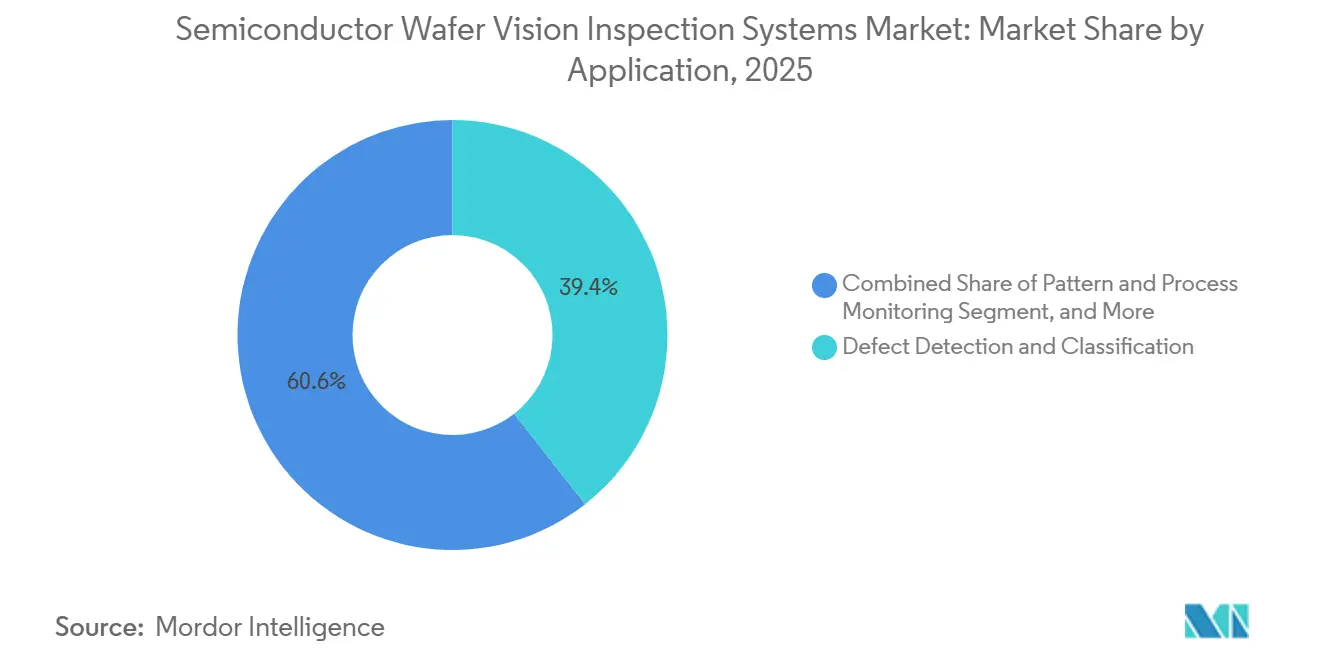
欠陥検出・分類は2025年の半導体ウェーハビジョン検査システム市場収益の39.41%を占めました。これは複数の検査モードにわたる粒子検出、パターン欠陥識別、およびAI支援による欠陥グループ化をカバーしています。このアプリケーションの広い範囲が、日常的な歩留まり管理の中核部分となっています。パターンおよびプロセスモニタリングは、ツールフリートおよび生産ロット全体の系統的なばらつきを追跡するため、2番目に大きなアプリケーションです。ウェーハ認定および受入品質管理は、基板がクリティカルな製造段階に入る前に個別のチェックを提供します。
クリティカルレイヤーおよびリソグラフィプロセス検査は2031年にかけてCAGR 10.87%で拡大する見込みです。EUVマスク認定および3nm未満のプロセス層は、小さな印刷可能欠陥がウェーハロット全体に系統的な歩留まり損失をもたらす可能性があるため、より厳格な管理が必要です。Lasertecは2025年10月、アクティニックEUVパターンマスク検査システムACTIS A200HiTを発売しました。これはACTIS A150の3倍の検査速度を実現しながら、印刷可能欠陥検出の感度を維持しています。マクロ欠陥検出およびフォトマスク関連の作業は、パッケージングおよび基板製造全体でこれらのアプリケーション補完しています。EUV採用とクリティカルレイヤー検査の関連性は、顧客が新しいリソグラフィノードに移行するにつれて半導体ウェーハビジョン検査システム市場の需要を支えています。
エンドユーザー産業別:メモリメーカーが検査需要を増加
半導体ファウンドリは2025年のエンドユーザー市場の42.83%を占めました。その地位は、台湾、韓国、および米国における先端ロジック生産能力を反映しており、3nm以下での検査強度が高い地域です。統合デバイスメーカーは次の主要顧客グループであり、多様なロジック、アナログ、およびパワーデバイスポートフォリオを管理しています。OSATプロバイダーは、先端パッケージングがかつて主にフロントエンドウェーハファブに関連していた検査手法を必要とするようになったため、追加の購入者となっています。ウェーハメーカーおよび特殊基板メーカーも、デバイス製造前に材料欠陥を特定できる認定ツールを必要としています。
メモリメーカーは2031年にかけてCAGR 10.15%で拡大する見込みです。HBMスタッキングおよび増大する3D NANDの層数は、シリコン貫通ビア処理、薄ダイハンドリング、およびアライメントのための検査工程を追加しています。Samsungは2026年末までにコンバージョンおよび装置追加を通じて1c DRAMの生産能力を月産20万枚超に拡大していました。SK Hynixも、HBMおよびサーバーDRAM向けにM15Xで1b DRAMの生産能力を拡大し、M14およびM16施設を転換していました。これらのプログラムは歩留まり学習サイクルを短縮するシステムの価値を高め、メモリ重視の顧客全体で半導体ウェーハビジョン検査システム市場を支えています。
地域分析
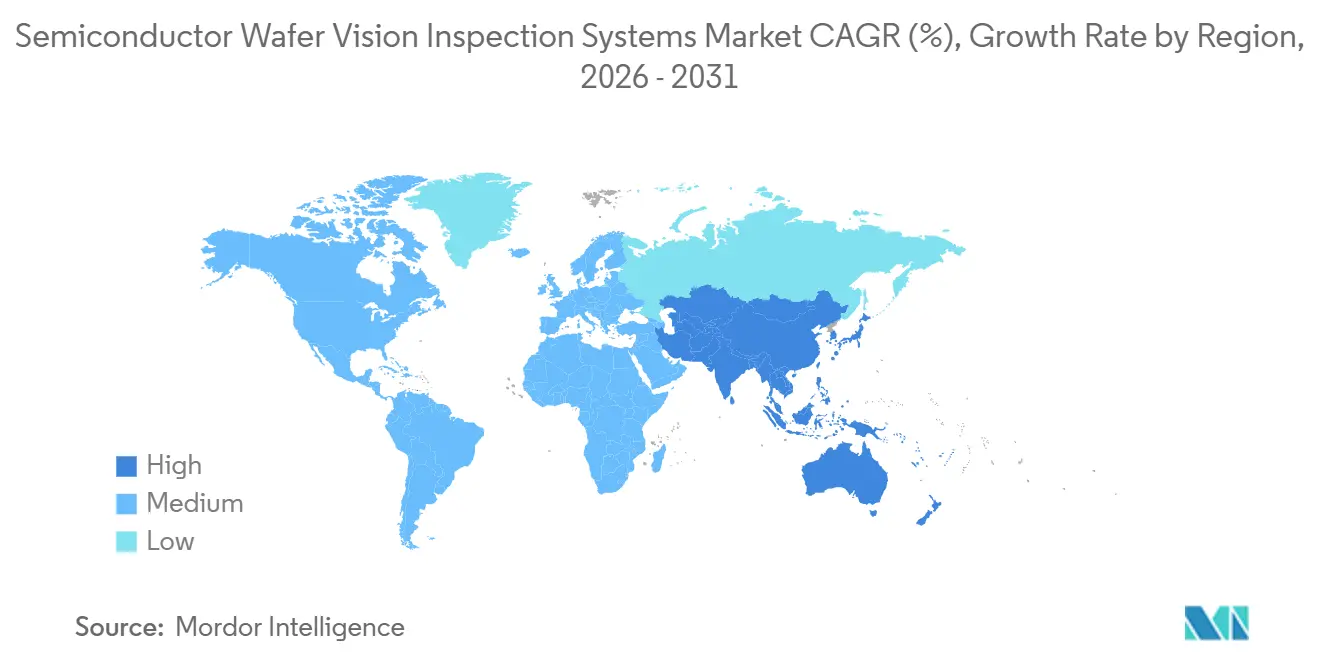
アジア太平洋地域は2025年の半導体ウェーハビジョン検査システム市場の66.11%を占め、2031年にかけてCAGR 11.21%で拡大する見込みです。台湾は5nm未満のノードで高密度の最先端ファウンドリ生産能力を有しており、ウェーハあたりの検査強度が高い状況を支えています。韓国はHBMおよび先端DRAMの移行を組み合わせており、光学およびeビームプラットフォームへの需要を高めています。中国は異なる環境を呈しており、国際サプライヤーが輸出関連の制限に直面する一方、国内装置企業は能力拡大を目指しています。日本はLasertecとそのACTIS製品ファミリーを通じて、アクティニックEUVマスク検査において独自の地位を占めています。
北米およびヨーロッパは、新規ファブ建設と国内半導体サプライチェーンへの投資から装置需要を獲得しています。米国のインセンティブプログラムは、完全な認定セットとインラインプロセス制御装置を必要とする新施設を支援しています。ZEISS SMTは、先端ノードおよび先端パッケージングアプリケーション向けの半導体検査、計測、および欠陥分析ソリューションの2026年の生産能力拡大を発表しました。[6]ZEISS半導体製造技術、「ZEISS SMTが半導体の未来に向けて生産能力を拡大」、ZEISS、zeiss.com。 ヨーロッパはまた、より広い半導体ウェーハビジョン検査システム市場を支える精密光学基盤を有しています。これらの地域では、サプライヤーがローカルな設置、サービスニーズ、および個別の生産認定を管理する必要があります。
中東・アフリカおよび南米は、世界のウェーハ検査需要においてより小さなシェアを占めています。その活動は、最先端ロジックファブよりも特殊半導体、組み立て、テスト、および技術インフラに関連しています。アラブ首長国連邦およびサウジアラビアは、技術インフラと国内テストおよびパッケージング能力に関する初期協議を追求しています。南米は、特にブラジルにおいて電子機器製造およびパッケージングコンポーネント需要と密接に結びついています。これらの地域は2031年まで先端ウェーハ検査の周辺に留まりますが、将来のファブ多様化が半導体ウェーハビジョン検査システム市場に長期的な機会をもたらす可能性があります。

競合環境
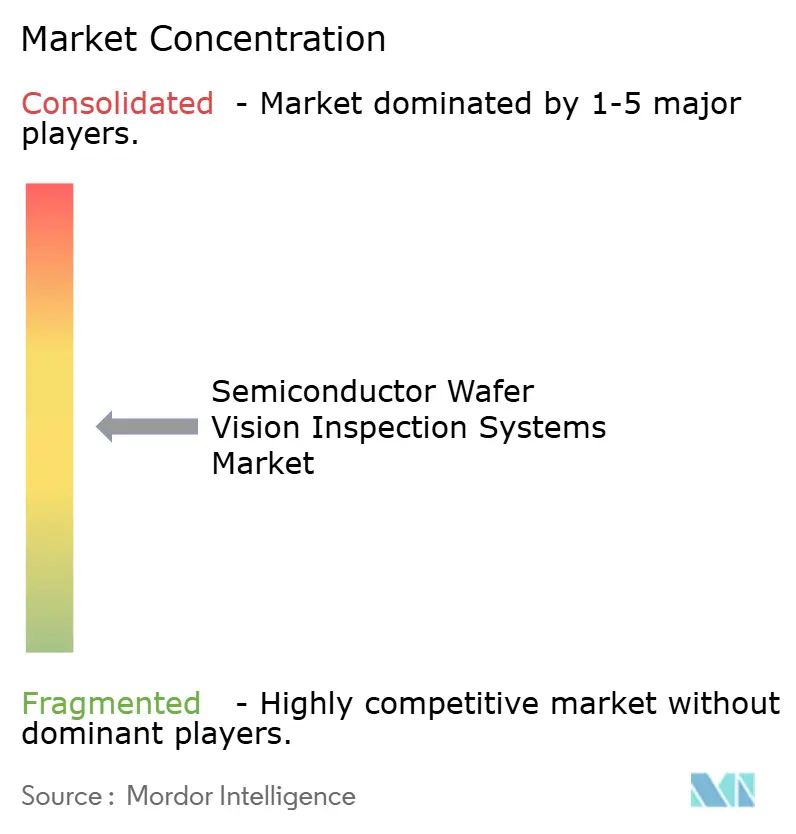
半導体ウェーハビジョン検査システム市場は、先端ノード生産が特殊なプラットフォームと長い顧客認定サイクルを必要とするため、最先端において適度に集中しています。KLAは2026年度にウェーハ検査収益として66.3億 米ドルを報告しました。同社の半導体プロセス制御セグメントは、2026年度の総収益135.8億 米ドルの90%を占めました。この導入済みベースは、顧客との定期的なサービス、アプリケーション作業、およびレシピ開発を支援しています。光学パスおよび欠陥分類アルゴリズムに関する特許ポートフォリオは、最高性能カテゴリーへの参入を目指すサプライヤーに対して障壁を追加しており、特に顧客が大量生産全体で一貫したパフォーマンスを必要とし、新しいプラットフォームが確立されたプロセスレシピで機能することの証明を求める場合に顕著です。
Onto InnovationとCamtekは先端パッケージング検査において重要な代替手段です。Onto Innovationは2026年3月にDragonfly G5を発売し、その後2.5D AIパッケージングアプリケーション向けに認定しました。Camtekは2026年4月、検査および計測製品のAI能力を強化するためにビジュアルAIアナリティクス企業であるVisual Layerを買収する契約を締結しました。Lasertecは、必要な13.5nm光源エンジニアリングが長い開発サイクルを持つため、アクティニックEUVパターンマスク検査において強固な地位を維持しています。これらの動きは、より優れた分類、スループット、およびパッケージングカバレッジが競争の中心的な領域であることを示しています。
パネルレベルパッケージング検査、化合物半導体基板認定、およびソフトウェア主導の検査アナリティクスにオープンな機会が在します。中国のサプライヤーは、規制上の制限が国際ツールへのアクセスを変化させる中、フロントエンド検査に進出しています。TZTEKは、そのXIXING明視野欠陥検査システムが2026年4月に大手ウェーハメーカーの生産ライン評価に入ったと報告しました。国内サプライヤーが地元ファブでの認定機会を増やすにつれて、地域競争が拡大する可能性があります。それでも、主要サプライヤーは先端ノードパフォーマンス、グローバルアプリケーションサポート、および確立されたプロセスレシピにおいて優位性を維持しています。半導体ウェーハビジョン検査システム市場は、5nm未満およびEUV要件が最も厳しい領域において集中した状態が続く可能性が高いです。
半導体ウェーハビジョン検査システム産業のリーダー
KLA Corporation
Onto Innovation, Inc.
Camtek Ltd.
Lasertec Corporation
Hitachi High-Tech Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Coherent Corp.は、テキサス州シャーマンのインジウムリン半導体製造施設を拡張するために、米国商務省からCHIPSおよび科学法に基づく最大5,000万 米ドルの資金提供を受ける意向書に署名しました。ウェーハ製造装置とクリーンルーム生産能力を追加するこのプロジェクトは、550人以上の直接製造・エンジニアリング職を創出する見込みです。
- 2026年4月:Onto InnovationのDragonfly G5システムが2.5D AIパッケージングアプリケーション向の認定を完了し、初回出荷は2026年6月を予定しており、先端パッケージングプロセス世代全体で5億 米ドル超のサービス可能な利用可能市場にプラットフォームのアドレス可能市場を拡大しました。
- 2026年4月:Camtek Ltd.は、大規模ビジュアルデータアナリティクスを専門とするテルアビブ拠点のAI企業Visual Layerを買収する最終契約を締結しました。この買収は、スループットと分類精度の短期的な改善およびAI駆動アナリティクスの長期的な経常収益の可能性を持って、CamtekのすべてのAI開発を加速することを目的としています。
- 2026年3月:Onto Innovationは、約5倍のスループット改善、150nmの欠陥感度、および機械学習によるダイ間検出を実現するDragonfly G5検査・計測プラットフォームを発売しました。あるHBM大手メーカーは、HBM4の歩留まり支援のためにDragonfly G5を二桁台の台数で導入することを確約し、従来の標準ツールを置き換えました。


世界の半導体ウェーハビジョン検査システム市場レポートの調査範囲
半導体ウェーハビジョン検査システム市場は、欠陥の検出、クリティカル寸法の測定、および各プロセス段階でのシリコンウェーハの品質管理を確保するために半導体製造全体で使用される自動光学およびイメージングベースの検査装置で構成されています。これらのシステムは、先進的なマシンビジョン、高解像度カメラ、レーザースキャニング、およびAI搭載画像分析を採用して、リアルタイムでウェーハ表面の粒子、パターン欠陥、傷、および構造的異常を識別し、デバイスジオメトリがナノメートルスケールのノードに縮小するにつれて、メーカーが歩留まり率を維持し、スクラップを削減し、ますます厳格化する品質基準に準拠できるようにします。
半導体ウェーハビジョン検査システム市場レポートは、システムタイプ(光学検査システム、eビーム検査・レビューシステム、X線検査システム、フォトルミネッセンスおよびその他の特殊イメージング検査システム)、ウェーハ表面およびパターン(パターンウェーハ検査、アンパターンウェーハ検査)、検査モード(インライン検査、アットライン検査、オフラインおよびラボ検査)、アプリケーション(欠陥検出・分類、パターンおよびプロセスモニタリング、ウェーハ認定および受入品質管理、クリティカルレイヤーおよびリソグラフィプロセス検査、その他のアプリケーション)、エンドユーザー産業(半導体ファウンドリ、統合デバイスメーカー、メモリメーカー、アウトソーシング半導体組み立て・テスト企業、ウェーハメーカーおよび特殊基板メーカー)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 光学検査システム |
| eビーム検査・レビューシステム |
| X線検査システム |
| フォトルミネッセンスおよびその他の特殊イメージング検査システム |
| パターンウェーハ検査 |
| アンパターンウェーハ検査 |
| インライン検査 |
| アットライン検査 |
| オフラインおよびラボ検査 |
| 欠陥検出・分類 |
| パターンおよびプロセスモニタリング |
| ウェーハ認定および受入品質管理 |
| クリティカルレイヤーおよびリソグラフィプロセス検査 |
| その他のアプリケーション |
| 半導体ファウンドリ |
| 統合デバイスメーカー |
| メモリメーカー |
| アウトソーシング半導体組み立て・テスト企業 |
| ウェーハメーカーおよび特殊基板メーカー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| システムタイプ別 | 光学検査システム | ||
| eビーム検査・レビューシステム | |||
| X線検査システム | |||
| フォトルミネッセンスおよびその他の特殊イメージング検査システム | |||
| ウェーハ表面およびパターン別 | パターンウェーハ検査 | ||
| アンパターンウェーハ検査 | |||
| 検査モード別 | インライン検査 | ||
| アットライン検査 | |||
| オフラインおよびラボ検査 | |||
| アプリケーション別 | 欠陥検出・分類 | ||
| パターンおよびプロセスモニタリング | |||
| ウェーハ認定および受入品質管理 | |||
| クリティカルレイヤーおよびリソグラフィプロセス検査 | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 半導体ファウンドリ | ||
| 統合デバイスメーカー | |||
| メモリメーカー | |||
| アウトソーシング半導体組み立て・テスト企業 | |||
| ウェーハメーカーおよび特殊基板メーカー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他のヨーロッパ | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
半導体ウェーハビジョン検査システムの市場規模はどのくらいですか?
半導体ウェーハビジョン検査システムの市場規模は、2025年の8.16 ビリオン 米ドル、2026年の8.81 ビリオン 米ドルから、2031年までに13.39 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.73%を記録すると予測されています。
なぜウェーハ検査システムはより重要になっているのですか?
先端ロジック、DRAM、3D NAND、およびHBMはプロセス工程を増加させ、歩留まり制御のための早期欠陥検出をより重要にしています。
半導体ウェーハビジョン検査需要をリードするシステムタイプはどれですか?
光学検査システムは、パターンおよびアンパターンウェーハの高スループットワークフローをサポートするため、2025年の市場の68.23%を占めました。
2031年にかけて最も速く成長するアプリケーションはどれですか?
クリティカルレイヤーおよびリソグラフィプロセス検査は、EUVおよび先端ノード要件に支えられ、2031年にかけてCAGR 10.87%で成長する見込みです。
最も速く成長する地域はどこですか?
アジア太平洋地域は、台湾、韓国、中国、日本のファウンドリおよびメモリ製造に支えられ、2031年にかけてCAGR 11.21%で拡大する見込みです。
輸出規制は検査装置サプライヤーにどのような影響を与えますか?
ライセンス要件は特定の地域での販売を制限し、コンプライアンスニーズを増加させる可能性がある一方、国内サプライヤーに機会をもたらします。
最終更新日:



