
Taille et Part du Marché des Systèmes de Vision par Inspection de Plaquettes Semiconductrices
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.81 Milliards de dollars |
| Taille du Marché (2031) | 13.39 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Vision par Inspection de Plaquettes Semiconductrices par Mordor Intelligence
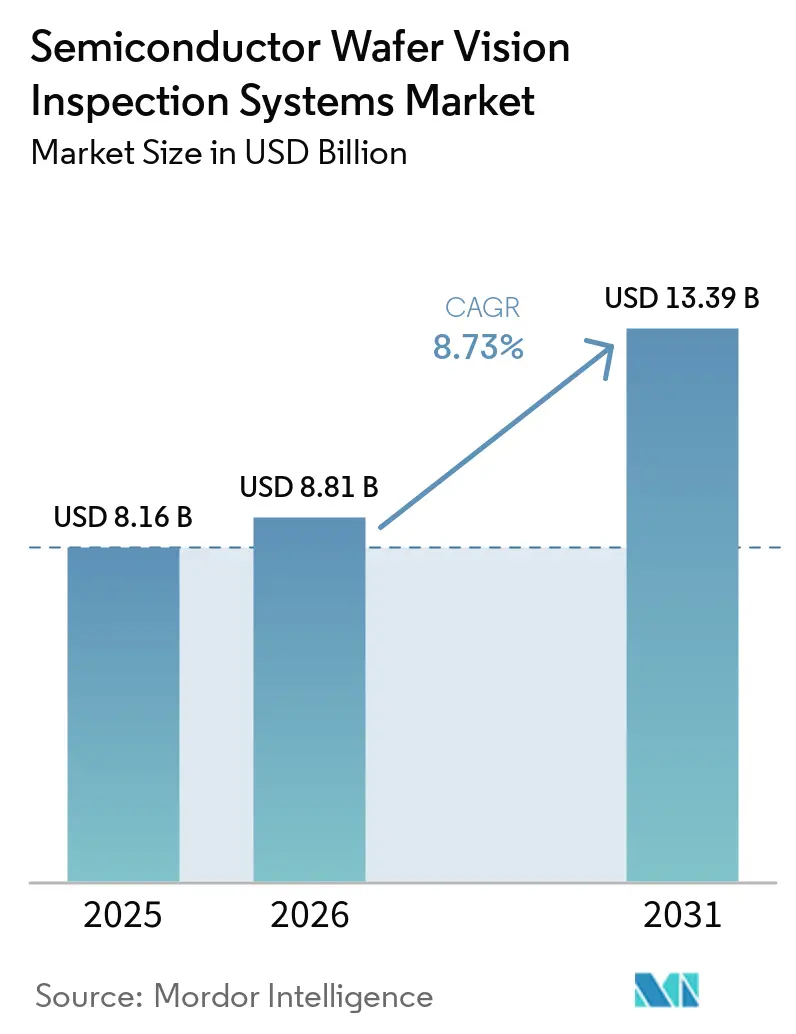
La taille du marché des systèmes de vision par inspection de plaquettes semiconductrices devrait s'étendre de 8,16 milliards USD en 2025 et 8,81 milliards USD en 2026 à 13,39 milliards USD d'ici 2031, enregistrant un CAGR de 8,73 % entre 2026 et 2031. La demande est en hausse car la fabrication de logique avancée, de DRAM et de NAND 3D nécessite davantage d'étapes d'inspection à chaque stade du processus, y compris des contrôles précoces qui empêchent un défaut d'atteindre des couches ultérieures plus coûteuses. Les transistors à grille enveloppante, les mémoires haute densité et les structures NAND 3D plus hautes rendent les défauts plus petits plus préjudiciables au rendement des plaquettes, de sorte que le marché des systèmes de vision par inspection de plaquettes semiconductrices est de plus en plus lié aux décisions de processus qui ne peuvent être différées jusqu'aux tests finaux. L'intelligence artificielle rapproche également la revue des défauts du contrôle de production en temps réel, ce qui accroît la valeur d'une classification rapide et précise et réduit la dépendance pratique à la revue manuelle des images de défauts courants. Les nouvelles usines de fabrication créent une demande pour des ensembles complets d'outils de contrôle de processus, tandis que les usines établies ont besoin de capacités permettant de détecter des défauts plus difficiles à identifier, créant des opportunités parallèles pour les nouvelles installations et les mises à niveau. Le marché des systèmes de vision par inspection de plaquettes semiconductrices favorise donc les fournisseurs qui combinent performance d'imagerie, logiciels, support de la base installée, qualification rapide sur les sites clients et équipes de service capables d'aider les clients à convertir les résultats d'inspection en retours de processus exploitables.
Principaux Enseignements du Rapport
- Par type de système, les systèmes d'inspection optique détenaient 68,23 % de la part du marché des systèmes de vision par inspection de plaquettes semiconductrices en 2025, tandis que les systèmes d'inspection et de revue par faisceau électronique devraient se développer à un CAGR de 10,60 % jusqu'en 2031.
- Par surface et motif de plaquette, l'inspection de plaquettes à motifs représentait 73,14 % du marché en 2025 et devrait se développer à un CAGR de 11,30 % jusqu'en 2031.
- Par mode d'inspection, l'inspection en ligne détenait 65,93 % du marché des systèmes de vision par inspection de plaquettes semiconductrices en 2025 et devrait se développer à un CAGR de 10,50 % jusqu'en 2031.
- Par application, la détection et la classification des défauts représentaient 39,41 % du marché en 2025, tandis que l'inspection des couches critiques et des processus lithographiques devrait se développer à un CAGR de 10,87 % jusqu'en 2031.
- Par secteur d'utilisation final, les fonderies de semiconducteurs détenaient 42,83 % du marché des systèmes de vision par inspection de plaquettes semiconductrices en 2025, tandis que les fabricants de mémoires devraient se développer à un CAGR de 10,15 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 66,11 % du marché en 2025 et devrait se développer à un CAGR de 11,21 % jusqu'en 2031 sur le marché des systèmes de vision par inspection de plaquettes semiconductrices.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Systèmes de Vision par Inspection de Plaquettes Semiconductrices
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Classification des Défauts par Intelligence Artificielle et Contrôle du Rendement en Boucle Fermée | +1.8% | Mondial, avec la plus grande intensité dans les clusters de fonderies et de mémoires en Asie-Pacifique | Court terme (≤ 2 ans) |
| Complexité des Dispositifs à Nœuds Avancés et en 3D | +1.6% | Mondial, concentré à Taïwan, en Corée du Sud et sur les sites de logique avancée aux États-Unis | Court terme (≤ 2 ans) |
| Intégration Hétérogène, HBM et Conditionnement en Chiplets | +1.4% | Cœur Asie-Pacifique, avec expansion en Amérique du Nord via CoWoS et le conditionnement avancé | Moyen terme (2-4 ans) |
| Régionalisation des Usines et Expansion des Capacités Soutenue par les Gouvernements | +1.2% | Amérique du Nord et Europe, avec des effets secondaires en Inde, au Japon et au Moyen-Orient | Moyen terme (2-4 ans) |
| Exigences de Qualité pour les Semiconducteurs Automobiles et de Puissance | +0.9% | Europe, Amérique du Nord et Japon, avec une influence croissante en Chine et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption des Semiconducteurs Composés pour les Véhicules Électriques, la 5G et l'Électronique de Puissance | +0.7% | Mondial, avec une échelle commerciale précoce en Amérique du Nord, au Japon et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Classification des Défauts par Intelligence Artificielle et Contrôle du Rendement en Boucle Fermée
La classification basée sur l'intelligence artificielle relie plus directement les résultats d'inspection aux décisions de contrôle du rendement dans la production de semiconducteurs à haut volume. Onto Innovation a rapporté que sa solution ADC Total Solution a réduit les défauts parasites de plus de 2 000 par cycle d'inspection à moins de 100 lors d'essais de production de couches de redistribution sur plaquettes de 300 mm. Le même travail a rapporté une précision de classification des motifs à l'échelle de la plaquette de 100 % et un taux d'échappement des défauts inférieur à 0,03 %.[1]Bryce Chi, Austin Hsu, Jay Chen, Andy Chen, et Maruko Wu, "Inspection évolutive pilotée par l'IA pour le filtrage des parasites en ligne et la classification des motifs sur plaquette entière," Actes SPIE, spie.org. ASML a rapporté que son Inspection Guidée par Calcul a amélioré la capture des puces défectueuses jusqu'à 4,3 fois sur les sites de fabrication de mémoires Micron par rapport aux plans d'échantillonnage statiques. Ces résultats réduisent la charge de revue manuelle et permettent aux usines de réagir plus rapidement lorsqu'une dérive de processus apparaît. Le marché des systèmes de vision par inspection de plaquettes semiconductrices bénéficie lorsque les plateformes d'inspection peuvent traduire de grands volumes d'images en décisions que les équipes de production peuvent utiliser sans délai.
Complexité des Dispositifs à Nœuds Avancés et en 3D
Les nouvelles architectures de dispositifs modifient les défauts susceptibles de limiter le rendement, plutôt que de simplement exiger une sensibilité optique plus fine. Les dispositifs à grille enveloppante peuvent introduire des défauts de nanocouche et de diélectrique de grille difficiles à identifier par les méthodes optiques conventionnelles à haut débit. Applied Materials a introduit son système SEMVision H20 en février 2025 pour les défauts nanométriques enfouis dans la logique 2 nm, la DRAM avancée et la production NAND 3D.[2]Applied Materials, "Applied Materials accélère la revue des défauts de puces avec un système eBeam de nouvelle génération," Société d'Analyse des Défaillances des Dispositifs Électroniques ASM International, asminternational.org. KLA a introduit ses systèmes à plasma large bande 3935 et 3920 EP en avril 2025 pour l'inspection sensible de la logique et de la mémoire aux nœuds de 5 nm et en dessous. La densité de conception plus élevée augmente également le nombre d'inspections nécessaires avant que les défauts ne se propagent lors des étapes ultérieures de traitement des plaquettes. Le marché des systèmes de vision par inspection de plaquettes semiconductrices bénéficie de cette intensité d'inspection plus élevée, même lorsqu'un fabricant n'ajoute pas de nouvelle capacité d'usine.
Intégration Hétérogène, HBM et Conditionnement en Chiplets
Les structures HBM, chiplets et à vias traversants en silicium créent des besoins d'inspection différents de ceux des plaquettes planes conventionnelles. Ces conceptions reposent sur une liaison et un alignement fiables entre plusieurs puces, ce qui augmente le coût d'un défaut non détecté avant l'assemblage final. Onto Innovation a lancé la plateforme Dragonfly G5 en mars 2026 avec une sensibilité aux défauts de 150 nm, une détection puce à puce par apprentissage automatique et un débit plus de 3 fois supérieur à celui de son prédécesseur. Un fabricant de HBM de premier plan s'est engagé à acquérir des unités Dragonfly G5 en nombre à deux chiffres après son processus d'évaluation. Le marché des systèmes de vision par inspection de plaquettes semiconductrices s'étend aux flux de travail qui nécessitent que les capacités optiques, infrarouges, à rayons X et analytiques fonctionnent ensemble. Cela accroît l'importance des plateformes capables d'inspecter des structures complexes sans ralentir inutilement la production.
Régionalisation des Usines et Expansion des Capacités Soutenue par les Gouvernements
Les programmes de construction soutenus par les gouvernements créent une demande d'équipements de contrôle de processus sur de nouveaux sites de production. Le programme CHIPS for America a alloué 39 milliards USD d'incitations à la fabrication dans le cadre de 40 projets impliquant 19 entreprises, et avait engagé 30,7 milliards USD en attributions et 5,5 milliards USD en prêts en janvier 2025. TSMC a annoncé un investissement supplémentaire de 100 milliards USD dans la fabrication aux États-Unis en juillet 2026, en plus de son engagement existant de 65 milliards USD. Chaque nouvelle usine nécessite des outils d'inspection pour la qualification à l'entrée, la surveillance en ligne et le contrôle qualité à la sortie. Les fournisseurs doivent également soutenir des travaux de qualification distincts lorsque les recettes de production sont établies dans une nouvelle zone géographique. Cela crée des cycles d'approvisionnement plus longs et récompense les acteurs du marché des systèmes de vision par inspection de plaquettes semiconductrices disposant d'une large couverture de service et de relations clients établies.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût en Capital Élevé et Coût d'Intégration des Outils d'Inspection Avancés | -1.1% | Mondial, le plus aigu pour les installations 200 mm héritées et les usines des marchés émergents | Court terme (≤ 2 ans) |
| Contrôles à l'Exportation et Exigences de Conformité Fragmentées | -0.9% | Chine, Macao et 21 pays supplémentaires soumis à un embargo sur les armes en vertu de l'EAR américain | Moyen terme (2-4 ans) |
| Pénurie d'Ingénieurs Qualifiés en Inspection et Contrôle de Processus | -0.5% | Mondial, le plus aigu dans les nouveaux sites d'usines en Amérique du Nord, en Europe et en Inde | Moyen terme (2-4 ans) |
| Volume de Données Optiques et par Faisceau Électronique et Charge de Calcul | -0.4% | Mondial, proportionnel à la densité des usines à nœuds avancés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Élevé et Coût d'Intégration des Outils d'Inspection Avancés
Les plateformes optiques avancées et à faisceau électronique figurent parmi les achats d'équipements individuels les plus coûteux au sein d'une usine de plaquettes. Les coûts augmentent lorsque les acheteurs exigent un débit élevé, une plus grande sensibilit et plusieurs capacités d'inspection sur une seule plateforme. L'achat du matériel ne représente qu'une partie de l'engagement, car l'outil doit également se connecter aux logiciels de contrôle de processus et aux systèmes automatisés de manutention des matériaux. Les flux de travail pilotés par l'intelligence artificielle peuvent ajouter des exigences de gestion des données et de maintenance des modèles pour le client. Les petits fabricants et les installations 200 mm peuvent faire face à une période de retour sur investissement plus longue car leur économie de production est basée sur des nœuds matures. Ces conditions peuvent ralentir les renouvellements d'équipements dans les segments du marché des systèmes de vision par inspection de plaquettes semiconductrices qui n'opèrent pas à la pointe technologique.
Contrôles à l'Exportation et Exigences de Conformité Fragmentées
Les contrôles à l'exportation américains ont rendu les décisions de vente et de support plus complexes pour les fournisseurs d'équipements avancés de fabrication de semiconducteurs. La règle FN5 de décembre 2024 a étendu les exigences de licence à 21 pays supplémentaires soumis à un embargo sur les armes au-delà de la République populaire de Chine et de Macao, avec effet à partir de mars 2025.[3]Bureau de l'Industrie et de la Sécurité, "Le Commerce renforce les restrictions sur les semiconducteurs informatiques avancés et les équipements de fabrication de semiconducteurs," Département du Commerce des États-Unis, bis.gov. Les restrictions de la liste des entités peuvent imposer des exigences de licence spécifiques aux transactions, y compris pour certains produits contenant des composants d'origine américaine. Ces obligations peuvent réduire l'accès à certains groupes de clients restreints et nécessiter une gestion continue de la conformité. Elles encouragent également le développement d'équipements nationaux sur les marchés où les systèmes étrangers sont plus difficiles à obtenir. Le marché des systèmes de vision par inspection de plaquettes semiconductrices devient donc plus régional dans sa structure concurrentielle et son accès aux clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Système, les Systèmes Optiques Dominent Tandis que les Systèmes à Faisceau Électronique Gagnent du Terrain
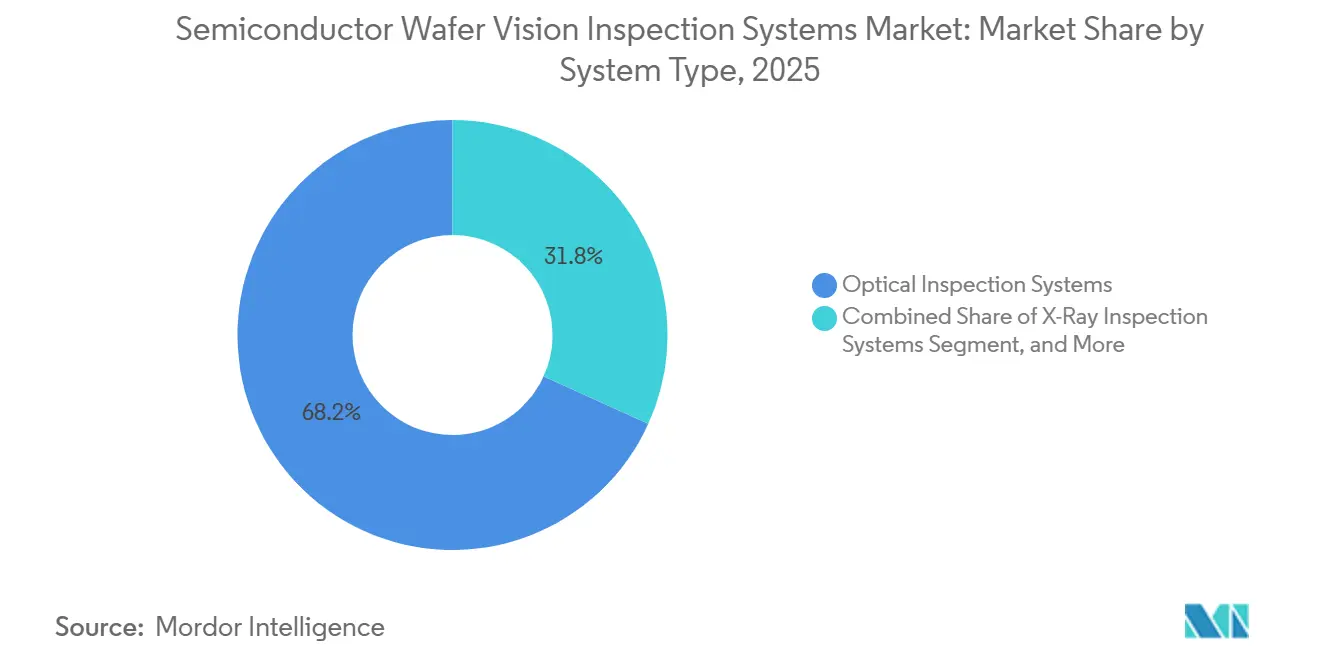
Les systèmes d'inspection optique détenaient 68,23 % de la part du marché des systèmes de vision par inspection de plaquettes semiconductrices en 2025. Les plateformes en champ clair et en champ sombre restent largement utilisées car elles offrent un débit élevé pour les flux de travail sur plaquettes à motifs et non à motifs. Leurs bibliothèques de recettes établies soutiennent également un déploiement répétable dans les fonderies à haut volume et les usines de mémoires, un avantage pratique sur le marché des systèmes de vision par inspection de plaquettes semiconductrices, car les clients peuvent s'appuyer sur des flux de travail familiers plutôt que de repartir de zéro pour chaque qualification de production. Les systèmes d'inspection par rayons X répondent à un besoin croissant dans le conditionnement avancé et l'inspection de plaquettes à vias traversants en silicium. Ils fournissent une imagerie sous-surfacique non destructive là où les systèmes à lumière visible ont une portée limitée.
Les systèmes d'inspection et de revue par faisceau électronique devraient se développer à un CAGR de 10,60 % jusqu'en 2031. Leur principal atout est la capacité à résoudre des défauts inférieurs à 10 nm dans des couches enfouies qui peuvent ne pas être visibles par inspection optique. Les dispositifs à grille enveloppante et les réseaux d'alimentation côté arrière augmentent la valeur de l'inspection par contraste de tension pour les contacts et les structures diélectriques. KIOXIA Iwate a commencé à évaluer une plateforme à faisceau électronique basée sur le nitrure de gallium en septembre 2025, développée conjointement par Photoelectron Soul et l'Université de Nagoya. Les développeurs ont rapporté une durabilité de la photocathode plus de 20 fois supérieure à celle des sources à faisceau électronique conventionnelles, répondant à une contrainte de débit de production de longue date.[4]Institut des Matériaux et Systèmes pour la Durabilité de l'Université de Nagoya, "Une nouvelle plateforme pour l'inspection et la métrologie des semiconducteurs développée dans le cadre d'une recherche conjointe par Photo Electron Soul et l'Université de Nagoya commence la validation chez KIOXIA Iwate," Université de Nagoya, imass.nagoya-u.ac.jp. Le passage de la revue par échantillonnage à l'utilisation en ligne peut accroître la demande d'outils et les exigences de service au sein du marché des systèmes de vision par inspection de plaquettes semiconductrices.


Par Surface et Motif de Plaquette, l'Inspection à Motifs Soutient le Rendement aux Nœuds Avancés
L'inspection de plaquettes à motifs représentait 73,14 % du marché des systèmes de vision par inspection de plaquettes semiconductrices en 2025 et devrait se développer à un CAGR de 11,30 % jusqu'en 2031. Cette catégorie est utilisée après que les couches de processus ont formé des caractéristiques de dispositif sur la plaquette. Les comparaisons puce à puce et puce à base de données aident à distinguer les défauts de processus de la disposition de circuit prévue. Cela est important aux nœuds de logique avancée et de mémoire, où les pas serrés rendent l'identification des défauts plus difficile. La taille du marché des systèmes de vision par inspection de plaquettes semiconductrices pour les flux de travail à motifs est portée par le nombre croissant de couches critiques nécessitant une inspection avant le traitement ultérieur, ce qui ajoute des coûts.
ASML a validé un système à 25 faisceaux multi-électrons sur les sites de production DRAM et NAND 3D de Micron en 2024. La plateforme a identifié les défauts par contraste de tension comme son principal cas d'utilisation et les défauts physiques comme capacité secondaire.[5]ASML Holding N.V., "Application d'inspection multi-faisceau électronique dans une usine de mémoires," Actes SPIE, spie.org. L'inspection de plaquettes non à motifs reste essentielle pour la qualification des substrats entrants, la surveillance des films uniformes et la caractérisation des matériaux avant le début de la fabrication des dispositifs. Elle présente une pertinence particulière pour les substrats en carbure de silicium et en nitrure de gallium, où le criblage précoce peut empêcher le traitement ultérieur de matériaux défectueux. Onto Innovation a rapporté que le balayage par photoluminescence sur platine XY a maintenu une sensibilité du centre au bord sur des plaquettes en carbure de silicium de 200 mm et 300 mm. Cette catégorie peut gagner en utilisation à mesure que les diamètres des plaquettes de semiconducteurs composés augmentent.
Par Mode d'Inspection, les Systèmes en Ligne Prennent la Priorité dans le Contrôle de Production
L'inspection en ligne détenait 65,93 % du marché des systèmes de vision par inspection de plaquettes semiconductrices en 2025 et devrait se développer à un CAGR de 10,50 % jusqu'en 2031. Elle permet aux fabricants d'identifier les excursions de défauts pendant que les plaquettes restent dans le flux de production. La détection précoce peut arrêter un événement de contamination avant que des couches de processus supplémentaires ne rendent les plaquettes affectées plus coûteuses à mettre au rebut. Cela importe davantage à mesure que les structures NAND 3D ajoutent des couches et que les plaquettes à nœuds avancés portent une valeur de traitement plus élevée. Les plateformes en ligne doivent combiner vitesse et sensibilité suffisante pour chaque étape de processus surveillée.
L'inspection à proximité de la ligne fournit une voie intermédiaire pour les travaux nécessitant un transfert d'échantillon et une configuration limitée à proximité de la ligne de production. L'inspection hors ligne et en laboratoire reste importante pour l'analyse des défaillances, le développement des processus et les travaux d'identification des causes profondes où la profondeur analytique importe plus que la vitesse. La revue par faisceau électronique et la tomographie par rayons X sont particulièrement pertinentes dans ces contextes à faible débit. Les fichiers d'images volumineux constituent une considération pratique car un outil optique en ligne à haut volume peut générer des téraoctets de données au cours d'un quart de travail. Au sein du marché des systèmes de vision par inspection de plaquettes semiconductrices, les fournisseurs répondent en déplaçant davantage d'inférence d'intelligence artificielle dans les plateformes d'inspection plutôt qu'en s'appuyant uniquement sur des ressources informatiques centralisées, ce qui peut raccourcir le chemin de retour entre la capture d'images, la classification des défauts et la réponse d'une équipe de production. Cela soutient un retour d'information plus rapide tout en aidant les clients à gérer les exigences d'infrastructure associées au marché des systèmes de vision par inspection de plaquettes semiconductrices.
Par Application, l'Inspection Lithographique Gagne en Importance aux Nœuds Avancés
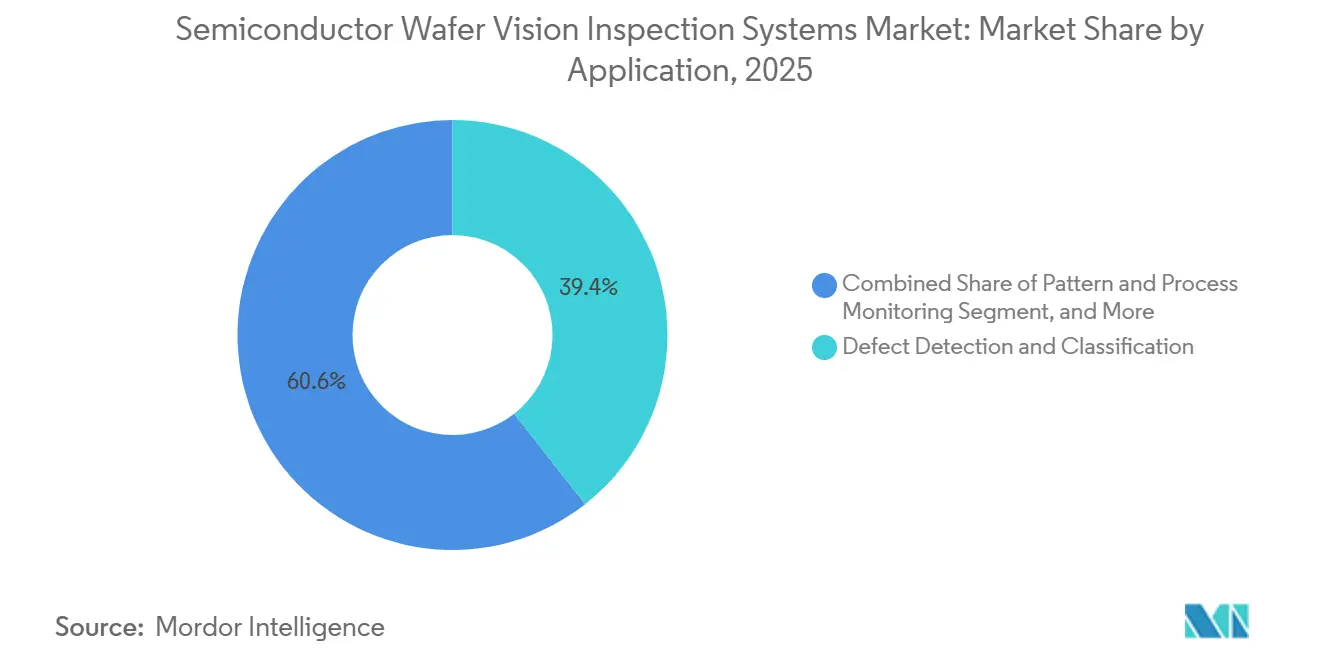
La détection et la classification des défauts représentaient 39,41 % du chiffre d'affaires du marché des systèmes de vision par inspection de plaquettes semiconductrices en 2025. Elle couvre la détection de particules, l'identification des défauts de motifs et le regroupement des défauts assisté par intelligence artificielle dans plusieurs modes d'inspection. La large portée de cette application en fait un élément central de la gestion quotidienne du rendement. La surveillance des motifs et des processus est la deuxième application la plus importante car elle suit la variation systématique entre les parcs d'outils et les lots de production. La qualification des plaquettes et le contrôle qualité à l'entrée fournissent une vérification distincte des substrats avant qu'ils n'entrent dans les étapes critiques de fabrication.
L'inspection des couches critiques et des processus lithographiques devrait se développer à un CAGR de 10,87 % jusqu'en 2031. La qualification des masques EUV et les couches de processus inférieures à 3 nm nécessitent un contrôle plus strict car les petits défauts imprimables peuvent créer une perte de rendement systématique sur un lot de plaquettes. Lasertec a lancé le système d'inspection de masques EUV à motifs actiniques ACTIS A200HiT en octobre 2025. Il a livré une vitesse d'inspection 3 fois supérieure à celle de l'ACTIS A150 tout en conservant la sensibilité pour la détection des défauts imprimables. La détection des macro-défauts et les travaux liés aux photomasques complètent ces applications dans le conditionnement et la production de substrats. Le lien entre l'adoption de l'EUV et l'inspection des couches critiques soutient la demande sur le marché des systèmes de vision par inspection de plaquettes semiconductrices à mesure que les clients passent à de nouveaux nœuds lithographiques.
Par Secteur d'Utilisation Final, les Fabricants de Mémoires Augmentent la Demande d'Inspection
Les fonderies de semiconducteurs détenaient 42,83 % du marché des utilisateurs finaux en 2025. Leur position reflète la capacité logique avancée à Taïwan, en Corée du Sud et aux États-Unis, où l'intensité d'inspection est élevée à 3 nm et en dessous. Les fabricants de dispositifs intégrés représentent le prochain groupe de clients majeurs car ils gèrent des portefeuilles diversifiés de dispositifs logiques, analogiques et de puissance. Les prestataires OSAT deviennent des acheteurs supplémentaires à mesure que le conditionnement avancé nécessite des méthodes d'inspection autrefois associées principalement aux usines de plaquettes en face avant. Les fabricants de plaquettes et les producteurs de substrats spéciaux ont également besoin d'outils de qualification capables d'identifier les défauts matériaux avant la production des dispositifs.
Les fabricants de mémoires devraient se développer à un CAGR de 10,15 % jusqu'en 2031. L'empilement HBM et le nombre croissant de couches NAND 3D ajoutent des étapes d'inspection pour le traitement des vias traversants en silicium, la manipulation des puces minces et l'alignement. Samsung étendait sa capacité DRAM 1c à plus de 200 000 plaquettes par mois d'ici fin 2026 grâce à des conversions et des ajouts d'équipements. SK Hynix étendait également sa capacité DRAM 1b à M15X et convertissait les installations M14 et M16 pour le HBM et la DRAM serveur. Ces programmes augmentent la valeur des systèmes qui raccourcissent les cycles d'apprentissage du rendement, ce qui soutient le marché des systèmes de vision par inspection de plaquettes semiconductrices auprès des clients axés sur la mémoire.
Analyse Géographique
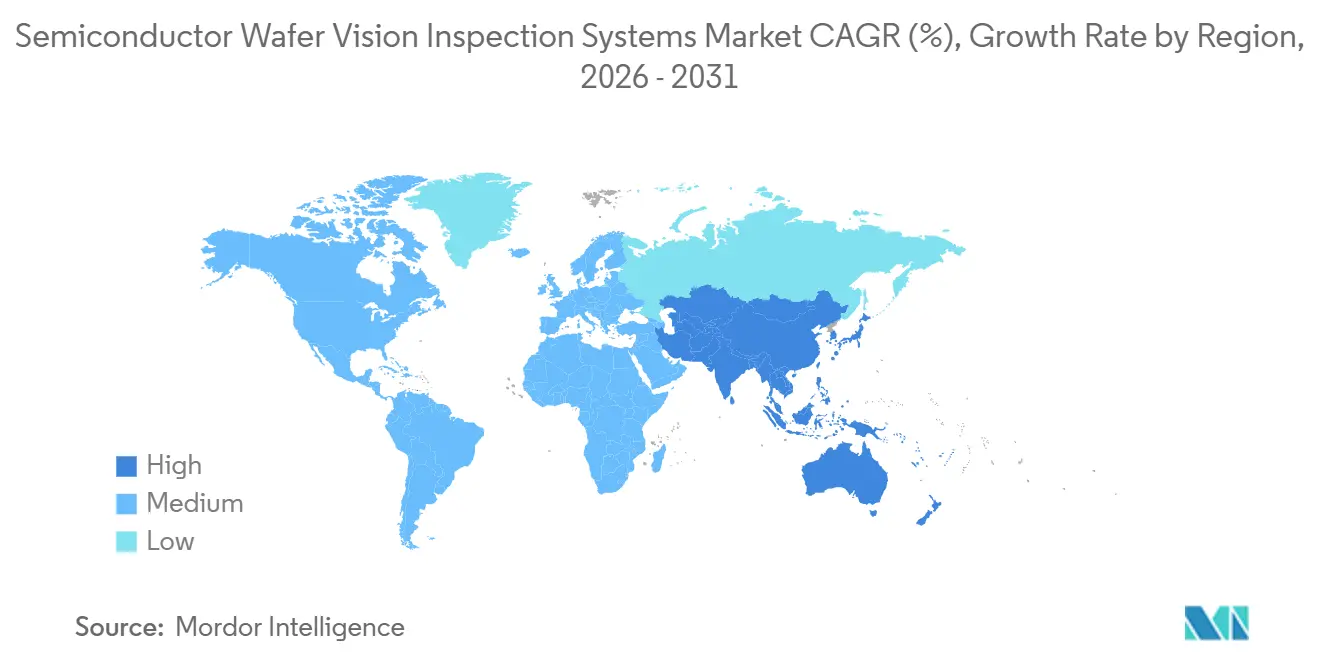
L'Asie-Pacifique détenait 66,11 % du marché des systèmes de vision par inspection de plaquettes semiconductrices en 2025 et devrait se développer à un CAGR de 11,21 % jusqu'en 2031. Taïwan dispose d'une capacité de fonderie de pointe dense aux nœuds inférieurs à 5 nm, ce qui soutient une intensité d'inspection élevée par plaquette. La Corée du Sud combine les transitions HBM et DRAM avancée, augmentant la demande de plateformes optiques et à faisceau électronique. La Chine présente un environnement différent car les fournisseurs internationaux font face à des restrictions liées à l'exportation tandis que les entreprises d'équipements nationales cherchent à développer leurs capacités. Le Japon occupe une position distincte dans l'inspection actinique des masques EUV à motifs grâce à Lasertec et sa famille de produits ACTIS.
L'Amérique du Nord et l'Europe enregistrent une demande croissante d'équipements liée à la construction de nouvelles usines et aux investissements dans les chaînes d'approvisionnement nationales en semiconducteurs. Le programme d'incitations américain soutient de nouvelles installations nécessitant des ensembles complets de qualifications et d'équipements de contrôle de processus en ligne. ZEISS SMT a annoncé une expansion de capacité en 2026 pour les solutions d'inspection, de métrologie et d'analyse des défauts de semiconducteurs destinées aux applications à nœuds avancés et à conditionnement avancé.[6]ZEISS Semiconductor Manufacturing Technology, "ZEISS SMT étend sa capacité pour l'avenir des semiconducteurs," ZEISS, zeiss.com. L'Europe dispose également d'une base d'optique de précision qui soutient le marché plus large des systèmes de vision par inspection de plaquettes semiconductrices. Ces régions exigent que les fournisseurs gèrent les installations locales, les besoins de service et les qualifications de production distinctes.
Le Moyen-Orient et l'Afrique et l'Amérique du Sud représentent une part plus faible de la demande mondiale d'inspection de plaquettes. Leur activité est davantage liée aux semiconducteurs spéciaux, à l'assemblage, aux tests et aux infrastructures technologiques qu'aux usines de logique de pointe. Les Émirats arabes unis et l'Arabie saoudite ont poursuivi des infrastructures technologiques et des discussions préliminaires autour de capacités nationales de test et de conditionnement. L'Amérique du Sud reste plus étroitement liée à la fabrication électronique et à la demande de composants conditionnés, notamment au Brésil. Ces régions restent périphériques à l'inspection avancée des plaquettes jusqu'en 2031, mais une future diversification des usines pourrait créer des opportunités à plus long terme pour le marché des systèmes de vision par inspection de plaquettes semiconductrices.

Paysage Concurrentiel
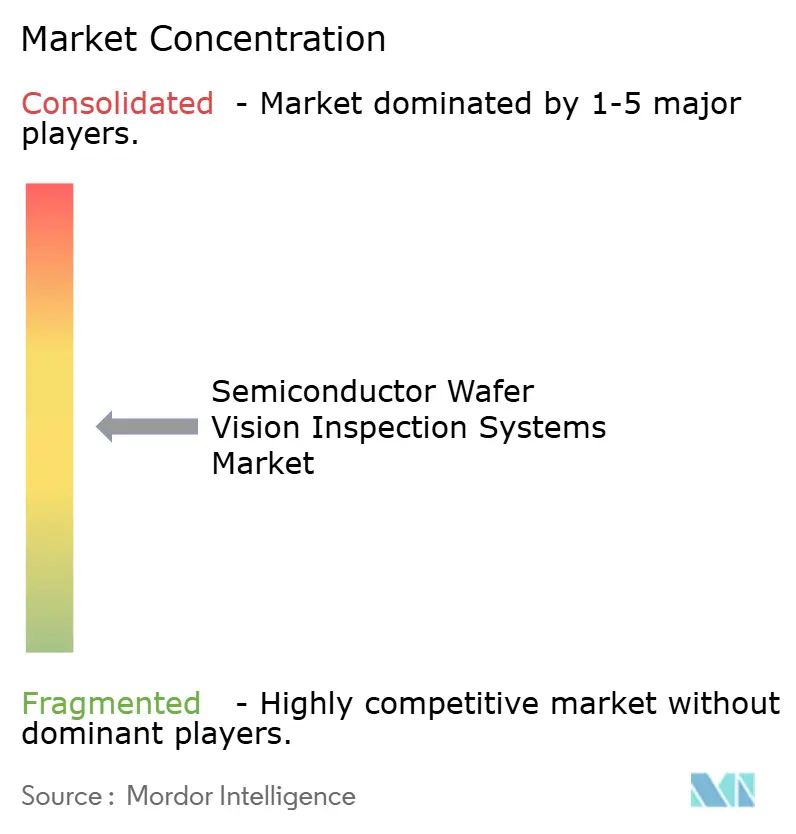
Le marché des systèmes de vision par inspection de plaquettes semiconductrices est modérément concentré à la pointe technologique car la production à nœuds avancés nécessite des plateformes spécialisées et de longs cycles de qualification client. KLA a déclaré 6,63 milliards USD de chiffre d'affaires dans l'inspection de plaquettes au cours de l'exercice 2026. Son segment Contrôle des Processus Semiconducteurs représentait 90 % du chiffre d'affaires de 13,58 milliards USD de l'entreprise pour l'exercice 2026. Cette base installée soutient les services récurrents, les travaux d'application et le développement de recettes avec les clients. Les portefeuilles de brevets autour des chemins optiques et des algorithmes de classification des défauts ajoutent des barrières pour les fournisseurs cherchant à entrer dans les catégories les plus performantes, notamment là où les clients ont besoin de performances constantes dans des opérations à haut volume et exigent la preuve qu'une nouvelle plateforme peut fonctionner avec des recettes de processus établies.
Onto Innovation et Camtek sont des alternatives importantes dans l'inspection du conditionnement avancé. Onto Innovation a lancé Dragonfly G5 en mars 2026 et l'a ensuite qualifié pour les applications de conditionnement d'intelligence artificielle 2,5D. Camtek a signé un accord en avril 2026 pour acquérir Visual Layer, une société d'analyse visuelle par intelligence artificielle, afin de renforcer la capacité d'intelligence artificielle dans ses offres d'inspection et de métrologie. Lasertec conserve une position forte dans l'inspection actinique des masques EUV à motifs car l'ingénierie de source lumineuse à 13,5 nm requise a de longs cycles de développement. Ces mouvements montrent que l'amélioration de la classification, du débit et de la couverture du conditionnement sont des domaines centraux de la concurrence.
Des opportunités ouvertes existent dans l'inspection du conditionnement au niveau des panneaux, la qualification des substrats de semiconducteurs composés et l'analyse d'inspection pilotée par logiciel. Les fournisseurs chinois progressent dans l'inspection en face avant à mesure que les restrictions réglementaires modifient l'accès aux outils internationaux. TZTEK a rapporté que son système d'inspection des défauts en champ clair XIXING est entré en évaluation sur ligne de production chez un fabricant de plaquettes de premier plan en avril 2026. La concurrence régionale pourrait croître là où les fournisseurs nationaux reçoivent davantage d'opportunités de qualification dans les usines locales. Néanmoins, les fournisseurs leaders maintiennent des avantages en termes de performance aux nœuds avancés, de support applicatif mondial et de recettes de processus établies. Le marché des systèmes de vision par inspection de plaquettes semiconductrices devrait rester concentré là où les exigences inférieures à 5 nm et EUV sont les plus exigeantes.
Leaders du Secteur des Systèmes de Vision par Inspection de Plaquettes Semiconductrices
KLA Corporation
Onto Innovation, Inc.
Camtek Ltd.
Lasertec Corporation
Hitachi High-Tech Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Coherent Corp. a signé une lettre d'intention pour recevoir jusqu'à 50 millions USD de financement au titre de la loi CHIPS and Science Act du Département du Commerce des États-Unis afin d'étendre son installation de fabrication de semiconducteurs en phosphure d'indium à Sherman, Texas. Le projet, qui ajoute des équipements de fabrication de plaquettes et une capacité de salle blanche, devrait créer plus de 550 postes directs en fabrication et en ingénierie.
- Avril 2026 : Le système Dragonfly G5 d'Onto Innovation a achevé sa qualification pour les applications de conditionnement d'intelligence artificielle 2,5D, avec des premières livraisons attendues en juin 2026, étendant le marché adressable de la plateforme à un marché disponible et serviceable de plus de 500 millions USD sur les générations de processus de conditionnement avancé.
- Avril 2026 : Camtek Ltd. a signé un accord définitif pour acquérir Visual Layer, une société d'intelligence artificielle basée à Tel Aviv spécialisée dans l'analyse de données visuelles à grande échelle. L'acquisition vise à accélérer le développement de l'intelligence artificielle dans les produits d'inspection et de métrologie de Camtek, avec des améliorations à court terme du débit et de la précision de classification et un potentiel à long terme pour des revenus récurrents d'analyse pilotée par intelligence artificielle.
- Mars 2026 : Onto Innovation a lancé la plateforme d'inspection et de métrologie Dragonfly G5, offrant une amélioration du débit d'environ 5 fois, une sensibilité aux défauts de 150 nm et une détection puce à puce par apprentissage automatique. Un fabricant de HBM de premier plan s'est engagé à acquérir des unités Dragonfly G5 en nombre à deux chiffres pour le support du rendement HBM4, remplaçant l'outil de référence précédemment établi.


Périmètre du Rapport sur le Marché Mondial des Systèmes de Vision par Inspection de Plaquettes Semiconductrices
Le marché des systèmes de vision par inspection de plaquettes semiconductrices comprend les équipements d'inspection automatisés optiques et basés sur l'imagerie utilisés tout au long de la fabrication des semiconducteurs pour détecter les défauts, mesurer les dimensions critiques et assurer le contrôle qualité sur les plaquettes de silicium à diverses étapes du processus. Ces systèmes emploient la vision artificielle avancée, des caméras haute résolution, le balayage laser et l'analyse d'images par intelligence artificielle pour identifier les particules, les défauts de motifs, les rayures et les anomalies structurelles sur les surfaces des plaquettes en temps réel, permettant aux fabricants de maintenir les taux de rendement, de réduire les rebuts et de se conformer à des normes de qualité de plus en plus strictes à mesure que les géométries des dispositifs se réduisent à des nœuds à l'échelle nanométrique.
Le rapport sur le marché des systèmes de vision par inspection de plaquettes semiconductrices est segmenté par type de système (systèmes d'inspection optique, systèmes d'inspection et de revue par faisceau électronique, systèmes d'inspection par rayons X, et systèmes d'inspection par imagerie spécialisée par photoluminescence et autres), surface et motif de plaquette (inspection de plaquettes à motifs et inspection de plaquettes non à motifs), mode d'inspection (inspection en ligne, inspection à proximité de la ligne, et inspection hors ligne et en laboratoire), application (détection et classification des défauts, surveillance des motifs et des processus, qualification des plaquettes et contrôle qualité à l'entrée, inspection des couches critiques et des processus lithographiques, et autres applications), secteur d'utilisation final (fonderies de semiconducteurs, fabricants de dispositifs intégrés, fabricants de mémoires, sociétés d'assemblage et de test de semiconducteurs externalisés, et fabricants de plaquettes et producteurs de substrats spéciaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes d'Inspection Optique |
| Systèmes d'Inspection et de Revue par Faisceau Électronique |
| Systèmes d'Inspection par Rayons X |
| Systèmes d'Inspection par Imagerie Spécialisée par Photoluminescence et Autres |
| Inspection de Plaquettes à Motifs |
| Inspection de Plaquettes Non à Motifs |
| Inspection en Ligne |
| Inspection à Proximité de la Ligne |
| Inspection Hors Ligne et en Laboratoire |
| Détection et Classification des Défauts |
| Surveillance des Motifs et des Processus |
| Qualification des Plaquettes et Contrôle Qualité à l'Entrée |
| Inspection des Couches Critiques et des Processus Lithographiques |
| Autres Applications |
| Fonderies de Semiconducteurs |
| Fabricants de Dispositifs Intégrés |
| Fabricants de Mémoires |
| Sociétés d'Assemblage et de Test de Semiconducteurs Externalisés |
| Fabricants de Plaquettes et Producteurs de Substrats Spéciaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Type de Système | Systèmes d'Inspection Optique | ||
| Systèmes d'Inspection et de Revue par Faisceau Électronique | |||
| Systèmes d'Inspection par Rayons X | |||
| Systèmes d'Inspection par Imagerie Spécialisée par Photoluminescence et Autres | |||
| Par Surface et Motif de Plaquette | Inspection de Plaquettes à Motifs | ||
| Inspection de Plaquettes Non à Motifs | |||
| Par Mode d'Inspection | Inspection en Ligne | ||
| Inspection à Proximité de la Ligne | |||
| Inspection Hors Ligne et en Laboratoire | |||
| Par Application | Détection et Classification des Défauts | ||
| Surveillance des Motifs et des Processus | |||
| Qualification des Plaquettes et Contrôle Qualité à l'Entrée | |||
| Inspection des Couches Critiques et des Processus Lithographiques | |||
| Autres Applications | |||
| Par Secteur d'Utilisation Final | Fonderies de Semiconducteurs | ||
| Fabricants de Dispositifs Intégrés | |||
| Fabricants de Mémoires | |||
| Sociétés d'Assemblage et de Test de Semiconducteurs Externalisés | |||
| Fabricants de Plaquettes et Producteurs de Substrats Spéciaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des systèmes de vision par inspection de plaquettes semiconductrices ?
La taille du marché des systèmes de vision par inspection de plaquettes semiconductrices devrait s'étendre de 8,16 milliards USD en 2025 et 8,81 milliards USD en 2026 à 13,39 milliards USD d'ici 2031, enregistrant un CAGR de 8,73 % entre 2026 et 2031.
Pourquoi les systèmes d'inspection de plaquettes deviennent-ils plus importants ?
La logique avancée, la DRAM, la NAND 3D et le HBM ajoutent davantage d'étapes de processus et rendent la détection précoce des défauts plus importante pour le contrôle du rendement.
Quel type de système domine la demande d'inspection de plaquettes semiconductrices par vision ?
Les systèmes d'inspection optique détenaient 68,23 % du marché en 2025 car ils soutiennent les flux de travail à haut débit sur plaquettes à motifs et non à motifs.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'inspection des couches critiques et des processus lithographiques devrait croître à un CAGR de 10,87 % jusqu'en 2031, soutenue par les exigences EUV et des nœuds avancés.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,21 % jusqu'en 2031, soutenue par la fabrication de fonderies et de mémoires à Taïwan, en Corée du Sud, en Chine et au Japon.
Comment les contrôles à l'exportation affectent-ils les fournisseurs d'équipements d'inspection ?
Les exigences de licence peuvent restreindre les ventes dans certaines zones géographiques et accroître les besoins de conformité, tout en créant des opportunités pour les fournisseurs nationaux.
Dernière mise à jour de la page le:



