
Marktgröße und Marktanteil für Halbleiter-Wafer-Bildprüfsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.81 Milliarden US-Dollar |
| Marktgröße (2031) | 13.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Halbleiter-Wafer-Bildprüfsysteme von Mordor Intelligence
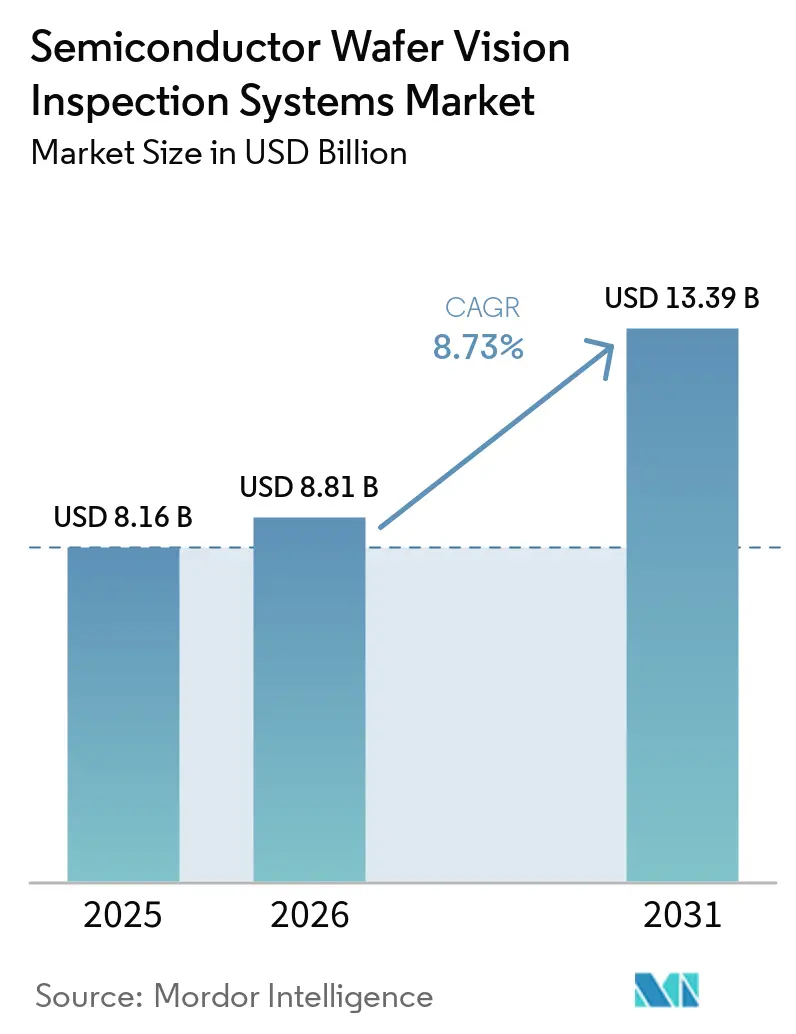
Die Marktgröße für Halbleiter-Wafer-Bildprüfsysteme wird voraussichtlich von 8,16 Milliarden USD im Jahr 2025 und 8,81 Milliarden USD im Jahr 2026 auf 13,39 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,73 % zwischen 2026 und 2031 entspricht. Die Nachfrage steigt, weil die Fertigung von Advanced-Logic-, DRAM- und 3D-NAND-Bauteilen mehr Prüfschritte in jeder Prozessphase erfordert, einschließlich frühzeitiger Kontrollen, die verhindern, dass ein Defekt spätere und kostspieligere Schichten erreicht. Gate-all-around-Transistoren, hochdichte Speicher und höhere 3D-NAND-Strukturen machen kleinere Defekte folgenreicher für die Waferausbeute, sodass der Markt für Halbleiter-Wafer-Bildprüfsysteme zunehmend mit Prozessentscheidungen verknüpft ist, die nicht bis zur abschließenden Prüfung aufgeschoben werden können. Künstliche Intelligenz verlagert die Defektüberprüfung zudem näher an die Echtzeit-Produktionssteuerung, was den Wert einer schnellen und präzisen Klassifizierung erhöht und die praktische Abhängigkeit von der manuellen Überprüfung routinemäßiger Defektbilder verringert. Neue Fertigungsanlagen schaffen Nachfrage nach vollständigen Prozesssteuerungs-Werkzeugsätzen, während bestehende Fabs Fähigkeiten benötigen, die schwerer erkennbare Defekte adressieren können, was parallele Chancen für Neuinstallationen und Upgrades schafft. Der Markt für Halbleiter-Wafer-Bildprüfsysteme begünstigt daher Anbieter, die Abbildungsleistung, Software, Unterstützung der installierten Basis, zeitnahe Qualifizierung bei Kundenstandorten und Serviceteams kombinieren, die Kunden dabei helfen können, Prüfergebnisse in verwertbares Prozess-Feedback umzuwandeln.
Wichtigste Erkenntnisse des Berichts
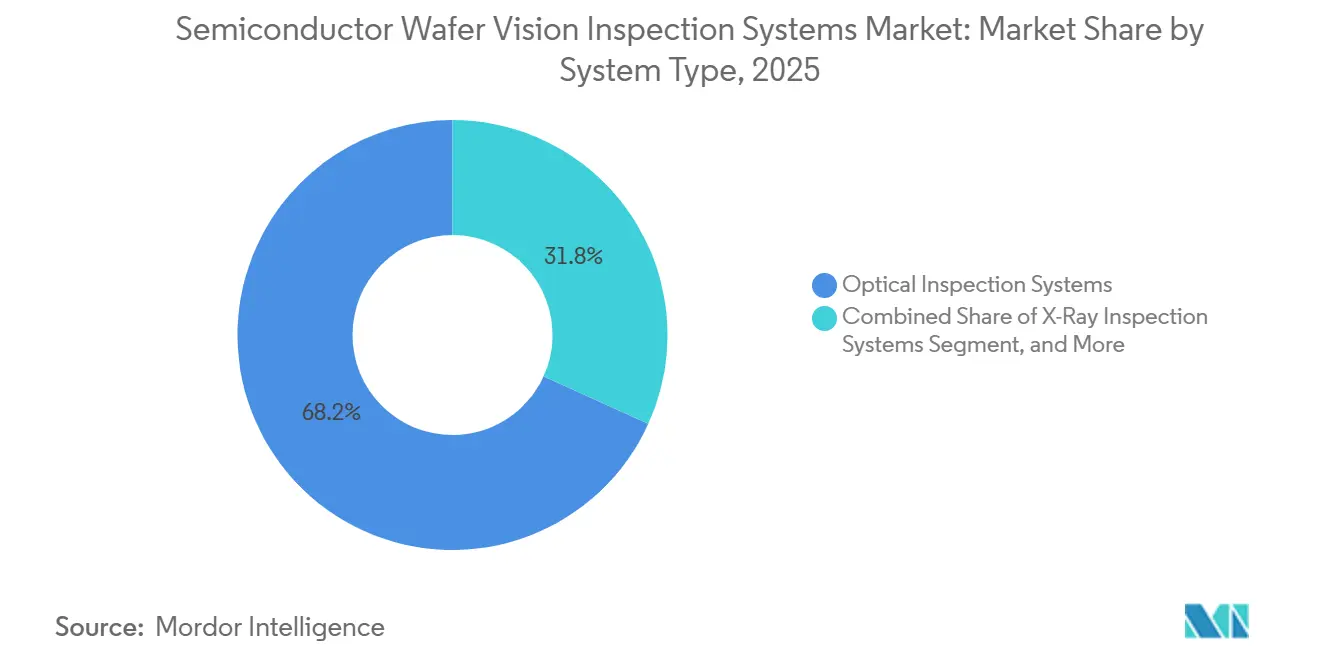
- Nach Systemtyp hielten optische Prüfsysteme im Jahr 2025 einen Marktanteil von 68,23 % am Markt für Halbleiter-Wafer-Bildprüfsysteme, während E-Beam-Prüf- und Überprüfungssysteme bis 2031 voraussichtlich mit einer CAGR von 10,60 % wachsen werden.
- Nach Waferoberfläche und Muster entfiel die strukturierte Waferprüfung im Jahr 2025 auf 73,14 % des Marktes und wird bis 2031 voraussichtlich mit einer CAGR von 11,30 % wachsen.
- Nach Prüfmodus hielt die Inline-Prüfung im Jahr 2025 einen Anteil von 65,93 % am Markt für Halbleiter-Wafer-Bildprüfsysteme und wird bis 2031 voraussichtlich mit einer CAGR von 10,50 % wachsen.
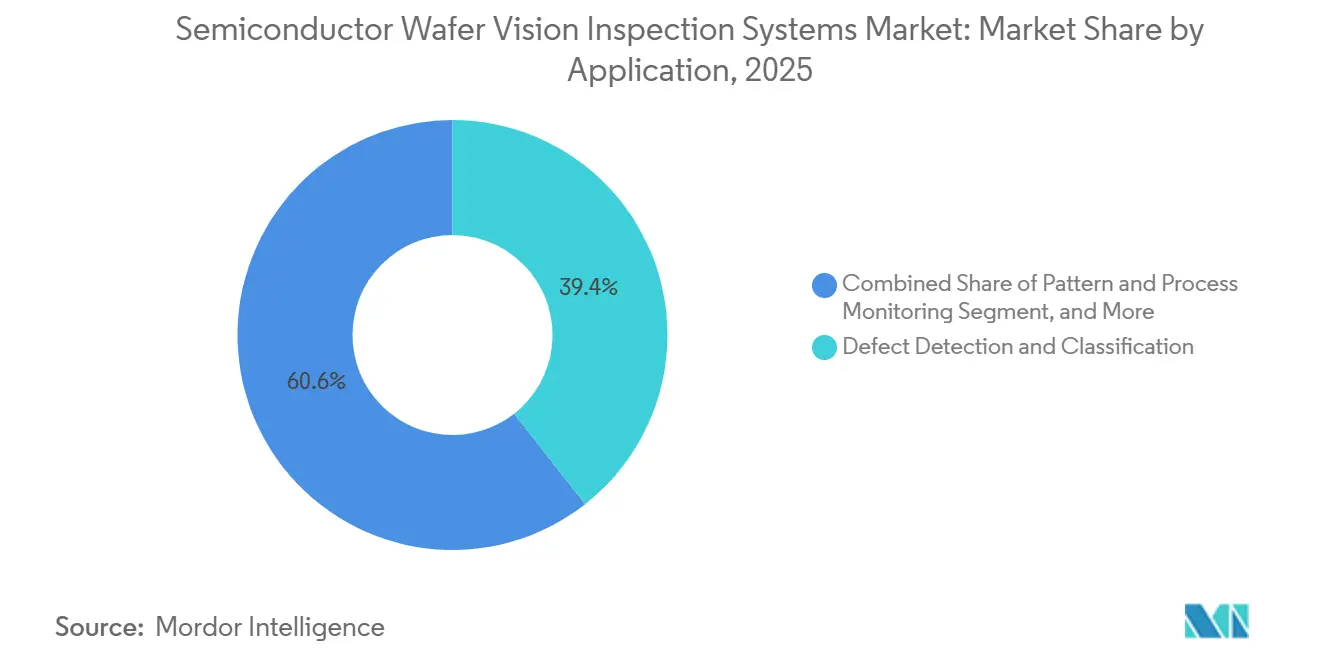
- Nach Anwendung entfiel die Defekterkennung und -klassifizierung im Jahr 2025 auf 39,41 % des Marktes, während die Prüfung kritischer Schichten und Lithografieprozesse bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen wird.
- Nach Endverbraucherbranche hielten Halbleiterfoundries im Jahr 2025 einen Anteil von 42,83 % am Markt für Halbleiter-Wafer-Bildprüfsysteme, während Speicherhersteller bis 2031 voraussichtlich mit einer CAGR von 10,15 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 66,11 % am Markt und wird bis 2031 im Markt für Halbleiter-Wafer-Bildprüfsysteme voraussichtlich mit einer CAGR von 11,21 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Halbleiter-Wafer-Bildprüfsysteme
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI-gestützte Defektklassifizierung und geschlossene Regelkreise zur Ausbeute-Steuerung | +1.8% | Global, mit größter Intensität in asiatisch-pazifischen Foundry- und Speicherclustern | Kurzfristig (≤ 2 Jahre) |
| Komplexität von Advanced-Node- und 3D-Bauelementen | +1.6% | Global, konzentriert in Taiwan, Südkorea und US-amerikanischen Advanced-Logic-Standorten | Kurzfristig (≤ 2 Jahre) |
| Heterogene Integration, HBM und Chiplet-Packaging | +1.4% | Asiatisch-pazifischer Kernraum mit Expansion nach Nordamerika durch CoWoS und Advanced Packaging | Mittelfristig (2–4 Jahre) |
| Fab-Regionalisierung und staatlich geförderte Kapazitätserweiterung | +1.2% | Nordamerika und Europa mit sekundären Auswirkungen in Indien, Japan und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Qualitätsanforderungen für Automobil- und Leistungshalbleiter | +0.9% | Europa, Nordamerika und Japan mit wachsendem Einfluss in China und Südostasien | Mittelfristig (2–4 Jahre) |
| Einsatz von Verbindungshalbleitern für Elektrofahrzeuge, 5G und Leistungselektronik | +0.7% | Global, mit früher kommerzieller Skalierung in Nordamerika, Japan und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Defektklassifizierung und geschlossene Regelkreise zur Ausbeute-Steuerung
Die KI-basierte Klassifizierung verknüpft Prüfergebnisse in der Halbleiterfertigung mit hohem Volumen direkter mit Entscheidungen zur Ausbeute-Steuerung. Onto Innovation berichtete, dass seine ADC Total Solution die Stördefekte in Produktionsversuchen mit 300-mm-Umverdrahtungsschichten von mehr als 2.000 pro Prüfdurchlauf auf weniger als 100 reduzierte. Dieselbe Arbeit berichtete von einer 100-prozentigen Genauigkeit bei der Musterklassifizierung auf Waferebene und einer Defektentkommensrate von unter 0,03 %.[1]Bryce Chi, Austin Hsu, Jay Chen, Andy Chen und Maruko Wu, „Skalierbare KI-gestützte Prüfung für Inline-Störfilterung und ganzheitliche Wafer-Musterklassifizierung”, SPIE Proceedings, spie.org. ASML berichtete, dass seine Computational Guided Inspection die Erfassung defekter Dies bei Micron-Speicherfertigungsstandorten im Vergleich zu statischen Stichprobenplänen um bis zu das 4,3-Fache verbesserte. Diese Ergebnisse reduzieren den manuellen Überprüfungsaufwand und ermöglichen es Fabs, schneller zu reagieren, wenn eine Prozessabweichung auftritt. Der Markt für Halbleiter-Wafer-Bildprüfsysteme profitiert, wenn Prüfplattformen große Bildmengen in Entscheidungen übersetzen können, die Produktionsteams ohne Verzögerung nutzen können.
Komplexität von Advanced-Node- und 3D-Bauelementen
Neue Bauelementarchitekturen verändern die Defekte, die die Ausbeute begrenzen können, anstatt lediglich eine feinere optische Empfindlichkeit zu erfordern. Gate-all-around-Bauelemente können Nanosheet- und Gate-Dielektrikum-Defekte einführen, die durch konventionelle Hochdurchsatz-Optikverfahren schwer zu identifizieren sind. Applied Materials stellte im Februar 2025 sein SEMVision-H20-System für vergrabene nanoskalige Defekte in der 2-nm-Logik-, Advanced-DRAM- und 3D-NAND-Fertigung vor.[2]Applied Materials, „Applied Materials beschleunigt die Chip-Defektüberprüfung mit einem eBeam-System der nächsten Generation”, ASM International Electronic Device Failure Analysis Society, asminternational.org. KLA stellte im April 2025 seine Breitbandplasmasysteme 3935 und 3920 EP für die empfindliche Logik- und Speicherprüfung bei 5-nm-Knoten und darunter vor. Eine höhere Designdichte erhöht auch die Anzahl der erforderlichen Prüfungen, bevor sich Defekte durch spätere Waferverarbeitungsschritte ausbreiten. Der Markt für Halbleiter-Wafer-Bildprüfsysteme gewinnt durch diese höhere Prüfintensität Unterstützung, selbst wenn ein Hersteller keine neue Fab-Kapazität hinzufügt.
Heterogene Integration, HBM und Chiplet-Packaging
HBM, Chiplets und Through-Silicon-Via-Strukturen schaffen Prüfanforderungen, die sich von denen konventioneller planarer Wafer unterscheiden. Diese Designs sind auf zuverlässige Verbindung und Ausrichtung über mehrere Dies hinweg angewiesen, was die Kosten eines unentdeckten Defekts vor der Endmontage erhöht. Onto Innovation brachte im März 2026 die Dragonfly-G5-Plattform mit einer Defektempfindlichkeit von 150 nm, maschinenlernbasierter Die-zu-Die-Erkennung und einem mehr als 3-fachen Durchsatz des Vorgängers auf den Markt. Ein führender HBM-Hersteller hat sich nach seinem Evaluierungsprozess zu einer zweistelligen Anzahl von Dragonfly-G5-Einheiten verpflichtet. Der Markt für Halbleiter-Wafer-Bildprüfsysteme weitet sich auf Arbeitsablufe aus, die erfordern, dass optische, Infrarot-, Röntgen- und Analysefähigkeiten zusammenarbeiten. Dies erhöht die Bedeutung von Plattformen, die komplexe Strukturen prüfen können, ohne die Produktion unnötig zu verlangsamen.
Fab-Regionalisierung und staatlich geförderte Kapazitätserweiterung
Staatlich geförderte Bauprogramme schaffen Nachfrage nach Prozesssteuerungsanlagen an neuen Produktionsstandorten. Das CHIPS-for-America-Programm stellte 39 Milliarden USD an Fertigungsanreizen für 40 Projekte mit 19 Unternehmen bereit und hatte bis Januar 2025 Zusagen in Höhe von 30,7 Milliarden USD sowie Darlehen in Höhe von 5,5 Milliarden USD vergeben. TSMC kündigte im Juli 2026 eine zusätzliche US-Fertigungsinvestition von 100 Milliarden USD an, zusätzlich zu seiner bestehenden Verpflichtung von 65 Milliarden USD. Jede neue Fab benötigt Prüfwerkzeuge für die eingehende Qualifizierung, das Inline-Monitoring und die ausgehende Qualitätskontrolle. Anbieter müssen auch separate Qualifizierungsarbeiten unterstützen, wenn Produktionsrezepte in einer neuen Region eingerichtet werden. Dies schafft längere Beschaffungszyklen und belohnt Marktteilnehmer im Bereich Halbleiter-Wafer-Bildprüfsysteme mit breiter Serviceabdeckung und etablierten Kundenbeziehungen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapital- und Integrationskosten für fortschrittliche Prüfwerkzeuge | -1.1% | Global, am stärksten ausgeprägt bei Legacy-200-mm-Anlagen und Fabs in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen und fragmentierte Compliance-Anforderungen | -0.9% | China, Macau und 21 weitere Länder mit Waffenembargo gemäß US-amerikanischer EAR | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Prüf- und Prozesssteuerungsingenieuren | -0.5% | Global, am stärksten ausgeprägt an neuen Fab-Standorten in Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Datenvolumen- und Rechenbelastung durch optische und E-Beam-Verfahren | -0.4% | Global, proportional zur Dichte von Advanced-Node-Fabs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Integrationskosten für fortschrittliche Prüfwerkzeuge
Fortschrittliche optische und E-Beam-Plattformen gehören zu den teuersten Einzelanschaffungen innerhalb einer Wafer-Fab. Die Kosten steigen, wenn Käufer hohen Durchsatz, höhere Empfindlichkeit und mehrere Prüffähigkeiten auf einer Plattform benötigen. Der Hardwarekauf ist nur ein Teil der Verpflichtung, da das Werkzeug auch mit Prozesssteuerungssoftware und automatisierten Materialhandhabungssystemen verbunden werden muss. KI-gestützte Arbeitsabläufe können für den Kunden zusätzliche Anforderungen an Datenverwaltung und Modellpflege mit sich bringen. Kleinere Hersteller und 200-mm-Anlagen können mit einer längeren Amortisationszeit konfrontiert sein, da ihre Produktionswirtschaft auf ausgereiften Knoten basiert. Diese Bedingungen können Geräteauffrischungen in Teilen des Marktes für Halbleiter-Wafer-Bildprüfsysteme verlangsamen, die nicht an der Spitzentechnologie operieren.
Exportkontrollen und fragmentierte Compliance-Anforderungen
US-amerikanische Exportkontrollen haben Verkaufs- und Supportentscheidungen für Anbieter fortschrittlicher Halbleiterfertigungsanlagen komplexer gemacht. Die FN5-Regel vom Dezember 2024 erweiterte die Lizenzierungsanforderungen auf 21 weitere Länder mit Waffenembargo über die Volksrepublik China und Macau hinaus, mit Wirkung ab März 2025.[3]Bureau of Industry and Security, „Handelsministerium verschärft Beschränkungen für Advanced-Computing-Halbleiter und Halbleiterfertigungsanlagen”, US-Handelsministerium, bis.gov. Beschränkungen der Entitätsliste können transaktionsspezifische Lizenzierungsanforderungen auferlegen, auch für einige Produkte mit US-amerikanischen Ursprungskomponenten. Diese Verpflichtungen können den Zugang zu eingeschränkten Kundengruppen verringern und ein kontinuierliches Compliance-Management erfordern. Sie fördern auch die Entwicklung inländischer Anlagen in Märkten, in denen ausländische Systeme schwerer zu beschaffen sind. Der Markt für Halbleiter-Wafer-Bildprüfsysteme wird daher in seiner Wettbewerbsstruktur und im Kundenzugang zunehmend regionaler.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp führen optische Systeme, während E-Beam-Systeme an Boden gewinnen
Optische Prüfsysteme hielten im Jahr 2025 einen Marktanteil von 68,23 % am Markt für Halbleiter-Wafer-Bildprüfsysteme. Hellfeld- und Dunkelfeld-Plattformen bleiben weit verbreitet, da sie einen hohen Durchsatz bei strukturierten und unstrukturierten Wafer-Arbeitsabläufen bieten. Ihre etablierten Rezeptbibliotheken unterstützen auch eine wiederholbare Bereitstellung in Hochvolumen-Foundries und Speicher-Fabs, ein praktischer Vorteil im Markt für Halbleiter-Wafer-Bildprüfsysteme, da Kunden auf vertrauten Arbeitsabläufen aufbauen können, anstatt jede Produktionsqualifizierung von Grund auf neu zu beginnen. Röntgenprüfsysteme bedienen einen wachsenden Bedarf bei der Prüfung von Advanced Packaging und Through-Silicon-Via-Wafern. Sie bieten zerstörungsfreie Unterflächenabbildung, wo Systeme mit sichtbarem Licht nur begrenzte Reichweite haben.
E-Beam-Prüf- und Überprüfungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 10,60 % wachsen. Ihre Hauptstärke liegt in der Fähigkeit, sub-10-nm-Defekte in vergrabenen Schichten aufzulösen, die durch optische Prüfung möglicherweise nicht sichtbar sind. Gate-all-around-Bauelemente und rückseitige Stromversorgungsnetzwerke erhöhen den Wert der Spannungskontrast-Prüfung für Kontakte und dielektrische Strukturen. KIOXIA Iwate begann im September 2025 mit der Evaluierung einer Galliumnitrid-basierten E-Beam-Plattform, die gemeinsam von Photoelectron Soul und der Universität Nagoya entwickelt wurde. Die Entwickler berichteten von einer mehr als 20-fach höheren Photokathoden-Haltbarkeit im Vergleich zu konventionellen E-Beam-Quellen, was eine langjährige Einschränkung des Produktionsdurchsatzes behebt.[4]Institut für Materialien und Systeme für Nachhaltigkeit der Universität Nagoya, „Neue Plattform für Halbleiterprüfung und Metrologie, entwickelt durch gemeinsame Forschung von Photo Electron Soul und der Universität Nagoya, beginnt Validierung bei KIOXIA Iwate”, Universität Nagoya, imass.nagoya-u.ac.jp. Der Übergang von der Stichprobenüberprüfung zur Inline-Nutzung kann die Werkzeugnachfrage und den Servicebedarf im Markt für Halbleiter-Wafer-Bildprüfsysteme erhöhen.


Nach Waferoberfläche und Muster unterstützt die strukturierte Prüfung die Ausbeute bei Advanced Nodes
Die strukturierte Waferprüfung entfiel im Jahr 2025 auf 73,14 % des Marktes für Halbleiter-Wafer-Bildprüfsysteme und wird bis 2031 voraussichtlich mit einer CAGR von 11,30 % wachsen. Die Kategorie wird eingesetzt, nachdem Prozessschichten Bauelementmerkmale auf dem Wafer gebildet haben. Die-zu-Die- und Die-zu-Datenbank-Vergleiche helfen dabei, Prozessdefekte vom beabsichtigten Schaltkreislayout zu trennen. Dies ist bei Advanced-Logic- und Speicherknoten wichtig, wo enge Abstände die Defektidentifizierung erschweren. Die Marktgröße für strukturierte Arbeitsabläufe im Markt für Halbleiter-Wafer-Bildprüfsysteme wird durch die steigende Anzahl kritischer Schichten angetrieben, die vor der weiteren Verarbeitung geprüft werden müssen, was Kosten verursacht.
ASML validierte 2024 ein 25-Beamlet-Multi-Elektronenstrahl-System bei Micron-DRAM- und 3D-NAND-Produktionsstandorten. Die Plattform identifizierte Spannungskontrast-Defekte als ihren Hauptanwendungsfall und physische Defekte als sekundäre Fähigkeit.[5]ASML Holding N.V., „Multi-Elektronenstrahl-Prüfanwendung in Speicher-Fab”, SPIE Proceedings, spie.org. Die unstrukturierte Waferprüfung bleibt für die eingehende Substratqualifizierung, die Überwachung von Blanket-Schichten und die Materialcharakterisierung vor Beginn der Bauelementefertigung unerlässlich. Sie ist besonders relevant für Siliziumkarbid- und Galliumnitrid-Substrate, wo eine frühzeitige Überprüfung die weitere Verarbeitung von defektem Material verhindern kann. Onto Innovation berichtete, dass die XY-Stufen-Photolumineszenz-Abtastung eine gleichmäßige Empfindlichkeit von der Mitte bis zum Rand bei 200-mm- und 300-mm-Siliziumkarbid-Wafern aufrechterhielt. Die Kategorie kann weiteren Einsatz gewinnen, wenn die Durchmesser von Verbindungshalbleiter-Wafern wachsen.
Nach Prüfmodus haben Inline-Systeme Priorität in der Produktionssteuerung
Die Inline-Prüfung hielt im Jahr 2025 einen Anteil von 65,93 % am Markt für Halbleiter-Wafer-Bildprüfsysteme und wird bis 2031 voraussichtlich mit einer CAGR von 10,50 % wachsen. Sie ermöglicht es Herstellern, Defektabweichungen zu identifizieren, während sich Wafer noch im Produktionsfluss befinden. Eine frühzeitige Erkennung kann ein Kontaminationsereignis stoppen, bevor zusätzliche Prozessschichten betroffene Wafer kostspieliger im Ausschuss machen. Dies ist umso wichtiger, je mehr 3D-NAND-Strukturen Schichten hinzufügen und Advanced-Node-Wafer einen höheren Verarbeitungswert tragen. Inline-Plattformen müssen Geschwindigkeit mit ausreichender Empfindlichkeit für jeden überwachten Prozessschritt kombinieren.
Die At-Line-Prüfung bietet einen Mittelweg für Arbeiten, die eine Probenübertragung und begrenzte Einrichtung in der Nähe der Produktionslinie erfordern. Die Offline- und Laborprüfung bleibt wichtig für Fehleranalyse, Prozessentwicklung und Ursachenforschung, bei der analytische Tiefe wichtiger ist als Geschwindigkeit. E-Beam-Überprüfung und Röntgen-Computertomografie sind in diesen Umgebungen mit geringerem Durchsatz besonders relevant. Große Bilddateien sind eine praktische Überlegung, da ein optisches Hochvolumen-Inline-Werkzeug während einer Schicht Terabytes an Daten erzeugen kann. Im Markt für Halbleiter-Wafer-Bildprüfsysteme reagieren Anbieter, indem sie mehr KI-Inferenz in Prüfplattformen verlagern, anstatt sich nur auf zentralisierte Rechenressourcen zu verlassen, was den Rückkopplungspfad zwischen Bilderfassung, Defektklassifizierung und der Reaktion eines Produktionsteams verkürzen kann. Dies unterstützt schnelleres Feedback und hilft Kunden gleichzeitig, die Infrastrukturanforderungen im Zusammenhang mit dem Markt für Halbleiter-Wafer-Bildprüfsysteme zu bewältigen.
Nach Anwendung gewinnt die Lithografieprüfung bei Advanced Nodes an Bedeutung
Die Defekterkennung und -klassifizierung entfiel im Jahr 2025 auf 39,41 % des Umsatzes im Markt für Halbleiter-Wafer-Bildprüfsysteme. Sie umfasst die Partikelerkennung, die Identifizierung von Musterdefekten und die KI-gestützte Defektgruppierung über mehrere Prüfmodi hinweg. Der breite Anwendungsbereich macht sie zu einem zentralen Bestandteil des täglichen Ausbeute-Managements. Die Muster- und Prozessüberwachung ist die zweitgrößte Anwendung, da sie systematische Variationen über Werkzeugflotten und Produktionslose hinweg verfolgt. Die Waferqualifizierung und eingehende Qualitätskontrolle bietet eine separate Überprüfung von Substraten, bevor sie in kritische Fertigungsstufen eintreten.
Die Prüfung kritischer Schichten und Lithografieprozesse wird bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen. Die EUV-Maskenqualifizierung und sub-3-nm-Prozessschichten erfordern eine engere Kontrolle, da kleine druckbare Defekte zu systematischen Ausbeuteverlusten über ein Waferlos hinweg führen können. Lasertec veröffentlichte im Oktober 2025 das ACTIS-A200HiT-aktinische EUV-Mustermasken-Prüfsystem. Es lieferte die 3-fache Prüfgeschwindigkeit des ACTIS A150 bei gleichzeitiger Beibehaltung der Empfindlichkeit für die Erkennung druckbarer Defekte. Die Makrodefekterkennung und maskenrelevante Arbeiten ergänzen diese Anwendungen in der Packaging- und Substratproduktion. Die Verbindung zwischen EUV-Einführung und der Prüfung kritischer Schichten unterstützt die Nachfrage im Markt für Halbleiter-Wafer-Bildprüfsysteme, wenn Kunden auf neue Lithografieknoten umsteigen.
Nach Endverbraucherbranche steigern Speicherhersteller die Prüfnachfrage
Halbleiterfoundries hielten im Jahr 2025 einen Anteil von 42,83 % am Endverbrauchermarkt. Ihre Position spiegelt die Advanced-Logic-Kapazität in Taiwan, Südkorea und den Vereinigten Staaten wider, wo die Prüfintensität bei 3 nm und darunter hoch ist. Integrierte Bauelementehersteller stellen die nächste wichtige Kundengruppe dar, da sie vielfältige Logik-, Analog- und Leistungsbauelementeportfolios verwalten. OSAT-Anbieter werden zu zusätzlichen Käufern, da Advanced Packaging Prüfmethoden erfordert, die bisher hauptsächlich mit Front-End-Wafer-Fabs assoziiert wurden. Waferhersteller und Spezialsubstratproduzenten benötigen ebenfalls Qualifizierungswerkzeuge, die Materialdefekte vor der Bauelementefertigung identifizieren können.
Speicherhersteller werden bis 2031 voraussichtlich mit einer CAGR von 10,15 % wachsen. HBM-Stapelung und wachsende 3D-NAND-Schichtzahlen fügen Prüfschritte für die Through-Silicon-Via-Verarbeitung, die Handhabung dünner Dies und die Ausrichtung hinzu. Samsung erweiterte bis Ende 2026 die 1c-DRAM-Kapazität durch Umrüstungen und Gerätezugaben auf mehr als 200.000 Wafer pro Monat. SK Hynix erweiterte ebenfalls die 1b-DRAM-Kapazität bei M15X und rüstete M14- und M16-Anlagen für HBM und Server-DRAM um. Diese Programme erhöhen den Wert von Systemen, die Ausbeute-Lernzyklen verkürzen, was den Markt für Halbleiter-Wafer-Bildprüfsysteme bei speicherfokussierten Kunden unterstützt.
Geografische Analyse
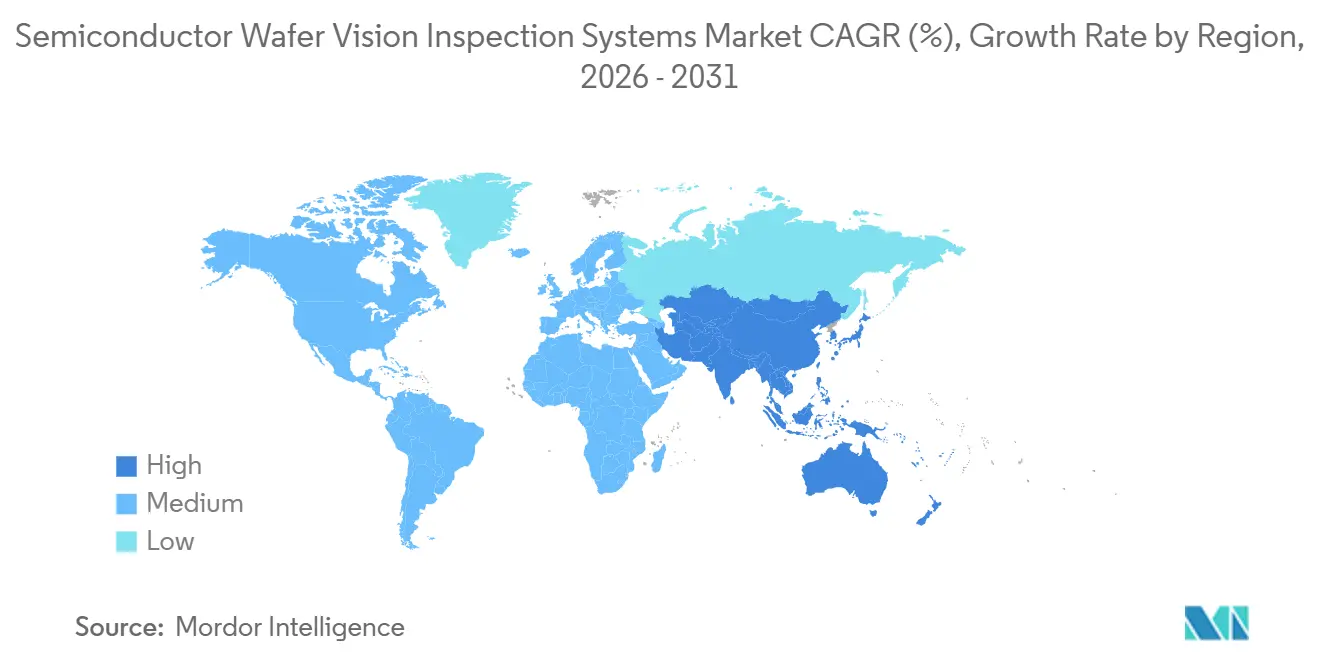
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 66,11 % am Markt für Halbleiter-Wafer-Bildprüfsysteme und wird bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen. Taiwan verfügt über eine dichte Spitzentechnologie-Foundry-Kapazität bei sub-5-nm-Knoten, was eine hohe Prüfintensität pro Wafer unterstützt. Südkorea kombiniert HBM- und Advanced-DRAM-Übergänge, was die Nachfrage nach optischen und E-Beam-Plattformen erhöht. China stellt ein anderes Umfeld dar, da internationale Anbieter exportbezogenen Beschränkungen gegenüberstehen, während inländische Anlagenunternehmen ihre Fähigkeiten ausbauen wollen. Japan hält durch Lasertec und seine ACTIS-Produktfamilie eine besondere Position bei der aktinischen EUV-Maskenprüfung.
Nordamerika und Europa gewinnen durch neue Fab-Konstruktionen und Investitionen in inländische Halbleiterlieferketten an Gerätebedarf. Das US-amerikanische Anreizprogramm unterstützt neue Anlagen, die vollständige Qualifizierungssätze und Inline-Prozesssteuerungsanlagen benötigen. ZEISS SMT kündigte eine Kapazitätserweiterung für 2026 für Halbleiterprüfungs-, Metrologie- und Defektanalyselösungen für Advanced-Node- und Advanced-Packaging-Anwendungen an.[6]ZEISS Semiconductor Manufacturing Technology, „ZEISS SMT erweitert Kapazitäten für die Halbleiterzukunft”, ZEISS, zeiss.com. Europa verfügt auch über eine Präzisionsoptikbasis, die den breiteren Markt für Halbleiter-Wafer-Bildprüfsysteme unterstützt. Diese Regionen erfordern von Anbietern die Verwaltung lokaler Installationen, Serviceanforderungen und separater Produktionsqualifizierungen.
Der Nahe Osten und Afrika sowie Südamerika repräsentieren einen kleineren Anteil der globalen Waferprüfungsnachfrage. Ihre Aktivitäten sind stärker mit Spezialhalbleitern, Montage, Tests und Technologieinfrastruktur als mit Spitzentechnologie-Logik-Fabs verbunden. Die Vereinigten Arabischen Emirate und Saudi-Arabien haben Technologieinfrastruktur und frühe Gespräche über inländische Test- und Packaging-Kapazitäten verfolgt. Südamerika ist stärker mit der Elektronikmontage und der Nachfrage nach verpackten Komponenten verbunden, insbesondere in Brasilien. Diese Regionen bleiben bis 2031 für die Advanced-Wafer-Prüfung peripher, aber eine künftige Fab-Diversifizierung könnte längerfristige Chancen für den Markt für Halbleiter-Wafer-Bildprüfsysteme schaffen.

Wettbewerbslandschaft
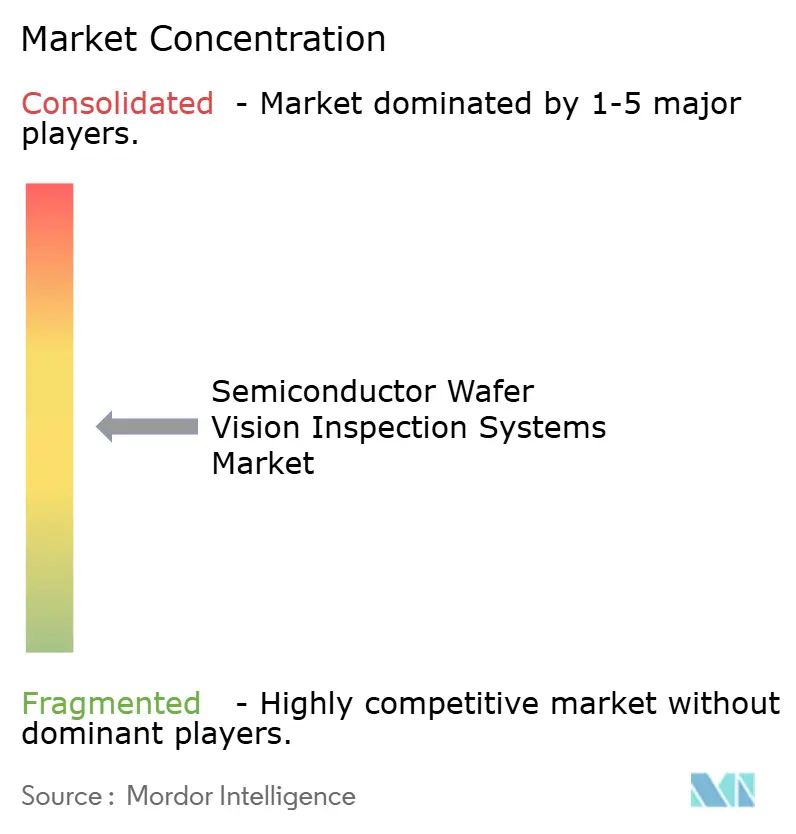
Der Markt für Halbleiter-Wafer-Bildprüfsysteme ist an der Spitzentechnologie mäßig konzentriert, da die Advanced-Node-Fertigung spezialisierte Plattformen und lange Kundenqualifizierungszyklen erfordert. KLA berichtete im Geschäftsjahr 2026 von einem Umsatz von 6,63 Milliarden USD im Bereich Waferprüfung. Sein Segment Semiconductor Process Control entfiel auf 90 % des Umsatzes des Unternehmens von 13,58 Milliarden USD im Geschäftsjahr 2026. Diese installierte Basis unterstützt wiederkehrende Serviceleistungen, Anwendungsarbeiten und Rezeptentwicklung mit Kunden. Patentportfolios rund um optische Pfade und Defektklassifizierungsalgorithmen schaffen Eintrittsbarrieren für Anbieter, die in die leistungsstärksten Kategorien eintreten wollen, insbesondere dort, wo Kunden eine konsistente Leistung über Hochvolumenbetriebe hinweg benötigen und den Nachweis verlangen, dass eine neue Plattform mit etablierten Prozessrezepten funktionieren kann.
Onto Innovation und Camtek sind wichtige Alternativen bei der Advanced-Packaging-Prüfung. Onto Innovation brachte Dragonfly G5 im März 2026 auf den Markt und qualifizierte es später für 2,5D-KI-Packaging-Anwendungen. Camtek unterzeichnete im April 2026 eine Vereinbarung zur Übernahme von Visual Layer, einem Unternehmen für visuelle KI-Analytik, um die KI-Fähigkeiten in seinen Prüf- und Metrologie-Angeboten zu stärken. Lasertec behält eine starke Position bei der aktinischen EUV-Mustermaskenprüfung, da die erforderliche 13,5-nm-Lichtquellentechnik lange Entwicklungszyklen hat. Diese Schritte zeigen, dass bessere Klassifizierung, Durchsatz und Packaging-Abdeckung zentrale Wettbewerbsbereiche sind.
Offene Chancen bestehen bei der Prüfung von Panel-Level-Packaging, der Qualifizierung von Verbindungshalbleitersubstraten und softwaregestützter Prüfanalytik. Chinesische Anbieter dringen in die Front-End-Prüfung vor, da regulatorische Beschränkungen den Zugang zu internationalen Werkzeugen verändern. TZTEK berichtete, dass sein XIXING-Hellfeld-Defektprüfsystem im April 2026 bei einem führenden Waferhersteller in die Produktionslinien-Evaluierung eingetreten ist. Der regionale Wettbewerb könnte zunehmen, wenn inländische Anbieter mehr Möglichkeiten erhalten, sich bei lokalen Fabs zu qualifizieren. Dennoch behalten führende Anbieter Vorteile bei der Advanced-Node-Leistung, dem globalen Anwendungssupport und etablierten Prozessrezepten. Der Markt für Halbleiter-Wafer-Bildprüfsysteme wird dort wahrscheinlich konzentriert bleiben, wo sub-5-nm- und EUV-Anforderungen am anspruchsvollsten sind.
Branchenführer im Markt für Halbleiter-Wafer-Bildprüfsysteme
KLA Corporation
Onto Innovation, Inc.
Camtek Ltd.
Lasertec Corporation
Hitachi High-Tech Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Coherent Corp. unterzeichnete eine Absichtserklärung, um bis zu 50 Millionen USD an Fördermitteln aus dem CHIPS and Science Act vom US-Handelsministerium zu erhalten, um seine Indiumphosphid-Halbleiterfertigungsanlage in Sherman, Texas, zu erweitern. Das Projekt, das Waferfertigungsanlagen und Reinraumkapazitäten hinzufügt, soll voraussichtlich mehr als 550 direkte Fertigungs- und Ingenieurstellen schaffen.
- April 2026: Das Dragonfly-G5-System von Onto Innovation schloss die Qualifizierung für 2,5D-KI-Packaging-Anwendungen ab, wobei erste Lieferungen für Juni 2026 erwartet werden, was den adressierbaren Markt der Plattform auf einen bedienbaren verfügbaren Markt von mehr als 500 Millionen USD über Advanced-Packaging-Prozessgenerationen hinweg ausweitet.
- April 2026: Camtek Ltd. unterzeichnete eine endgültige Vereinbarung zur Übernahme von Visual Layer, einem in Tel Aviv ansässigen KI-Unternehmen, das auf groß angelegte visuelle Datenanalytik spezialisiert ist. Die Übernahme soll die KI-Entwicklung in Camteks Prüf- und Metrologie-Produkten beschleunigen, mit kurzfristigen Verbesserungen bei Durchsatz und Klassifizierungsgenauigkeit sowie längerfristigem Potenzial für KI-gestützte Analytik-Wiederkehrumsätze.
- März 2026: Onto Innovation brachte die Dragonfly-G5-Prüf- und Metrologie-Plattform auf den Markt, die eine ca. 5-fache Durchsatzverbesserung, eine Defektempfindlichkeit von 150 nm und maschinenlernbasierte Die-zu-Die-Erkennung bietet. Ein führender HBM-Hersteller verpflichtete sich zu einer zweistelligen Anzahl von Dragonfly-G5-Einheiten für die HBM4-Ausbeute-Unterstützung und verdrängte damit das zuvor etablierte Referenzwerkzeug.


Globaler Berichtsumfang für den Markt für Halbleiter-Wafer-Bildprüfsysteme
Der Markt für Halbleiter-Wafer-Bildprüfsysteme umfasst automatisierte optische und bildgebungsbasierte Prüfanlagen, die in der gesamten Halbleiterfertigung eingesetzt werden, um Defekte zu erkennen, kritische Abmessungen zu messen und die Qualitätskontrolle an Siliziumwafern in verschiedenen Prozessstufen sicherzustellen. Diese Systeme verwenden fortschrittliche maschinelle Bildverarbeitung, hochauflösende Kameras, Laserscanning und KI-gestützte Bildanalyse, um Partikel, Musterdefekte, Kratzer und strukturelle Anomalien auf Waferoberflächen in Echtzeit zu identifizieren, was Herstellern ermöglicht, Ausbeuten aufrechtzuerhalten, Ausschuss zu reduzieren und zunehmend strengere Qualitätsstandards einzuhalten, da die Bauelementegeometrien auf Nanometer-Knoten schrumpfen.
Der Bericht über den Markt für Halbleiter-Wafer-Bildprüfsysteme ist segmentiert nach Systemtyp (optische Prüfsysteme, E-Beam-Prüf- und Überprüfungssysteme, Röntgenprüfsysteme sowie Photolumineszenz- und andere spezialisierte Bildgebungs-Prüfsysteme), Waferoberfläche und Muster (strukturierte Waferprüfung und unstrukturierte Waferprüfung), Prüfmodus (Inline-Prüfung, At-Line-Prüfung sowie Offline- und Laborprüfung), Anwendung (Defekterkennung und -klassifizierung, Muster- und Prozessüberwachung, Waferqualifizierung und eingehende Qualitätskontrolle, Prüfung kritischer Schichten und Lithografieprozesse sowie weitere Anwendungen), Endverbraucherbranche (Halbleiterfoundries, integrierte Bauelementehersteller, Speicherhersteller, ausgelagerte Halbleitermontage- und Testunternehmen sowie Waferhersteller und Spezialsubstratproduzenten) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Optische Prüfsysteme |
| E-Beam-Prüf- und Überprüfungssysteme |
| Röntgenprüfsysteme |
| Photolumineszenz- und andere spezialisierte Bildgebungs-Prüfsysteme |
| Strukturierte Waferprüfung |
| Unstrukturierte Waferprüfung |
| Inline-Prüfung |
| At-Line-Prüfung |
| Offline- und Laborprüfung |
| Defekterkennung und -klassifizierung |
| Muster- und Prozessüberwachung |
| Waferqualifizierung und eingehende Qualitätskontrolle |
| Prüfung kritischer Schichten und Lithografieprozesse |
| Weitere Anwendungen |
| Halbleiterfoundries |
| Integrierte Bauelementehersteller |
| Speicherhersteller |
| Ausgelagerte Halbleitermontage- und Testunternehmen |
| Waferhersteller und Spezialsubstratproduzenten |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Systemtyp | Optische Prüfsysteme | ||
| E-Beam-Prüf- und Überprüfungssysteme | |||
| Röntgenprüfsysteme | |||
| Photolumineszenz- und andere spezialisierte Bildgebungs-Prüfsysteme | |||
| Nach Waferoberfläche und Muster | Strukturierte Waferprüfung | ||
| Unstrukturierte Waferprüfung | |||
| Nach Prüfmodus | Inline-Prüfung | ||
| At-Line-Prüfung | |||
| Offline- und Laborprüfung | |||
| Nach Anwendung | Defekterkennung und -klassifizierung | ||
| Muster- und Prozessüberwachung | |||
| Waferqualifizierung und eingehende Qualitätskontrolle | |||
| Prüfung kritischer Schichten und Lithografieprozesse | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Halbleiterfoundries | ||
| Integrierte Bauelementehersteller | |||
| Speicherhersteller | |||
| Ausgelagerte Halbleitermontage- und Testunternehmen | |||
| Waferhersteller und Spezialsubstratproduzenten | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Halbleiter-Wafer-Bildprüfsysteme?
Die Marktgröße für Halbleiter-Wafer-Bildprüfsysteme wird voraussichtlich von 8,16 Milliarden USD im Jahr 2025 und 8,81 Milliarden USD im Jahr 2026 auf 13,39 Milliarden USD bis 2031 anwachsen, was einer CAGR von 8,73 % zwischen 2026 und 2031 entspricht.
Warum werden Waferprüfsysteme immer wichtiger?
Advanced Logic, DRAM, 3D NAND und HBM fügen mehr Prozessschritte hinzu und machen die frühzeitige Defekterkennung für die Ausbeute-Steuerung wichtiger.
Welcher Systemtyp führt die Nachfrage nach Halbleiter-Wafer-Bildprüfsystemen an?
Optische Prüfsysteme hielten im Jahr 2025 einen Marktanteil von 68,23 %, da sie Hochdurchsatz-Arbeitsabläufe für strukturierte und unstrukturierte Wafer unterstützen.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Die Prüfung kritischer Schichten und Lithografieprozesse wird bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen, unterstützt durch EUV- und Advanced-Node-Anforderungen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen, unterstützt durch Foundry- und Speicherfertigung in Taiwan, Südkorea, China und Japan.
Wie wirken sich Exportkontrollen auf Anbieter von Prüfanlagen aus?
Lizenzierungsanforderungen können den Verkauf in bestimmten Regionen einschränken und den Compliance-Bedarf erhöhen, während sie gleichzeitig Chancen für inländische Anbieter schaffen.
Seite zuletzt aktualisiert am:



