
Tamanho e Participação do Mercado de Automação de Questionários de Segurança
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
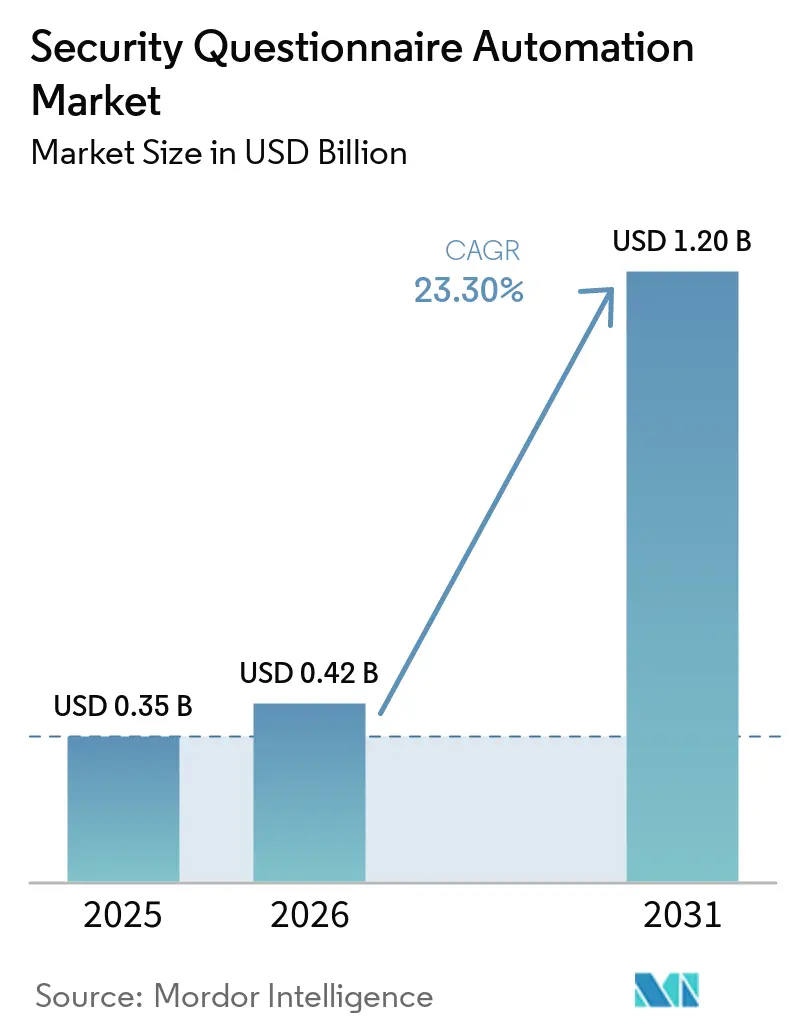
| Tamanho do Mercado (2026) | 0.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 23.30 % |
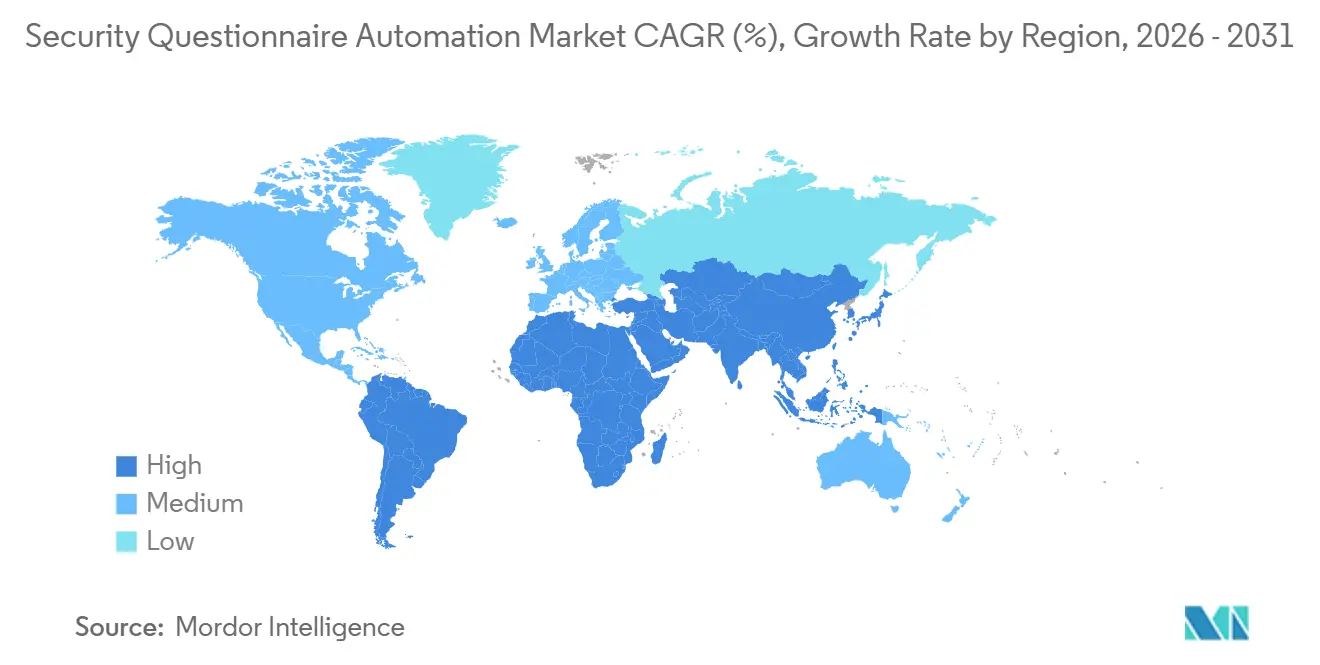
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
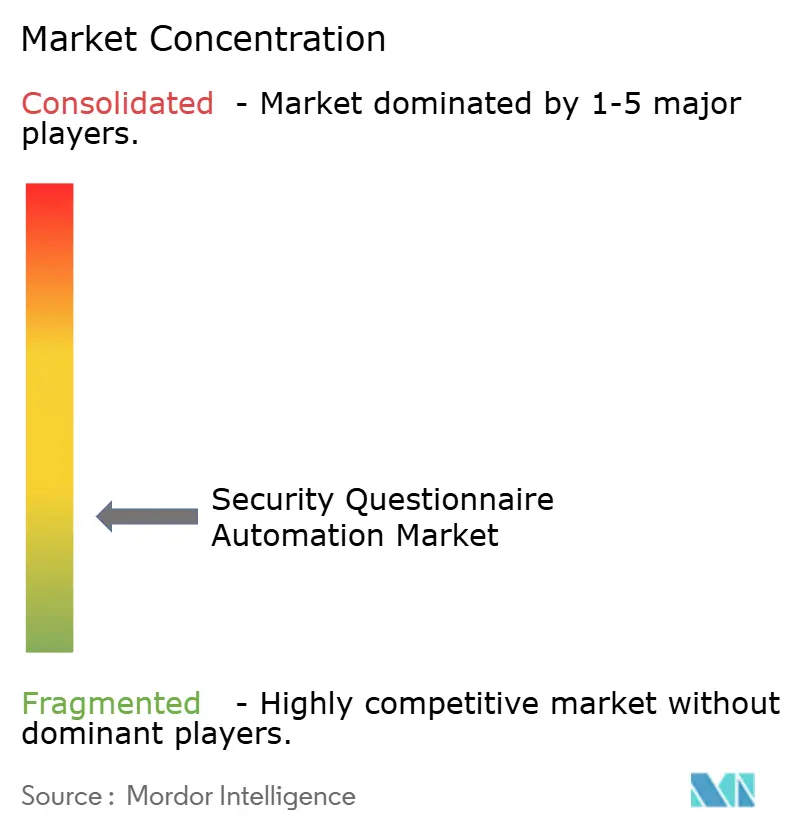
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Automação de Questionários de Segurança pela Mordor Intelligence
O tamanho do mercado de automação de questionários de segurança foi avaliado em 0,35 bilhões de USD em 2025 e estima-se que cresça de 0,42 bilhões de USD em 2026 para atingir 1,20 bilhões de USD até 2031, a um CAGR de 23,30% durante o período de previsão (2026-2031). Os requisitos regulatórios estão tornando as revisões de fornecedores uma tarefa de conformidade documentada, particularmente onde as empresas de serviços financeiros devem avaliar os provedores de tecnologia da informação e comunicação. O crescimento no uso de nuvem e SaaS está aumentando o número de fornecedores que requerem revisão, adicionando à carga de trabalho das equipes de segurança. O uso em produção de ferramentas de modelos de linguagem de grande escala também está tornando as respostas automatizadas mais práticas quando apoiadas por evidências verificadas e registros de aprovação. O mercado de automação de questionários de segurança está, portanto, evoluindo além de uma simples biblioteca de respostas para ferramentas que mantêm evidências atuais, encaminham revisões e apoiam trabalhos de garantia recorrentes. Os provedores que conseguem suportar respostas rastreáveis, integrações seguras e centrais de confiança voltadas ao comprador provavelmente estarão melhor posicionados junto a clientes regulamentados, especialmente quando as evidências precisam ser atualizadas em vários departamentos.
Principais Conclusões do Relatório
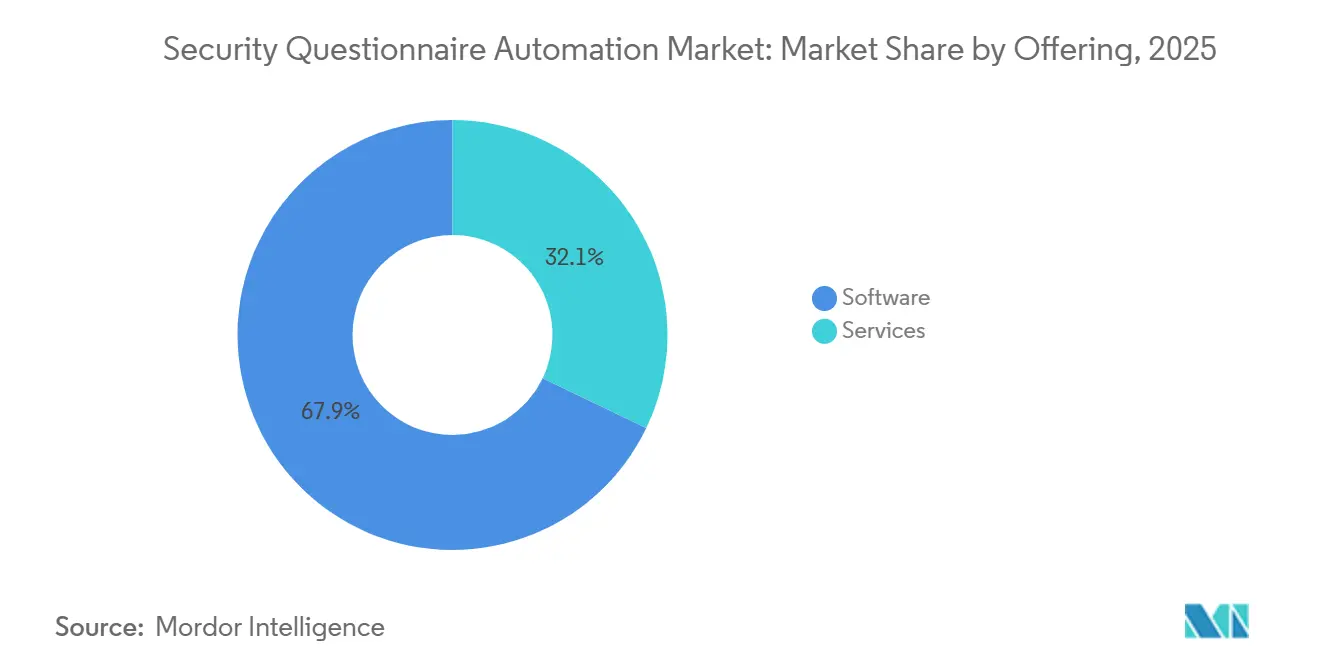
- Por oferta, o software detinha 67,88% da participação do mercado de automação de questionários de segurança em 2025, enquanto os serviços devem expandir a um CAGR de 24,75% até 2031.
- Por modo de implantação, a nuvem representou 68,15% da participação do mercado de automação de questionários de segurança em 2025 e deve crescer a um CAGR de 24,38% até 2031.
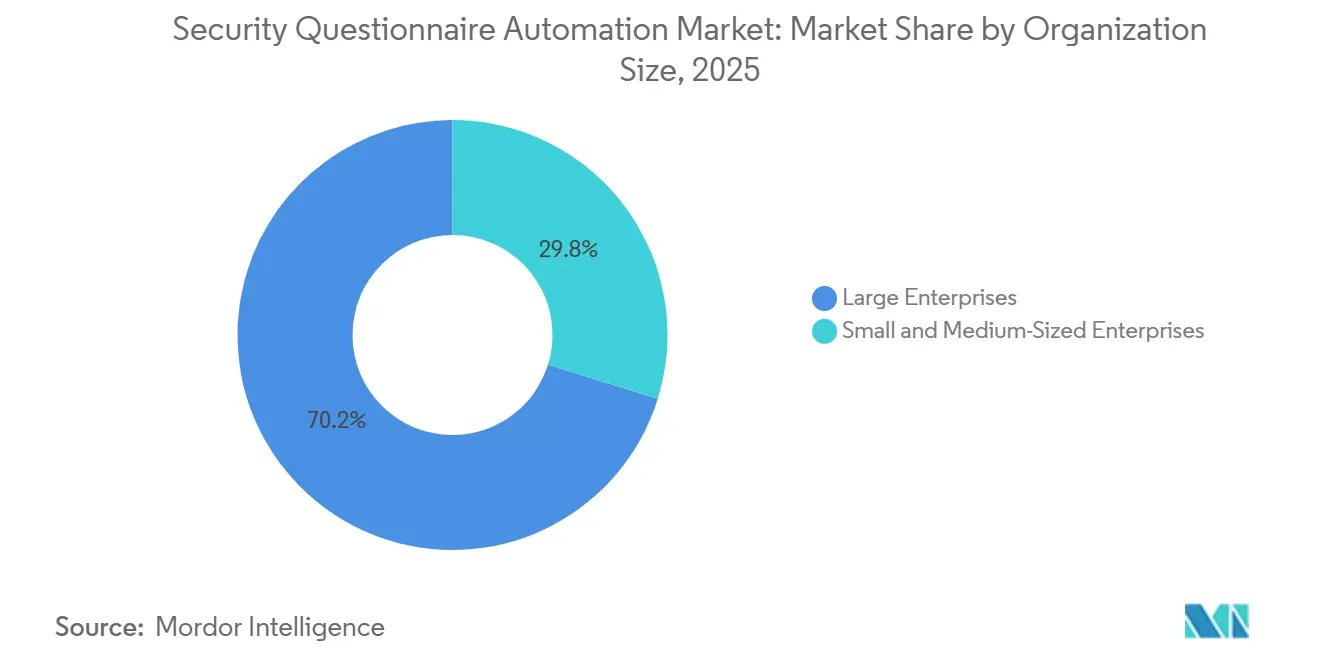
- Por tamanho de organização, as grandes empresas detinham 70,21% da receita do mercado de automação de questionários de segurança em 2025, enquanto as PMEs devem expandir a um CAGR de 25,09% até 2031.
- Por setor do usuário final, o BFSI representou 31,29% da receita do mercado de automação de questionários de segurança em 2025, enquanto saúde e ciências da vida devem expandir a um CAGR de 23,72% até 2031.
- Por geografia, a América do Norte detinha 38,44% da receita em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 24,10% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Automação de Questionários de Segurança
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento das Obrigações de Cibersegurança e Privacidade de Terceiros | +5.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão dos Ecossistemas de Fornecedores de Nuvem e SaaS | +4.8% | Global, com expansão para Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Transição de Revisões Periódicas para Garantia Contínua de Fornecedores | +3.5% | América do Norte e Europa, adoção inicial na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento do Volume e da Complexidade dos Questionários de Segurança | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Respostas a Questionários Mais Rápidas e Consistentes | +2.1% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Deflexão de Questionários por Meio de Centrais de Confiança Voltadas ao Comprador | +1.4% | América do Norte, com ganhos iniciais na Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Obrigações de Cibersegurança e Privacidade de Terceiros
O mercado de automação de questionários de segurança se beneficia de regras que exigem que as organizações documentem como avaliam terceiros. O Regulamento de Resiliência Operacional Digital aplica-se diretamente às entidades financeiras da União Europeia desde janeiro de 2025 e exige supervisão documentada de terceiros de tecnologia da informação e comunicação. A Autoridade Bancária Europeia publicou orientações finais em setembro de 2026 que também abrangem serviços de terceiros não relacionados à tecnologia da informação e comunicação, ampliando o conjunto de relacionamentos com fornecedores que os bancos devem avaliar. Nos Estados Unidos, as agências bancárias federais propuseram orientações em 2026 que afastaram as expectativas de revisões básicas de listas de verificação em direção a uma gestão de risco de terceiros mais completa. Esses requisitos acrescentam perguntas específicas de estrutura sobre contratos, salvaguardas de segurança, tratamento de dados e direitos de auditoria. Plataformas com links de evidências podem reduzir o trabalho manual repetitivo enquanto ajudam as equipes a demonstrar como uma resposta foi fundamentada.
Expansão dos Ecossistemas de Fornecedores de Nuvem e SaaS
A crescente base de software em nuvem está aumentando o volume de avaliações de fornecedores que as organizações precisam concluir. À medida que as empresas adicionam aplicações, as equipes de segurança e aquisições devem revisar mais provedores e mais subprocessadores antes de aprovar uma compra. Essa pressão é mais intensa onde as aplicações processam dados de clientes ou apoiam operações críticas. O mercado de automação de questionários de segurança pode lidar com essa carga de trabalho reutilizando evidências aprovadas em solicitações, mantendo a responsabilidade com as equipes responsáveis pelo controle. A entrega em nuvem também facilita a conexão de um fluxo de trabalho de resposta com ferramentas de aquisição, gestão de relacionamento com clientes e governança. O argumento comercial se fortalece quando a mesma plataforma pode suportar questionários de compradores recebidos e avaliações de saída dos próprios fornecedores da organização.
Transição de Revisões Periódicas para Garantia Contínua de Fornecedores
O mercado de automação de questionários de segurança também é apoiado por uma transição de ciclos de revisão periódicos para uma garantia de fornecedores mais contínua. Um relatório do setor de 2026 constatou que 38% das organizações operavam com uma abordagem padronizada e contínua para a gestão de risco de terceiros, enquanto 46% ainda dependiam de avaliações periódicas ou auditorias anuais. A FINRA listou a gestão de risco de fornecedores como uma prioridade de exame em seu relatório de supervisão regulatória de 2026. Sua solicitação de janeiro de 2025 por informações atualizadas sobre engajamento com terceiros também reforçou a necessidade de as empresas manterem registros atuais. A garantia contínua requer uma base de conhecimento capaz de identificar evidências desatualizadas e solicitar validação renovada. Isso favorece os provedores que vinculam respostas a controles subjacentes em vez de gerar texto independente.
Aumento do Volume e da Complexidade dos Questionários de Segurança
Os questionários de segurança agora abrangem uma combinação mais ampla de tópicos, incluindo governança de inteligência artificial, cláusulas ambientais e sociais e requisitos de residência de dados. A Drata relatou em junho de 2026 que as perguntas sobre governança de inteligência artificial aumentaram 30% ao longo de 9 meses em 2,1 milhões de perguntas processadas. A mesma divulgação afirmou que 89% dos fornecedores deixaram essas perguntas sem resposta. A Agência de Serviços Financeiros do Japão relatou em abril de 2026 que as instituições financeiras enfrentam trabalho duplicado porque as empresas usam seus próprios formatos de questionário em vez de formatos comuns.[1] Essa duplicação aumenta o valor do conteúdo estruturado, das bibliotecas de respostas aprovadas e das ferramentas de resposta específicas por formato. Também permite que o mercado de automação de questionários de segurança reduza o trabalho evitável sem enfraquecer o processo de revisão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Integração e Custo Total de Propriedade | -2.8% | Global | Médio prazo (2-4 anos) |
| Restrições de Privacidade e Compartilhamento Transfronteiriço de Evidências | -1.9% | Europa, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Risco de Alucinação, Proveniência e Responsabilidade em Respostas Geradas por Inteligência Artificial | -1.5% | Global | Médio prazo (2-4 anos) |
| Propriedade Fragmentada de Conteúdo de Segurança, Privacidade, Jurídico e Vendas | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração e Custo Total de Propriedade
A complexidade de integração pode retardar a adoção no mercado de automação de questionários de segurança, especialmente para grandes organizações com sistemas separados de governança, gestão de relacionamento com clientes, colaboração e identidade. Os compradores frequentemente operam um conjunto heterogêneo de ferramentas em vez de um ambiente unificado de gestão de risco de terceiros. O custo também inclui limpeza de conteúdo, manutenção da base de conhecimento, configuração de modelos e revisão humana das respostas geradas. Esses custos podem ser difíceis de avaliar pelos compradores durante o processo inicial de aquisição. As empresas de médio porte podem ter a maior necessidade de reduzir o trabalho manual, mas podem ter menos recursos técnicos para implantação. Os provedores que oferecem conectores pré-construídos e integração gerenciada podem reduzir essa barreira e encurtar o caminho para o uso ativo.
Risco de Alucinação, Proveniência e Responsabilidade em Respostas Geradas por Inteligência Artificial
Uma resposta imprecisa pode criar riscos de conformidade e contratuais quando submetida a um cliente regulamentado. A Cloud Security Alliance declarou em junho de 2026 que a Diretiva de Responsabilidade por Produtos da União Europeia estende a responsabilidade objetiva ao software de inteligência artificial e exige implementação até dezembro de 2026. A diretiva também cria uma presunção probatória nos casos em que a complexidade técnica dificulta que um reclamante prove um defeito. Os compradores em BFSI e saúde estão, portanto, buscando resultados que citem documentos-fonte e mostrem o histórico de aprovação. Esses requisitos podem prolongar os ciclos de vendas, mas também distinguem sistemas que usam evidências verificadas do cliente da geração de texto de uso geral. Controles robustos de proveniência podem ajudar os provedores a abordar a preocupação sem remover o benefício de produtividade da automação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: O Software Lidera Enquanto os Serviços se Expandem com as Necessidades de Implementação
O software capturou 67,88% do tamanho do mercado de automação de questionários de segurança em 2025. Essa posição reflete a demanda por mecanismos de resposta que combinam bases de conhecimento estruturadas, publicação em centrais de confiança, recebimento de questionários e reutilização de evidências em um único fluxo de trabalho. Cada resposta concluída pode fortalecer a biblioteca que apoia solicitações posteriores, desde que os proprietários do conteúdo a mantenham atualizada, aprovada e vinculada ao controle relevante. As plataformas de software também podem fornecer às equipes de segurança, jurídico, privacidade e vendas um único fluxo de trabalho controlado em vez de planilhas separadas e transferências por e-mail. O resultado é uma linguagem mais consistente nas revisões de clientes e um registro mais claro de quem aprovou cada resposta.
Os serviços devem crescer a um CAGR de 24,75% de 2026 a 2031. Implementação, integração, resposta gerenciada e trabalho consultivo são importantes no mercado de automação de questionários de segurança, onde um comprador não tem as pessoas ou os processos para operar uma plataforma em escala. Os serviços de resposta gerenciada podem ajudar organizações que recebem um alto volume de questionários, mas não têm uma equipe de programa dedicada ou um processo de resposta estabelecido. Os serviços de consultoria também apoiam a transição de transferências informais entre funções para proprietários definidos, compromissos de nível de serviço, rotas de aprovação e um processo prático para manter as evidências atualizadas. As grandes organizações frequentemente precisam de esforço adicional de implementação porque os sistemas legados aumentam a complexidade de vincular ambientes de governança, clientes e colaboração.
Por Modo de Implantação: A Nuvem Suporta a Escala Atual e a Adoção Contínua
A nuvem representou 68,15% do tamanho do mercado de automação de questionários de segurança em 2025. Sua liderança reflete a necessidade de atualizações frequentes da base de conhecimento, conexões de interface de programação de aplicações, publicação online em centrais de confiança e acesso para equipes que operam em diferentes locais. As ferramentas em nuvem também podem suportar questionários enviados por portais de compradores, onde um analista poderia de outra forma precisar copiar manualmente informações em um formulário separado. Essa capacidade é importante porque os fluxos de trabalho de upload de arquivos por si só não conseguem lidar com muitas avaliações baseadas em portal. A entrega centralizada em nuvem também ajuda equipes distribuídas a acessar o mesmo conteúdo aprovado e histórico de aprovação.
A nuvem deve crescer a um CAGR de 24,38% de 2026 a 2031, mantendo a posição mais forte entre os modos de implantação no mercado de automação de questionários de segurança. As organizações continuam a preferir sistemas que possam se integrar com ferramentas de governança, gestão de relacionamento com clientes e colaboração sem exigir que mantenham seu próprio ambiente de hospedagem. A implantação local permanece relevante para governo, defesa, infraestrutura crítica e ambientes de inteligência artificial soberana com requisitos rígidos de residência de dados. Esses compradores podem priorizar o controle direto sobre onde as evidências são armazenadas e processadas, incluindo material usado para apoiar revisões de fornecedores e clientes. Suas necessidades mantêm uma opção local relevante mesmo à medida que as práticas de segurança em nuvem melhoram e mais clientes movem seu fluxo de trabalho para o ambiente online.
Por Tamanho de Organização: Grandes Empresas Lideram Enquanto as PMEs Ganham Impulso
As grandes empresas detinham 70,21% da receita em 2025. Os principais fornecedores de tecnologia e provedores de serviços financeiros podem receber centenas de questionários a cada trimestre, tornando a conclusão manual um ônus operacional significativo. As empresas maiores também precisam coordenar um grupo mais amplo de partes interessadas de produto, segurança, jurídico e vendas. A automação permite que encaminhem perguntas ao proprietário de conteúdo correto enquanto aplicam padrões consistentes de evidências e aprovação. Essas características tornam o investimento mais fácil de justificar quando o volume de questionários é alto.
As PMEs devem crescer a um CAGR de 25,09% de 2026 a 2031. Os clientes maiores estão aplicando requisitos de qualificação de fornecedores mais rigorosos a fornecedores menores, o que aumenta a necessidade de esses fornecedores responderem de forma rápida e consistente. As plataformas nativas em nuvem e os preços baseados em uso podem reduzir o custo inicial para organizações menores, permitindo que construam seu processo de resposta ao longo do tempo. As expectativas regulatórias também estão alcançando as PMEs por meio de contratos de clientes antes que a aplicação direta se torne uma preocupação prática. O mercado de automação de questionários de segurança pode, portanto, ajudar fornecedores menores a proteger oportunidades de vendas, tornando as respostas de garantia repetíveis mais fáceis de gerenciar.
Por Setor do Usuário Final: O BFSI Fornece Escala Enquanto Saúde e Ciências da Vida Avançam
O BFSI representou 31,29% da receita em 2025, tornando-o um caso de uso central para o mercado de automação de questionários de segurança. As instituições financeiras tanto enviam avaliações de fornecedores quanto recebem avaliações de seus próprios clientes, o que cria uma carga de trabalho dupla. O Regulamento de Resiliência Operacional Digital exige que as entidades financeiras documentem sua gestão de risco de terceiros em tecnologia da informação e comunicação.[2] Os requisitos contratuais relativos a descrições de serviços, proteção de dados, direitos de auditoria e arranjos de saída exigem que as organizações mantenham evidências de suporte.
Saúde e ciências da vida devem crescer a um CAGR de 23,72% de 2026 a 2031. A verificação do Acordo de Parceiro de Negócios da HIPAA exige uma revisão de como os provedores de serviços protegem as informações de saúde. O Departamento de Saúde e Serviços Humanos dos Estados Unidos propôs uma atualização à Regra de Segurança da HIPAA em janeiro de 2025 que exigiria que as entidades cobertas obtivessem verificação escrita anual dos parceiros de negócios de que as salvaguardas técnicas exigidas estão em vigor. Estruturas comuns como a HITRUST podem tornar valioso mapear uma única resposta nos requisitos da HIPAA, orientações do NIST e SOC 2. Isso reduz o trabalho repetitivo de conteúdo para equipes que devem avaliar um grande número de fornecedores.
Análise Geográfica
A América do Norte detinha 38,44% da receita em 2025, apoiada por fornecedores de tecnologia que enfrentam revisões substanciais de clientes recebidas e instituições financeiras operando sob expectativas sobrepostas de risco de terceiros. O Departamento de Serviços Financeiros do Estado de Nova York emitiu orientações em outubro de 2025 sobre a gestão do risco de provedores de serviços terceirizados para entidades cobertas. A FINRA também reforçou a gestão de risco de fornecedores como uma prioridade de exame em 2026. Os Estados Unidos combinam alto uso de SaaS, programas estabelecidos de gestão de risco de terceiros e compradores que esperam rastreabilidade em nível de evidência para respostas assistidas. Essa combinação mantém a América do Norte central para o mercado de automação de questionários de segurança.
A Europa é o segundo maior mercado regional para automação de questionários de segurança. O DORA e os requisitos de segurança da cadeia de suprimentos da NIS2 criam uma base sólida de conformidade para a devida diligência de fornecedores e incentivam as empresas a documentar suas avaliações. A Comissão Europeia propôs uma estrutura de cadeia de suprimentos de tecnologia da informação e comunicação confiável em 2026 para permitir avaliações coordenadas de risco de segurança em setores críticos.[3] As orientações da Autoridade Bancária Europeia de setembro de 2026 estendem os requisitos de avaliação a serviços não relacionados à tecnologia da informação e comunicação nos bancos. Alemanha, Reino Unido e França geram demanda significativa, enquanto as regras de transferência transfronteiriça e os requisitos nacionais de residência de dados favorecem o tratamento localizado de dados e o processamento multilíngue.
A Ásia-Pacífico deve expandir a um CAGR de 24,10% de 2026 a 2031. As expectativas de gestão de risco tecnológico de Singapura, as orientações de gestão de cibersegurança do Japão, os requisitos de proteção de dados da Índia e as regras em evolução de proteção de dados da Coreia do Sul estão aumentando a atenção à garantia de fornecedores. A Zeroboard adicionou itens de pesquisa de cibersegurança à sua plataforma Dataseed SAQ em março de 2026 usando as Diretrizes de Gestão de Cibersegurança do Japão Ver. 3.0. Os requisitos de localização de cibersegurança da China e as avaliações da cadeia de suprimentos de cidades inteligentes também criam demanda por controles de residência de dados e capacidades de resposta multilíngue. América do Sul, Oriente Médio e África permanecem regiões em estágio inicial onde a demanda pelo mercado de automação de questionários de segurança se concentra em subsidiárias multinacionais, instituições BFSI e fornecedores de tecnologia que buscam se qualificar para contratos empresariais.
Cenário Competitivo
O mercado de automação de questionários de segurança inclui plataformas de resposta dedicadas, plataformas de gestão de confiança com automação de resposta integrada e provedores nativos de automação de conhecimento baseados em inteligência artificial. Os provedores dedicados incluem Conveyor, Whistic, Vendict e Skypher, enquanto os provedores de gestão de confiança incluem Vanta, Drata por meio da SafeBase, TrustCloud, Secureframe, Scrut Automation e Sprinto. Os provedores nativos de inteligência artificial incluem Arphie, 1up AI e Inventive AI. Nenhum provedor tem uma posição dominante tanto em PMEs quanto em grandes empresas, o que mantém a concorrência de preços e produtos ativa.
A concorrência no mercado de automação de questionários de segurança centra-se em se um provedor trata o questionário como uma tarefa isolada ou como parte de um fluxo de trabalho contínuo de conformidade e risco de fornecedores. Os compradores em BFSI e saúde atribuem peso crescente a resultados vinculados a fontes e registros de aprovação à prova de adulteração. A Vanta lançou seu Agente de Confiança do Cliente em março de 2026, apresentando uma base de conhecimento de autoaperfeiçoamento, roteamento automatizado de perguntas e uma taxa de deflexão relatada de 87% para revisões de confiança recebidas. A Drata lançou a Governança de Agentes de Inteligência Artificial em junho de 2026 para ajudar as empresas a inventariar, monitorar e governar agentes de inteligência artificial. Essas ações mostram uma mudança em direção à gestão contínua de evidências em vez da geração pontual de respostas.
A Drata adquiriu a SafeBase por 250 milhões de USD em fevereiro de 2025, combinando uma plataforma de automação de conformidade com capacidades de central de confiança e alcance de rede do lado do comprador.[4] A Sprinto lançou sua Plataforma de Confiança Autônoma em março de 2026 com agentes para devida diligência de fornecedores, atualização de evidências e resolução de lacunas de controle em mais de 200 padrões. A Conveyor captou 20 milhões de USD em uma rodada Série B em junho de 2025 para expandir as capacidades de inteligência artificial para revisões de segurança e solicitações de propostas. Há espaço em aberto em automação de resposta multilíngue, conclusão de portais de compradores e ferramentas de governança para clientes de médio porte. Os provedores que conseguem comprovar precisão de resposta, confiabilidade de integração e atualidade de evidências provavelmente terão vantagem à medida que o mercado de automação de questionários de segurança enfrenta requisitos de revisão de compradores mais rigorosos.
Líderes do Setor de Automação de Questionários de Segurança
-
Vanta Inc.
-
Drata, Inc.
-
Secureframe, Inc.
-
Sprinto Technologies Private Limited
-
SecurityPal, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Optro, anteriormente AuditBoard, Inc., firmou parceria com a Carahsoft para levar sua Plataforma de Inteligência GRC agêntica ao setor público dos EUA, expandindo a automação de questionários e as capacidades de risco conectado para agências federais e contratantes de defesa sujeitos a obrigações obrigatórias de avaliação de cibersegurança de terceiros.
- Setembro de 2026: A Autoridade Bancária Europeia publicou diretrizes finais sobre a gestão sólida do risco de terceiros para serviços não relacionados a TIC, estendendo as obrigações de avaliação de fornecedores alinhadas ao DORA além dos provedores de TIC para instituições financeiras da UE e expandindo materialmente o volume de questionários endereçáveis por plataformas de automação.
- Junho de 2026: A Drata, Inc. lançou a Governança de Agentes de Inteligência Artificial, estendendo sua plataforma de gestão de confiança para inventariar, monitorar e governar agentes de inteligência artificial empresarial. Isso aborda a categoria de perguntas de segurança de crescimento mais rápido em aquisições, com perguntas sobre governança de inteligência artificial aumentando 30% em frequência em 2,1 milhões de perguntas processadas, e 89% dos fornecedores deixando-as sem resposta.
- Maio de 2026: A Optro adquiriu a Midship, uma startup nativa de inteligência artificial para testes autônomos de controles, criando o que descreveu como o primeiro sistema GRC agêntico capaz de automatizar até 87% da gestão de controles, fortalecendo diretamente a geração e manutenção contínua de evidências para questionários.
Escopo do Relatório Global do Mercado de Automação de Questionários de Segurança
O Mercado de Automação de Questionários de Segurança compreende plataformas de software e serviços relacionados que automatizam a conclusão, gestão, análise e resposta de questionários de segurança, conformidade, risco de fornecedores e devida diligência. Essas soluções aproveitam inteligência artificial, gestão do conhecimento, automação de fluxo de trabalho, repositórios de conformidade e ferramentas de colaboração para reduzir o esforço manual associado à resposta a Solicitações de Informação (RFIs), Solicitações de Proposta (RFPs), avaliações de segurança e questionários de gestão de risco de terceiros. O mercado atende organizações que buscam acelerar ciclos de vendas, melhorar a precisão de conformidade, simplificar avaliações de fornecedores e aprimorar os processos de garantia de segurança.
O Relatório do Mercado de Automação de Questionários de Segurança é Segmentado por Oferta (Software e Serviços [Serviços de Implementação e Integração, Serviços de Resposta Gerenciada a Questionários e Serviços de Consultoria e Assessoria]), Modo de Implantação (Nuvem e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], TI e Telecomunicações, Governo e Defesa, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Energia e Serviços Públicos e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software | |
| Serviços | Serviços de Implementação e Integração |
| Serviços de Resposta Gerenciada a Questionários | |
| Serviços de Consultoria e Assessoria |
| Nuvem |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Governo e Defesa |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| América do Sul | Brasil |
| Argentina | |
| México | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Oferta | Software | |
| Serviços | Serviços de Implementação e Integração | |
| Serviços de Resposta Gerenciada a Questionários | ||
| Serviços de Consultoria e Assessoria | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Governo e Defesa | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| México | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de automação de questionários de segurança?
O mercado de automação de questionários de segurança foi avaliado em 0,35 bilhões de USD em 2025 e está estimado em 0,42 bilhões de USD em 2026. Projeta-se que atinja 1,20 bilhões de USD até 2031 a um CAGR de 23,30%.
O que está impulsionando a demanda por automação de questionários de segurança?
Regras de risco de terceiros, portfólios maiores de fornecedores em nuvem, requisitos de garantia contínua e perguntas mais complexas sobre governança de inteligência artificial estão aumentando a carga sobre as equipes de segurança.
Qual oferta lidera a adoção de automação de questionários de segurança?
O software liderou com 67,88% da receita em 2025. Os serviços devem crescer mais rapidamente a um CAGR de 24,75% até 2031, à medida que os compradores buscam suporte de implementação e resposta gerenciada.
Qual modo de implantação é mais amplamente utilizado para essas plataformas?
A nuvem detinha 68,15% da receita em 2025 e deve crescer a um CAGR de 24,38% até 2031. Ela suporta atualizações frequentes, integrações e centrais de confiança voltadas ao comprador.
Qual setor do usuário final tem a maior demanda?
O BFSI representou 31,29% da receita em 2025 porque as instituições financeiras tanto enviam quanto recebem extensas avaliações de segurança de fornecedores.
Qual região está crescendo mais rapidamente para automação de questionários?
A Ásia-Pacífico deve crescer a um CAGR de 24,10% até 2031, apoiada por requisitos regionais de proteção de dados e gestão de risco tecnológico.