
Tamaño y Participación del Mercado de Automatización de Cuestionarios de Seguridad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
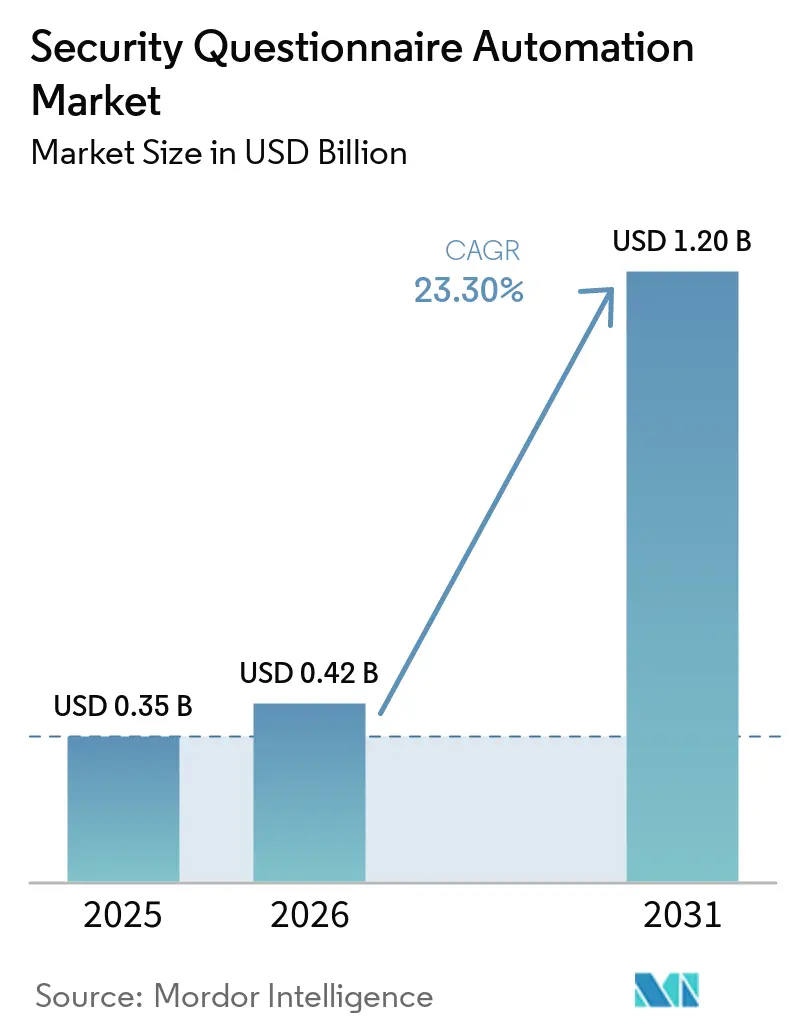
| Tamaño del Mercado (2026) | 0.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
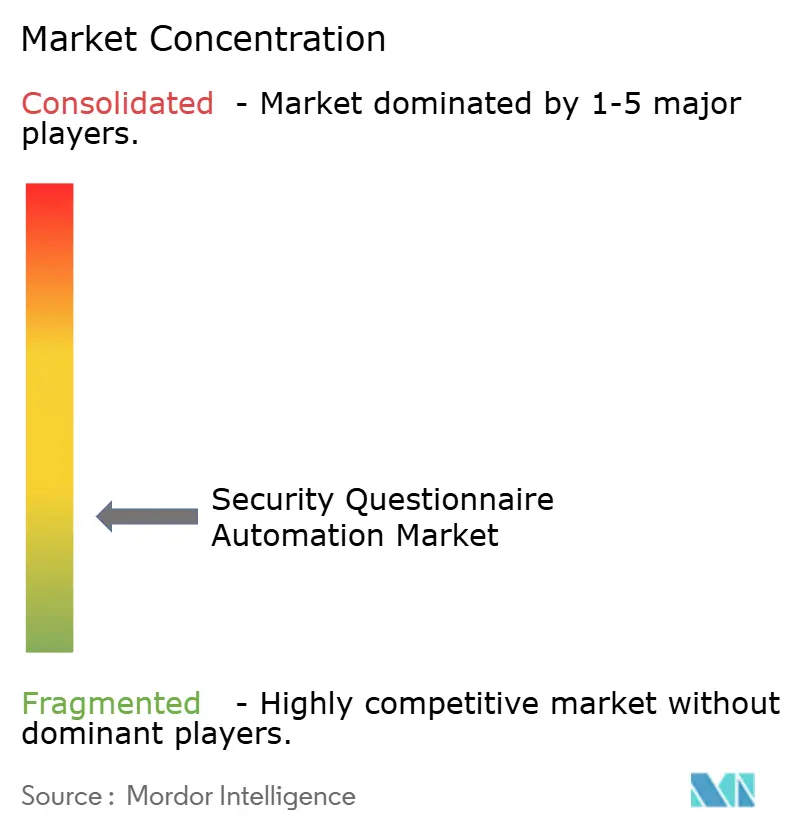
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización de Cuestionarios de Seguridad por Mordor Intelligence
El tamaño del mercado de automatización de cuestionarios de seguridad fue valorado en 0,35 mil millones de USD en 2025 y se estima que crecerá desde 0,42 mil millones de USD en 2026 hasta alcanzar 1,20 mil millones de USD en 2031, a una CAGR del 23,30% durante el período de pronóstico (2026-2031). Los requisitos regulatorios están convirtiendo las revisiones de proveedores en una tarea de cumplimiento documentada, particularmente donde las empresas de servicios financieros deben evaluar a los proveedores de tecnología de la información y las comunicaciones. El crecimiento en el uso de la nube y el Software como Servicio está aumentando el número de proveedores que requieren revisión, añadiendo carga de trabajo a los equipos de seguridad. El uso en producción de herramientas de modelos de lenguaje de gran escala también está haciendo que las respuestas automatizadas sean más prácticas cuando están respaldadas por evidencia verificada y registros de aprobación. El mercado de automatización de cuestionarios de seguridad está, por tanto, evolucionando más allá de una simple biblioteca de respuestas hacia herramientas que mantienen evidencia actualizada, enrutan revisiones y apoyan el trabajo de aseguramiento recurrente. Los proveedores que puedan respaldar respuestas trazables, integraciones seguras y centros de confianza orientados al comprador probablemente estarán mejor posicionados con clientes regulados, especialmente cuando la evidencia debe actualizarse en múltiples departamentos.
Conclusiones Clave del Informe
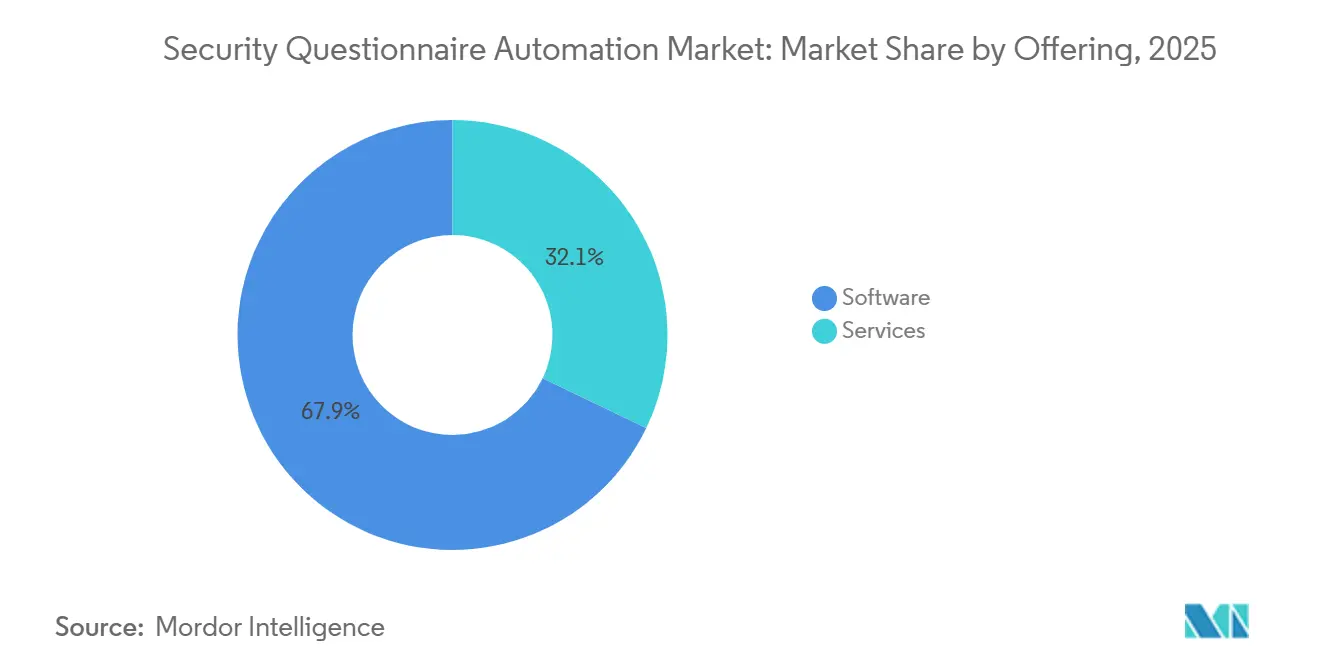
- Por oferta, el software representó el 67,88% de la participación del mercado de automatización de cuestionarios de seguridad en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 24,75% hasta 2031.
- Por modo de implementación, la nube representó el 68,15% de la participación del mercado de automatización de cuestionarios de seguridad en 2025 y se proyecta que crecerá a una CAGR del 24,38% hasta 2031.
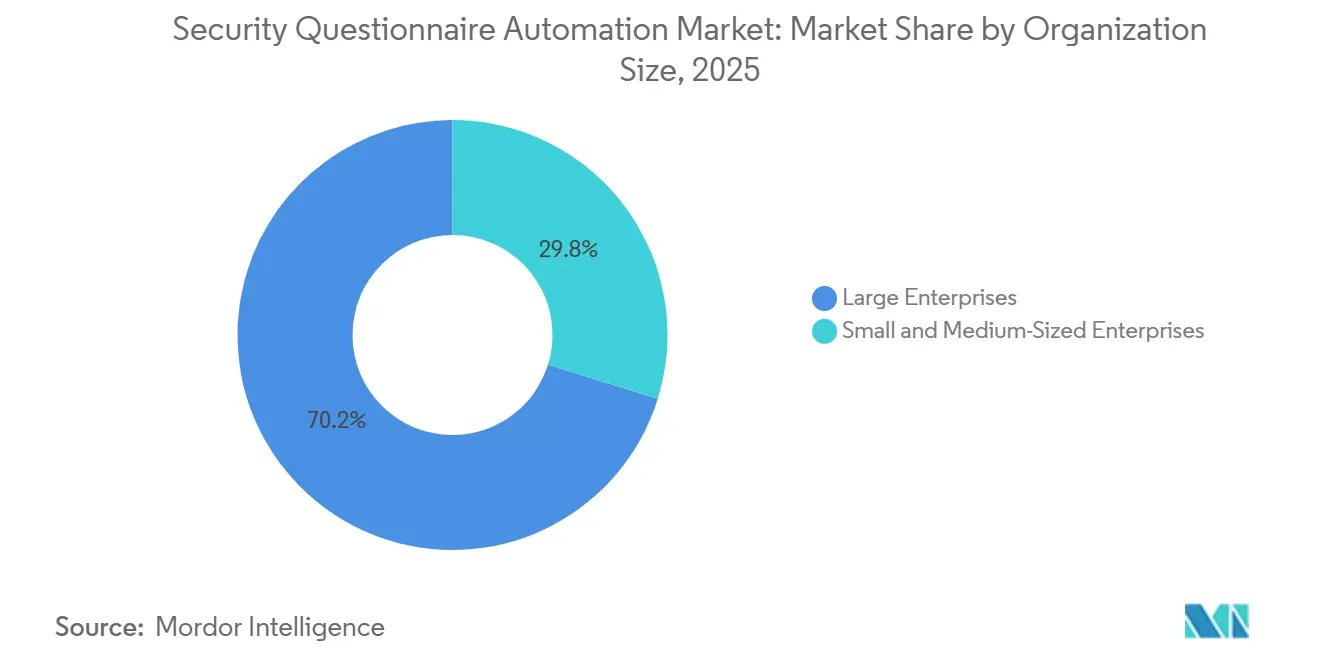
- Por tamaño de organización, las grandes empresas representaron el 70,21% de los ingresos del mercado de automatización de cuestionarios de seguridad en 2025, mientras que se proyecta que las pymes se expandirán a una CAGR del 25,09% hasta 2031.
- Por industria de usuario final, el sector BFSI representó el 31,29% de los ingresos del mercado de automatización de cuestionarios de seguridad en 2025, mientras que se proyecta que la salud y las ciencias de la vida se expandirán a una CAGR del 23,72% hasta 2031.
- Por geografía, América del Norte representó el 38,44% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 24,10% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Automatización de Cuestionarios de Seguridad
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Obligaciones de Ciberseguridad y Privacidad de Terceros | +5.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de los Ecosistemas de Proveedores en la Nube y de Software como Servicio | +4.8% | Global, con extensión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Transición de Revisiones Periódicas a Aseguramiento Continuo de Proveedores | +3.5% | América del Norte y Europa, adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del Volumen y la Complejidad de los Cuestionarios de Seguridad | +3.2% | Global | Corto plazo (≤ 2 años) |
| Creciente Demanda de Respuestas a Cuestionarios Más Rápidas y Consistentes | +2.1% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Deflexión de Cuestionarios a Través de Centros de Confianza Orientados al Comprador | +1.4% | América del Norte, con ganancias tempranas en Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Obligaciones de Ciberseguridad y Privacidad de Terceros
El mercado de automatización de cuestionarios de seguridad se beneficia de las normas que exigen a las organizaciones documentar cómo evalúan a terceros. La Ley de Resiliencia Operativa Digital se aplica directamente a las entidades financieras de la Unión Europea desde enero de 2025 y requiere una supervisión documentada de los terceros de tecnología de la información y las comunicaciones. La Autoridad Bancaria Europea publicó directrices finales en septiembre de 2026 que también cubren los servicios de terceros no relacionados con la tecnología de la información y las comunicaciones, ampliando el conjunto de relaciones con proveedores que los bancos deben evaluar. En los Estados Unidos, las agencias bancarias federales propusieron directrices en 2026 que alejaron las expectativas de las revisiones básicas de listas de verificación hacia una gestión de riesgos de terceros más completa. Estos requisitos añaden preguntas específicas del marco sobre contratos, salvaguardas de seguridad, manejo de datos y derechos de auditoría. Las plataformas con enlaces de evidencia pueden reducir el trabajo manual repetido al tiempo que ayudan a los equipos a demostrar cómo se respaldó una respuesta.
Expansión de los Ecosistemas de Proveedores en la Nube y de Software como Servicio
La creciente base de software en la nube está aumentando el volumen de evaluaciones de proveedores que las organizaciones deben completar. A medida que las empresas añaden aplicaciones, los equipos de seguridad y adquisiciones deben revisar más proveedores y más subprocesadores antes de aprobar una compra. Esta presión es mayor donde las aplicaciones procesan datos de clientes o apoyan operaciones críticas. El mercado de automatización de cuestionarios de seguridad puede abordar esta carga de trabajo reutilizando evidencia aprobada en múltiples solicitudes, manteniendo la responsabilidad en los equipos encargados del control. La entrega en la nube también facilita la conexión de un flujo de trabajo de respuesta con herramientas de adquisición, gestión de relaciones con clientes y gobernanza. El caso comercial se fortalece cuando la misma plataforma puede respaldar los cuestionarios entrantes de compradores y las evaluaciones salientes de los propios proveedores de la organización.
Transición de Revisiones Periódicas a Aseguramiento Continuo de Proveedores
El mercado de automatización de cuestionarios de seguridad también está respaldado por una transición de ciclos de revisión periódicos hacia un aseguramiento de proveedores más continuo. Un informe de la industria de 2026 encontró que el 38% de las organizaciones operaban con un enfoque estandarizado y continuo para la gestión de riesgos de terceros, mientras que el 46% aún dependía de evaluaciones periódicas o auditorías anuales. FINRA incluyó la gestión de riesgos de proveedores como una prioridad de examen en su informe de supervisión regulatoria de 2026. Su solicitud de enero de 2025 de información actualizada sobre la participación de terceros también reforzó la necesidad de que las empresas mantengan registros actualizados. El aseguramiento continuo requiere una base de conocimiento capaz de identificar evidencia desactualizada y solicitar una validación renovada. Esto favorece a los proveedores que vinculan las respuestas a los controles subyacentes en lugar de generar texto independiente.
Aumento del Volumen y la Complejidad de los Cuestionarios de Seguridad
Los cuestionarios de seguridad ahora cubren una combinación más amplia de temas, incluida la gobernanza de la inteligencia artificial, las cláusulas ambientales y sociales, y los requisitos de residencia de datos. Drata informó en junio de 2026 que las preguntas sobre gobernanza de inteligencia artificial aumentaron un 30% en 9 meses en 2,1 millones de preguntas procesadas. La misma divulgación indicó que el 89% de los proveedores dejó estas preguntas sin respuesta. La Agencia de Servicios Financieros de Japón informó en abril de 2026 que las instituciones financieras enfrentan trabajo duplicado porque las empresas utilizan sus propios formatos de cuestionario en lugar de formatos comunes.[1] Esa duplicación aumenta el valor del contenido estructurado, las bibliotecas de respuestas aprobadas y las herramientas de respuesta específicas por formato. También permite que el mercado de automatización de cuestionarios de seguridad reduzca el trabajo evitable sin debilitar el proceso de revisión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración y Costo Total de Propiedad | -2.8% | Global | Mediano plazo (2-4 años) |
| Restricciones de Privacidad y Compartición de Evidencia Transfronteriza | -1.9% | Europa, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Riesgo de Alucinación, Procedencia y Responsabilidad en Respuestas Generadas por Inteligencia Artificial | -1.5% | Global | Mediano plazo (2-4 años) |
| Propiedad Fragmentada del Contenido de Seguridad, Privacidad, Legal y Ventas | -1.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración y Costo Total de Propiedad
La complejidad de integración puede ralentizar la adopción en el mercado de automatización de cuestionarios de seguridad, especialmente para grandes organizaciones con sistemas separados de gobernanza, gestión de relaciones con clientes, colaboración e identidad. Los compradores a menudo operan un conjunto heterogéneo de herramientas en lugar de un entorno unificado de gestión de riesgos de terceros. El costo también incluye la limpieza de contenido, el mantenimiento de la base de conocimiento, la configuración del modelo y la revisión humana de las respuestas generadas. Estos costos pueden ser difíciles de evaluar para los compradores durante el proceso de adquisición inicial. Las empresas medianas pueden tener la mayor necesidad de reducir el trabajo manual, pero pueden contar con menos recursos técnicos para la implementación. Los proveedores que ofrecen conectores prediseñados e incorporación gestionada pueden reducir esta barrera y acortar el camino hacia el uso activo.
Riesgo de Alucinación, Procedencia y Responsabilidad en Respuestas Generadas por Inteligencia Artificial
Una respuesta inexacta puede crear riesgos de cumplimiento y contractuales cuando se presenta a un cliente regulado. La Alianza de Seguridad en la Nube declaró en junio de 2026 que la Directiva de Responsabilidad por Productos de la Unión Europea extiende la responsabilidad estricta al software de inteligencia artificial y requiere su implementación antes de diciembre de 2026. La directiva también crea una presunción probatoria en los casos en que la complejidad técnica dificulta que un demandante pruebe un defecto. Los compradores en el sector BFSI y en el sector sanitario buscan, por tanto, resultados que citen documentos fuente y muestren el historial de aprobación. Estos requisitos pueden extender los ciclos de ventas, pero también distinguen los sistemas que utilizan evidencia verificada del cliente de la generación de texto de propósito general. Los controles sólidos de procedencia pueden ayudar a los proveedores a abordar la preocupación sin eliminar el beneficio de productividad de la automatización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: El Software Lidera Mientras los Servicios se Expanden con las Necesidades de Implementación
El software capturó el 67,88% del tamaño del mercado de automatización de cuestionarios de seguridad en 2025. Esta posición refleja la demanda de motores de respuesta que combinan bases de conocimiento estructuradas, publicación en centros de confianza, recepción de cuestionarios y reutilización de evidencia en un único flujo de trabajo. Cada respuesta completada puede fortalecer la biblioteca que respalda solicitudes posteriores, siempre que los propietarios del contenido la mantengan actualizada, aprobada y vinculada al control relevante. Las plataformas de software también pueden proporcionar a los equipos de seguridad, legal, privacidad y ventas un único flujo de trabajo controlado en lugar de hojas de cálculo separadas y transferencias por correo electrónico. El resultado es un lenguaje más consistente en las revisiones de clientes y un registro más claro de quién aprobó cada respuesta.
Se proyecta que los servicios crecerán a una CAGR del 24,75% de 2026 a 2031. Los trabajos de implementación, integración, respuesta gestionada y asesoramiento son importantes en el mercado de automatización de cuestionarios de seguridad, donde un comprador carece del personal o los procesos para operar una plataforma a escala. Los servicios de respuesta gestionada pueden ayudar a las organizaciones que reciben un alto volumen de cuestionarios pero carecen de un equipo de programa dedicado o de un proceso de respuesta establecido. Los servicios de asesoramiento también apoyan la transición de transferencias informales entre funciones a propietarios definidos, compromisos de nivel de servicio, rutas de aprobación y un proceso práctico para mantener la evidencia actualizada. Las grandes organizaciones a menudo necesitan un esfuerzo de implementación adicional porque los sistemas heredados aumentan la complejidad de vincular los entornos de gobernanza, clientes y colaboración.
Por Modo de Implementación: La Nube Respalda la Escala Actual y la Adopción Continua
La nube representó el 68,15% del tamaño del mercado de automatización de cuestionarios de seguridad en 2025. Su liderazgo refleja la necesidad de actualizaciones frecuentes de la base de conocimiento, conexiones de interfaz de programación de aplicaciones, publicación en línea de centros de confianza y acceso para equipos que operan en múltiples ubicaciones. Las herramientas en la nube también pueden respaldar cuestionarios enviados a través de portales de compradores, donde un analista de otro modo necesitaría copiar manualmente la información en un formulario separado. Esa capacidad importa porque los flujos de trabajo de carga de archivos por sí solos no pueden abordar muchas evaluaciones basadas en portales. La entrega centralizada en la nube también ayuda a los equipos distribuidos a acceder al mismo contenido aprobado e historial de aprobación.
Se proyecta que la nube crecerá a una CAGR del 24,38% de 2026 a 2031, manteniendo la posición más sólida entre los modos de implementación en el mercado de automatización de cuestionarios de seguridad. Las organizaciones continúan prefiriendo sistemas que puedan integrarse con herramientas de gobernanza, gestión de relaciones con clientes y colaboración sin requerir que mantengan su propio entorno de alojamiento. La implementación local sigue siendo relevante para entornos gubernamentales, de defensa, de infraestructura crítica y de inteligencia artificial soberana con estrictos requisitos de residencia de datos. Estos compradores pueden priorizar el control directo sobre dónde se almacena y procesa la evidencia, incluido el material utilizado para respaldar las revisiones de proveedores y clientes. Sus necesidades mantienen relevante una opción local incluso a medida que mejoran las prácticas de seguridad en la nube y más clientes trasladan su flujo de trabajo en línea.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Ganan Impulso
Las grandes empresas representaron el 70,21% de los ingresos en 2025. Los principales proveedores de tecnología y las empresas de servicios financieros pueden recibir cientos de cuestionarios cada trimestre, lo que convierte la cumplimentación manual en una carga operativa significativa. Las empresas más grandes también necesitan coordinar un grupo más amplio de partes interesadas de producto, seguridad, legal y ventas. La automatización les permite enrutar las preguntas al propietario del contenido adecuado mientras aplica estándares consistentes de evidencia y aprobación. Estas características facilitan justificar la inversión cuando el volumen de cuestionarios es alto.
Se proyecta que las pymes crecerán a una CAGR del 25,09% de 2026 a 2031. Los clientes más grandes están aplicando requisitos de calificación de proveedores más estrictos a los proveedores más pequeños, lo que aumenta la necesidad de que esos proveedores respondan de manera oportuna y consistente. Las plataformas nativas en la nube y los precios basados en el uso pueden reducir el costo inicial para las organizaciones más pequeñas, al tiempo que les permiten desarrollar su proceso de respuesta con el tiempo. Las expectativas regulatorias también están llegando a las pymes a través de contratos de clientes antes de que la aplicación directa se convierta en una preocupación práctica. El mercado de automatización de cuestionarios de seguridad puede, por tanto, ayudar a los proveedores más pequeños a proteger oportunidades de ventas haciendo que las respuestas de aseguramiento repetibles sean más fáciles de gestionar.
Por Industria de Usuario Final: El Sector BFSI Proporciona Escala Mientras la Salud y las Ciencias de la Vida Avanzan
El sector BFSI representó el 31,29% de los ingresos en 2025, convirtiéndolo en un caso de uso central para el mercado de automatización de cuestionarios de seguridad. Las instituciones financieras tanto envían evaluaciones de proveedores como reciben evaluaciones de sus propios clientes, lo que crea una doble carga de trabajo. La Ley de Resiliencia Operativa Digital exige que las entidades financieras documenten su gestión del riesgo de terceros en tecnología de la información y las comunicaciones.[2] Los requisitos contractuales relativos a las descripciones de servicios, la protección de datos, los derechos de auditoría y los acuerdos de salida exigen que las organizaciones mantengan evidencia de respaldo.
Se proyecta que la salud y las ciencias de la vida crecerán a una CAGR del 23,72% de 2026 a 2031. La verificación del Acuerdo de Socio Comercial de HIPAA requiere una revisión de cómo los proveedores de servicios protegen la información de salud. El Departamento de Salud y Servicios Humanos de los Estados Unidos propuso una actualización de la Regla de Seguridad de HIPAA en enero de 2025 que requeriría que las entidades cubiertas obtengan verificación escrita anual de los socios comerciales de que las salvaguardas técnicas requeridas están en vigor. Los marcos comunes como HITRUST pueden hacer valioso mapear una única respuesta a través de los requisitos de HIPAA, las directrices del NIST y los requisitos de SOC 2. Esto reduce el trabajo de contenido repetido para los equipos que deben evaluar a un gran número de proveedores.
Análisis Geográfico
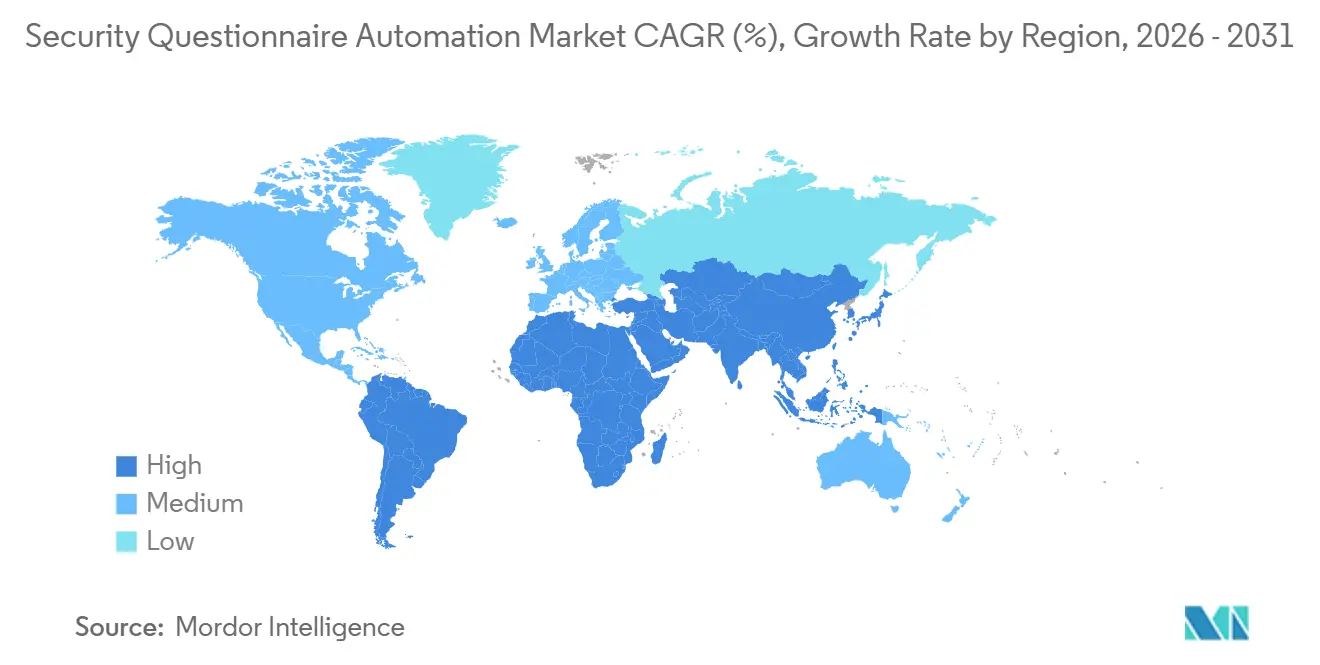
América del Norte representó el 38,44% de los ingresos en 2025, respaldada por proveedores de tecnología que enfrentan revisiones sustanciales de clientes entrantes e instituciones financieras que operan bajo expectativas superpuestas de riesgo de terceros. El Departamento de Servicios Financieros del Estado de Nueva York emitió directrices en octubre de 2025 sobre la gestión del riesgo de proveedores de servicios de terceros para las entidades cubiertas. FINRA también reforzó la gestión de riesgos de proveedores como una prioridad de examen en 2026. Los Estados Unidos combinan un alto uso de Software como Servicio, programas establecidos de gestión de riesgos de terceros y compradores que esperan trazabilidad a nivel de evidencia para las respuestas asistidas. Esta combinación mantiene a América del Norte como región central para el mercado de automatización de cuestionarios de seguridad.
Europa es el segundo mercado regional más grande para la automatización de cuestionarios de seguridad. La Ley de Resiliencia Operativa Digital y los requisitos de seguridad de la cadena de suministro de NIS2 crean una sólida base de cumplimiento para la diligencia debida de proveedores y alientan a las empresas a documentar sus evaluaciones. La Comisión Europea propuso en 2026 un marco de cadena de suministro de tecnología de la información y las comunicaciones de confianza para permitir evaluaciones coordinadas de riesgos de seguridad en sectores críticos.[3] Las directrices de la Autoridad Bancaria Europea de septiembre de 2026 extienden los requisitos de evaluación a los servicios no relacionados con la tecnología de la información y las comunicaciones en los bancos. Alemania, el Reino Unido y Francia generan una demanda significativa, mientras que las normas de transferencia transfronteriza y los requisitos nacionales de residencia de datos favorecen el manejo localizado de datos y el procesamiento multilingüe.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 24,10% de 2026 a 2031. Las expectativas de gestión de riesgos tecnológicos de Singapur, las directrices de gestión de ciberseguridad de Japón, los requisitos de protección de datos de India y las normas de protección de datos en evolución de Corea del Sur están aumentando la atención al aseguramiento de proveedores. Zeroboard añadió elementos de encuesta de ciberseguridad a su plataforma Dataseed SAQ en marzo de 2026 utilizando las Directrices de Gestión de Ciberseguridad Ver. 3.0 de Japón. Los requisitos de localización de ciberseguridad de China y las evaluaciones de la cadena de suministro de ciudades inteligentes también crean demanda de controles de residencia de datos y capacidades de respuesta multilingüe. América del Sur, Oriente Medio y África siguen siendo regiones en etapas más tempranas donde la demanda del mercado de automatización de cuestionarios de seguridad se centra en subsidiarias multinacionales, instituciones del sector BFSI y proveedores de tecnología que buscan calificar para contratos empresariales.
Panorama Competitivo
El mercado de automatización de cuestionarios de seguridad incluye plataformas de respuesta dedicadas, plataformas de gestión de confianza con automatización de respuesta integrada y proveedores nativos de automatización del conocimiento basados en inteligencia artificial. Los proveedores dedicados incluyen Conveyor, Whistic, Vendict y Skypher, mientras que los proveedores de gestión de confianza incluyen Vanta, Drata a través de SafeBase, TrustCloud, Secureframe, Scrut Automation y Sprinto. Los proveedores nativos de inteligencia artificial incluyen Arphie, 1up AI e Inventive AI. Ningún proveedor tiene una posición dominante tanto en pymes como en grandes empresas, lo que mantiene activa la competencia en precios y productos.
La competencia en el mercado de automatización de cuestionarios de seguridad se centra en si un proveedor trata el cuestionario como una tarea aislada o como parte de un flujo de trabajo continuo de cumplimiento y riesgo de proveedores. Los compradores en el sector BFSI y en el sector sanitario otorgan cada vez más importancia a los resultados vinculados a fuentes y a los registros de aprobación a prueba de manipulaciones. Vanta lanzó su Agente de Confianza del Cliente en marzo de 2026, con una base de conocimiento de mejora automática, enrutamiento automatizado de preguntas y una tasa de deflexión reportada del 87% para las revisiones de confianza entrantes. Drata lanzó la Gobernanza de Agentes de Inteligencia Artificial en junio de 2026 para ayudar a las empresas a inventariar, monitorear y gobernar los agentes de inteligencia artificial. Estas acciones muestran un movimiento hacia la gestión continua de evidencia en lugar de la generación de respuestas únicas.
Drata adquirió SafeBase por 250 millones de USD en febrero de 2025, combinando una plataforma de automatización de cumplimiento con capacidades de centro de confianza y alcance de red del lado del comprador.[4] Sprinto lanzó su Plataforma de Confianza Autónoma en marzo de 2026 con agentes para la diligencia debida de proveedores, actualización de evidencia y resolución de brechas de control en más de 200 estándares. Conveyor recaudó 20 millones de USD en una ronda Serie B en junio de 2025 para ampliar las capacidades de inteligencia artificial para revisiones de seguridad y solicitudes de propuestas. Queda espacio abierto en la automatización de respuestas multilingüe, la cumplimentación de portales de compradores y las herramientas de gobernanza para clientes de tamaño mediano. Los proveedores que puedan demostrar precisión en las respuestas, fiabilidad de integración y actualidad de la evidencia probablemente tendrán una ventaja a medida que el mercado de automatización de cuestionarios de seguridad enfrente requisitos de revisión de compradores más estrictos.
Líderes de la Industria de Automatización de Cuestionarios de Seguridad
-
Vanta Inc.
-
Drata, Inc.
-
Secureframe, Inc.
-
Sprinto Technologies Private Limited
-
SecurityPal, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Optro, anteriormente AuditBoard, Inc., se asoció con Carahsoft para llevar su Plataforma de Inteligencia GRC agéntica al sector público de los Estados Unidos, ampliando la automatización de cuestionarios y las capacidades de riesgo conectado para agencias federales y contratistas de defensa sujetos a obligaciones obligatorias de evaluación de ciberseguridad de terceros.
- Septiembre de 2026: La Autoridad Bancaria Europea publicó directrices finales sobre la gestión sólida del riesgo de terceros para servicios no TIC, extendiendo las obligaciones de evaluación de proveedores alineadas con la Ley de Resiliencia Operativa Digital más allá de los proveedores de TIC para las instituciones financieras de la Unión Europea y ampliando materialmente el volumen de cuestionarios abordables por las plataformas de automatización.
- Junio de 2026: Drata, Inc. lanzó la Gobernanza de Agentes de Inteligencia Artificial, extendiendo su plataforma de gestión de confianza para inventariar, monitorear y gobernar los agentes de inteligencia artificial empresarial. Esto aborda la categoría de preguntas de seguridad de más rápido crecimiento en las adquisiciones, con preguntas sobre gobernanza de inteligencia artificial que aumentaron un 30% en frecuencia en 2,1 millones de preguntas procesadas, y el 89% de los proveedores dejándolas sin respuesta.
- Mayo de 2026: Optro adquirió Midship, una empresa emergente nativa de inteligencia artificial de pruebas autónomas de controles, creando lo que describió como el primer sistema GRC agéntico capaz de automatizar hasta el 87% de la gestión de controles, fortaleciendo directamente la generación y el mantenimiento continuo de evidencia para cuestionarios.
Alcance del Informe Global del Mercado de Automatización de Cuestionarios de Seguridad
El Mercado de Automatización de Cuestionarios de Seguridad comprende plataformas de software y servicios relacionados que automatizan la cumplimentación, gestión, análisis y respuesta de cuestionarios de seguridad, cumplimiento, riesgo de proveedores y diligencia debida. Estas soluciones aprovechan la inteligencia artificial, la gestión del conocimiento, la automatización de flujos de trabajo, los repositorios de cumplimiento y las herramientas de colaboración para reducir el esfuerzo manual asociado con la respuesta a Solicitudes de Información (RFI), Solicitudes de Propuesta (RFP), evaluaciones de seguridad y cuestionarios de gestión de riesgos de terceros. El mercado sirve a organizaciones que buscan acelerar los ciclos de ventas, mejorar la precisión del cumplimiento, agilizar las evaluaciones de proveedores y mejorar los procesos de aseguramiento de seguridad.
El Informe del Mercado de Automatización de Cuestionarios de Seguridad está Segmentado por Oferta (Software y Servicios [Servicios de Implementación e Integración, Servicios de Respuesta Gestionada a Cuestionarios, y Servicios de Consultoría y Asesoramiento]), Modo de Implementación (Nube y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], TI y Telecomunicaciones, Gobierno y Defensa, Salud y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software | |
| Servicios | Servicios de Implementación e Integración |
| Servicios de Respuesta Gestionada a Cuestionarios | |
| Servicios de Consultoría y Asesoramiento |
| Nube |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Gobierno y Defensa |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| Argentina | |
| México | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Oferta | Software | |
| Servicios | Servicios de Implementación e Integración | |
| Servicios de Respuesta Gestionada a Cuestionarios | ||
| Servicios de Consultoría y Asesoramiento | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Gobierno y Defensa | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de automatización de cuestionarios de seguridad?
El mercado de automatización de cuestionarios de seguridad fue valorado en 0,35 mil millones de USD en 2025 y se estima en 0,42 mil millones de USD en 2026. Se proyecta que alcanzará 1,20 mil millones de USD en 2031 a una CAGR del 23,30%.
¿Qué está impulsando la demanda de automatización de cuestionarios de seguridad?
Las normas de riesgo de terceros, las carteras más grandes de proveedores en la nube, los requisitos de aseguramiento continuo y las preguntas más complejas sobre gobernanza de inteligencia artificial están aumentando la carga de trabajo de los equipos de seguridad.
¿Qué oferta lidera la adopción de la automatización de cuestionarios de seguridad?
El software lideró con el 67,88% de los ingresos en 2025. Se proyecta que los servicios crecerán más rápido a una CAGR del 24,75% hasta 2031, ya que los compradores buscan soporte de implementación y respuesta gestionada.
¿Qué modo de implementación se utiliza más ampliamente para estas plataformas?
La nube representó el 68,15% de los ingresos en 2025 y se proyecta que crecerá a una CAGR del 24,38% hasta 2031. Respalda actualizaciones frecuentes, integraciones y centros de confianza orientados al comprador.
¿Qué sector de usuario final tiene la mayor demanda?
El sector BFSI representó el 31,29% de los ingresos en 2025 porque las instituciones financieras tanto envían como reciben extensas evaluaciones de seguridad de proveedores.
¿Qué región está creciendo más rápido en automatización de cuestionarios?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 24,10% hasta 2031, respaldada por los requisitos regionales de protección de datos y gestión de riesgos tecnológicos.