
Taille et part du marché de l'automatisation des questionnaires de sécurité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.42 Milliards de dollars |
| Taille du Marché (2031) | 1.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 23.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'automatisation des questionnaires de sécurité par Mordor Intelligence
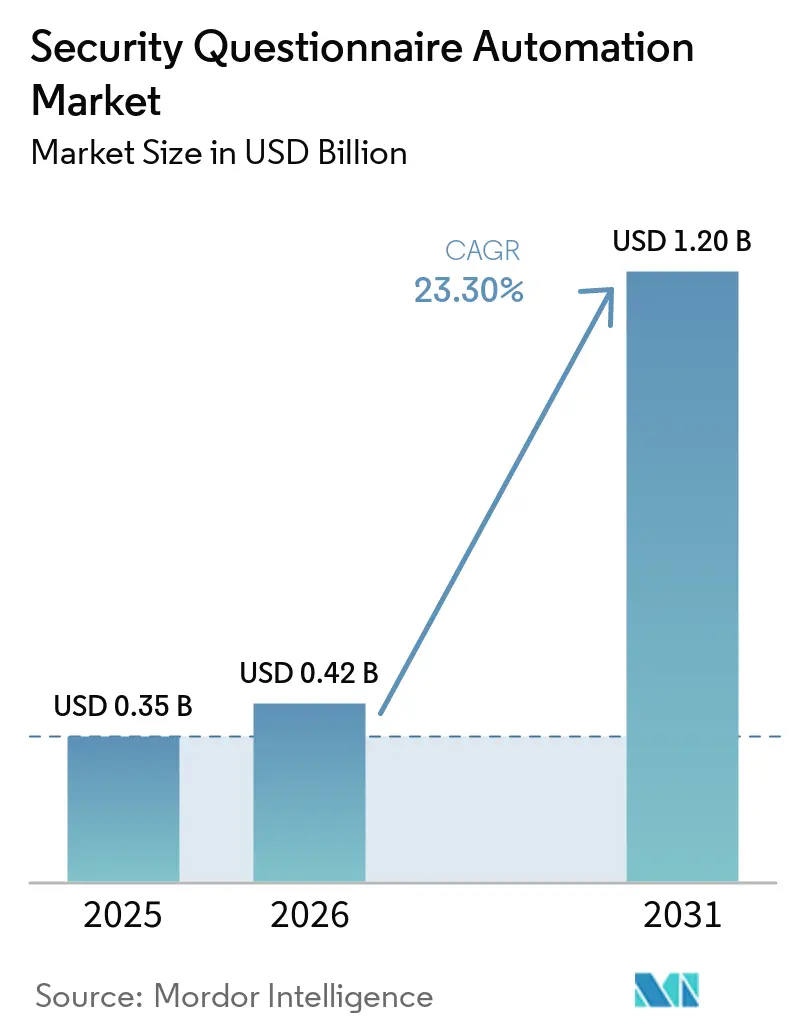
La taille du marché de l'automatisation des questionnaires de sécurité était évaluée à 0,35 milliard USD en 2025 et devrait croître de 0,42 milliard USD en 2026 pour atteindre 1,20 milliard USD d'ici 2031, à un CAGR de 23,30 % durant la période de prévision (2026-2031). Les exigences réglementaires font des évaluations des fournisseurs une tâche de conformité documentée, notamment dans les établissements de services financiers qui doivent évaluer les prestataires de technologies de l'information et des communications. La croissance de l'utilisation du cloud et des logiciels en tant que service augmente le nombre de fournisseurs nécessitant une évaluation, alourdissant la charge de travail des équipes de sécurité. L'utilisation en production d'outils basés sur des grands modèles de langage rend également les réponses automatisées plus pratiques lorsqu'elles sont étayées par des preuves vérifiées et des enregistrements d'approbation. Le marché de l'automatisation des questionnaires de sécurité évolue donc au-delà d'une simple bibliothèque de réponses vers des outils qui maintiennent des preuves actualisées, acheminent les évaluations et soutiennent les travaux d'assurance récurrents. Les fournisseurs capables de prendre en charge des réponses traçables, des intégrations sécurisées et des centres de confiance orientés acheteurs seront probablement mieux positionnés auprès des clients réglementés, notamment lorsque les preuves doivent être actualisées dans plusieurs départements.
Principaux enseignements du rapport
- Par offre, les logiciels détenaient 67,88 % de la part du marché de l'automatisation des questionnaires de sécurité en 2025, tandis que les services devraient se développer à un CAGR de 24,75 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 68,15 % de la part du marché de l'automatisation des questionnaires de sécurité en 2025 et devrait croître à un CAGR de 24,38 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 70,21 % du chiffre d'affaires du marché de l'automatisation des questionnaires de sécurité en 2025, tandis que les PME devraient se développer à un CAGR de 25,09 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le secteur BFSI représentait 31,29 % du chiffre d'affaires du marché de l'automatisation des questionnaires de sécurité en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 23,72 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,44 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 24,10 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'automatisation des questionnaires de sécurité
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des obligations en matière de cybersécurité et de confidentialité des tiers | +5.2% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des écosystèmes de fournisseurs cloud et de logiciels en tant que service | +4.8% | Mondial, avec des retombées en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Passage des évaluations périodiques à l'assurance continue des fournisseurs | +3.5% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Volume et complexité croissants des questionnaires de sécurité | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de réponses aux questionnaires plus rapides et plus cohérentes | +2.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Déflexion des questionnaires via des centres de confiance orientés acheteurs | +1.4% | Amérique du Nord, avec des gains précoces en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des obligations en matière de cybersécurité et de confidentialité des tiers
Le marché de l'automatisation des questionnaires de sécurité bénéficie des règles obligeant les organisations à documenter la manière dont elles évaluent les tiers. Le règlement sur la résilience opérationnelle numérique s'applique directement aux entités financières de l'Union européenne depuis janvier 2025 et exige une surveillance documentée des tiers en matière de technologies de l'information et des communications. L'Autorité bancaire européenne a publié des orientations définitives en septembre 2026 couvrant également les services tiers non liés aux technologies de l'information et des communications, élargissant l'ensemble des relations avec les fournisseurs que les banques doivent évaluer. Aux États-Unis, les agences bancaires fédérales ont proposé en 2026 des orientations faisant évoluer les attentes au-delà des simples vérifications par liste de contrôle vers une gestion plus complète des risques liés aux tiers. Ces exigences ajoutent des questions spécifiques aux cadres de référence portant sur les contrats, les mesures de sécurité, le traitement des données et les droits d'audit. Les plateformes avec des liens vers des preuves peuvent réduire les travaux manuels répétitifs tout en aidant les équipes à démontrer comment une réponse a été étayée.
Expansion des écosystèmes de fournisseurs cloud et de logiciels en tant que service
L'expansion de la base de logiciels cloud augmente le volume des évaluations de fournisseurs que les organisations doivent effectuer. À mesure que les entreprises ajoutent des applications, les équipes de sécurité et d'approvisionnement doivent évaluer davantage de prestataires et de sous-traitants avant d'approuver un achat. Cette pression est la plus forte lorsque les applications traitent des données clients ou soutiennent des opérations critiques. Le marché de l'automatisation des questionnaires de sécurité peut répondre à cette charge de travail en réutilisant des preuves approuvées pour plusieurs demandes tout en maintenant la responsabilité auprès des équipes chargées du contrôle. La livraison cloud facilite également la connexion d'un flux de réponses avec les outils d'approvisionnement, de gestion de la relation client et de gouvernance. L'argument commercial devient plus solide lorsque la même plateforme peut prendre en charge les questionnaires entrants des acheteurs et les évaluations sortantes des propres fournisseurs de l'organisation.
Passage des évaluations périodiques à l'assurance continue des fournisseurs
Le marché de l'automatisation des questionnaires de sécurité est également soutenu par un passage des cycles d'évaluation périodiques à une assurance plus continue des fournisseurs. Un rapport sectoriel de 2026 a révélé que 38 % des organisations opéraient avec une approche standardisée et continue de la gestion des risques liés aux tiers, tandis que 46 % s'appuyaient encore sur des évaluations périodiques ou des audits annuels. La FINRA a inscrit la gestion des risques liés aux fournisseurs comme priorité d'examen dans son rapport de surveillance réglementaire 2026. Sa demande de janvier 2025 portant sur la mise à jour des informations relatives aux engagements avec des tiers a également renforcé la nécessité pour les entreprises de maintenir des dossiers à jour. L'assurance continue nécessite une base de connaissances capable d'identifier les preuves obsolètes et de demander une validation renouvelée. Cela favorise les fournisseurs qui associent les réponses aux contrôles sous-jacents plutôt que de générer des textes autonomes.
Volume et complexité croissants des questionnaires de sécurité
Les questionnaires de sécurité couvrent désormais un éventail plus large de sujets, notamment la gouvernance de l'intelligence artificielle, les clauses environnementales et sociales, et les exigences de résidence des données. Drata a indiqué en juin 2026 que les questions relatives à la gouvernance de l'intelligence artificielle avaient augmenté de 30 % sur 9 mois parmi 2,1 millions de questions traitées. La même communication indiquait que 89 % des fournisseurs avaient laissé ces questions sans réponse. L'Agence des services financiers du Japon a signalé en avril 2026 que les établissements financiers font face à des travaux en double parce que les entreprises utilisent leurs propres formats de questionnaires plutôt que des formats communs.[1] Cette duplication accroît la valeur du contenu structuré, des bibliothèques de réponses approuvées et des outils de réponse spécifiques aux formats. Elle permet également au marché de l'automatisation des questionnaires de sécurité de réduire les travaux évitables sans affaiblir le processus d'évaluation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité d'intégration et coût total de possession | -2.8% | Mondial | Moyen terme (2-4 ans) |
| Contraintes de confidentialité et de partage transfrontalier des preuves | -1.9% | Europe, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Risque d'hallucination, de provenance et de responsabilité dans les réponses générées par l'IA | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Propriété fragmentée du contenu relatif à la sécurité, à la confidentialité, au juridique et aux ventes | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration et coût total de possession
La complexité d'intégration peut ralentir l'adoption sur le marché de l'automatisation des questionnaires de sécurité, en particulier pour les grandes organisations disposant de systèmes distincts de gouvernance, de gestion de la relation client, de collaboration et d'identité. Les acheteurs exploitent souvent un ensemble hétérogène d'outils plutôt qu'un environnement unifié de gestion des risques liés aux tiers. Le coût comprend également le nettoyage du contenu, la maintenance de la base de connaissances, la configuration du modèle et la révision humaine des réponses générées. Ces coûts peuvent être difficiles à évaluer pour les acheteurs lors du processus d'approvisionnement initial. Les entreprises de taille intermédiaire peuvent avoir le plus grand besoin de réduire les travaux manuels, mais disposer de moins de ressources techniques pour le déploiement. Les fournisseurs proposant des connecteurs préconfigurés et une intégration gérée peuvent réduire cet obstacle et raccourcir le délai de mise en service active.
Risque d'hallucination, de provenance et de responsabilité dans les réponses générées par l'IA
Une réponse inexacte peut créer des risques de conformité et contractuels lorsqu'elle est soumise à un client réglementé. La Cloud Security Alliance a déclaré en juin 2026 que la directive européenne sur la responsabilité du fait des produits étend la responsabilité stricte aux logiciels d'intelligence artificielle et exige une mise en œuvre d'ici décembre 2026. La directive crée également une présomption probatoire dans les cas où la complexité technique rend difficile pour un demandeur de prouver un défaut. Les acheteurs dans les secteurs BFSI et de la santé recherchent donc des résultats citant les documents sources et montrant l'historique des approbations. Ces exigences peuvent allonger les cycles de vente, mais elles distinguent également les systèmes utilisant des preuves clients vérifiées de la génération de texte à usage général. Des contrôles de provenance solides peuvent aider les fournisseurs à répondre à cette préoccupation sans supprimer l'avantage de productivité de l'automatisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : les logiciels sont en tête tandis que les services se développent avec les besoins de mise en œuvre
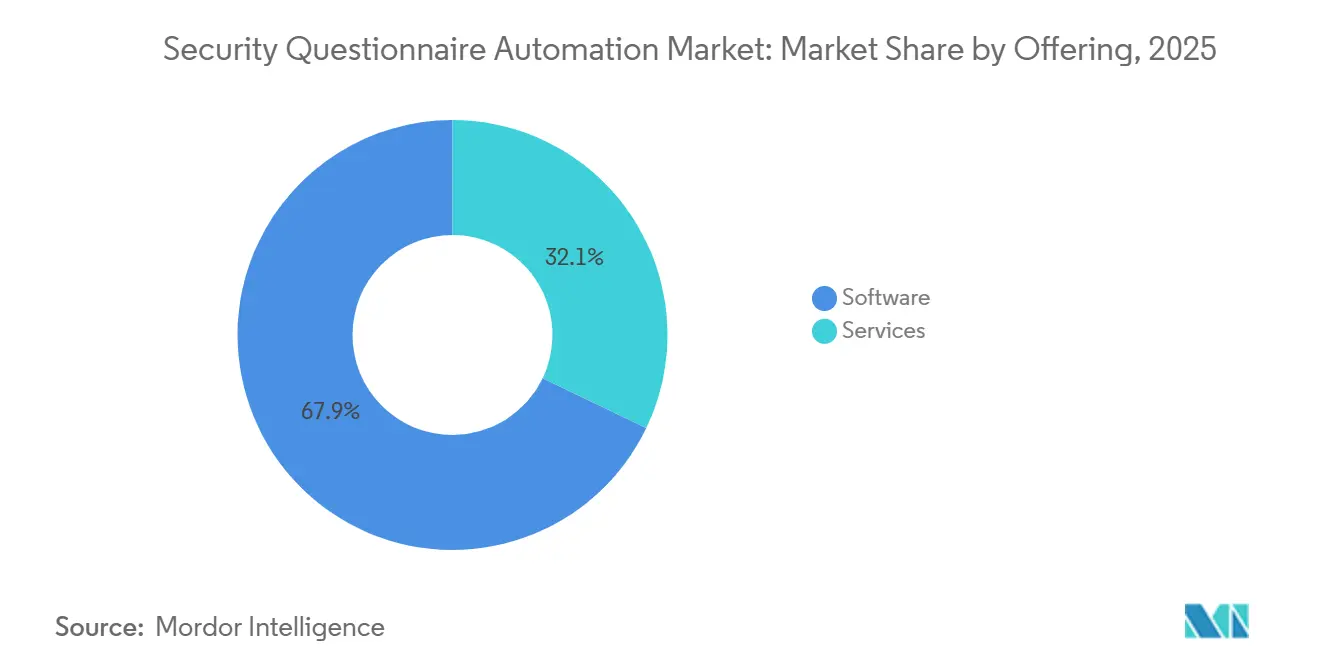
Les logiciels ont capturé 67,88 % de la taille du marché de l'automatisation des questionnaires de sécurité en 2025. Cette position reflète la demande de moteurs de réponse combinant des bases de connaissances structurées, la publication de centres de confiance, la réception de questionnaires et la réutilisation des preuves dans un flux de travail unique. Chaque réponse complétée peut renforcer la bibliothèque qui soutient les demandes ultérieures, à condition que les propriétaires du contenu la maintiennent à jour, approuvée et liée au contrôle pertinent. Les plateformes logicielles peuvent également fournir aux équipes de sécurité, juridiques, de confidentialité et de vente un flux de travail contrôlé unique plutôt que des feuilles de calcul et des transferts par e-mail séparés. Il en résulte un langage plus cohérent dans les évaluations clients et un enregistrement plus clair de qui a approuvé chaque réponse.
Les services devraient croître à un CAGR de 24,75 % de 2026 à 2031. La mise en œuvre, l'intégration, la réponse gérée et le travail de conseil sont importants sur le marché de l'automatisation des questionnaires de sécurité, lorsqu'un acheteur manque des personnes ou des processus nécessaires pour exploiter une plateforme à grande échelle. Les services de réponse gérée peuvent aider les organisations qui reçoivent un volume élevé de questionnaires mais ne disposent pas d'une équipe de programme dédiée ou d'un processus de réponse établi. Les services de conseil soutiennent également le passage des transferts informels interfonctionnels à des propriétaires définis, des engagements de niveau de service, des voies d'approbation et un processus pratique pour maintenir les preuves à jour. Les grandes organisations ont souvent besoin d'efforts de mise en œuvre supplémentaires car les systèmes hérités augmentent la complexité de la liaison des environnements de gouvernance, client et de collaboration.
Par mode de déploiement : le cloud soutient l'échelle actuelle et l'adoption continue
Le cloud représentait 68,15 % de la taille du marché de l'automatisation des questionnaires de sécurité en 2025. Sa position dominante reflète le besoin de mises à jour fréquentes de la base de connaissances, de connexions via des interfaces de programmation d'applications, de publication en ligne de centres de confiance et d'accès pour les équipes opérant sur plusieurs sites. Les outils cloud peuvent également prendre en charge les questionnaires soumis via des portails acheteurs, où un analyste devrait sinon copier manuellement les informations dans un formulaire séparé. Cette capacité est importante car les flux de travail par téléchargement de fichiers seuls ne peuvent pas répondre à de nombreuses évaluations basées sur des portails. La livraison cloud centralisée aide également les équipes distribuées à accéder au même contenu approuvé et au même historique d'approbation.
Le cloud devrait croître à un CAGR de 24,38 % de 2026 à 2031, conservant la position la plus forte parmi les modes de déploiement sur le marché de l'automatisation des questionnaires de sécurité. Les organisations continuent de préférer les systèmes pouvant s'intégrer aux outils de gouvernance, de gestion de la relation client et de collaboration sans avoir à maintenir leur propre environnement d'hébergement. Le déploiement sur site reste pertinent pour les gouvernements, la défense, les infrastructures critiques et les environnements d'intelligence artificielle souveraine soumis à des exigences strictes de résidence des données. Ces acheteurs peuvent privilégier le contrôle direct de l'endroit où les preuves sont stockées et traitées, y compris les éléments utilisés pour soutenir les évaluations des fournisseurs et des clients. Leurs besoins maintiennent la pertinence d'une option sur site même à mesure que les pratiques de sécurité cloud s'améliorent et que davantage de clients migrent leur flux de travail en ligne.
Par taille d'organisation : les grandes entreprises sont en tête tandis que les PME prennent de l'élan
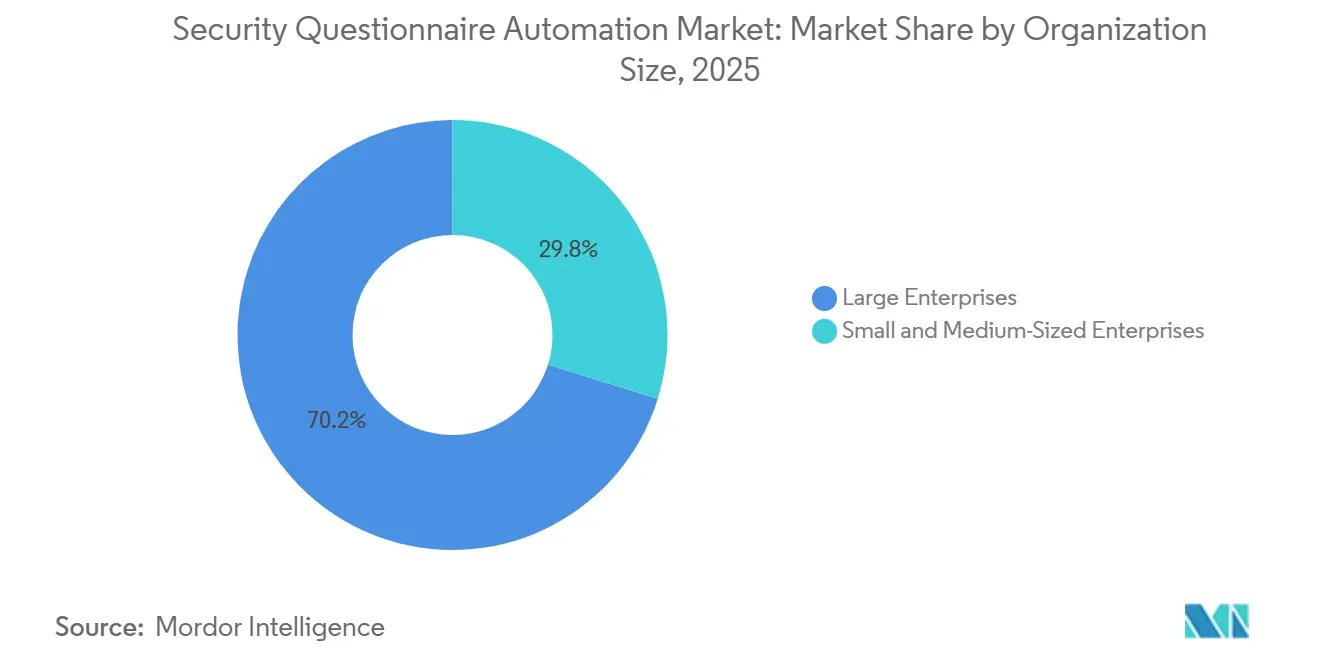
Les grandes entreprises détenaient 70,21 % du chiffre d'affaires en 2025. Les grands fournisseurs de technologie et les prestataires de services financiers peuvent recevoir des centaines de questionnaires chaque trimestre, faisant de la complétion manuelle une charge opérationnelle significative. Les grandes entreprises doivent également coordonner un groupe plus large de parties prenantes dans les domaines des produits, de la sécurité, du juridique et des ventes. L'automatisation leur permet d'acheminer les questions vers le bon propriétaire de contenu tout en appliquant des normes cohérentes en matière de preuves et d'approbation. Ces caractéristiques facilitent la justification de l'investissement lorsque le volume de questionnaires est élevé.
Les PME devraient croître à un CAGR de 25,09 % de 2026 à 2031. Les clients plus importants appliquent des exigences de qualification des fournisseurs plus strictes aux fournisseurs plus petits, ce qui accroît la nécessité pour ces fournisseurs de répondre rapidement et de manière cohérente. Les plateformes natives du cloud et la tarification à l'usage peuvent réduire le coût initial pour les petites organisations tout en leur permettant de développer leur processus de réponse au fil du temps. Les attentes réglementaires atteignent également les PME via les contrats clients avant que l'application directe ne devienne une préoccupation pratique. Le marché de l'automatisation des questionnaires de sécurité peut donc aider les fournisseurs plus petits à protéger les opportunités de vente en facilitant la gestion des réponses d'assurance répétables.
Par secteur d'activité des utilisateurs finaux : le BFSI fournit l'échelle tandis que la santé et les sciences de la vie progressent
Le secteur BFSI représentait 31,29 % du chiffre d'affaires en 2025, en faisant un cas d'usage central pour le marché de l'automatisation des questionnaires de sécurité. Les établissements financiers envoient des évaluations de fournisseurs et en reçoivent de leurs propres clients, ce qui crée une double charge de travail. Le règlement sur la résilience opérationnelle numérique exige des entités financières qu'elles documentent leur gestion des risques liés aux tiers en matière de technologies de l'information et des communications.[2] Les exigences contractuelles concernant les descriptions de services, la protection des données, les droits d'audit et les dispositions de sortie obligent les organisations à maintenir des preuves à l'appui.
La santé et les sciences de la vie devraient croître à un CAGR de 23,72 % de 2026 à 2031. La vérification des accords d'association commerciale HIPAA nécessite un examen de la manière dont les prestataires de services protègent les informations de santé. Le Département américain de la Santé et des Services sociaux a proposé en janvier 2025 une mise à jour de la règle de sécurité HIPAA qui exigerait des entités couvertes d'obtenir une vérification écrite annuelle de leurs associés commerciaux confirmant que les mesures de protection techniques requises sont en place. Les cadres communs tels que HITRUST peuvent rendre précieux le fait de mapper une seule réponse sur les exigences HIPAA, les orientations NIST et SOC 2. Cela réduit le travail de contenu répété pour les équipes devant évaluer un grand nombre de fournisseurs.
Analyse géographique
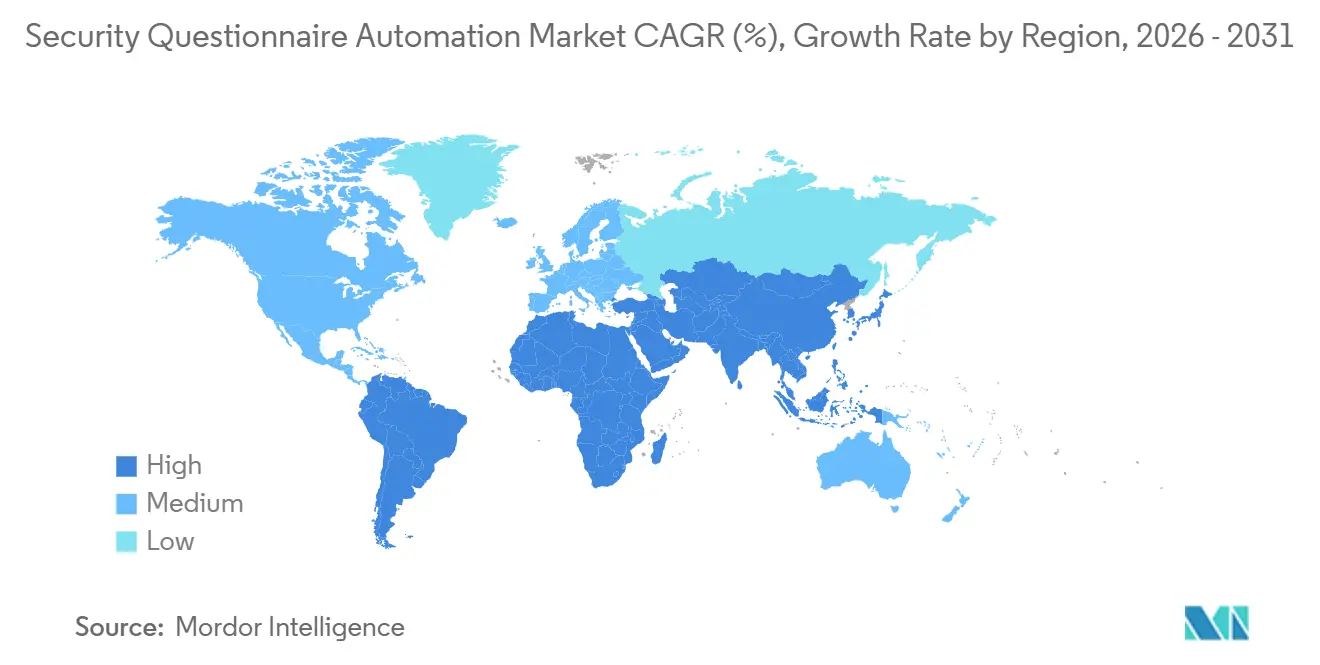
L'Amérique du Nord détenait 38,44 % du chiffre d'affaires en 2025, soutenue par des fournisseurs de technologie confrontés à d'importantes évaluations entrantes de clients et des établissements financiers opérant sous des attentes de risques liés aux tiers qui se chevauchent. Le Département des services financiers de l'État de New York a publié en octobre 2025 des orientations sur la gestion des risques liés aux prestataires de services tiers pour les entités couvertes. La FINRA a également réaffirmé la gestion des risques liés aux fournisseurs comme priorité d'examen en 2026. Les États-Unis combinent une utilisation élevée des logiciels en tant que service, des programmes établis de gestion des risques liés aux tiers et des acheteurs qui attendent une traçabilité au niveau des preuves pour les réponses assistées. Cette combinaison maintient l'Amérique du Nord au cœur du marché de l'automatisation des questionnaires de sécurité.
L'Europe est le deuxième marché régional pour l'automatisation des questionnaires de sécurité. Le règlement sur la résilience opérationnelle numérique et les exigences de sécurité de la chaîne d'approvisionnement NIS2 créent une base de conformité solide pour la diligence raisonnable des fournisseurs et encouragent les entreprises à documenter leurs évaluations. La Commission européenne a proposé en 2026 un cadre de chaîne d'approvisionnement en technologies de l'information et des communications de confiance pour permettre des évaluations coordonnées des risques de sécurité dans les secteurs critiques.[3] Les orientations de l'Autorité bancaire européenne de septembre 2026 étendent les exigences d'évaluation aux services non liés aux technologies de l'information et des communications dans les banques. L'Allemagne, le Royaume-Uni et la France génèrent une demande significative, tandis que les règles de transfert transfrontalier et les exigences nationales de résidence des données favorisent le traitement localisé des données et le traitement multilingue.
L'Asie-Pacifique devrait se développer à un CAGR de 24,10 % de 2026 à 2031. Les attentes de Singapour en matière de gestion des risques technologiques, les orientations japonaises en matière de gestion de la cybersécurité, les exigences indiennes en matière de protection des données et les règles évolutives de protection des données de la Corée du Sud accroissent l'attention portée à l'assurance des fournisseurs. Zeroboard a ajouté des éléments d'enquête sur la cybersécurité à sa plateforme Dataseed SAQ en mars 2026 en utilisant les directives de gestion de la cybersécurité Ver. 3.0 du Japon. Les exigences de localisation de la cybersécurité en Chine et les évaluations de la chaîne d'approvisionnement des villes intelligentes créent également une demande de contrôles de résidence des données et de capacités de réponse multilingues. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des régions à un stade plus précoce où la demande pour le marché de l'automatisation des questionnaires de sécurité se concentre sur les filiales multinationales, les établissements BFSI et les fournisseurs de technologie cherchant à se qualifier pour des contrats d'entreprise.
Paysage concurrentiel
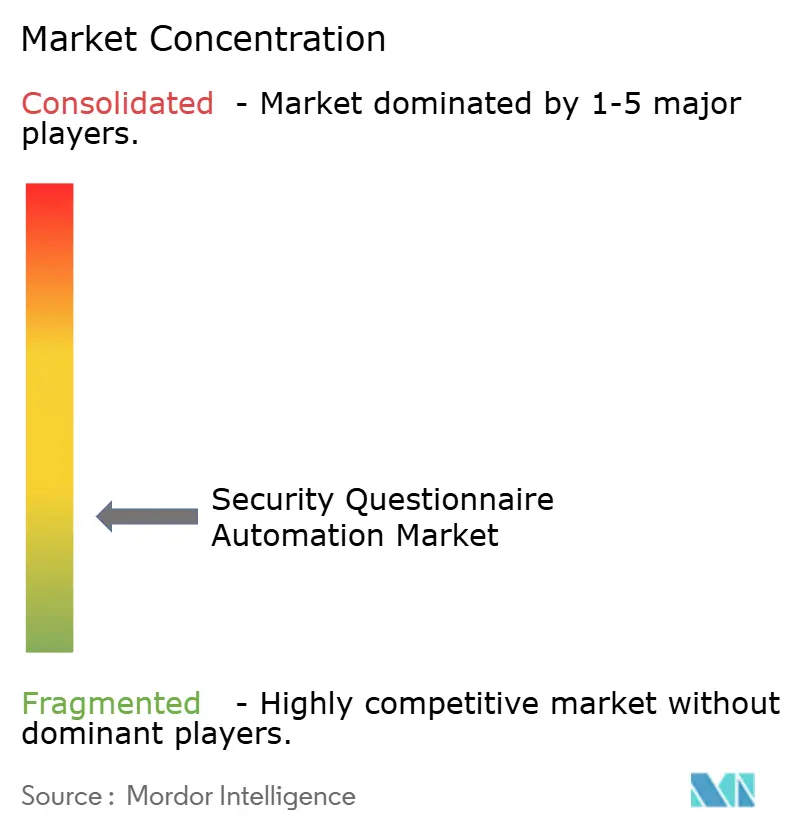
Le marché de l'automatisation des questionnaires de sécurité comprend des plateformes de réponse dédiées, des plateformes de gestion de la confiance avec automatisation des réponses intégrée, et des fournisseurs d'automatisation des connaissances natifs de l'intelligence artificielle. Les fournisseurs dédiés comprennent Conveyor, Whistic, Vendict et Skypher, tandis que les fournisseurs de gestion de la confiance comprennent Vanta, Drata via SafeBase, TrustCloud, Secureframe, Scrut Automation et Sprinto. Les fournisseurs natifs de l'intelligence artificielle comprennent Arphie, 1up AI et Inventive AI. Aucun fournisseur n'occupe une position dominante à la fois sur les PME et les grandes entreprises, ce qui maintient une concurrence active sur les prix et les produits.
La concurrence sur le marché de l'automatisation des questionnaires de sécurité porte sur la question de savoir si un fournisseur traite le questionnaire comme une tâche isolée ou comme faisant partie d'un flux de travail continu de conformité et de gestion des risques liés aux fournisseurs. Les acheteurs dans les secteurs BFSI et de la santé accordent une importance croissante aux résultats liés aux sources et aux enregistrements d'approbation infalsifiables. Vanta a lancé son Agent de confiance client en mars 2026, doté d'une base de connaissances auto-améliorante, d'un acheminement automatisé des questions et d'un taux de déflexion déclaré de 87 % pour les évaluations de confiance entrantes. Drata a lancé la gouvernance des agents d'IA en juin 2026 pour aider les entreprises à inventorier, surveiller et gouverner les agents d'intelligence artificielle. Ces actions montrent une évolution vers une gestion continue des preuves plutôt que vers une génération ponctuelle de réponses.
Drata a acquis SafeBase pour 250 millions USD en février 2025, combinant une plateforme d'automatisation de la conformité avec des capacités de centre de confiance et une portée réseau côté acheteur.[4] Sprinto a lancé sa plateforme de confiance autonome en mars 2026 avec des agents pour la diligence raisonnable des fournisseurs, l'actualisation des preuves et la résolution des lacunes de contrôle sur plus de 200 normes. Conveyor a levé 20 millions USD lors d'un tour de table de série B en juin 2025 pour développer les capacités d'intelligence artificielle pour les évaluations de sécurité et les appels d'offres. Des espaces ouverts subsistent dans l'automatisation des réponses multilingues, la complétion via des portails acheteurs et les outils de gouvernance pour les clients de taille intermédiaire. Les fournisseurs capables de prouver la précision des réponses, la fiabilité de l'intégration et l'actualité des preuves auront probablement un avantage à mesure que le marché de l'automatisation des questionnaires de sécurité fait face à des exigences d'évaluation acheteur plus strictes.
Leaders du secteur de l'automatisation des questionnaires de sécurité
-
Vanta Inc.
-
Drata, Inc.
-
Secureframe, Inc.
-
Sprinto Technologies Private Limited
-
SecurityPal, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Optro, anciennement AuditBoard, Inc., s'est associé à Carahsoft pour apporter sa plateforme d'intelligence GRC agentique au secteur public américain, élargissant l'automatisation des questionnaires et les capacités de risque connecté pour les agences fédérales et les contractants de défense soumis à des obligations obligatoires d'évaluation de la cybersécurité des tiers.
- Septembre 2026 : L'Autorité bancaire européenne a publié des orientations définitives sur la gestion saine des risques liés aux tiers pour les services non liés aux TIC, étendant les obligations d'évaluation des fournisseurs alignées sur le règlement sur la résilience opérationnelle numérique au-delà des prestataires TIC pour les établissements financiers de l'UE et élargissant matériellement le volume de questionnaires adressables par les plateformes d'automatisation.
- Juin 2026 : Drata, Inc. a lancé la gouvernance des agents d'IA, étendant sa plateforme de gestion de la confiance pour inventorier, surveiller et gouverner les agents d'IA d'entreprise. Cela répond à la catégorie de questions de sécurité à la croissance la plus rapide dans les achats, avec des questions de gouvernance de l'IA en hausse de 30 % en fréquence sur 2,1 millions de questions traitées, et 89 % des fournisseurs les laissant sans réponse.
- Mai 2026 : Optro a acquis Midship, une startup de test autonome de contrôles native de l'IA, créant ce qu'elle a décrit comme le premier système GRC agentique capable d'automatiser jusqu'à 87 % de la gestion des contrôles, renforçant directement la génération et la maintenance continues des preuves pour les questionnaires.
Périmètre du rapport mondial sur le marché de l'automatisation des questionnaires de sécurité
Le marché de l'automatisation des questionnaires de sécurité comprend des plateformes logicielles et des services associés qui automatisent la complétion, la gestion, l'analyse et la réponse aux questionnaires de sécurité, de conformité, de risques liés aux fournisseurs et de diligence raisonnable. Ces solutions exploitent l'intelligence artificielle, la gestion des connaissances, l'automatisation des flux de travail, les référentiels de conformité et les outils de collaboration pour réduire l'effort manuel associé à la réponse aux demandes de renseignements, aux appels d'offres, aux évaluations de sécurité et aux questionnaires de gestion des risques liés aux tiers. Le marché sert les organisations cherchant à accélérer les cycles de vente, à améliorer la précision de la conformité, à rationaliser les évaluations des fournisseurs et à améliorer les processus d'assurance de la sécurité.
Le rapport sur le marché de l'automatisation des questionnaires de sécurité est segmenté par offre (logiciels et services [services de mise en œuvre et d'intégration, services de réponse gérée aux questionnaires, et services de conseil et d'accompagnement]), mode de déploiement (cloud et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance [BFSI], informatique et télécommunications, gouvernement et défense, santé et sciences de la vie, commerce de détail et e-commerce, énergie et services publics, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels | |
| Services | Services de mise en œuvre et d'intégration |
| Services de réponse gérée aux questionnaires | |
| Services de conseil et d'accompagnement |
| Cloud |
| Sur site |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Informatique et télécommunications |
| Gouvernement et défense |
| Santé et sciences de la vie |
| Commerce de détail et e-commerce |
| Énergie et services publics |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Mexique | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par offre | Logiciels | |
| Services | Services de mise en œuvre et d'intégration | |
| Services de réponse gérée aux questionnaires | ||
| Services de conseil et d'accompagnement | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Informatique et télécommunications | ||
| Gouvernement et défense | ||
| Santé et sciences de la vie | ||
| Commerce de détail et e-commerce | ||
| Énergie et services publics | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'automatisation des questionnaires de sécurité ?
Le marché de l'automatisation des questionnaires de sécurité était évalué à 0,35 milliard USD en 2025 et est estimé à 0,42 milliard USD en 2026. Il devrait atteindre 1,20 milliard USD d'ici 2031 à un CAGR de 23,30 %.
Qu'est-ce qui stimule la demande d'automatisation des questionnaires de sécurité ?
Les règles de risques liés aux tiers, les portefeuilles de fournisseurs cloud plus importants, les exigences d'assurance continue et des questions de gouvernance de l'intelligence artificielle plus complexes augmentent la charge pesant sur les équipes de sécurité.
Quelle offre est en tête de l'adoption de l'automatisation des questionnaires de sécurité ?
Les logiciels étaient en tête avec 67,88 % du chiffre d'affaires en 2025. Les services devraient croître plus rapidement à un CAGR de 24,75 % jusqu'en 2031, les acheteurs recherchant une mise en œuvre et un soutien à la réponse gérée.
Quel mode de déploiement est le plus largement utilisé pour ces plateformes ?
Le cloud détenait 68,15 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 24,38 % jusqu'en 2031. Il prend en charge les mises à jour fréquentes, les intégrations et les centres de confiance orientés acheteurs.
Quel secteur d'utilisateurs finaux présente la plus forte demande ?
Le secteur BFSI représentait 31,29 % du chiffre d'affaires en 2025, car les établissements financiers envoient et reçoivent d'importantes évaluations de sécurité des fournisseurs.
Quelle région connaît la croissance la plus rapide pour l'automatisation des questionnaires ?
L'Asie-Pacifique devrait croître à un CAGR de 24,10 % jusqu'en 2031, soutenue par les exigences régionales de protection des données et de gestion des risques technologiques.