
Tamanho e Participação do Mercado de Pipeline de Dados de Segurança
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
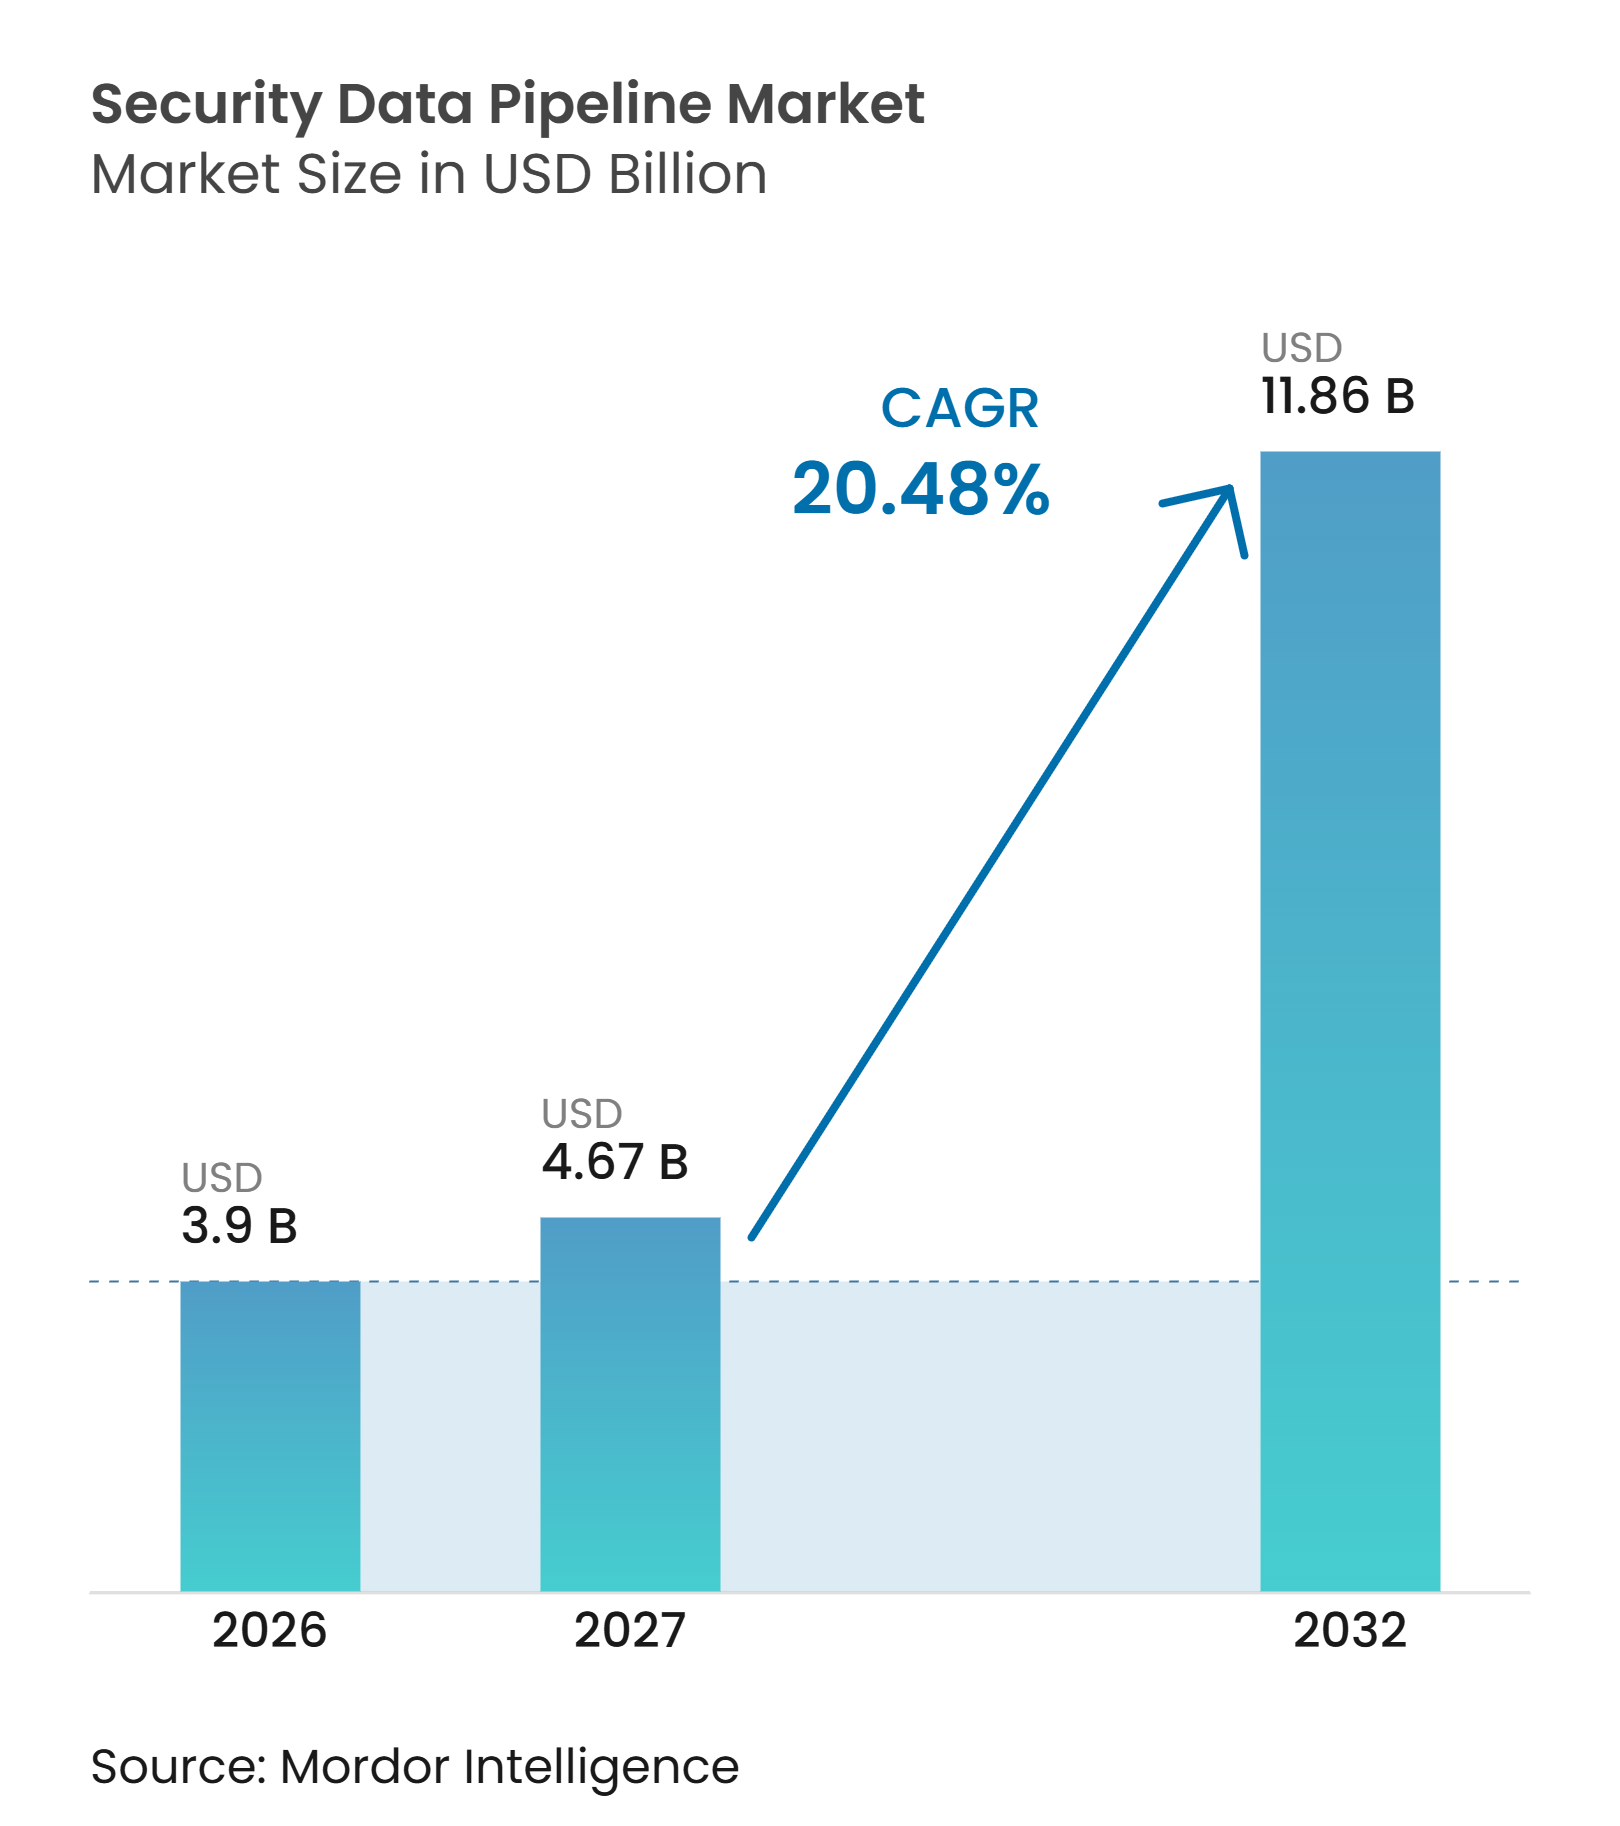
| Tamanho do Mercado (2027) | 4.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.86 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 20.48 % |
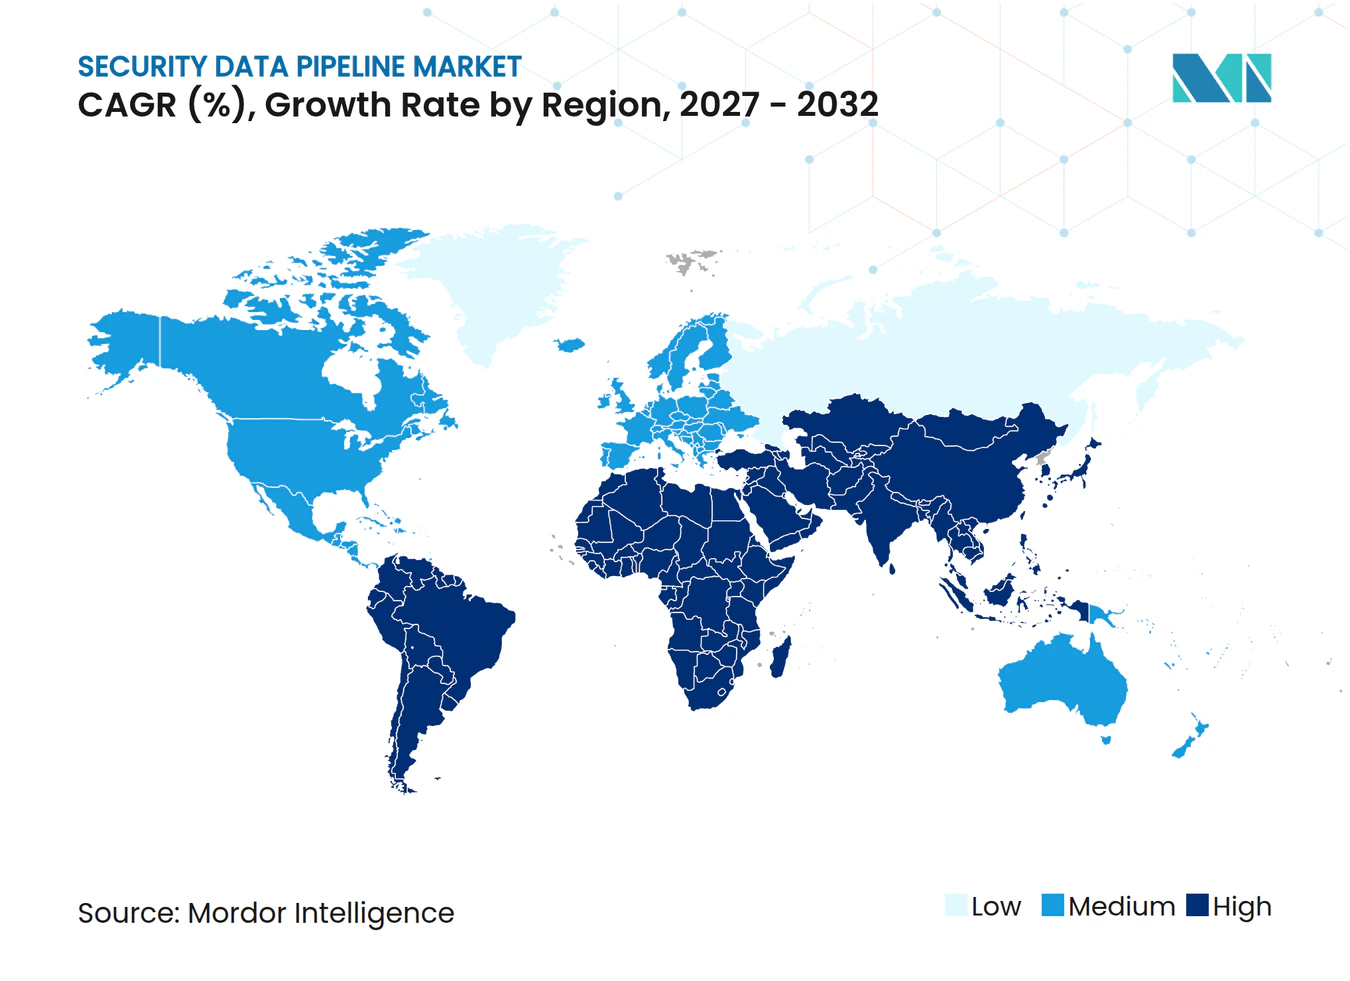
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pipeline de Dados de Segurança por Mordor Intelligence
O tamanho do mercado de pipeline de dados de segurança foi avaliado em 3,90 bilhões de USD em 2026 e estima-se que cresça de 4,70 bilhões de USD em 2027 para atingir 11,86 bilhões de USD até 2032, a um CAGR de 20,48% durante o período de previsão (2027-2032). O mercado de pipeline de dados de segurança está ganhando importância à medida que os centros de operações de segurança gerenciam volumes crescentes de registros provenientes de plataformas em nuvem, aplicações, redes, dispositivos conectados e cargas de trabalho de IA. As ferramentas de pipeline permitem que as equipes filtrem, enriqueçam, normalizem, roteiem e retenham esses dados antes que cheguem a uma plataforma de gerenciamento de informações e eventos de segurança. Essa abordagem ajuda as organizações a controlar os custos de tratamento de dados, mantendo os registros de segurança de alta prioridade disponíveis para detecção e investigação. As estratégias dos fornecedores combinam cada vez mais capacidades de pipeline com ofertas de detecção, análise e SIEM, enquanto os requisitos regulatórios de registro, retenção e residência de dados continuam a sustentar a demanda nos setores regulamentados.
Principais Conclusões do Relatório
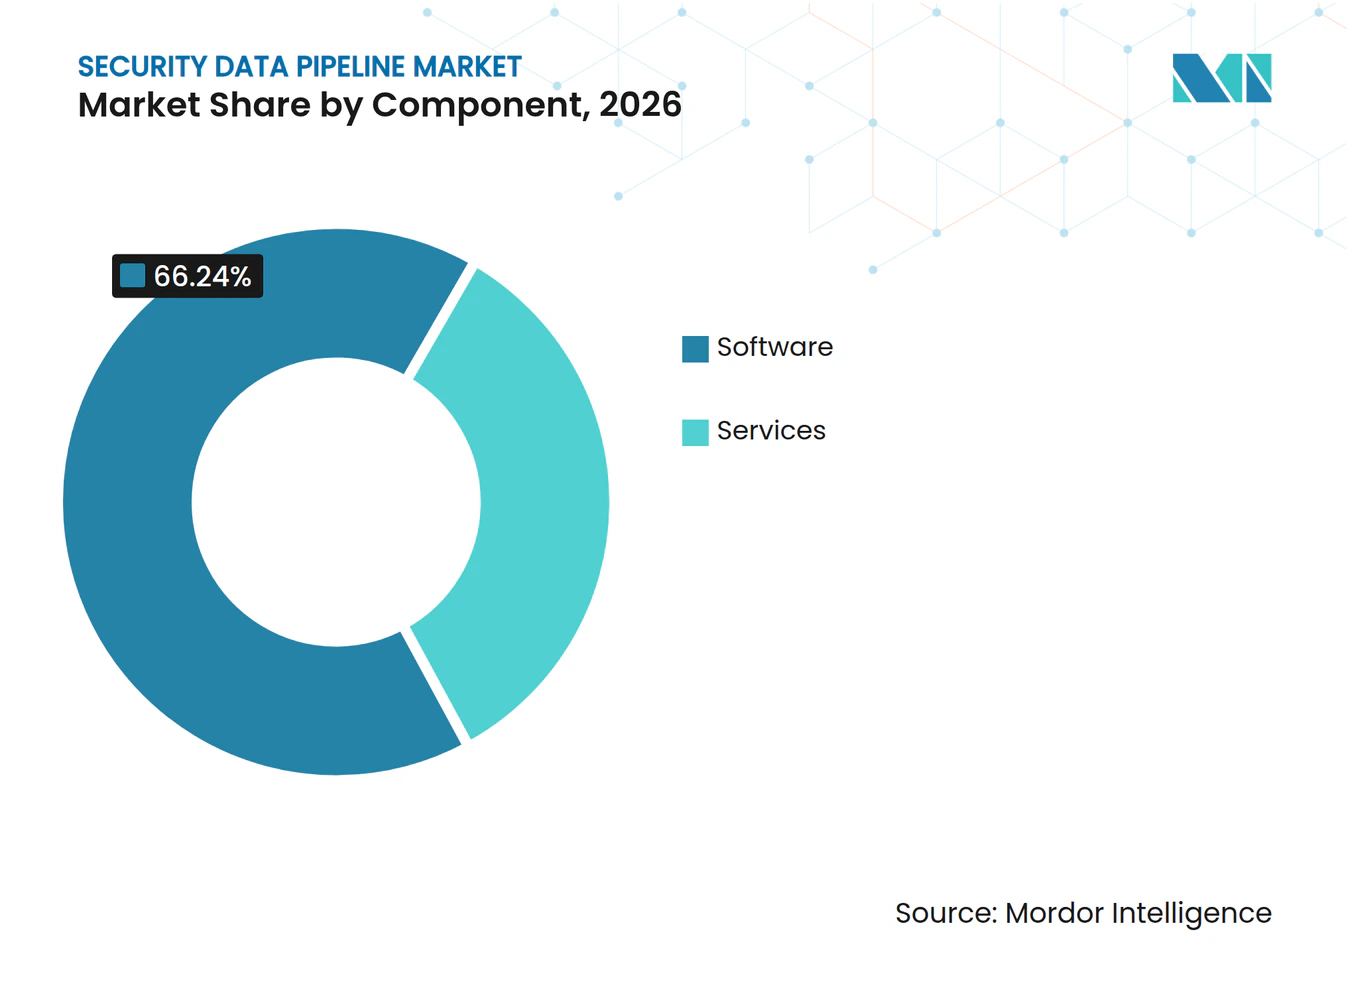
- Por componente, o software detinha 66,24% da participação do mercado de pipeline de dados de segurança em 2026, enquanto os serviços devem se expandir a um CAGR de 21,86% até 2032.
- Por função, a coleta e ingestão representou 59,11% da receita do mercado de pipeline de dados de segurança em 2026, enquanto a detecção em fluxo contínuo deve crescer a um CAGR de 21,55% até 2032.
- Por implantação, o modelo local representou 70,12% da receita do mercado de pipeline de dados de segurança em 2026, enquanto a implantação em nuvem deve crescer a um CAGR de 22,14% até 2032.
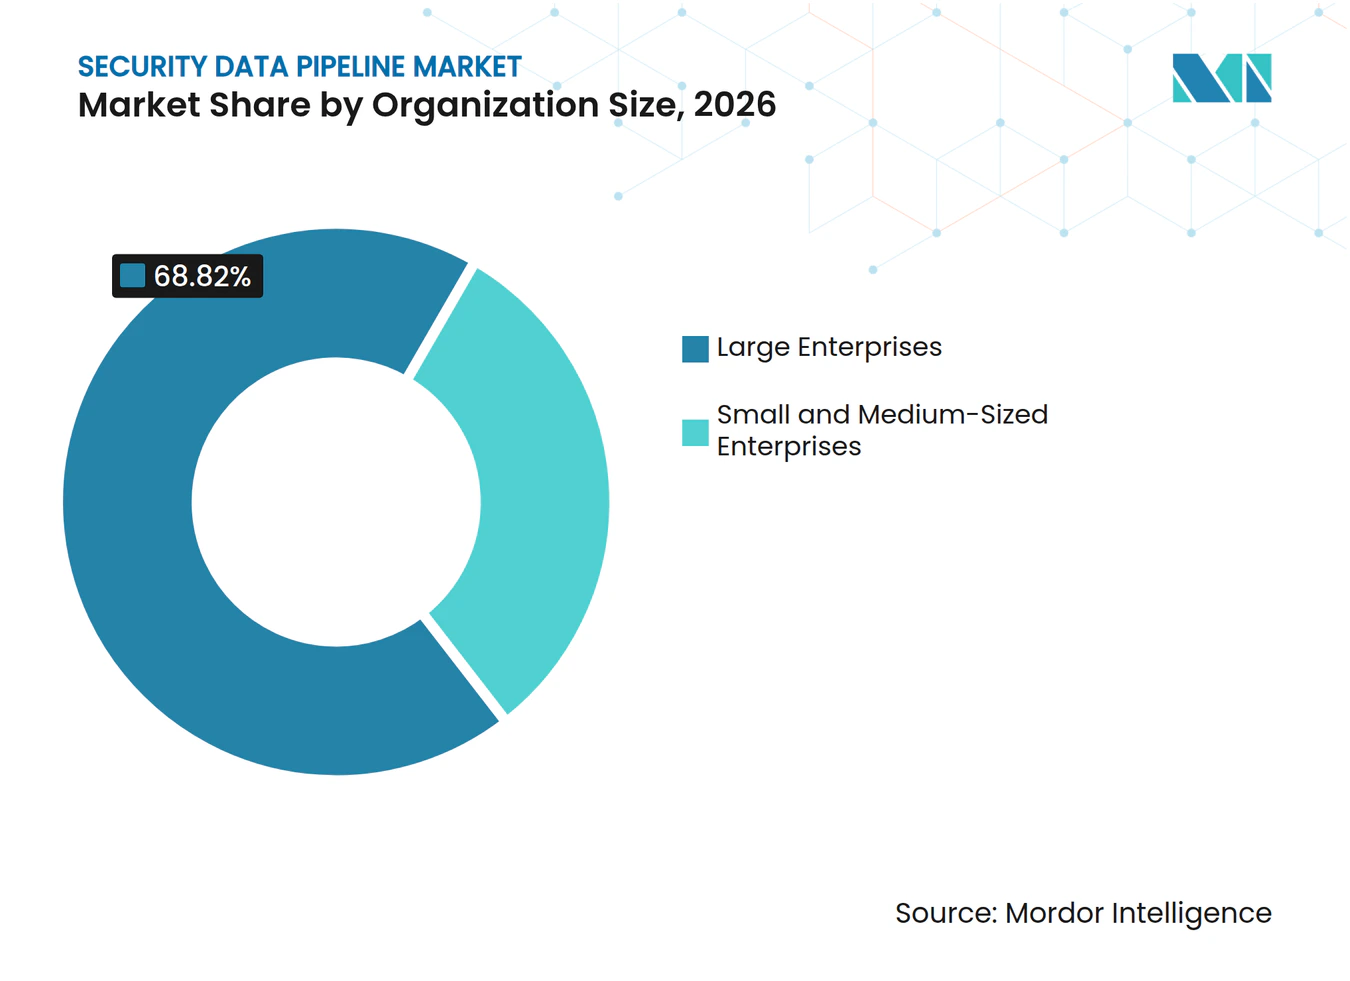
- Por tamanho de organização, as grandes empresas detinham 68,82% da receita do mercado de pipeline de dados de segurança em 2026, enquanto as pequenas e médias empresas devem crescer a um CAGR de 22,48% até 2032.
- Por usuário final, o BFSI detinha 28,16% da receita do mercado de pipeline de dados de segurança em 2026, enquanto o governo e a administração pública devem crescer a um CAGR de 20,89% até 2032.
- Por geografia, a América do Norte detinha 36,41% da receita do mercado de pipeline de dados de segurança em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 21,26% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Telemetria de Segurança | +5.8% | Global | Curto prazo (≤ 2 anos) |
| Otimização dos Custos de Ingestão de SIEM | +4.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Requisitos de Qualidade de Dados de Segurança Prontos para IA | +3.2% | Global, com ganhos iniciais na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Operações de Segurança Híbridas e Multinuvem | +2.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Controles Regulatórios de Retenção e Residência de Dados | +2.1% | UE, Índia, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Detecção em Tempo Real e Análise em Fluxo Contínuo | +1.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Telemetria de Segurança
A telemetria de segurança está se expandindo mais rapidamente do que muitos orçamentos de infraestrutura conseguem acomodar, ressaltando a necessidade de controles antes que os dados entrem em um SIEM. A IDC citou um crescimento anual de telemetria corporativa de 29%, e a Cribl observou que esse crescimento pressiona as ferramentas com precificação baseada em volume de dados. A migração para a nuvem, a implantação de 5G, a adoção de IoT e o uso de mais ferramentas de segurança adicionam novas fontes de dados sem remover consistentemente as mais antigas. As cargas de trabalho de IA também adicionam registros de inferência, registros de tokens e atividades de API que exigem supervisão operacional e de segurança. O mercado de pipeline de dados de segurança se beneficia da filtragem e do roteamento, que podem preservar registros de alto valor enquanto reduzem a ingestão desnecessária. Isso torna a implantação de pipeline uma parte prática da manutenção da visibilidade de segurança à medida que os volumes de dados aumentam.
Otimização dos Custos de Ingestão de SIEM
A precificação de SIEM baseada em volume oferece às organizações uma razão direta para reduzir a telemetria antes que ela chegue a sistemas caros de armazenamento e análise. Os produtos de pipeline de dados de segurança operam a montante, permitindo que as equipes apliquem regras de filtragem, agregação e roteamento antes que um limite de faturamento seja atingido. A IBM relatou que o custo médio global de uma violação de dados foi de 4,44 milhões de USD em 2025, vinculando as decisões de gastos com segurança à necessidade de preservar controles eficazes de risco.[1] As organizações podem redirecionar recursos do armazenamento de dados de baixo valor para triagem, conteúdo de detecção e processos de resposta quando o pipeline reduz a movimentação desnecessária de dados. O mercado de pipeline de dados de segurança, portanto, aborda tanto preocupações financeiras quanto operacionais, em vez de servir como uma aquisição de infraestrutura restrita. As arquiteturas de segurança modulares também reforçam o papel de uma camada de controle separada entre as fontes de dados e as ferramentas downstream.
Requisitos de Qualidade de Dados de Segurança Prontos para IA
A detecção com suporte de IA e os assistentes de SOC requerem telemetria consistente e enriquecida para produzir resultados utilizáveis. Os registros brutos frequentemente utilizam diferentes formatos, nomes de campos e esquemas, o que pode reduzir a confiabilidade da análise automatizada. O Open Cybersecurity Schema Framework fornece uma abordagem comum para normalizar dados de segurança em diferentes fontes. A Cribl lançou o StreamAI em setembro de 2026 com um roteador de modelos projetado para direcionar cargas de trabalho de IA para modelos adequados com base em requisitos de tarefa e custo. O SANS constatou que 60% das organizações identificam lacunas de competências como seu principal desafio de força de trabalho em sua pesquisa de 2026. O mercado de pipeline de dados de segurança pode apoiar equipes que precisam de dados mais limpos e processamento mais automatizado sem adicionar uma quantidade equivalente de especialistas.
Operações de Segurança Híbridas e Multinuvem
As empresas gerenciam cada vez mais a telemetria em redes locais, plataformas de nuvem pública, aplicações de software como serviço e ambientes de tecnologia operacional. Um pipeline pode atuar como uma camada de políticas que determina onde cada fluxo de dados é enriquecido, mascarado, roteado e retido. Isso é útil quando os dados precisam ser enviados a um SIEM, a um data lake, a um provedor de segurança gerenciada ou a vários destinos simultaneamente. A DataBahn descreve as ferramentas de pipeline como uma forma de reduzir os custos de saída de nuvem e de armazenamento de dados de segurança, mantendo os registros selecionados. Os requisitos de residência de dados também podem exigir que o processamento permaneça dentro de uma determinada jurisdição, em vez de mover toda a telemetria para um serviço de nuvem centralizado. Essas condições operacionais ampliam o papel do mercado de pipeline de dados de segurança em ambientes de segurança distribuídos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Manutenção de Analisadores e Desvio de Esquema | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Risco de Migração a partir de Fluxos de Trabalho de SIEM Consolidados | -1.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Competências em Engenharia de Dados de Segurança | -1.0% | Global | Médio prazo (2-4 anos) |
| Consolidação de Fornecedores e Compensações de Neutralidade | -0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Manutenção de Analisadores e Desvio de Esquema
A manutenção de analisadores pode aumentar a carga operacional de um pipeline de dados de segurança quando as fontes upstream alteram seus formatos. Renomeações de campos, novos tipos de eventos e alterações de versão podem criar lacunas ou saídas malformadas se as regras de análise não forem atualizadas. Esse problema se torna mais difícil à medida que as organizações adicionam mais aplicações, ferramentas de segurança, serviços em nuvem e atualizações de software. Fornecedores como a Axoflow promovem o tratamento automatizado de esquemas e a curadoria sem código para simplificar essas tarefas. No entanto, a adaptação automatizada de analisadores ainda requer validação corporativa em formatos de registro variados e condições operacionais diversas. O mercado de pipeline de dados de segurança deve abordar esse requisito de manutenção, pois uma análise deficiente pode degradar a qualidade da detecção e levantar preocupações de conformidade.
Risco de Migração a partir de Fluxos de Trabalho de SIEM Consolidados
A alteração de um fluxo de trabalho de SIEM envolve regras de detecção, procedimentos de analistas, painéis de conformidade e conexões de resposta a incidentes que podem depender dos formatos de dados existentes. A introdução de uma camada de normalização pode afetar esses componentes de maneiras que podem não ser claras antes da implementação. Muitas organizações utilizam operações paralelas enquanto testam pipelines legados e novos em relação às ferramentas de segurança atuais e de destino. Isso adiciona tempo e custo às implantações, especialmente em grandes organizações com conteúdo estabelecido e numerosas integrações. O mercado de pipeline de dados de segurança enfrenta um ciclo de vendas mais lento, no qual os compradores exigem planejamento detalhado de migração e comprovação de que a visibilidade existente será mantida. Esses riscos podem ser menos graves para implantações menores que começam com um novo modelo operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Mantém a Liderança de Receita Enquanto os Serviços se ExpandemO software detinha 66,24% do mercado de pipeline de dados de segurança em 2026, refletindo o valor comercial atribuído às políticas de roteamento, à lógica de enriquecimento e ao conteúdo de detecção. Os compradores utilizam a camada de software para governar como os registros se movem dos sistemas de origem para análise, armazenamento ou ambientes de serviços gerenciados, enquanto aplicam controles alinhados aos seus procedimentos operacionais. A categoria inclui funções que filtram eventos de baixo valor, padronizam campos, mascaram informações selecionadas e direcionam cada registro para um destino apropriado. A liderança do software indica que os compradores consideram o pipeline como um ponto de controle central, pois suas regras influenciam a qualidade, a usabilidade e o custo dos dados entregues às ferramentas downstream. Integrações amplas e processamento flexível são importantes porque as equipes de segurança precisam de tratamento consistente em muitas fontes sem ter que reconstruir seu modelo operacional existente.
Os serviços devem crescer a um CAGR de 21,86% até 2032, sustentados pela necessidade de integração complexa, migração e operações gerenciadas. Os serviços profissionais podem abranger planejamento de implementação, desenvolvimento de analisadores, integração de fontes, suporte à migração de SIEM, testes, documentação e gerenciamento contínuo de pipeline. Essas atividades são difíceis de padronizar porque cada cliente tem uma combinação diferente de fontes, esquemas, controles, regras de retenção e responsabilidades regulatórias. A Cribl reportou mais de 300 milhões de USD em receita recorrente anual, 1.500 clientes corporativos e 70 novas integrações adicionadas em 2026. A oportunidade de serviços é mais forte onde os clientes precisam de suporte cuidadoso de transição para preservar a cobertura de detecção, a qualidade dos relatórios e os processos de conformidade à medida que os fluxos de trabalho estabelecidos mudam.


Por Função:
A Coleta Ancora a Demanda Enquanto a Detecção em Fluxo Contínuo CresceA coleta e ingestão representou 59,11% da receita em 2026, tornando-se a maior área funcional no mercado de pipeline de dados de segurança. Essa posição reflete a necessidade primária de coletar, inspecionar e rotear a telemetria antes que ela seja enviada a plataformas caras de análise e armazenamento. As organizações utilizam pipelines para gerenciar dados de endpoints, redes, aplicações, serviços em nuvem, sistemas de identidade e outras fontes que produzem registros com diferentes volumes e formatos. A função pode reduzir a duplicação e garantir que os eventos relevantes cheguem ao destino correto de análise, armazenamento ou serviço gerenciado em um formato que as equipes downstream possam utilizar. A coleta e ingestão, portanto, fornece a base para as etapas posteriores de filtragem, normalização, transformação e detecção, em vez de operar como uma atividade isolada de transporte de dados.
A detecção em fluxo contínuo deve crescer a um CAGR de 21,55% até 2032, à medida que as equipes colocam mais lógica de detecção antes da ingestão pelo SIEM. A Axoflow lançou o AxoDetect em setembro de 2026 para permitir que engenheiros de detecção executem regras Sigma em dados normalizados pelo OCSF no pipeline.[2] A abordagem pode enviar alertas a um SIEM enquanto retém registros completos em uma camada de armazenamento de menor custo, oferecendo às equipes opções para resposta, investigação e retenção de longo prazo. A filtragem e redução controlam os custos de dados, enquanto a normalização e transformação preparam as informações para análise, ferramentas de IA, relatórios de conformidade e uso mais consistente em um ambiente de segurança. O processamento antecipado pode separar o tempo de detecção do tempo de ingestão pelo SIEM e mover o setor de pipeline de dados de segurança além da simples movimentação de dados em direção a um papel de segurança mais ativo.
Por Implantação:
O Modelo Local Permanece Importante Enquanto o Uso da Nuvem CresceA implantação local representou 70,12% da receita em 2026, indicando que muitas organizações ainda mantêm o processamento de pipeline próximo aos seus sistemas de segurança existentes. Essa participação do mercado de pipeline de dados de segurança reflete requisitos de residência de dados, custos de saída, investimentos de longa data em SIEM e uma preferência operacional por processar registros sensíveis em um ambiente local controlado. As equipes de segurança podem selecionar o processamento local quando volumes de dados muito elevados exigiriam a migração para um pipeline hospedado na nuvem e, em seguida, de volta a uma plataforma local para análise. Também pode suportar ambientes onde telemetria sensível, dados de clientes, registros operacionais ou informações governamentais não podem sair de um local definido. O papel contínuo do processamento local mostra que a adoção da nuvem não elimina a necessidade de mecanismos gerenciados pelo cliente, especialmente em organizações regulamentadas com fluxos de trabalho estabelecidos.
A implantação em nuvem deve se expandir a um CAGR de 22,14% até 2032, à medida que as organizações modernizam as operações de segurança e adotam sistemas nativos da nuvem. A entrega em nuvem pode simplificar o gerenciamento de plataformas, permitir acesso mais rápido a novas integrações e apoiar equipes que operam em múltiplos ambientes distribuídos. As arquiteturas híbridas combinam um plano de controle em nuvem com mecanismos de processamento hospedados pelo cliente, permitindo que as organizações retenham a telemetria sensível no local enquanto utilizam políticas e administração gerenciadas centralmente. A DataBahn identifica o roteamento flexível e as opções de implantação como importantes para organizações que gerenciam dados de segurança, operações de TI, observabilidade e conformidade. O tamanho do mercado de pipeline de dados de segurança para implantações em nuvem é sustentado por projetos de modernização que substituem operações de segurança em local único por arquiteturas distribuídas, mantendo o controle local onde necessário.
Por Tamanho de Organização:
Grandes Empresas Lideram Enquanto as PMEs Ganham AcessoAs grandes empresas detinham 68,82% da receita em 2026 porque gerenciam altos volumes de telemetria e operam ambientes de segurança complexos. Essas organizações podem utilizar múltiplos SIEMs, serviços em nuvem, aplicações de negócios, produtos de segurança e sistemas operacionais simultaneamente, com cada fonte criando um fluxo separado que requer governança. Seus volumes de dados criam pressão para reduzir a ingestão desnecessária e manter controles consistentes em todos os destinos sem limitar a visibilidade que os analistas precisam. As grandes equipes também possuem regras de detecção estabelecidas, obrigações de relatórios e procedimentos de resposta a incidentes que exigem migração cuidadosa e testes completos antes que uma nova camada seja introduzida. O mercado de pipeline de dados de segurança atende a essa necessidade por meio de uma camada de controle estruturada entre grandes volumes de dados de origem e as ferramentas downstream utilizadas para operações de segurança.
As pequenas e médias empresas devem crescer a um CAGR de 22,48% até 2032, à medida que a entrega gerenciada e a configuração assistida por IA reduzem as barreiras de implementação. As implantações anteriores frequentemente exigiam recursos dedicados de engenharia de dados para criar, validar, atualizar e manter regras de análise e roteamento para um conjunto variado de fontes de segurança. Regras empacotadas para fontes comuns e a entrega de software como serviço podem reduzir o esforço especializado exigido por equipes menores, ao mesmo tempo em que melhoram o tratamento de dados. O SANS relatou que as lacunas de competências são um desafio de força de trabalho líder, o que torna a automação relevante para organizações sem uma grande equipe de engenharia de segurança. As obrigações de auditoria e relatórios oferecem às organizações menores outro motivo para melhorar o controle sobre seus dados de segurança, ampliando a demanda além do caso de uso de otimização de custos para grandes empresas.

Por Usuário Final:
O BFSI Lidera Enquanto a Demanda do Setor Público CresceO BFSI representou 28,16% da receita em 2026, tornando-se o principal grupo de usuários finais no mercado de pipeline de dados de segurança. As instituições financeiras gerenciam registros de transações, alertas de fraude, informações de clientes, registros de auditoria, atividades de identidade e eventos de aplicações que precisam de tratamento seguro e análise oportuna. As obrigações regulatórias enfatizam a retenção de dados, o controle de acesso, a governança, o monitoramento em tempo real e os registros que demonstram como os dados foram tratados durante um incidente ou auditoria. Esses requisitos tornam a movimentação e o tratamento de informações de segurança uma preocupação operacional e de nível de conselho, em vez de uma decisão tecnológica de back-office. A Thales relatou que apenas 32% das organizações de serviços financeiros tinham visibilidade completa sobre onde seus dados estavam armazenados em 2026.
O governo e a administração pública devem crescer a um CAGR de 20,89% até 2032, à medida que o investimento em cibersegurança apoia a modernização. O Departamento de Defesa dos Estados Unidos alocou 14,3 bilhões de USD para atividades de ciberespaço no exercício fiscal de 2026, incluindo 9,1 bilhões de USD para programas de cibersegurança. As organizações governamentais precisam gerenciar sistemas diversos, dados de alto valor e requisitos formais de relatórios de incidentes, o que aumenta a importância do roteamento, retenção e supervisão de dados. A saúde e as ciências da vida exigem fluxos de dados auditáveis que protejam as informações dos pacientes em ambientes multinuvem, enquanto TI e telecomunicações, manufatura, energia e varejo adicionam fontes e necessidades operacionais. Essa base mais ampla de usuários finais expõe o mercado de pipeline de dados de segurança a setores com diferentes prioridades de conformidade, necessidades de implantação e níveis de capacidade interna de segurança.
Análise Geográfica
Mercado de Pipeline de Dados de Segurança da América do Norte
A América do Norte respondeu por 36,41% da receita em 2026, conferindo à região a maior participação no mercado de pipeline de dados de segurança. A região apresenta alta concentração de implantações de SIEM, empresas com foco em segurança, grandes ambientes em nuvem e compradores que precisam gerenciar volumes extensos de dados operacionais e de segurança. Os Estados Unidos contribuem com grande parte dessa demanda por meio de grandes ambientes corporativos e programas de cibersegurança do setor público, enquanto o Canadá acrescenta demanda proveniente de serviços financeiros e usuários governamentais. O Departamento de Defesa dos Estados Unidos orçou 14,3 bilhões de USD para atividades no ciberespaço no exercício fiscal de 2026, e a Agência de Segurança Cibernética e de Infraestrutura solicitou 2,4 bilhões de USD para operações cibernéticas, sistemas de análise e infraestrutura de dados.
Mercado de Pipeline de Dados de Segurança da Europa
A Europa é fortemente moldada por requisitos de resiliência operacional, registro de incidentes e tratamento controlado de dados de risco de TIC. O Regulamento de Resiliência Operacional Digital aplica-se às entidades financeiras da UE abrangidas desde 17 de janeiro de 2025, e o quadro NIS2 estende as obrigações de cibersegurança a um conjunto mais amplo de entidades críticas.[3] A Comissão Europeia propôs alterações direcionadas ao NIS2 em janeiro de 2026 para reduzir a complexidade de conformidade para 28.700 empresas, incluindo 6.200 micro e pequenas empresas. Alemanha, Reino Unido e França continuam sendo mercados importantes, pois as organizações reguladas nesses países exigem tratamento controlado de dados de segurança e procedimentos documentados de risco tecnológico. Essas condições incentivam os compradores a buscar controles auditáveis de roteamento, retenção e residência de dados no mercado de pipeline de dados de segurança.
Mercado de Pipeline de Dados de Segurança da APAC, MEA e América do Sul
A Ásia-Pacífico deve crescer a um CAGR de 21,26% até 2032, a maior taxa regional no mercado de pipeline de dados de segurança. A adoção de nuvem, pagamentos digitais, regulamentações nacionais de cibersegurança, expansão da infraestrutura tecnológica e o interesse público em capacidade doméstica de IA sustentam a demanda regional. A Índia é uma importante fonte de crescimento, pois o Banco de Reserva da Índia emitiu diretrizes de cibersegurança e risco tecnológico para bancos comerciais e empresas financeiras não bancárias em 2026. China, Japão, Coreia do Sul e outras economias regionais acrescentam demanda por meio de programas de nuvem, 5G, industriais e de IA soberana que geram novas necessidades de dados e governança. América do Sul, Oriente Médio e África permanecem mercados em estágio inicial, onde a adoção acompanha a regulamentação do setor financeiro e a modernização de TI corporativa, com Brasil, Arábia Saudita e África do Sul representando ambientes de aquisição mais avançados.
Cenário Competitivo
Concentração do Mercado
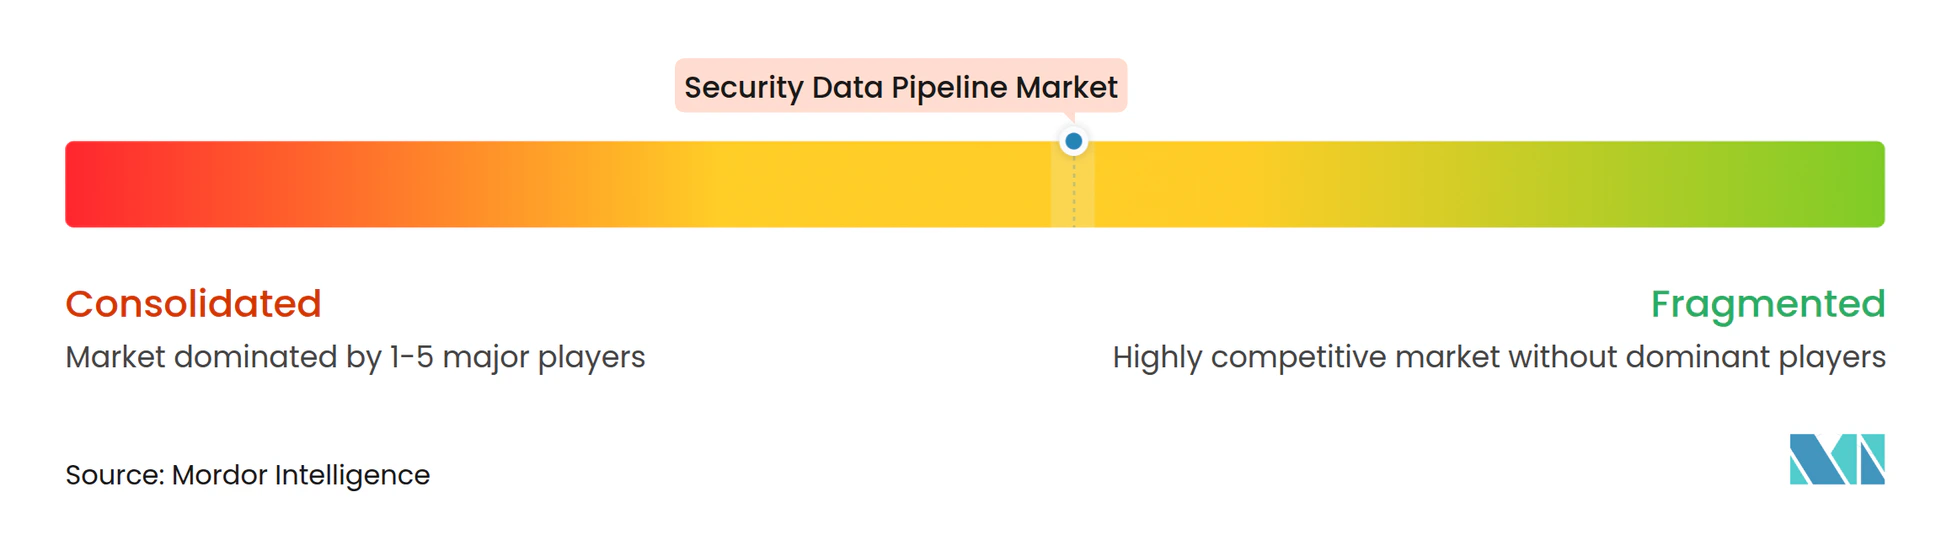
O mercado de pipeline de dados de segurança permanece moderadamente fragmentado entre fornecedores especializados, embora provedores de plataformas maiores estejam consolidando a categoria. A Cribl detém a maior posição independente, com mais de 300 milhões de USD em receita recorrente anual e 1.500 clientes corporativos no final de 2026.[4] Axoflow, DataBahn, Tenzir, VirtualMetric e Abstract Security competem por meio de diferentes abordagens de curadoria de dados, tratamento de esquemas, roteamento para múltiplos destinos, flexibilidade de implantação e análise. Os compradores avaliam a cobertura de conectores, o gerenciamento de regras, a residência de dados, a escala e a integração com as ferramentas de SIEM existentes, pois essas escolhas afetam as operações diárias e a capacidade de mudar de fornecedor de tecnologia posteriormente.
A CrowdStrike concordou em adquirir a Onum em agosto de 2025, adicionando capacidades de filtragem, enriquecimento e roteamento em tempo real ao Falcon Next-Gen SIEM. A SentinelOne concordou em adquirir a Observo AI em setembro de 2025 para adicionar capacidades de pipeline de telemetria nativo de IA à sua plataforma Singularity. Essas transações mostram que os provedores de SIEM e de detecção e resposta estendida consideram os controles de pipeline como uma parte importante de uma plataforma de segurança mais ampla. A consolidação pode oferecer integração mais estreita para os clientes, mas também pode levantar questões sobre o suporte a ferramentas fora da plataforma do fornecedor adquirente e reduzir a percepção de neutralidade de roteamento. O mercado de pipeline de dados de segurança, portanto, continua a incluir uma compensação entre plataformas integradas e opções de roteamento independentes.
A Cribl lançou o Cribl Detect em setembro de 2026 como uma oferta de SIEM que permite às equipes executar alertas, investigações e análises em dados sem duplicá-los em uma plataforma monolítica. A empresa também lançou o StreamAI em setembro de 2026 para gerenciar o roteamento de modelos de IA e os custos operacionais relacionados. A Axoflow fornece opções de implantação totalmente isoladas da rede (air-gapped) e locais para compradores com requisitos rígidos de residência de dados. A Tenzir continua a desenvolver sua plataforma de processamento para movimentação e análise de dados em escala corporativa e multinuvem. A força competitiva depende de os fornecedores conseguirem suportar novas fontes de dados, esquemas em mudança, detecção antecipada e controles de conformidade sem adicionar trabalho operacional excessivo para as equipes dos clientes.
Líderes do Setor de Pipeline de Dados de Segurança
-
Axoflow, Inc.
-
Realm Security, Inc.
-
Abstract Security, Inc.
-
Cribl, Inc.
-
Mezmo, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pipeline de Dados de Segurança Empresas cobertas neste relatório
- Cribl, Inc.
- DataBahn.ai, Inc.
- Axoflow, Inc.
- Tenzir GmbH
- VirtualMetric B.V.
- Abstract Security, Inc.
- Monad, Inc.
- Realm Security, Inc.
- Datable, Inc.
- Query.AI, Inc.
- Fleak, Inc.
- SEGARK GmbH
- Panther Labs, Inc.
- observIQ, Inc.
- Tarsal, Inc.
- Onum, Inc.
- Observo AI, Inc.
- Mezmo, Inc.
- Logz.io, Inc.
- StreamSets, Inc.
Desenvolvimentos industriais recentes em Mercado de Pipeline de Dados de Segurança
- Setembro de 2026: A Cribl lançou o Cribl Detect, um produto SIEM completo construído em sua plataforma de telemetria aberta, com preço até 50% abaixo das alternativas de SIEM existentes, entrando diretamente no mercado de SIEM de 8,2 bilhões de USD. O lançamento incorpora tecnologia de detecção de ameaças da aquisição da CardinalOps pela Cribl em julho de 2026 e foi projetado para permitir que as equipes de segurança executem alertas, investigações e análises em dados onde quer que residam, sem duplicá-los em uma pilha de fornecedor monolítica.
- Setembro de 2026: A Cribl lançou o StreamAI, um gateway de IA corporativo com um roteador de modelos integrado em sua plataforma de dados aberta. O StreamAI roteia prompts e cargas de trabalho de IA para o modelo certo ao custo certo, oferecendo inferência gratuita para clientes que utilizam roteamento automático de dados para modelos de IA com benchmarks, abordando diretamente os custos descontrolados de tokens de cargas de trabalho de IA que operam em telemetria de segurança.
- Setembro de 2026: A Axoflow lançou o AxoDetect em acesso antecipado no Splunk .conf26, permitindo que engenheiros de detecção executem regras Sigma em fluxo contínuo em dados normalizados pelo OCSF antes da ingestão pelo SIEM. Os alertas são roteados para o SIEM enquanto os registros de alta fidelidade são armazenados no AxoLake, uma camada de armazenamento de baixo custo, posicionando a plataforma como uma alternativa direta aos fluxos de trabalho de detecção com SIEM em primeiro lugar.
- Setembro de 2026: A Tenzir lançou o node v6.17.0, introduzindo operadores Kafka paralelos, paralelização de sink baseada em HTTP e fontes de consulta KQL do Microsoft Defender com federação de identidade por locatário nos locatários do Azure Entra. O lançamento também adiciona integração com o Azure Log Analytics e pushdown do ClickHouse, expandindo a capacidade de ingestão multinuvem em escala corporativa da plataforma.
Escopo do Relatório Global do Mercado de Pipeline de Dados de Segurança
O Mercado de Pipeline de Dados de Segurança compreende plataformas de software e serviços que coletam, ingerem, processam, normalizam, enriquecem, roteiam, otimizam e gerenciam a telemetria de segurança gerada em ambientes corporativos de TI, nuvem, rede, endpoint, aplicação e segurança. Essas soluções ajudam as organizações a melhorar a qualidade dos dados de segurança, reduzir os custos de ingestão de dados, aprimorar o desempenho da análise de segurança e suportar fluxos de trabalho de detecção e resposta a ameaças em tempo real. O mercado inclui plataformas de ingestão de dados de segurança, soluções de gerenciamento de telemetria, tecnologias de processamento de fluxo contínuo, ferramentas de transformação de dados de segurança e serviços profissionais e gerenciados relacionados. Os pipelines de dados de segurança servem como uma camada fundamental para arquiteturas modernas de SIEM, XDR, SOAR, análise de segurança e operações de segurança orientadas por IA.
O Relatório do Mercado de Pipeline de Dados de Segurança é Segmentado por Componente (Software e Serviços), Função (Coleta e Ingestão, Filtragem e Redução, Normalização e Transformação, Detecção em Fluxo Contínuo e Outras Funções), Implantação (Local e Nuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Energia e Utilidades, Varejo e Comércio Eletrônico e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software |
| Serviços |
| Coleta e Ingestão |
| Filtragem e Redução |
| Normalização e Transformação |
| Detecção em Fluxo Contínuo |
| Outras Funções |
| Local |
| Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Energia e Utilidades |
| Varejo e Comércio Eletrônico |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| América do Sul | Brasil |
| Argentina | |
| México | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Função | Coleta e Ingestão | |
| Filtragem e Redução | ||
| Normalização e Transformação | ||
| Detecção em Fluxo Contínuo | ||
| Outras Funções | ||
| Por Implantação | Local | |
| Nuvem | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Energia e Utilidades | ||
| Varejo e Comércio Eletrônico | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de pipeline de dados de segurança?
O mercado de pipeline de dados de segurança é avaliado em 3,90 bilhões de USD em 2026 e deve atingir 11,86 bilhões de USD até 2032, crescendo a um CAGR de 20,48% de 2027 a 2032. Esse crescimento reflete a crescente necessidade de gerenciar dados de segurança antes que cheguem a plataformas de SIEM, armazenamento e análise.
O que está impulsionando a demanda por plataformas de pipeline de dados de segurança?
O aumento dos volumes de telemetria, o controle dos custos de ingestão de SIEM, as necessidades de qualidade de dados prontos para IA, as operações híbridas, os requisitos de residência de dados e as obrigações formais de retenção estão sustentando a adoção pelas equipes de segurança.
Qual componente lidera a receita neste campo?
O software lidera com 66,24% da receita em 2026, enquanto os serviços devem crescer a um CAGR de 21,86% até 2032, à medida que as organizações precisam de suporte para implementação, migração, análise, integração e operações.
Por que as empresas utilizam pipelines de dados de segurança antes de um SIEM?
Elas os utilizam para filtrar, enriquecer, normalizar e rotear dados antes que cheguem às ferramentas downstream, ajudando a controlar custos, reter registros de alto valor, suportar múltiplos destinos e manter regras de tratamento consistentes.
Qual abordagem de implantação está se expandindo mais rapidamente?
A implantação em nuvem deve crescer a um CAGR de 22,14% até 2032, embora os sistemas locais tenham detido 70,12% da receita em 2026, pois a residência de dados e os investimentos existentes em SIEM permanecem importantes.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 21,26% até 2032, sustentada pela adoção da nuvem, pagamentos digitais, requisitos nacionais de cibersegurança, expansão da infraestrutura tecnológica e necessidades de governança em organizações regulamentadas.